유보율은 기업이 벌어들인 이익 중 사내에 쌓아둔 잉여금을 자본금으로 나눈 비율로, 기업의 비상시 대응 능력과 재무적 체력을 나타냅니다. 유보율이 높을수록 무상증자 가능성이나 배당 여력이 크다고 해석할 수 있습니다.
유보율이란? 뜻과 기업 재무 전략의 상관관계
유보율의 정의
유보율은 기업이 영업활동으로 벌어들인 이익 중 배당 등으로 유출되지 않고 사내에 축적된 잉여금이 자본금 대비 어느 정도 규모인지를 나타내는 지표입니다. 단순히 현금 보유량을 뜻하는 것이 아니라, 자본구조상 기업이 얼마나 두터운 재무적 완충지대를 가지고 있는지를 보여줍니다.
왜 중요한가?
높은 유보율은 기업이 외부 차입 없이도 신사업에 투자하거나 위기 상황을 극복할 수 있는 자금을 가지고 있음을 의미합니다. 또한 시장에서는 이를 무상증자를 단행할 수 있는 충분한 재원인 ‘사내유보금’이 많다고 해석하기도 합니다.
유보율 계산법 및 핵심 요소
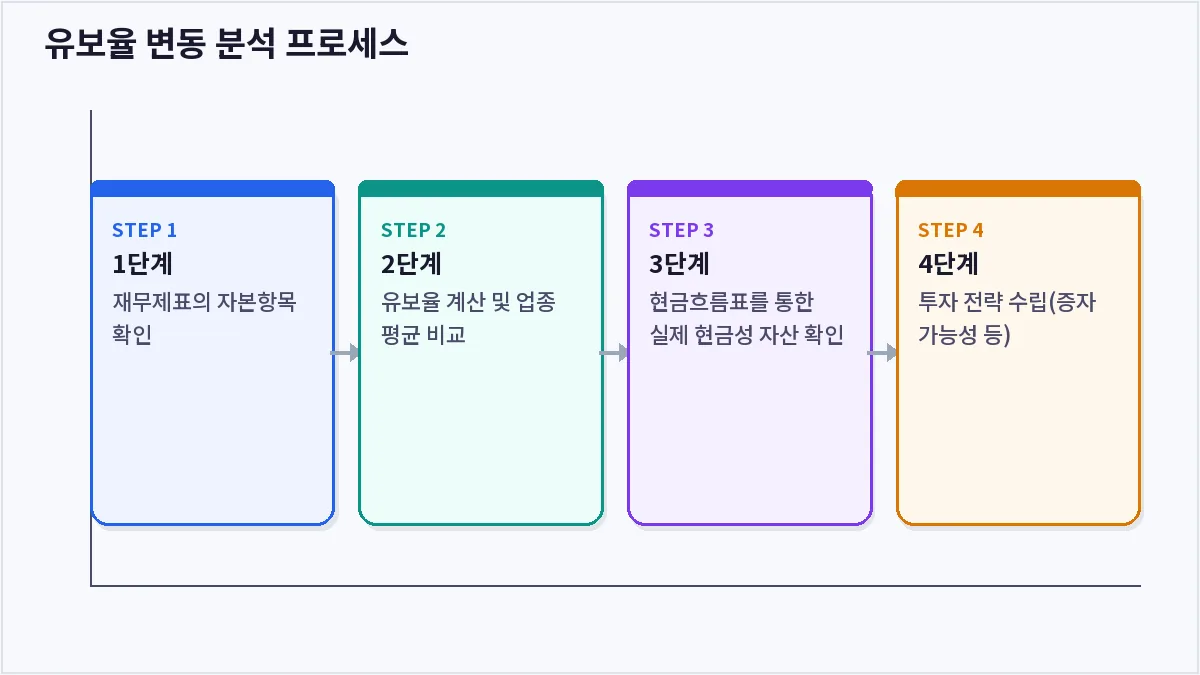
유보율은 재무제표의 자본항목을 통해 간단히 계산할 수 있습니다. 계산식은 다음과 같습니다.
- 유보율 = (자본잉여금 + 이익잉여금) / 자본금 × 100
여기서 ‘자본잉여금’은 주식발행초과금 등 자본거래에서 발생한 이익이며, ‘이익잉여금’은 매년 영업활동을 통해 축적된 당기순이익의 누적분입니다. 자본금이 작고 잉여금이 많을수록 유보율은 폭발적으로 상승하게 됩니다.
유보율 실전 예시: A사와 B사의 비교
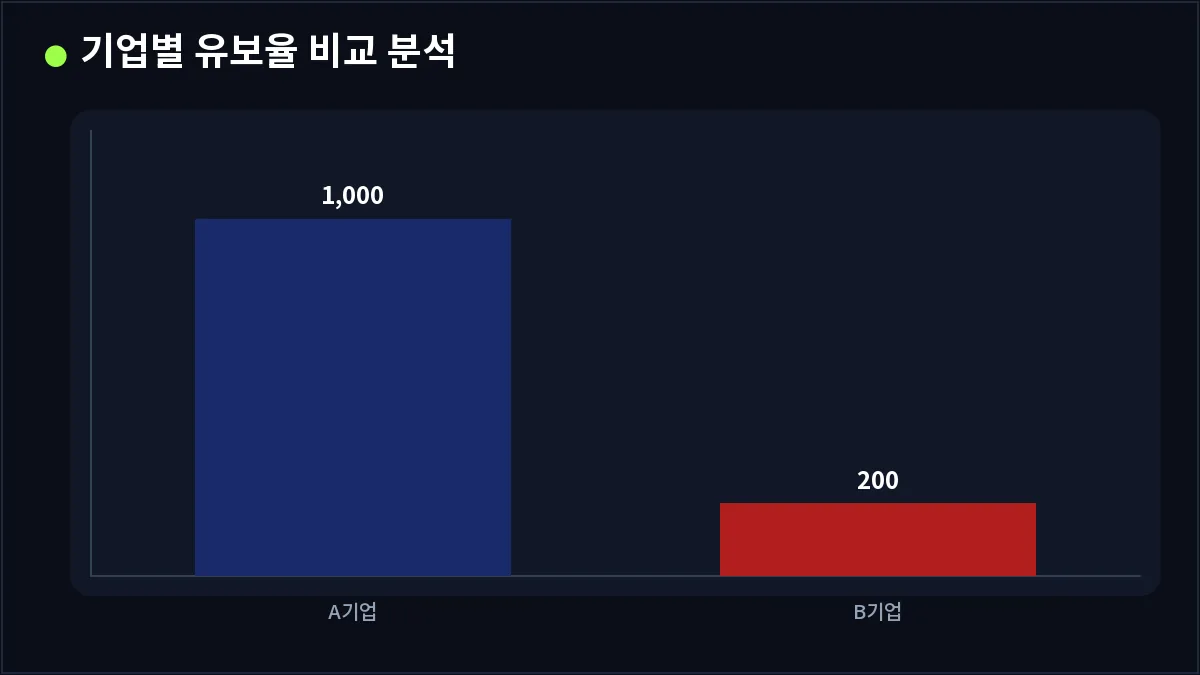
동일한 산업군 내 A사와 B사를 비교하여 유보율이 기업 가치에 미치는 영향을 확인해 보겠습니다. A사는 오랜 기간 안정적인 흑자를 내며 이익잉여금을 쌓아왔고, B사는 최근 급격한 유상증자로 자본금이 커져 유보율이 상대적으로 낮아진 상황입니다.
유보율 분석 시 흔한 실수와 오해
유보율이 높으면 무조건 좋은가?
유보율이 높다는 것이 반드시 현금이 많다는 뜻은 아닙니다. 잉여금이 기계설비, 공장, 재고자산 등 비유동자산으로 이미 투입되어 있을 수 있기 때문입니다. 따라서 유보율과 함께 ‘당좌비율’이나 ‘현금흐름표’를 반드시 병행해서 살펴봐야 합니다.
업종별 차이 간과
제조업과 같이 초기 설비 투자가 많은 업종과 서비스업은 유보율의 평균치가 크게 다릅니다. 따라서 절대적인 수치로만 판단하지 말고, 동종 업계 평균과 해당 기업의 과거 3~5년 치 흐름을 비교하는 것이 필수적입니다.
| 항목 | A기업 | B기업 | 해석 포인트 |
|---|---|---|---|
| 자본잉여금+이익잉여금 | 5,000억 | 1,000억 | 잉여 자금의 규모 |
| 자본금 | 500억 | 500억 | 기준 자본금 |
| 유보율 | 1,000% | 200% | 재무적 체력 지표 |
자주 묻는 질문
유보율이 0% 이하이면 상장폐지되나요?
유보율이 마이너스라는 것은 ‘자본잠식’ 상태를 의미할 가능성이 큽니다. 자본잠식이 일정 수준을 넘어서면 관리종목으로 지정되거나 상장폐지 심사 대상이 될 수 있으므로 매우 주의해야 합니다.
유보율이 높으면 배당을 많이 주나요?
반드시 그렇지는 않습니다. 유보율이 높다는 것은 사내에 쌓아둔 돈이 많다는 뜻이지만, 경영진이 이를 배당으로 환원할지, 아니면 재투자에 쓸지는 기업의 배당 정책에 따라 결정됩니다.
무상증자를 기대하려면 유보율이 어느 정도여야 하나요?
통상적으로 유보율이 500%~1,000% 이상일 때 무상증자를 검토할 여력이 충분하다고 봅니다. 다만, 기업의 현금 상황과 주주친화 정책 의지에 따라 달라질 수 있습니다.
유보율은 어디서 확인하나요?
금융감독원 전자공시시스템(DART)이나 주요 증권사 MTS/HTS 내 종목 분석 메뉴의 ‘재무 정보’ 탭에서 기업의 과거 3~5년 치 유보율 추이를 쉽게 확인할 수 있습니다.
핵심 요약
유보율은 기업이 얼마나 내실 있게 성장해왔는지를 보여주는 재무 건전성 지표입니다. 단순히 높은 수치를 쫓기보다, 해당 기업이 속한 산업의 특성과 자산 구성의 질을 함께 검토하여 기업의 진짜 실력을 평가하는 안목이 필요합니다. 본 콘텐츠는 정보 제공을 목적으로 하며, 투자 조언에 해당하지 않습니다.
관련 글: EPS(주당순이익)란? 기업의 진짜 수익성 확인하는 법과 투자 활용 공식, 부자들의 재무제표 읽기: 유보율로 보는 기업의 현금 체력과 배당 가능성
최종 업데이트: 2026-09-15


About the Author