실효듀레이션이란?
실효듀레이션은 금리가 변할 때 채권 가격이 얼마나 민감하게 움직이는지를 측정하는 지표로, 특히 콜옵션이나 풋옵션이 내재된 채권처럼 금리 변화에 따라 미래 현금흐름 자체가 달라지는 채권에 사용된다. 일반적인 수정듀레이션은 현금흐름이 고정돼 있다고 가정하지만, 실효듀레이션은 금리가 오르내릴 때 실제로 예상되는 현금흐름 변화(조기상환 가능성 등)까지 반영해 계산한다.
왜 콜옵션부채권에서 두 지표가 달라지는가
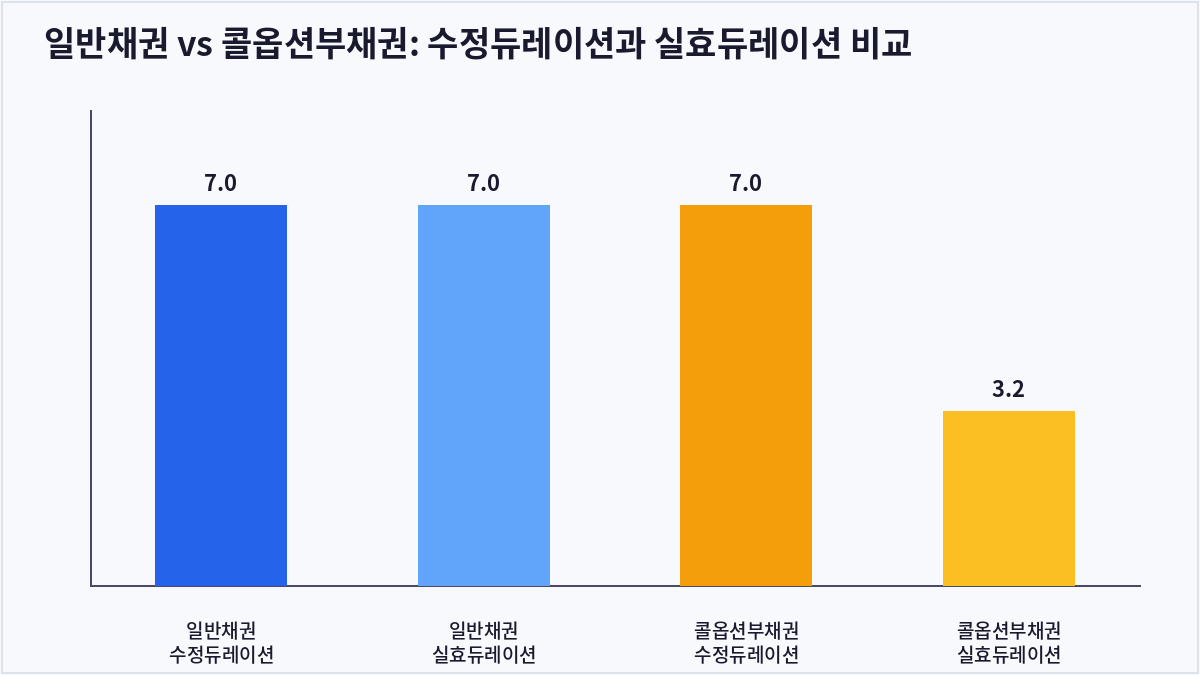
콜옵션부채권은 금리가 하락하면 발행자가 낮은 금리로 재발행하기 위해 조기상환할 가능성이 커진다. 이 경우 채권의 실제 만기가 짧아지는 효과가 발생하는데, 수정듀레이션은 이를 반영하지 못해 만기까지의 민감도(7.0)를 그대로 보여주는 반면, 실효듀레이션은 조기상환 가능성을 반영해 훨씬 짧은 민감도(3.2)를 산출한다.
왜 실효듀레이션을 알아야 하는가
MBS(주택저당증권)처럼 조기상환 옵션이 흔한 채권이나 콜옵션·풋옵션부채권 포트폴리오를 운용할 때, 수정듀레이션만 보고 금리 위험을 판단하면 실제 민감도를 과대평가하거나 과소평가할 수 있다. 실효듀레이션은 옵션가치평가모형(이항모형 등)으로 금리를 미세하게 올리고 내렸을 때의 가격 변화를 시뮬레이션해 산출한다.
| 구분 | 수정듀레이션(Modified Duration) | 실효듀레이션(Effective Duration) |
|---|---|---|
| 현금흐름 가정 | 금리와 무관하게 고정 | 금리에 따라 변동 가능 |
| 적용 대상 | 일반 확정이표채 | 콜·풋옵션부채권, MBS 등 |
| 산출 방식 | 수학적 공식으로 직접 계산 | 옵션가치평가모형으로 시뮬레이션 |
자주 묻는 질문
실효듀레이션과 볼록성(컨벡시티)은 어떤 관계인가요?
실효듀레이션이 금리 변화에 따른 가격 변화의 1차 근사치라면, 실효볼록성은 그 관계의 곡률(비선형성)까지 반영해 추정 정확도를 높이는 보조 지표다. 옵션부채권일수록 두 지표를 함께 봐야 한다.
실효듀레이션은 어떻게 계산하나요?
기준 금리에서 소폭(예: 0.5%p) 올렸을 때와 내렸을 때 각각의 채권가격을 옵션가치평가모형으로 구한 뒤, 두 가격 차이를 기준가격과 금리 변화폭으로 나누어 계산한다.
실효듀레이션이 마이너스가 될 수도 있나요?
매우 드물지만 특정 구조화채권이나 모기지 관련 파생상품에서는 금리 하락 시 오히려 가격이 하락하는 음(-)의 듀레이션이 나타날 수 있다.
개인 투자자도 실효듀레이션을 직접 계산해야 하나요?
직접 계산하기보다는 채권형 펀드나 ETF의 팩트시트에 공시된 실효듀레이션 수치를 확인해 금리 민감도를 가늠하는 것이 실용적이다.
핵심 요약
실효듀레이션은 콜·풋옵션이 내재된 채권처럼 금리에 따라 현금흐름이 달라지는 채권의 실제 금리 민감도를 반영하는 지표다. 옵션부채권이나 MBS를 분석할 때는 수정듀레이션 대신 실효듀레이션을 확인해야 정확한 위험을 파악할 수 있다. 본 콘텐츠는 정보 제공을 목적으로 하며, 투자 조언에 해당하지 않습니다.
지금 시장, 퀀트 AI 시선은?
말로 설명하기 어려운 시장의 흐름, AI가 대신 읽어드립니다.
- AI 차트 자동 분석 및 추세 타이밍 제공
- 불레이더: 전쟁·경제 흐름 실시간 시각화
- 퀀트 알고리즘이 실시간으로 종목 포착
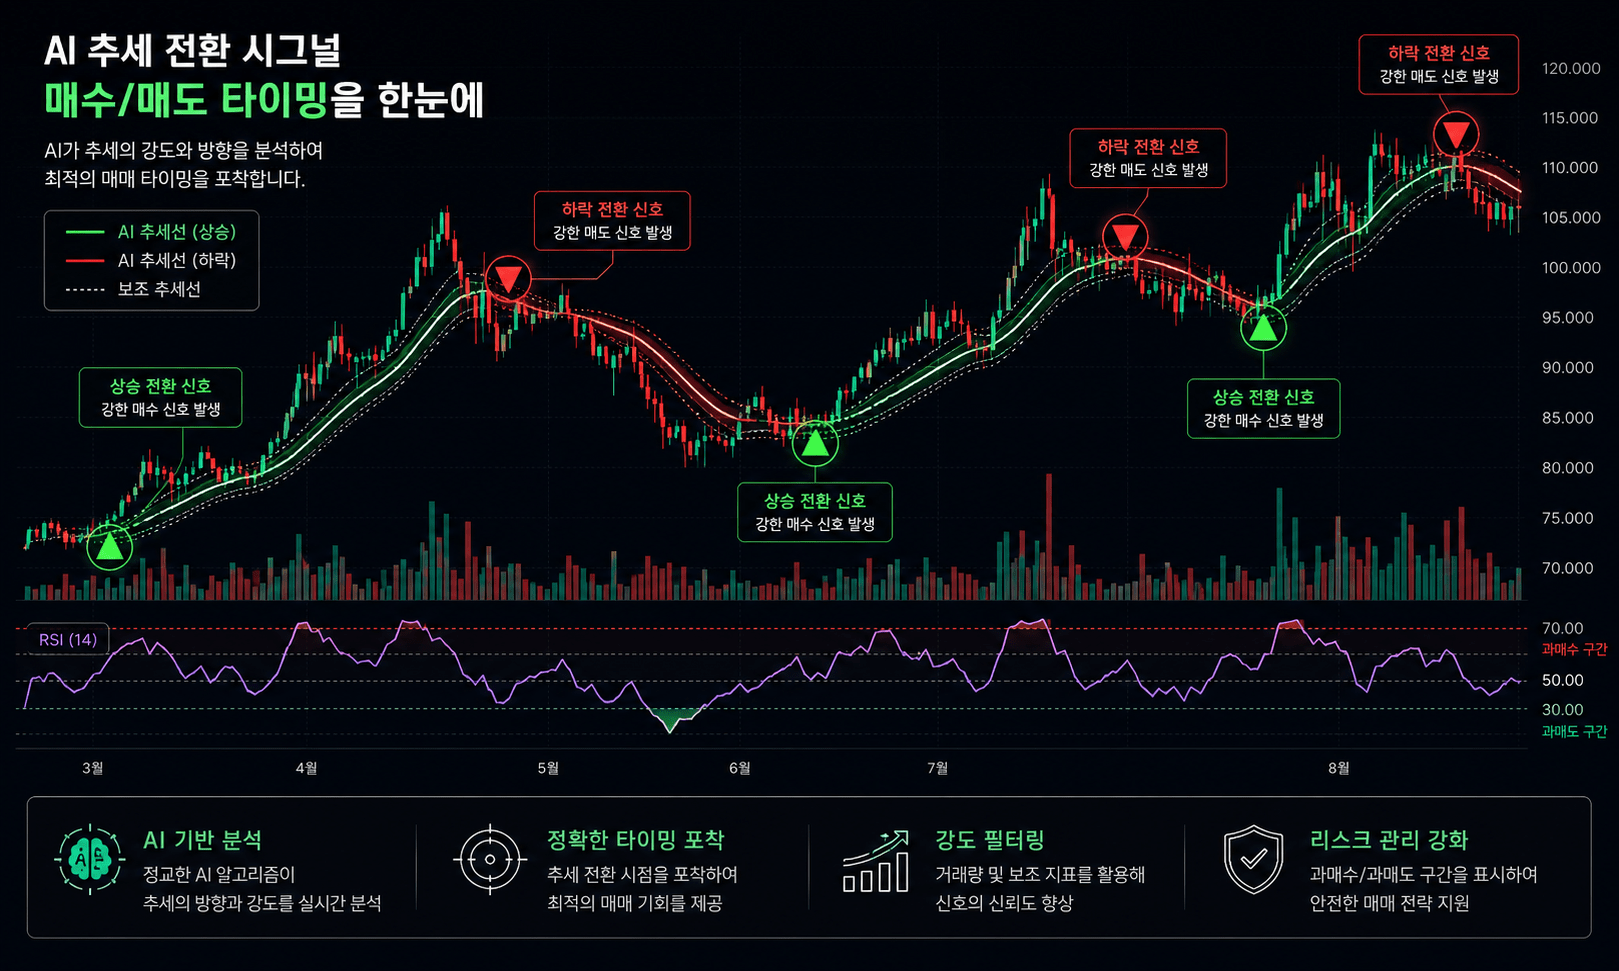
파동의 방향, 미리 확인
복잡한 차트, 방향만 딱 짚어주는 모델이 있다면 어떨까요?
- 상승 흐름과 하락 흐름을 빠르게 구분
- 진입을 고민할 구간인지 판단에 도움
- 초보자도 차트 흐름을 쉽게 이해 가능
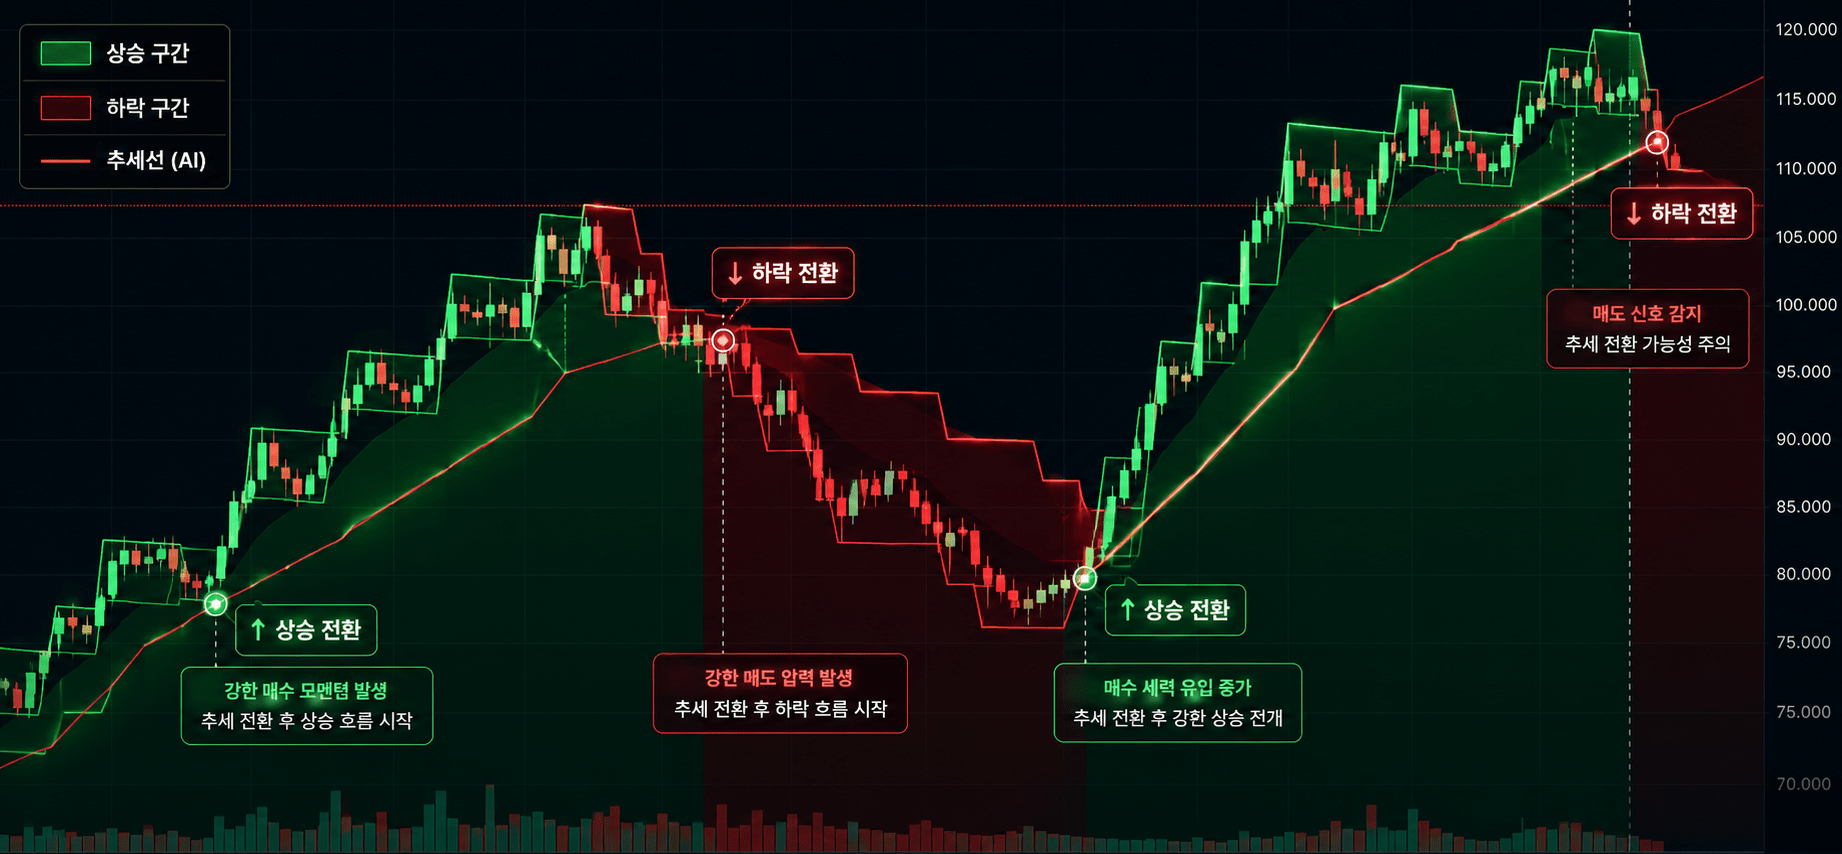
차트 속 승리 패턴, 있을까?
매번 비슷한 자리에서 강하게 튀는 흐름, 우연이 아닐 수도 있습니다.
- 힘이 붙는 구간을 더 쉽게 확인
- 방향이 바뀌는 자리 체크에 도움
- 실전 매매에 참고하기 좋은 구조
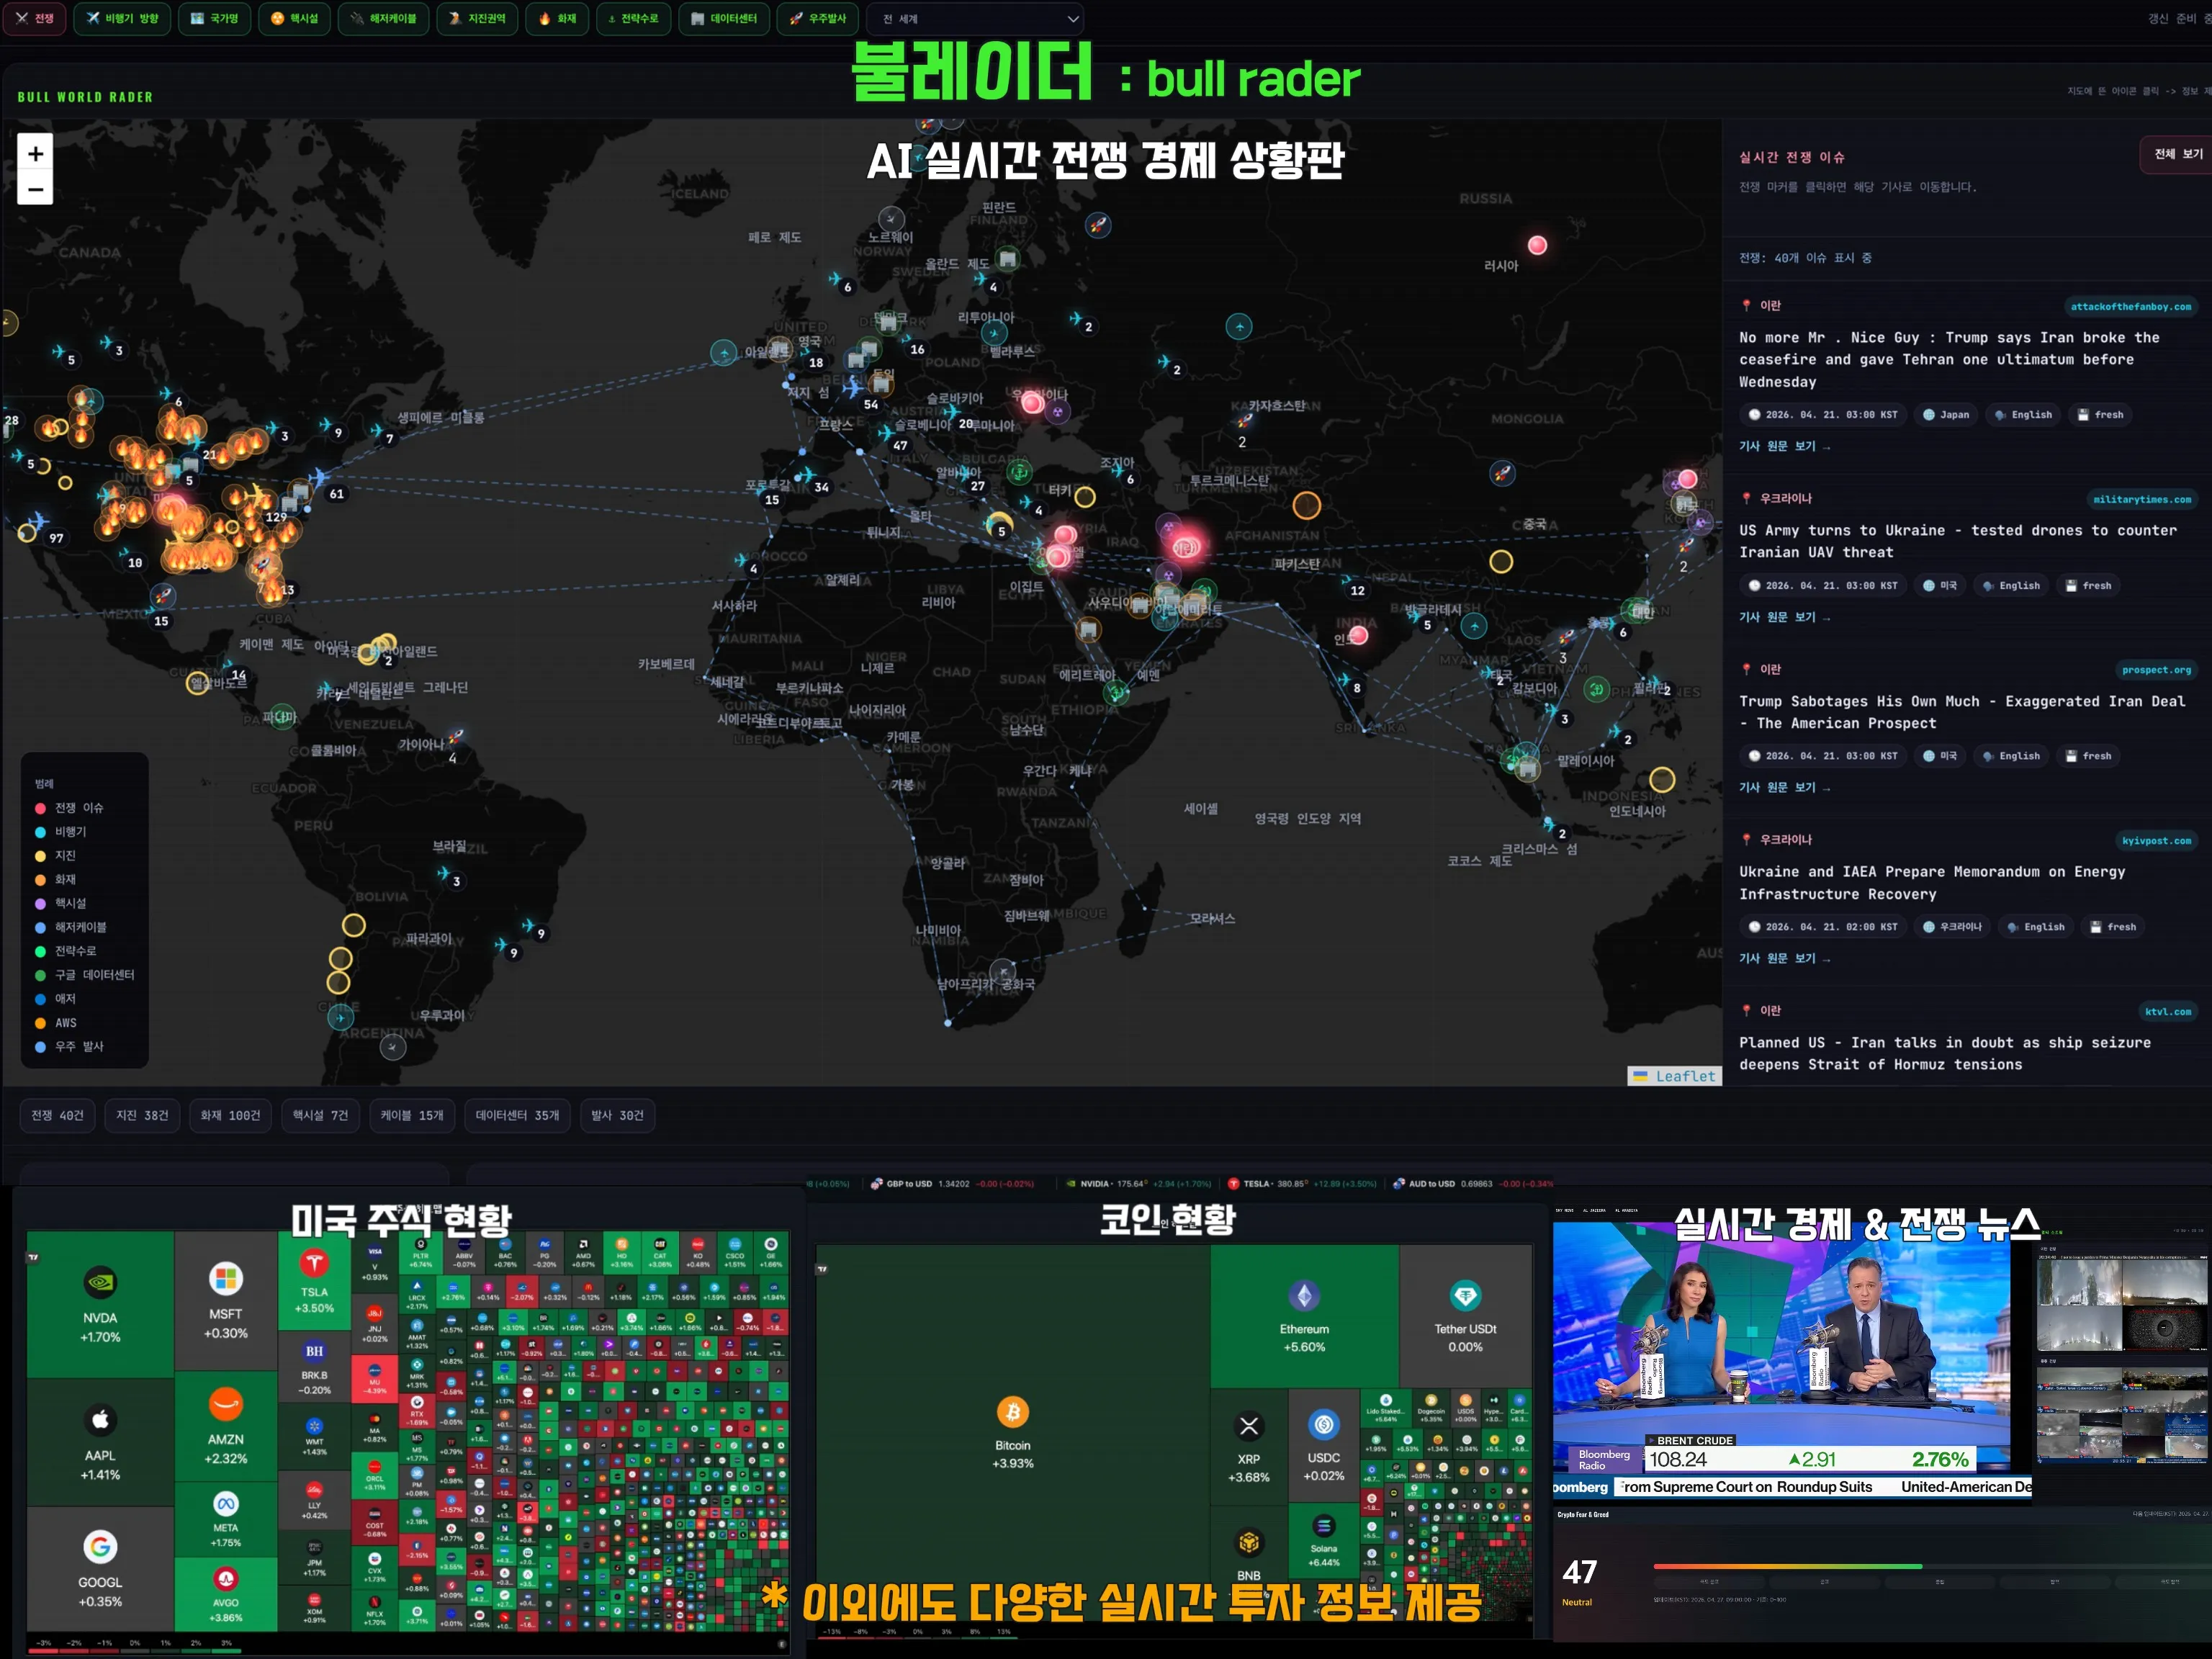
전 세계 시장, 한눈에 정리
전쟁, 금리, 원자재... 복잡한 변수들을 AI가 실시간으로 정리해드립니다.
- 글로벌 증시 흐름 실시간 확인
- 자산별 강세·약세 흐름 파악
- 전쟁에 따른 투자시장 변화


About the Author