최종 업데이트: 2026-09-05
영업활동현금흐름(OCF)은 기업이 제품 판매 등 주된 영업활동을 통해 실제로 벌어들인 현금을 의미합니다. 회계상 이익은 조작될 수 있지만 현금흐름은 거짓말을 하지 않기에, 기업의 장기적인 생존 능력과 펀더멘털을 파악하는 가장 중요한 지표입니다.
① 영업활동현금흐름(OCF)의 정의
영업활동현금흐름(Operating Cash Flow, OCF)은 기업이 주된 영업활동을 수행하는 과정에서 발생한 현금의 유입과 유출을 합산한 금액을 말합니다. 단순히 장부상 기록된 이익인 당기순이익과 달리, 실제 기업의 금고에 들어온 ‘생존 자금’을 나타냅니다.
② OCF의 계산법과 작동 방식
간접법을 통한 산출
일반적으로 기업들은 ‘간접법’을 사용하여 OCF를 계산합니다. 이는 당기순이익에서 시작하여 현금 지출이 없는 비용을 더하고, 현금 수입이 없는 수익을 차감하며, 운전자본의 변동을 반영하는 방식입니다.
- 당기순이익 + 감가상각비 등 비현금성 비용
- 자산 및 부채의 변동분(매출채권, 재고자산 등)
- 이 과정에서 관련 지표는 Bull Radar 등에서 직접 확인할 수 있습니다.
③ 실전 예시: A사와 B사의 수익성 비교
당기순이익은 높지만 OCF가 마이너스인 기업은 외상 매출이 많거나 재고가 쌓이고 있다는 신호일 수 있습니다. 반대로 이익은 적어도 OCF가 꾸준히 증가하는 기업은 본업이 매우 탄탄한 것으로 평가합니다.

④ 자주 하는 실수와 오해
- ‘영업이익 = 영업활동현금흐름’이라고 생각하는 것: 회계상 이익은 발생주의 기준이므로 실제 현금 시점과 큰 차이가 발생할 수 있습니다.
- 일시적인 운전자본 변동을 추세로 오인하는 것: 특정 분기의 매출채권 회수 지연은 일시적 현상일 수 있으므로 수년간의 추이를 보아야 합니다.
- 감가상각비를 무조건 좋은 것으로 보는 것: 감가상각비는 비현금성 비용이지만, 추후 시설 투자를 위해 반드시 필요한 비용임을 인지해야 합니다.
| 구분 | 당기순이익(NI) | 영업활동현금흐름(OCF) |
|---|---|---|
| 성격 | 회계적 수익 | 실제 현금 유입 |
| 특징 | 발생주의(외상 포함) | 현금주의(실제 입금) |
| 왜곡 가능성 | 회계 정책에 따라 변동 | 조작이 상대적으로 어려움 |
자주 묻는 질문
영업활동현금흐름이 당기순이익보다 작으면 위험한가요?
항상 위험한 것은 아니지만, 지속적으로 낮다면 외상 매출이 많거나 재고가 팔리지 않고 있다는 신호일 수 있어 주의 깊게 살펴봐야 합니다.
OCF는 어디서 확인할 수 있나요?
기업의 재무제표 중 ‘현금흐름표’의 가장 상단에 위치한 ‘영업활동으로 인한 현금흐름’ 항목에서 확인할 수 있습니다.
감가상각비를 왜 OCF 계산 시 다시 더하나요?
감가상각비는 회계상 비용으로 처리되어 이익을 줄이지만, 실제로는 현금이 밖으로 나가는 비용이 아니기 때문에 다시 더해주는 것입니다.
마이너스 OCF인 기업에 투자해도 될까요?
성장 초기 단계의 기업이라면 R&D나 마케팅 비용 지출로 일시적 마이너스일 수 있으나, 성숙기 기업이라면 재무 구조가 매우 취약하다는 신호일 수 있습니다.
핵심 요약
영업활동현금흐름(OCF)은 기업의 생존력을 결정짓는 본질적인 지표입니다. 장부상의 이익에 현혹되지 말고, 실제 기업이 얼마나 현금을 잘 벌어들이고 있는지 OCF를 통해 매 분기 점검하는 습관이 중요합니다. 본 콘텐츠는 정보 제공을 목적으로 하며, 투자 조언에 해당하지 않습니다.
관련 글: FCF(잉여현금흐름)란? 기업의 진짜 현금 창출 능력 확인법, 잉여현금흐름(FCF)이란? 기업의 진짜 현금 창출 능력 확인법
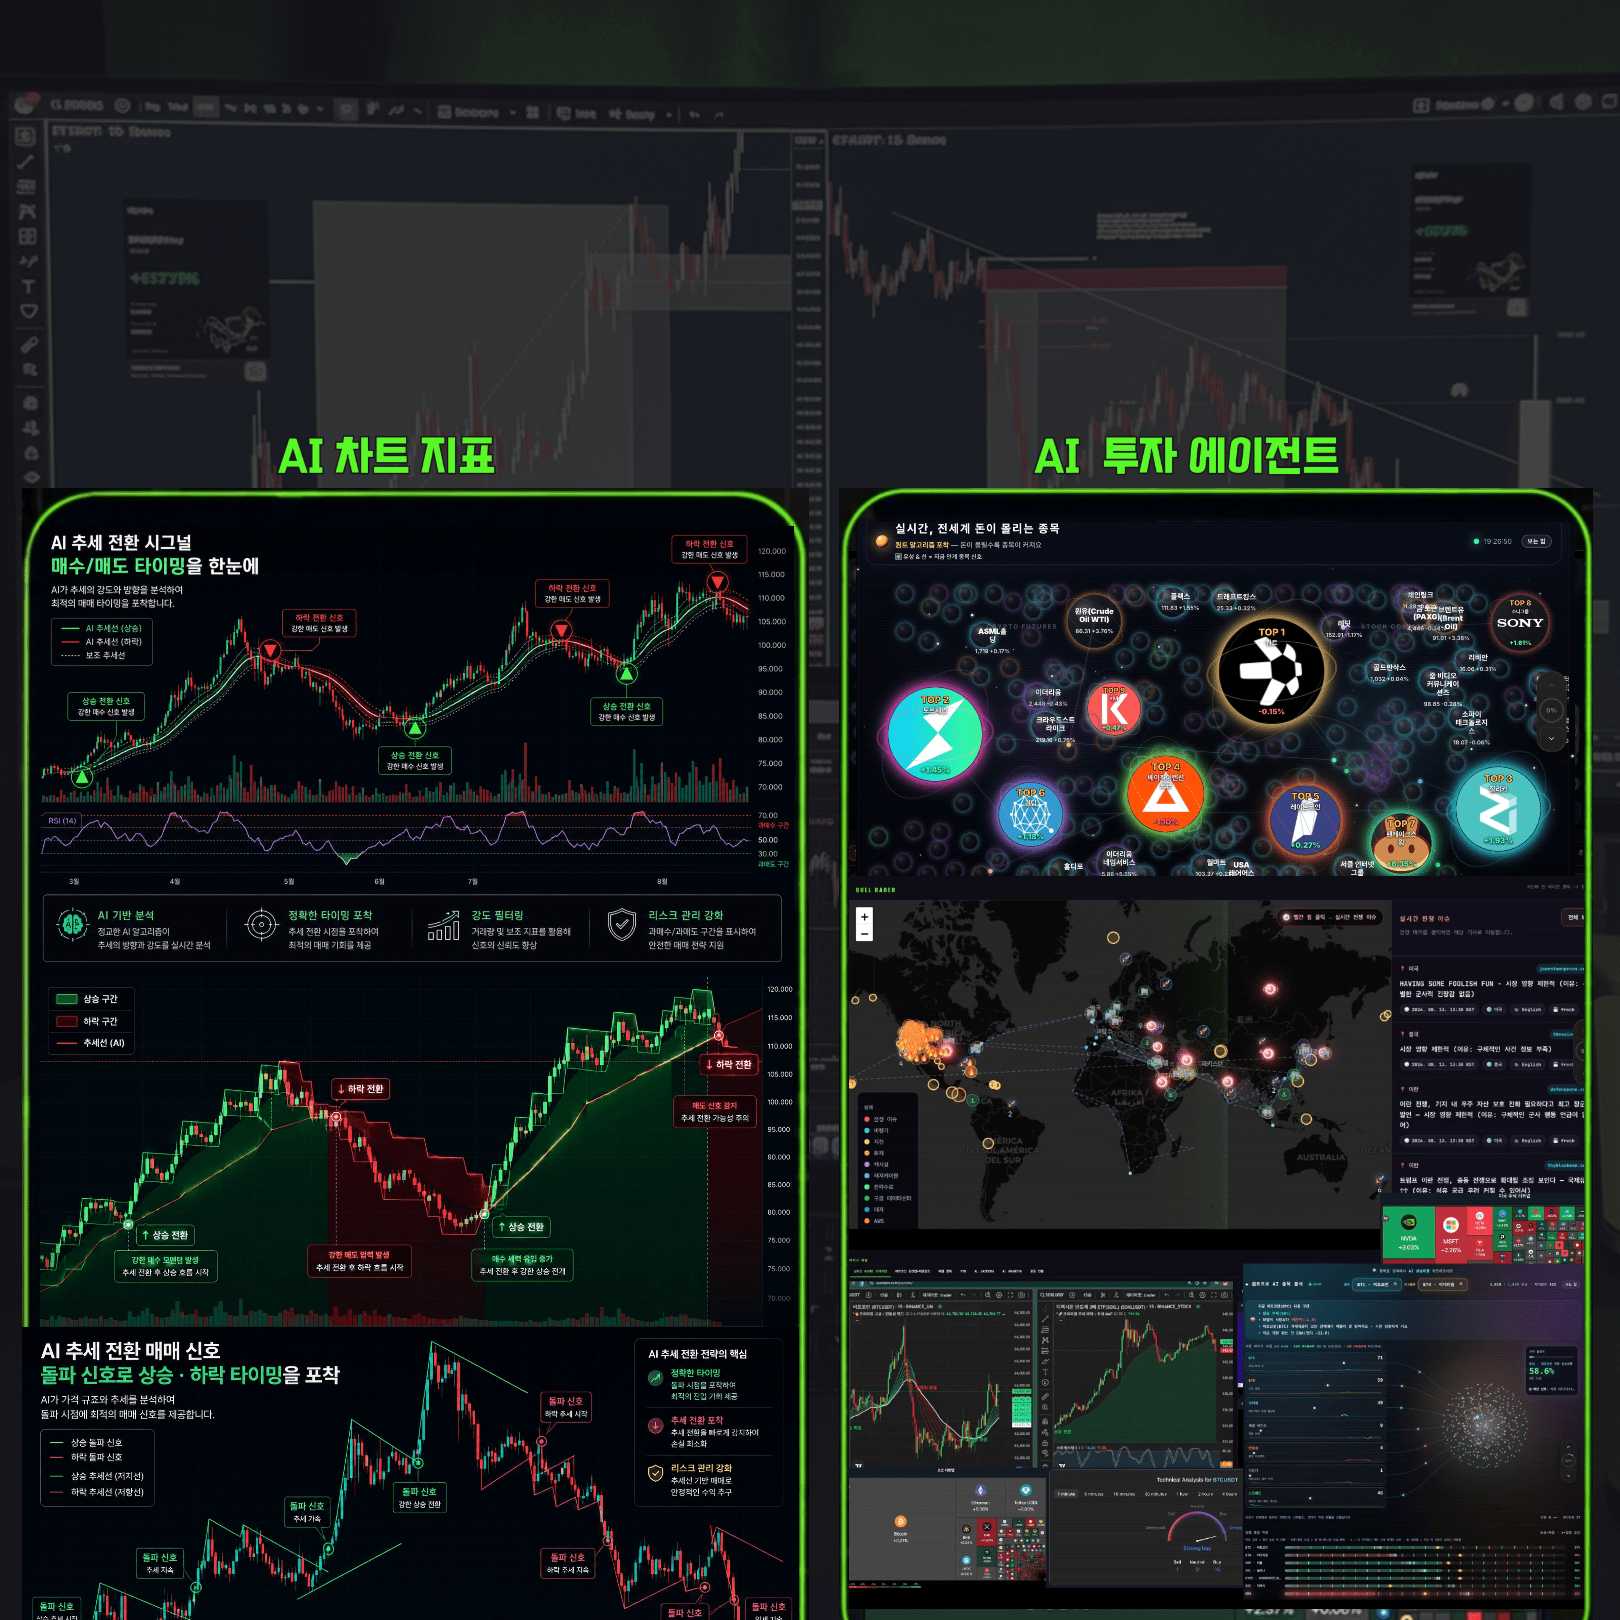
지금 시장, 퀀트 AI 시선은?
말로 설명하기 어려운 시장의 흐름, AI가 대신 읽어드립니다.
- AI 차트 자동 분석 및 추세 타이밍 제공
- 불레이더: 전쟁·경제 흐름 실시간 시각화
- 퀀트 알고리즘이 실시간으로 종목 포착
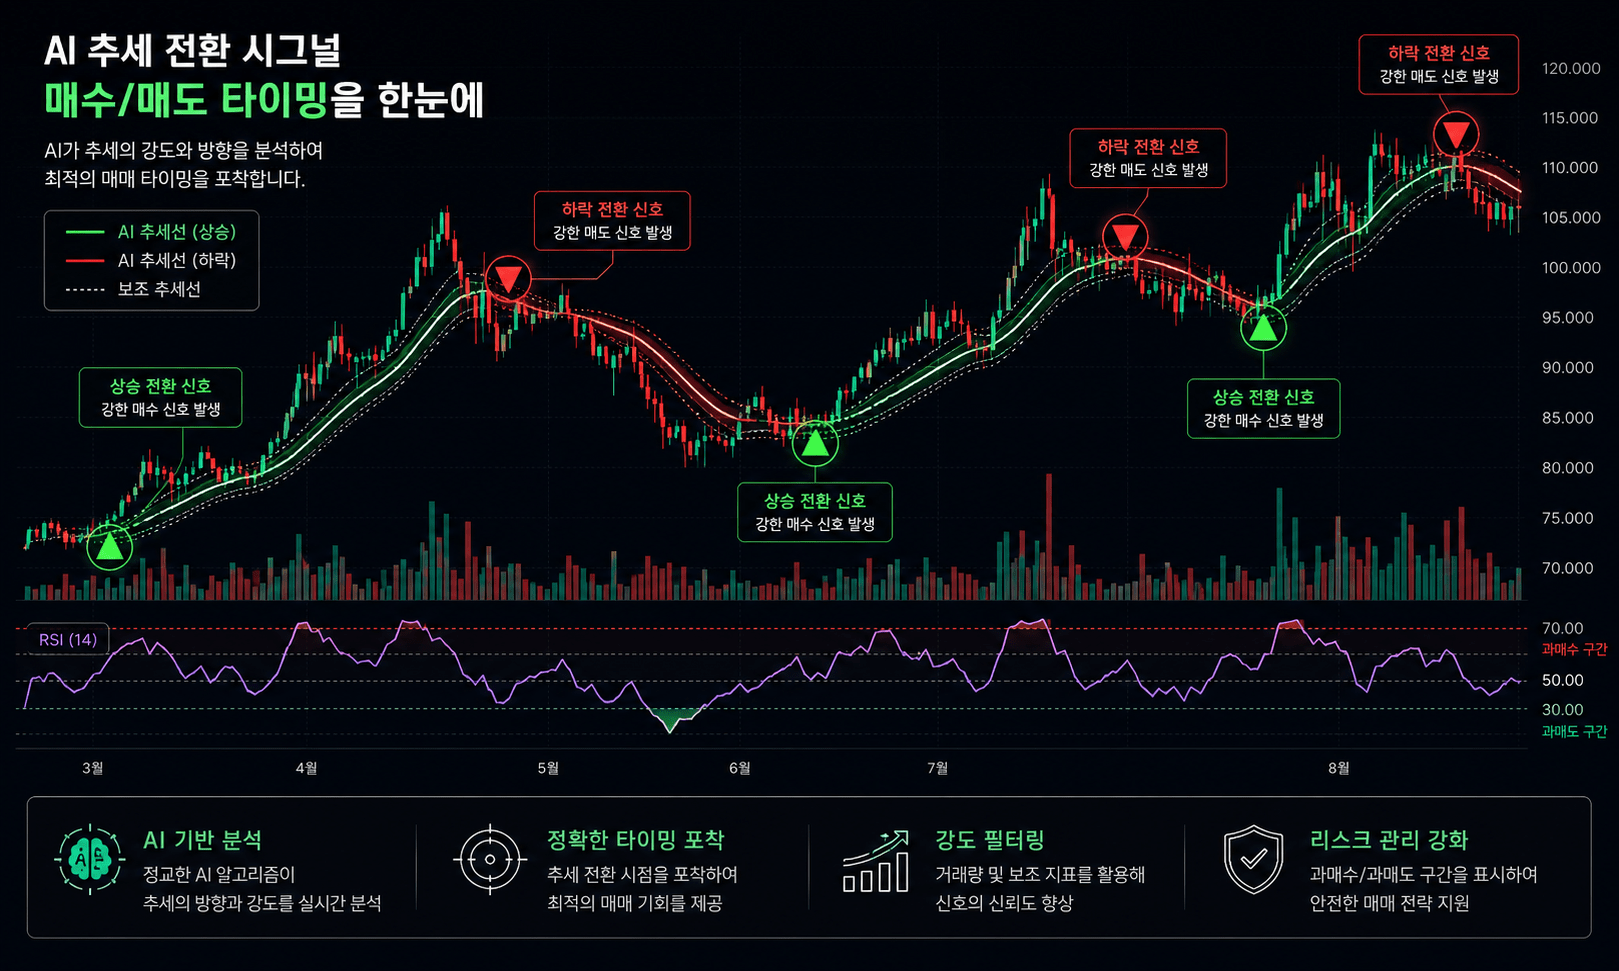
파동의 방향, 미리 확인
복잡한 차트, 방향만 딱 짚어주는 모델이 있다면 어떨까요?
- 상승 흐름과 하락 흐름을 빠르게 구분
- 진입을 고민할 구간인지 판단에 도움
- 초보자도 차트 흐름을 쉽게 이해 가능
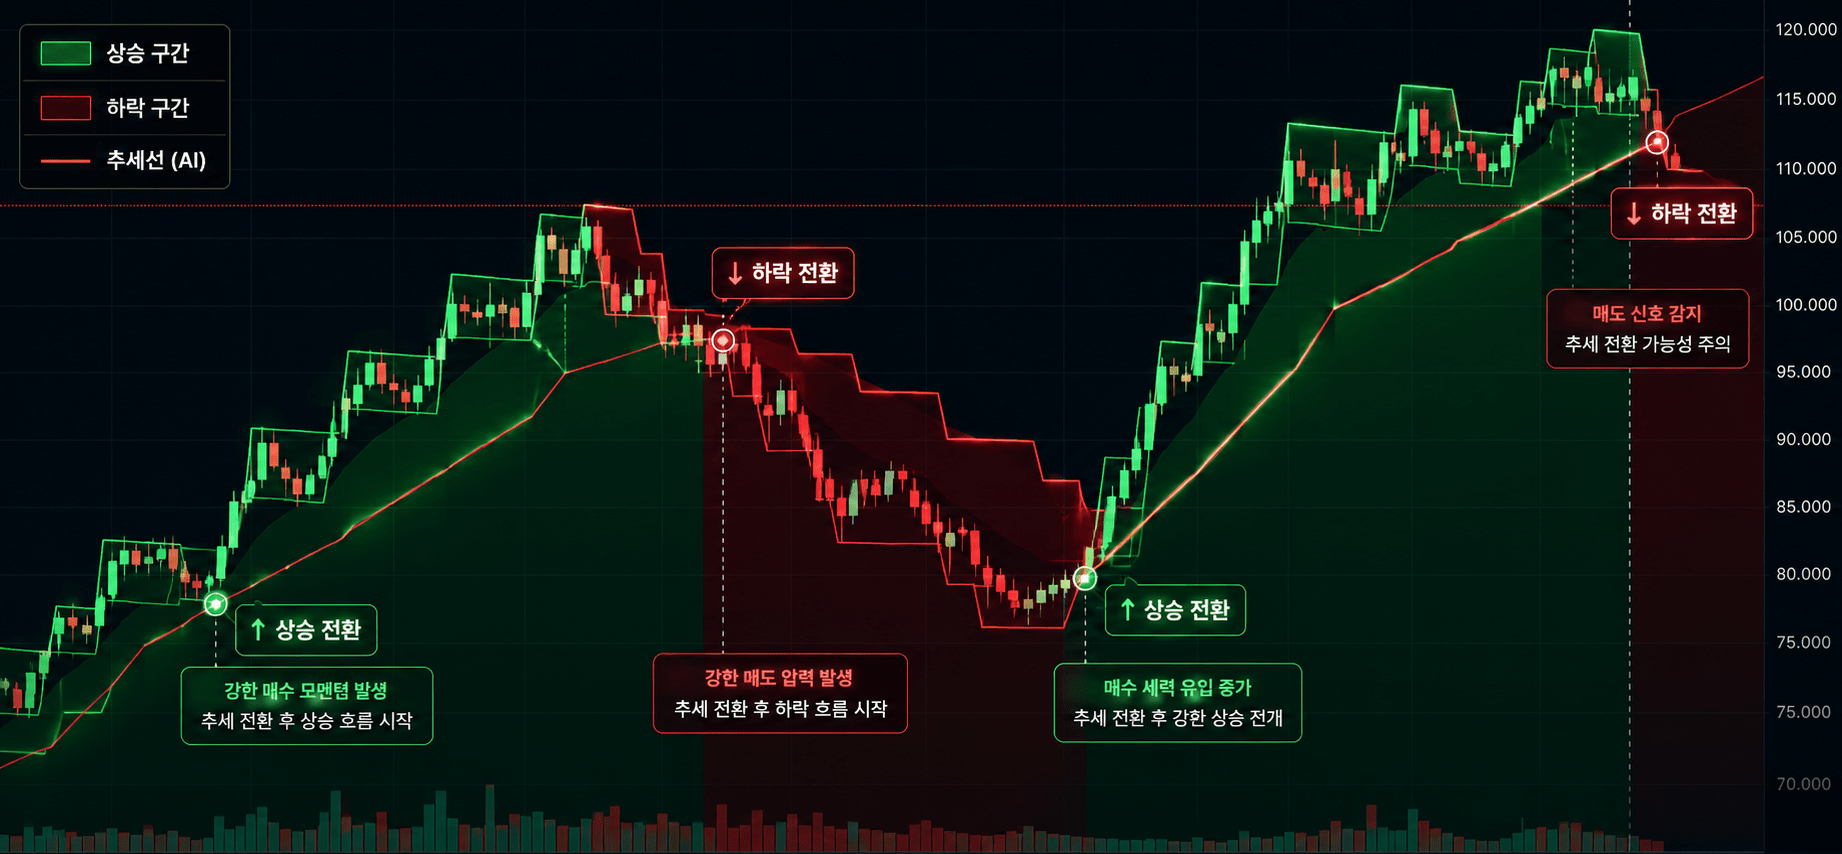
차트 속 승리 패턴, 있을까?
매번 비슷한 자리에서 강하게 튀는 흐름, 우연이 아닐 수도 있습니다.
- 힘이 붙는 구간을 더 쉽게 확인
- 방향이 바뀌는 자리 체크에 도움
- 실전 매매에 참고하기 좋은 구조
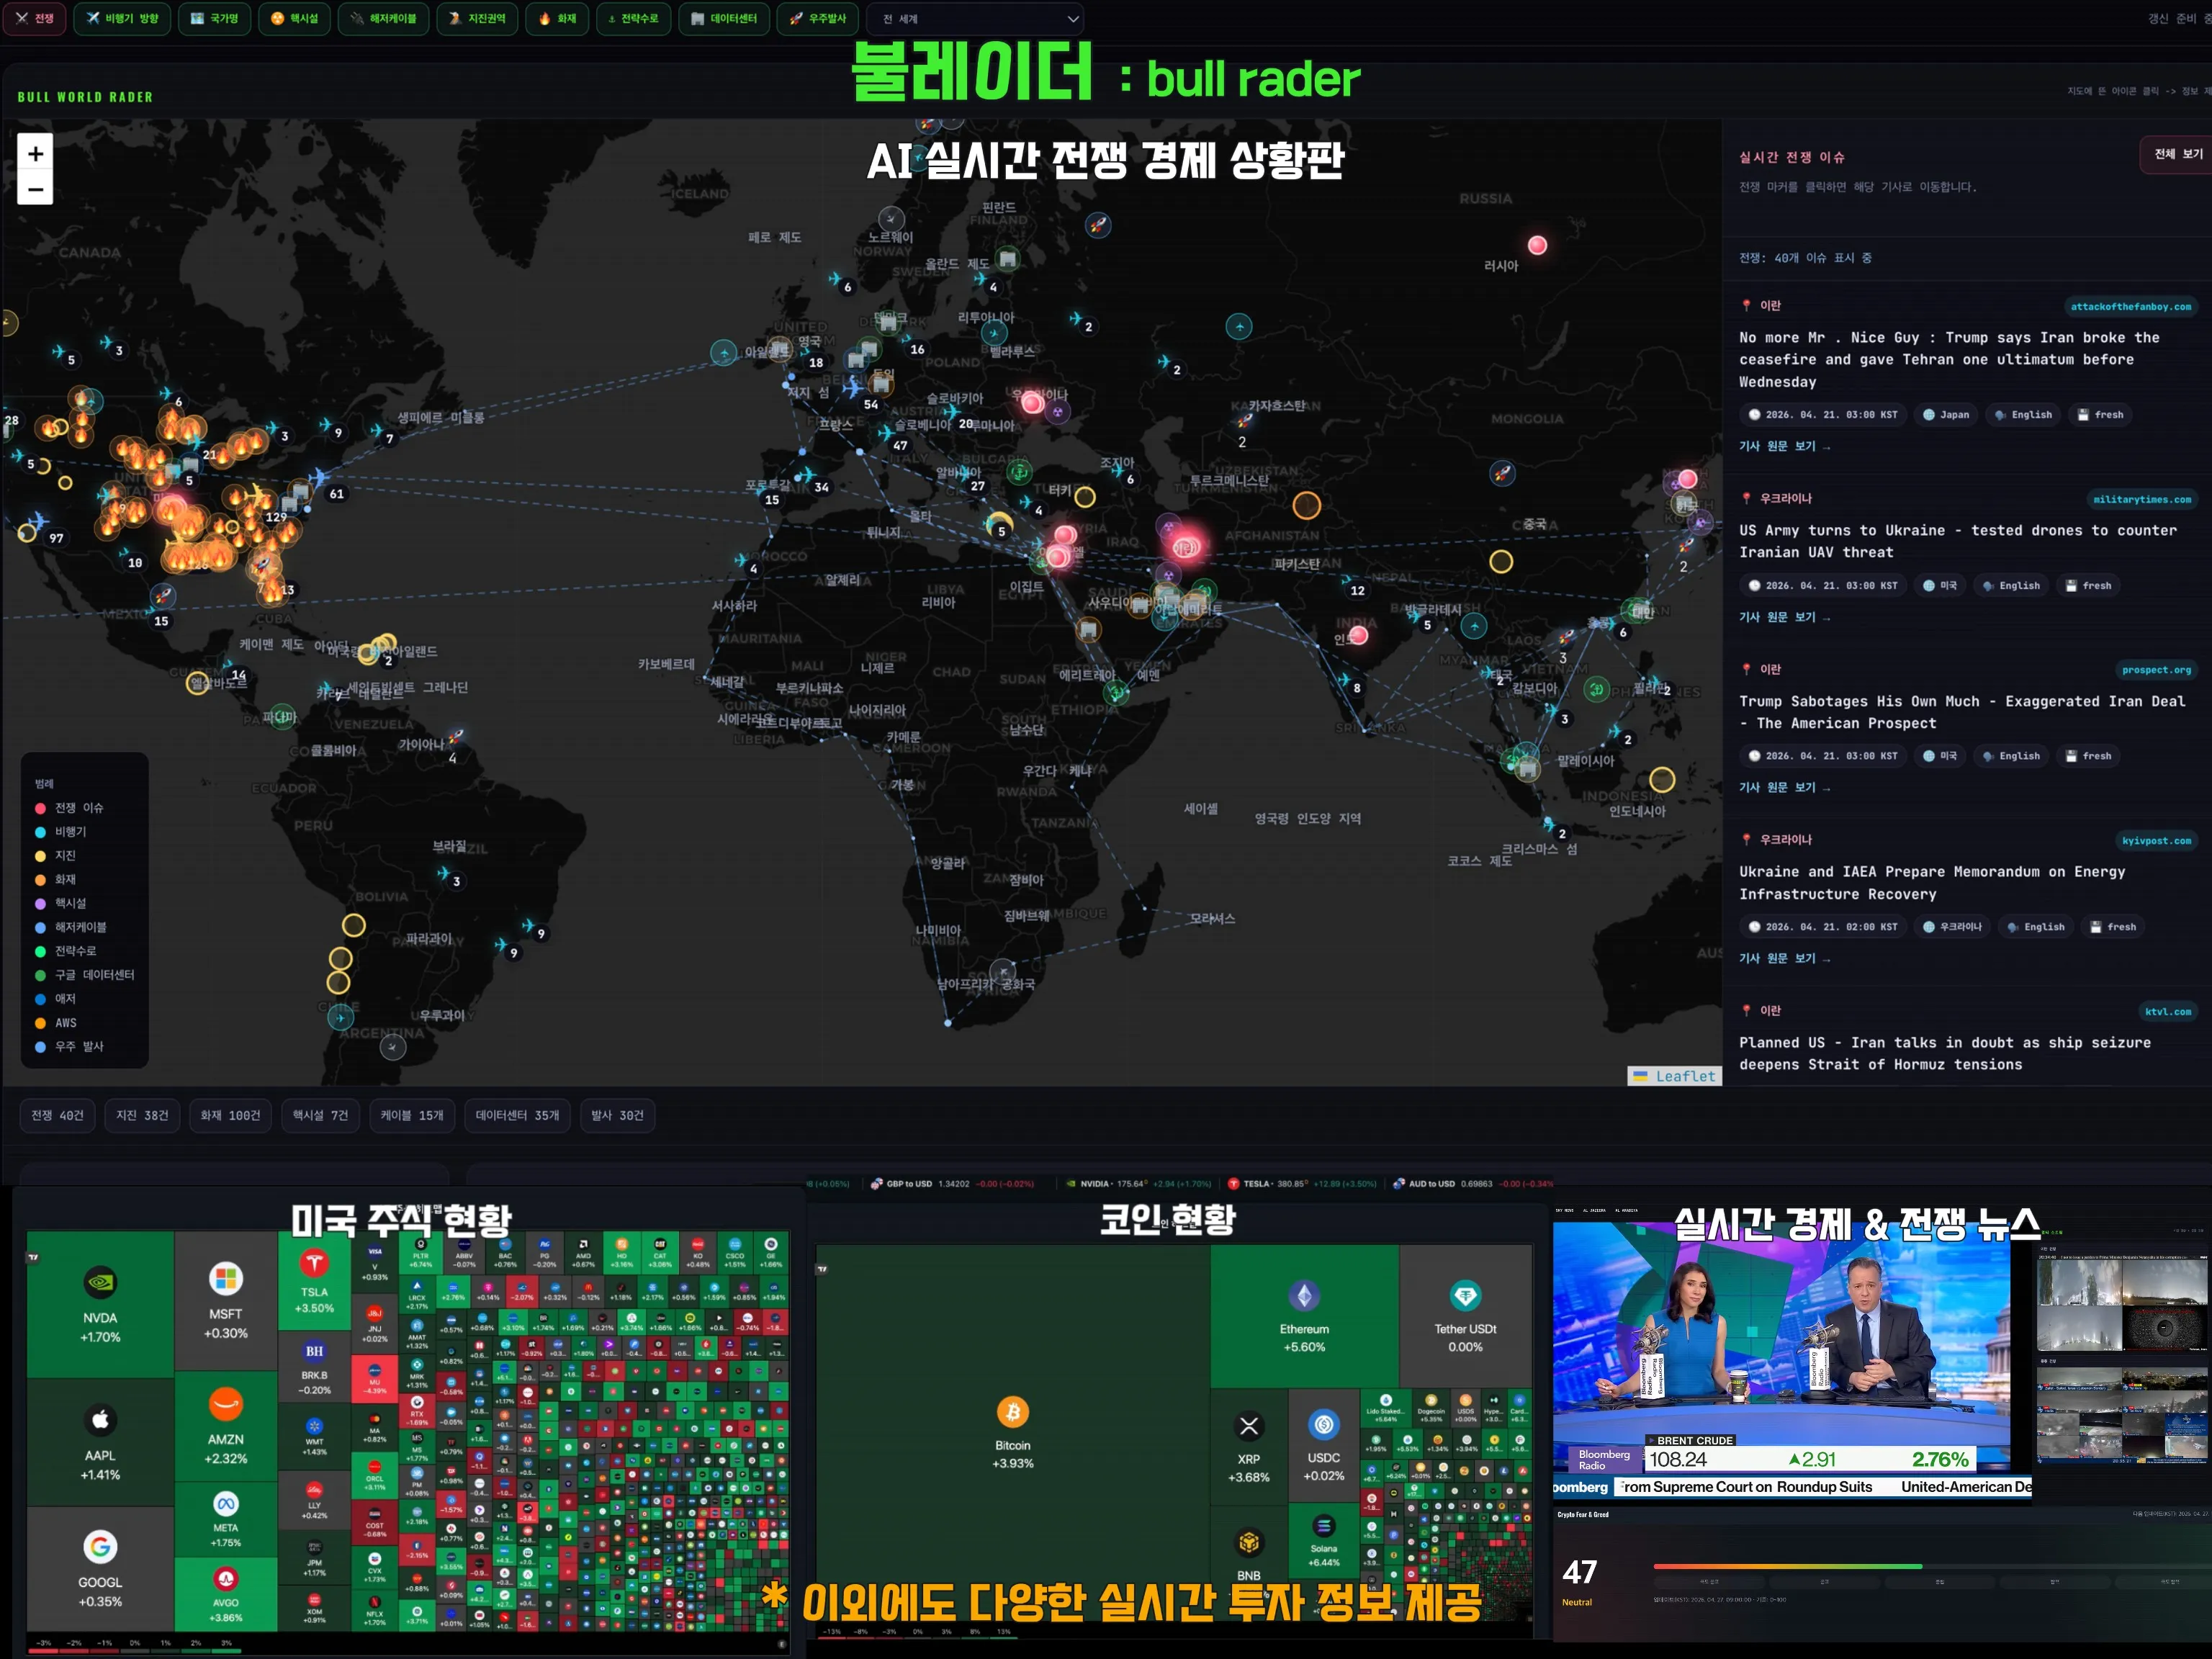
전 세계 시장, 한눈에 정리
전쟁, 금리, 원자재... 복잡한 변수들을 AI가 실시간으로 정리해드립니다.
- 글로벌 증시 흐름 실시간 확인
- 자산별 강세·약세 흐름 파악
- 전쟁에 따른 투자시장 변화


About the Author