장단기 금리차 역전이란 무엇인가
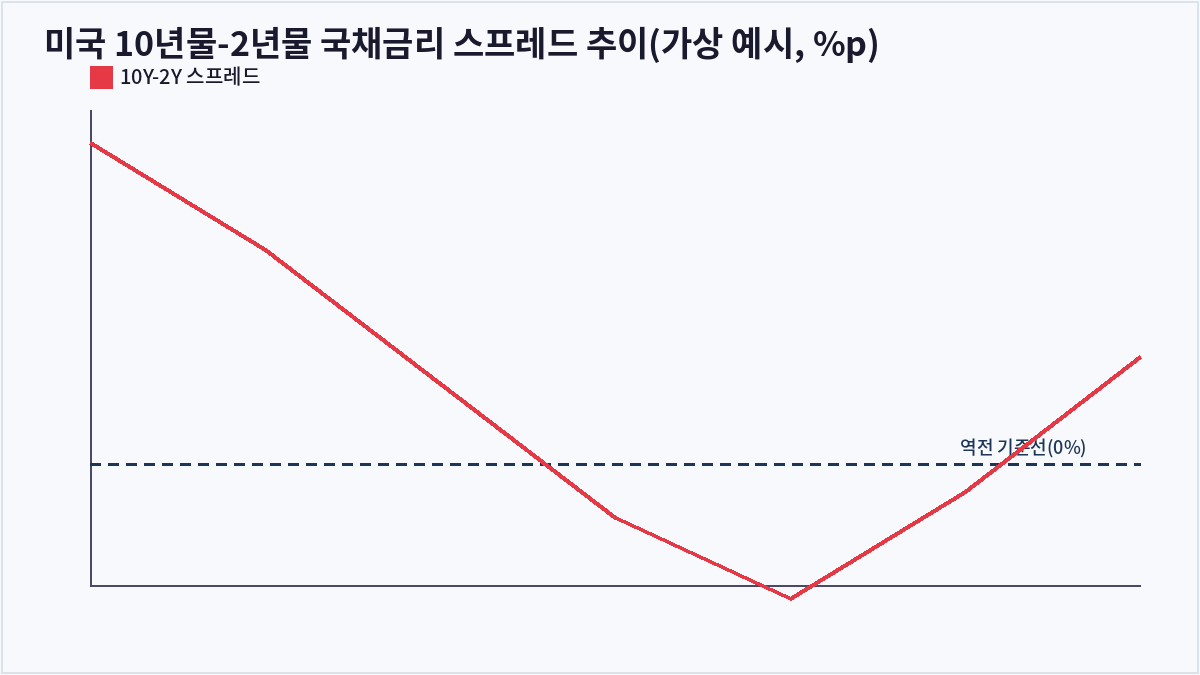
정상적인 채권시장에서는 만기가 길수록 불확실성이 커져 장기금리가 단기금리보다 높은 것이 일반적입니다. 그런데 중앙은행이 기준금리를 빠르게 올려 단기금리가 급등하거나, 투자자들이 향후 경기 둔화를 예상해 장기채로 자금이 몰리면서 장기금리가 오히려 낮아지는 ‘장단기 금리차 역전(Yield Curve Inversion)’ 현상이 나타날 수 있습니다. 가장 널리 인용되는 지표는 미국 10년물 국채금리에서 2년물 국채금리를 뺀 10Y-2Y 스프레드입니다.
왜 ‘R의 공포’ 신호로 불릴까
장단기 금리차 역전이 주목받는 이유는 과거 수십 년간 미국에서 경기침체(Recession, R) 직전에 반복적으로 관측됐기 때문입니다. 시장 참여자들이 향후 중앙은행이 경기 방어를 위해 금리를 인하할 것으로 예상하고 장기채를 미리 사들이면 장기금리가 낮아지는데, 이는 곧 시장이 스스로 향후 경기 둔화 가능성을 가격에 반영하고 있다는 신호로 해석됩니다. 다만 역전이 나타난 뒤 실제 침체까지는 통상 수개월에서 2년 가까이 시차가 있어 단기 매매 신호로 쓰기는 어렵습니다.
투자자가 참고할 때 주의할 점
금리 역전은 유용한 거시 신호이지만 만능 예측 도구는 아닙니다. 역전이 발생했다고 곧바로 증시가 급락하는 것은 아니며, 오히려 역전 해소(재정상화) 시점이 실제 침체·증시 조정과 더 가깝게 맞물리는 경우도 관찰됩니다. 따라서 금리차 하나만으로 매매 타이밍을 판단하기보다는 고용지표, 소비지표 등 다른 경기 지표와 함께 종합적으로 해석하는 것이 바람직합니다.
| 구분 | 정상 금리커브 | 역전된 금리커브 |
|---|---|---|
| 장단기 금리 관계 | 장기금리 > 단기금리 | 단기금리 > 장기금리 |
| 시장이 반영하는 기대 | 완만한 성장·물가 지속 | 향후 경기둔화·금리인하 기대 |
| 대표 스프레드 부호 | 양(+) | 음(-) |
| 역사적 해석 | 경기 확장 국면과 흔히 동반 | 경기침체 선행 신호로 주목 |
자주 묻는 질문
금리 역전이 발생하면 바로 주식을 팔아야 하나요?
역전 발생 이후 실제 경기침체까지는 평균적으로 상당한 시차가 있고, 그 사이 증시가 추가 상승하는 경우도 많았습니다. 역전 자체보다 이후 고용·소비 등 실물지표의 둔화 여부를 함께 확인하는 것이 중요합니다.
왜 10년물-2년물 스프레드를 가장 많이 참고하나요?
10년물은 장기 성장·인플레이션 기대를, 2년물은 향후 1~2년의 기준금리 경로 기대를 잘 반영해 두 지표의 차이가 통화정책과 경기 기대를 동시에 보여주는 대표적인 조합으로 널리 활용되기 때문입니다.
금리 역전이 해소되면 안전하다는 뜻인가요?
오히려 역전이 풀리고 스프레드가 다시 플러스로 전환되는 ‘재정상화’ 시점이 실제 침체 진입 시점과 가깝게 나타난 사례가 많아, 역전 해소를 안심 신호로 받아들이기보다는 다른 지표와 함께 주의 깊게 살펴야 합니다.
한국 국고채에도 장단기 금리차 역전이 나타나나요?
네, 한국 국고채 3년물·10년물 스프레드도 통화정책 기대와 경기 전망에 따라 축소되거나 역전되는 흐름을 보일 수 있으며, 미국 국채 커브와 함께 비교해 국내외 거시 상황을 가늠하는 참고 지표로 활용됩니다.
핵심 요약
장단기 금리차 역전은 단기금리가 장기금리보다 높아지는 현상으로, 시장이 향후 경기둔화와 금리인하를 미리 반영하는 신호로 해석되어 ‘R의 공포’로 불립니다. 다만 역전과 실제 침체 사이에는 시차가 크고 예외도 있어 다른 경기지표와 함께 종합적으로 판단해야 합니다. 본 콘텐츠는 정보 제공을 목적으로 하며, 투자 조언에 해당하지 않습니다.
지금 시장, 퀀트 AI 시선은?
말로 설명하기 어려운 시장의 흐름, AI가 대신 읽어드립니다.
- AI 차트 자동 분석 및 추세 타이밍 제공
- 불레이더: 전쟁·경제 흐름 실시간 시각화
- 퀀트 알고리즘이 실시간으로 종목 포착
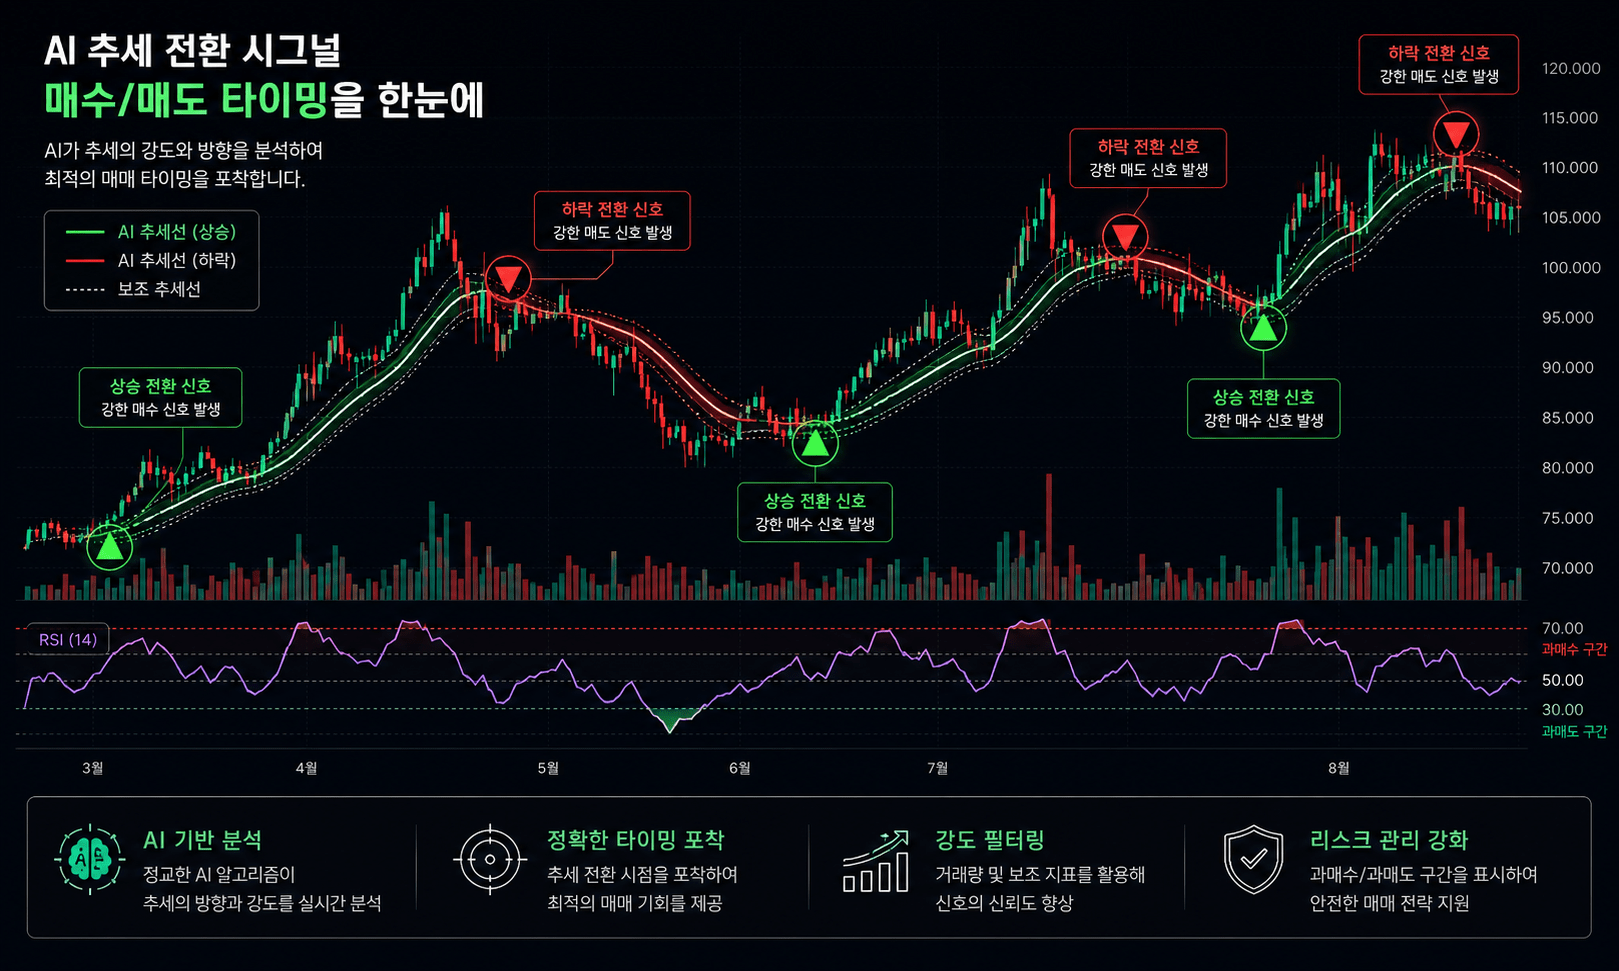
파동의 방향, 미리 확인
복잡한 차트, 방향만 딱 짚어주는 모델이 있다면 어떨까요?
- 상승 흐름과 하락 흐름을 빠르게 구분
- 진입을 고민할 구간인지 판단에 도움
- 초보자도 차트 흐름을 쉽게 이해 가능
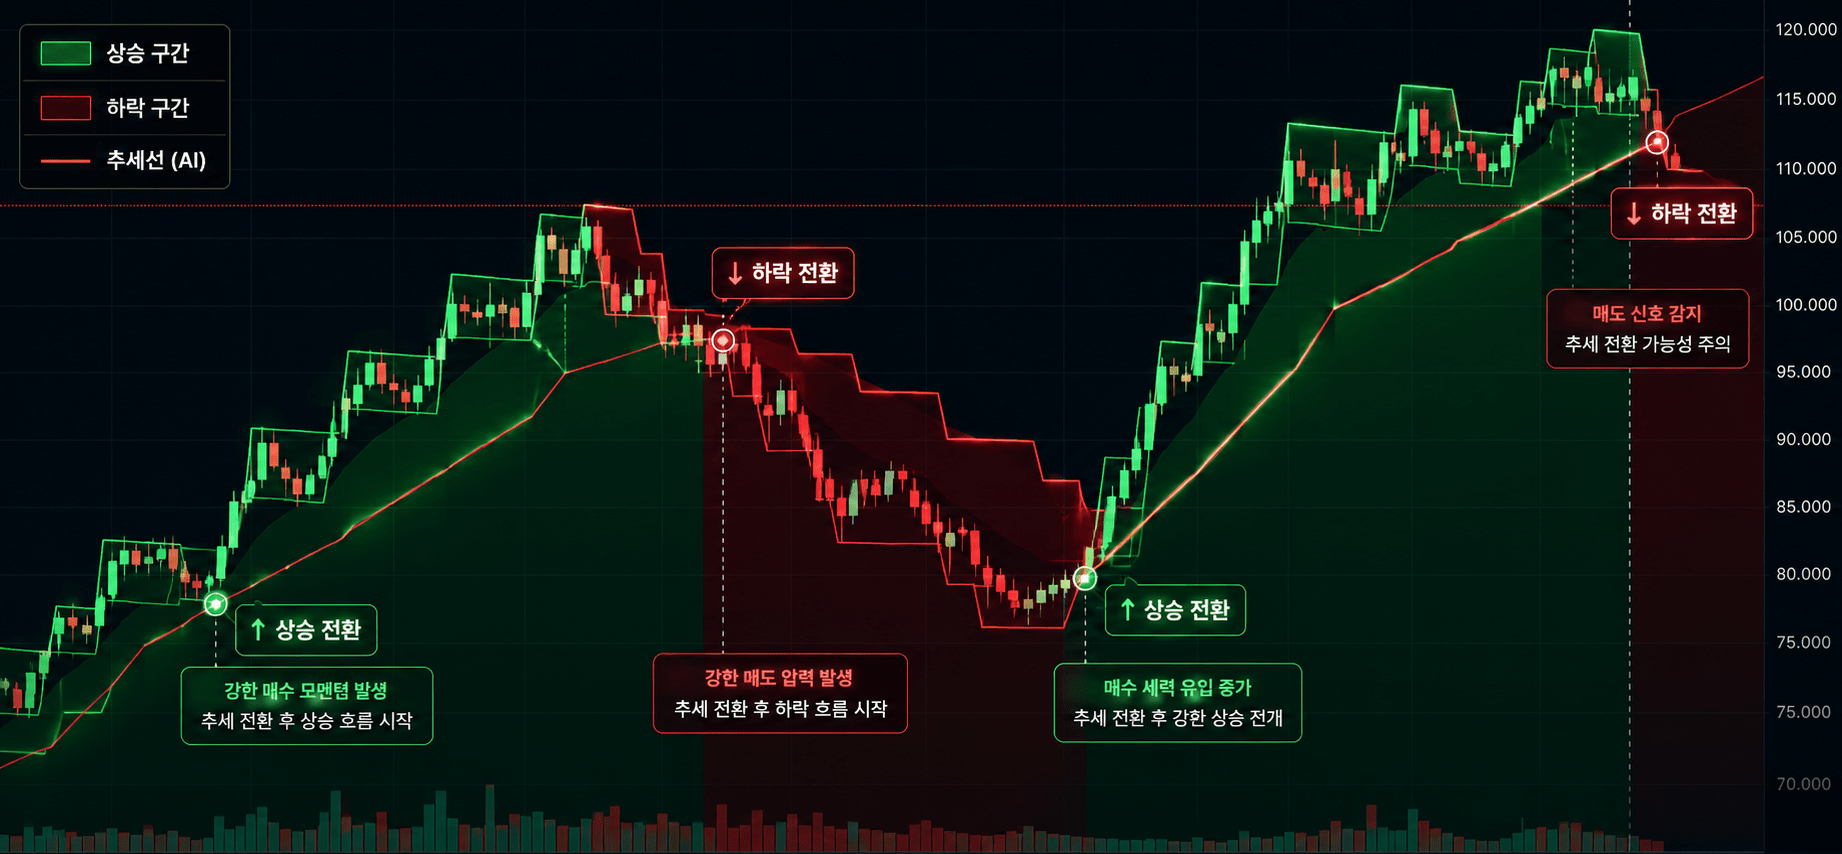
차트 속 승리 패턴, 있을까?
매번 비슷한 자리에서 강하게 튀는 흐름, 우연이 아닐 수도 있습니다.
- 힘이 붙는 구간을 더 쉽게 확인
- 방향이 바뀌는 자리 체크에 도움
- 실전 매매에 참고하기 좋은 구조
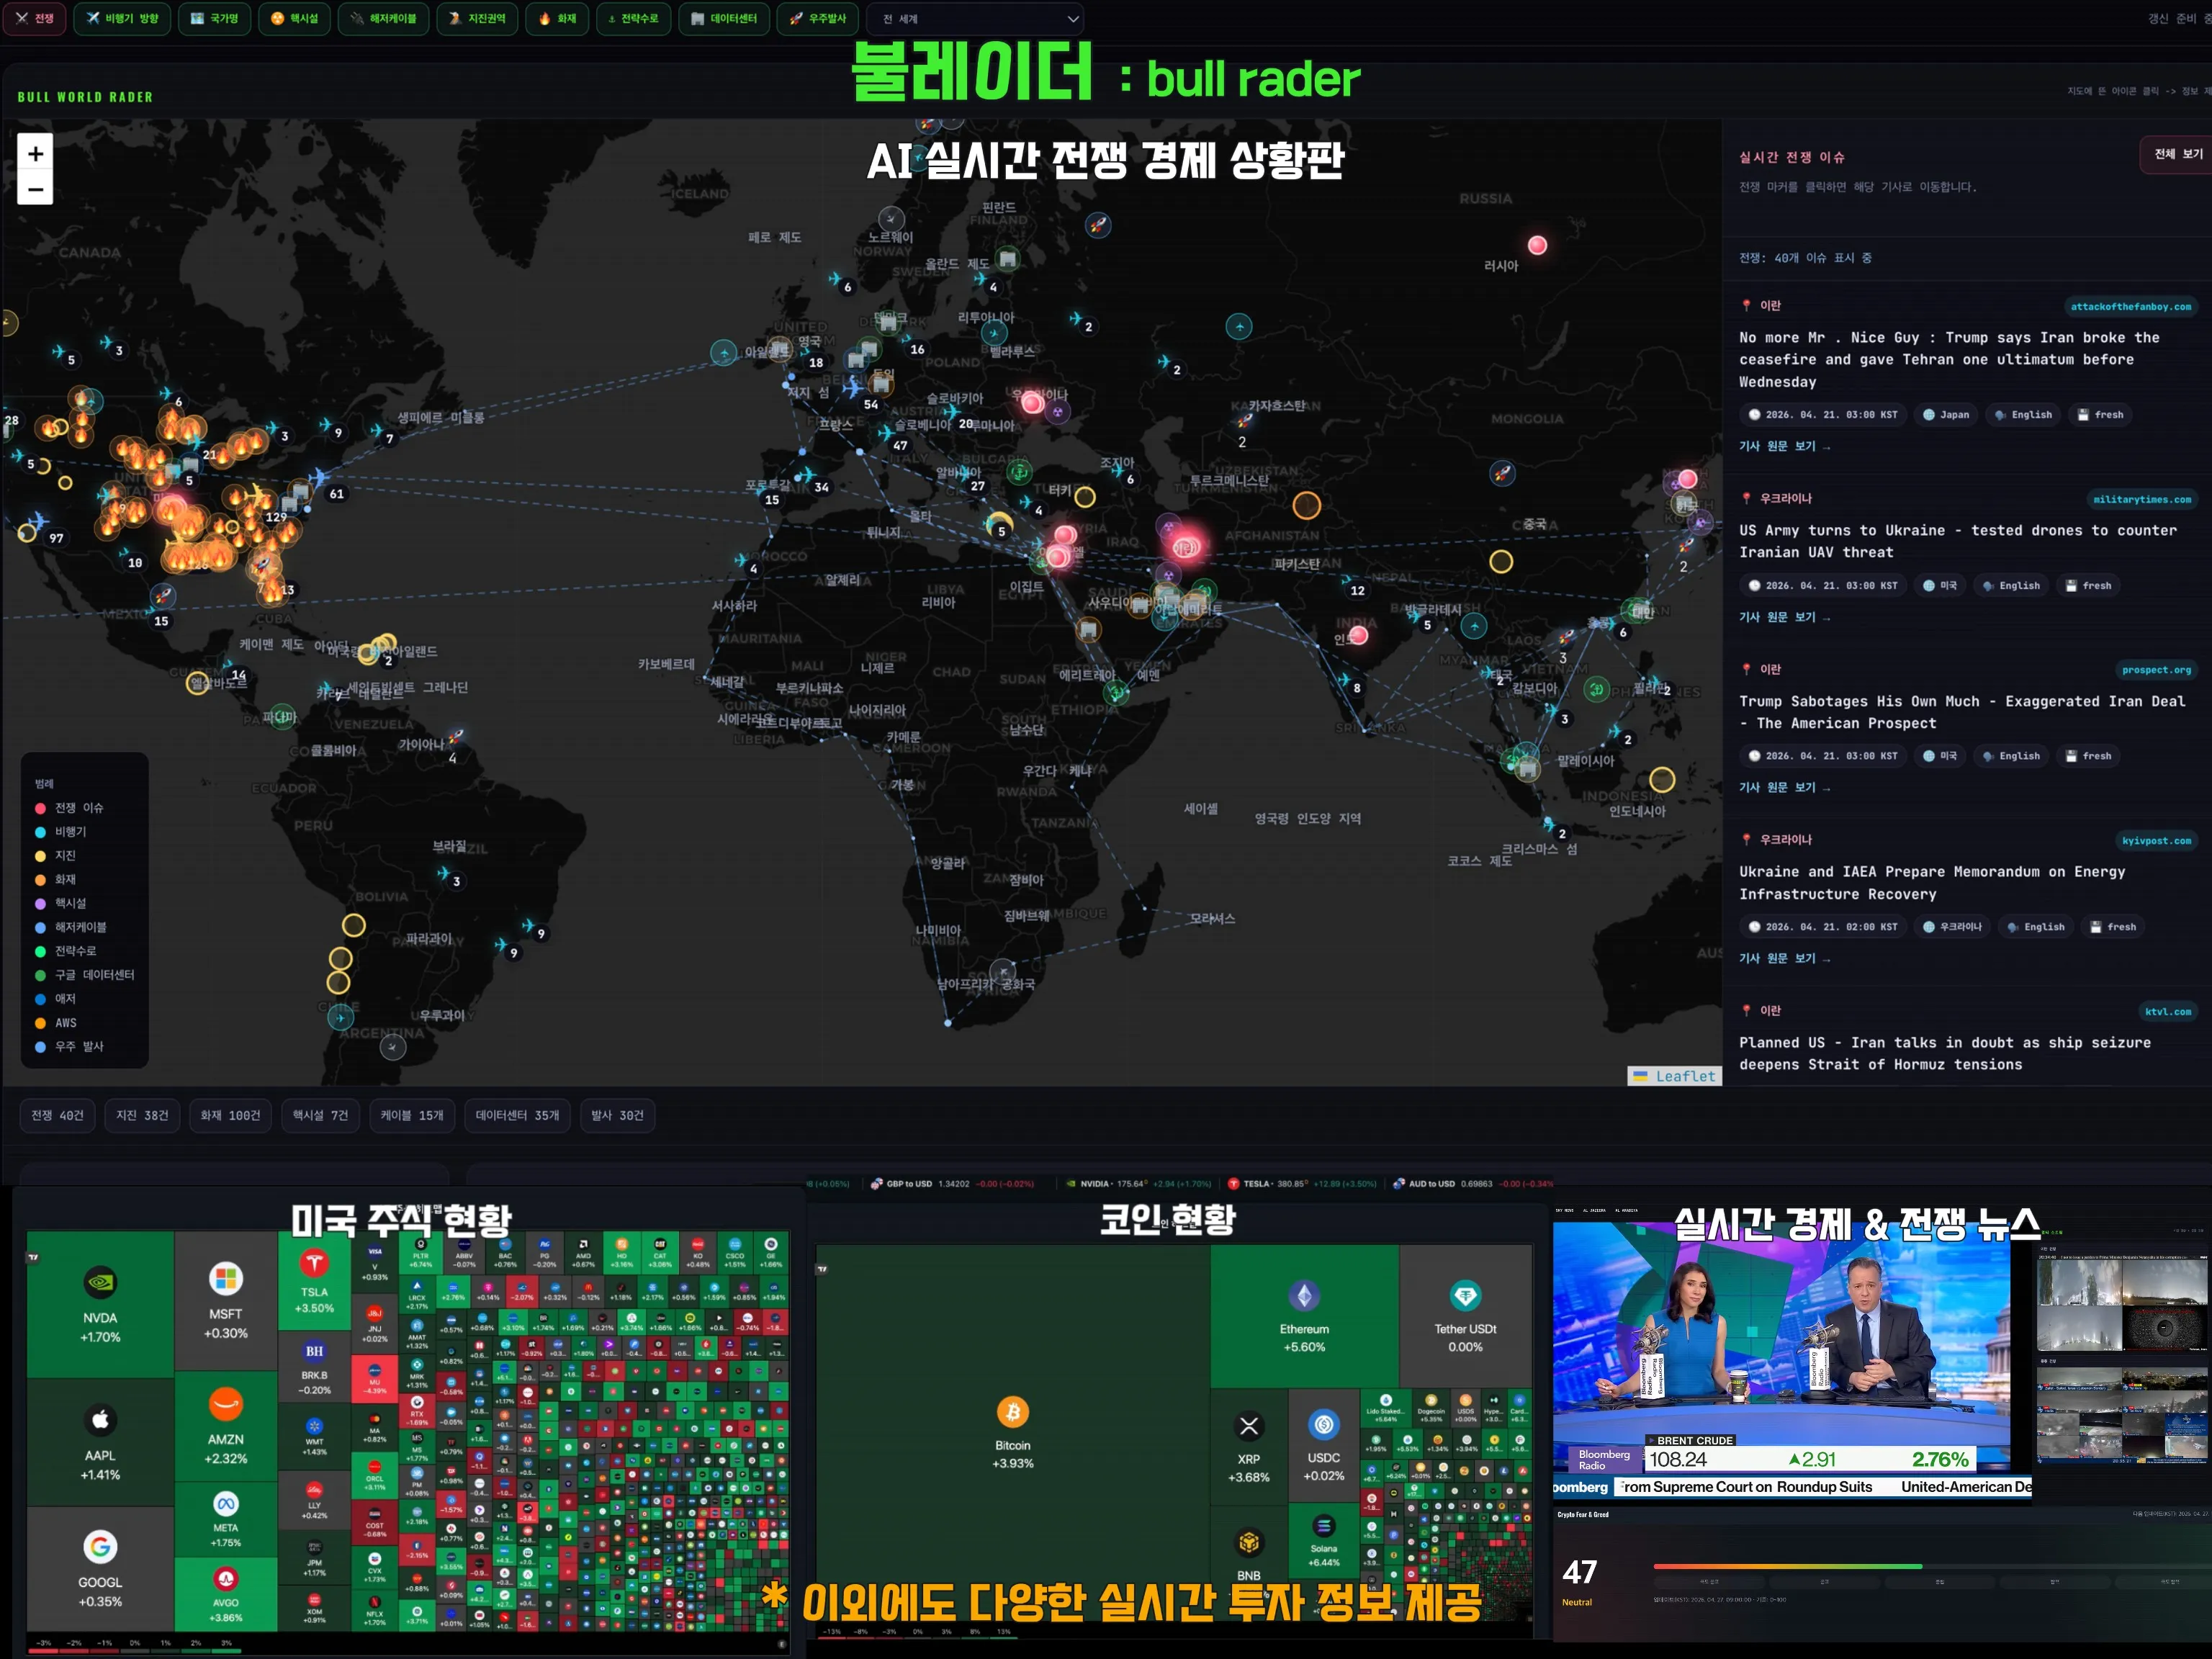
전 세계 시장, 한눈에 정리
전쟁, 금리, 원자재... 복잡한 변수들을 AI가 실시간으로 정리해드립니다.
- 글로벌 증시 흐름 실시간 확인
- 자산별 강세·약세 흐름 파악
- 전쟁에 따른 투자시장 변화


About the Author