장단기 금리차 역전이란
정상적인 채권시장에서는 만기가 긴 채권일수록 금리가 높습니다. 그런데 미국 10년물 국채금리가 2년물 국채금리보다 낮아지는 현상을 ‘장단기 금리차 역전’이라 부르며, 이는 단기적으로는 긴축적 통화정책을, 장기적으로는 경기 둔화에 대한 시장의 우려를 반영합니다.
과거 역전 사례와 경기침체의 관계
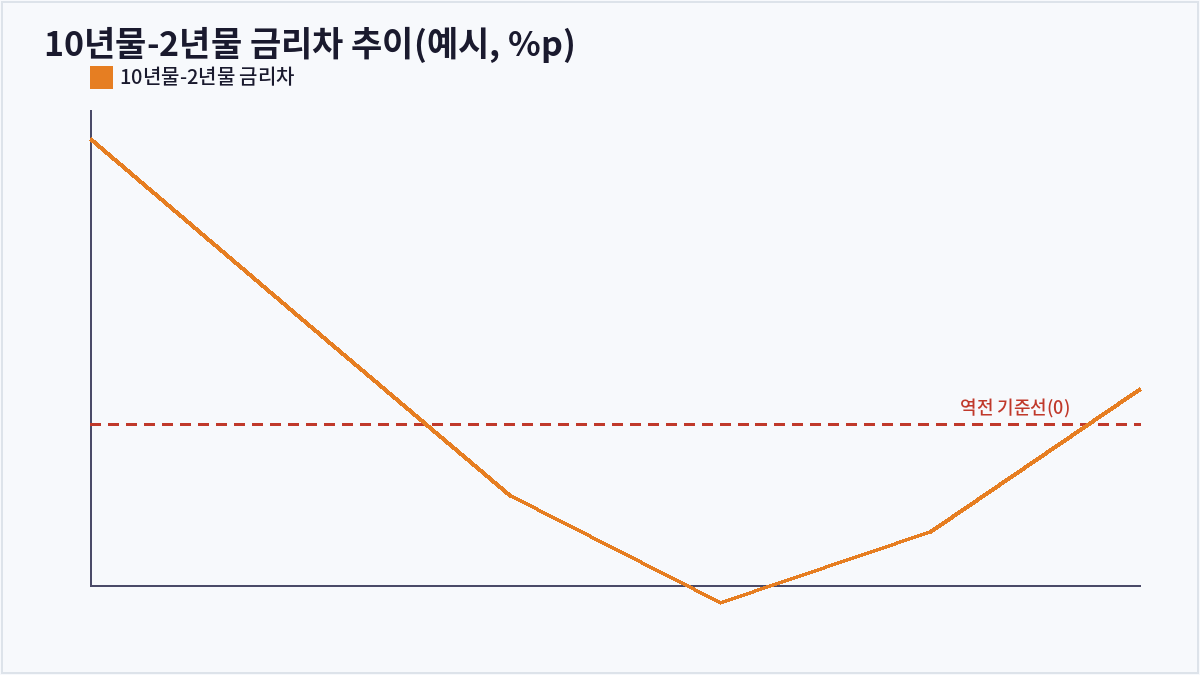
1978년 이후 미국에서 발생한 장단기 금리차 역전은 예외 없이 이후 수개월에서 2년 사이 경기침체로 이어졌습니다. 다만 역전이 시작된 시점과 실제 침체가 시작된 시점 사이에는 평균 12~18개월의 시차가 있어, 역전 즉시 증시가 급락하지는 않았다는 점이 특징입니다.
진짜 신호는 역전이 아니라 ‘재정상화’
흥미롭게도 다수의 과거 사례를 보면 금리차가 역전된 상태보다, 역전이 풀리며 다시 정상화(단기금리가 장기금리보다 낮아지는 시점)되는 국면에서 증시 변동성이 확대되고 경기침체가 본격화되는 경우가 많았습니다. 이는 연준이 경기 둔화에 대응해 금리 인하를 시작하는 시점과 맞물리기 때문입니다.
투자자가 참고할 실전 시사점
금리차 역전 자체를 당장의 매도 신호로 쓰기보다, 역전 지속 기간과 재정상화 시점의 고용·소비 지표 흐름을 함께 확인하며 경기 사이클 후반부에 대한 리스크 관리를 서서히 준비하는 참고 지표로 활용하는 것이 합리적입니다.
| 국면 | 금리차 | 시장 해석 |
|---|---|---|
| 정상 | 플러스(장기>단기) | 통상적인 경기 상황 |
| 역전 | 마이너스(장기<단기) | 긴축, 경기 둔화 우려 반영 |
| 재정상화 | 역전에서 플러스로 복귀 | 경기침체 본격화 위험 구간 |
자주 묻는 질문
10년-2년 금리차만 보면 되나요?
가장 널리 쓰이는 조합이지만, 3개월물과 10년물 금리차 등 다른 만기 조합도 함께 참고하는 경우가 많으며, 연준 리서치에서는 3개월-10년 조합의 예측력이 더 높다는 연구 결과도 있습니다.
금리차 역전이 항상 정확히 맞나요?
과거 사례에서는 예측력이 높았지만 100% 확실한 지표는 아니며, 역전 이후 침체까지의 시차가 매번 달라 정확한 타이밍을 예측하는 용도로는 한계가 있습니다.
한국에도 비슷한 지표가 있나요?
한국 국고채 10년물과 3년물의 금리차도 유사한 방식으로 경기 국면을 판단하는 참고 지표로 활용되지만, 미국 국채만큼 오랜 검증 데이터가 쌓여 있지는 않습니다.
역전 상태에서는 주식을 팔아야 하나요?
역전 시작과 실제 침체 사이에는 통상 1년 이상의 시차가 있고 그 사이 증시가 오히려 상승하는 경우도 많아, 역전만으로 즉각 매도를 결정하기보다 다른 지표와 함께 리스크 관리 계획을 세우는 것이 바람직합니다.
핵심 요약
장단기 금리차 역전은 역사적으로 경기침체를 선행 예고해온 신호이지만, 역전 자체보다 역전이 해소되는 재정상화 국면에서 오히려 시장 변동성이 커지는 경향이 있었습니다. 장기 시차를 감안해 다른 경기 지표와 함께 참고하는 것이 바람직합니다.
지금 시장, 퀀트 AI 시선은?
말로 설명하기 어려운 시장의 흐름, AI가 대신 읽어드립니다.
- AI 차트 자동 분석 및 추세 타이밍 제공
- 불레이더: 전쟁·경제 흐름 실시간 시각화
- 퀀트 알고리즘이 실시간으로 종목 포착
파동의 방향, 미리 확인
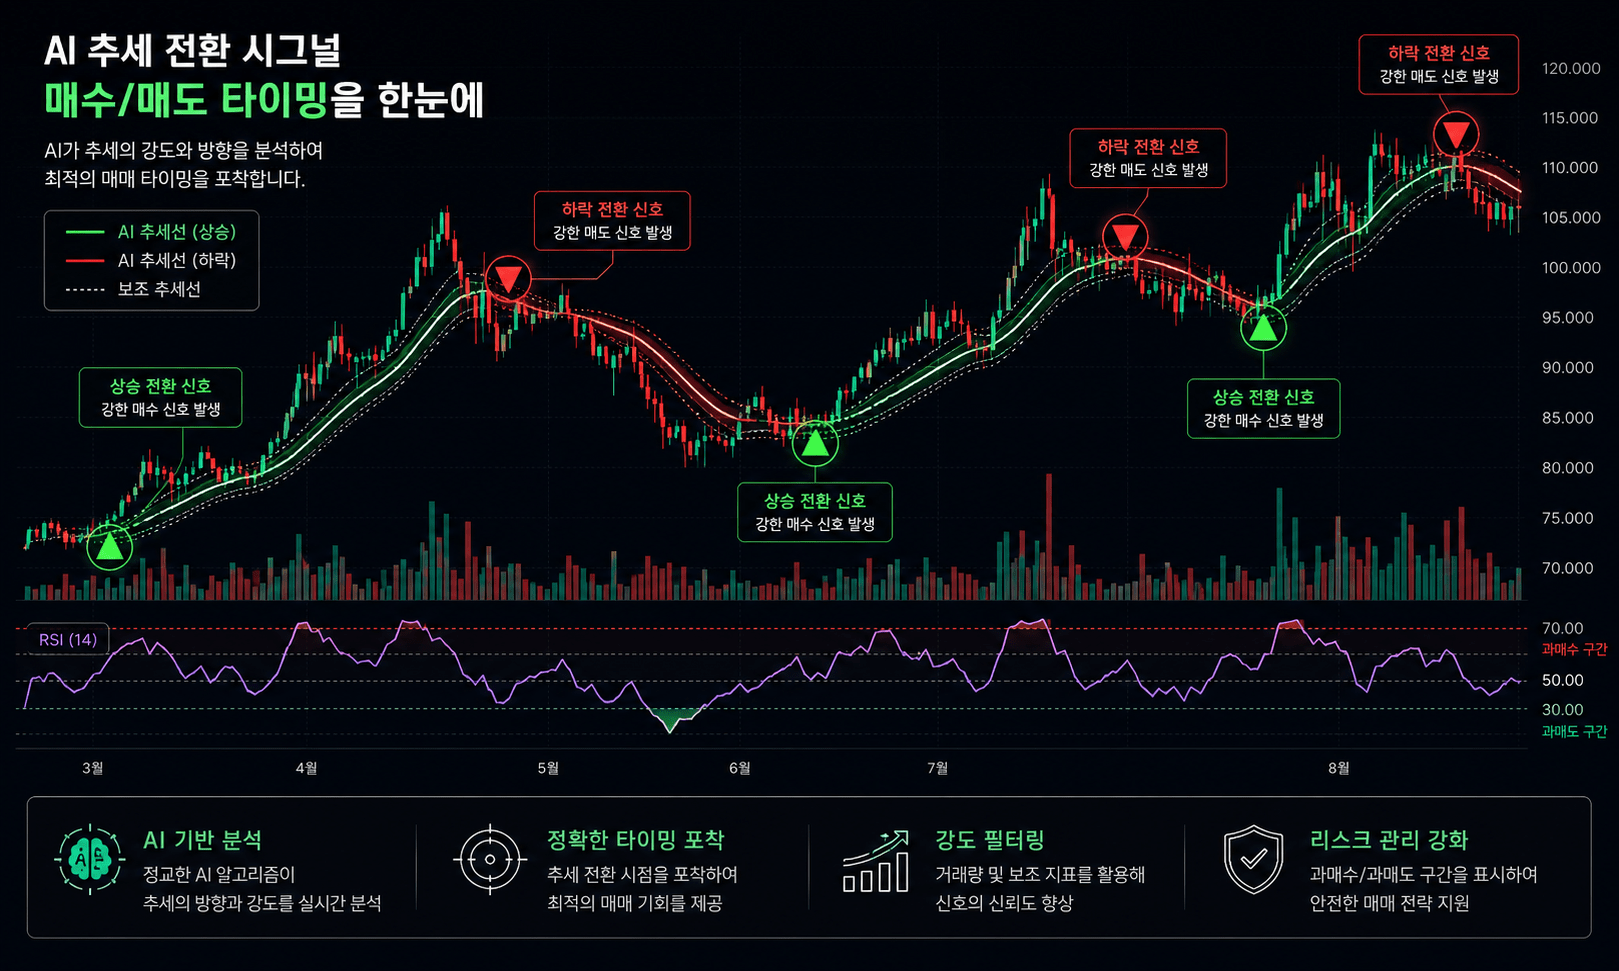
복잡한 차트, 방향만 딱 짚어주는 모델이 있다면 어떨까요?
- 상승 흐름과 하락 흐름을 빠르게 구분
- 진입을 고민할 구간인지 판단에 도움
- 초보자도 차트 흐름을 쉽게 이해 가능
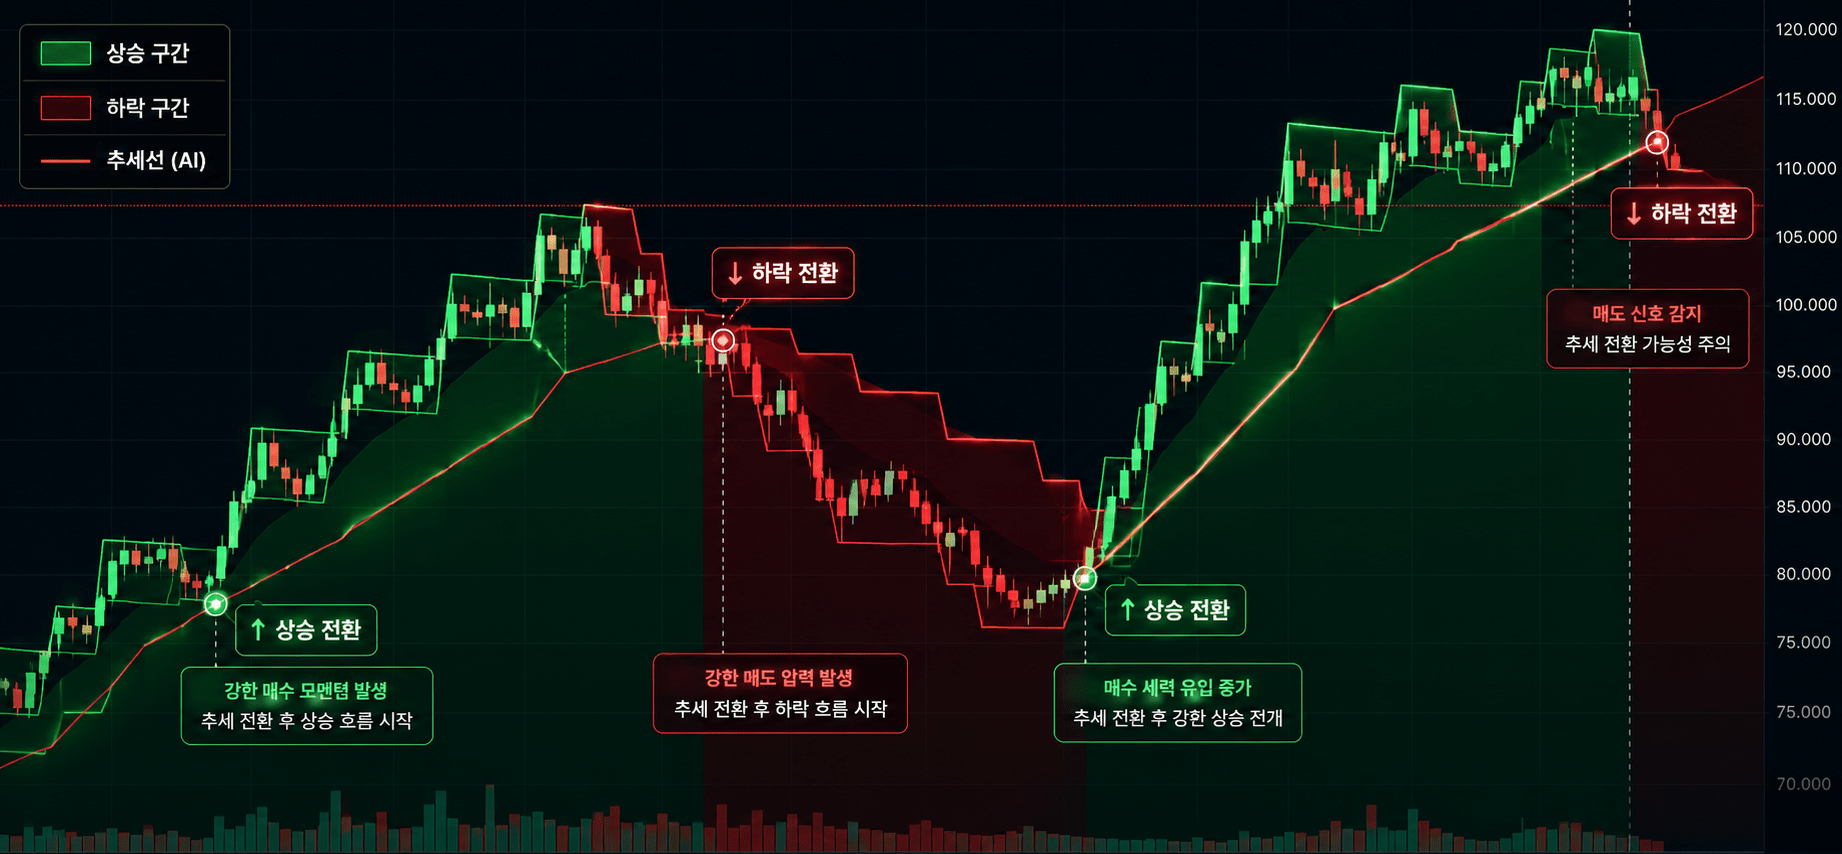
차트 속 승리 패턴, 있을까?
매번 비슷한 자리에서 강하게 튀는 흐름, 우연이 아닐 수도 있습니다.
- 힘이 붙는 구간을 더 쉽게 확인
- 방향이 바뀌는 자리 체크에 도움
- 실전 매매에 참고하기 좋은 구조
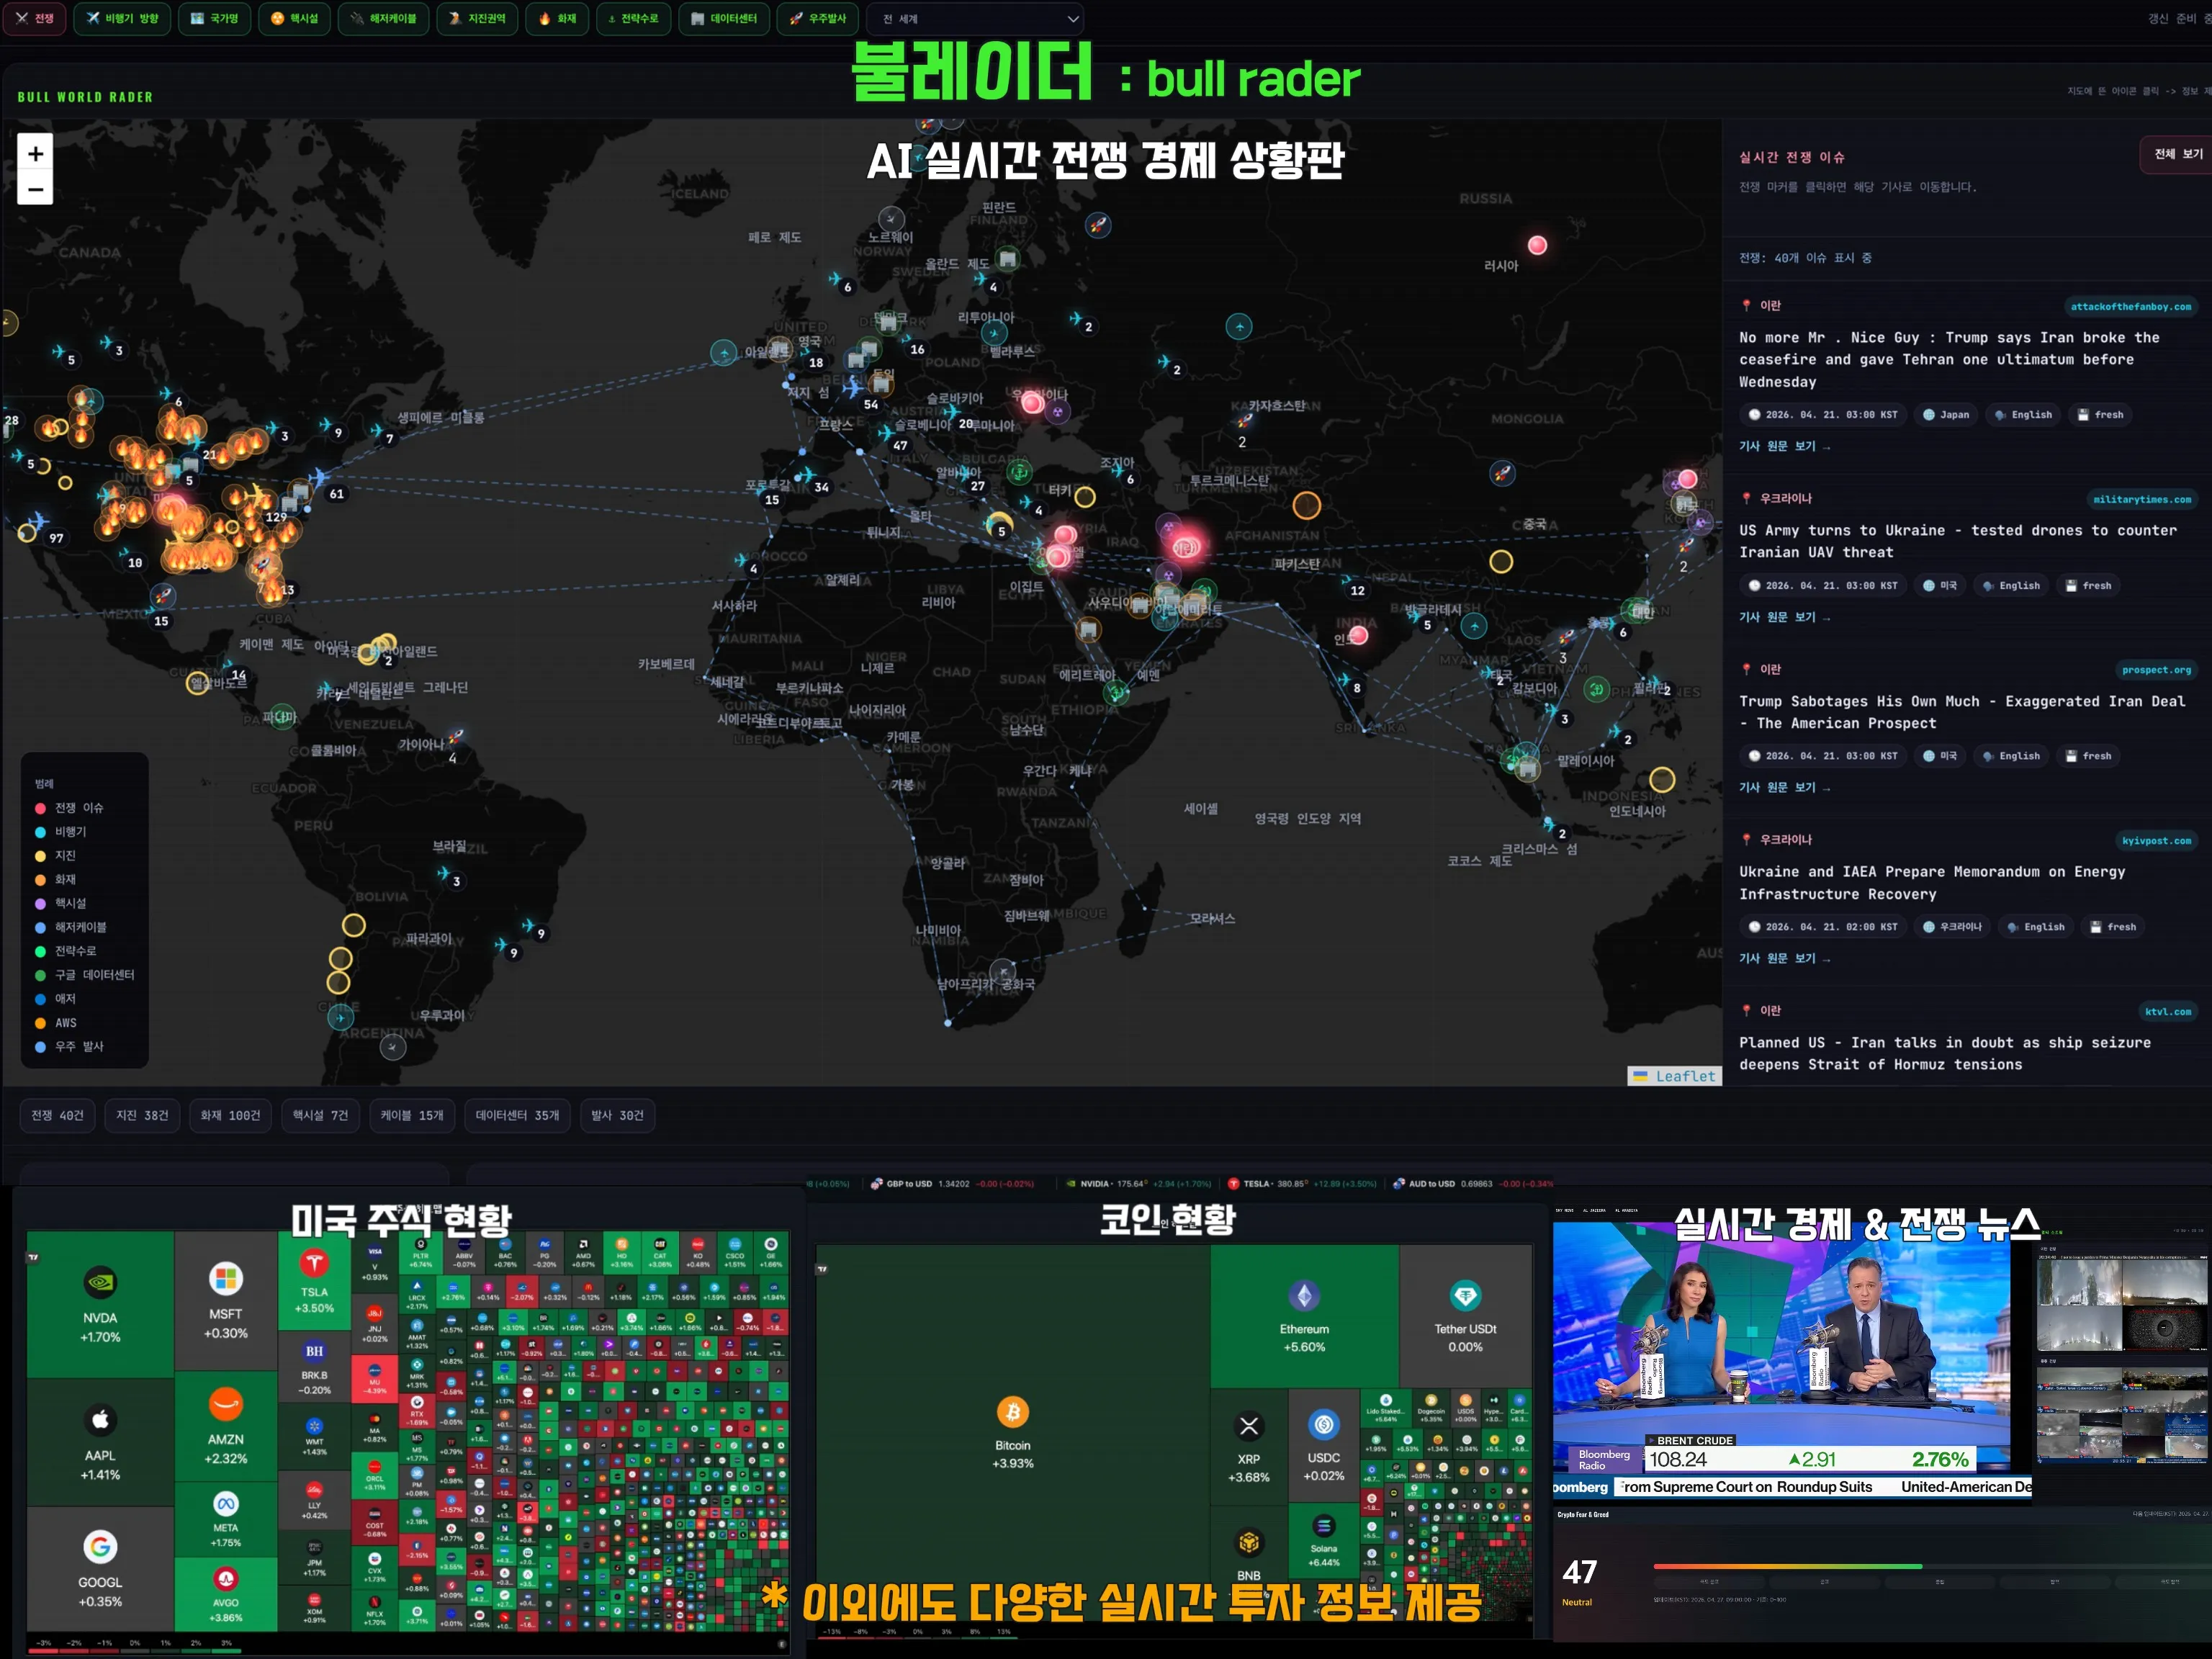
전 세계 시장, 한눈에 정리
전쟁, 금리, 원자재... 복잡한 변수들을 AI가 실시간으로 정리해드립니다.
- 글로벌 증시 흐름 실시간 확인
- 자산별 강세·약세 흐름 파악
- 전쟁에 따른 투자시장 변화


About the Author