콴토옵션이란?
콴토옵션(Quanto Option)은 해외 기초자산(외국 주가지수, 원자재 등)의 가격 움직임에는 연동되지만, 최종 손익 정산은 계약 시점에 미리 정한 ‘고정환율’로 이뤄지는 파생상품이다. 즉 투자자는 해외 자산의 가격 변동 위험만 부담하고, 환율 변동 위험은 부담하지 않는 구조로 설계된다.
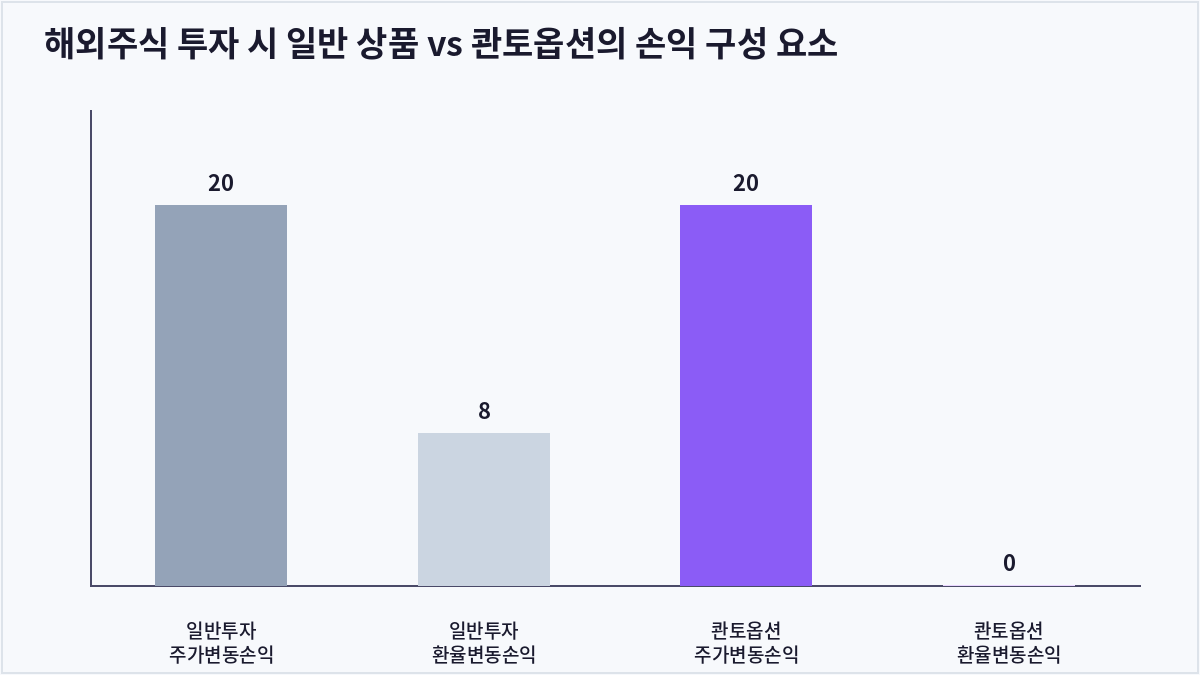
일반 해외투자와의 손익 구성 차이
일반적으로 해외주식에 투자하면 주가 변동에 따른 손익(예: 20)에 환율 변동에 따른 손익(예: 8)까지 더해져 최종 수익이 결정된다. 반면 콴토옵션은 계약 시점의 고정환율을 그대로 적용해 정산하기 때문에, 환율이 아무리 크게 움직여도 그 요인이 투자 손익에 반영되지 않고 오직 기초자산 가격 변동분(20)만 손익으로 인식된다.
왜 콴토 구조를 쓰는가
해외 자산에 투자하고 싶지만 환율 변동성까지 떠안고 싶지 않은 투자자에게 콴토 구조는 유용하다. 다만 발행자 입장에서는 기초자산과 환율 간의 상관관계에 따라 추가적인 헤지 비용이 발생하므로, 이 상관관계가 콴토옵션의 프리미엄 산정에 중요한 변수로 반영된다.
| 구분 | 일반 해외자산 투자 | 콴토(Quanto) 상품 |
|---|---|---|
| 환율 변동 반영 | 그대로 반영(환위험 노출) | 고정환율로 정산(환위험 제거) |
| 손익 결정 요인 | 기초자산 가격 + 환율 | 기초자산 가격만 |
| 대표 활용처 | 일반 해외 주식·ETF 투자 | 콴토 ELS, 콴토 스왑 등 구조화상품 |
자주 묻는 질문
콴토옵션은 환헤지형 ETF와 같은 개념인가요?
환위험을 제거한다는 목적은 비슷하지만, 환헤지형 ETF는 선물환 등으로 별도 헤지를 실행하는 방식이고 콴토옵션은 애초에 정산 자체를 고정환율로 설계하는 구조라는 점에서 메커니즘이 다르다.
콴토옵션의 프리미엄은 왜 상관관계에 영향을 받나요?
기초자산과 환율이 함께 움직이는 정도(상관관계)에 따라 발행자가 부담해야 할 헤지 비용이 달라지기 때문에, 이 상관관계가 콴토 조정(Quanto Adjustment)이라는 형태로 가격에 반영된다.
콴토 구조는 어떤 상품에 흔히 쓰이나요?
국내 투자자가 해외 지수를 기초자산으로 하되 원화로 손익을 정산받는 ELS나, 원자재를 기초자산으로 한 일부 구조화상품에서 콴토 구조가 활용된다.
콴토옵션에 투자하면 환율 위험이 전혀 없나요?
투자자가 직접 부담하는 환위험은 없지만, 상품 설계 시 반영된 콴토 조정 비용만큼 잠재적으로 수익률에 영향을 줄 수 있어 완전히 환율과 무관하다고 보기는 어렵다.
핵심 요약
콴토옵션은 해외 기초자산의 가격 변동에는 연동하되 고정환율로 손익을 정산해 환율 변동 위험을 제거하는 파생상품이다. 기초자산과 환율의 상관관계가 프리미엄에 반영되므로, 완전히 비용이 없는 것은 아니라는 점을 이해해야 한다. 본 콘텐츠는 정보 제공을 목적으로 하며, 투자 조언에 해당하지 않습니다.
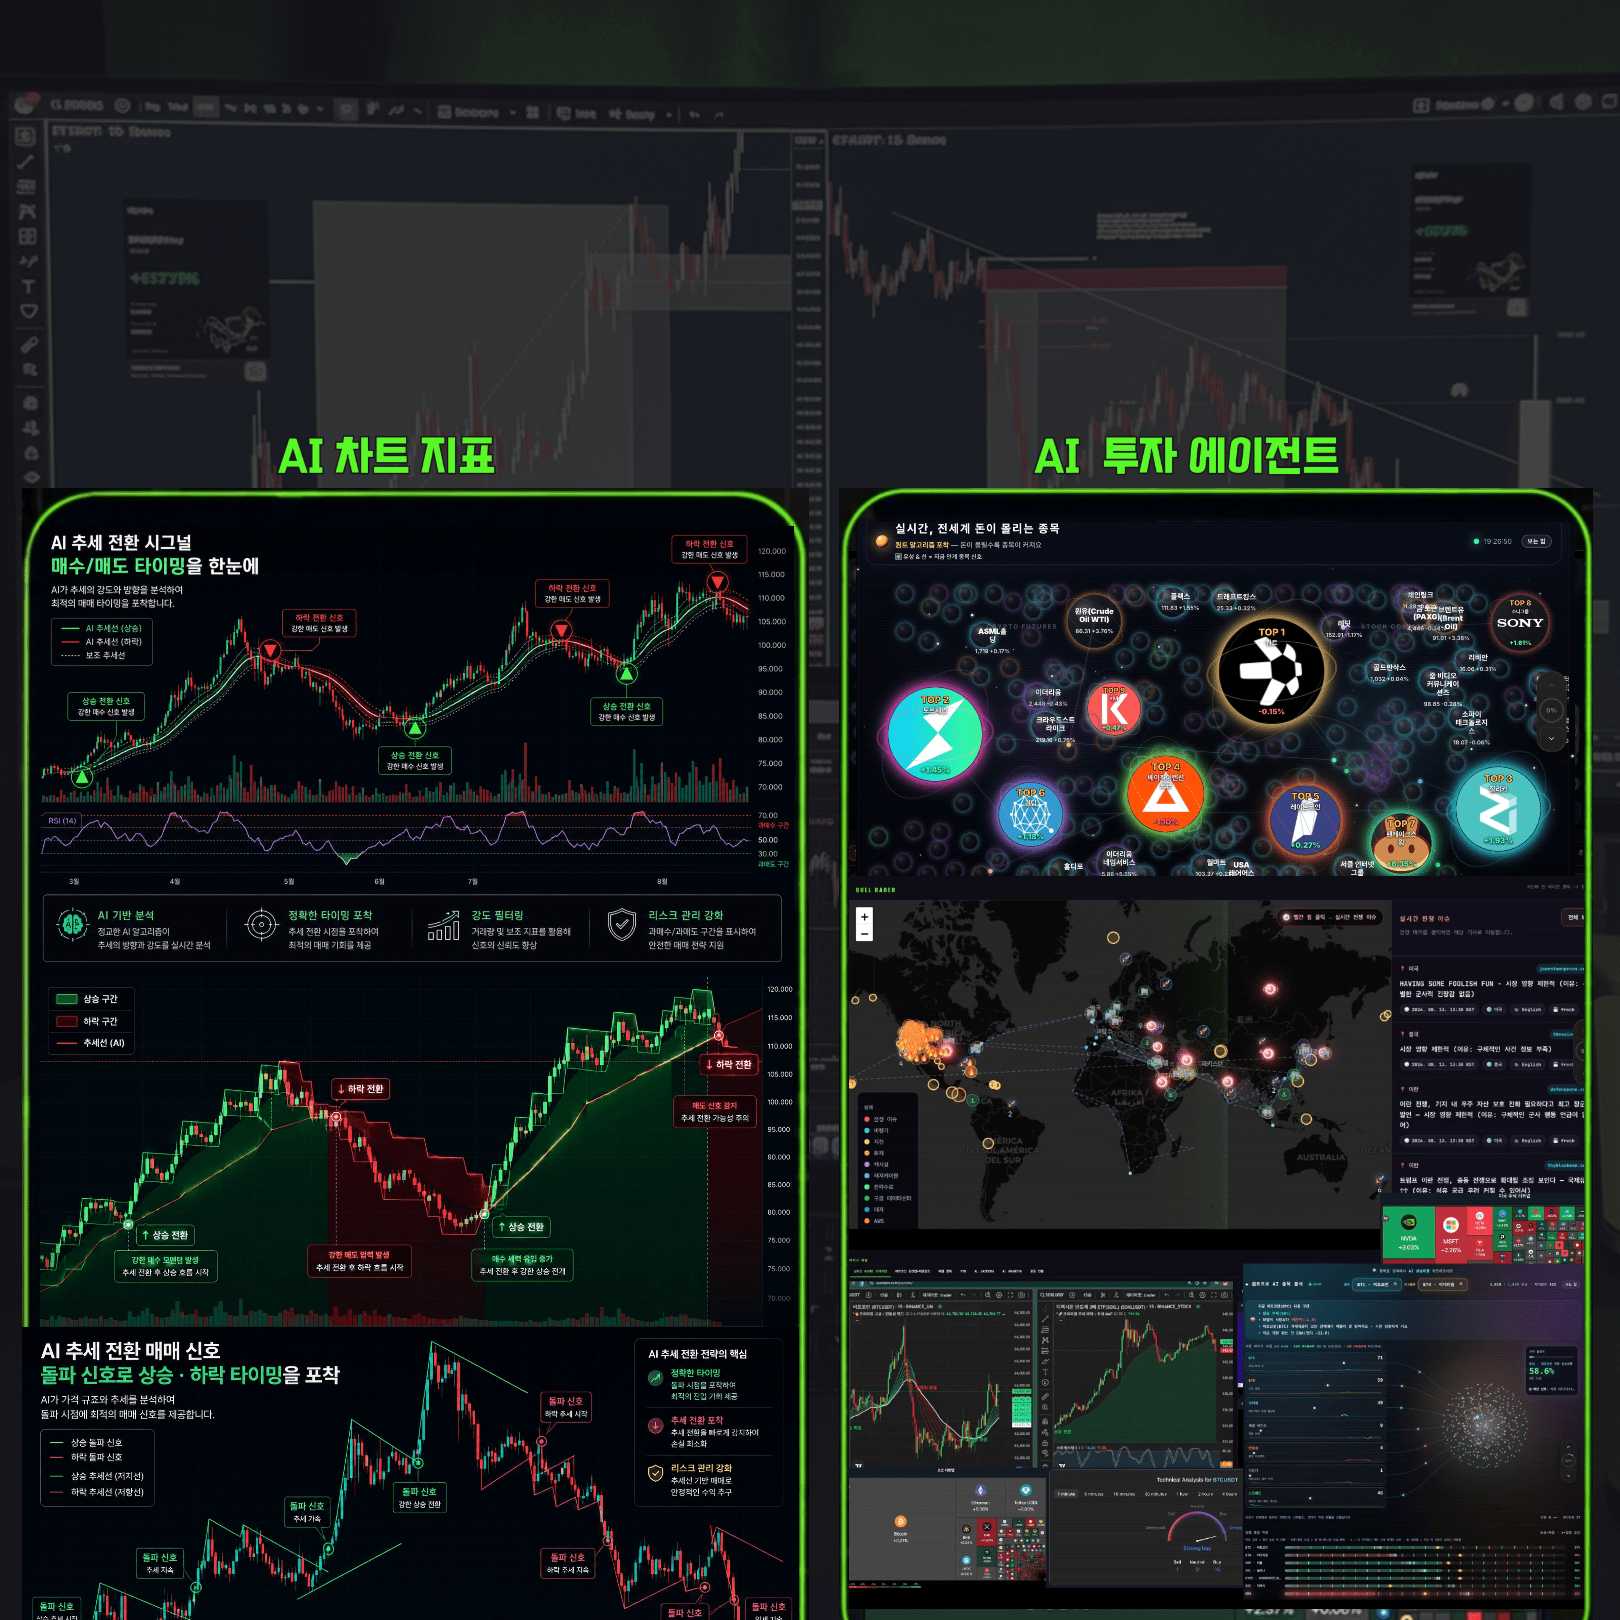
지금 시장, 퀀트 AI 시선은?
말로 설명하기 어려운 시장의 흐름, AI가 대신 읽어드립니다.
- AI 차트 자동 분석 및 추세 타이밍 제공
- 불레이더: 전쟁·경제 흐름 실시간 시각화
- 퀀트 알고리즘이 실시간으로 종목 포착
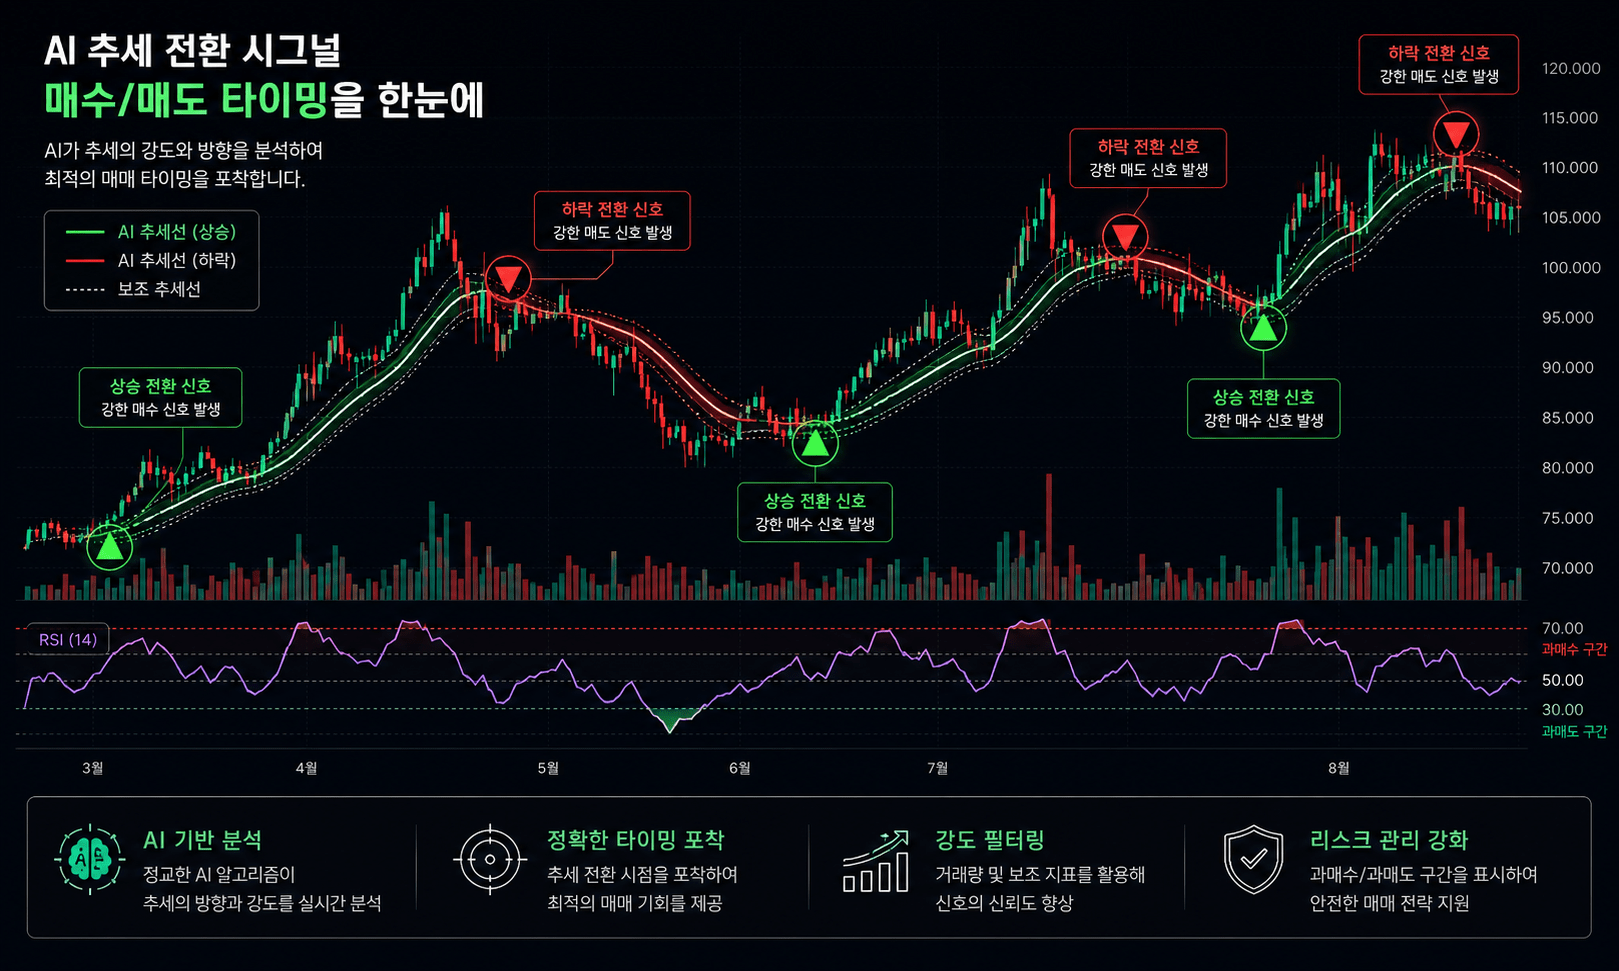
파동의 방향, 미리 확인
복잡한 차트, 방향만 딱 짚어주는 모델이 있다면 어떨까요?
- 상승 흐름과 하락 흐름을 빠르게 구분
- 진입을 고민할 구간인지 판단에 도움
- 초보자도 차트 흐름을 쉽게 이해 가능
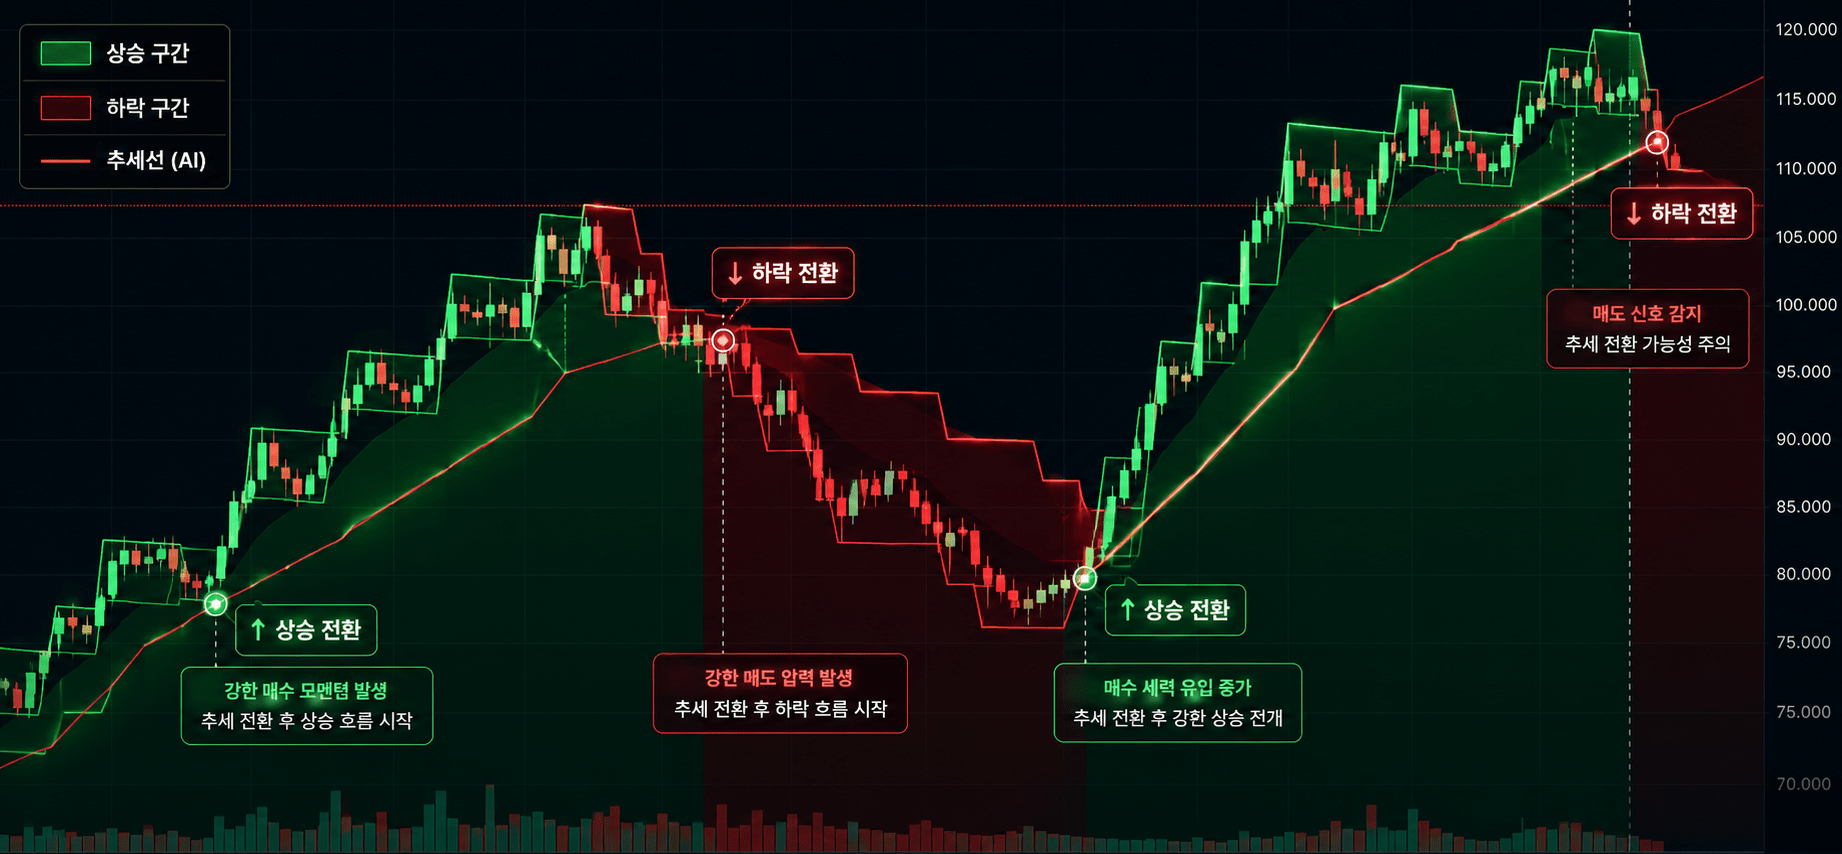
차트 속 승리 패턴, 있을까?
매번 비슷한 자리에서 강하게 튀는 흐름, 우연이 아닐 수도 있습니다.
- 힘이 붙는 구간을 더 쉽게 확인
- 방향이 바뀌는 자리 체크에 도움
- 실전 매매에 참고하기 좋은 구조
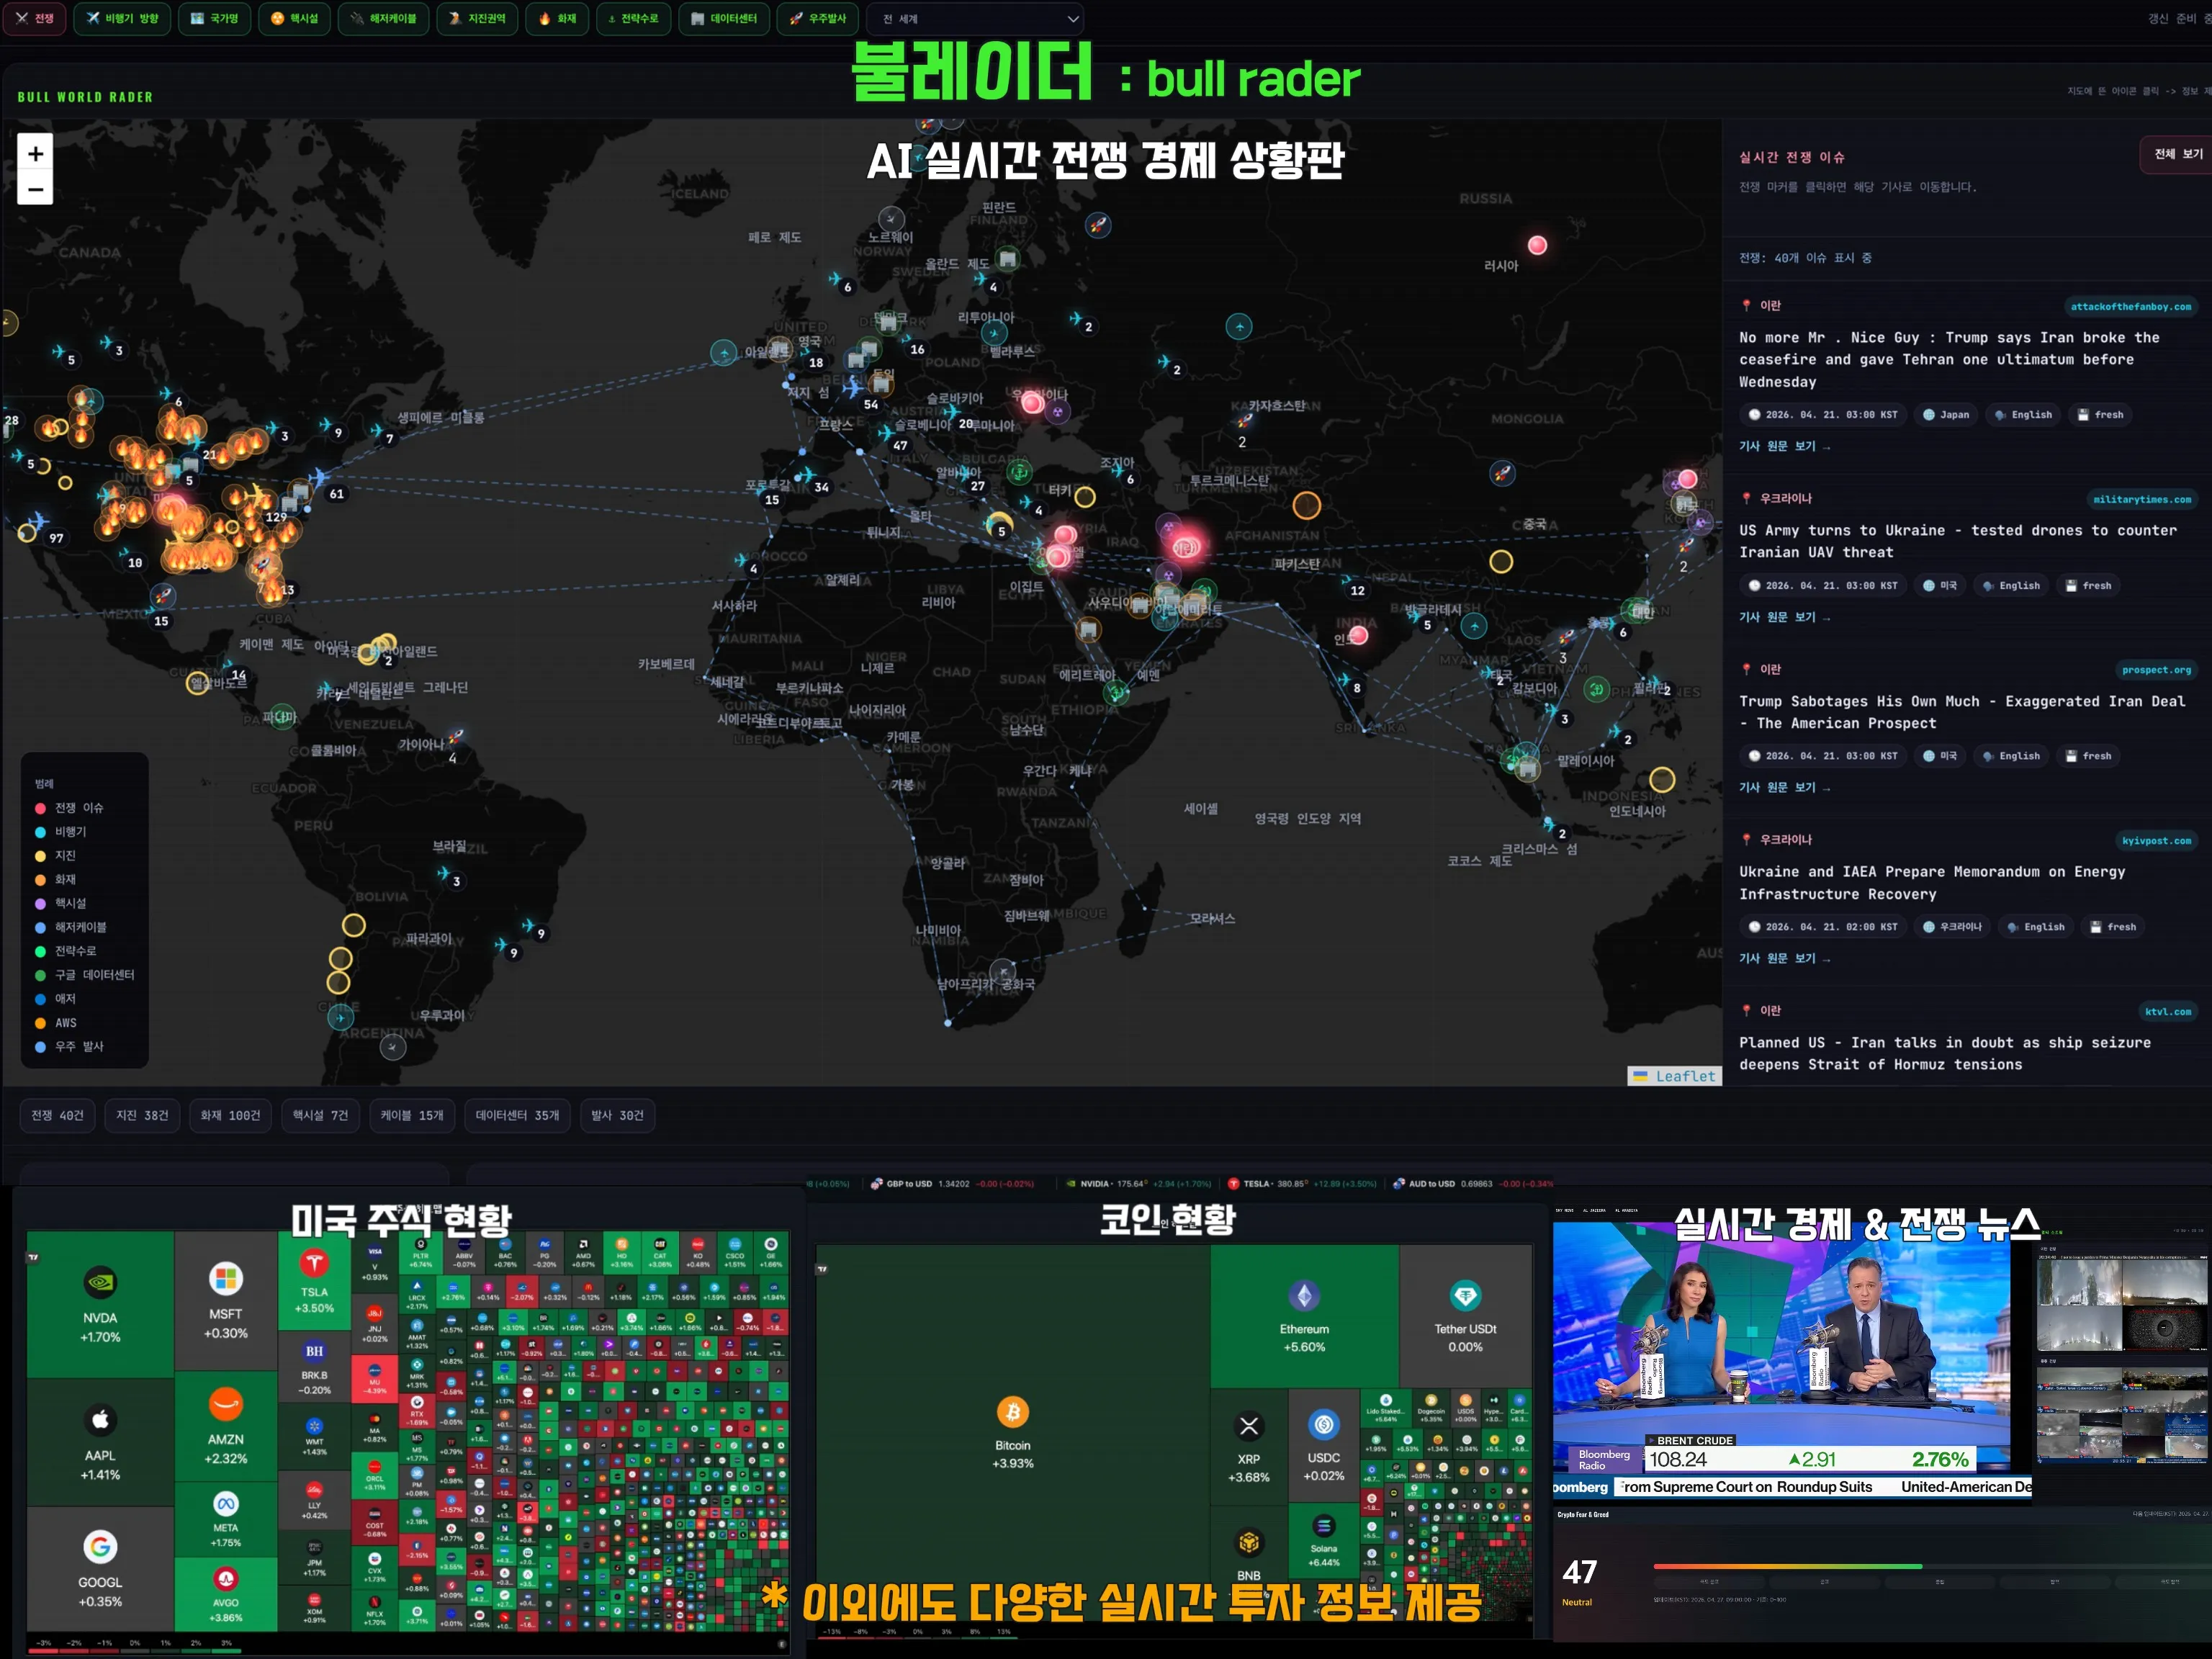
전 세계 시장, 한눈에 정리
전쟁, 금리, 원자재... 복잡한 변수들을 AI가 실시간으로 정리해드립니다.
- 글로벌 증시 흐름 실시간 확인
- 자산별 강세·약세 흐름 파악
- 전쟁에 따른 투자시장 변화


About the Author