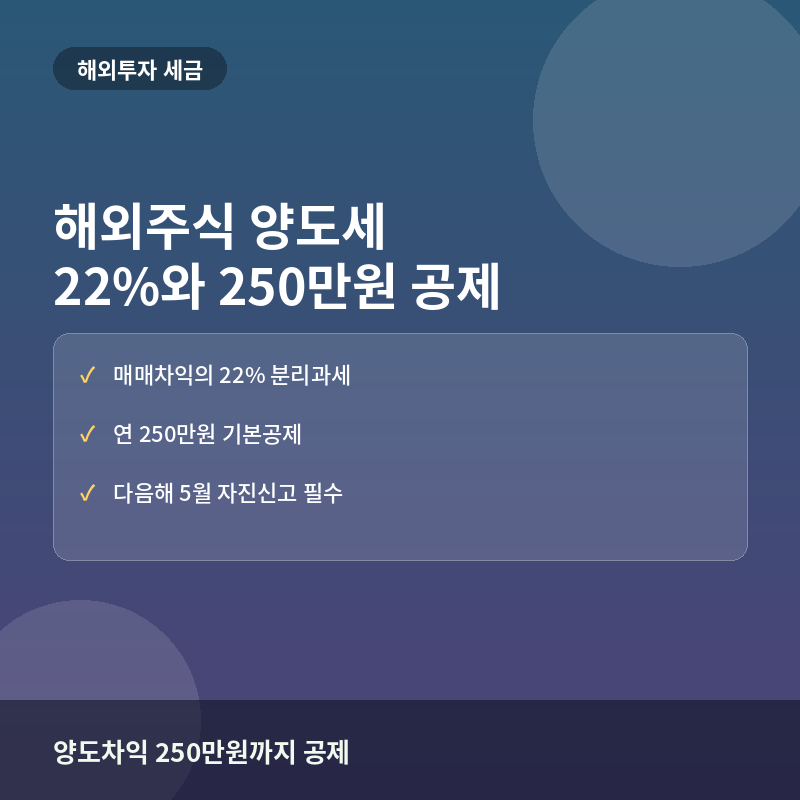
정의: 해외주식 매매차익 과세
해외주식(미국·중국·일본 등 국내 상장이 아닌 해외 거래소 상장 주식)을 매도해 발생한 매매차익은 국내 주식과 달리 양도소득세 과세 대상이며, 세율은 지방소득세를 포함해 22%가 적용됩니다.
계산 원리: 기본공제와 손익통산
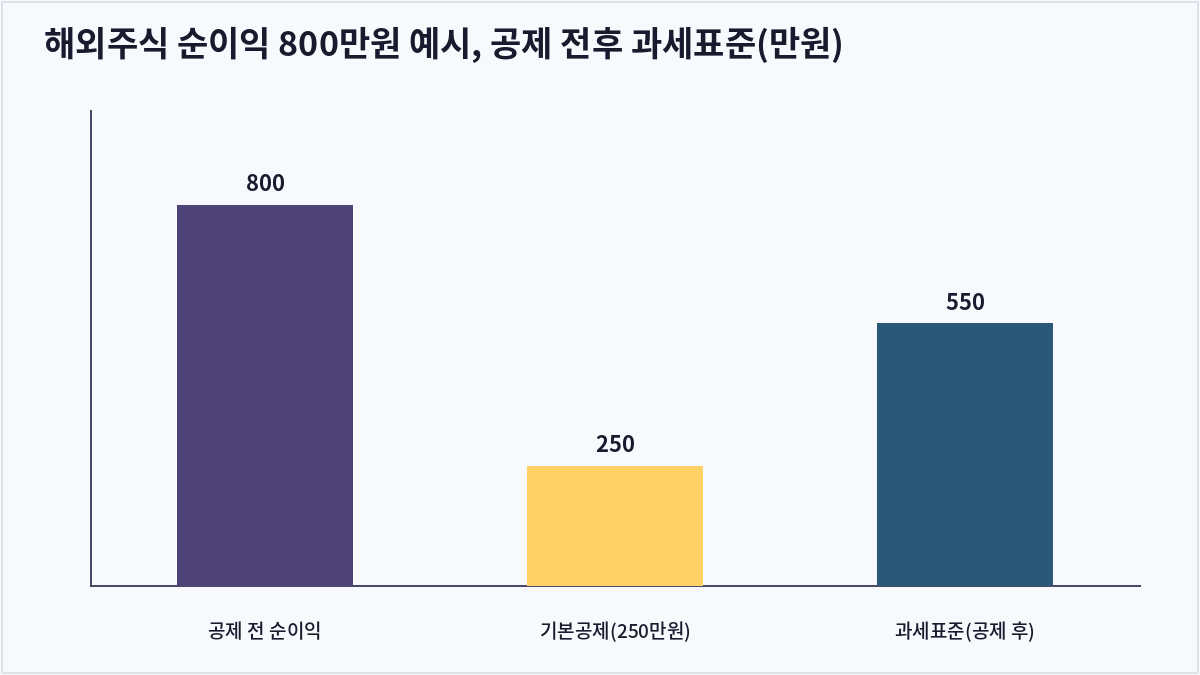
연간 해외주식 양도차익에서 250만원을 기본공제한 나머지 금액에 22%를 적용합니다. 예를 들어 한 해 동안 A종목에서 1,000만원 이익, B종목에서 200만원 손실이 났다면 순이익 800만원에서 250만원을 공제한 550만원에 대해 약 121만원의 세금이 발생합니다.
신고 방법과 유의사항
해외주식 양도소득세는 원천징수되지 않고 투자자가 매매차익이 발생한 다음 해 5월에 직접 신고·납부해야 하며, 여러 증권사를 이용한 경우 모든 계좌의 손익을 합산해 신고해야 합니다.
| 구분 | 국내 상장주식(대주주 외) | 해외 상장주식 |
|---|---|---|
| 과세 여부 | 원칙적으로 비과세(대주주 제외) | 양도소득세 과세 대상 |
| 세율 | 해당 없음(대주주 22~27.5%) | 22%(지방소득세 포함) |
| 기본공제 | 해당 없음 | 연 250만원 |
자주 묻는 질문
해외주식 배당소득도 양도소득세 대상인가요?
배당소득은 양도소득세가 아닌 배당소득세(통상 15.4% 또는 현지 원천징수 후 국내 조정) 대상으로 별도 과세 체계가 적용됩니다.
여러 증권사 계좌의 손익은 어떻게 합산하나요?
국세청 홈택스에서 각 증권사가 제공하는 양도소득 계산 내역을 취합해 연간 전체 손익을 합산한 뒤 신고해야 하며, 일부 증권사는 통합 계산 서비스를 제공하기도 합니다.
신고를 누락하면 어떻게 되나요?
법정 신고기한(익년 5월)을 넘기면 무신고가산세와 납부불성실가산세가 추가로 부과될 수 있어 기한 내 신고가 중요합니다.
손실만 난 해에도 신고해야 하나요?
순손실이 발생해 납부할 세액이 없는 경우 신고 의무가 강제되지는 않지만, 다음 해 이월공제가 되지 않으므로 손실을 신고해두는 실익은 크지 않습니다.
핵심 요약
해외주식 양도소득세는 연 250만원 기본공제 후 22% 세율로 과세되며, 원천징수 없이 투자자가 직접 다음 해 5월에 신고해야 합니다. 여러 계좌의 손익을 정확히 합산해 신고 누락이 없도록 유의해야 합니다. 본 콘텐츠는 정보 제공을 목적으로 하며, 투자 조언에 해당하지 않습니다.
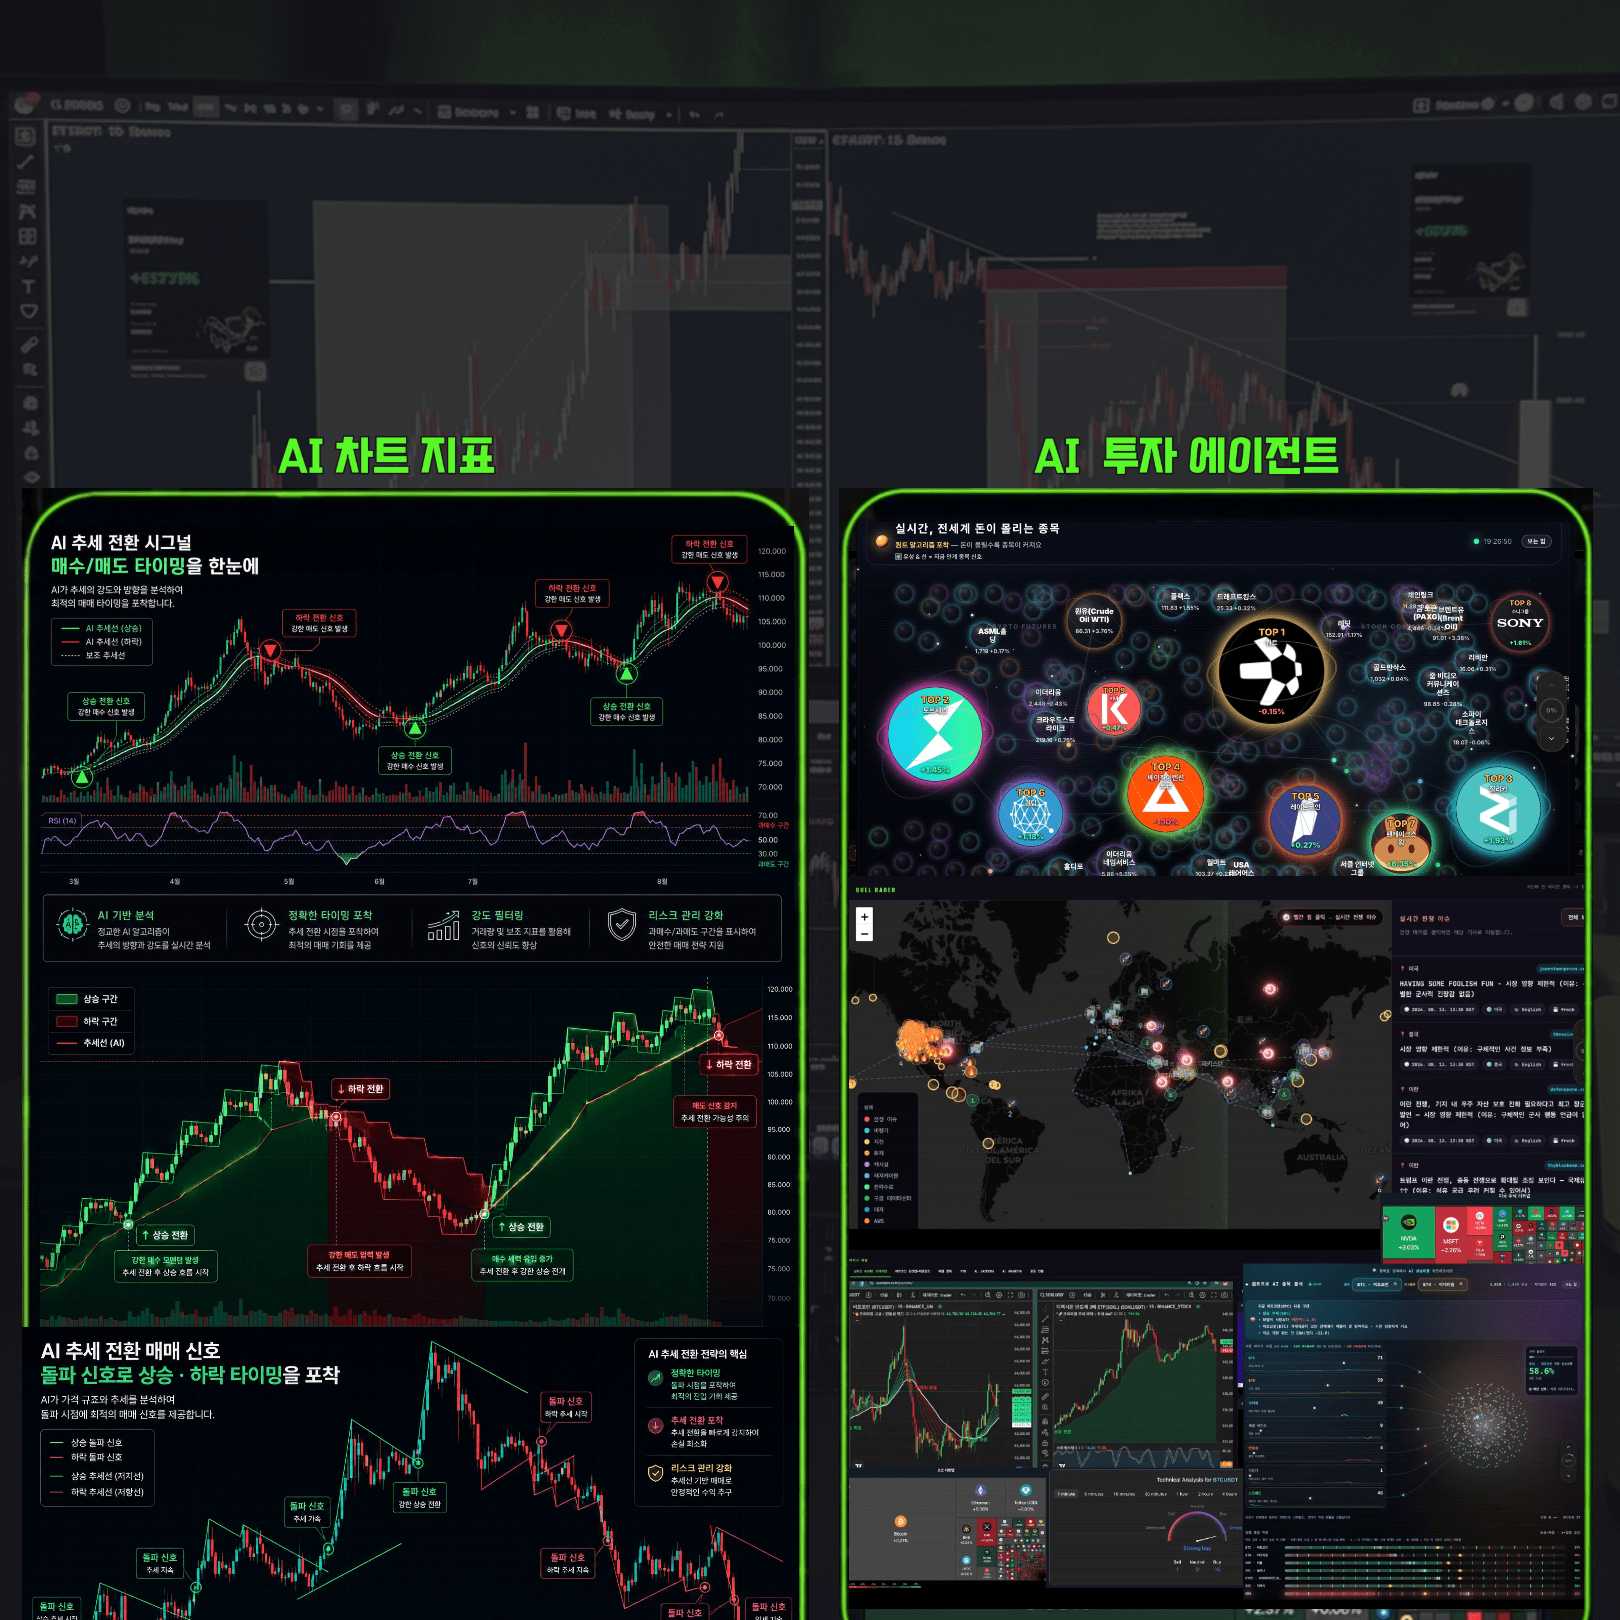
지금 시장, 퀀트 AI 시선은?
말로 설명하기 어려운 시장의 흐름, AI가 대신 읽어드립니다.
- AI 차트 자동 분석 및 추세 타이밍 제공
- 불레이더: 전쟁·경제 흐름 실시간 시각화
- 퀀트 알고리즘이 실시간으로 종목 포착
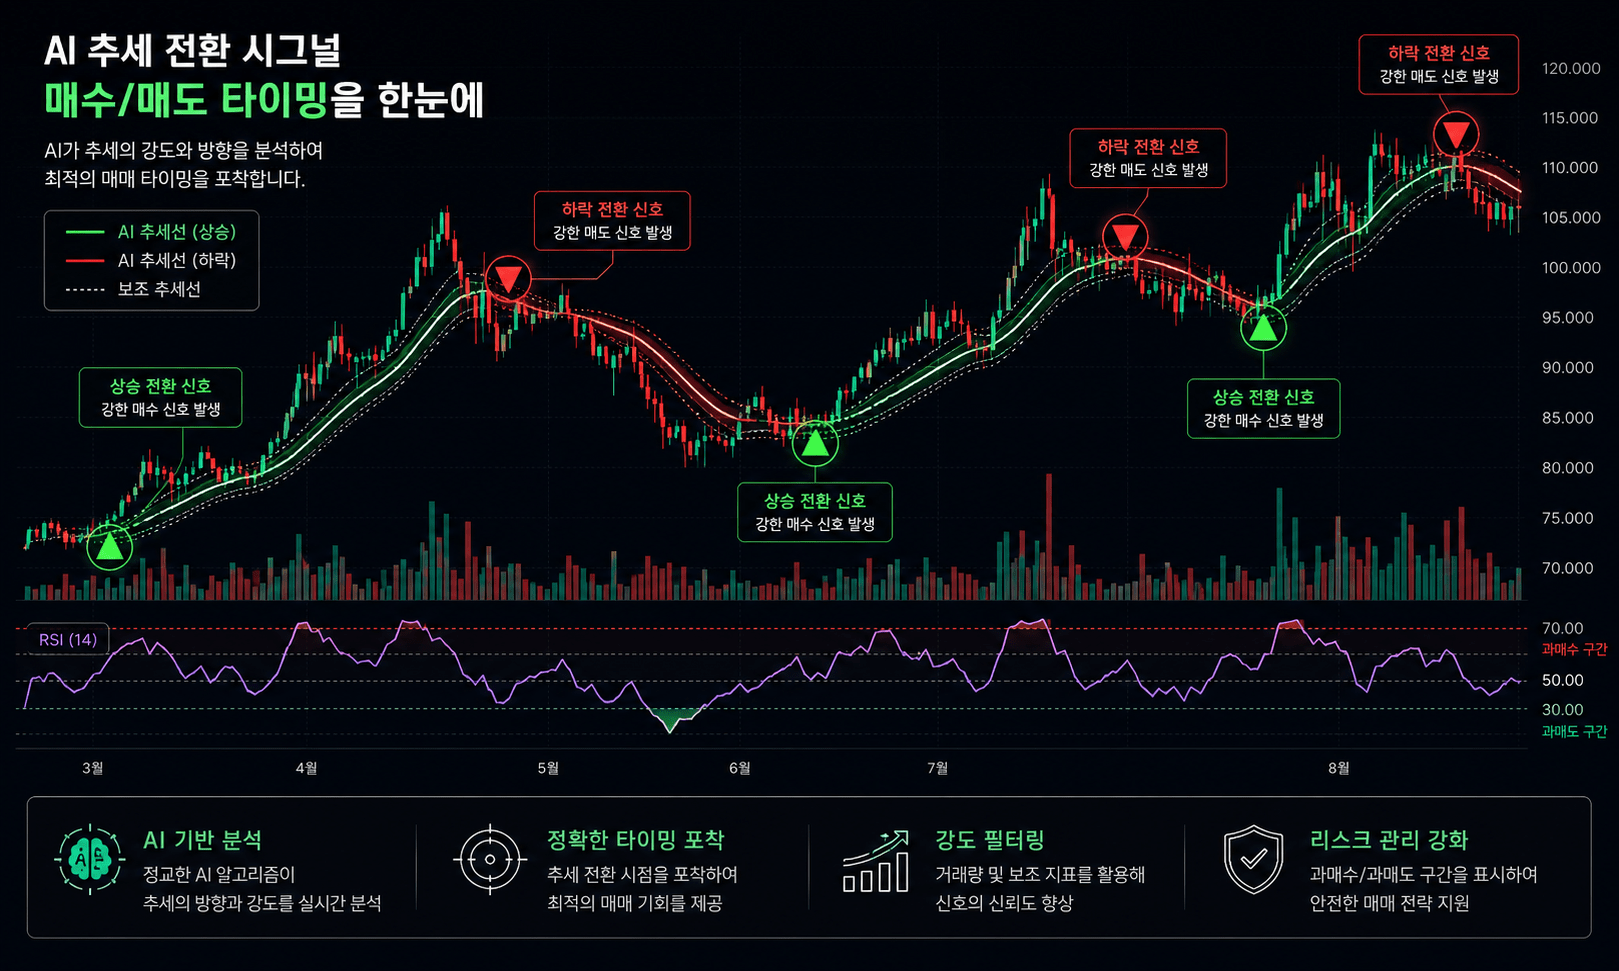
파동의 방향, 미리 확인
복잡한 차트, 방향만 딱 짚어주는 모델이 있다면 어떨까요?
- 상승 흐름과 하락 흐름을 빠르게 구분
- 진입을 고민할 구간인지 판단에 도움
- 초보자도 차트 흐름을 쉽게 이해 가능
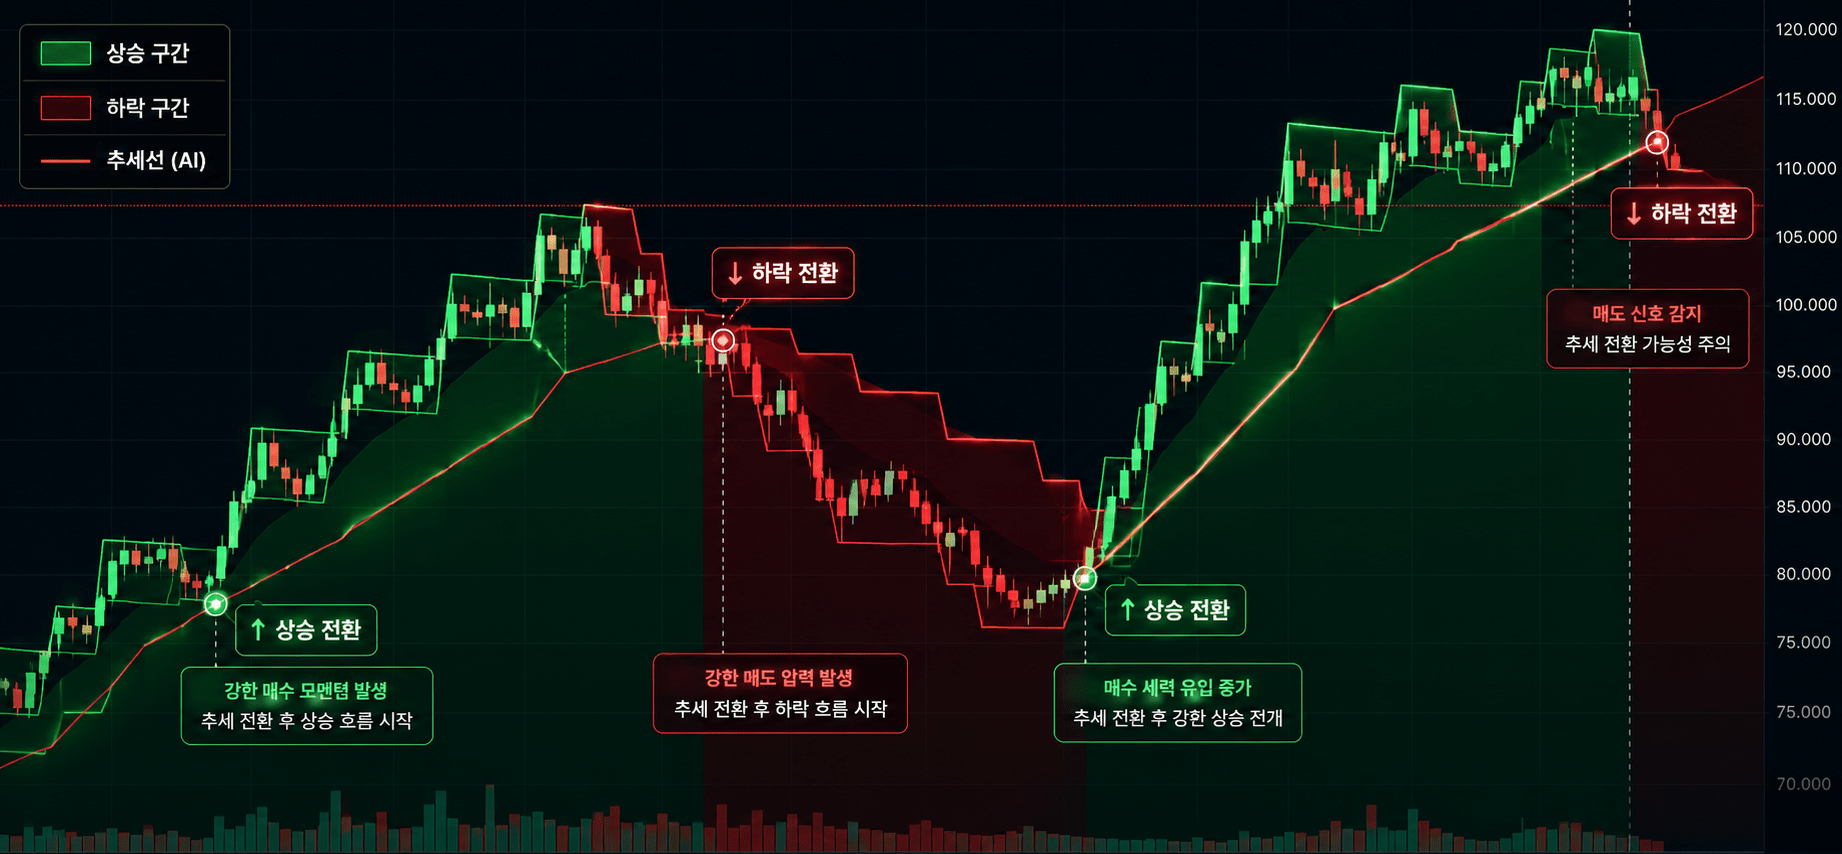
차트 속 승리 패턴, 있을까?
매번 비슷한 자리에서 강하게 튀는 흐름, 우연이 아닐 수도 있습니다.
- 힘이 붙는 구간을 더 쉽게 확인
- 방향이 바뀌는 자리 체크에 도움
- 실전 매매에 참고하기 좋은 구조
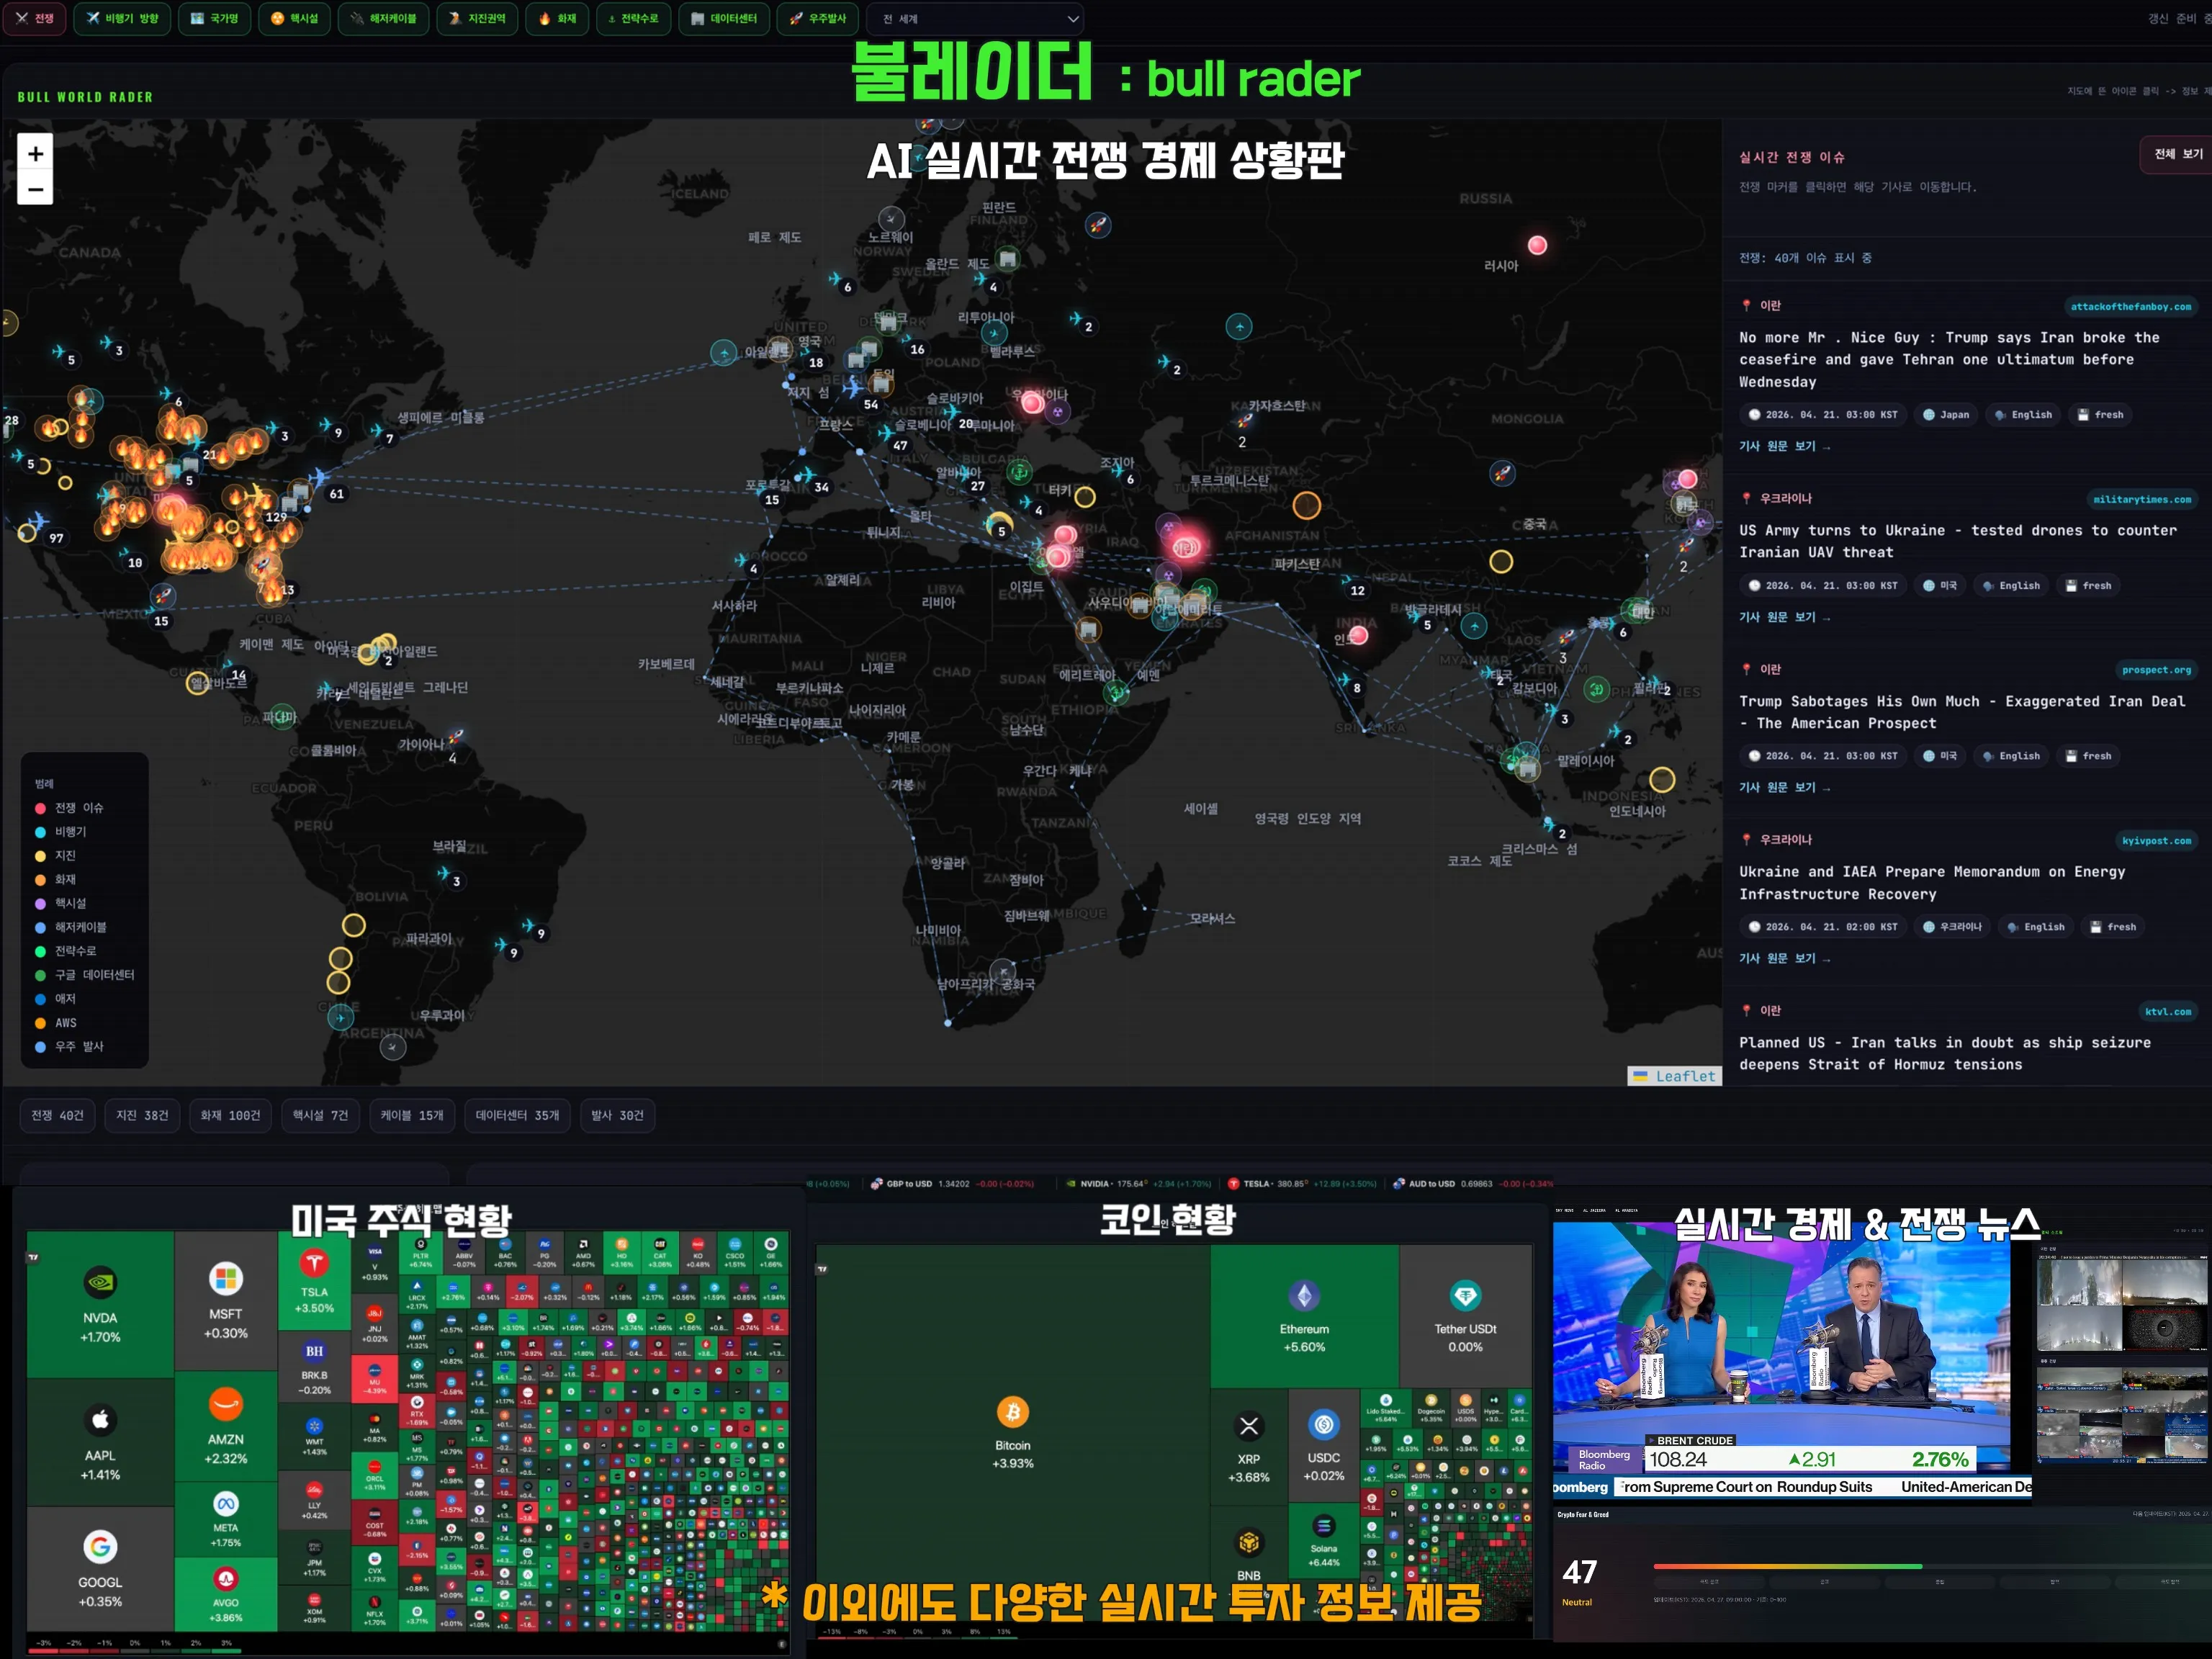
전 세계 시장, 한눈에 정리
전쟁, 금리, 원자재... 복잡한 변수들을 AI가 실시간으로 정리해드립니다.
- 글로벌 증시 흐름 실시간 확인
- 자산별 강세·약세 흐름 파악
- 전쟁에 따른 투자시장 변화


About the Author