갭투자란 무엇인가
갭투자는 주택 매매가격과 전세보증금의 차액(갭)만 자기자본으로 지불하고, 나머지는 세입자의 전세보증금으로 충당해 주택을 매수하는 투자 방식입니다. 매매가 5억원, 전세가 4억원인 주택이라면 1억원의 갭만으로 소유권을 확보하는 구조입니다.
은행 대출 대신 전세보증금이라는 무이자에 가까운 자금을 지렛대로 활용한다는 점에서 일종의 레버리지 투자로 분류됩니다.
전세가율이 갭투자의 핵심 변수인 이유
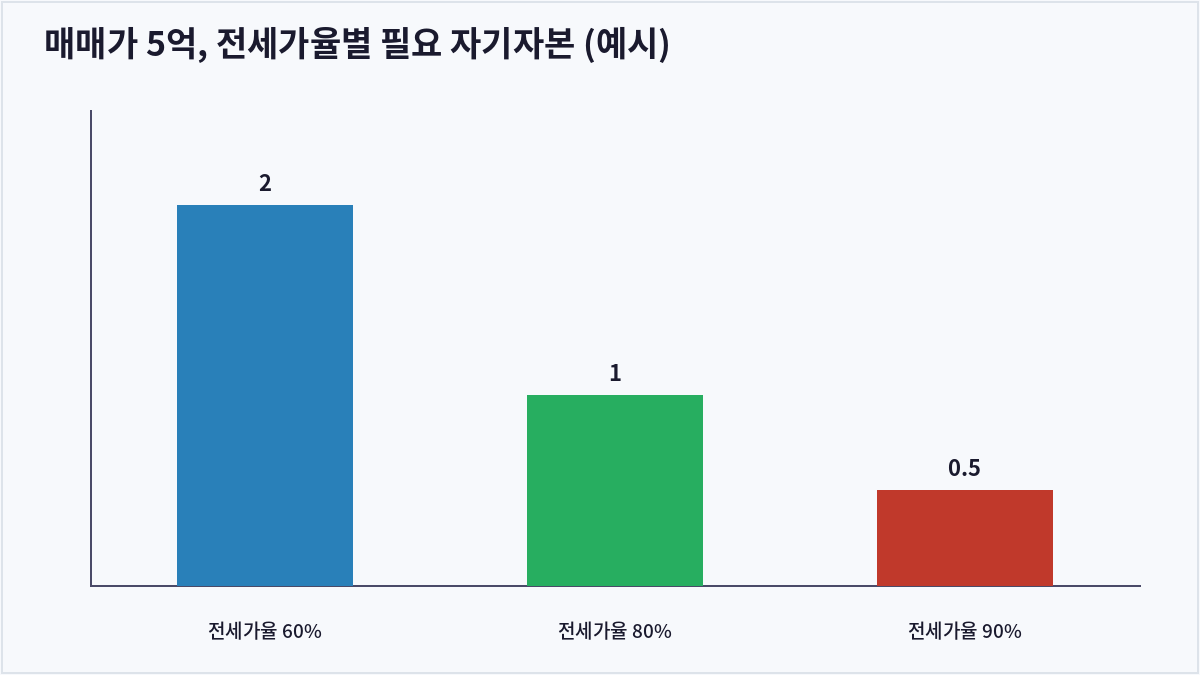
전세가율과 필요 자기자본
전세가율(전세가÷매매가)이 높을수록 필요한 자기자본은 줄어들어 레버리지 효과가 커집니다. 전세가율 90%인 주택은 매매가의 10%만으로도 매수가 가능해 소액 투자자들이 몰리기 쉽습니다.
매매가 상승과 전세 재계약이 만드는 수익 구조
보유 기간 중 매매가가 오르면 시세차익을 기대할 수 있고, 전세 재계약 시 전세보증금을 올려 받으면 추가 자금 회수도 가능합니다. 다만 이는 매매가와 전세가가 함께 오른다는 전제가 성립할 때의 이야기입니다.
역전세와 깡통전세 리스크
매매가나 전세가가 하락하면 새 세입자를 구할 때 기존 전세보증금보다 낮은 가격으로 계약해야 하는 ‘역전세’가 발생해 집주인이 차액을 직접 돌려줘야 합니다. 매매가가 전세보증금보다 낮아지는 ‘깡통전세’ 상태에서는 세입자가 보증금을 아예 돌려받지 못할 위험까지 커집니다.
대출을 통한 매수 vs 갭투자
| 구분 | 대출을 통한 매수 | 갭투자(전세 레버리지) |
|---|---|---|
| 자금 조달원 | 은행 담보대출 | 세입자의 전세보증금 |
| 이자 부담 | 매월 대출이자 발생 | 이자 없음(전세금 반환 의무만 존재) |
| 대표 리스크 | 금리 상승 시 상환 부담 증가 | 역전세·깡통전세로 보증금 반환 리스크 |
| 규제 | LTV·DSR 등 대출규제 적용 | 전세대출 규제, 임대차 관련 제도 영향 |
자주 묻는 질문
갭투자와 일반 대출을 통한 주택 매수는 뭐가 다른가요?
갭투자는 은행 대출 대신 세입자의 전세보증금을 자금원으로 활용한다는 점이 가장 큰 차이이며, 매월 이자를 내지 않는 대신 전세 계약 종료 시 보증금을 반환해야 하는 의무를 집니다.
전세가율이 높을수록 무조건 좋은 투자인가요?
전세가율이 높으면 적은 돈으로 매수할 수 있어 레버리지 효과는 크지만, 그만큼 매매가와 전세가 차이가 좁아 시세 하락이나 전세가 하락 시 역전세 위험에 더 취약해집니다.
역전세가 발생하면 집주인은 무엇을 해야 하나요?
새로운 세입자를 구해 낮아진 전세보증금과 기존 보증금의 차액을 세입자에게 직접 반환하거나, 반환할 자금이 부족하면 추가 대출을 받아야 하는 상황에 놓일 수 있습니다.
깡통전세는 세입자에게 어떤 위험이 있나요?
매매가가 전세보증금보다 낮아지면 집이 경매로 넘어가더라도 세입자가 보증금 전액을 돌려받지 못할 수 있어, 계약 전 등기부등본과 선순위 채권, 전세보증보험 가입 여부를 반드시 확인해야 합니다.
핵심 요약
갭투자는 매매가와 전세보증금의 차액만으로 주택을 매수하는 레버리지 투자 방식으로, 전세가율이 높을수록 적은 자기자본으로도 가능해집니다. 다만 매매가나 전세가 하락 시 역전세·깡통전세 리스크가 커지므로 시장 상황을 신중히 살펴야 합니다. 본 콘텐츠는 정보 제공을 목적으로 하며, 투자 조언에 해당하지 않습니다.
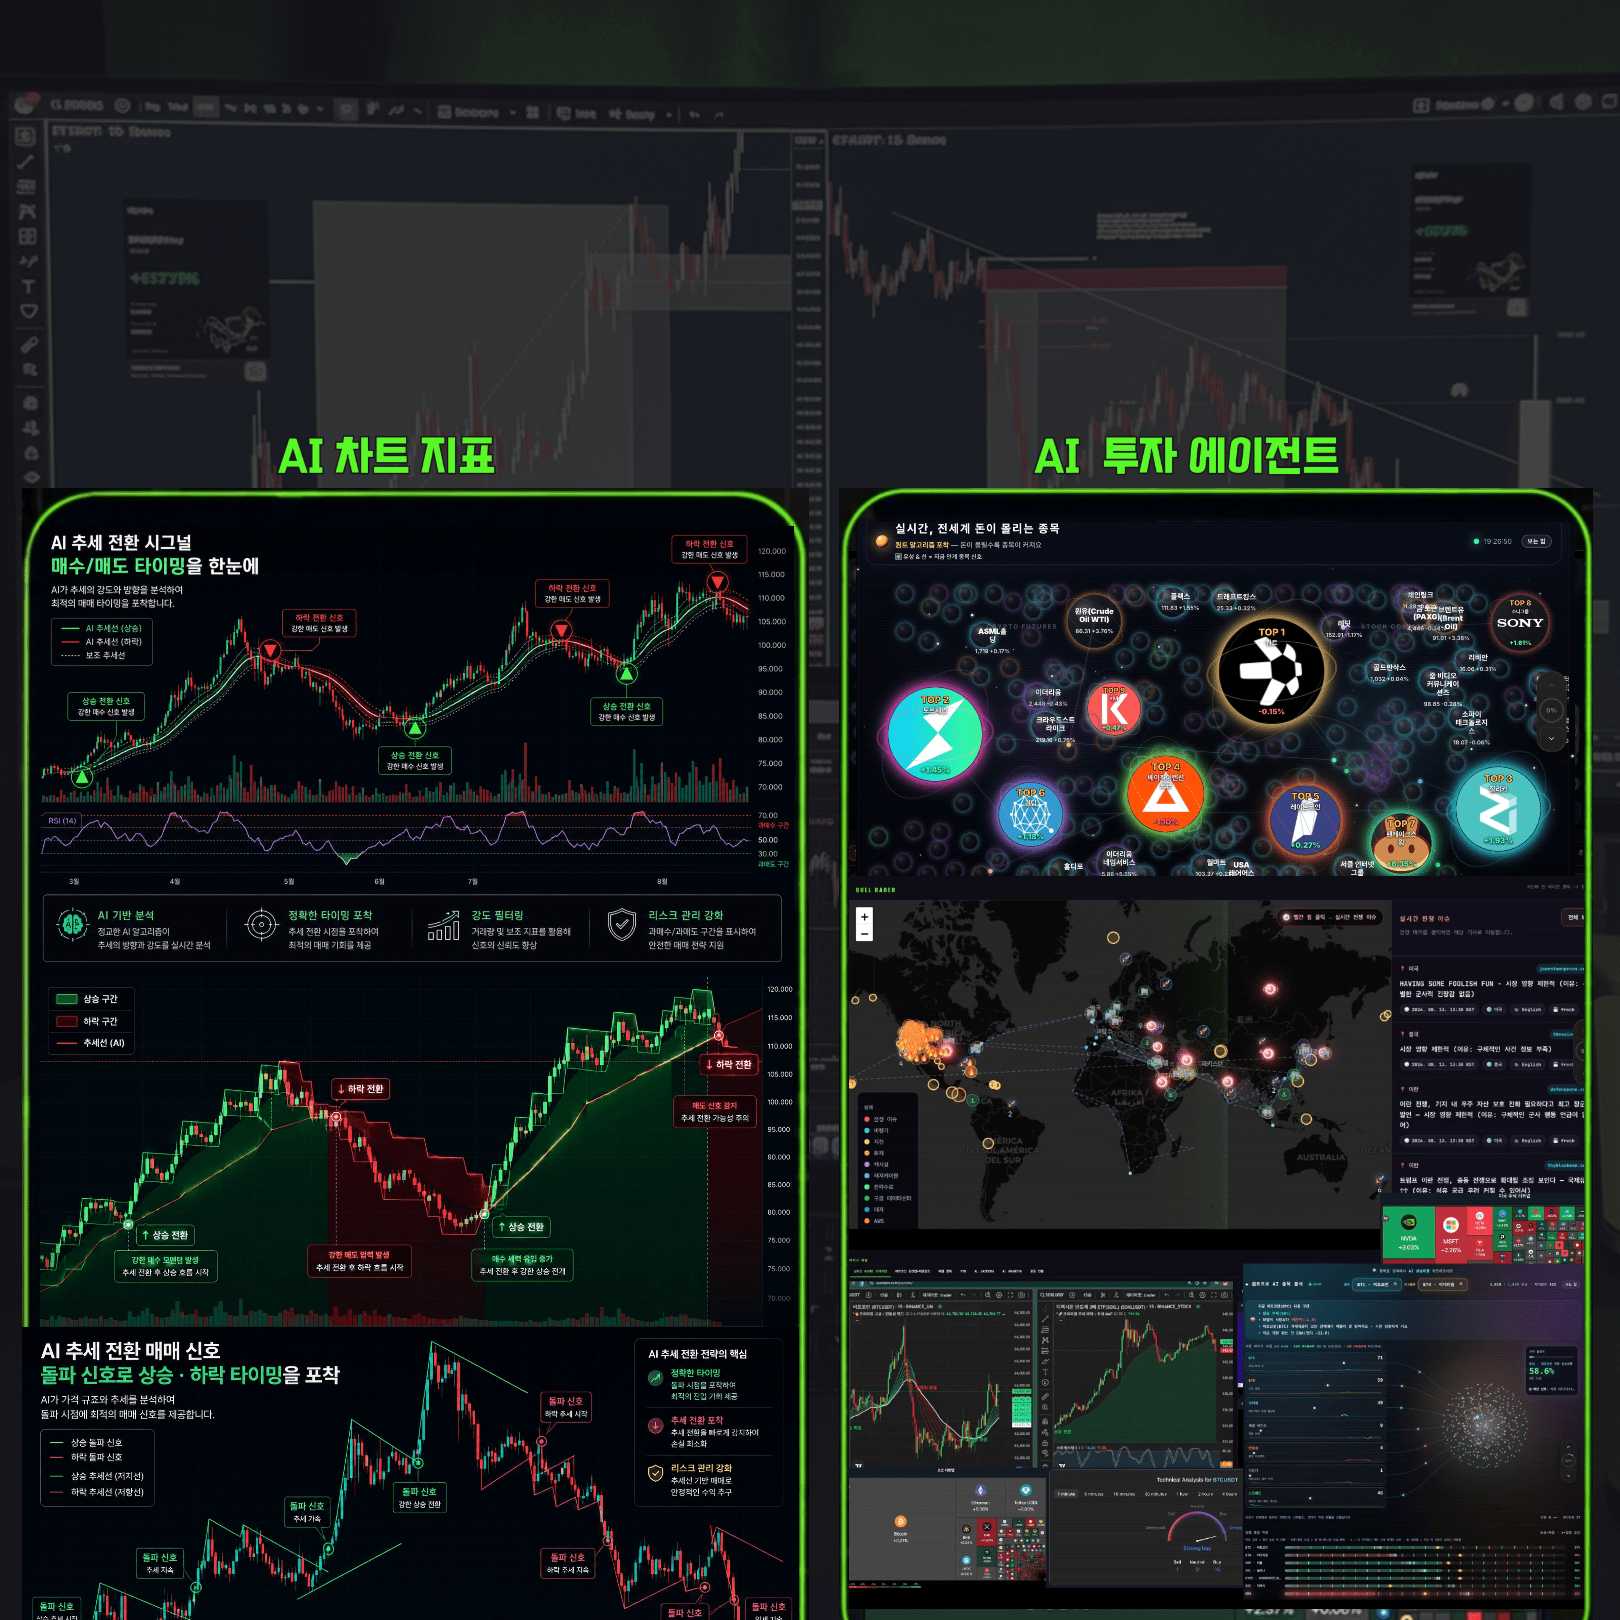
지금 시장, 퀀트 AI 시선은?
말로 설명하기 어려운 시장의 흐름, AI가 대신 읽어드립니다.
- AI 차트 자동 분석 및 추세 타이밍 제공
- 불레이더: 전쟁·경제 흐름 실시간 시각화
- 퀀트 알고리즘이 실시간으로 종목 포착
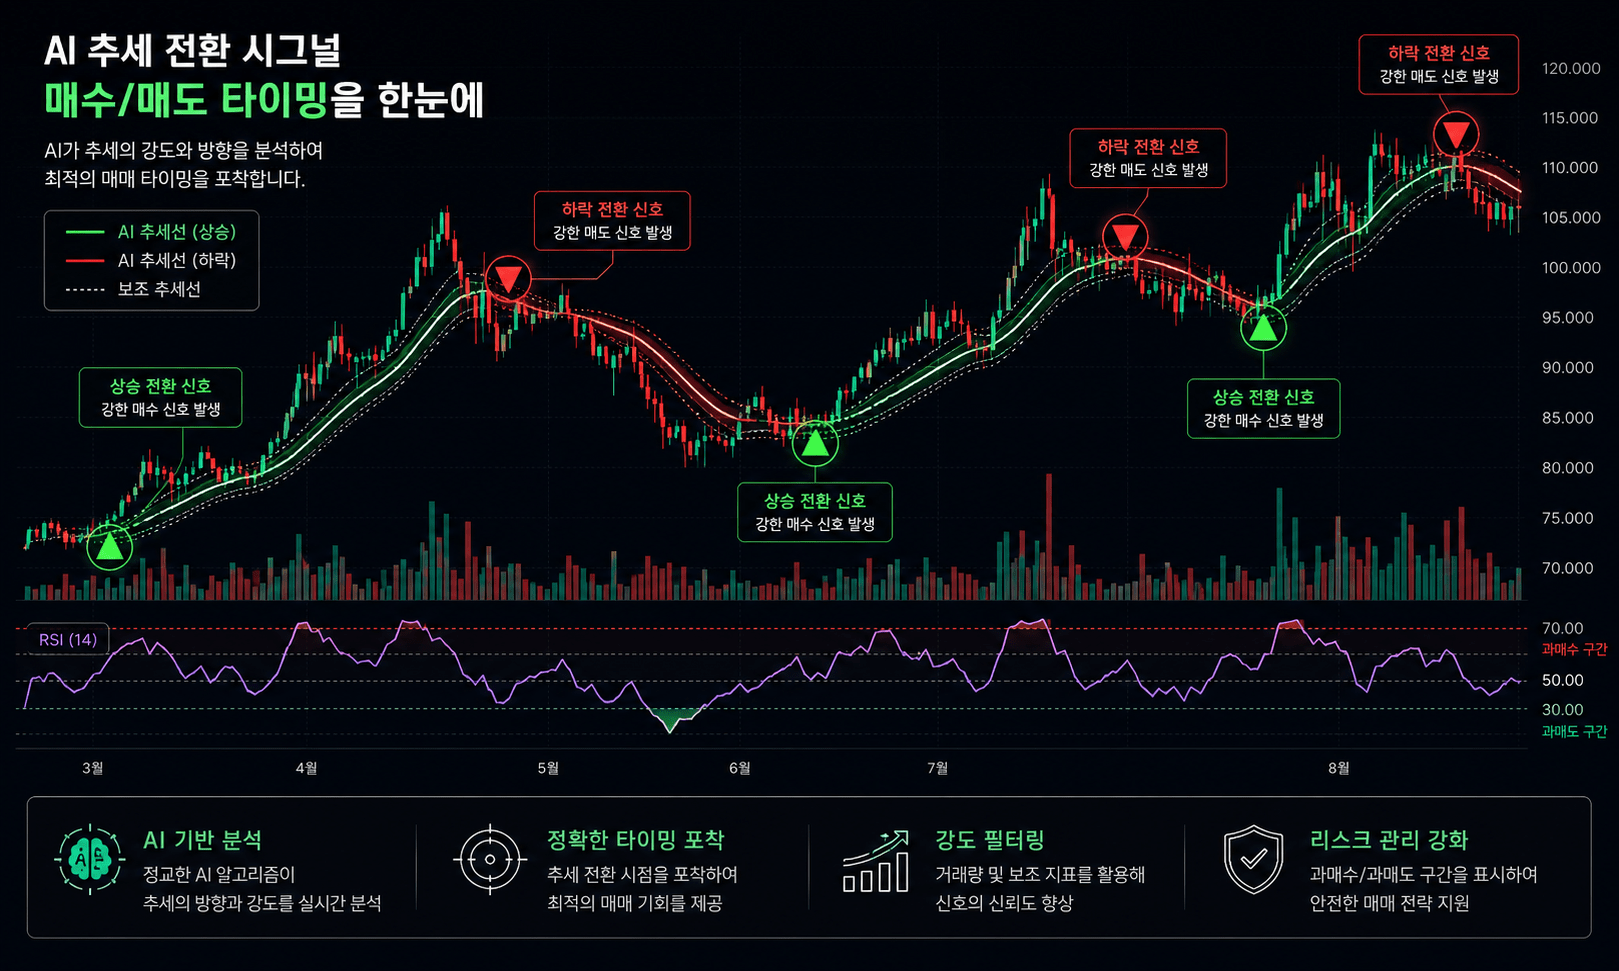
파동의 방향, 미리 확인
복잡한 차트, 방향만 딱 짚어주는 모델이 있다면 어떨까요?
- 상승 흐름과 하락 흐름을 빠르게 구분
- 진입을 고민할 구간인지 판단에 도움
- 초보자도 차트 흐름을 쉽게 이해 가능
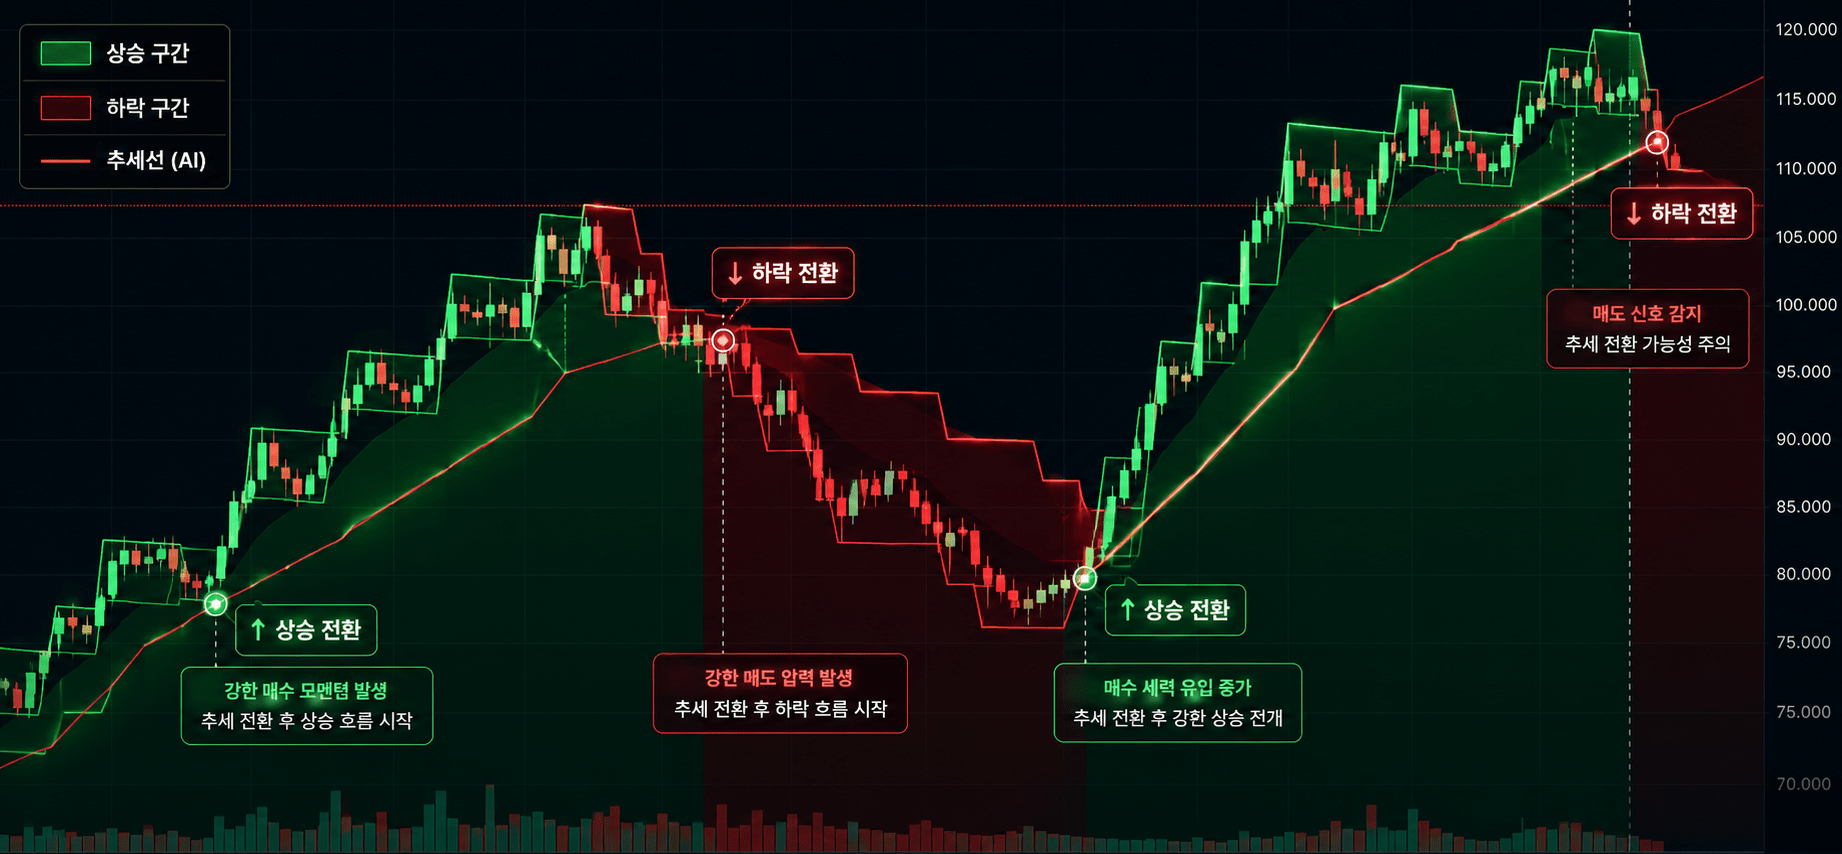
차트 속 승리 패턴, 있을까?
매번 비슷한 자리에서 강하게 튀는 흐름, 우연이 아닐 수도 있습니다.
- 힘이 붙는 구간을 더 쉽게 확인
- 방향이 바뀌는 자리 체크에 도움
- 실전 매매에 참고하기 좋은 구조
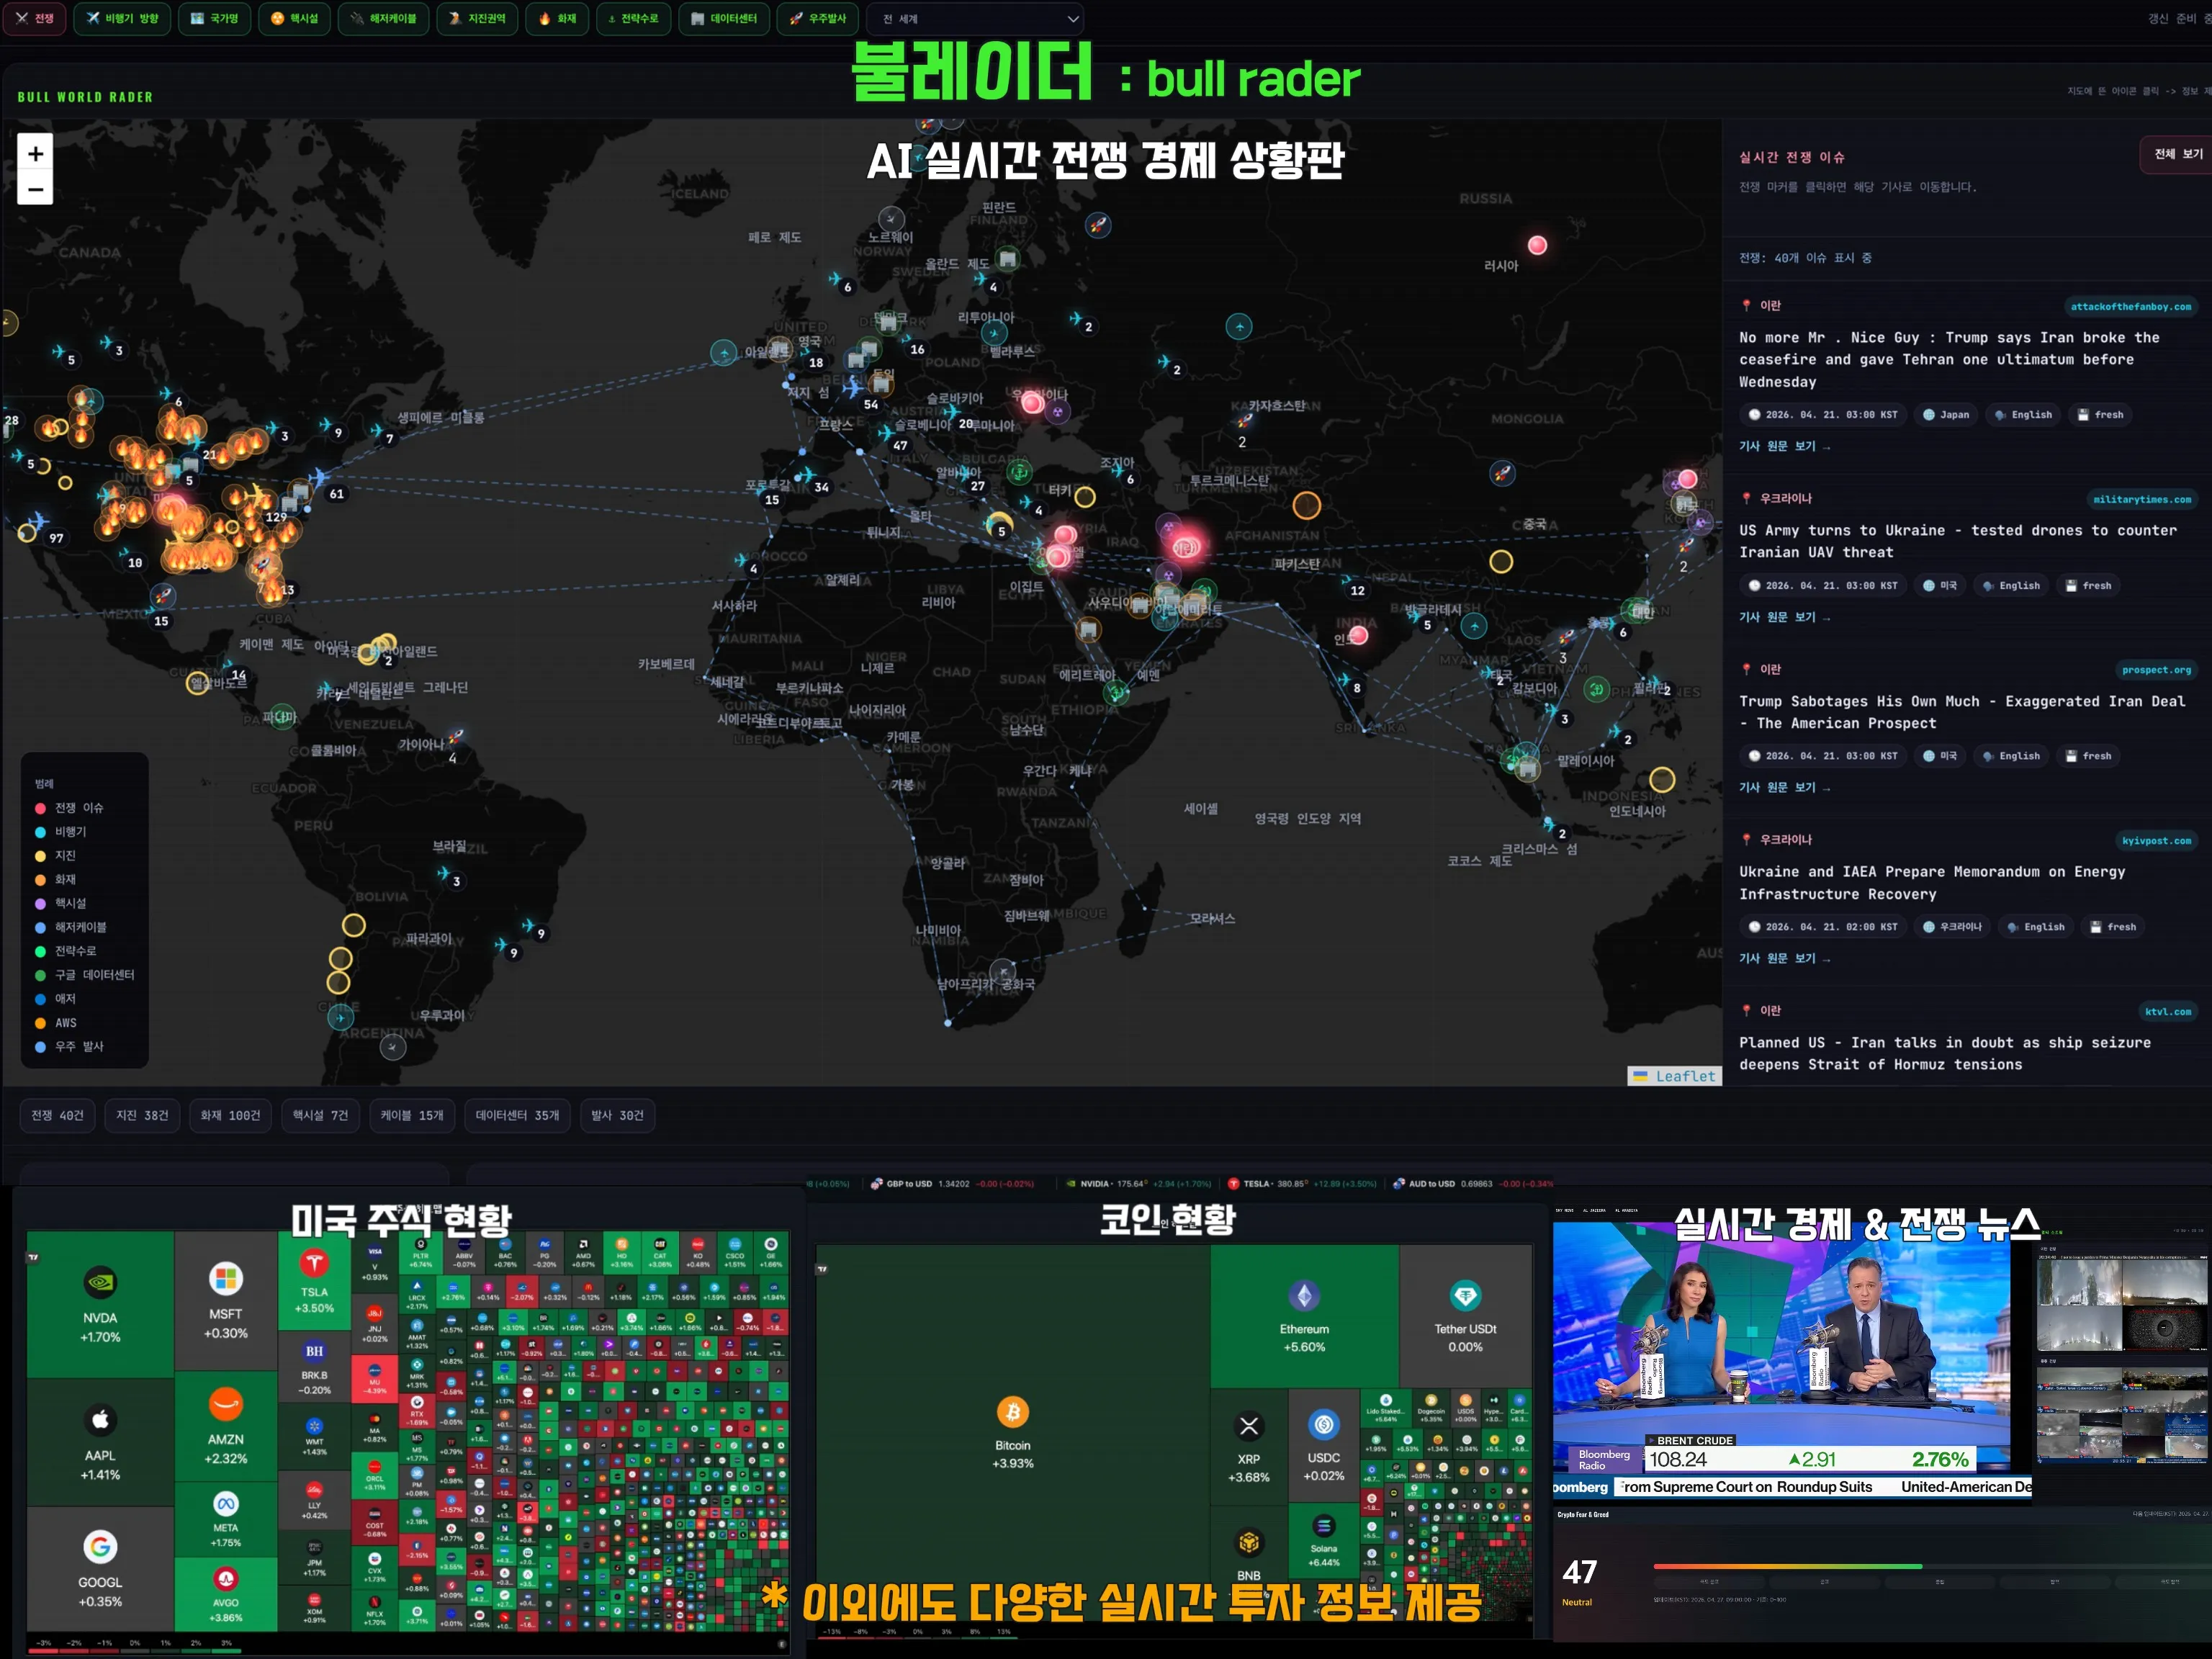
전 세계 시장, 한눈에 정리
전쟁, 금리, 원자재... 복잡한 변수들을 AI가 실시간으로 정리해드립니다.
- 글로벌 증시 흐름 실시간 확인
- 자산별 강세·약세 흐름 파악
- 전쟁에 따른 투자시장 변화


About the Author