그레이엄 넘버란 무엇인가
그레이엄 넘버는 가치투자의 아버지로 불리는 벤저민 그레이엄이 제시한 적정주가 산출 공식입니다. 계산식은 √(22.5 × EPS × BPS)로, EPS(주당순이익)와 BPS(주당순자산)를 곱한 값에 22.5를 곱한 뒤 제곱근을 취합니다. 22.5라는 상수는 PER 15배와 PBR 1.5배를 곱한 값(15×1.5=22.5)에서 나온 그레이엄 자신의 보수적 상한선입니다.
실전 계산 예시
EPS가 2,000원, BPS가 18,000원인 기업이라면 그레이엄 넘버는 √(22.5×2,000×18,000)=√810,000,000≈28,460원입니다. 현재 주가가 20,000원이라면 그레이엄 넘버 대비 약 30% 낮은 가격에 거래되고 있어 안전마진이 확보된 것으로 해석할 수 있습니다.
어떤 기업에 적용해야 효과적일까
그레이엄 넘버는 이익과 자산이 모두 꾸준히 플러스인 안정적 가치주에 적합하며, 적자 기업이나 자산이 가벼운 고성장 기술주에는 적용 자체가 어렵거나 왜곡된 결과를 낼 수 있습니다. 은행·제조·유틸리티처럼 이익과 순자산이 안정적인 업종에서 특히 유효합니다.

그레이엄 넘버의 한계
이 공식은 1970년대 저금리·저성장 시대를 배경으로 만들어져 PER 15배, PBR 1.5배라는 상한선 자체가 현재 시장 환경, 특히 고성장 업종에는 지나치게 보수적일 수 있습니다. 따라서 절대 기준이 아니라 안전마진 확보 여부를 보는 참고 지표로 활용하는 것이 합리적입니다.
| 구분 | 그레이엄 넘버 | PER·PBR 단독 |
|---|---|---|
| 반영 요소 | 이익+자산 동시 반영 | 둘 중 하나만 반영 |
| 적합 대상 | 안정적 이익·자산 보유 가치주 | 전 업종(단, 정확도 낮음) |
| 한계 | 성장주·적자기업 적용 곤란 | 업종 간 비교 어려움 |
자주 묻는 질문
그레이엄 넘버가 마이너스가 될 수도 있나요?
EPS나 BPS 중 하나라도 마이너스면 제곱근 계산이 불가능해지므로, 적자 기업이나 완전자본잠식 기업에는 이 공식을 적용할 수 없습니다.
성장주에도 적용할 수 있나요?
PER 15배, PBR 1.5배라는 보수적 상한을 크게 넘어서는 고성장 기술주는 그레이엄 넘버로 계산하면 항상 고평가로 나오기 쉬워, 이런 업종에는 적합하지 않습니다.
안전마진은 몇 %가 적당한가요?
그레이엄은 최소 33% 이상의 안전마진(그레이엄 넘버 대비 현재가 33% 이상 할인)을 확보할 것을 권장했으며, 이는 예측 오류에 대한 완충 역할을 합니다.
다른 가치평가 지표와 함께 써야 하나요?
네. 그레이엄 넘버 하나만으로 매수를 결정하기보다, 부채비율·현금흐름·산업 전망 등을 함께 점검해 종합적으로 판단하는 것이 안전합니다.
핵심 요약
그레이엄 넘버는 이익과 자산 가치를 동시에 반영해 안전마진이 확보된 저평가 가치주를 찾는 데 유용한 공식입니다. 다만 보수적인 상수를 기반으로 하므로 성장주보다는 안정적 이익 구조를 가진 기업에 적용할 때 더 신뢰할 수 있습니다.
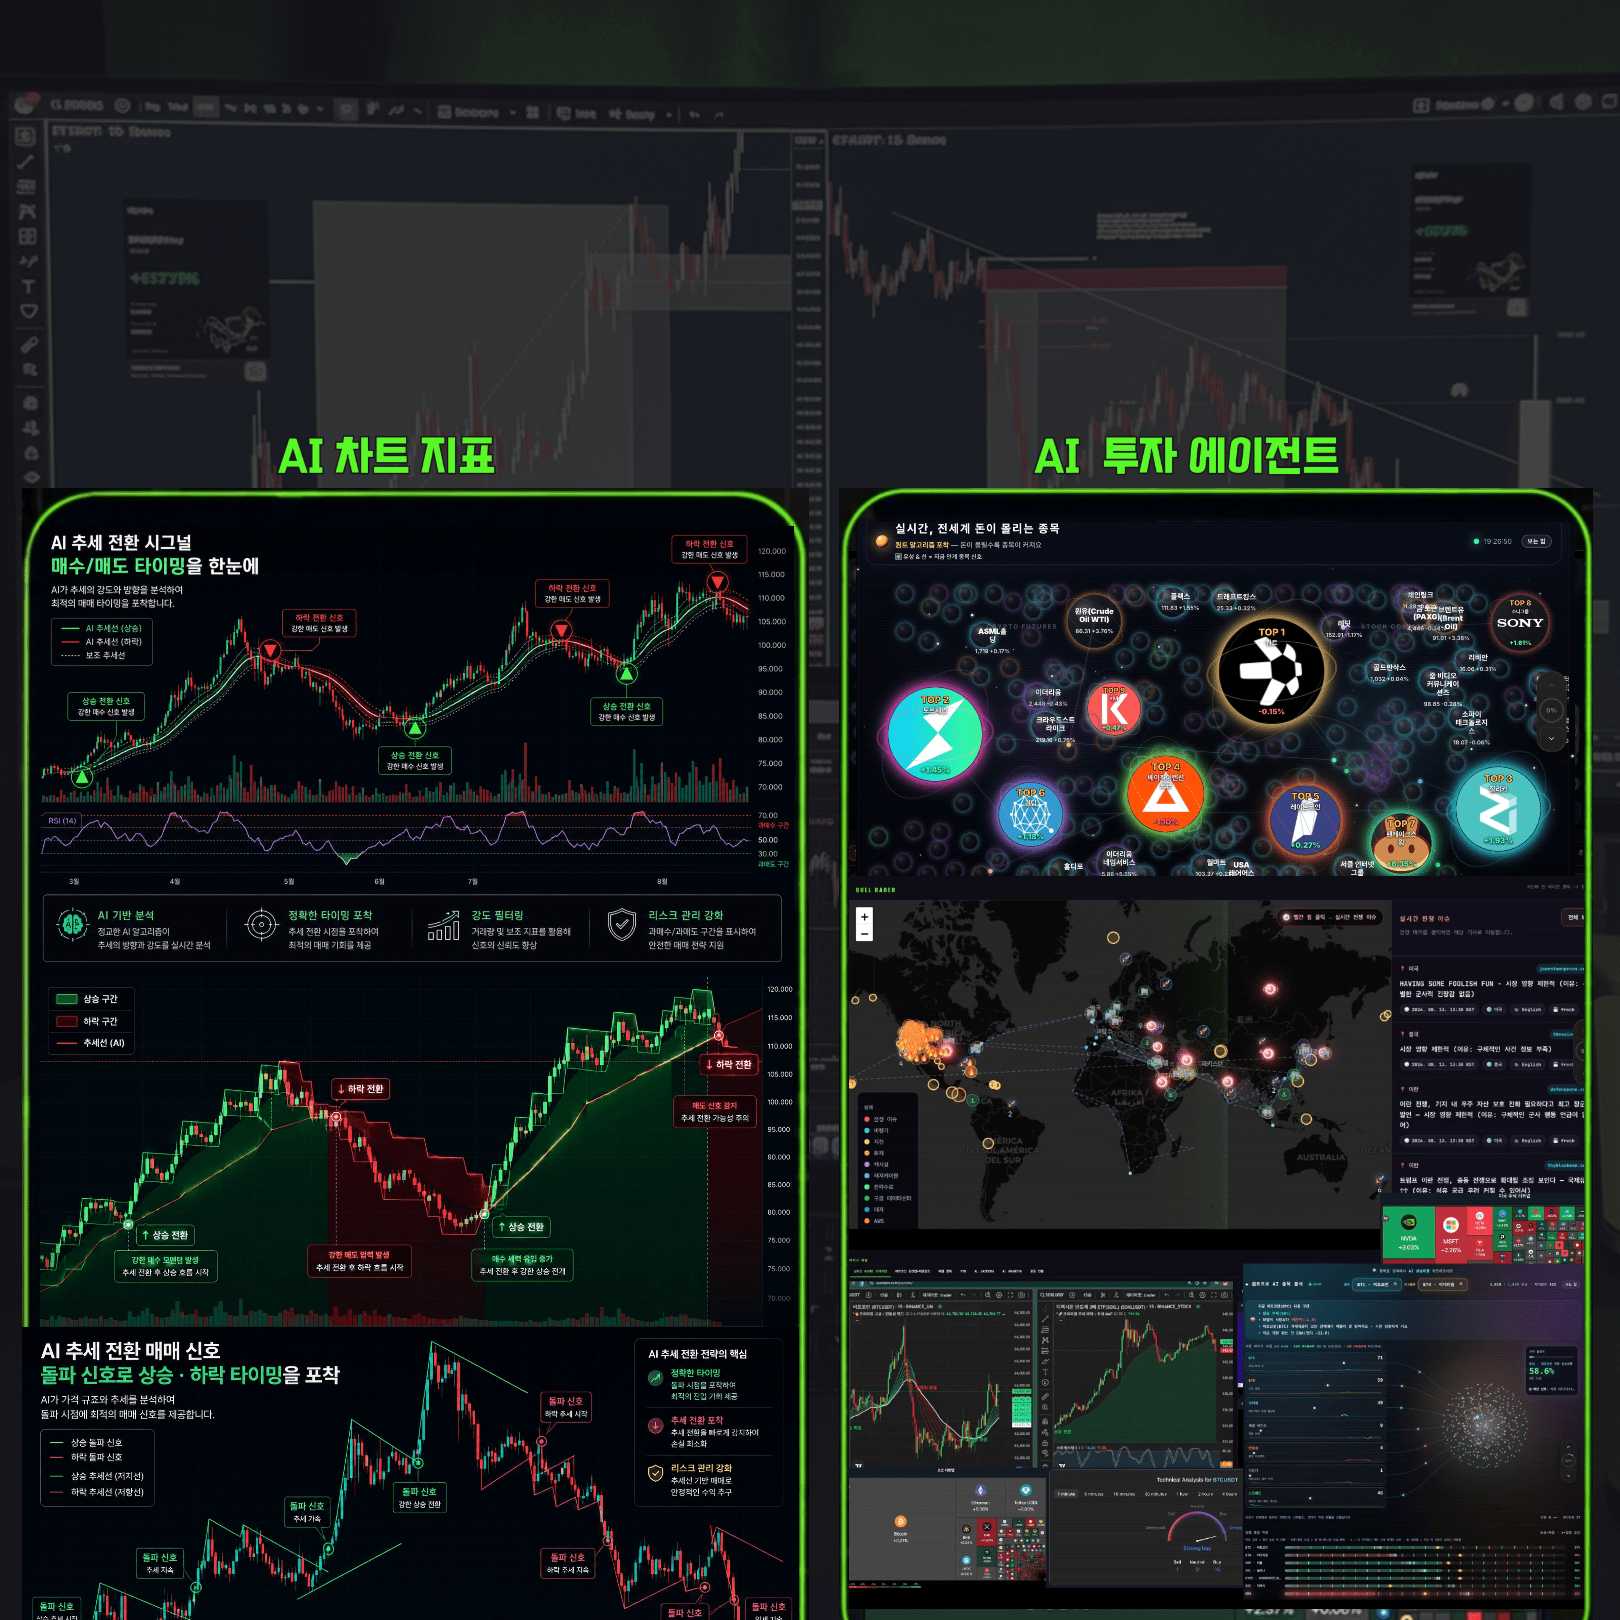
지금 시장, 퀀트 AI 시선은?
말로 설명하기 어려운 시장의 흐름, AI가 대신 읽어드립니다.
- AI 차트 자동 분석 및 추세 타이밍 제공
- 불레이더: 전쟁·경제 흐름 실시간 시각화
- 퀀트 알고리즘이 실시간으로 종목 포착
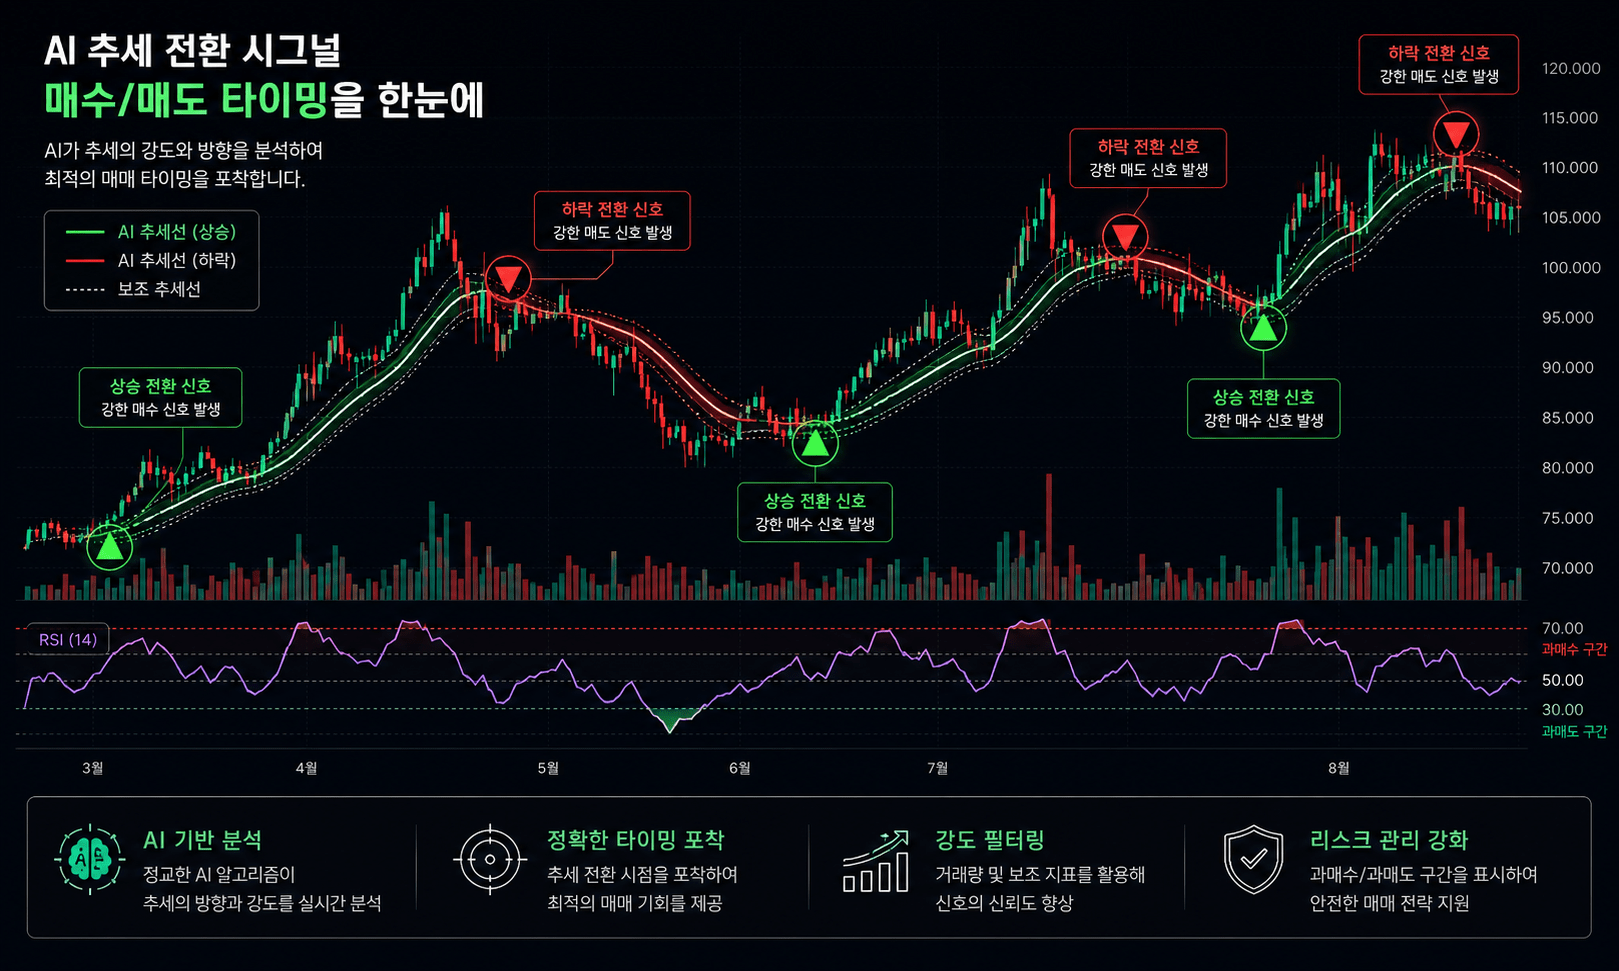
파동의 방향, 미리 확인
복잡한 차트, 방향만 딱 짚어주는 모델이 있다면 어떨까요?
- 상승 흐름과 하락 흐름을 빠르게 구분
- 진입을 고민할 구간인지 판단에 도움
- 초보자도 차트 흐름을 쉽게 이해 가능
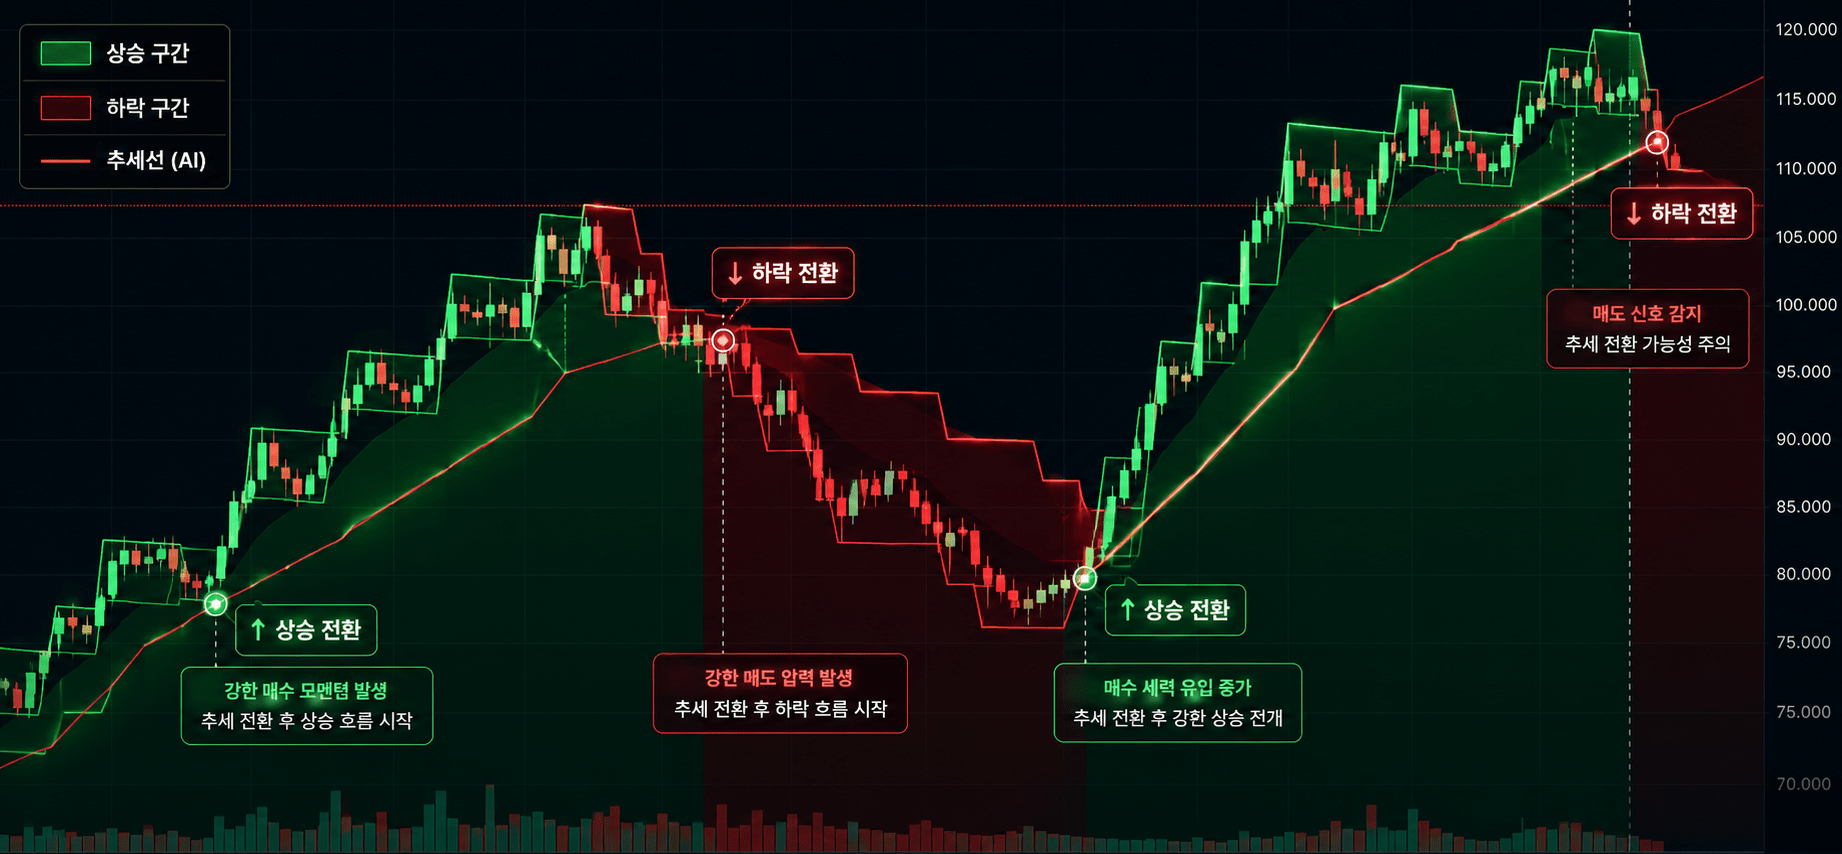
차트 속 승리 패턴, 있을까?
매번 비슷한 자리에서 강하게 튀는 흐름, 우연이 아닐 수도 있습니다.
- 힘이 붙는 구간을 더 쉽게 확인
- 방향이 바뀌는 자리 체크에 도움
- 실전 매매에 참고하기 좋은 구조
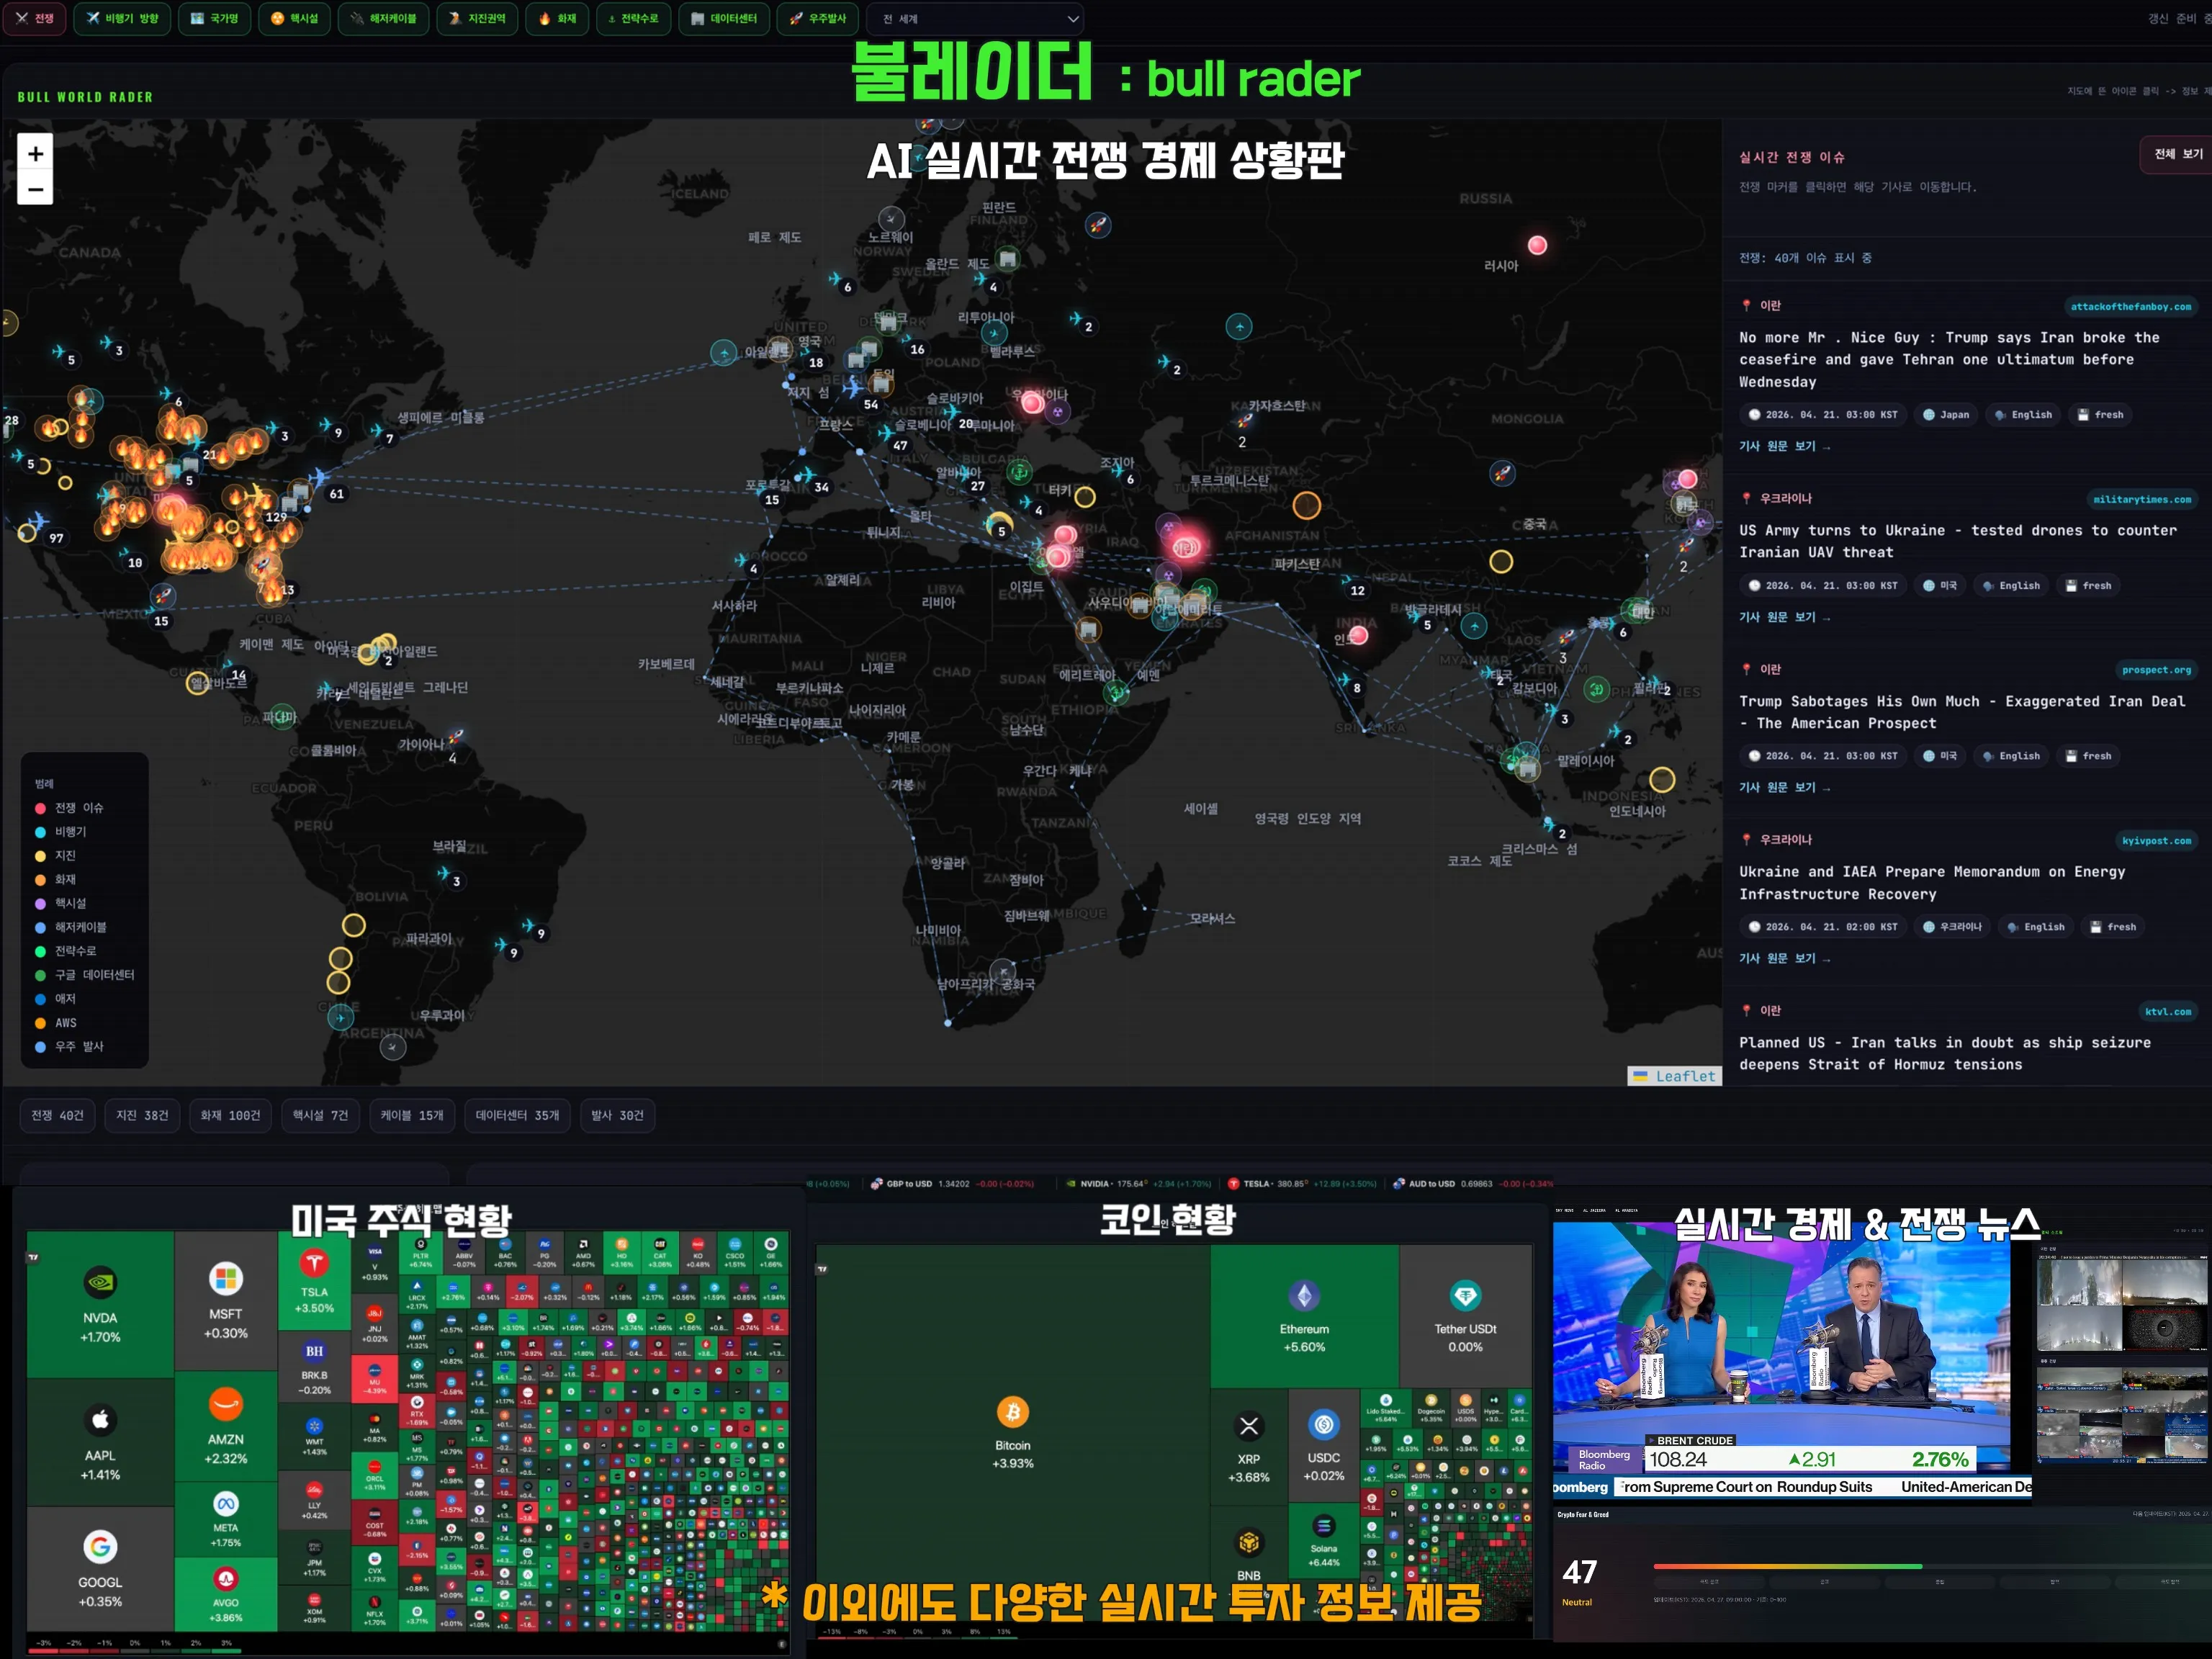
전 세계 시장, 한눈에 정리
전쟁, 금리, 원자재... 복잡한 변수들을 AI가 실시간으로 정리해드립니다.
- 글로벌 증시 흐름 실시간 확인
- 자산별 강세·약세 흐름 파악
- 전쟁에 따른 투자시장 변화


About the Author