리밸런싱 주기가 만드는 트레이드오프
리밸런싱은 자산 비중이 목표에서 벗어났을 때 매도·매수를 통해 원래 비중으로 되돌리는 작업이다. 주기가 짧을수록 목표 비중에서 크게 벗어나는 기간이 줄어들지만, 매매 횟수가 늘어나 거래비용과 세금(매도 시 발생하는 양도소득세 등)이 함께 증가하는 트레이드오프가 있다.
분기 리밸런싱의 특징
분기마다 리밸런싱하면 시장 변동에 비교적 빠르게 대응해 목표 자산배분을 정교하게 유지할 수 있다. 다만 변동성이 크지 않은 시기에도 기계적으로 매매가 발생해 불필요한 거래비용이 누적될 수 있다는 단점이 있다.

반기·연 1회 리밸런싱의 특징
반기나 연 1회 리밸런싱은 거래 횟수를 줄여 비용과 세금 부담을 낮추는 대신, 그 사이 기간에 자산 비중이 목표에서 크게 벗어난 채로 유지될 위험이 있다. 특히 변동성이 큰 장세에서는 리밸런싱 시점까지 위험자산 비중이 의도한 것보다 훨씬 커진 상태로 방치될 수 있다.
실전 선택 기준
일반적으로 변동성이 큰 시장에서는 주기 기반 리밸런싱보다, 목표 비중에서 일정 비율(예: ±5%p) 이상 벗어났을 때만 리밸런싱하는 ‘허용범위 기반’ 방식을 함께 고려하는 것이 효율적이라는 연구들이 있다. 개인투자자라면 세금과 거래비용을 감안해 반기 또는 연 1회를 기본으로 하되, 시장이 급변할 때는 예외적으로 리밸런싱을 앞당기는 절충안이 실전에서 많이 활용된다.
| 주기 | 장점 | 단점 |
|---|---|---|
| 분기 | 목표비중 정확도 높음 | 거래비용·세금 부담 증가 |
| 반기 | 비용과 정확도의 균형 | 급변장에는 대응 다소 늦음 |
| 연 1회 | 비용·세금 최소화 | 장기간 목표비중 이탈 가능 |
자주 묻는 질문
리밸런싱은 꼭 정해진 날짜에 해야 하나요?
날짜 기준 외에도 자산 비중이 목표에서 일정 범위 이상 벗어났을 때 실행하는 허용범위 기반 방식도 널리 활용되며, 두 방식을 혼합하는 경우도 많다.
리밸런싱을 아예 안 하면 어떻게 되나요?
상승한 자산의 비중이 계속 커지면서 포트폴리오 위험 수준이 처음 설계했던 것과 크게 달라질 수 있어, 장기적으로는 정기적인 리밸런싱이 위험관리 측면에서 권장된다.
세금 측면에서 유리한 주기가 있나요?
매도 차익에 과세되는 계좌라면 매매 횟수를 줄이는 것이 세금 이연 효과가 있어, 연 1회 리밸런싱이 세후 수익률 측면에서 유리할 수 있다.
연금저축·ISA 같은 절세계좌는 리밸런싱 주기가 다르게 적용되나요?
매매차익 과세가 이연되거나 비과세되는 절세계좌 내에서는 리밸런싱에 따른 세금 부담이 적어, 상대적으로 더 자주 리밸런싱해도 부담이 덜하다.
핵심 요약
리밸런싱 주기는 짧을수록 목표 비중을 정확히 유지할 수 있지만 거래비용과 세금 부담이 커지는 트레이드오프가 있다. 계좌의 과세 여부와 시장 변동성을 고려해 자신에게 맞는 주기와 허용범위 기준을 정하는 것이 중요하다. 본 콘텐츠는 정보 제공을 목적으로 하며, 투자 조언에 해당하지 않습니다.
지금 시장, 퀀트 AI 시선은?
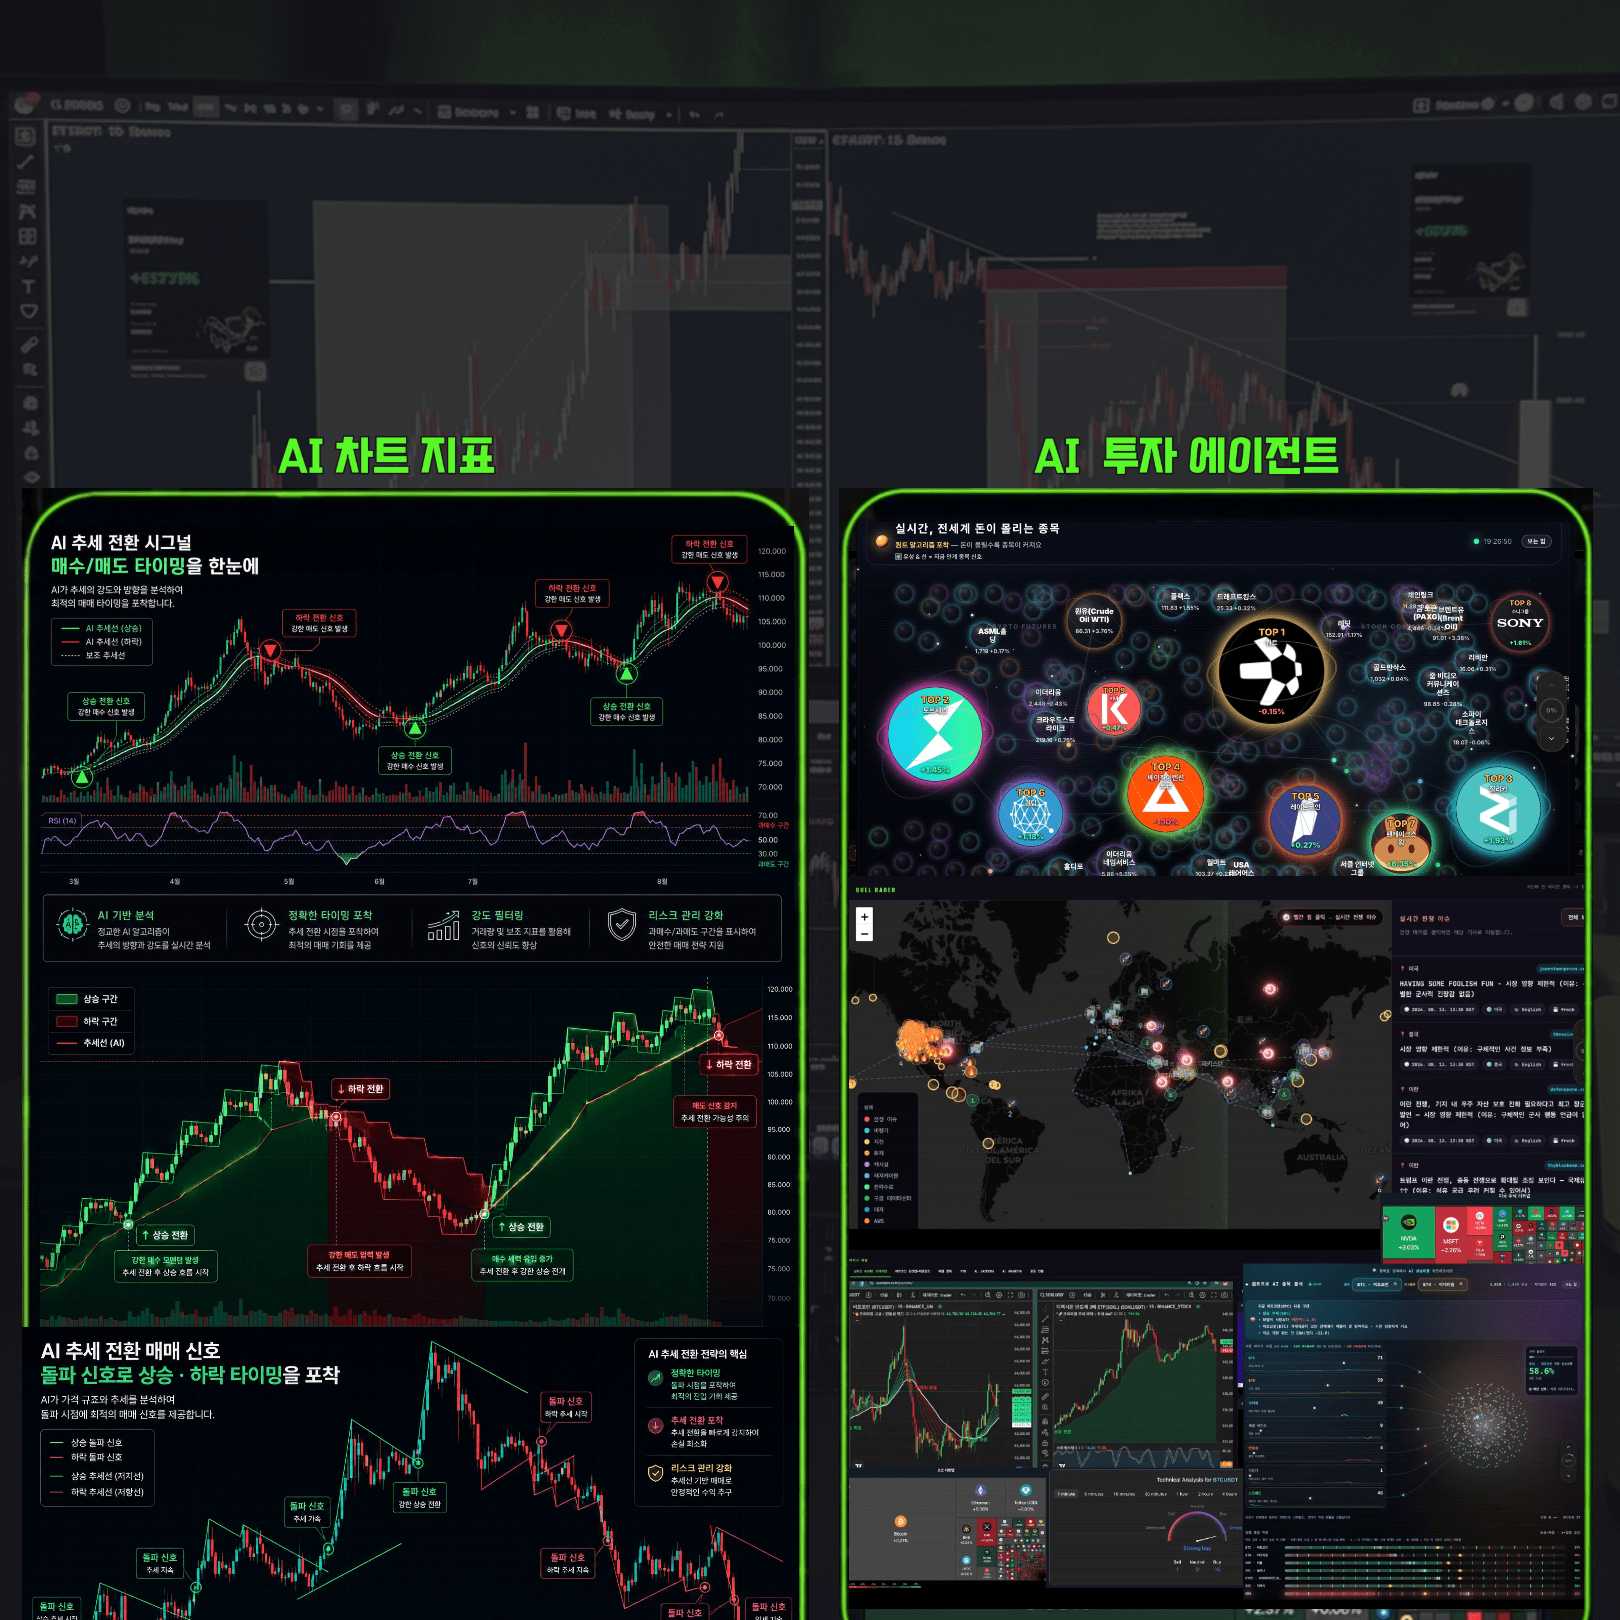
말로 설명하기 어려운 시장의 흐름, AI가 대신 읽어드립니다.
- AI 차트 자동 분석 및 추세 타이밍 제공
- 불레이더: 전쟁·경제 흐름 실시간 시각화
- 퀀트 알고리즘이 실시간으로 종목 포착
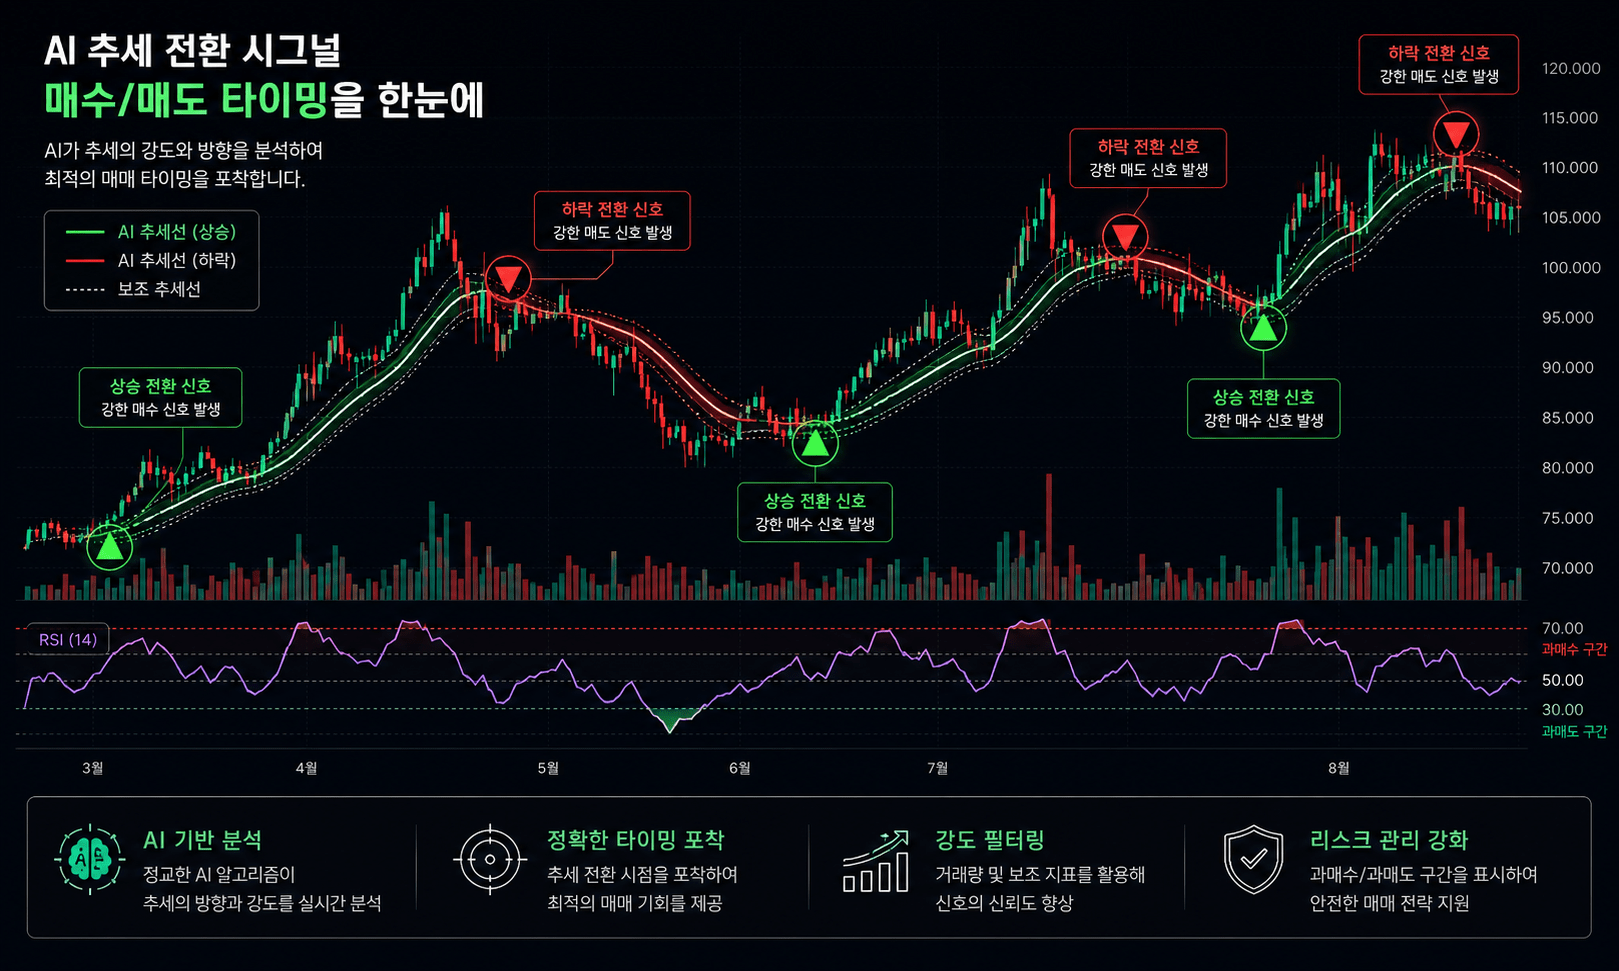
파동의 방향, 미리 확인
복잡한 차트, 방향만 딱 짚어주는 모델이 있다면 어떨까요?
- 상승 흐름과 하락 흐름을 빠르게 구분
- 진입을 고민할 구간인지 판단에 도움
- 초보자도 차트 흐름을 쉽게 이해 가능
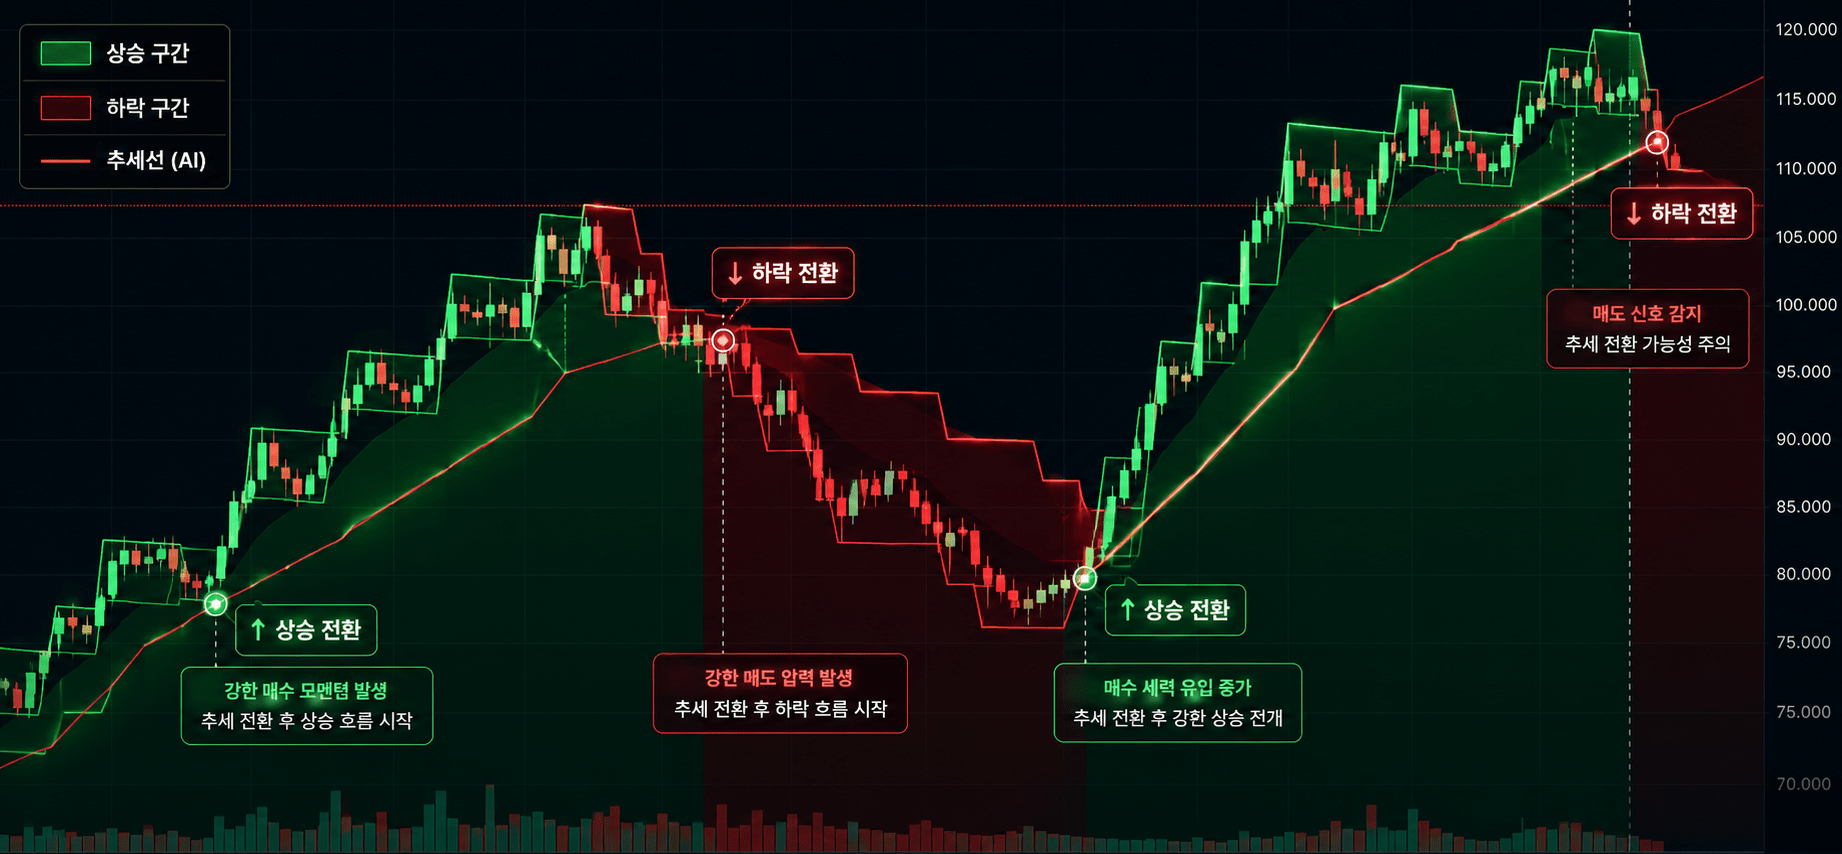
차트 속 승리 패턴, 있을까?
매번 비슷한 자리에서 강하게 튀는 흐름, 우연이 아닐 수도 있습니다.
- 힘이 붙는 구간을 더 쉽게 확인
- 방향이 바뀌는 자리 체크에 도움
- 실전 매매에 참고하기 좋은 구조
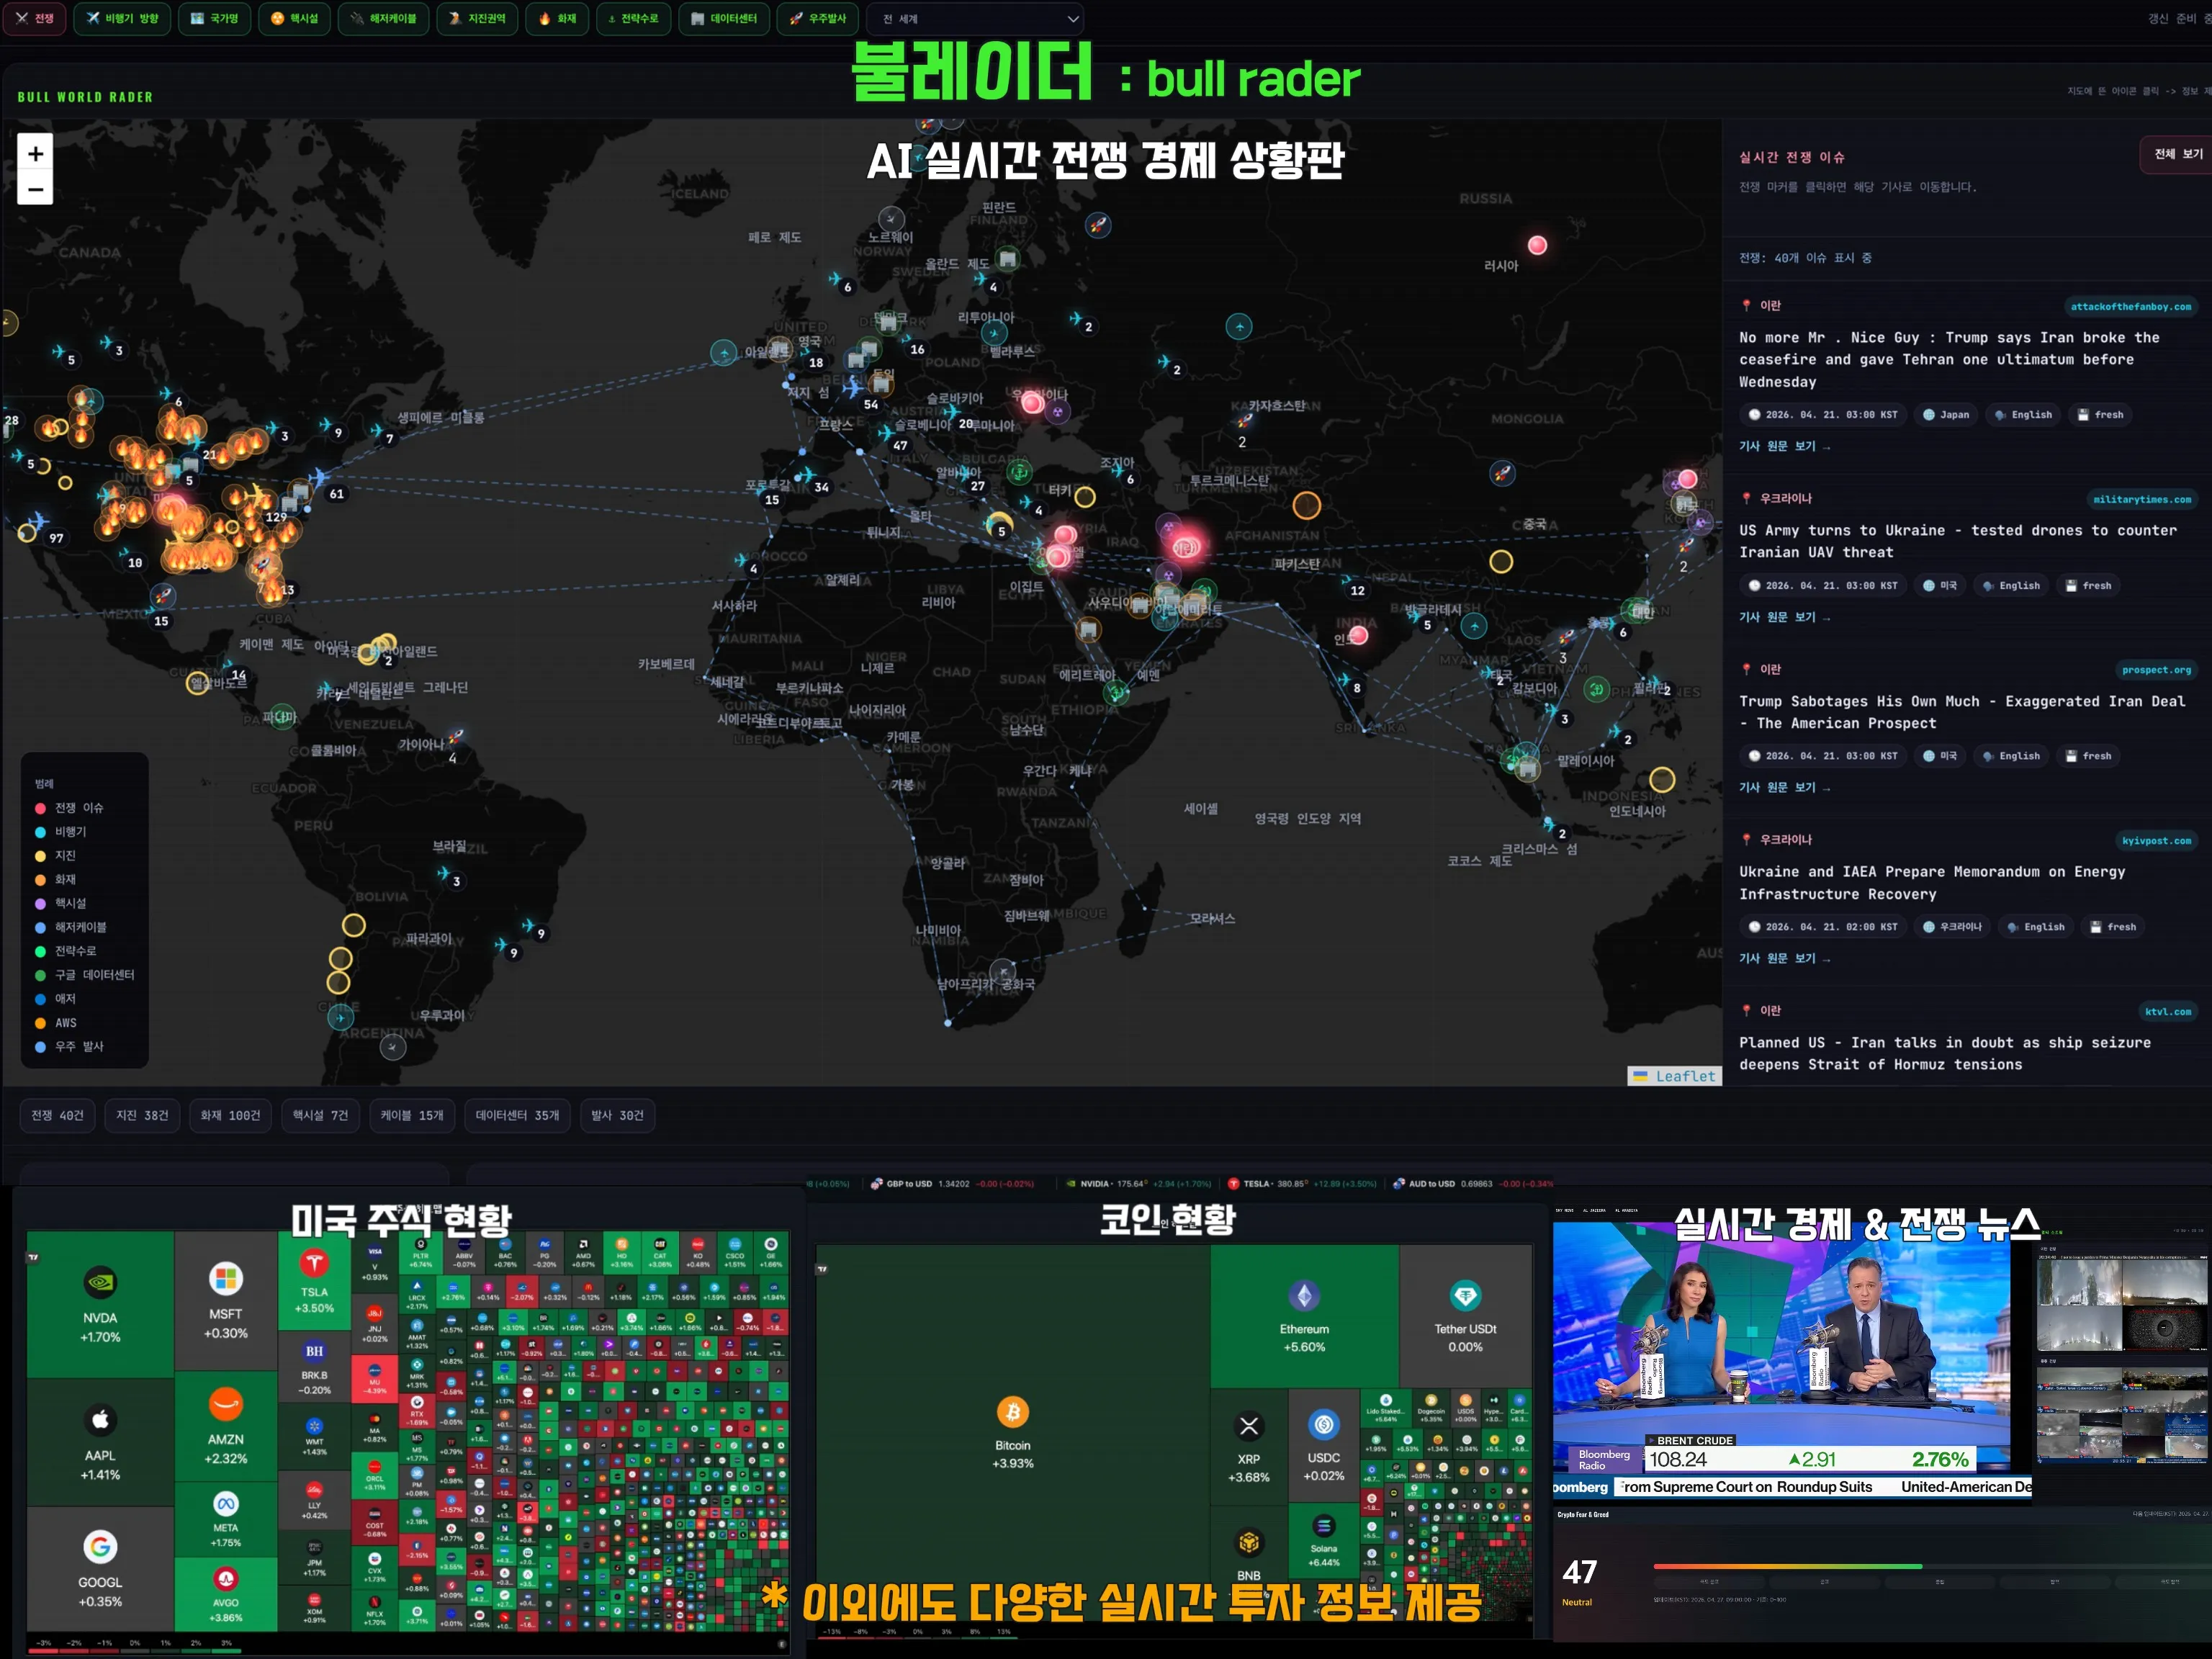
전 세계 시장, 한눈에 정리
전쟁, 금리, 원자재... 복잡한 변수들을 AI가 실시간으로 정리해드립니다.
- 글로벌 증시 흐름 실시간 확인
- 자산별 강세·약세 흐름 파악
- 전쟁에 따른 투자시장 변화


About the Author