정의: 부실자산만 모아 처리하는 기구
배드뱅크는 금융회사나 국가가 보유한 부실채권(NPL, 부실대출)이나 부실자산을 별도의 법인이나 기구로 떼어내, 전문적으로 회수·매각·정리하도록 하는 구조를 말합니다.
작동 원리: 굿뱅크-배드뱅크 분리
부실이 커진 은행을 정상 자산 위주의 ‘굿뱅크’와 부실자산 위주의 ‘배드뱅크’로 분리하면, 굿뱅크는 부실자산의 부담 없이 정상적인 여신·수신 영업을 이어갈 수 있고, 배드뱅크는 전문성을 살려 부실채권 회수 극대화에 집중할 수 있습니다.

사례와 의의: 금융시스템 안정화
국내에서는 외환위기 이후 한국자산관리공사(캠코)가 금융회사들의 부실채권을 인수해 정리하는 배드뱅크 역할을 수행한 대표 사례로 꼽히며, 이런 구조는 금융회사의 조기 정상화와 신용경색 완화에 기여한 것으로 평가받습니다.
| 구분 | 굿뱅크 | 배드뱅크 |
|---|---|---|
| 보유 자산 | 정상채권 중심 | 부실채권(NPL) 중심 |
| 주요 목적 | 정상적인 여수신 영업 지속 | 부실자산 회수·매각 극대화 |
| 국내 대표 사례 | 구조조정 후 존속 은행 | 한국자산관리공사(캠코) 등 |
자주 묻는 질문
배드뱅크로 넘어간 부실채권은 어떻게 처리되나요?
채무자와의 채무조정, 담보 처분, 자산유동화(ABS) 매각 등 다양한 방식을 통해 회수를 극대화하려 시도하며, 회수가 어려운 자산은 상각 처리되기도 합니다.
배드뱅크는 부실채권을 얼마에 사들이나요?
장부가보다 할인된 가격에 부실채권을 인수하는 것이 일반적이며, 이 할인율은 채권의 회수 가능성에 따라 달라집니다.
배드뱅크 설립이 항상 성공적인가요?
부실자산 회수 능력과 시장 상황에 따라 성과가 달라지며, 회수가 예상보다 부진할 경우 공적자금 투입 등 추가 비용이 발생할 수도 있습니다.
개인이 배드뱅크와 관련될 일이 있나요?
개인 채무자의 경우 채권이 배드뱅크나 자산관리회사로 매각되면 채권자가 변경되며, 이 과정에서 채무조정 프로그램에 참여할 기회가 주어지기도 합니다.
핵심 요약
배드뱅크는 부실채권을 별도로 떼어내 전문적으로 정리함으로써, 굿뱅크가 정상 영업에 집중할 수 있도록 돕는 금융 구조조정 수단입니다. 국내에서는 캠코 등이 이러한 역할을 수행해온 대표 사례로 꼽힙니다. 본 콘텐츠는 정보 제공을 목적으로 하며, 투자 조언에 해당하지 않습니다.
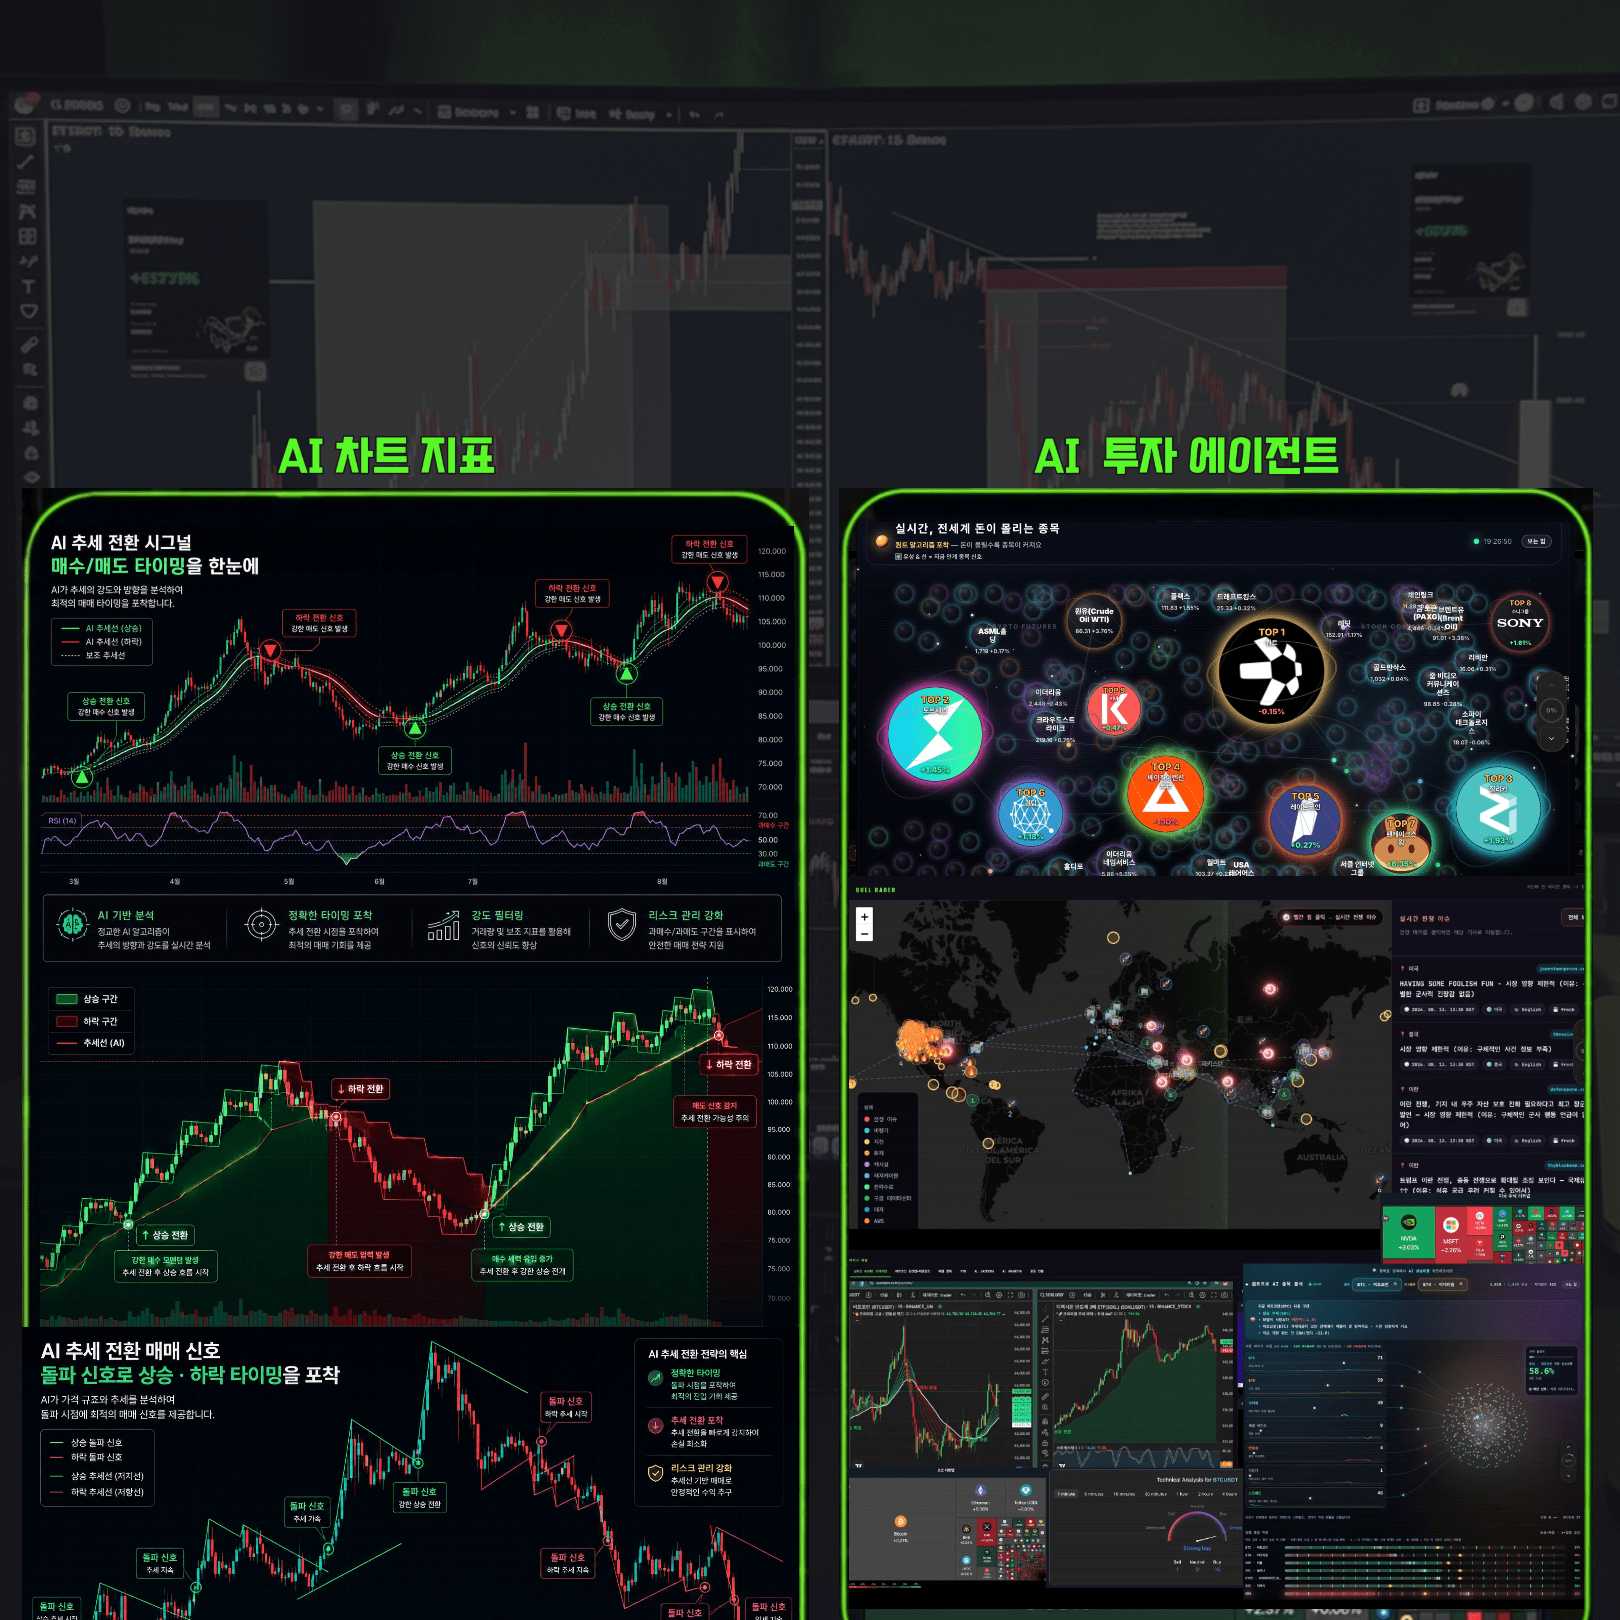
지금 시장, 퀀트 AI 시선은?
말로 설명하기 어려운 시장의 흐름, AI가 대신 읽어드립니다.
- AI 차트 자동 분석 및 추세 타이밍 제공
- 불레이더: 전쟁·경제 흐름 실시간 시각화
- 퀀트 알고리즘이 실시간으로 종목 포착
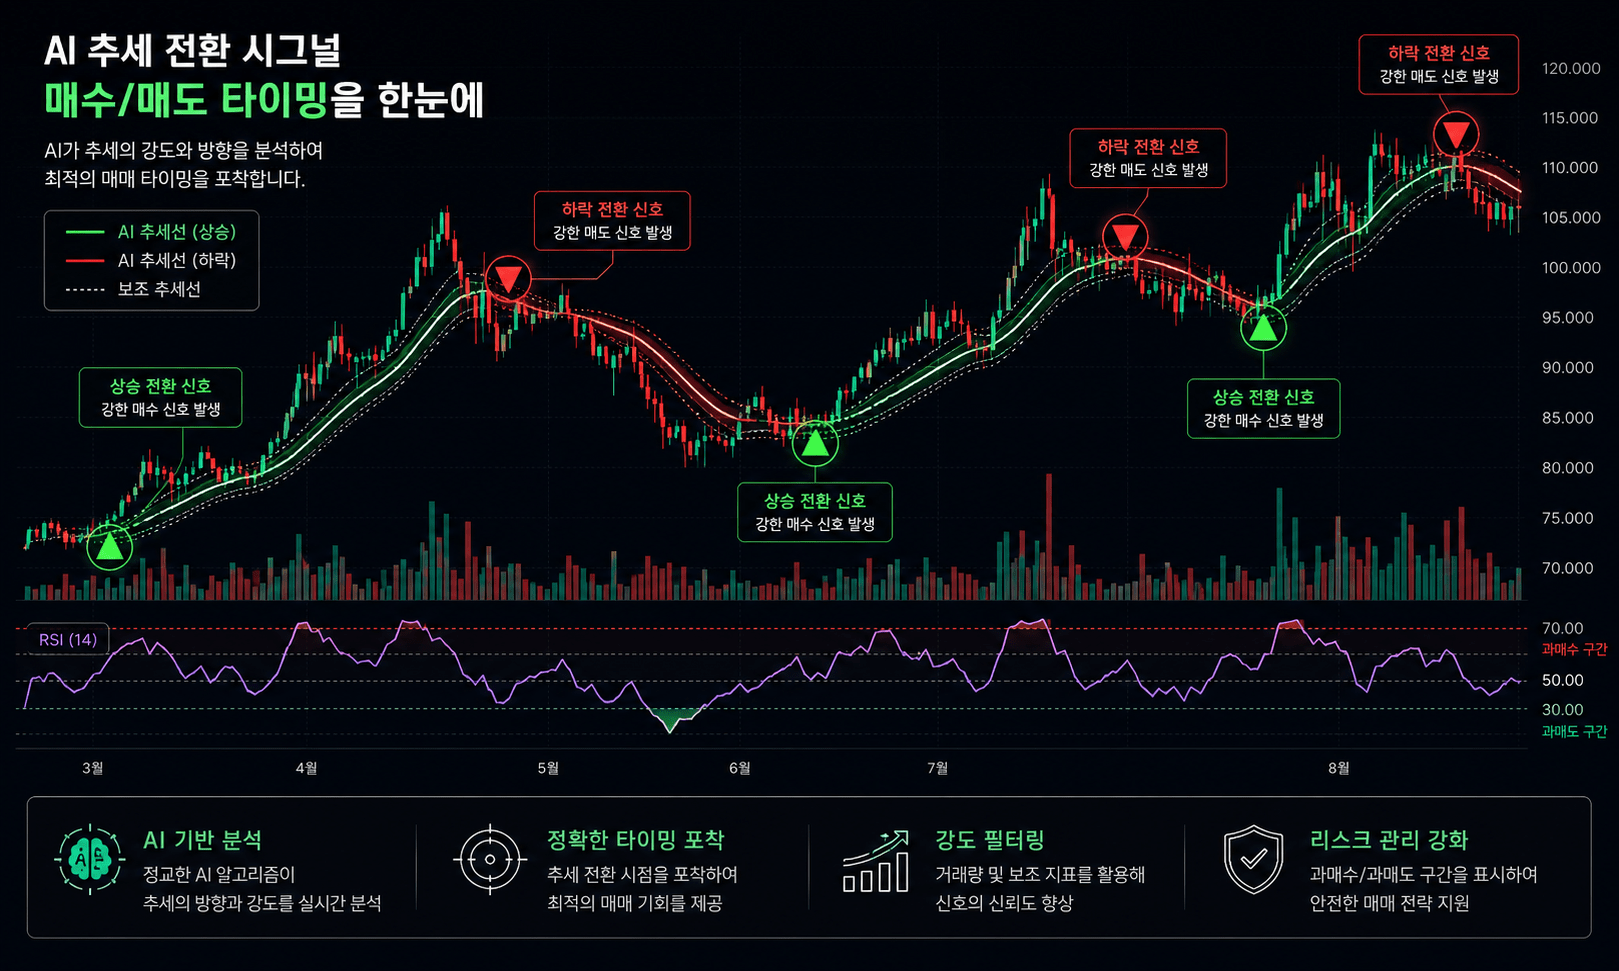
파동의 방향, 미리 확인
복잡한 차트, 방향만 딱 짚어주는 모델이 있다면 어떨까요?
- 상승 흐름과 하락 흐름을 빠르게 구분
- 진입을 고민할 구간인지 판단에 도움
- 초보자도 차트 흐름을 쉽게 이해 가능
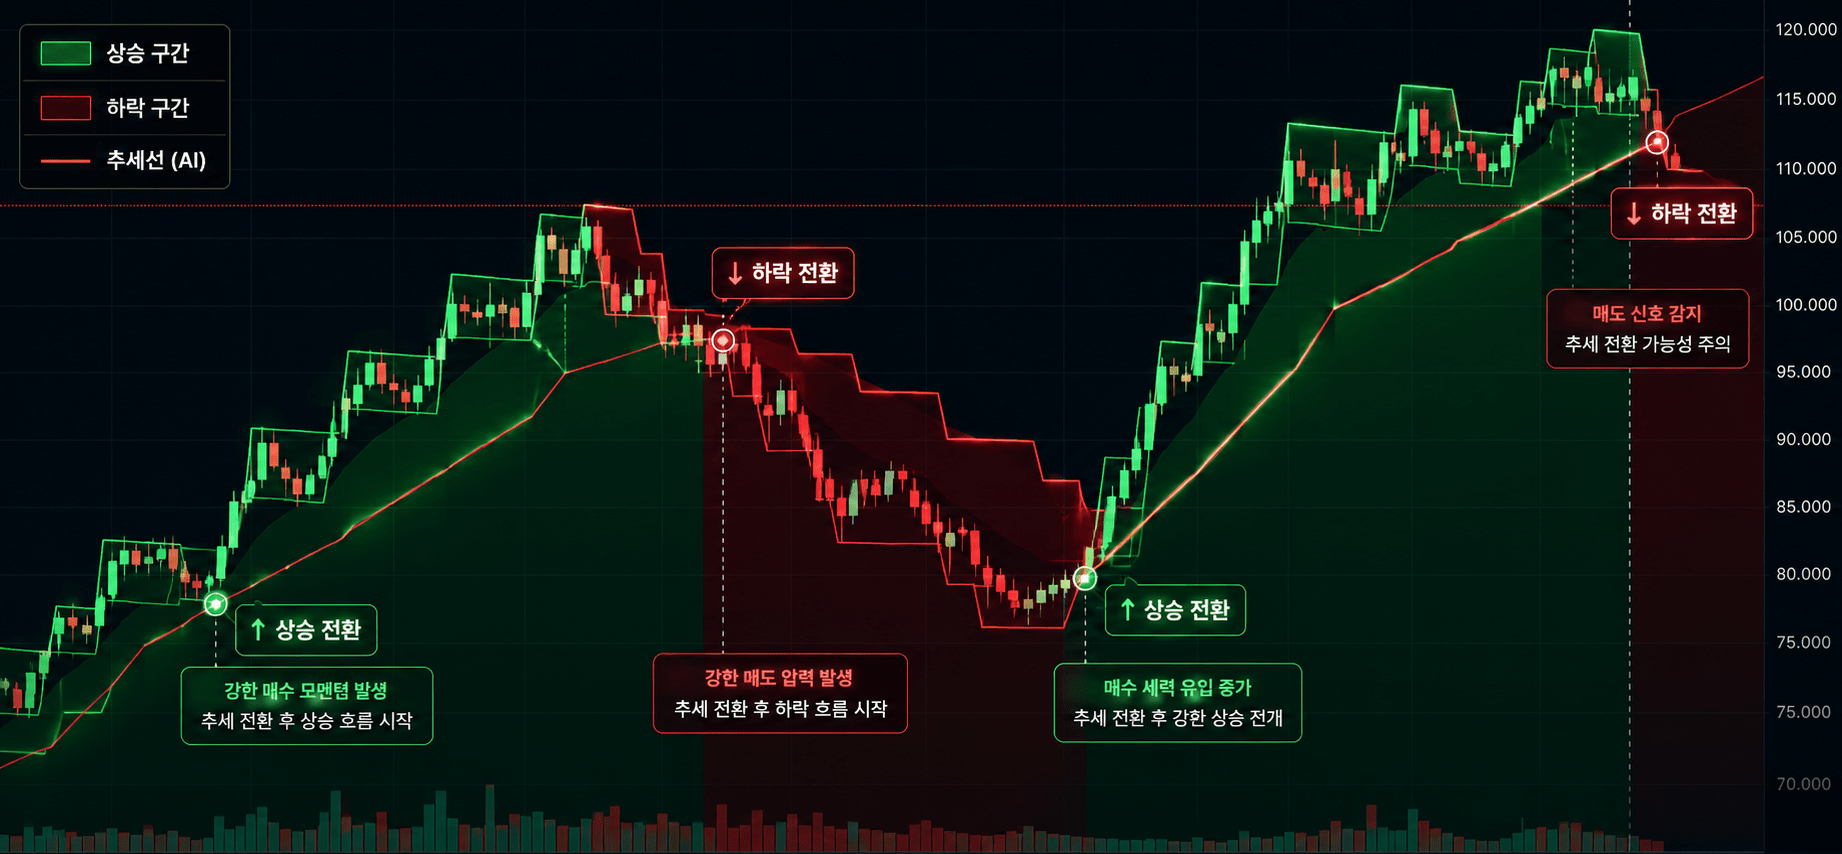
차트 속 승리 패턴, 있을까?
매번 비슷한 자리에서 강하게 튀는 흐름, 우연이 아닐 수도 있습니다.
- 힘이 붙는 구간을 더 쉽게 확인
- 방향이 바뀌는 자리 체크에 도움
- 실전 매매에 참고하기 좋은 구조
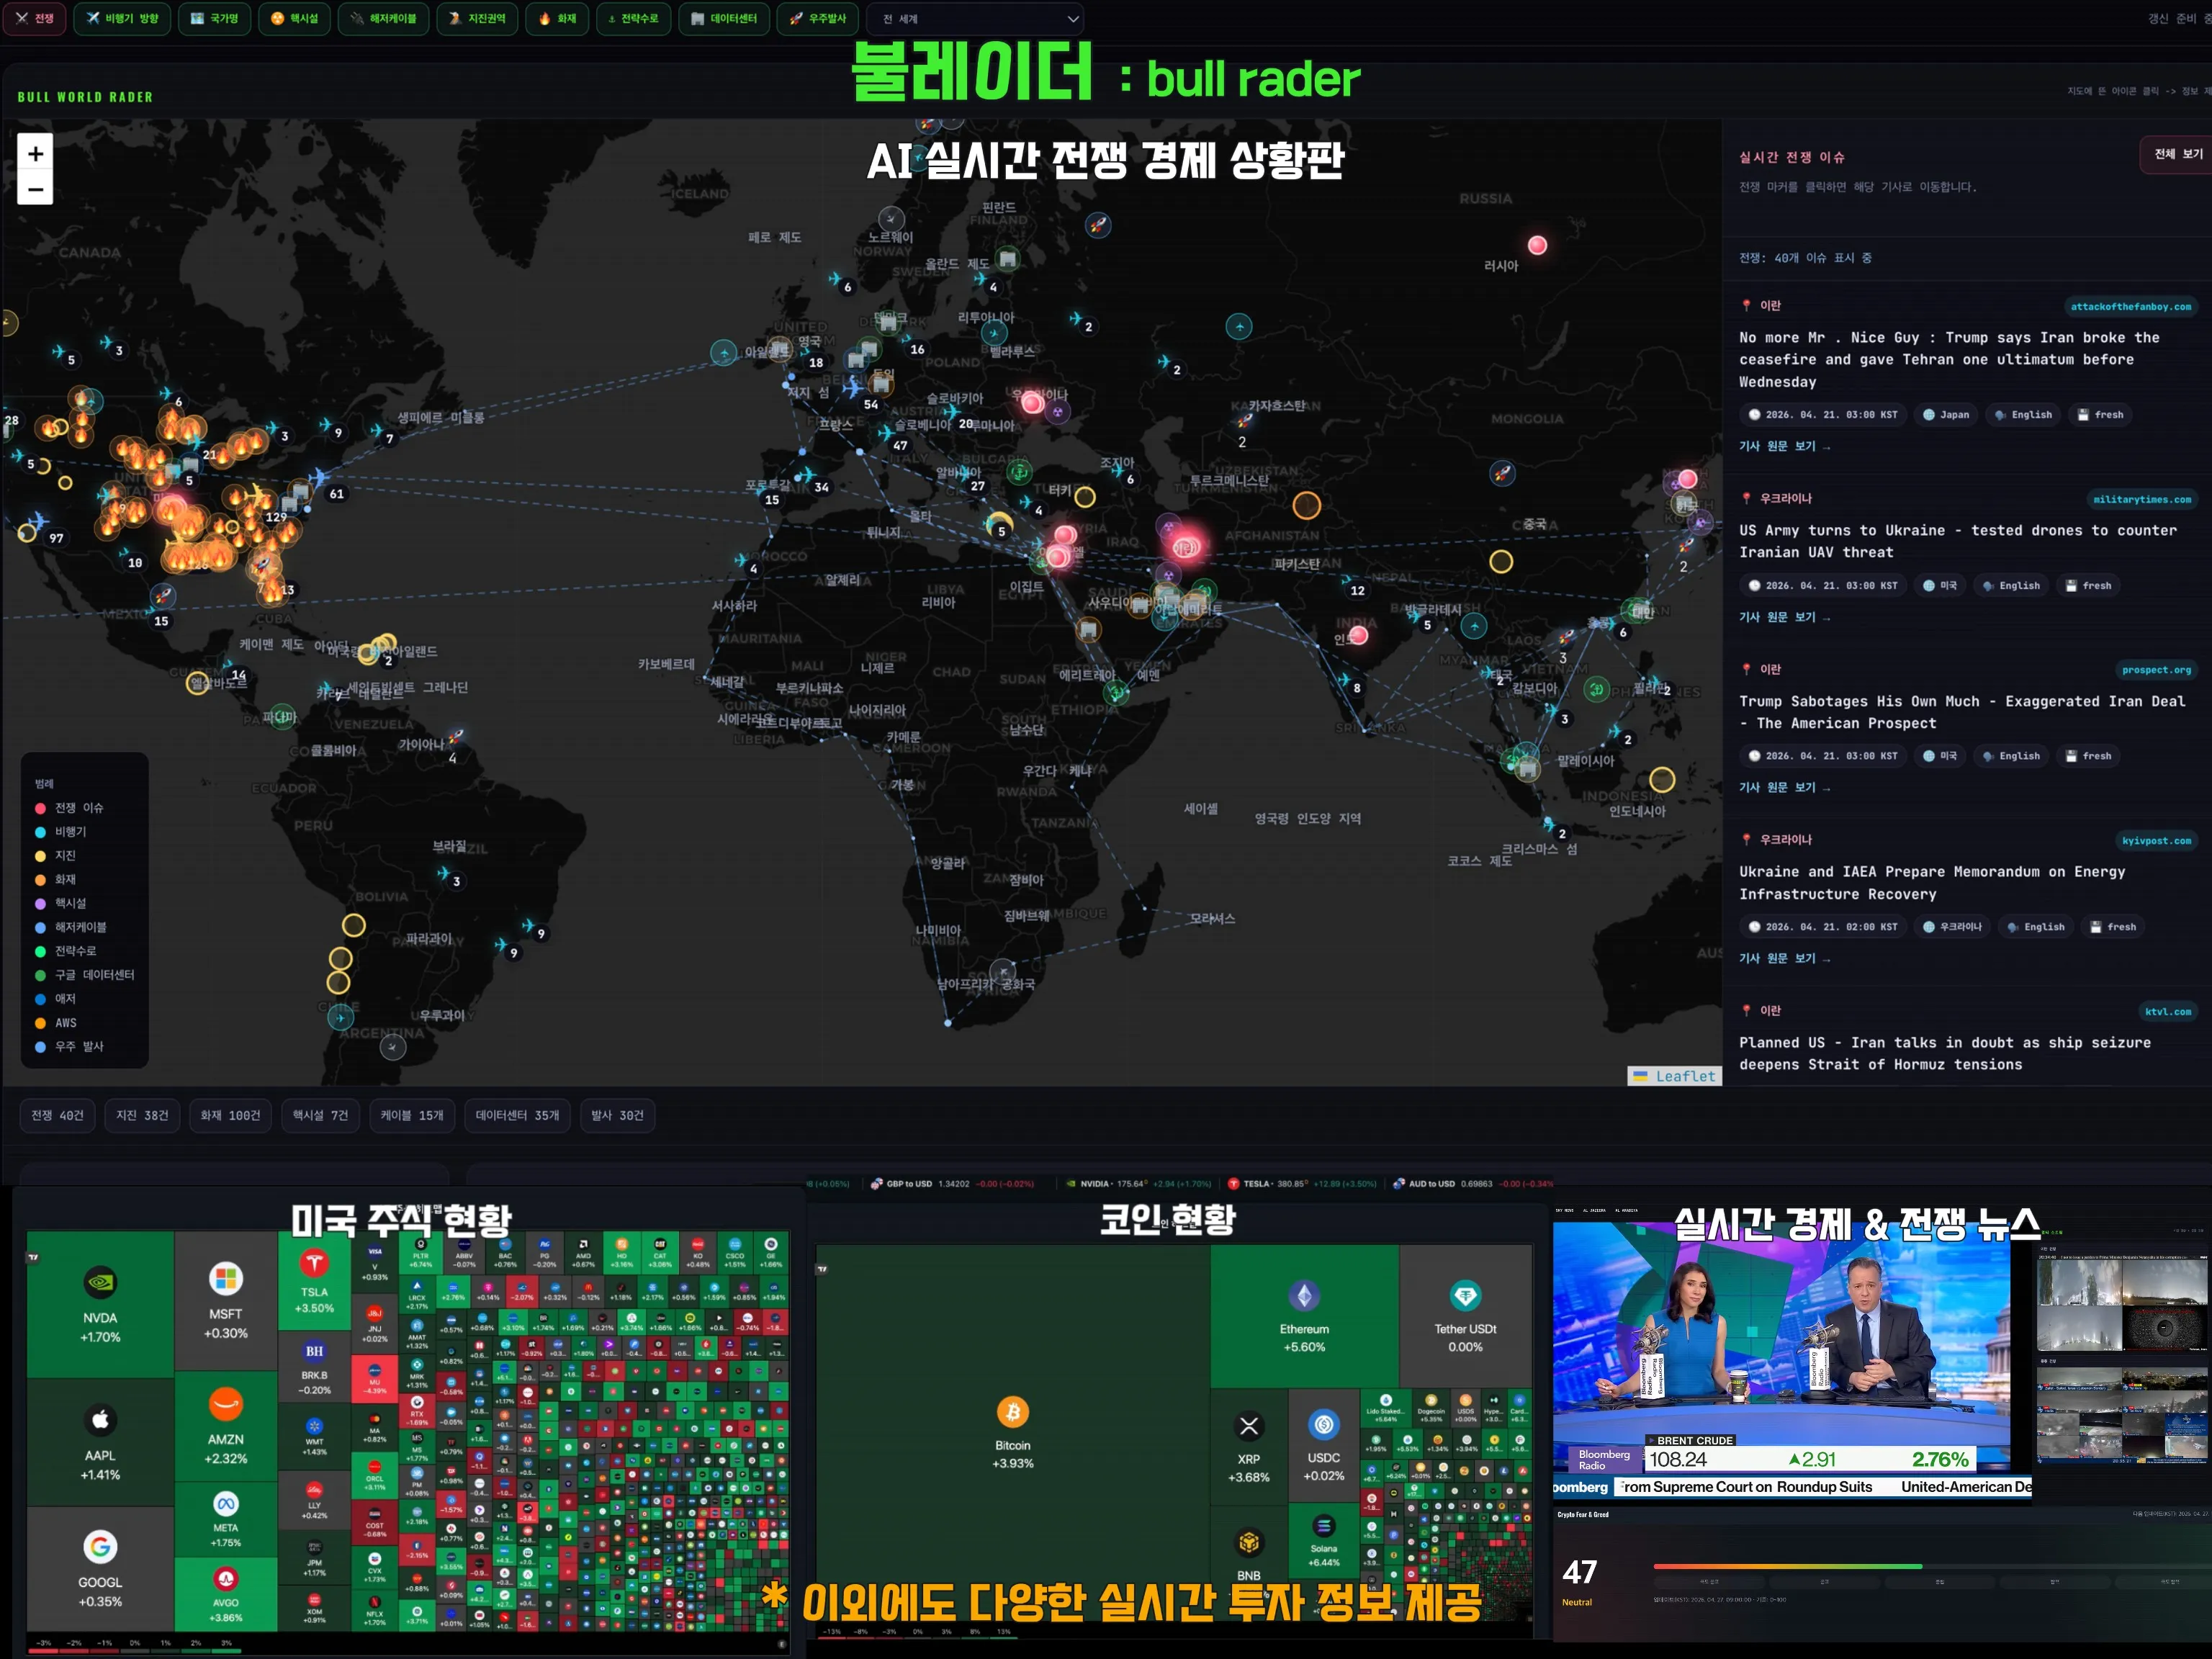
전 세계 시장, 한눈에 정리
전쟁, 금리, 원자재... 복잡한 변수들을 AI가 실시간으로 정리해드립니다.
- 글로벌 증시 흐름 실시간 확인
- 자산별 강세·약세 흐름 파악
- 전쟁에 따른 투자시장 변화


About the Author