스트래들과 스트랭글의 정의
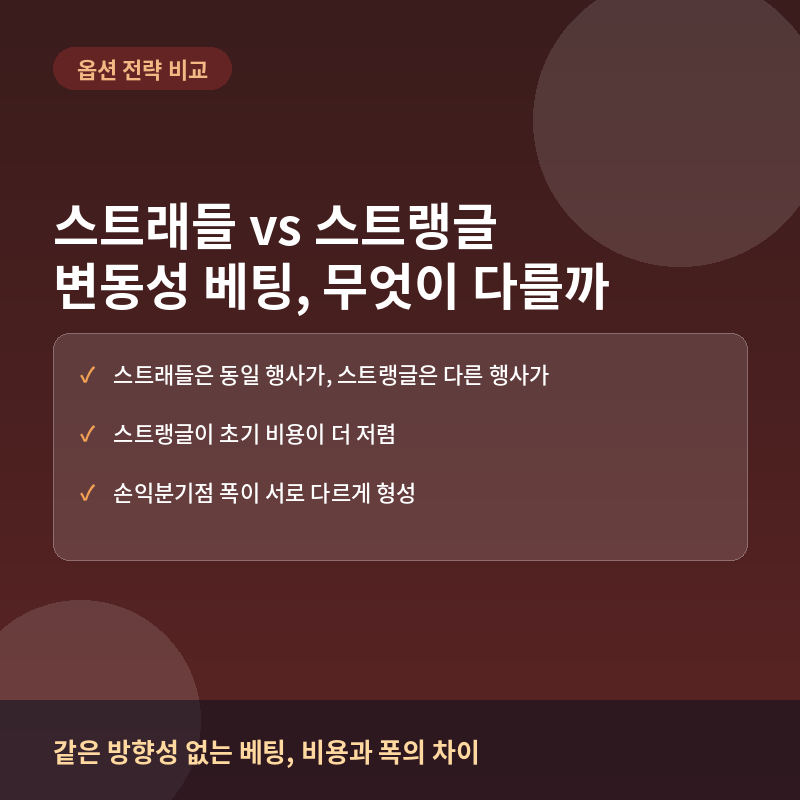
스트래들은 동일한 행사가의 콜과 풋을 동시에 매수해 상승·하락 어느 방향이든 큰 움직임이 나오면 수익을 내는 전략이다. 스트랭글은 콜과 풋의 행사가를 서로 다르게, 즉 각각 외가격(OTM)으로 설정해 매수 비용을 낮춘 변형이다.
구성 예시로 보는 차이
기초자산이 100달러일 때 스트래들은 100달러 콜과 100달러 풋을 각각 매수한다. 스트랭글은 105달러 콜과 95달러 풋처럼 바깥쪽 행사가를 매수해 옵션 자체가 저렴한 만큼 초기 비용도 줄어든다.
| 구분 | 콜 행사가 | 풋 행사가 | 특징 |
|---|---|---|---|
| 스트래들 | 100 | 100 | 높은 비용, 좁은 손익분기 폭 |
| 스트랭글 | 105 | 95 | 낮은 비용, 넓은 손익분기 폭 |
비용과 손익분기점 비교
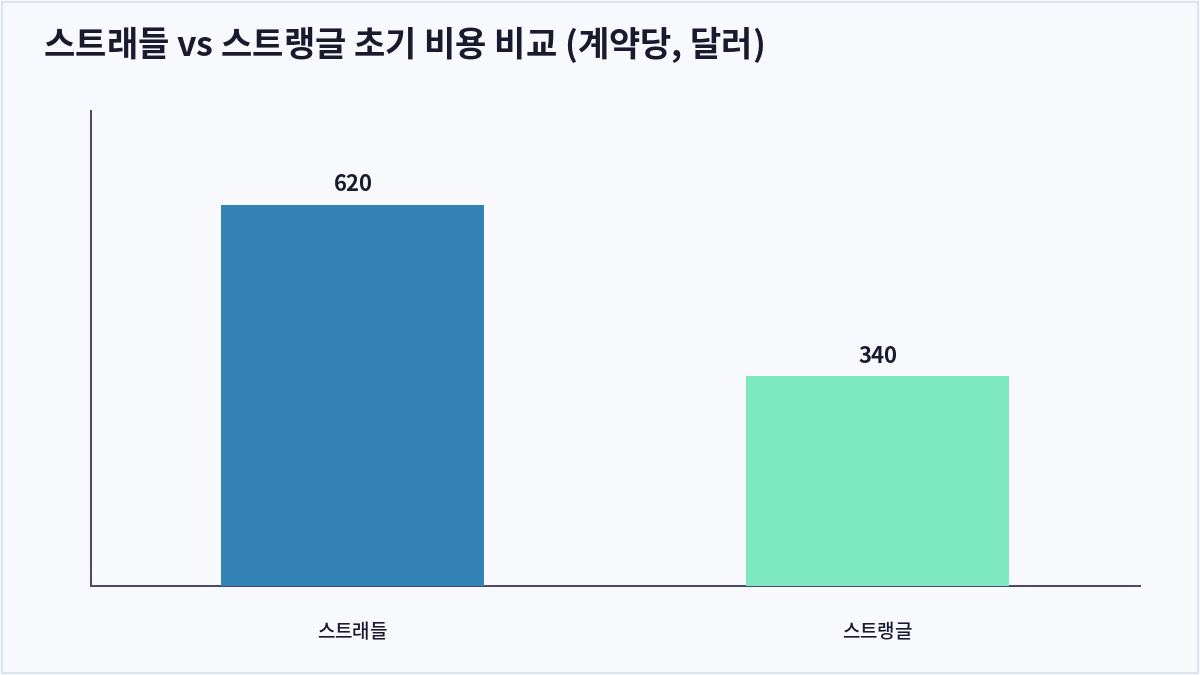
스트래들의 프리미엄 합이 계약당 6.20달러(620달러)라면 손익분기점은 93.80달러와 106.20달러로, 이 범위를 벗어나야 수익이 난다. 스트랭글은 프리미엄 합이 3.40달러(340달러)로 저렴하지만, 행사가 자체가 이미 바깥쪽에 있어 손익분기점은 91.60달러와 108.40달러로 더 넓게 형성된다.
어떤 상황에 어떤 전략이 유리할까
실적 발표처럼 방향을 예측하기 어렵지만 확실한 급등락이 예상될 때는 손익분기 폭이 좁은 스트래들이 더 적은 움직임으로도 수익권에 진입할 수 있어 유리하다. 반면 자본 효율을 중시하며 극단적인 변동성 확대에 베팅하고 싶다면 저비용의 스트랭글이 위험 대비 배율(레버리지) 측면에서 매력적이다.
공통된 리스크
두 전략 모두 매수 중심 구조라 시간가치 소멸(세타)이 불리하게 작용한다. 예상만큼 기초자산이 움직이지 않으면 만기까지 보유한 옵션 가치가 매일 조금씩 줄어들어 손실로 이어질 수 있다는 점은 동일하다.
자주 묻는 질문
두 전략 중 승률이 더 높은 쪽은 어디인가요?
일반적으로 스트래들이 손익분기 폭이 좁아 승률(수익권 진입 확률)이 더 높은 편이지만, 그만큼 초기 비용도 커서 손익분기점을 넘겨도 순수익이 작을 수 있다.
매도 포지션으로도 구성할 수 있나요?
가능하다. 숏 스트래들·숏 스트랭글은 반대로 변동성이 낮게 유지될 때 프리미엄을 수취하는 전략이지만, 이론상 손실이 무제한이라 훨씬 높은 리스크 관리가 필요하다.
IV(내재변동성)는 어떻게 영향을 미치나요?
두 전략 모두 매수 시점의 IV가 낮을수록 유리하다. IV가 이미 높은 상태에서 매수하면 실제 가격이 크게 움직여도 IV 하락(변동성 붕괴)으로 옵션 가치가 기대만큼 오르지 않을 수 있다.
만기는 어떻게 선택해야 하나요?
예상되는 이벤트(실적 발표, 정책 발표 등) 직후 며칠의 여유를 둔 만기를 선택해, 이벤트로 인한 가격 변동이 시간가치 소멸보다 먼저 반영되도록 하는 것이 일반적이다.
핵심 요약
스트래들은 동일 행사가로 비용은 크지만 손익분기 폭이 좁고, 스트랭글은 비용이 저렴한 대신 손익분기 폭이 넓다는 차이를 이해하고 상황에 맞게 선택해야 한다. 본 콘텐츠는 정보 제공을 목적으로 하며, 투자 조언에 해당하지 않습니다.
지금 시장, 퀀트 AI 시선은?
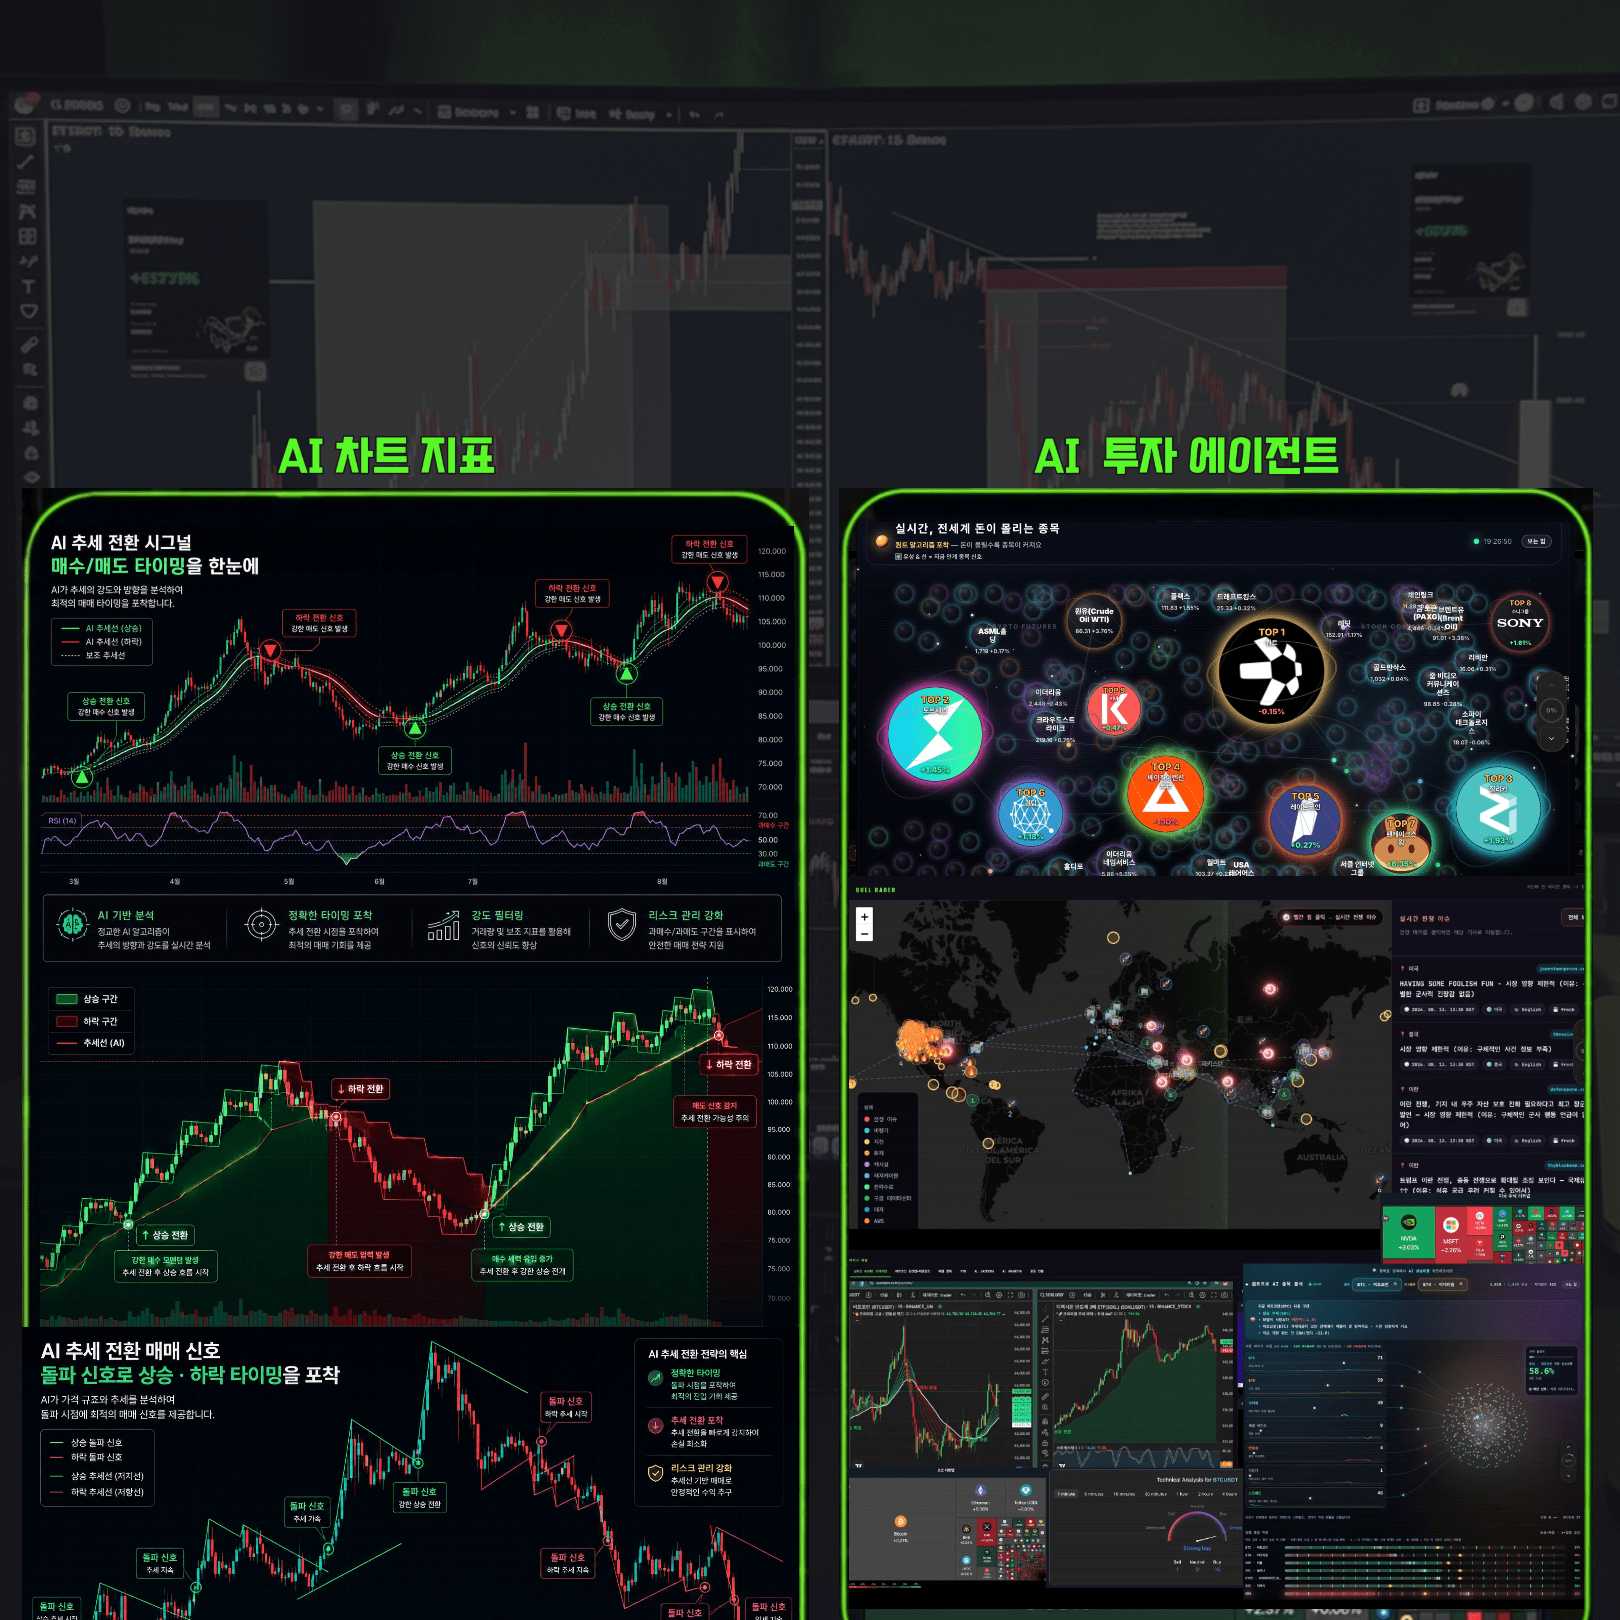
말로 설명하기 어려운 시장의 흐름, AI가 대신 읽어드립니다.
- AI 차트 자동 분석 및 추세 타이밍 제공
- 불레이더: 전쟁·경제 흐름 실시간 시각화
- 퀀트 알고리즘이 실시간으로 종목 포착
파동의 방향, 미리 확인
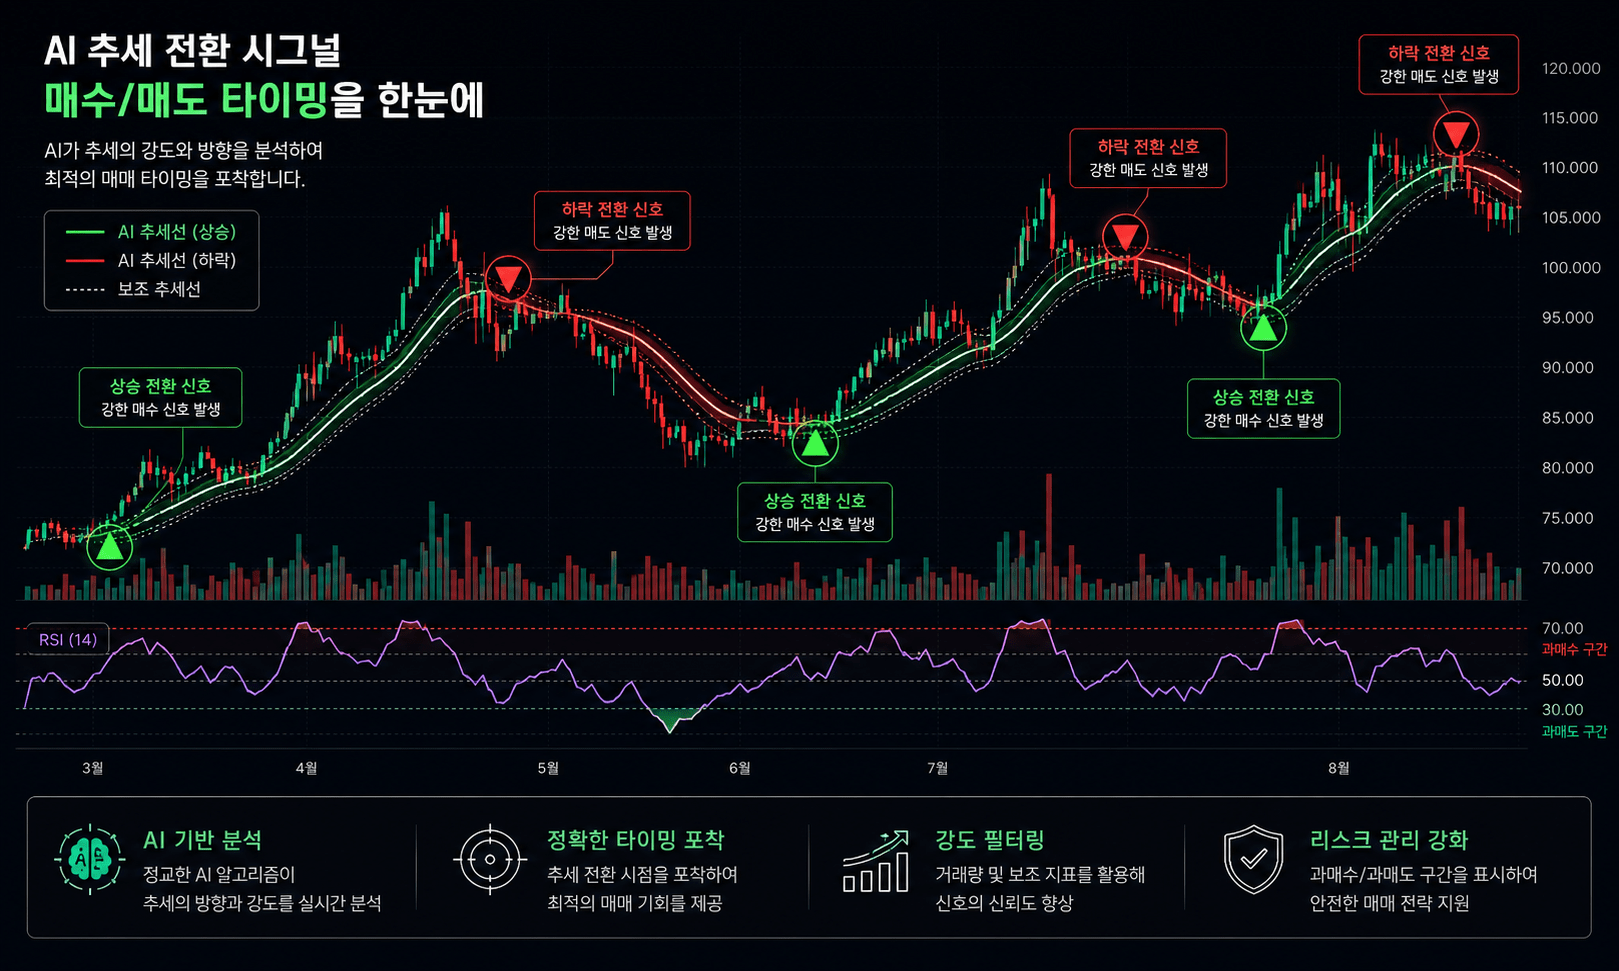
복잡한 차트, 방향만 딱 짚어주는 모델이 있다면 어떨까요?
- 상승 흐름과 하락 흐름을 빠르게 구분
- 진입을 고민할 구간인지 판단에 도움
- 초보자도 차트 흐름을 쉽게 이해 가능
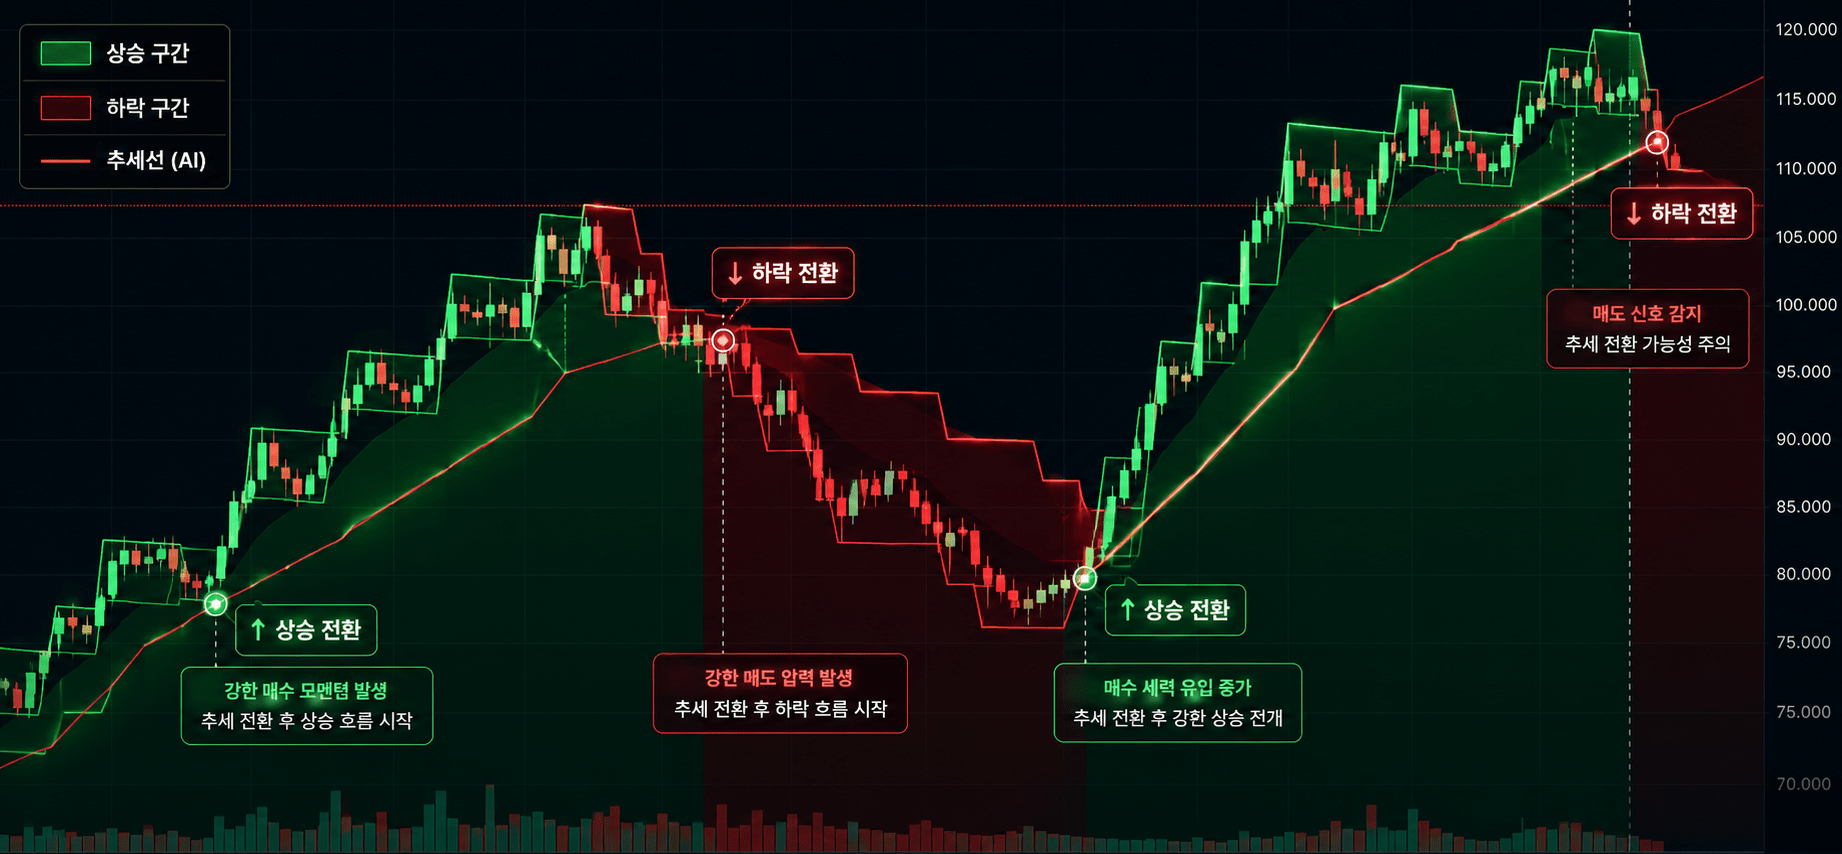
차트 속 승리 패턴, 있을까?
매번 비슷한 자리에서 강하게 튀는 흐름, 우연이 아닐 수도 있습니다.
- 힘이 붙는 구간을 더 쉽게 확인
- 방향이 바뀌는 자리 체크에 도움
- 실전 매매에 참고하기 좋은 구조
전 세계 시장, 한눈에 정리
전쟁, 금리, 원자재... 복잡한 변수들을 AI가 실시간으로 정리해드립니다.
- 글로벌 증시 흐름 실시간 확인
- 자산별 강세·약세 흐름 파악
- 전쟁에 따른 투자시장 변화


About the Author