펀딩비는 선물 가격과 현물 가격의 괴리를 줄이기 위해 롱과 숏 포지션 보유자 간에 교환하는 수수료입니다. 이를 활용한 차익거래는 선물 숏과 현물 롱 포지션을 동시에 보유하여 가격 변동 위험을 제거하고 지속적인 펀딩비 수익을 얻는 전략입니다.
① 펀딩비(Funding Rate)의 정의와 개념
펀딩비는 암호화폐 무기한 선물 시장에서 선물 가격을 현물 가격에 가깝게 유지하기 위해 설계된 강제 정산 시스템입니다. – 선물 가격이 현물보다 높을 경우, 롱(매수) 포지션이 숏(매도) 포지션에 수수료를 지급하여 매수를 억제합니다. – 반대로 선물 가격이 현물보다 낮을 경우, 숏 포지션이 롱 포지션에 수수료를 지급하여 매도를 억제합니다. – 통상 8시간마다 정산하며, 거래소별로 상이할 수 있습니다.
② 펀딩비 차익거래의 작동 방식과 전략 구조
펀딩비 차익거래는 현물 시장에서의 매수와 선물 시장에서의 매도를 동시에 실행하여 가격 변동성을 상쇄하고 오직 펀딩비 수익만을 취하는 구조입니다. – 포지션 구성: 현물 1 BTC 매수 + 선물 1 BTC 숏 포지션 오픈. – 손익 구조: 비트코인 가격이 상승하거나 하락해도 현물과 선물의 손익이 합산되어 0에 수렴합니다. – 수익 원천: 매 8시간마다 지급되는 펀딩비가 실질적인 수익이 됩니다. – 관련 지표는 Bull Radar 등 암호화폐 분석 도구에서 실시간으로 확인할 수 있으며, 펀딩비가 높은 구간을 선별하는 것이 전략의 핵심입니다.
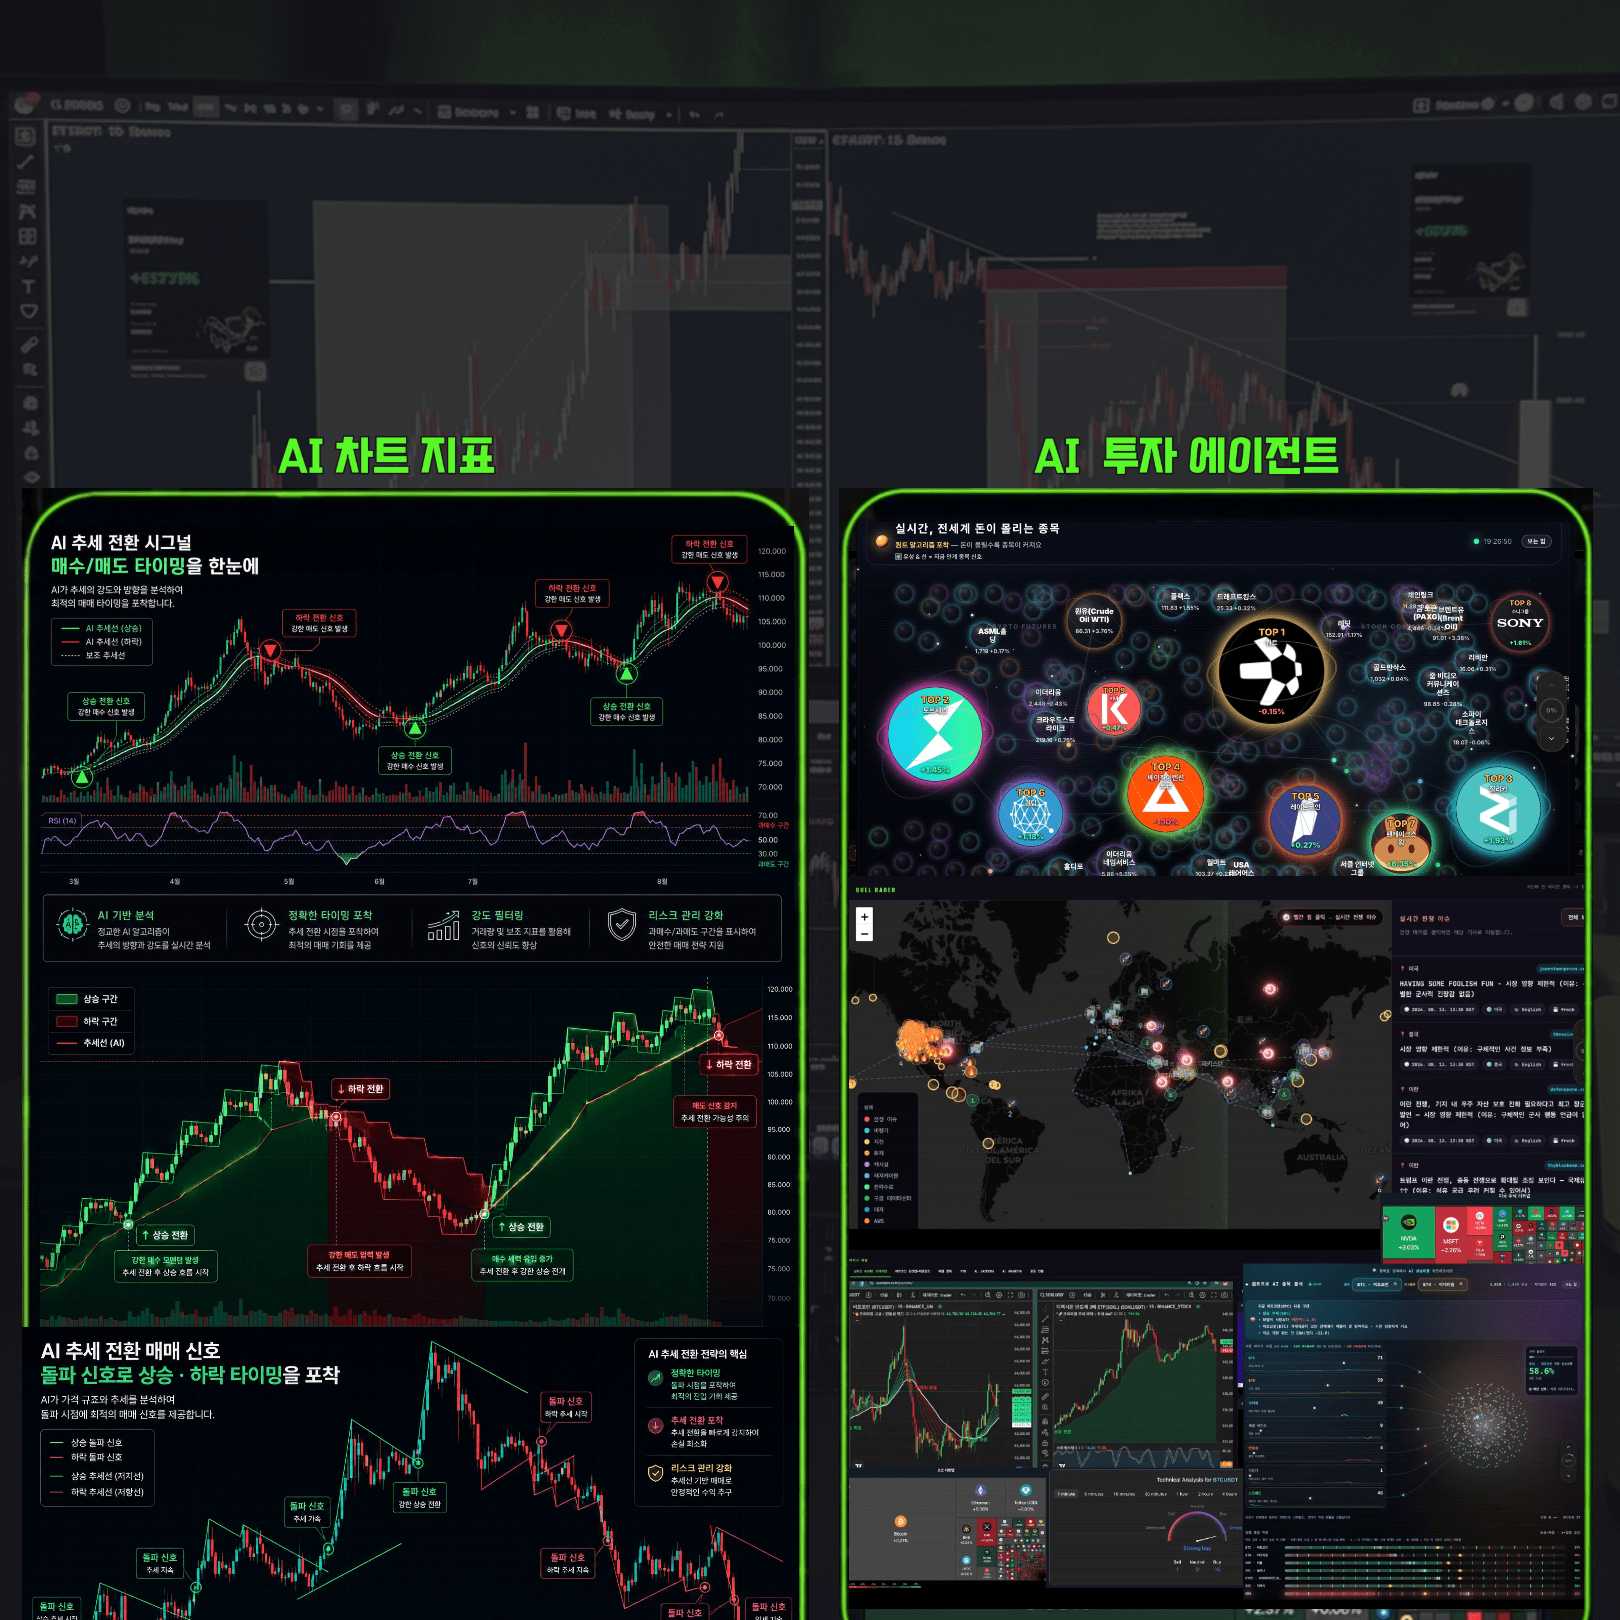
지금 시장, 퀀트 AI 시선은?
말로 설명하기 어려운 시장의 흐름, AI가 대신 읽어드립니다.
- AI 차트 자동 분석 및 추세 타이밍 제공
- 불레이더: 전쟁·경제 흐름 실시간 시각화
- 퀀트 알고리즘이 실시간으로 종목 포착
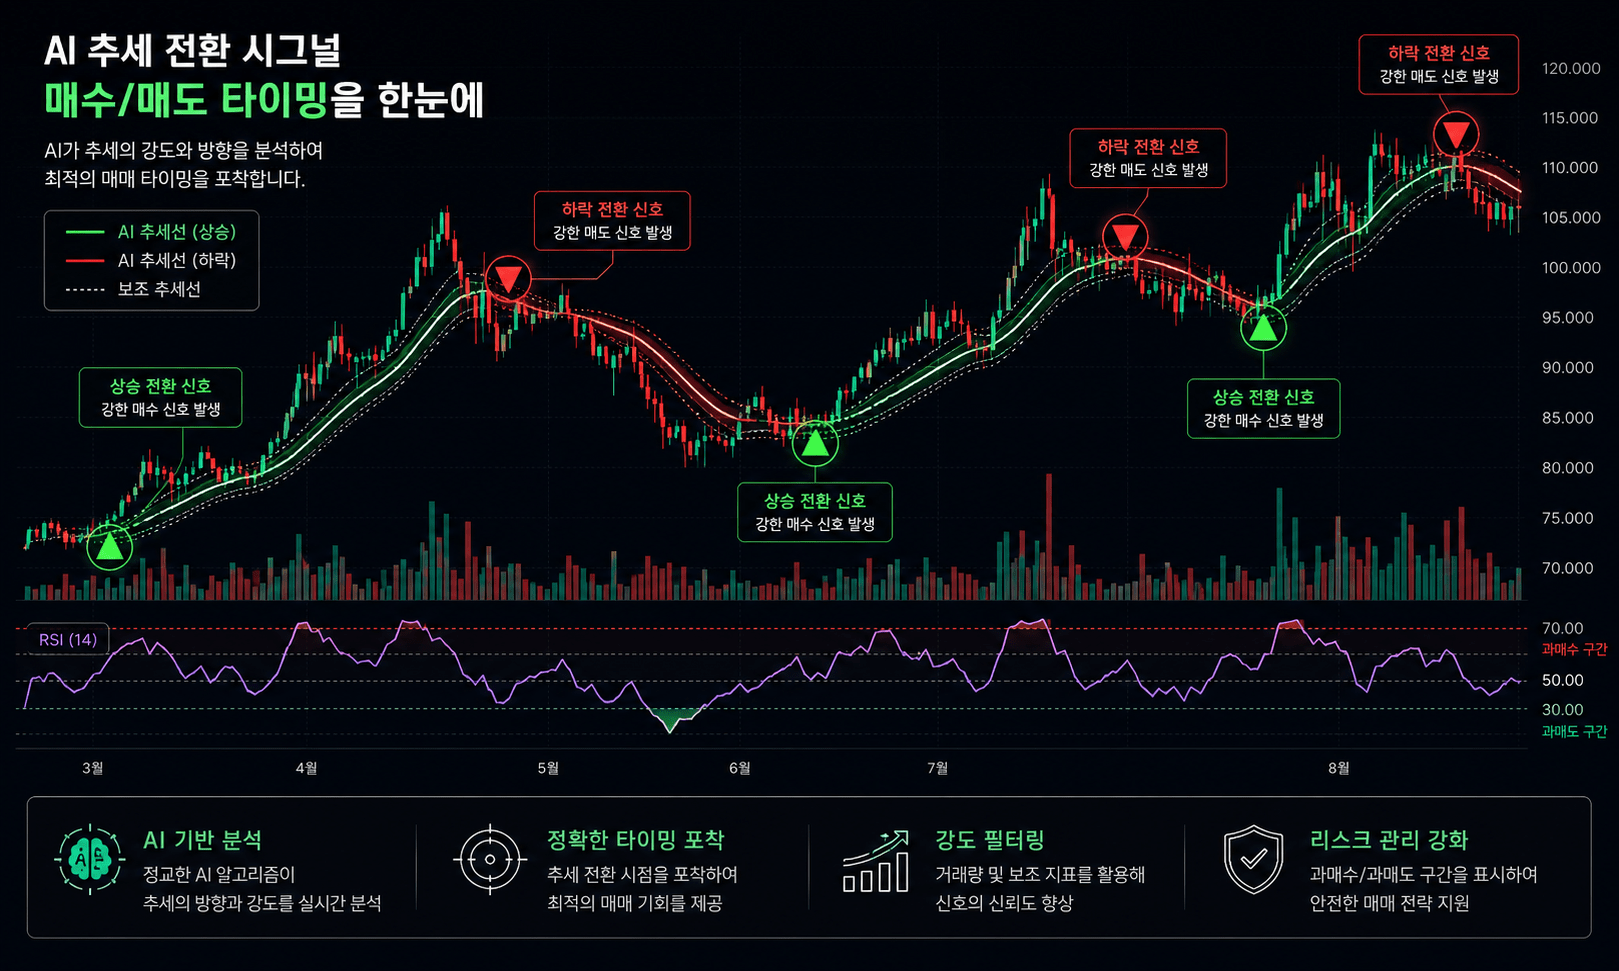
파동의 방향, 미리 확인
복잡한 차트, 방향만 딱 짚어주는 모델이 있다면 어떨까요?
- 상승 흐름과 하락 흐름을 빠르게 구분
- 진입을 고민할 구간인지 판단에 도움
- 초보자도 차트 흐름을 쉽게 이해 가능
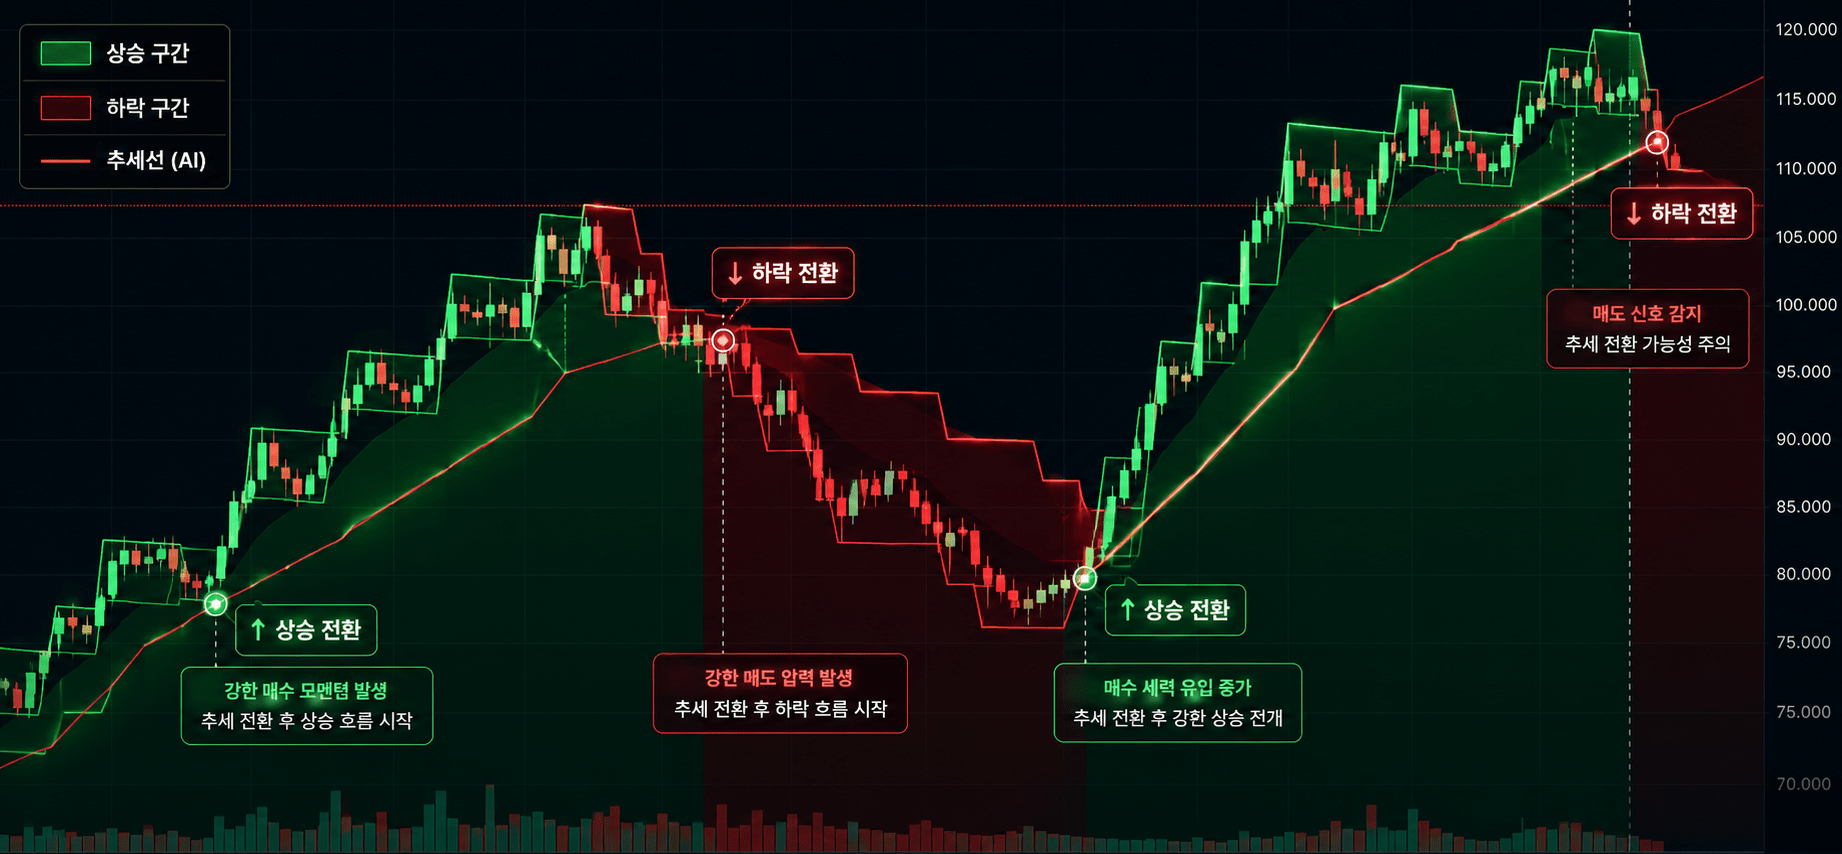
차트 속 승리 패턴, 있을까?
매번 비슷한 자리에서 강하게 튀는 흐름, 우연이 아닐 수도 있습니다.
- 힘이 붙는 구간을 더 쉽게 확인
- 방향이 바뀌는 자리 체크에 도움
- 실전 매매에 참고하기 좋은 구조
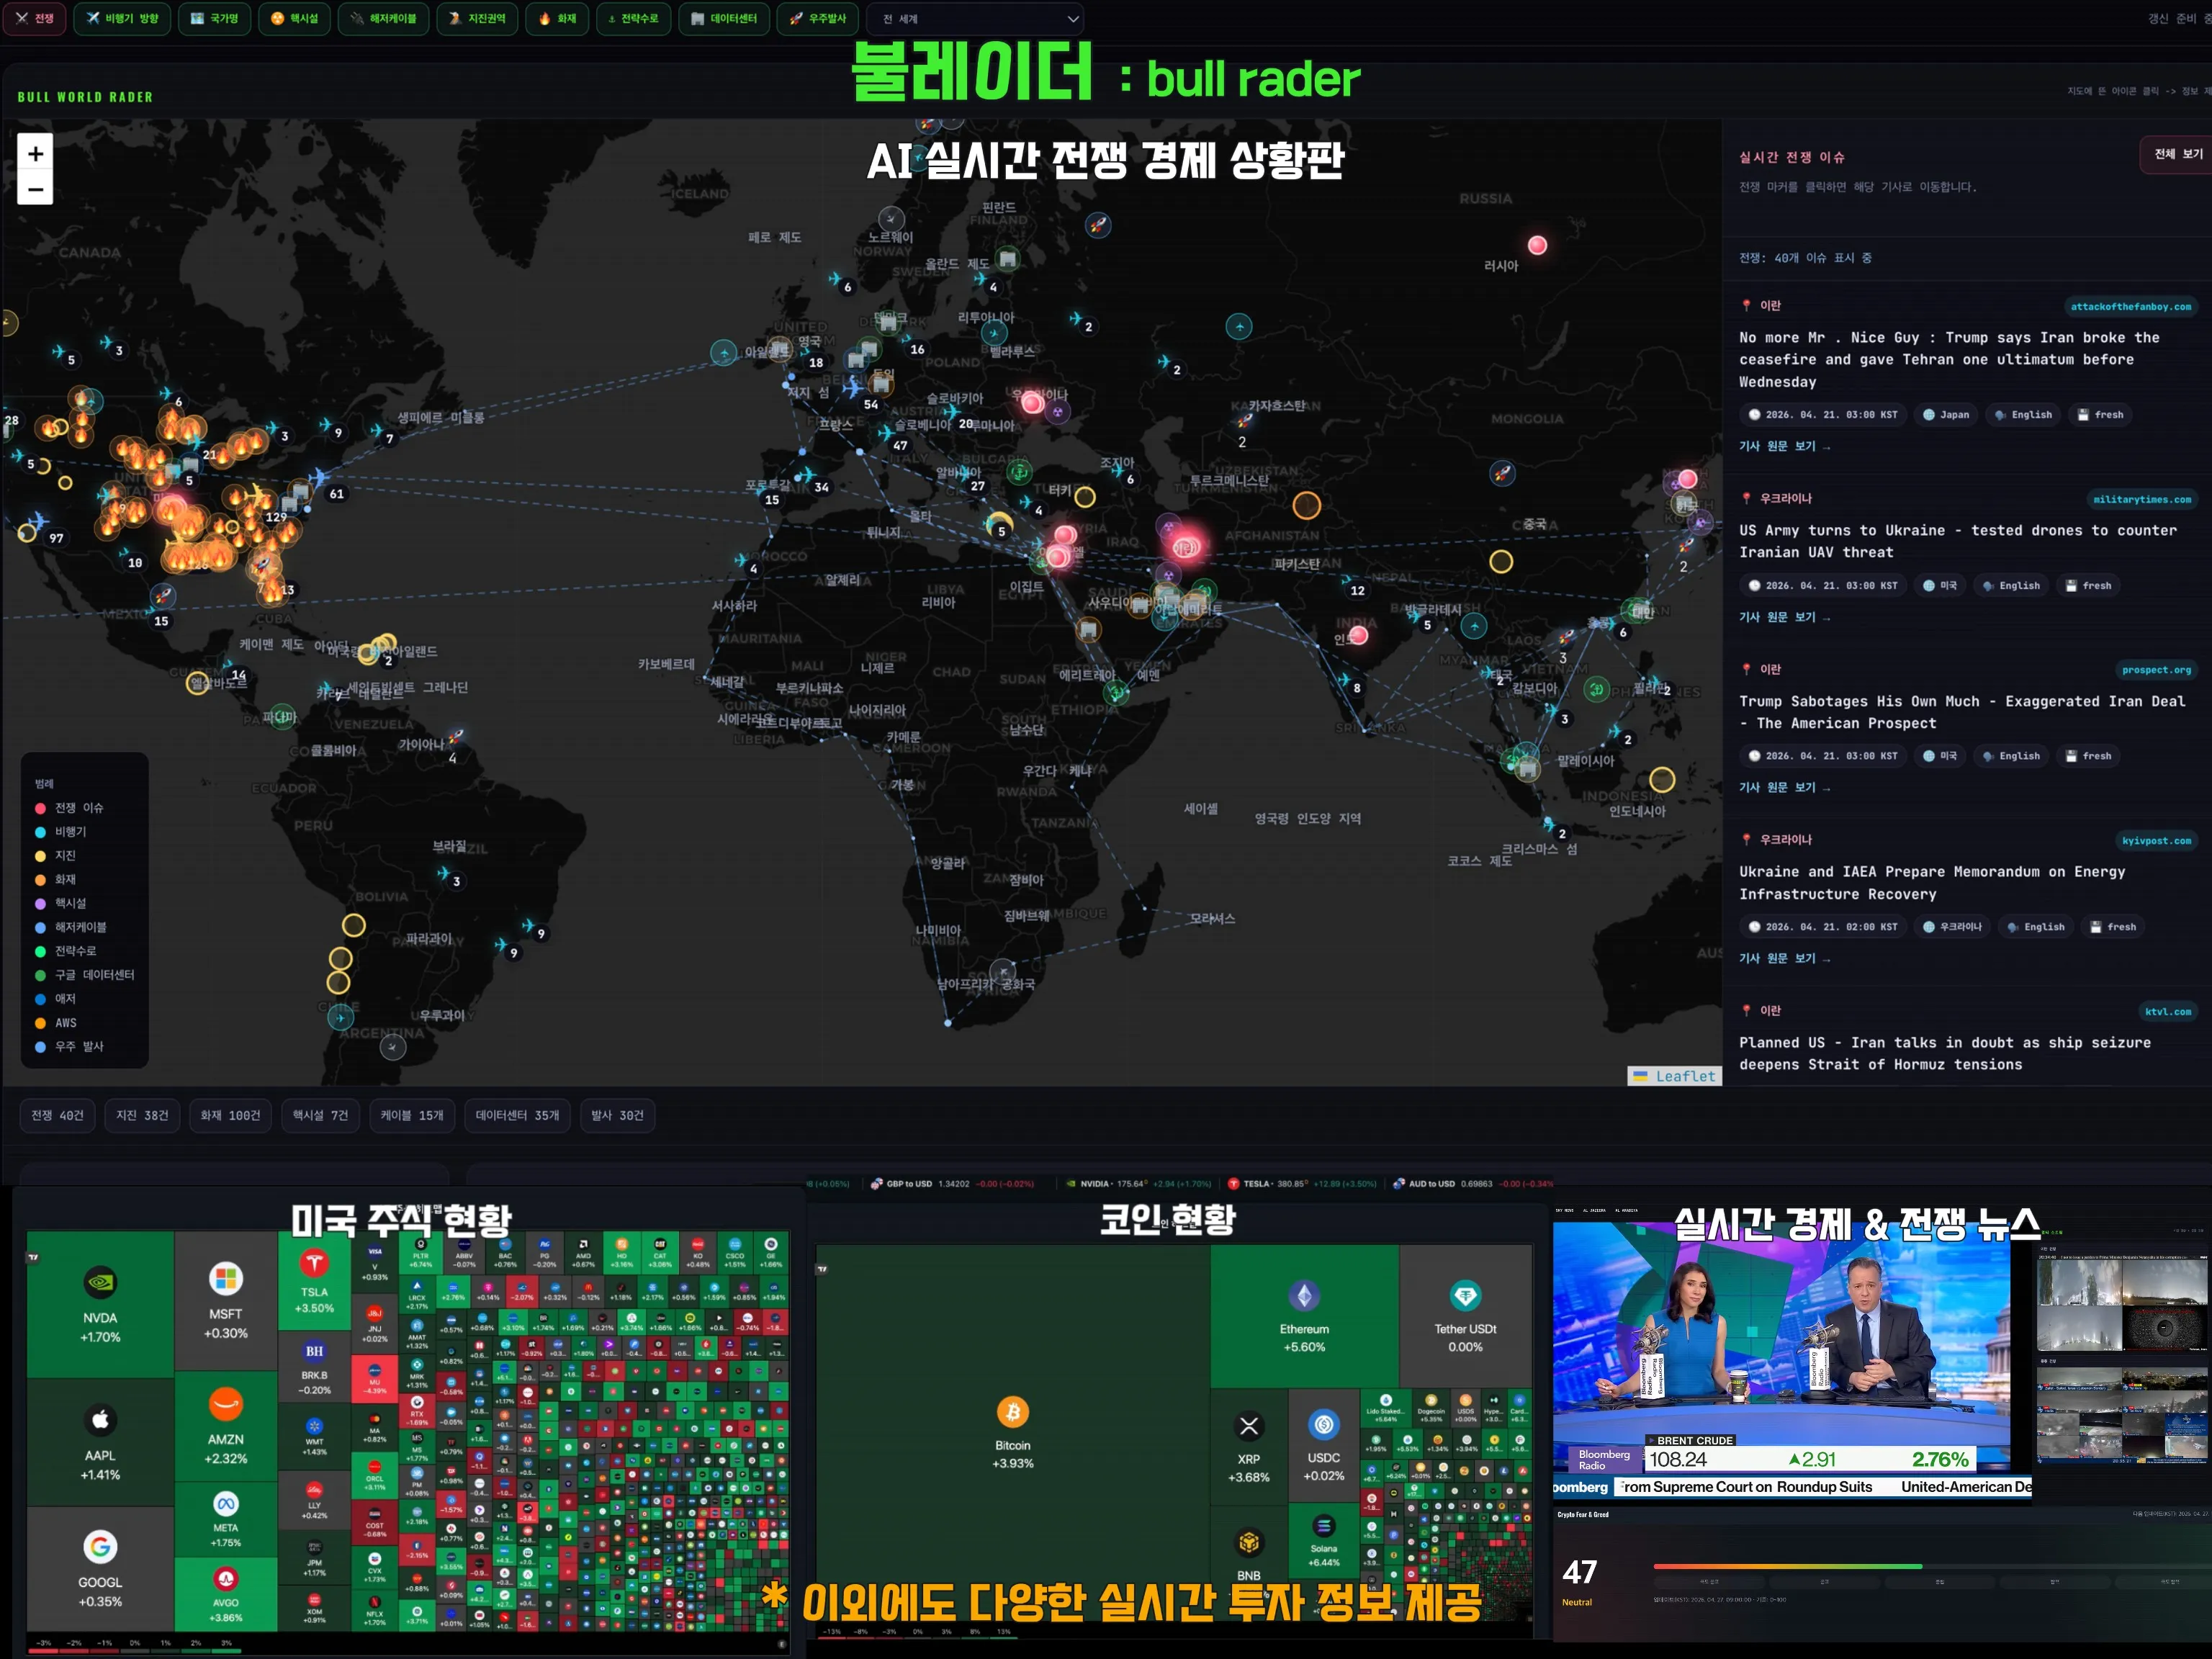
전 세계 시장, 한눈에 정리
전쟁, 금리, 원자재... 복잡한 변수들을 AI가 실시간으로 정리해드립니다.
- 글로벌 증시 흐름 실시간 확인
- 자산별 강세·약세 흐름 파악
- 전쟁에 따른 투자시장 변화
③ 실전 예시: 펀딩비 매매 케이스
시장 과열 시 펀딩비가 연 30% 수준으로 상승했을 때를 가정한 예시입니다. – 현물 1,000만 원어치 매수 후 동일 금액 선물 숏 진입. – 8시간마다 0.03%의 펀딩비가 발생한다면, 하루 3회 정산으로 일일 약 0.09% 수익 발생. – 100일 유지 시 원금 대비 약 9%의 추가 수익을 변동성 위험 없이 확보할 수 있습니다.

④ 자주 하는 실수와 주의사항
펀딩비 차익거래는 위험이 낮지만, 레버리지와 거래소 보안 측면에서 치명적인 실수가 발생할 수 있습니다. – 청산 위험: 숏 포지션에 과도한 레버리지를 사용하면, 가격 급등 시 숏 포지션이 강제 청산당해 막대한 손실을 입을 수 있습니다. – 슬리피지 및 수수료: 잦은 진입과 청산 과정에서 발생하는 거래 수수료가 펀딩비 수익을 상쇄할 수 있습니다. – 지갑 및 거래소 보안: 거래소 파산 위험을 분산하기 위해 다수의 메이저 거래소를 활용하고, 핫월렛보다는 하드웨어 지갑 등 자산 보관 원칙을 철저히 지켜야 합니다.
| 항목 | 롱(Long) 포지션 | 숏(Short) 포지션 |
|---|---|---|
| 펀딩비 지급 시 | 비용 발생 (지급) | 수익 발생 (수취) |
| 가격 상승 시 | 수익 발생 | 손실 발생 |
| 가격 하락 시 | 손실 발생 | 수익 발생 |
자주 묻는 질문
펀딩비는 누가 결정하나요?
펀딩비는 거래소가 임의로 결정하지 않으며, 해당 코인의 선물 시장 가격과 현물 시장 가격의 차이(프리미엄)를 기반으로 산출되는 자동화된 수식에 의해 결정됩니다.
펀딩비 차익거래는 항상 수익이 나나요?
이론적으로는 무위험 전략이지만, 거래 수수료, 슬리피지, 예기치 못한 청산 리스크, 그리고 거래소 해킹 등의 변수가 존재하므로 ‘절대적’인 무위험은 존재하지 않습니다.
어떤 코인이 차익거래에 유리한가요?
거래량이 많아 슬리피지가 적고, 선물 시장이 활성화되어 있어 펀딩비 변동성이 큰 메이저 코인(비트코인, 이더리움 등)이 가장 적합합니다.
레버리지는 몇 배가 적당한가요?
차익거래의 목적은 변동성 제거이므로 레버리지를 1배에서 최대 2배 이내로 낮게 사용하여, 예기치 못한 가격 급등 시에도 숏 포지션이 청산당하지 않도록 관리하는 것이 좋습니다.
핵심 요약
펀딩비 차익거래는 선물 숏과 현물 롱 포지션을 조합하여 시장의 방향성과 관계없이 꾸준한 수익을 추구하는 전략입니다. 핵심은 낮은 레버리지 유지와 거래소 리스크 관리이며, 펀딩비가 높을 때 전략적 진입을 고려하는 것이 유리합니다. 본 콘텐츠는 정보 제공을 목적으로 하며, 투자 조언에 해당하지 않습니다.
최종 업데이트: 2026-09-14


About the Author