듀레이션: 금리 변화에 대한 가격 민감도
듀레이션(Duration)은 금리가 1%포인트 변할 때 채권가격이 대략 몇 % 변하는지를 나타내는 지표입니다. 예를 들어 수정듀레이션이 7이라면, 금리가 1%포인트 상승할 때 채권가격은 약 7% 하락한다고 근사할 수 있습니다.
왜 만기가 길수록 듀레이션이 커질까
만기가 길수록 현금흐름을 받기까지 더 오래 기다려야 하므로 금리 변화가 그 현금흐름의 현재가치에 미치는 영향이 누적되어 커집니다. 표면금리(쿠폰)가 낮을수록 원금 상환 비중이 커져 듀레이션이 더 길어지는 경향도 있습니다.
컨벡시티: 듀레이션만으로는 부족한 이유
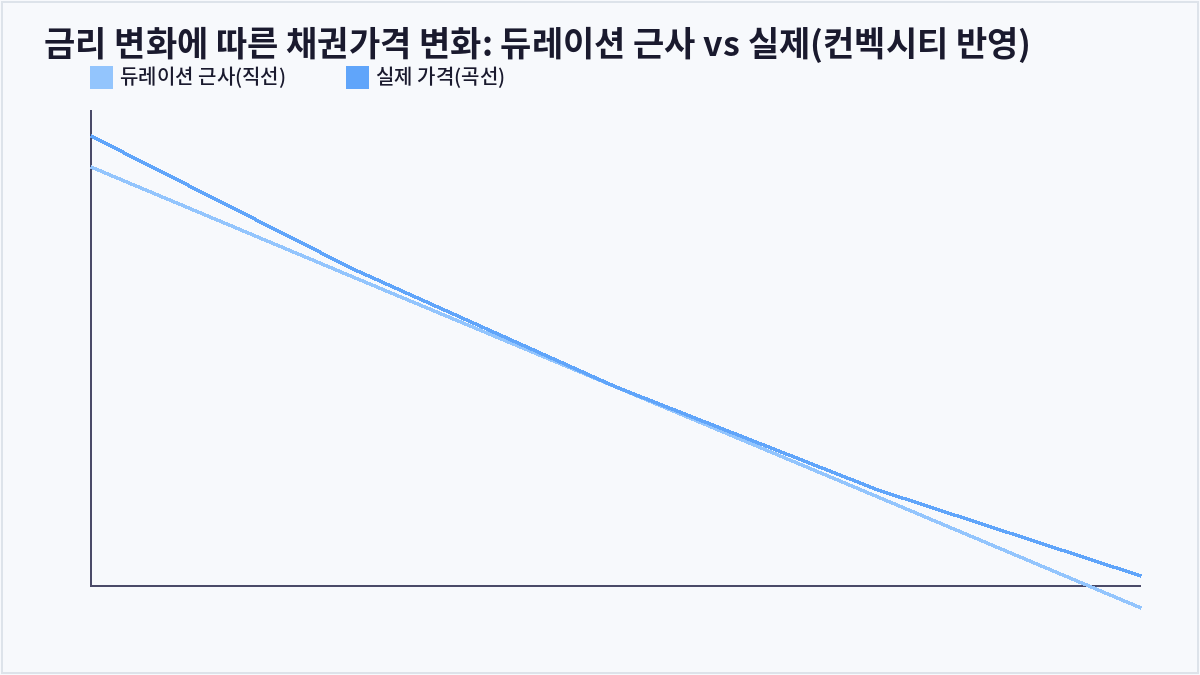
듀레이션은 금리와 가격의 관계를 직선(1차 근사)으로 가정하지만, 실제로는 이 관계가 곡선(볼록한 형태)을 띱니다. 컨벡시티(Convexity)는 이 곡률을 보정해, 금리 변화폭이 클수록 듀레이션만으로 추정한 가격 변화와 실제 가격 변화 사이의 오차를 줄여주는 역할을 합니다.
컨벡시티가 높은 채권이 유리한 이유
컨벡시티가 양(+)이면 금리가 하락할 때는 듀레이션 예측보다 가격이 더 많이 오르고, 금리가 상승할 때는 듀레이션 예측보다 덜 하락하는 비대칭적 이점을 가집니다. 따라서 동일한 듀레이션이라면 컨벡시티가 높은 채권이 투자자에게 더 유리합니다.
| 구분 | 측정 대상 | 근사 방식 | 금리 급변 시 정확도 |
|---|---|---|---|
| 듀레이션 | 가격 변화율(1차) | 직선 근사 | 낮음(오차 확대) |
| 컨벡시티 | 듀레이션의 곡률 보정(2차) | 곡선 근사 | 높음 |
자주 묻는 질문
듀레이션이 긴 채권은 항상 위험한가요?
금리 상승기에는 가격 하락폭이 커서 위험이 크지만, 금리 하락이 예상되는 국면에서는 오히려 가격 상승폭이 커지는 장점으로 작용할 수 있어 시장 전망에 따라 평가가 달라집니다.
표면금리가 낮은 채권이 왜 듀레이션이 더 긴가요?
표면금리가 낮으면 만기 시 원금 상환의 현재가치 비중이 상대적으로 커지고, 이 원금은 가장 먼 미래에 발생하는 현금흐름이므로 전체 듀레이션을 늘리는 효과를 냅니다.
컨벡시티는 어떻게 계산하나요?
채권가격을 금리에 대해 두 번 미분한 값을 가격으로 나누어 계산하며, 실무에서는 직접 계산하기보다 채권정보 서비스나 블룸버그 등에서 제공하는 수치를 참고하는 경우가 많습니다.
일반 개인 투자자도 듀레이션을 확인해야 하나요?
채권형 펀드나 ETF를 고를 때 해당 상품의 평균 듀레이션을 확인하면 금리 변화에 따른 예상 손익 규모를 가늠할 수 있어 실용적으로 유용합니다.
핵심 요약
듀레이션은 금리 변화에 대한 채권가격의 민감도를, 컨벡시티는 그 민감도의 곡률을 보정하는 지표입니다. 두 지표를 함께 활용하면 금리 변화에 따른 채권 가격 변동을 보다 정확하게 예측할 수 있습니다. 본 콘텐츠는 정보 제공을 목적으로 하며, 투자 조언에 해당하지 않습니다.
지금 시장, 퀀트 AI 시선은?
말로 설명하기 어려운 시장의 흐름, AI가 대신 읽어드립니다.
- AI 차트 자동 분석 및 추세 타이밍 제공
- 불레이더: 전쟁·경제 흐름 실시간 시각화
- 퀀트 알고리즘이 실시간으로 종목 포착
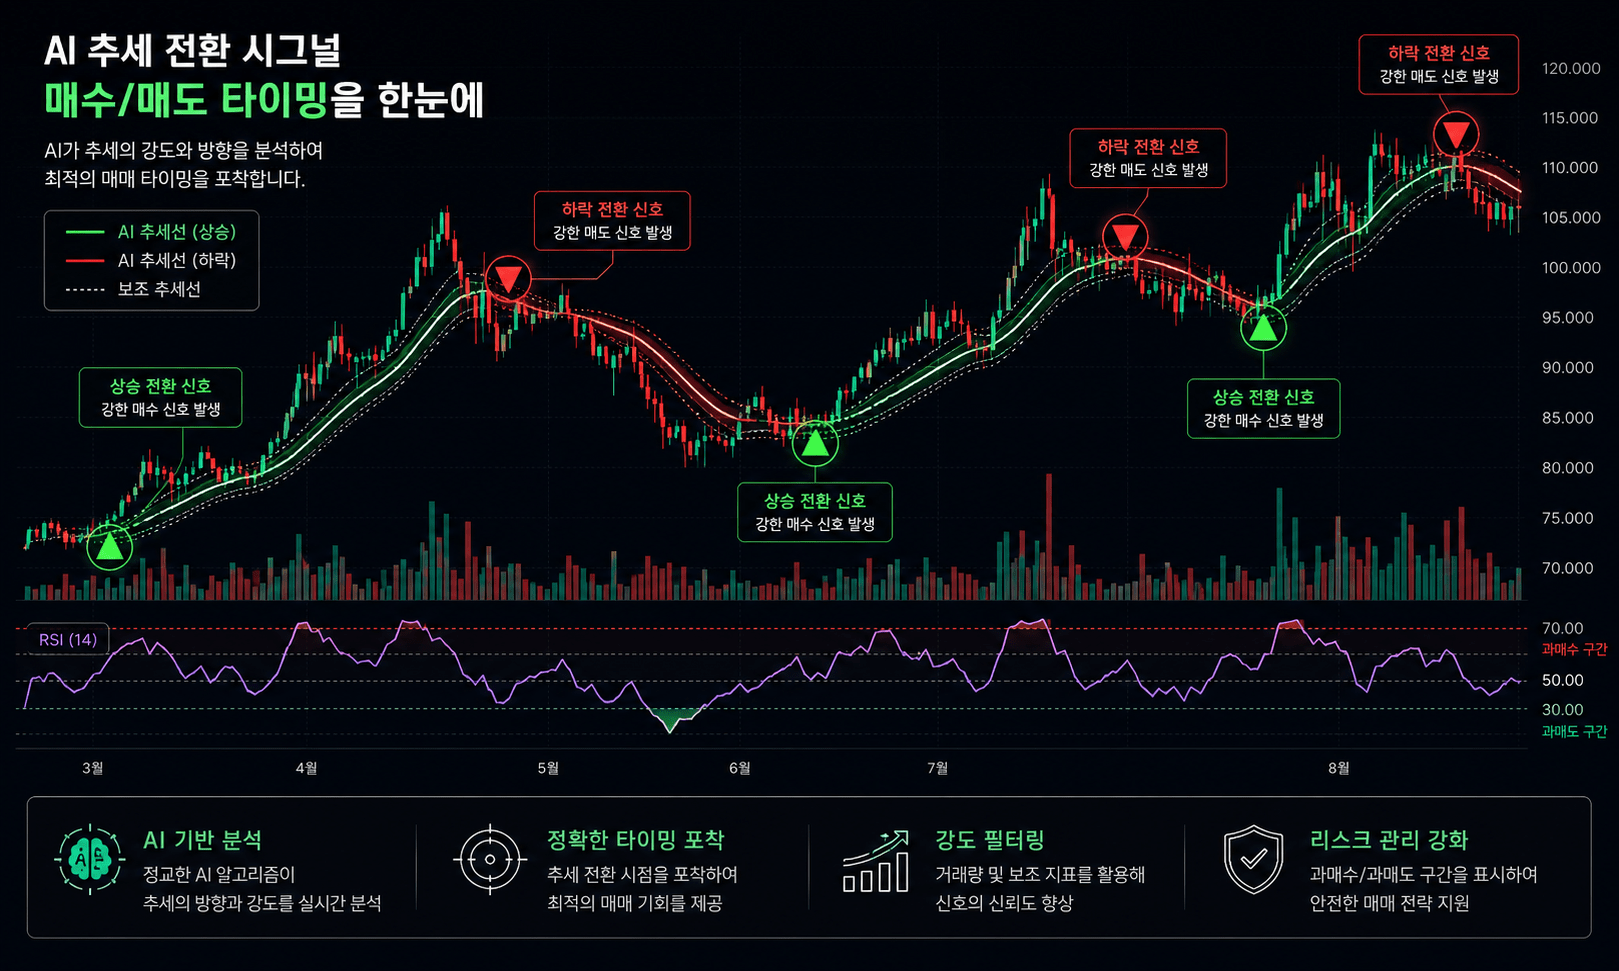
파동의 방향, 미리 확인
복잡한 차트, 방향만 딱 짚어주는 모델이 있다면 어떨까요?
- 상승 흐름과 하락 흐름을 빠르게 구분
- 진입을 고민할 구간인지 판단에 도움
- 초보자도 차트 흐름을 쉽게 이해 가능
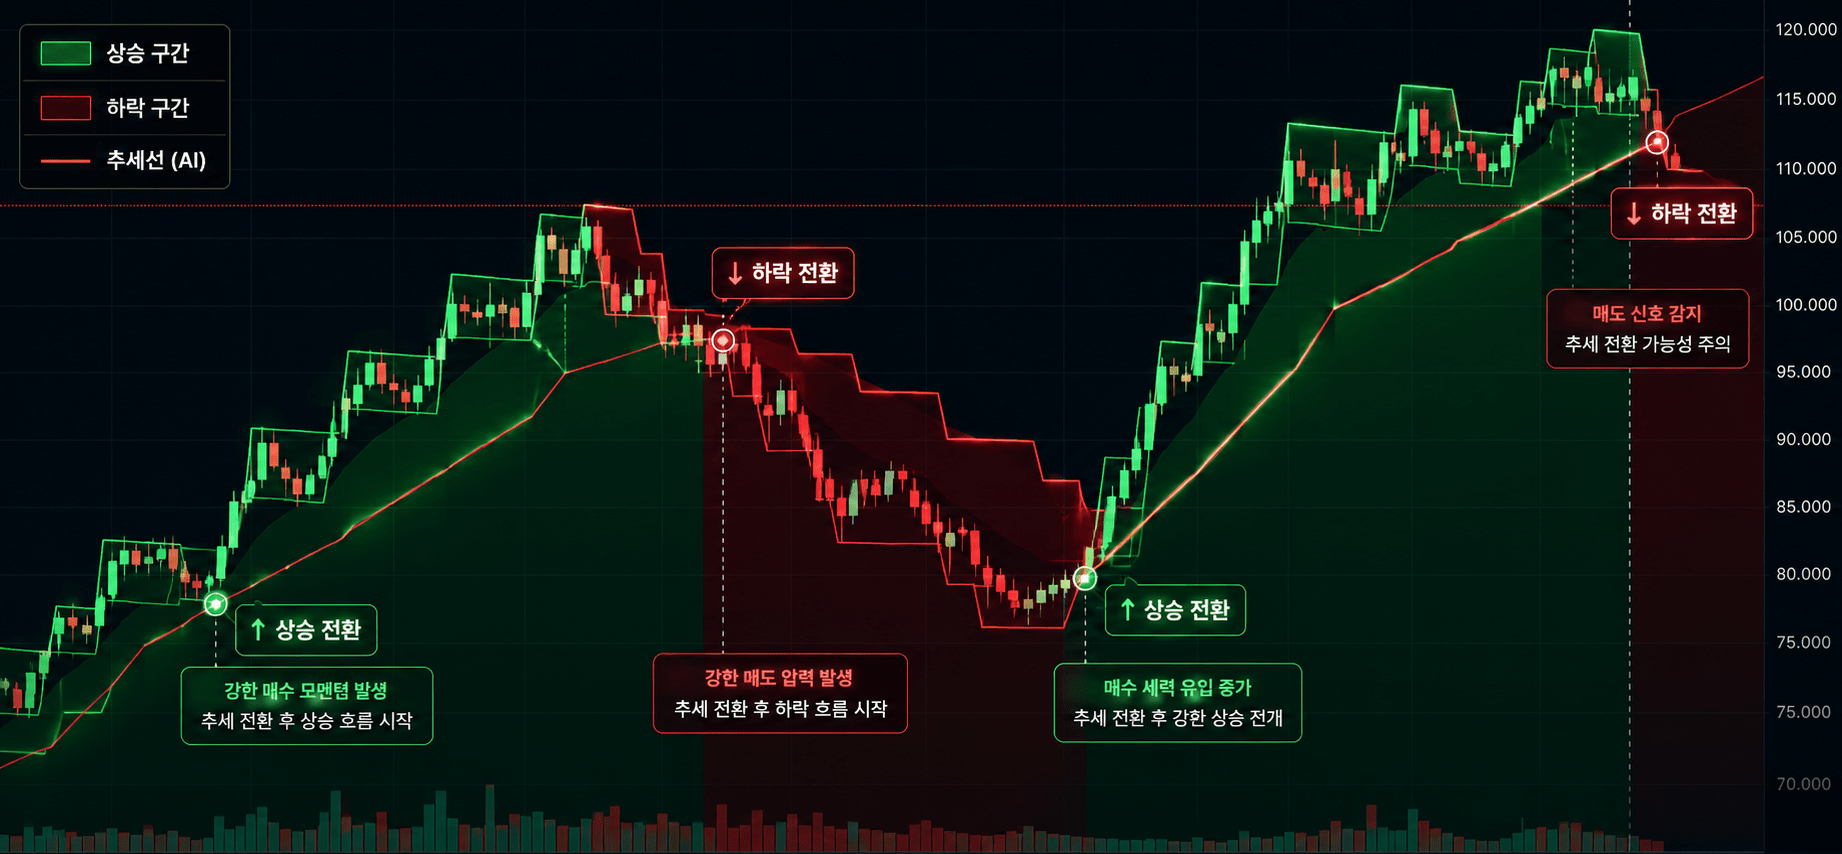
차트 속 승리 패턴, 있을까?
매번 비슷한 자리에서 강하게 튀는 흐름, 우연이 아닐 수도 있습니다.
- 힘이 붙는 구간을 더 쉽게 확인
- 방향이 바뀌는 자리 체크에 도움
- 실전 매매에 참고하기 좋은 구조
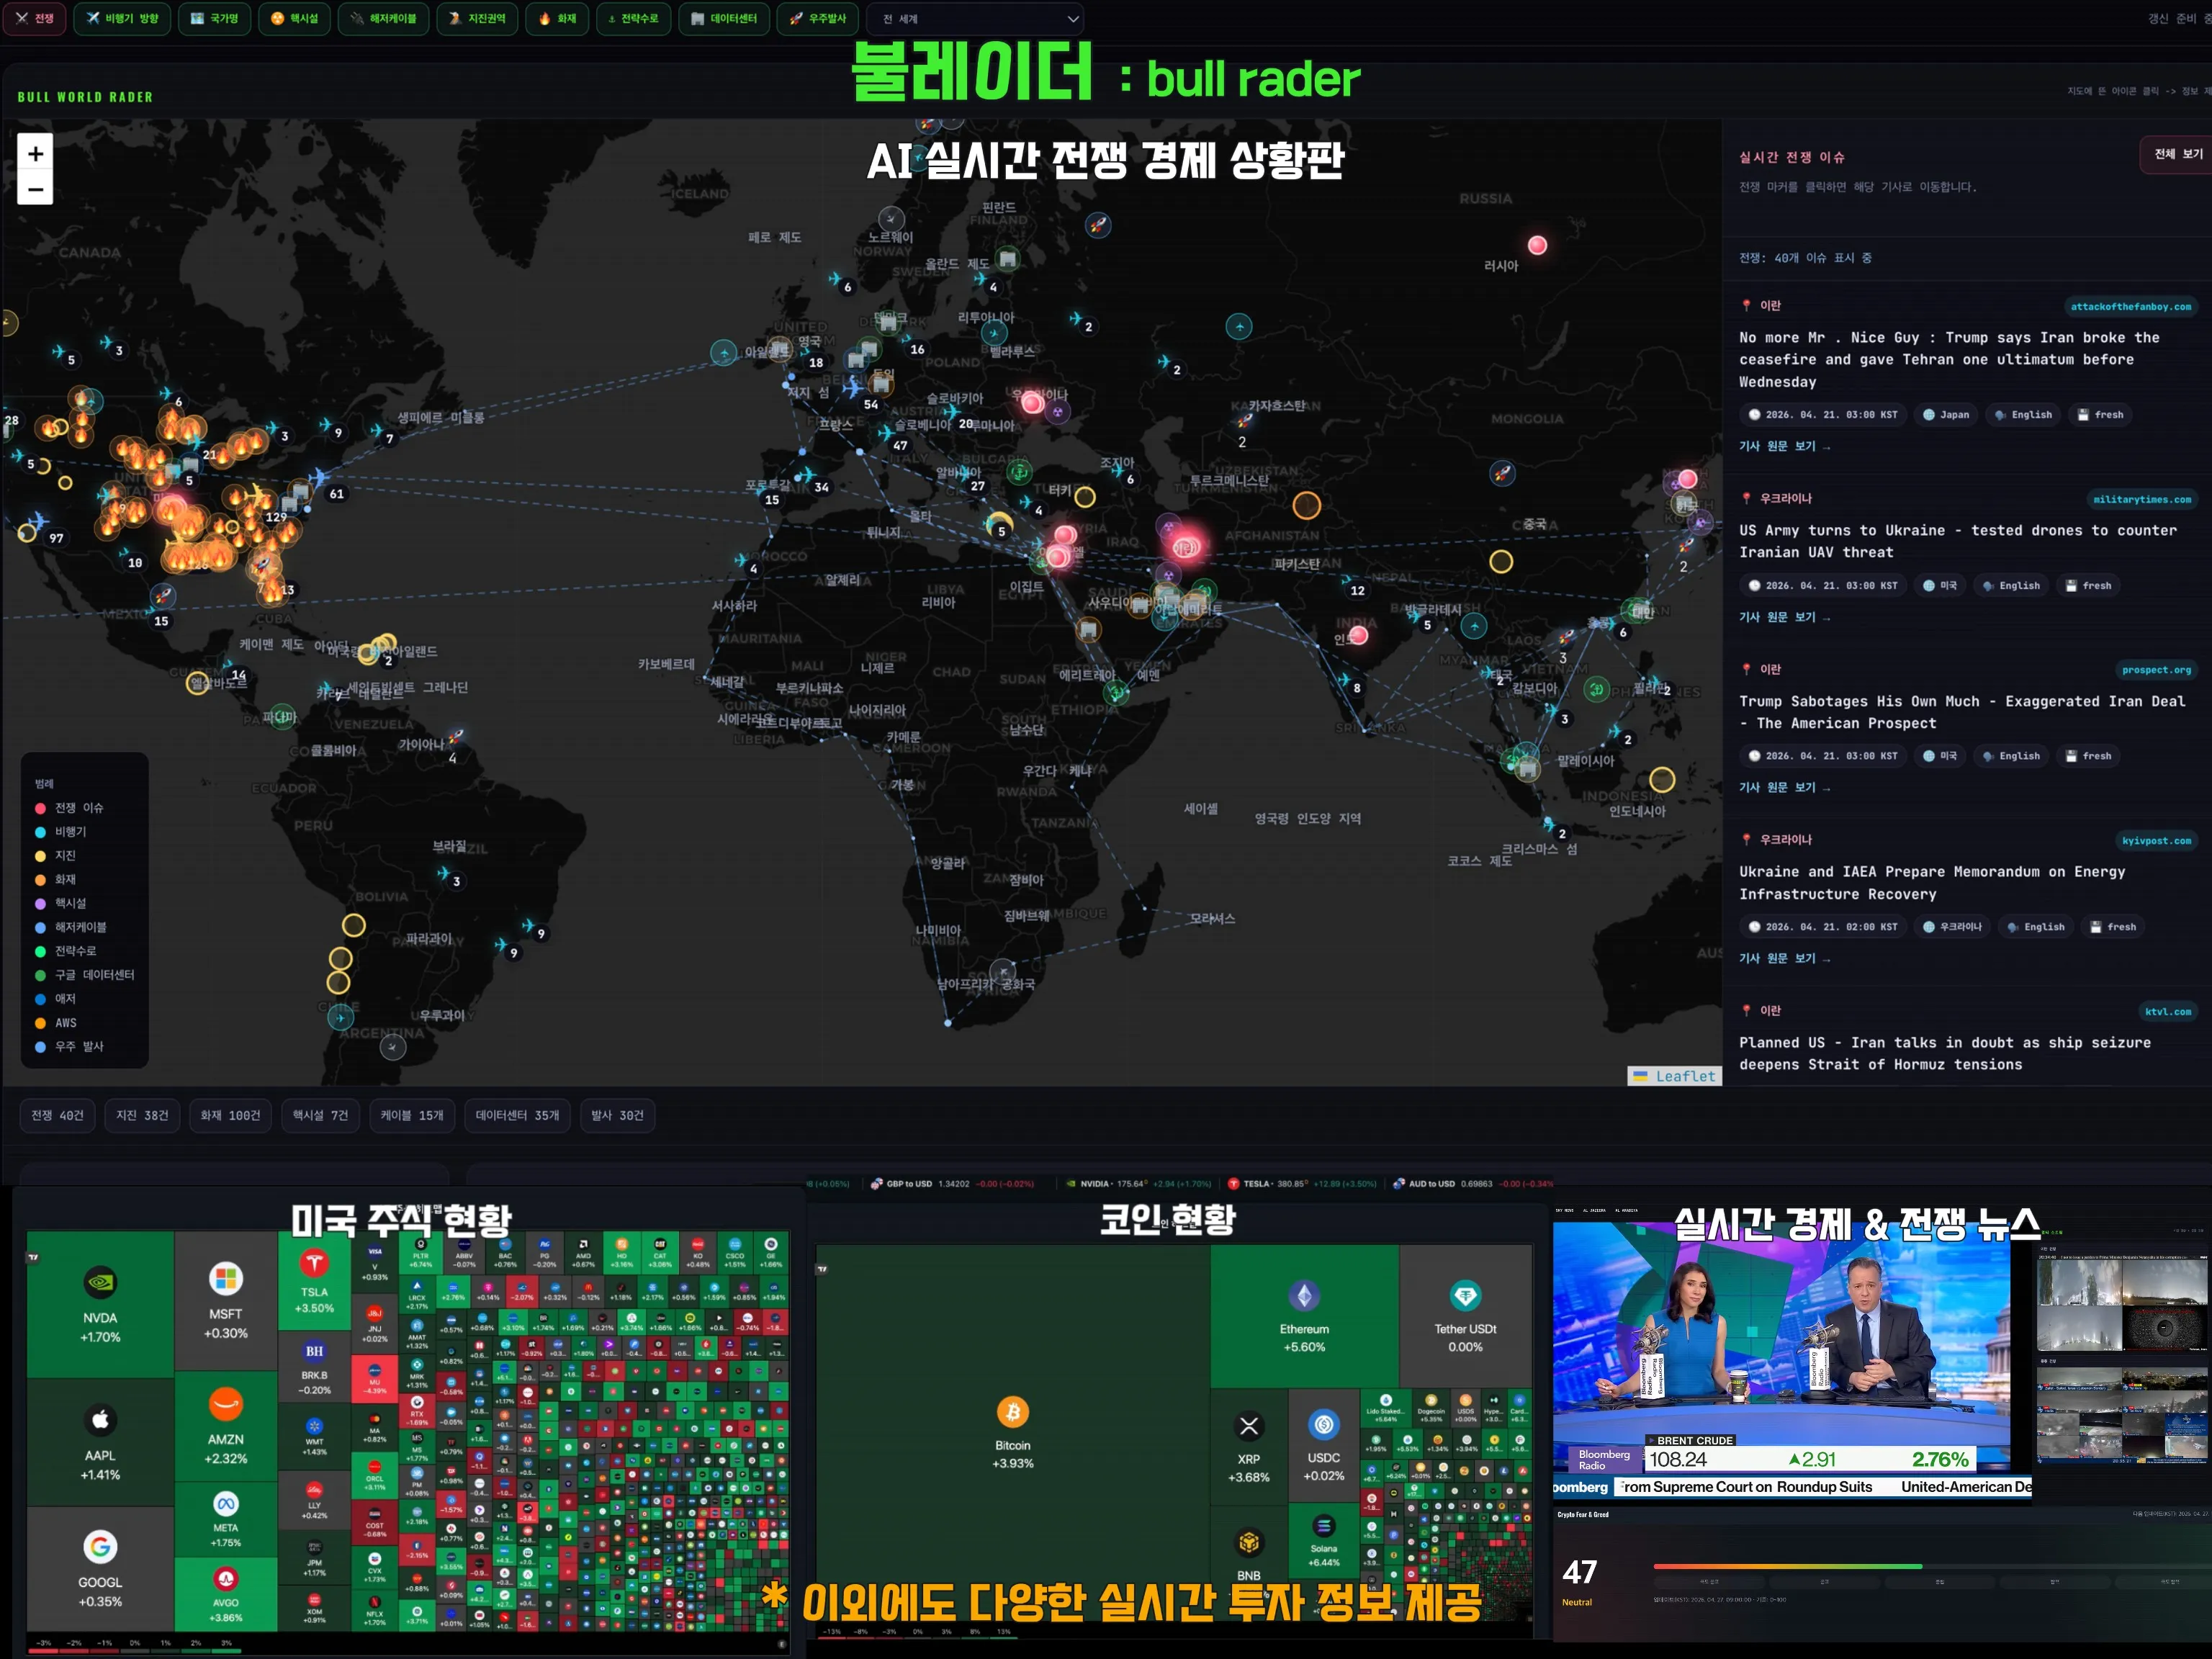
전 세계 시장, 한눈에 정리
전쟁, 금리, 원자재... 복잡한 변수들을 AI가 실시간으로 정리해드립니다.
- 글로벌 증시 흐름 실시간 확인
- 자산별 강세·약세 흐름 파악
- 전쟁에 따른 투자시장 변화


About the Author