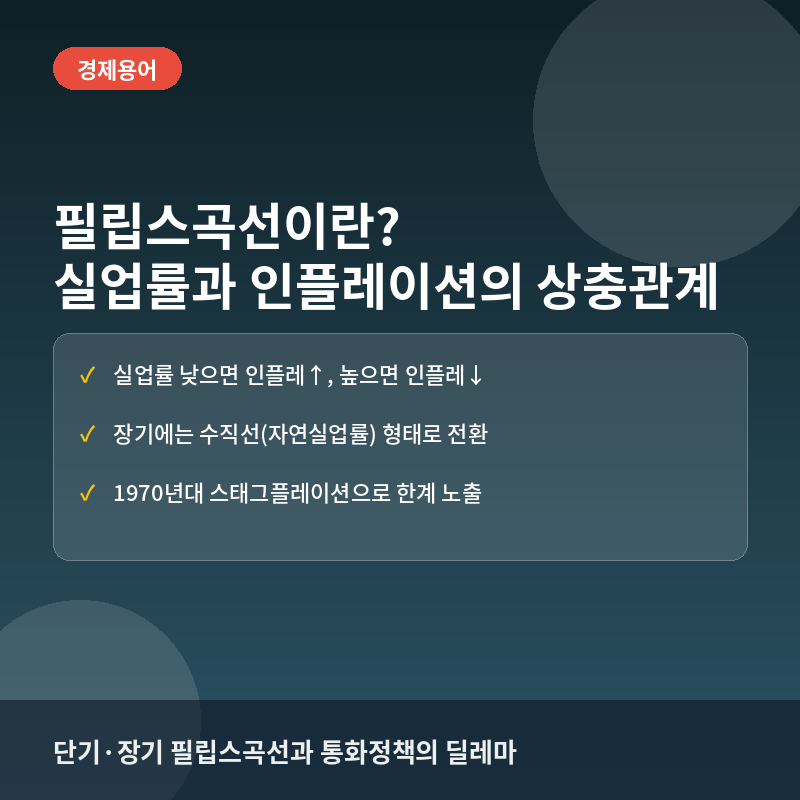
필립스곡선이란 무엇인가
필립스곡선(Phillips Curve)은 1958년 뉴질랜드 출신 경제학자 A.W. 필립스가 1861년부터 1957년까지 영국의 실업률과 명목임금 상승률 사이에서 발견한 안정적인 역(逆)의 관계를 그래프로 나타낸 것이다. 이후 폴 새뮤얼슨과 로버트 솔로우가 임금상승률 대신 물가상승률(인플레이션율)을 사용해 실업률과 인플레이션의 관계로 일반화하면서, 오늘날 널리 쓰이는 필립스곡선 개념이 완성되었다.
기본 아이디어는 단순하다. 실업률이 낮아 노동시장이 타이트해지면 기업은 인력을 확보하기 위해 임금을 더 많이 올려야 하고, 이는 생산비 상승을 거쳐 물가 상승 압력으로 이어진다. 반대로 실업률이 높으면 노동공급이 넘쳐나 임금 상승 압력이 약해지고 인플레이션도 둔화된다. 이를 그래프로 그리면 가로축이 실업률, 세로축이 인플레이션율인 우하향 곡선이 된다.
필립스곡선은 어떻게 작동하는가
단기 필립스곡선
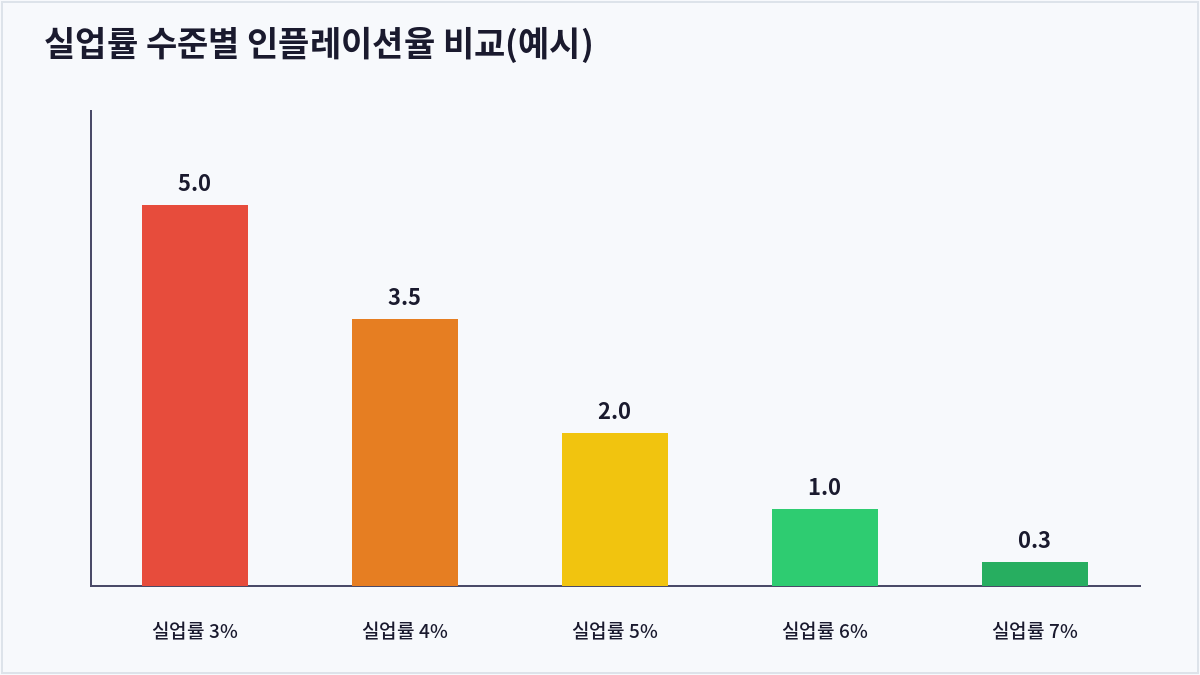
단기적으로는 실업률과 인플레이션 사이에 뚜렷한 상충관계(trade-off)가 관찰된다. 예를 들어 실업률이 3%일 때 인플레이션율이 5.0%였다면, 실업률이 7%까지 높아지는 국면에서는 인플레이션율이 0.3%까지 낮아지는 식이다. 정책 당국은 이 상충관계를 이용해 실업률을 낮추는 대신 어느 정도의 물가 상승을 감수하거나, 반대로 물가를 잡기 위해 실업률 상승을 용인하는 선택을 할 수 있다고 여겨졌다.
장기 필립스곡선과 자연실업률
그러나 밀턴 프리드먼과 에드먼드 펠프스는 사람들이 인플레이션을 예상하고 임금 협상에 반영하기 시작하면 장기적으로는 실업률과 인플레이션의 상충관계가 사라진다고 주장했다. 이것이 ‘기대부가 필립스곡선(expectations-augmented Phillips curve)’이다. 장기적으로 경제는 실업률이 노동시장의 구조적 요인에 의해 결정되는 ‘자연실업률(NAIRU, 물가상승을 가속하지 않는 실업률)’ 수준으로 수렴하며, 이때 장기 필립스곡선은 자연실업률 지점에서 수직선 형태를 띤다. 통화정책으로 실업률을 자연실업률 아래로 낮추려는 시도는 결국 인플레이션만 가속시킬 뿐 실업률은 다시 원래 수준으로 돌아간다는 것이다.
왜 중요한가: 현대 통화정책의 한계
필립스곡선의 한계를 극적으로 보여준 사례가 1970년대의 스태그플레이션이다. 1973년과 1979년 두 차례의 오일쇼크로 미국은 실업률과 인플레이션이 동시에 치솟는 상황을 겪었다. 1974~1975년과 1979~1980년 사이 미국의 실업률은 9%에 육박했고 동시에 소비자물가 상승률은 13%를 넘어섰다. 실업률과 인플레이션이 함께 오르는 이러한 현상은 전통적인 우하향 필립스곡선으로는 설명할 수 없었고, 안정적인 상충관계를 전제로 한 통화정책 운영에 근본적인 의문을 던졌다.
이 경험 이후 각국 중앙은행은 필립스곡선을 단기적·잠정적 관계로만 취급하고, 장기적으로는 통화정책이 실업률을 낮추지 못한다는 화폐 중립성을 전제로 물가안정을 최우선 목표로 삼게 되었다. 다만 연준(Fed)처럼 물가안정과 완전고용을 함께 추구하는 이중책무(dual mandate) 체제에서는 여전히 필립스곡선적 사고가 금리 결정 과정에 참고 지표로 활용되고 있다.
단기 필립스곡선과 장기 필립스곡선 비교
| 구분 | 단기 필립스곡선 | 장기 필립스곡선 |
|---|---|---|
| 곡선 형태 | 우하향 곡선 | 수직선(자연실업률 지점) |
| 정책 시사점 | 실업률-인플레 상충관계 활용 가능 | 통화정책은 실업률에 영향 없음(중립성) |
| 기대인플레이션 반영 | 반영되지 않음(고정 가정) | 적응적·합리적 기대를 반영 |
| 대표 사례 | 1960년대 미국의 안정적 상충관계 | 1970년대 스태그플레이션 이후 정립 |
자주 묻는 질문
필립스곡선은 지금도 유효한가요?
최근 여러 실증 연구에서는 필립스곡선의 기울기가 과거보다 완만해졌다는 ‘평탄화(flattening)’ 현상이 관찰된다. 노동시장 구조 변화, 글로벌 공급망 확대, 중앙은행의 물가안정 신뢰도 상승 등이 원인으로 지목되며, 실업률 변화가 인플레이션에 미치는 영향력이 예전보다 작아졌다는 평가가 많다.
자연실업률(NAIRU)은 어떻게 추정하나요?
자연실업률은 직접 관측할 수 없어 과거 실업률과 인플레이션 데이터를 통계적으로 추정하는 방식이 일반적이다. 미국의 경우 연구기관마다 차이는 있지만 대체로 4%대 초중반 수준으로 추정되며, 인구구조·기술변화·노동시장 제도 변화에 따라 시간이 지나며 값이 달라질 수 있다.
스태그플레이션은 필립스곡선과 어떤 관계가 있나요?
스태그플레이션은 경기침체(실업률 상승)와 인플레이션이 동시에 나타나는 현상으로, 실업률과 인플레이션이 반대로 움직인다는 전통적 필립스곡선의 전제와 정면으로 배치된다. 1970년대 오일쇼크로 인한 공급 충격이 대표적 원인으로 꼽히며, 이 사례를 계기로 필립스곡선은 단기적 관계로 재해석되었다.
필립스곡선은 어느 나라 데이터로 처음 만들어졌나요?
A.W. 필립스는 1958년 발표한 논문에서 1861년부터 1957년까지 약 100년에 걸친 영국의 실업률과 명목임금 상승률 데이터를 분석해 이 관계를 처음 제시했다. 이후 미국을 비롯한 여러 나라의 데이터로 검증되며 거시경제학의 핵심 개념으로 자리 잡았다.
핵심 요약
필립스곡선은 실업률과 인플레이션 사이의 상충관계를 보여주는 개념으로, 단기적으로는 우하향 곡선이지만 장기적으로는 자연실업률 수준에서 수직선 형태를 띤다. 1970년대 스태그플레이션은 이 관계가 절대적이지 않음을 보여준 대표 사례이며, 오늘날 중앙은행은 필립스곡선을 참고 지표로 삼되 장기적으로는 물가안정에 정책의 무게중심을 두고 있다. 본 콘텐츠는 정보 제공을 목적으로 하며, 투자 조언에 해당하지 않습니다.
지금 시장, 퀀트 AI 시선은?
말로 설명하기 어려운 시장의 흐름, AI가 대신 읽어드립니다.
- AI 차트 자동 분석 및 추세 타이밍 제공
- 불레이더: 전쟁·경제 흐름 실시간 시각화
- 퀀트 알고리즘이 실시간으로 종목 포착
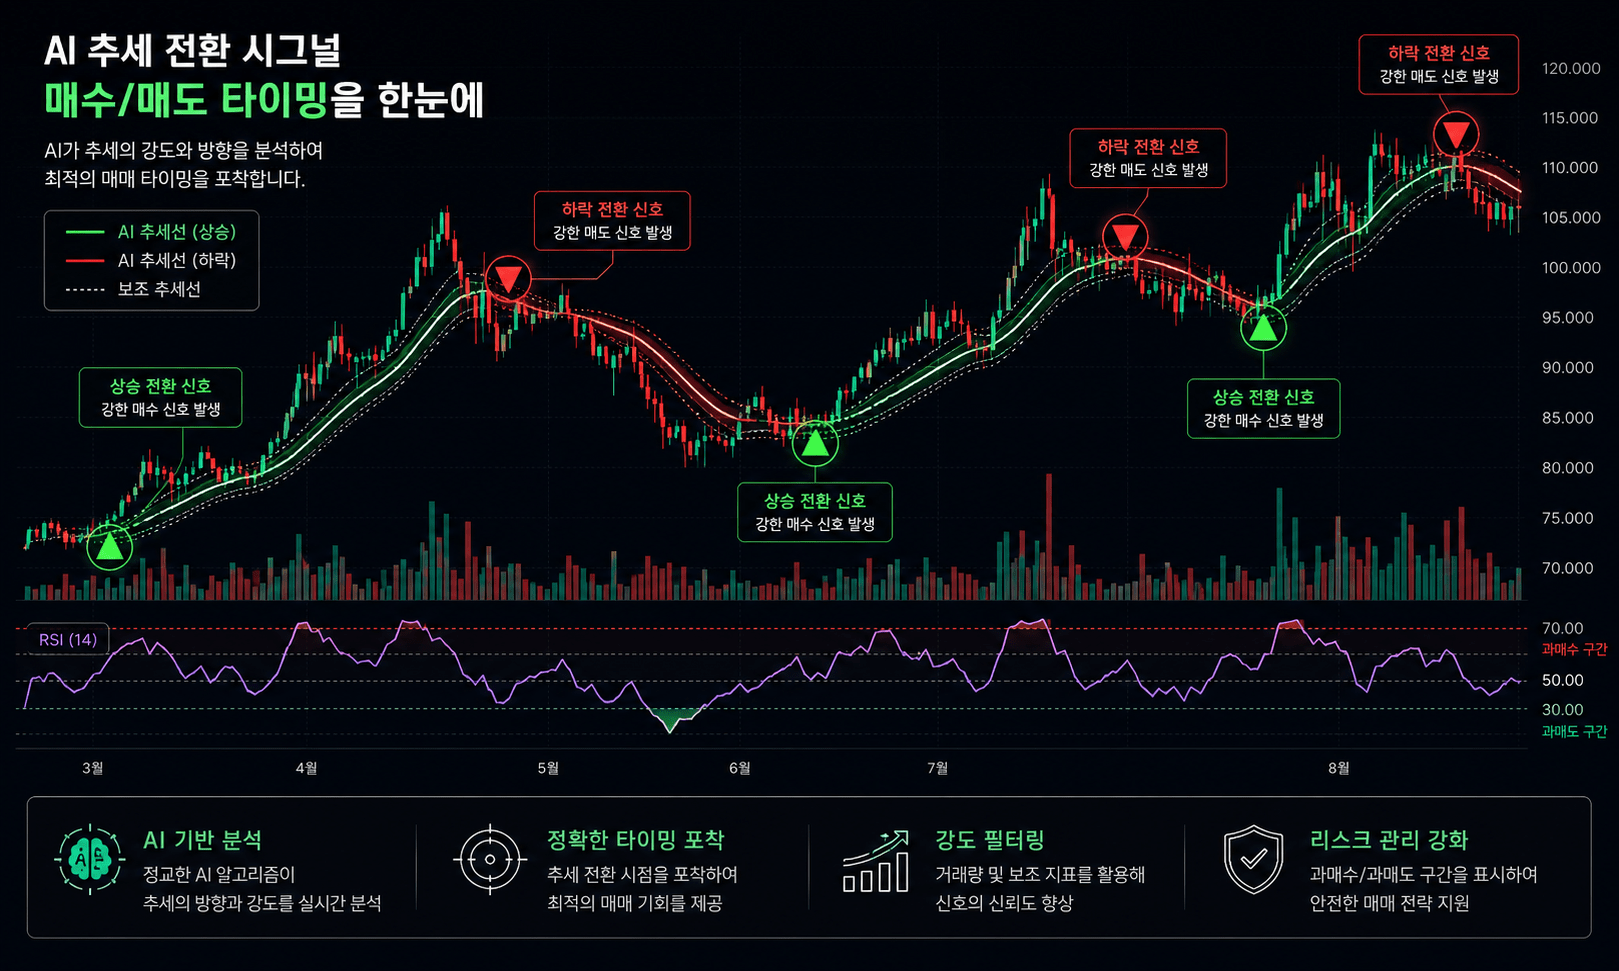
파동의 방향, 미리 확인
복잡한 차트, 방향만 딱 짚어주는 모델이 있다면 어떨까요?
- 상승 흐름과 하락 흐름을 빠르게 구분
- 진입을 고민할 구간인지 판단에 도움
- 초보자도 차트 흐름을 쉽게 이해 가능
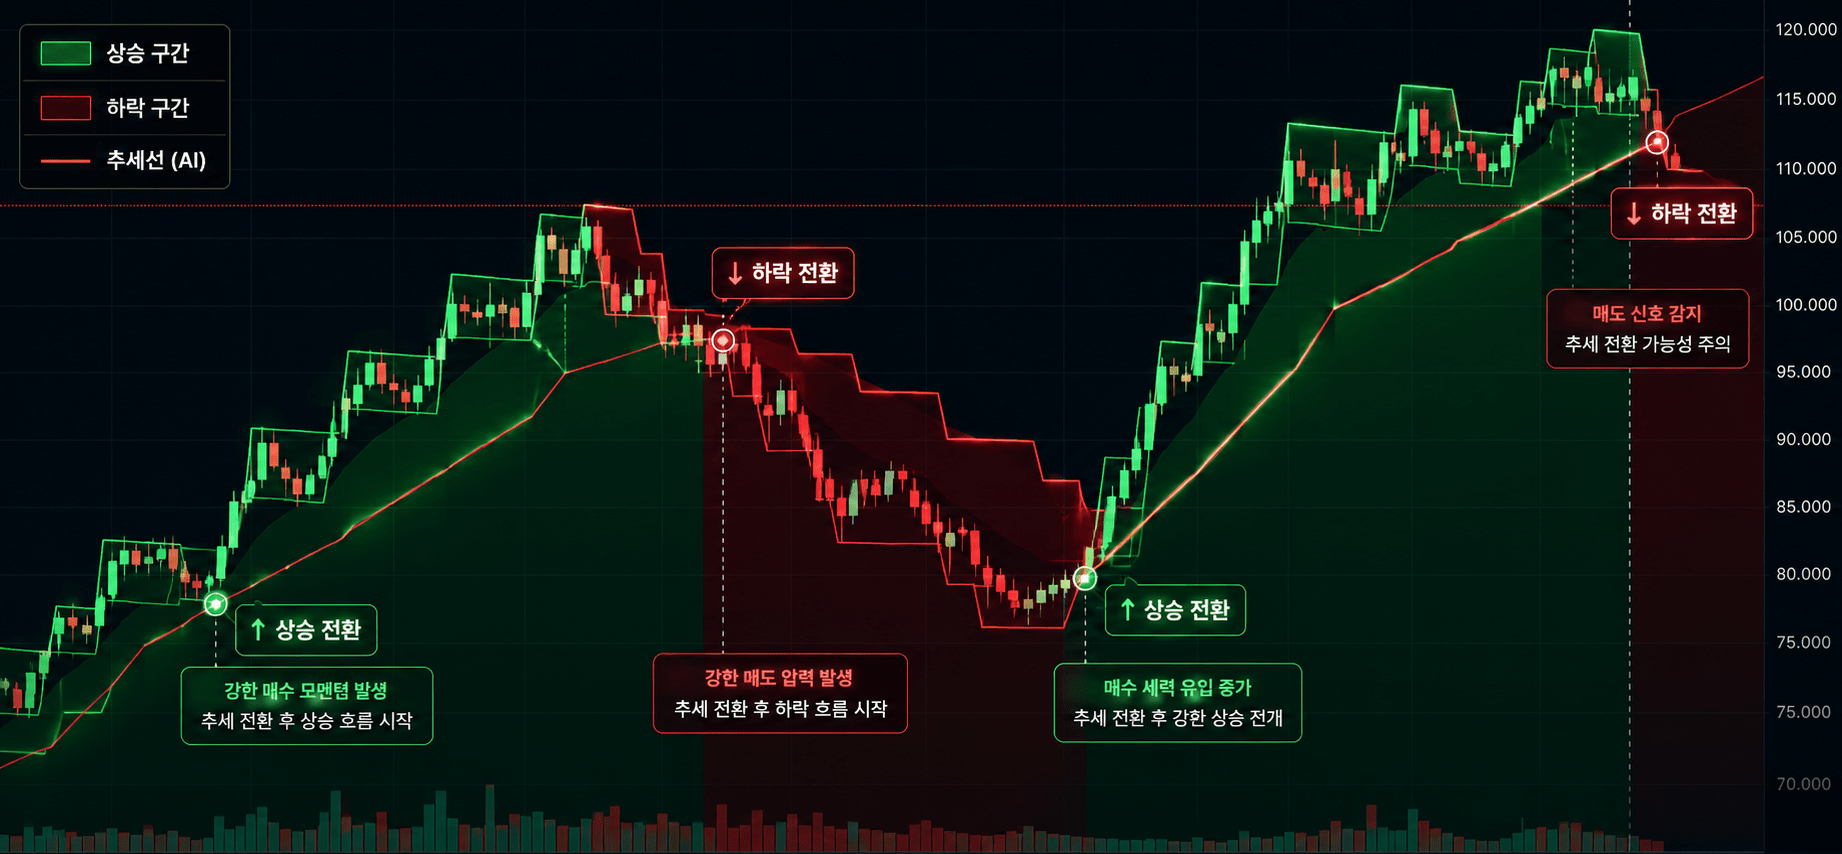
차트 속 승리 패턴, 있을까?
매번 비슷한 자리에서 강하게 튀는 흐름, 우연이 아닐 수도 있습니다.
- 힘이 붙는 구간을 더 쉽게 확인
- 방향이 바뀌는 자리 체크에 도움
- 실전 매매에 참고하기 좋은 구조
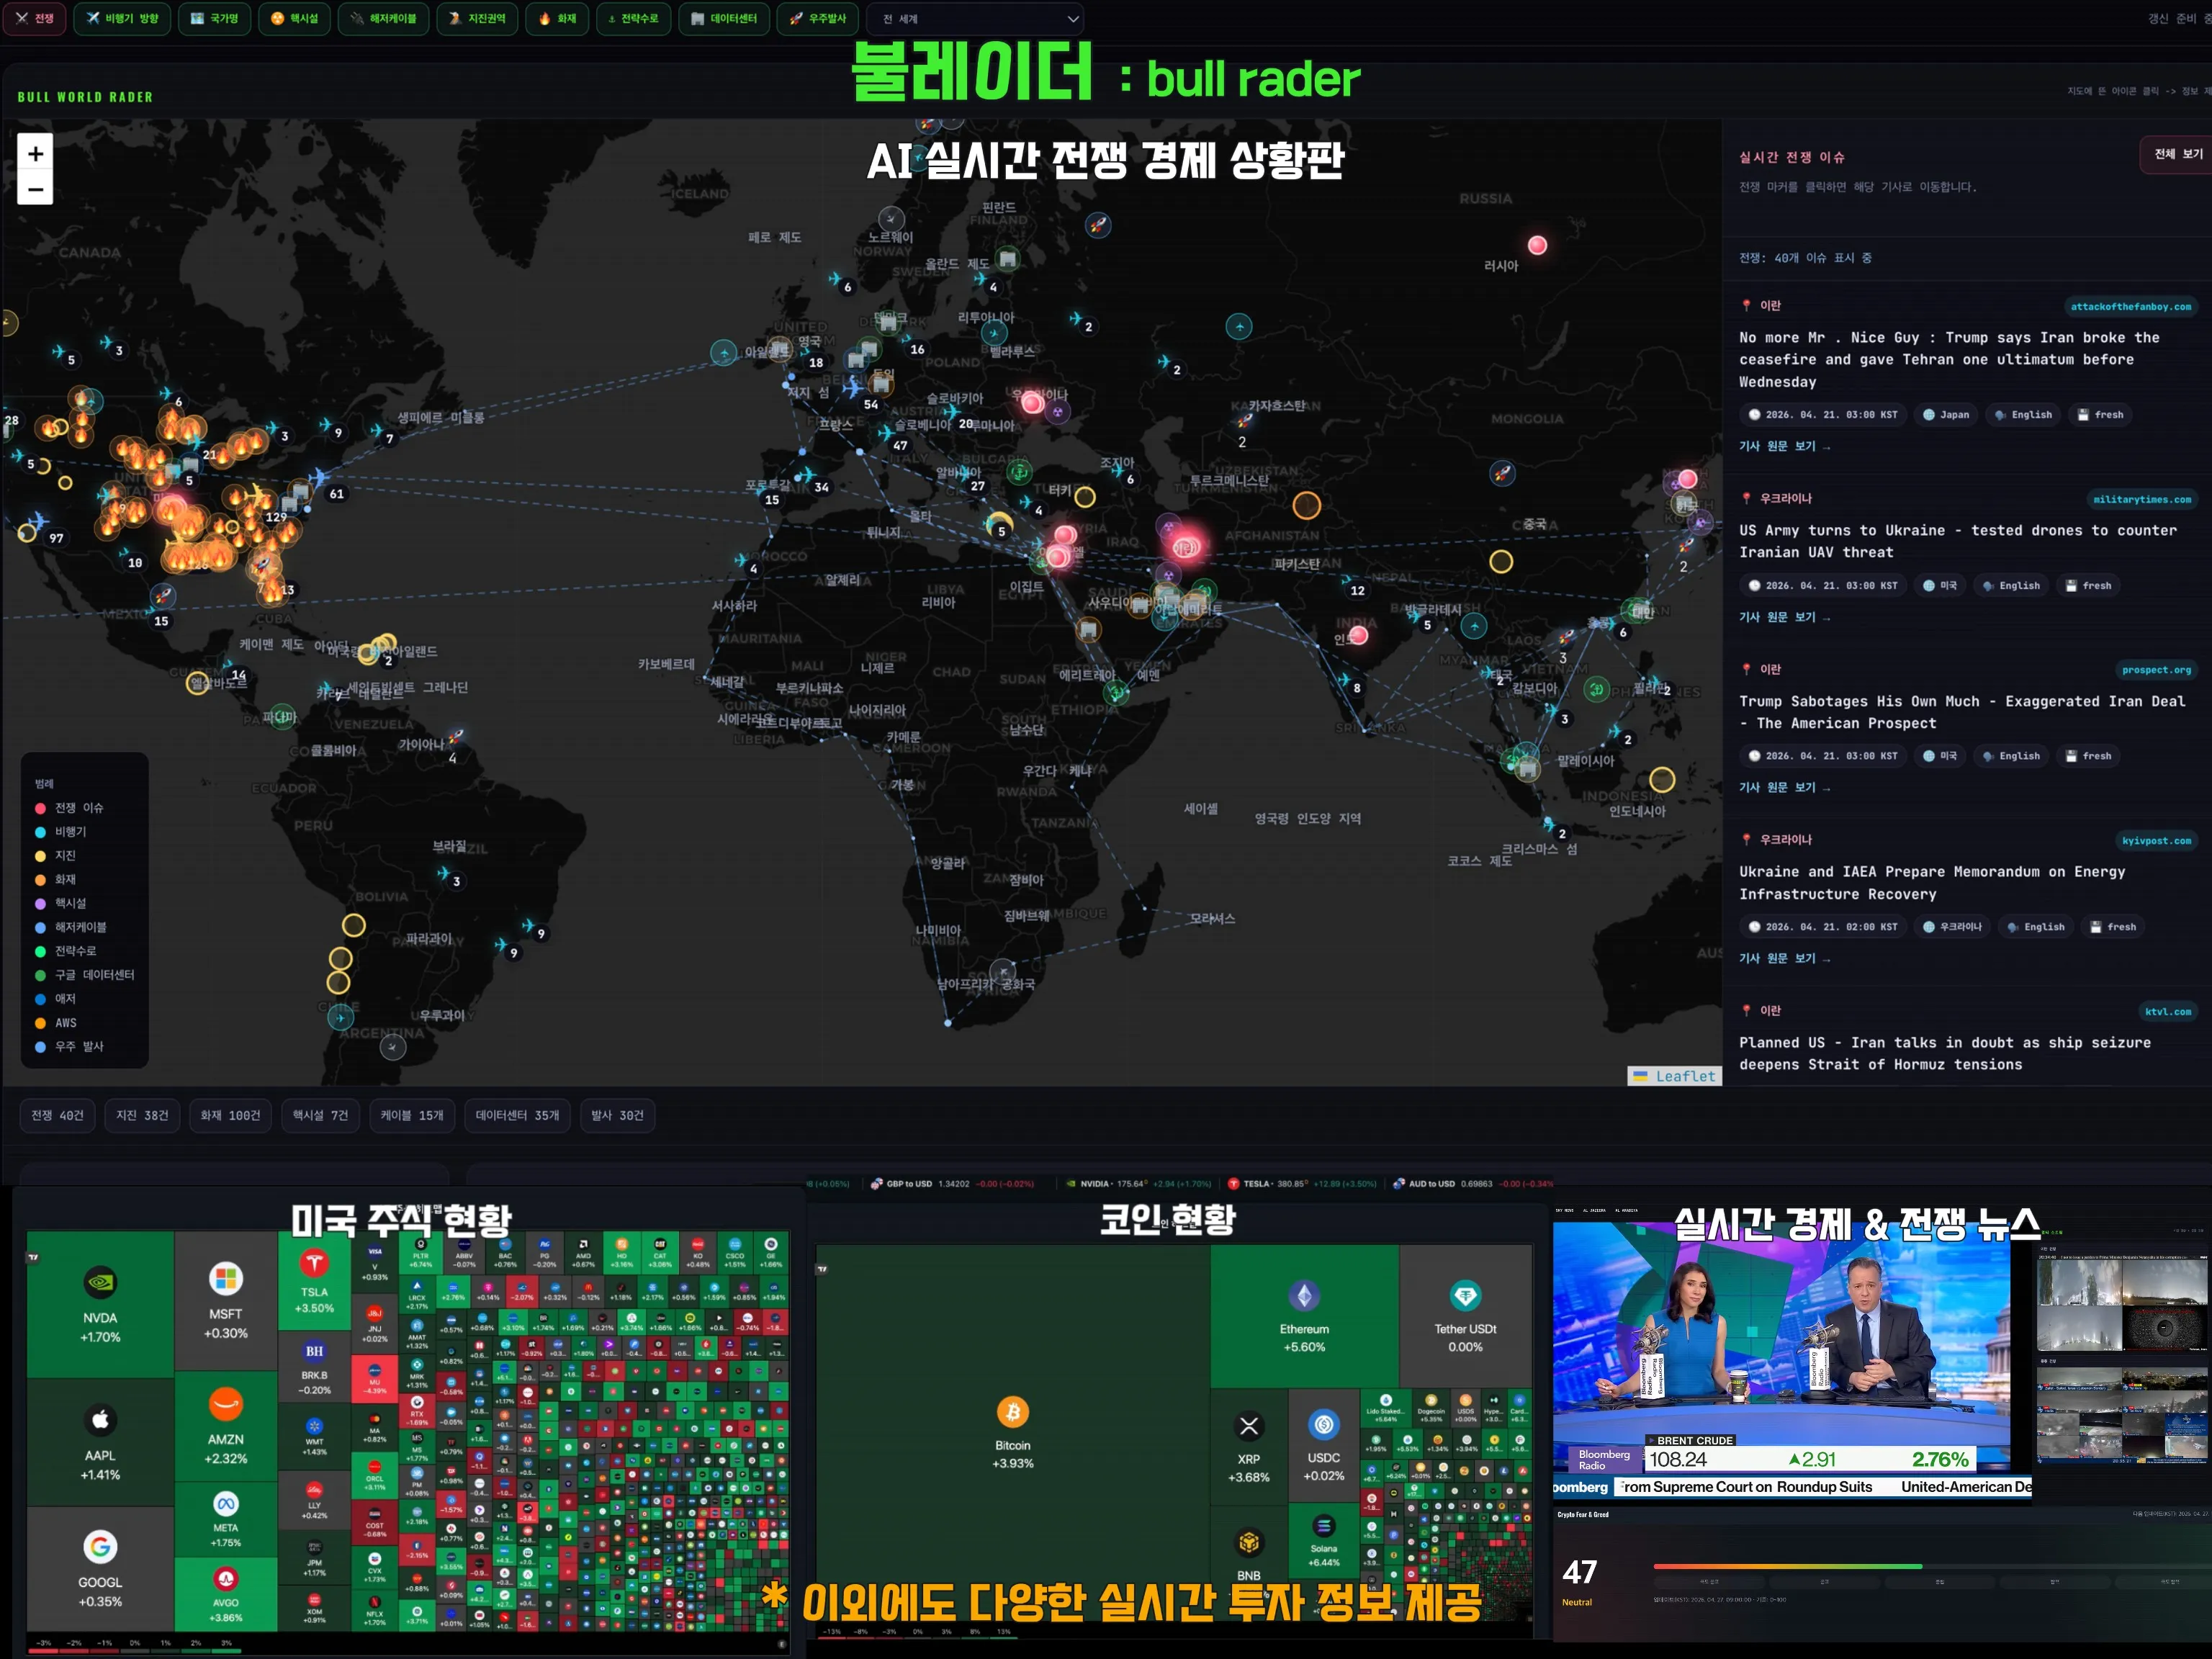
전 세계 시장, 한눈에 정리
전쟁, 금리, 원자재... 복잡한 변수들을 AI가 실시간으로 정리해드립니다.
- 글로벌 증시 흐름 실시간 확인
- 자산별 강세·약세 흐름 파악
- 전쟁에 따른 투자시장 변화


About the Author