60대40 포트폴리오란?
60대40 포트폴리오는 전체 자산의 60%를 주식에, 40%를 채권에 배분하는 전통적인 자산배분 전략이다. 주식이 하락할 때 안전자산인 채권이 상승하는 역상관관계에 기대어 포트폴리오 전체의 변동성을 낮추고, 장기적으로 안정적인 수익을 추구하는 것이 핵심 아이디어다.
국면별 성과 — 역상관관계가 깨지면 벌어지는 일
주식이 약세를 보일 때 채권이 강세를 보이는 전통적인 국면에서는 채권 수익이 주식 손실을 일부 상쇄해 포트폴리오 전체 수익률이 4% 수준을 유지할 수 있다. 하지만 2022년처럼 급격한 금리 인상으로 주식과 채권이 동시에 급락하면, 분산 효과가 사라지며 연간 수익률이 -15% 수준까지 떨어지는 이례적인 손실이 발생할 수 있다.

왜 60대40 전략의 한계가 제기되는가
주식-채권 역상관관계는 저금리·저인플레이션 환경에서 특히 잘 작동했던 경향이 있다. 고금리·고인플레이션 국면에서는 중앙은행의 금리 인상이 주식과 채권 가격을 동시에 누르는 공통 요인으로 작용할 수 있어, 최근에는 원자재·리츠·대체투자 등을 추가해 분산 효과를 보완하는 올웨더형 전략에 대한 관심도 커지고 있다.
| 구분 | 60대40 포트폴리오 | 올웨더형 포트폴리오 |
|---|---|---|
| 구성 자산 | 주식 60%, 채권 40% | 주식·채권·원자재·물가연동채 등 다변화 |
| 핵심 가정 | 주식-채권 역상관관계 | 경기 국면별 자산군 순환 |
| 고금리·고인플레 국면 | 취약할 수 있음 | 상대적으로 방어력 우수 |
자주 묻는 질문
60대40 비율은 누구에게나 적합한가요?
위험 감내도와 투자 기간에 따라 적정 비율이 달라지며, 은퇴가 가까운 투자자는 채권 비중을 늘리고 장기 투자자는 주식 비중을 늘리는 식으로 조정하는 것이 일반적이다.
60대40 포트폴리오는 리밸런싱이 필요한가요?
그렇다. 시간이 지나며 주식과 채권의 가격 변동으로 비중이 흐트러지므로, 정기적으로(연 1~2회) 원래 비율로 되돌리는 리밸런싱이 장기 성과 관리에 중요하다.
60대40 포트폴리오의 역사적 성과는 어떤가요?
장기적으로 미국 시장 기준 연 7~8%대의 수익률을 보인 시기가 많았지만, 특정 구간에서는 큰 폭의 변동성을 겪기도 해 과거 성과가 미래를 보장하지는 않는다.
60대40 대신 어떤 대안이 논의되나요?
주식·채권 외에 원자재, 리츠, 물가연동채, 대체투자를 추가하는 방식이나, 채권 대신 단기채·현금성 자산 비중을 늘리는 방식 등이 대안으로 논의된다.
핵심 요약
60대40 포트폴리오는 주식과 채권의 전통적인 역상관관계에 기반한 자산배분 전략으로, 오랜 기간 안정적인 성과를 보여왔지만 주식·채권이 동반 약세를 보이는 국면에서는 분산 효과가 무너질 수 있다는 한계가 있다. 본 콘텐츠는 정보 제공을 목적으로 하며, 투자 조언에 해당하지 않습니다.
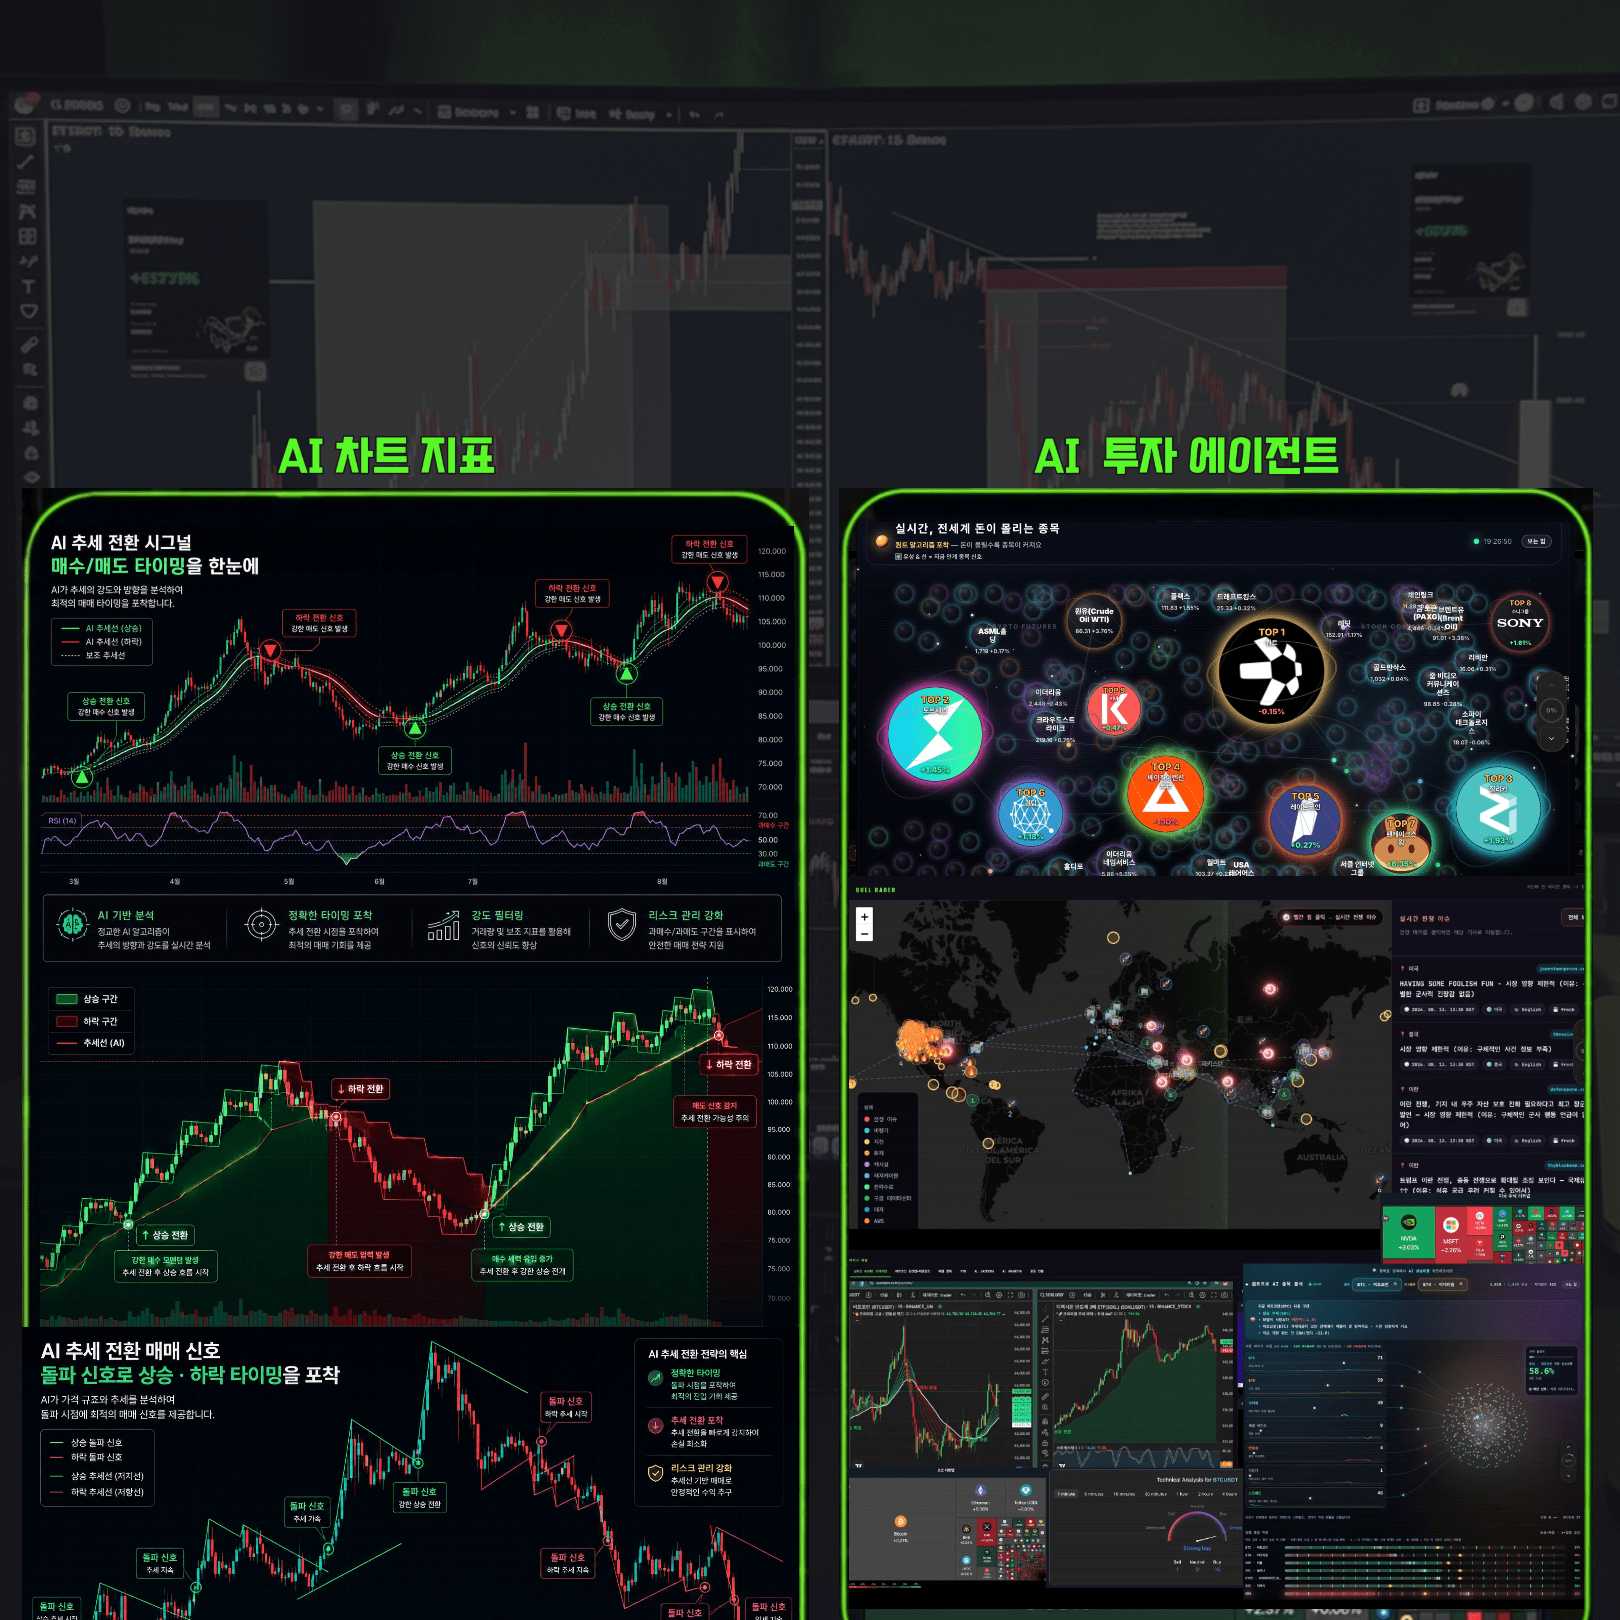
지금 시장, 퀀트 AI 시선은?
말로 설명하기 어려운 시장의 흐름, AI가 대신 읽어드립니다.
- AI 차트 자동 분석 및 추세 타이밍 제공
- 불레이더: 전쟁·경제 흐름 실시간 시각화
- 퀀트 알고리즘이 실시간으로 종목 포착
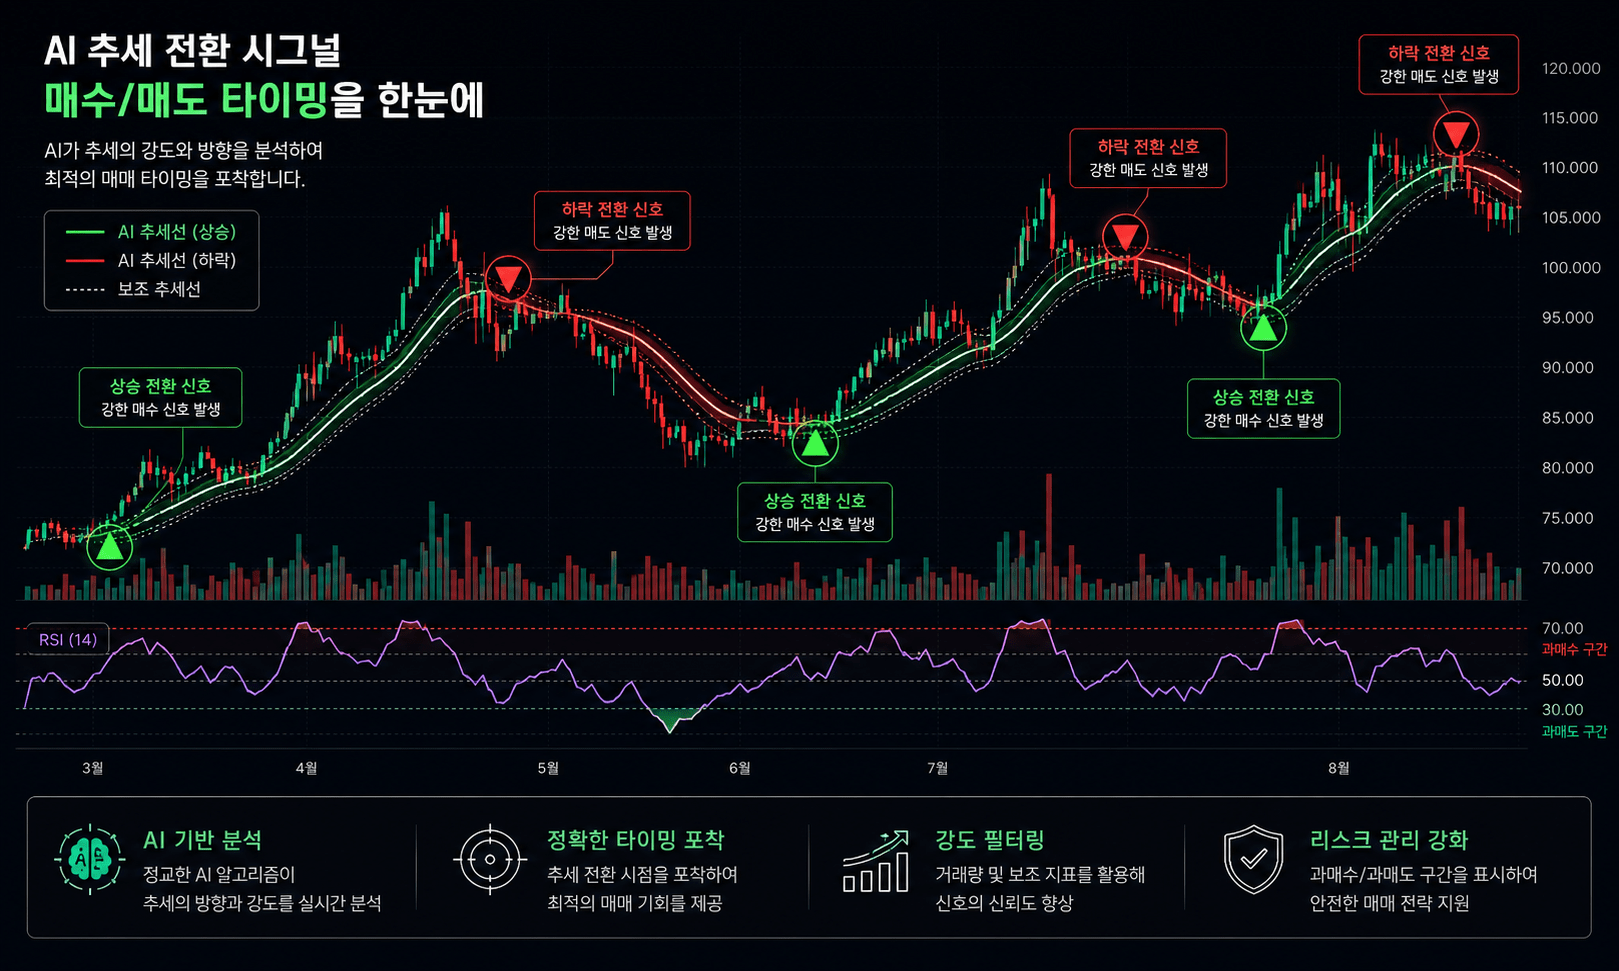
파동의 방향, 미리 확인
복잡한 차트, 방향만 딱 짚어주는 모델이 있다면 어떨까요?
- 상승 흐름과 하락 흐름을 빠르게 구분
- 진입을 고민할 구간인지 판단에 도움
- 초보자도 차트 흐름을 쉽게 이해 가능
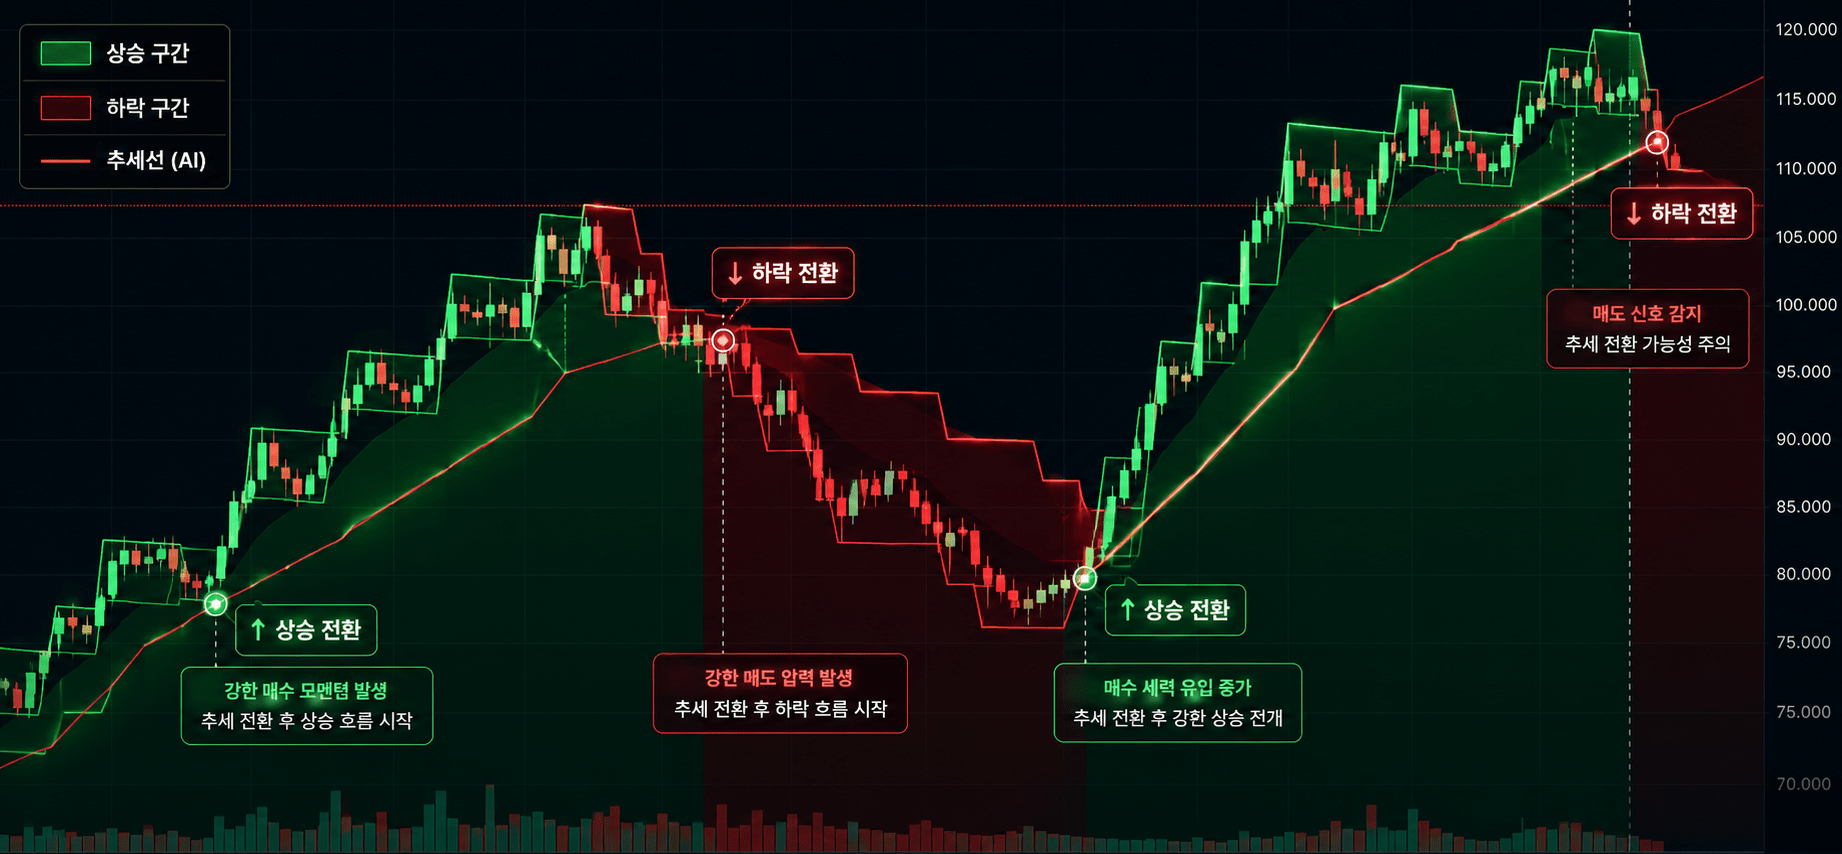
차트 속 승리 패턴, 있을까?
매번 비슷한 자리에서 강하게 튀는 흐름, 우연이 아닐 수도 있습니다.
- 힘이 붙는 구간을 더 쉽게 확인
- 방향이 바뀌는 자리 체크에 도움
- 실전 매매에 참고하기 좋은 구조
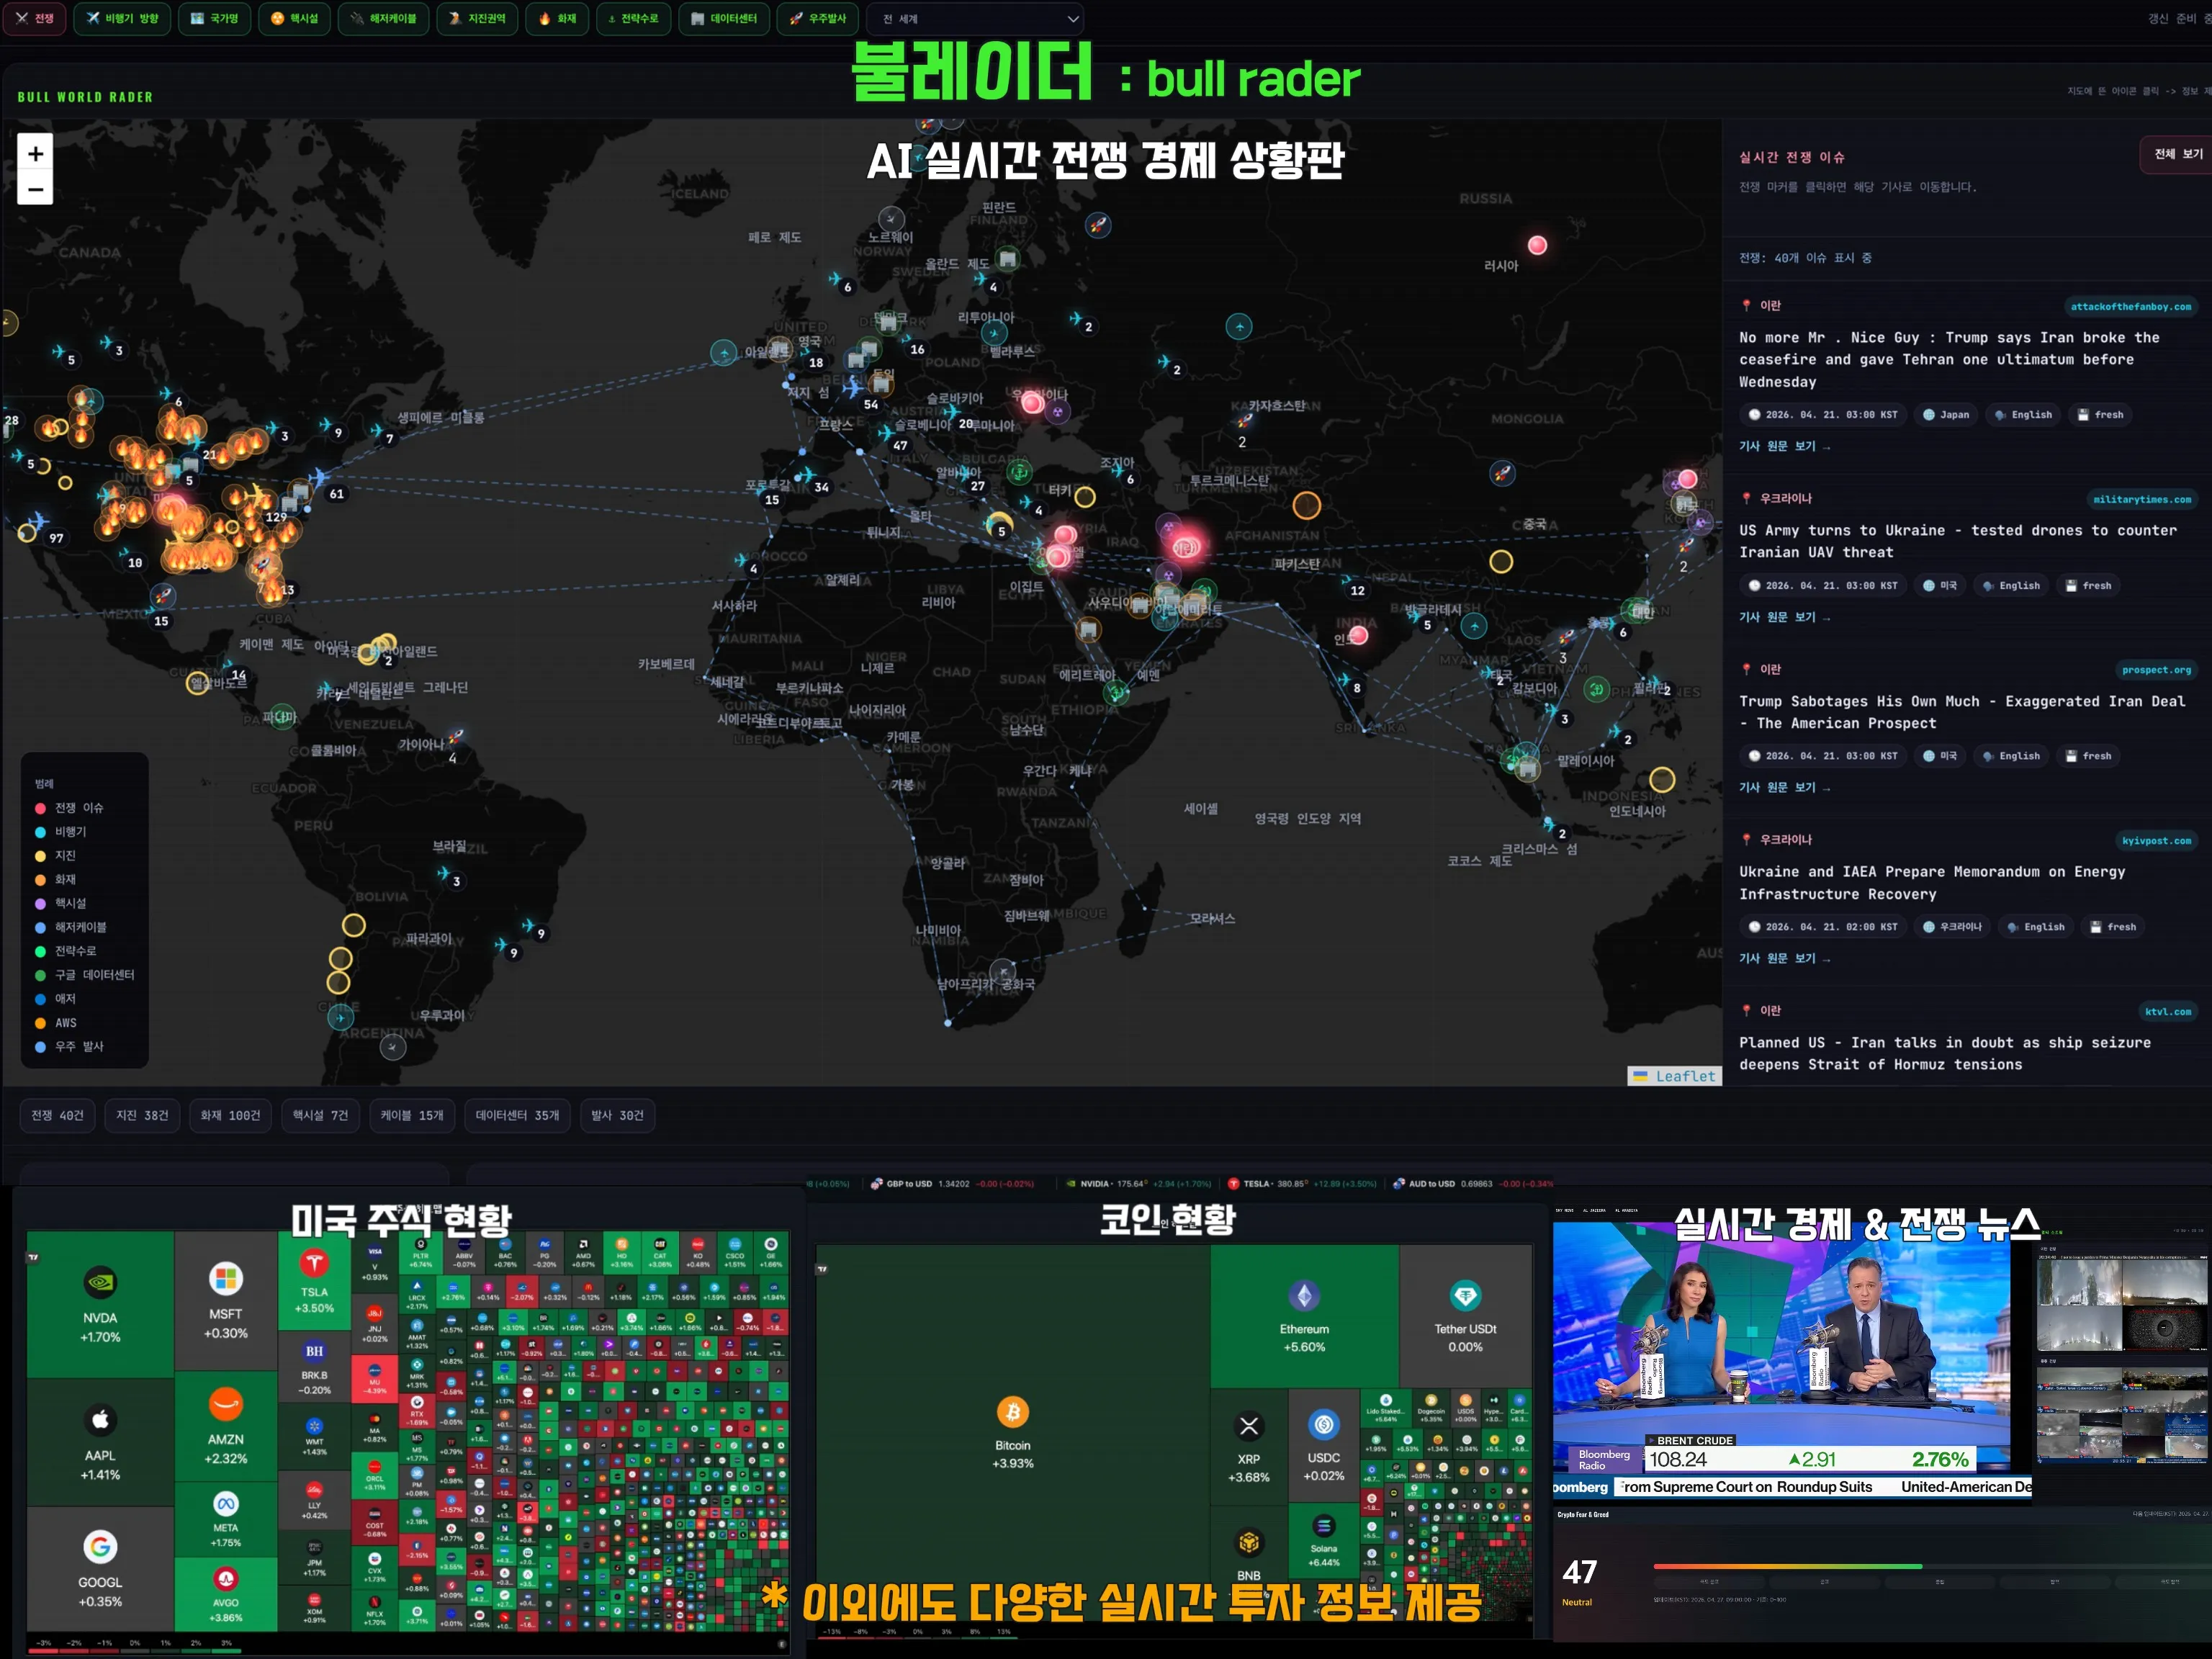
전 세계 시장, 한눈에 정리
전쟁, 금리, 원자재... 복잡한 변수들을 AI가 실시간으로 정리해드립니다.
- 글로벌 증시 흐름 실시간 확인
- 자산별 강세·약세 흐름 파악
- 전쟁에 따른 투자시장 변화


About the Author