세대생략증여란?
세대생략증여는 조부모가 자녀 세대를 건너뛰고 손자녀에게 직접 재산을 증여하는 것을 말한다. 정상적인 증여 순서(조부모→자녀→손자녀)를 건너뛰어 상속·증여세를 한 세대만큼 덜 내는 것을 막기 위해, 세법은 세대생략증여에 대해 산출세액의 30%(수증자가 미성년자이면서 증여재산가액이 20억원을 초과하면 40%)를 할증해 과세한다.
계산 예시 — 할증에도 총 세부담이 줄어드는 이유
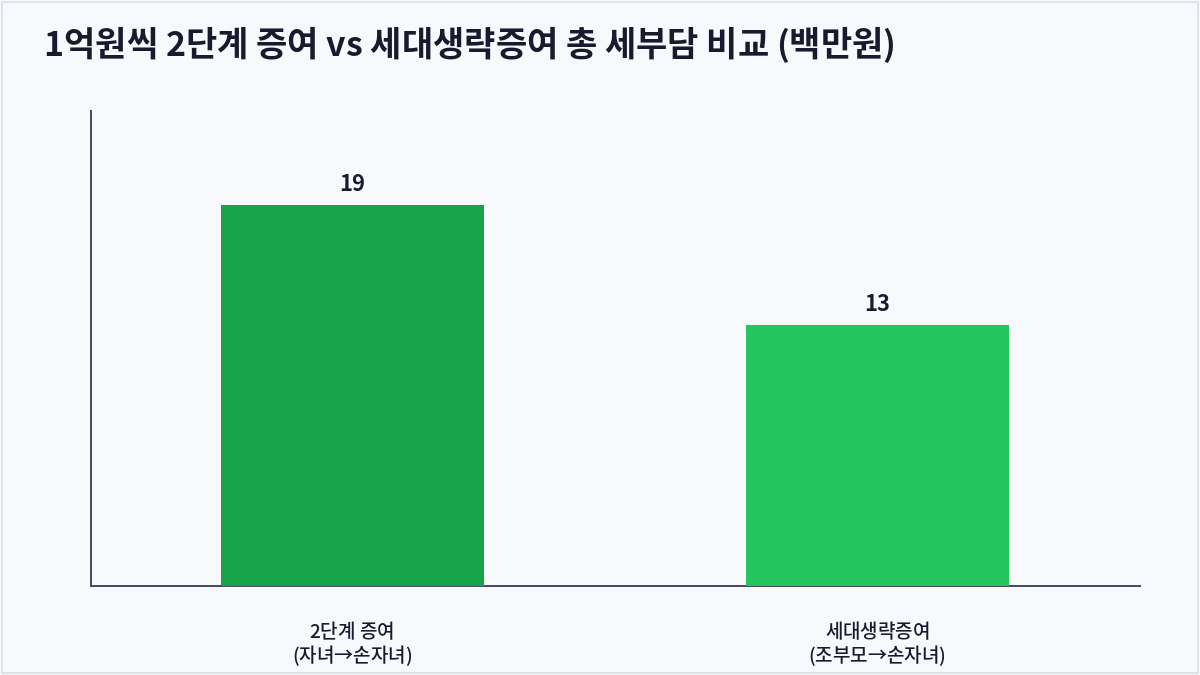
자녀에게 1억원을 증여한 뒤 그 자녀가 다시 손자녀에게 1억원을 증여하면 두 번의 증여세(각 단계 공제 적용 후 약 19백만원 수준으로 가정)가 발생한다. 반면 조부모가 손자녀에게 곧바로 1억원을 증여하면 증여세 산출세액에 30% 할증이 붙더라도 증여 횟수가 한 번으로 줄어, 전체 세부담이 13백만원 수준으로 오히려 낮아질 수 있다.
왜 세대생략증여를 활용하는가
세대생략증여는 자산이 자녀 세대를 거치지 않고 곧바로 손자녀에게 이전되므로, 자녀 세대에서 다시 상속·증여될 때 발생할 세금을 원천적으로 한 번 줄이는 효과가 있다. 특히 자산 규모가 크고 여러 세대에 걸쳐 자산을 이전할 계획이 있는 가문에서 장기 절세 전략으로 활용된다.
| 구분 | 일반 증여(조부모→자녀→손자녀) | 세대생략증여(조부모→손자녀) |
|---|---|---|
| 증여 횟수 | 2회 | 1회 |
| 할증과세 | 없음 | 산출세액의 30%(또는 40%) |
| 총 세부담 | 두 번의 기본세율 적용 | 한 번의 할증세율 적용 (자산 규모에 따라 유리) |
자주 묻는 질문
세대생략증여는 항상 세금이 더 적은가요?
아니다. 증여재산가액과 공제 구조에 따라 달라지며, 소액 증여의 경우 오히려 2단계 증여가 각 단계의 공제를 모두 활용해 유리할 수도 있어 사전에 세무 시뮬레이션이 필요하다.
40% 할증은 어떤 경우에 적용되나요?
수증자(받는 사람)가 미성년자이고 증여재산가액이 20억원을 초과하는 고액 증여인 경우에 40% 할증세율이 적용되며, 그 외에는 30% 할증이 기본이다.
상속에도 세대생략 할증이 적용되나요?
그렇다. 상속인이 아닌 손자녀가 유언 등으로 재산을 상속받는 ‘세대생략상속’에도 동일한 할증과세 원리가 적용된다.
세대생략증여 시 자녀의 동의가 필요한가요?
법적으로 자녀의 동의는 필요하지 않지만, 가족 간 자산 배분에 대한 이견을 막기 위해 사전에 가족과 충분히 협의하는 것이 실무적으로 권장된다.
핵심 요약
세대생략증여는 조부모가 자녀를 건너뛰어 손자녀에게 직접 증여하는 방식으로, 30~40%의 할증세율이 붙지만 증여 횟수 자체를 줄여 총 세부담이 낮아지는 경우가 있다. 자산 규모와 공제 구조를 꼼꼼히 따져 세무 전문가와 상담하는 것이 안전하다. 본 콘텐츠는 정보 제공을 목적으로 하며, 투자 조언에 해당하지 않습니다.
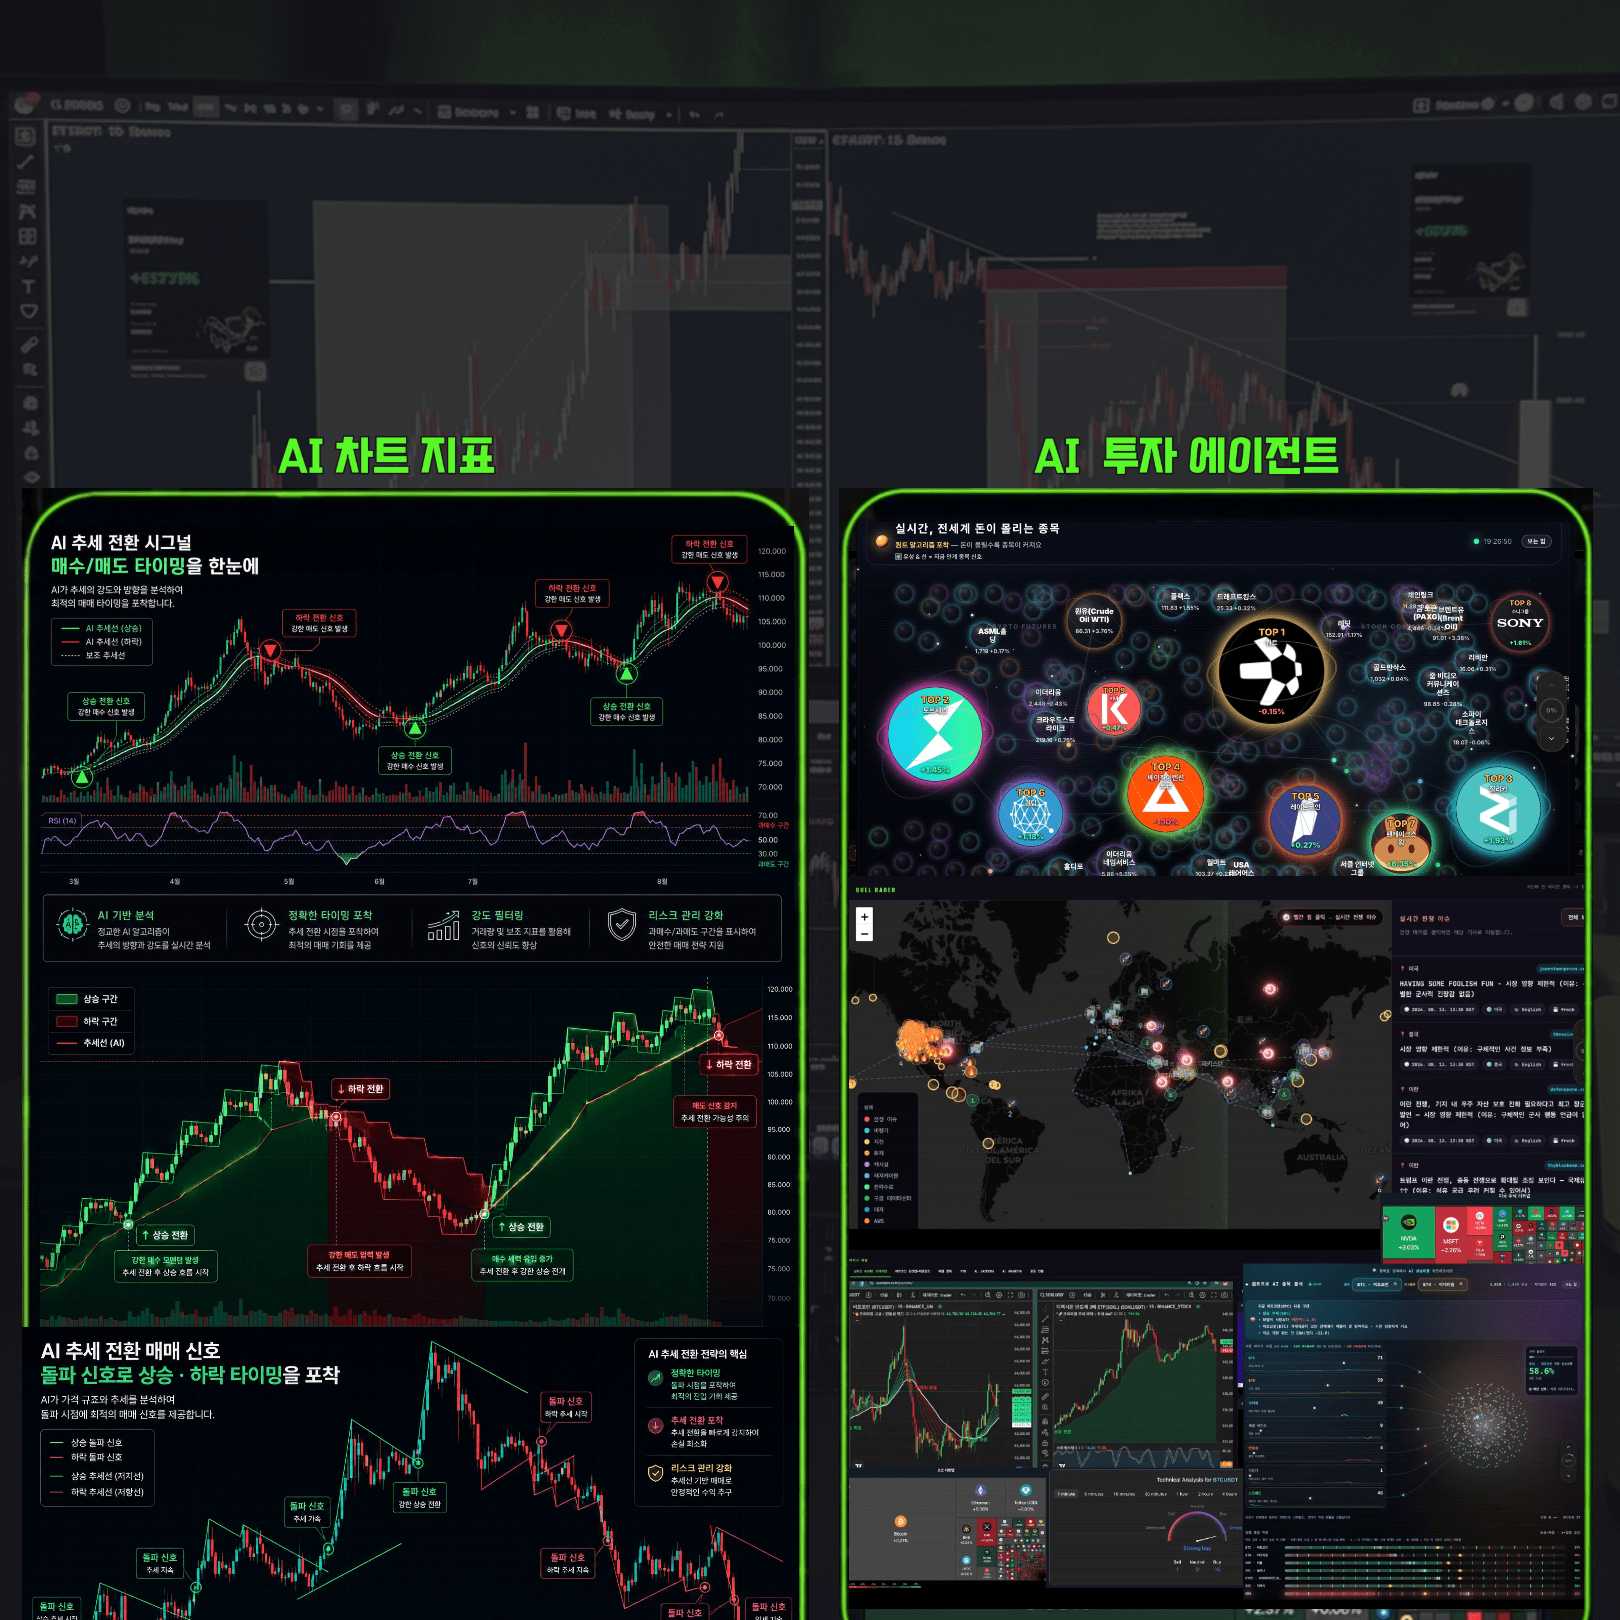
지금 시장, 퀀트 AI 시선은?
말로 설명하기 어려운 시장의 흐름, AI가 대신 읽어드립니다.
- AI 차트 자동 분석 및 추세 타이밍 제공
- 불레이더: 전쟁·경제 흐름 실시간 시각화
- 퀀트 알고리즘이 실시간으로 종목 포착
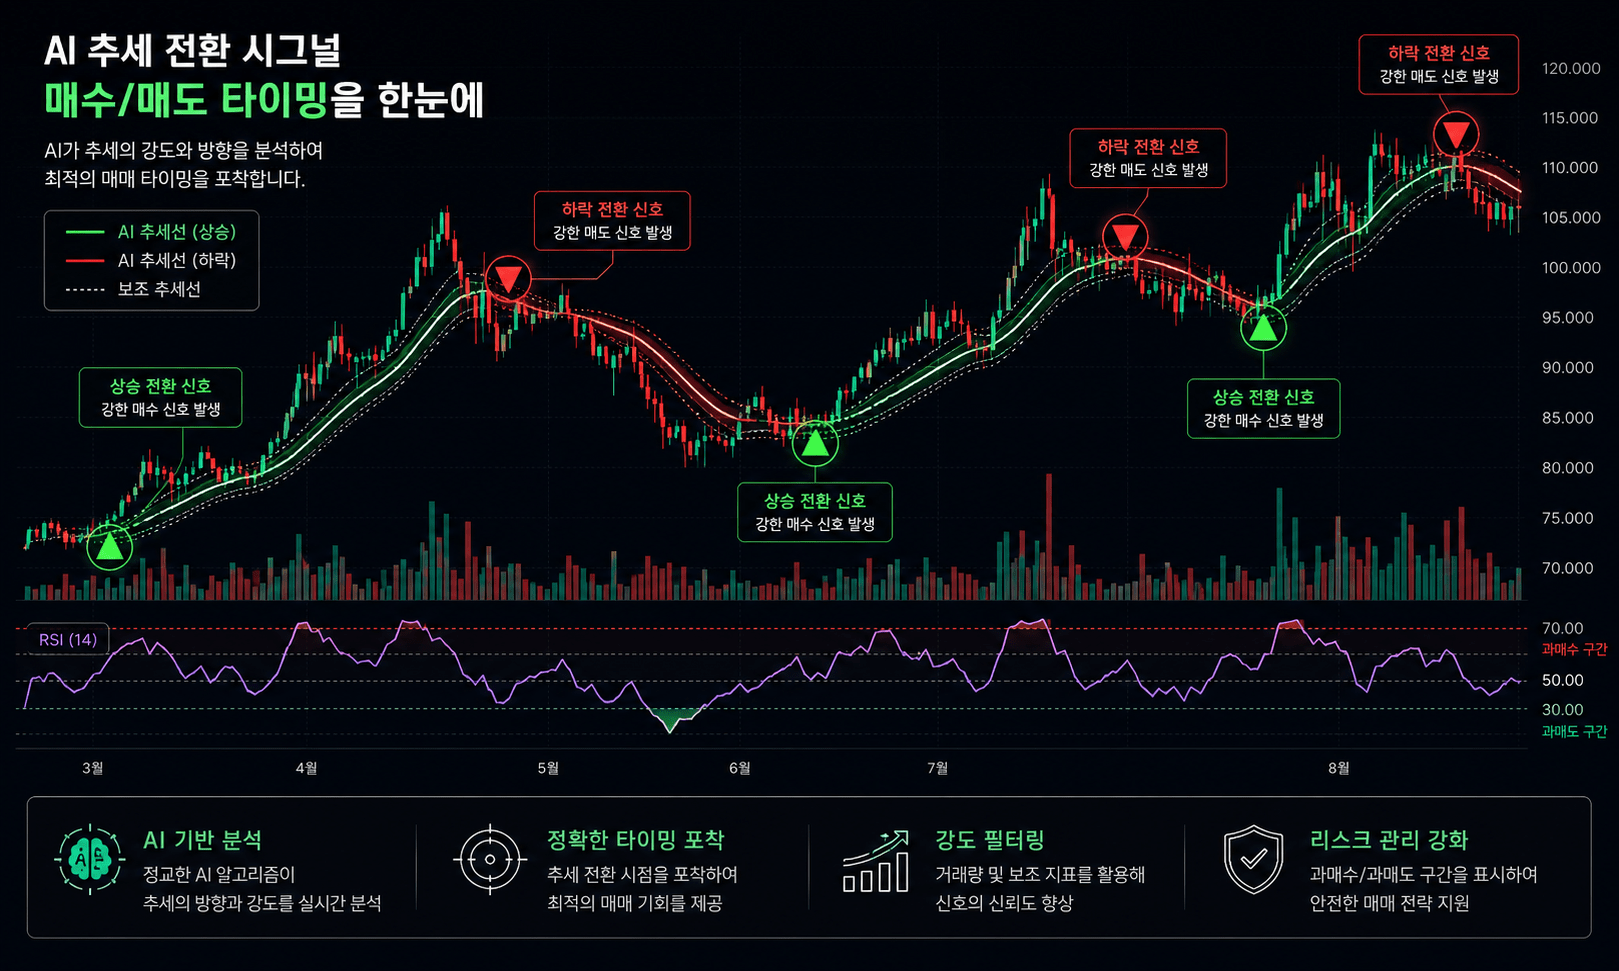
파동의 방향, 미리 확인
복잡한 차트, 방향만 딱 짚어주는 모델이 있다면 어떨까요?
- 상승 흐름과 하락 흐름을 빠르게 구분
- 진입을 고민할 구간인지 판단에 도움
- 초보자도 차트 흐름을 쉽게 이해 가능
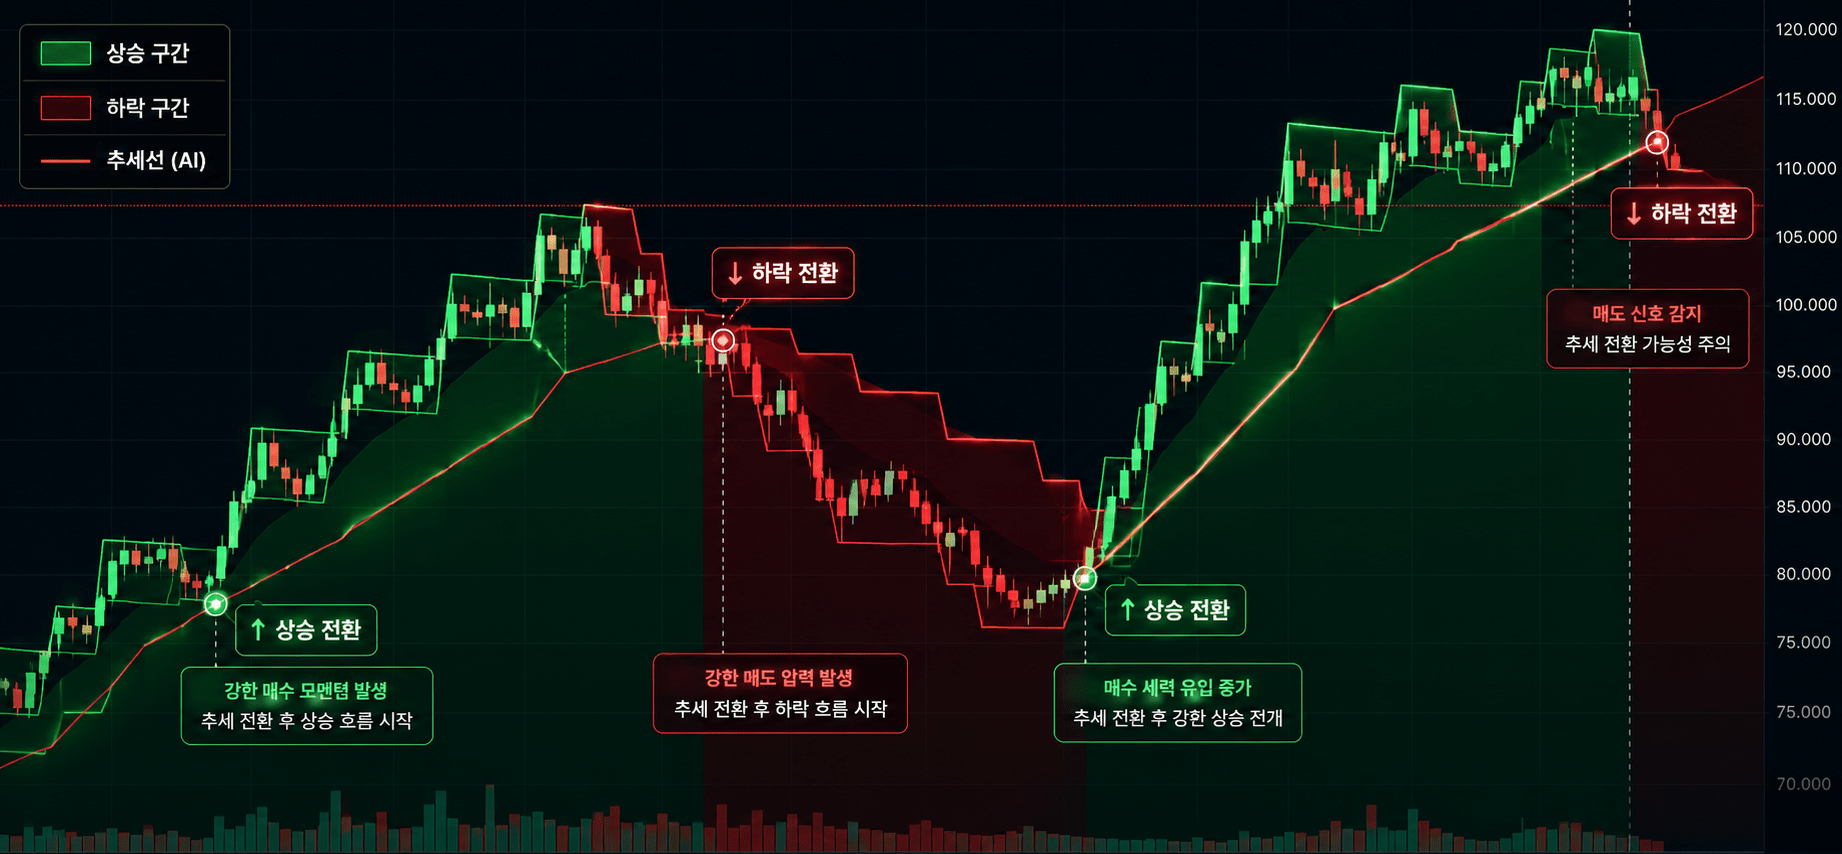
차트 속 승리 패턴, 있을까?
매번 비슷한 자리에서 강하게 튀는 흐름, 우연이 아닐 수도 있습니다.
- 힘이 붙는 구간을 더 쉽게 확인
- 방향이 바뀌는 자리 체크에 도움
- 실전 매매에 참고하기 좋은 구조
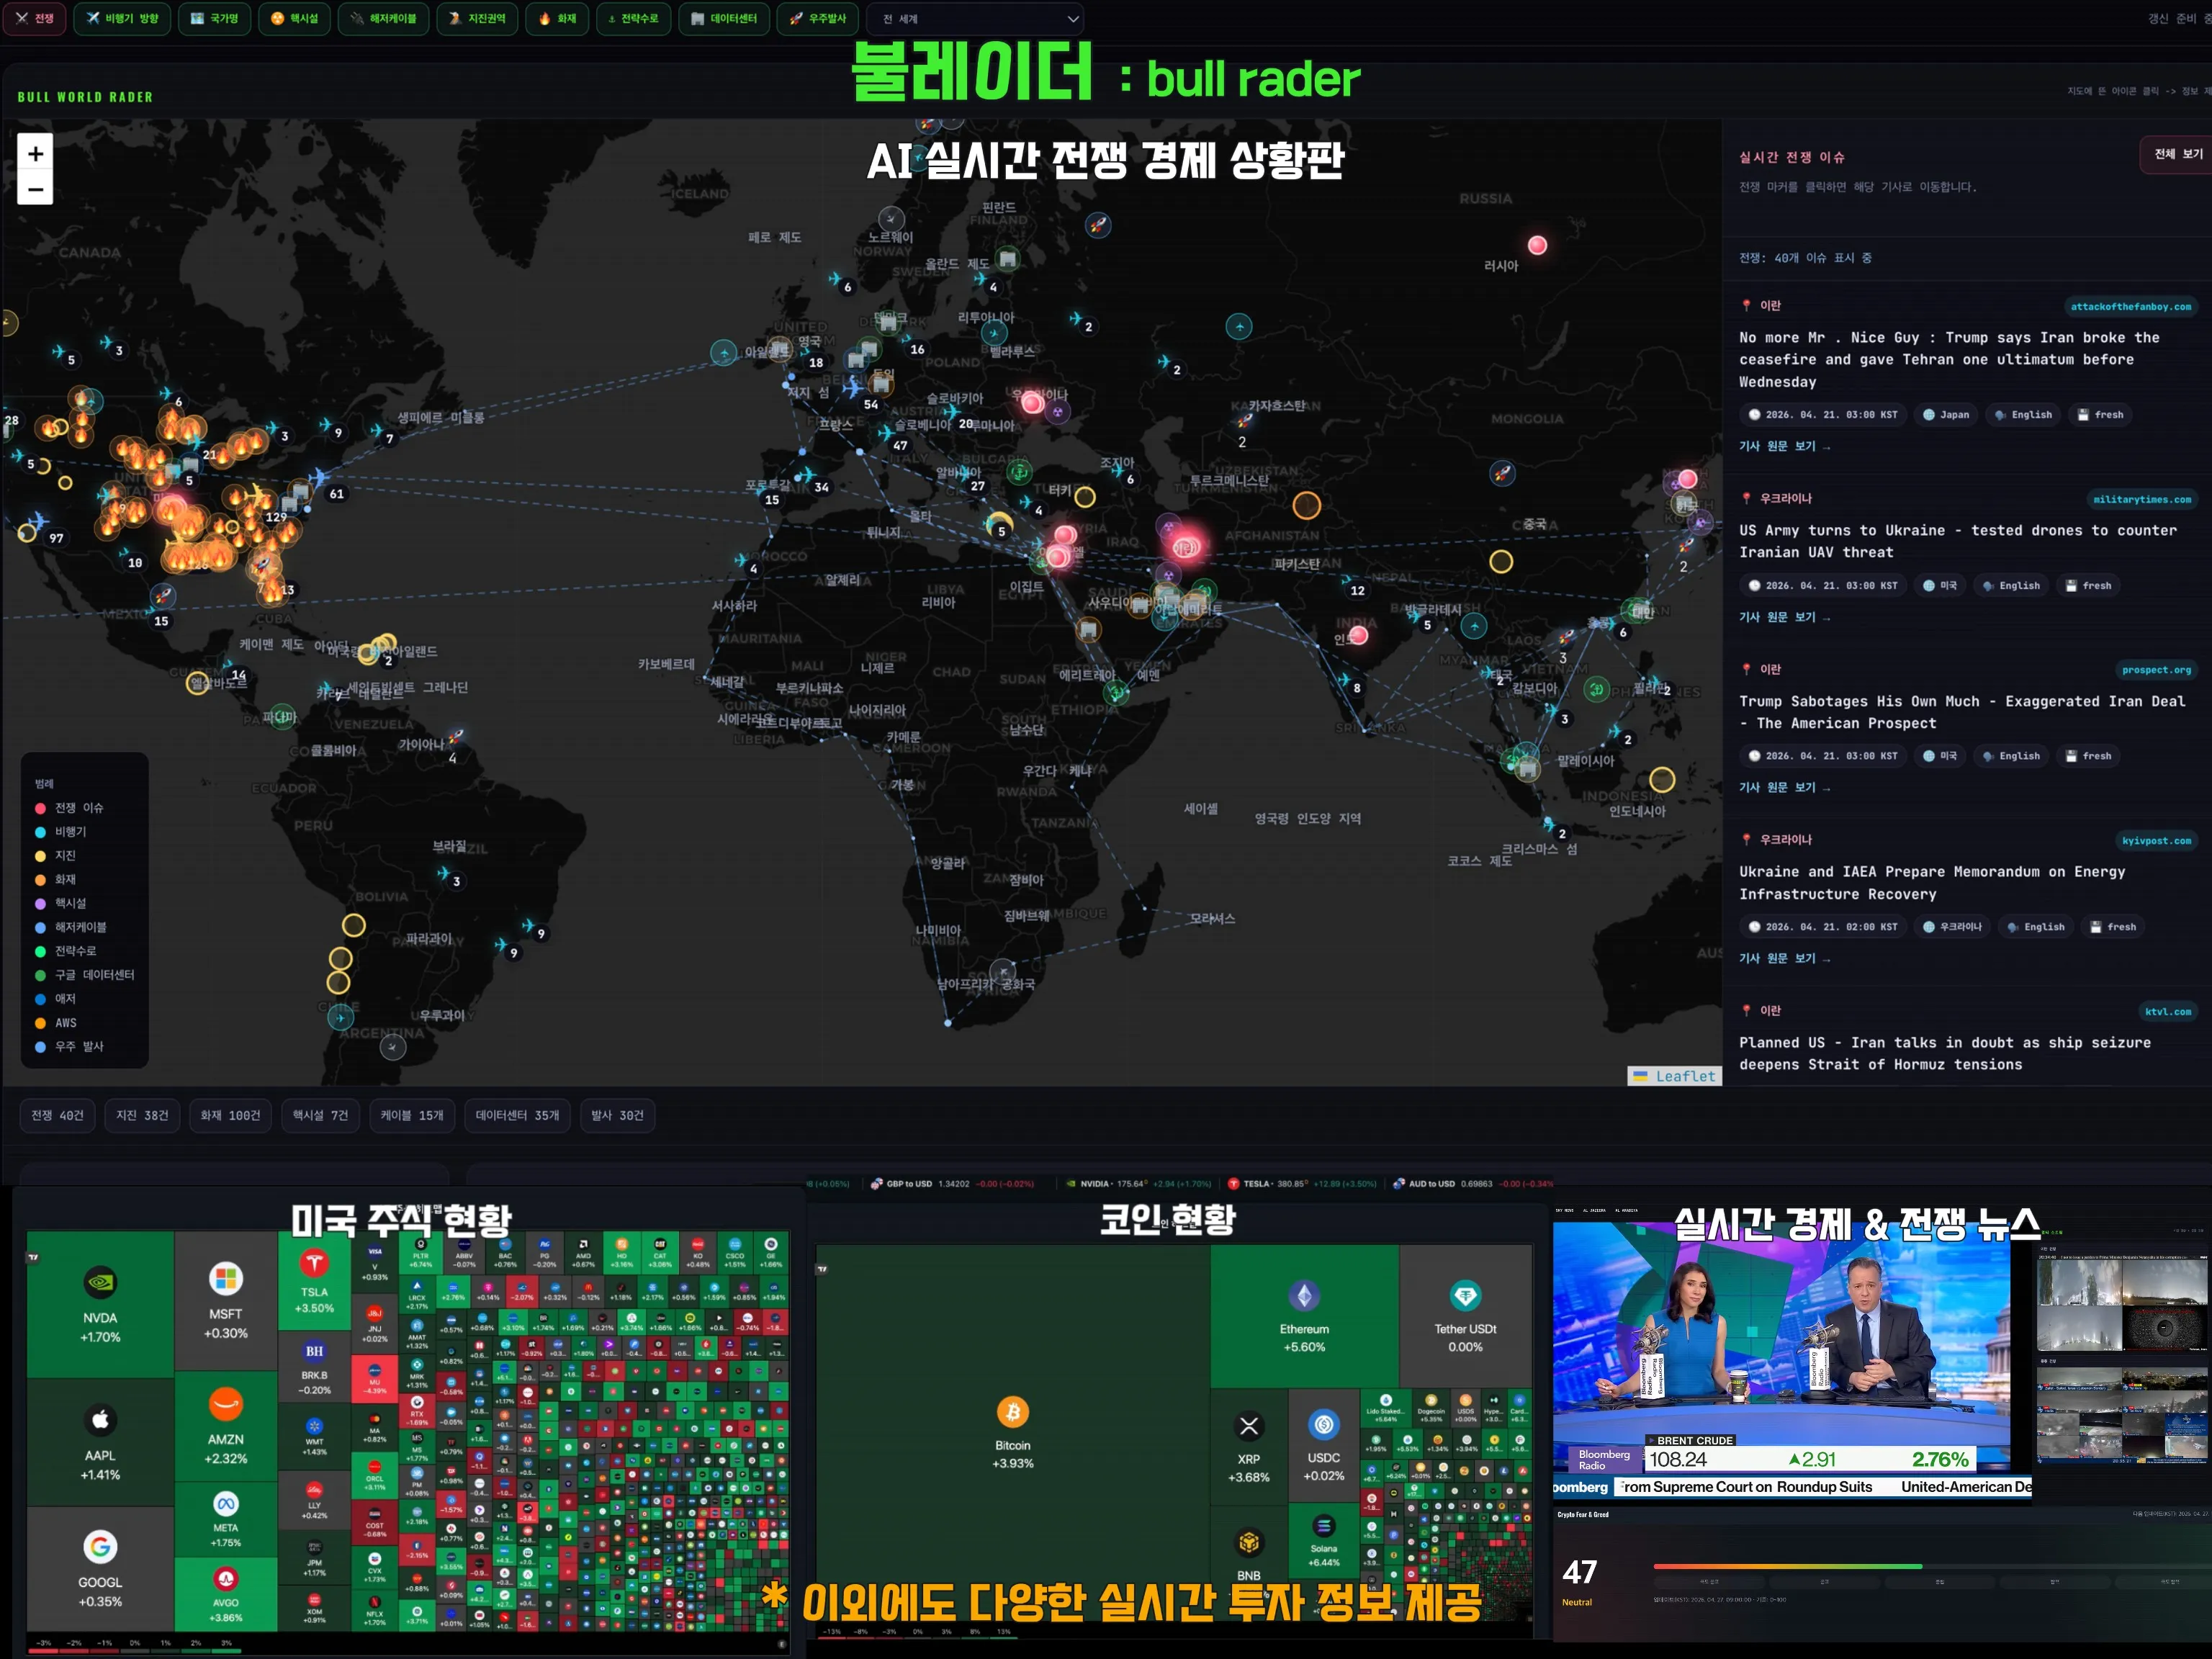
전 세계 시장, 한눈에 정리
전쟁, 금리, 원자재... 복잡한 변수들을 AI가 실시간으로 정리해드립니다.
- 글로벌 증시 흐름 실시간 확인
- 자산별 강세·약세 흐름 파악
- 전쟁에 따른 투자시장 변화


About the Author