감사의견이란 무엇인가
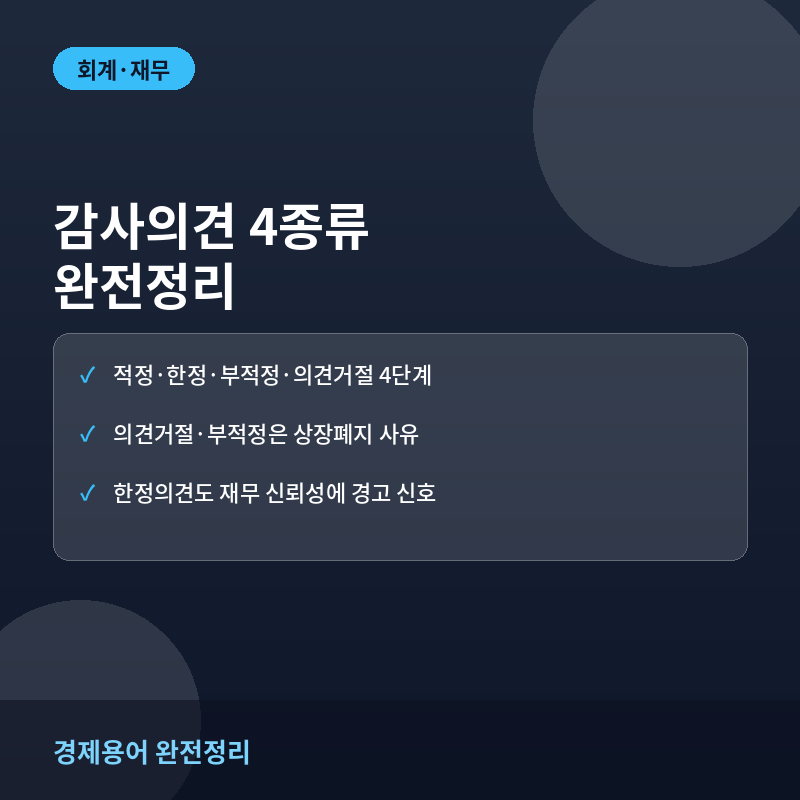
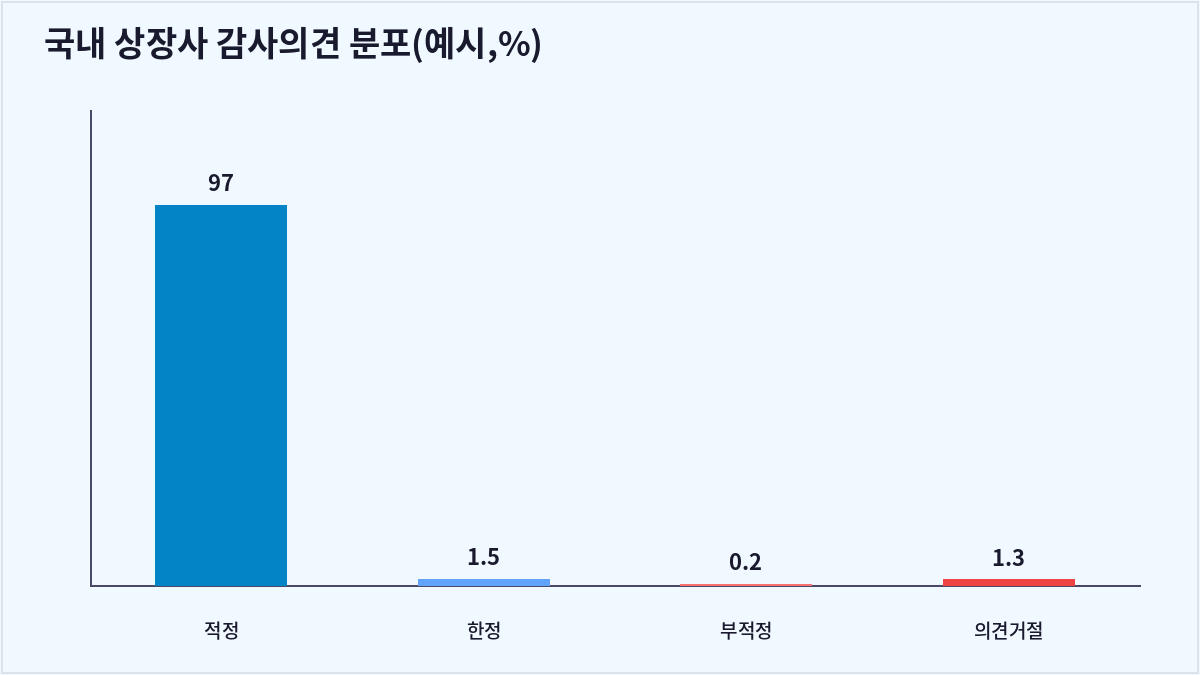
감사의견은 외부감사인이 기업의 재무제표가 회계기준에 따라 공정하게 작성됐는지를 평가해 표명하는 공식 의견입니다. 크게 적정, 한정, 부적정, 의견거절 네 가지로 나뉘며, 어떤 의견을 받느냐에 따라 상장 유지 여부까지 좌우될 수 있습니다.
감사의견 4종류의 의미
적정의견
재무제표가 중요성 관점에서 회계기준에 따라 공정하게 작성되었다고 판단될 때 표명됩니다. 대부분의 상장회사가 매년 적정의견을 받습니다.
한정의견
특정 항목에서 회계기준 위반이나 감사범위 제한이 있지만, 그 영향이 전체 재무제표를 왜곡할 정도로 광범위하지는 않다고 판단될 때 표명됩니다. 문제 항목이 명시적으로 지적된다는 점이 특징입니다.
부적정의견과 의견거절
부적정의견은 회계기준 위반의 영향이 매우 크고 광범위해 재무제표 전체가 왜곡됐다고 판단될 때 표명됩니다. 의견거절은 감사인이 충분한 감사 증거를 확보하지 못해 의견 자체를 낼 수 없을 때 표명되며, 실무에서는 가장 부정적인 신호로 받아들여집니다.
| 의견 유형 | 의미 | 상장 유지 영향 |
|---|---|---|
| 적정 | 기준에 따라 공정하게 작성 | 영향 없음 |
| 한정 | 일부 항목 제한적 문제 | 관리종목 지정 가능 |
| 부적정 | 전체적으로 심각한 왜곡 | 상장폐지 사유 |
| 의견거절 | 감사 증거 부족, 의견 불가 | 상장폐지 사유 |
자주 묻는 질문
한정의견을 받으면 바로 상장폐지되나요?
바로 상장폐지되는 것은 아니지만, 관리종목으로 지정되거나 개선기간을 부여받는 경우가 많고, 다음 회계연도에도 한정의견이 반복되면 상장폐지 사유가 될 수 있습니다.
의견거절과 부적정의견 중 무엇이 더 심각한가요?
두 의견 모두 상장폐지 사유에 해당할 만큼 심각하지만, 의미상으로는 조금 다릅니다. 부적정의견은 재무제표가 잘못됐다고 확언하는 것이고, 의견거절은 판단 자체가 불가능할 만큼 정보가 부족하다는 뜻으로 불확실성이 더 크다고 해석되기도 합니다.
감사의견은 언제 확인할 수 있나요?
매년 사업보고서 제출 시점(통상 3월 말)에 감사보고서가 함께 공시되며, 전자공시시스템(DART)에서 누구나 확인할 수 있습니다.
핵심감사사항(KAM)은 감사의견과 다른가요?
핵심감사사항은 감사인이 이번 감사에서 가장 유의해서 살펴본 항목을 별도로 설명하는 제도로, 감사의견 자체와는 다르지만 재무제표의 위험 요소를 파악하는 데 유용한 참고 정보입니다.
핵심 요약
감사의견은 적정, 한정, 부적정, 의견거절 4단계로 나뉘며, 뒤로 갈수록 재무제표 신뢰성에 대한 경고 수위가 높아집니다. 특히 부적정과 의견거절은 상장폐지로 직결될 수 있는 만큼 투자자라면 반드시 확인해야 합니다. 본 콘텐츠는 정보 제공을 목적으로 하며, 투자 조언에 해당하지 않습니다.
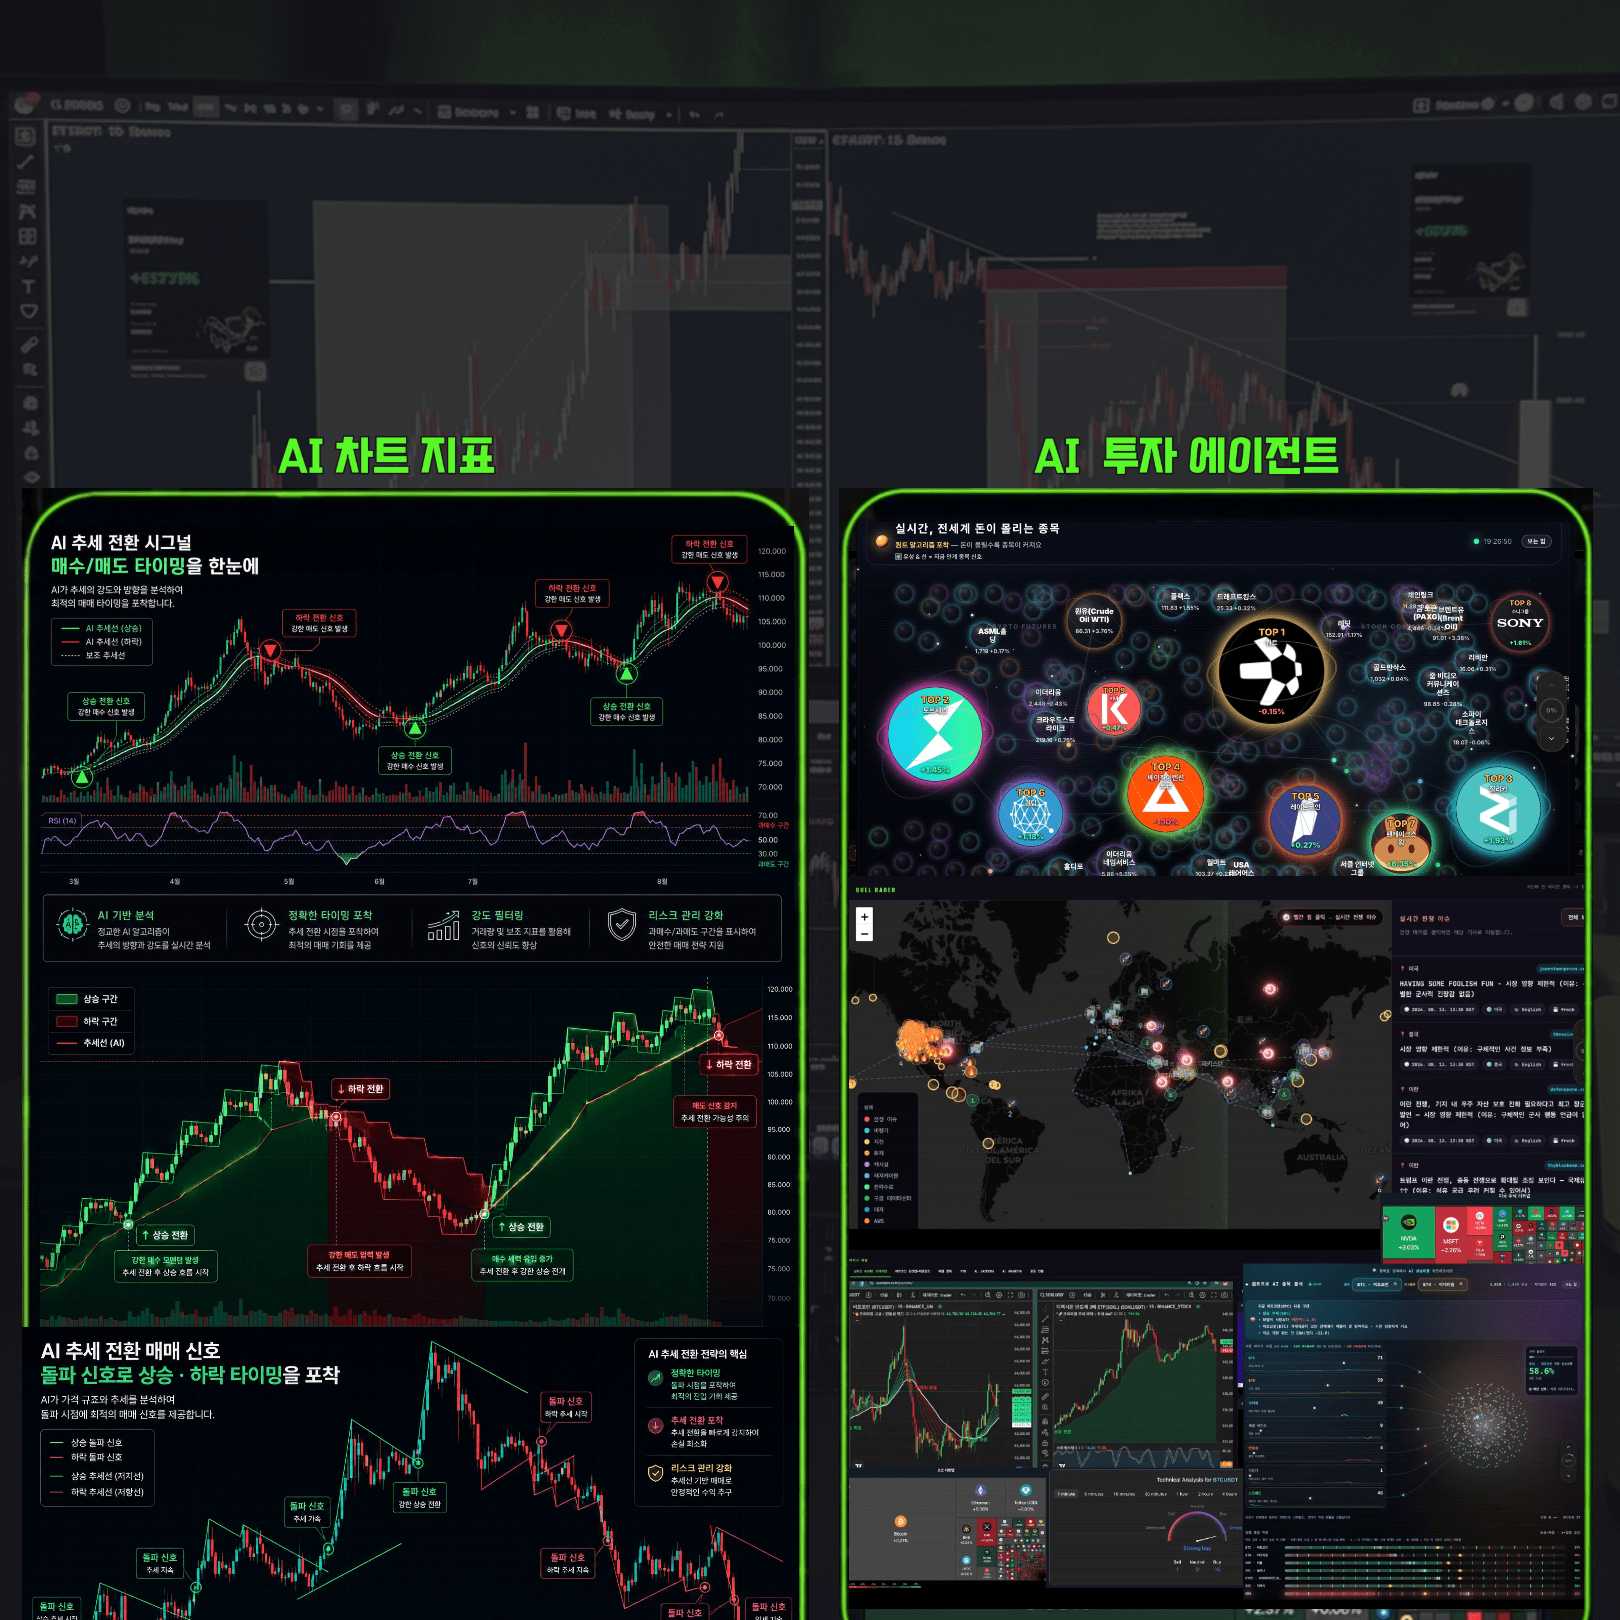
지금 시장, 퀀트 AI 시선은?
말로 설명하기 어려운 시장의 흐름, AI가 대신 읽어드립니다.
- AI 차트 자동 분석 및 추세 타이밍 제공
- 불레이더: 전쟁·경제 흐름 실시간 시각화
- 퀀트 알고리즘이 실시간으로 종목 포착
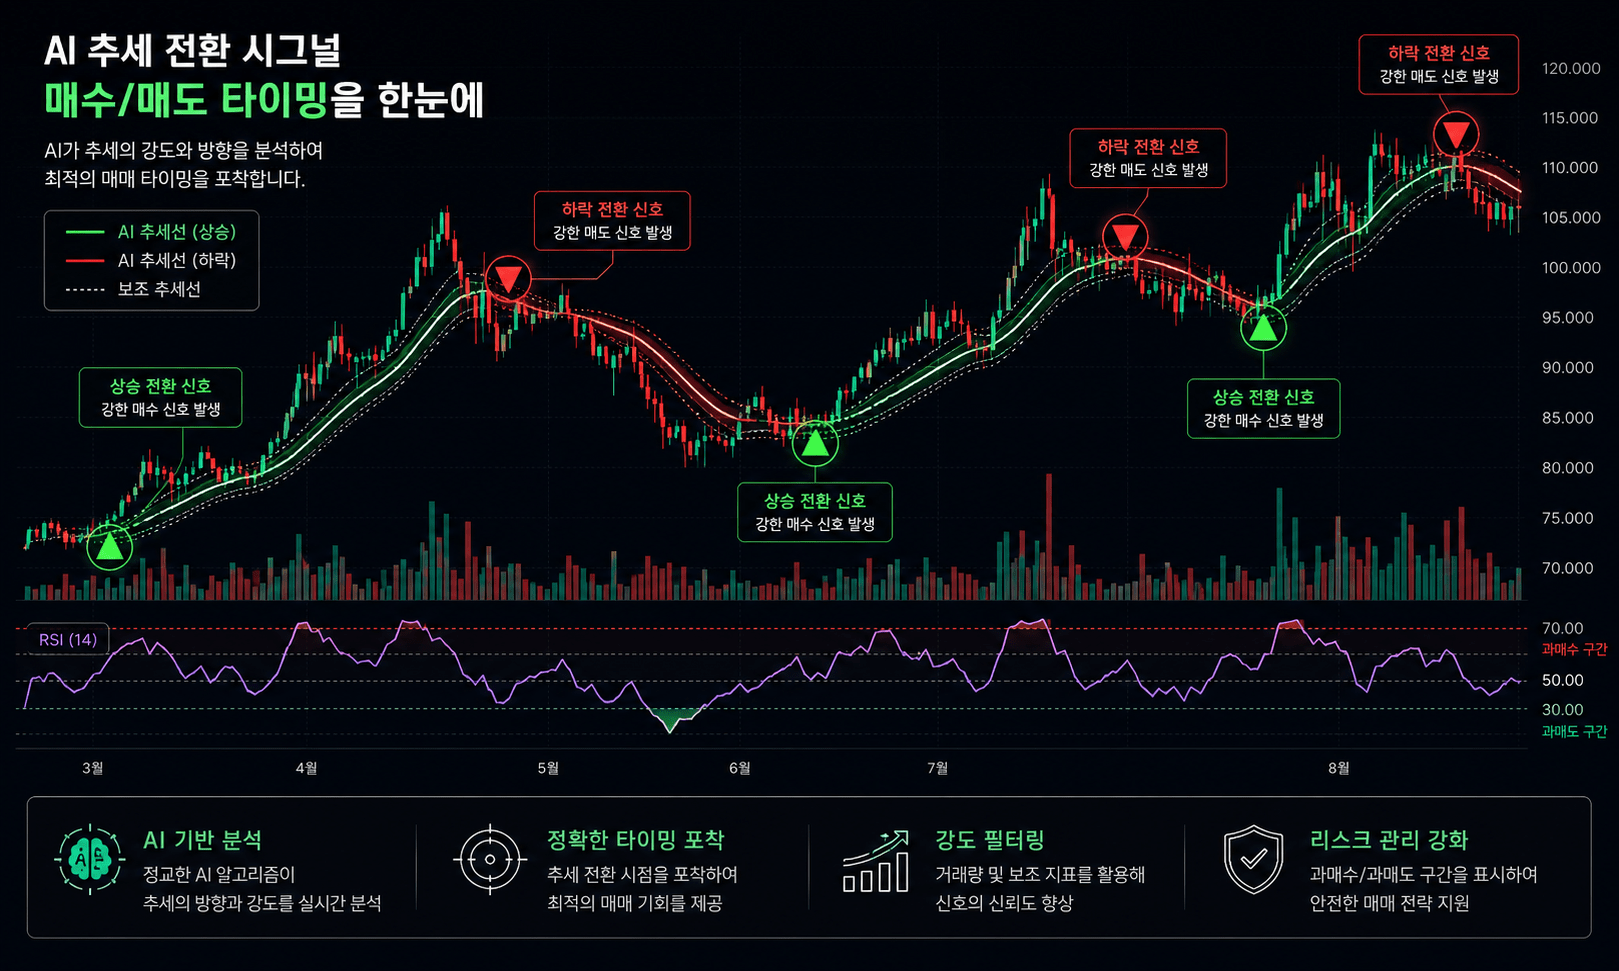
파동의 방향, 미리 확인
복잡한 차트, 방향만 딱 짚어주는 모델이 있다면 어떨까요?
- 상승 흐름과 하락 흐름을 빠르게 구분
- 진입을 고민할 구간인지 판단에 도움
- 초보자도 차트 흐름을 쉽게 이해 가능
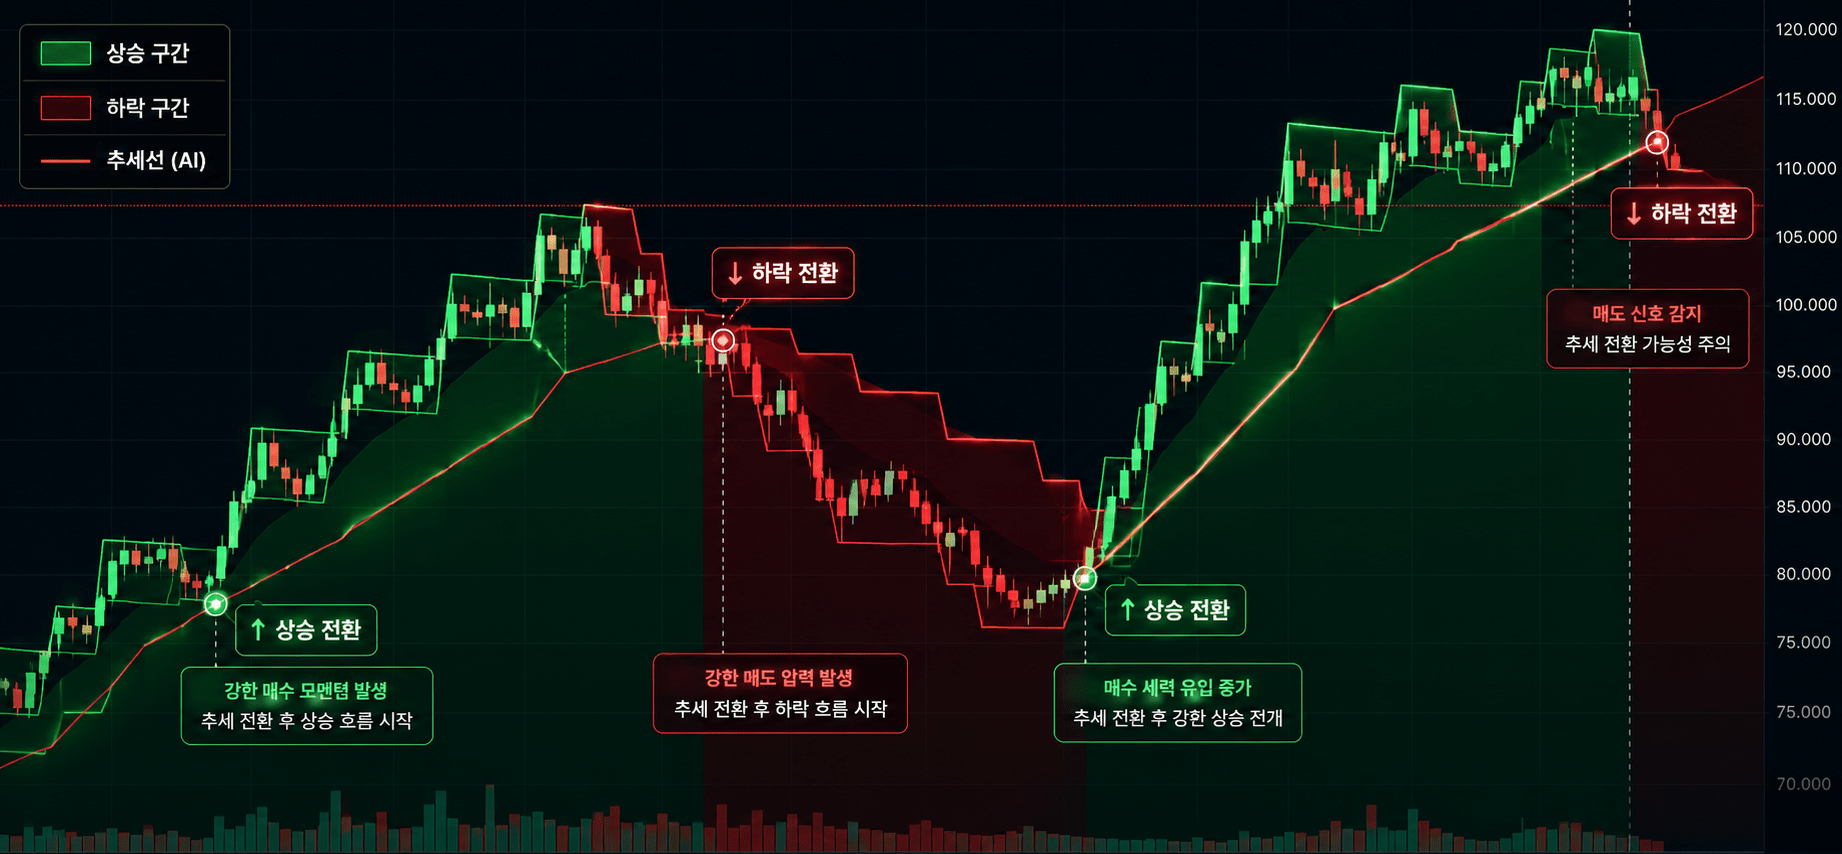
차트 속 승리 패턴, 있을까?
매번 비슷한 자리에서 강하게 튀는 흐름, 우연이 아닐 수도 있습니다.
- 힘이 붙는 구간을 더 쉽게 확인
- 방향이 바뀌는 자리 체크에 도움
- 실전 매매에 참고하기 좋은 구조
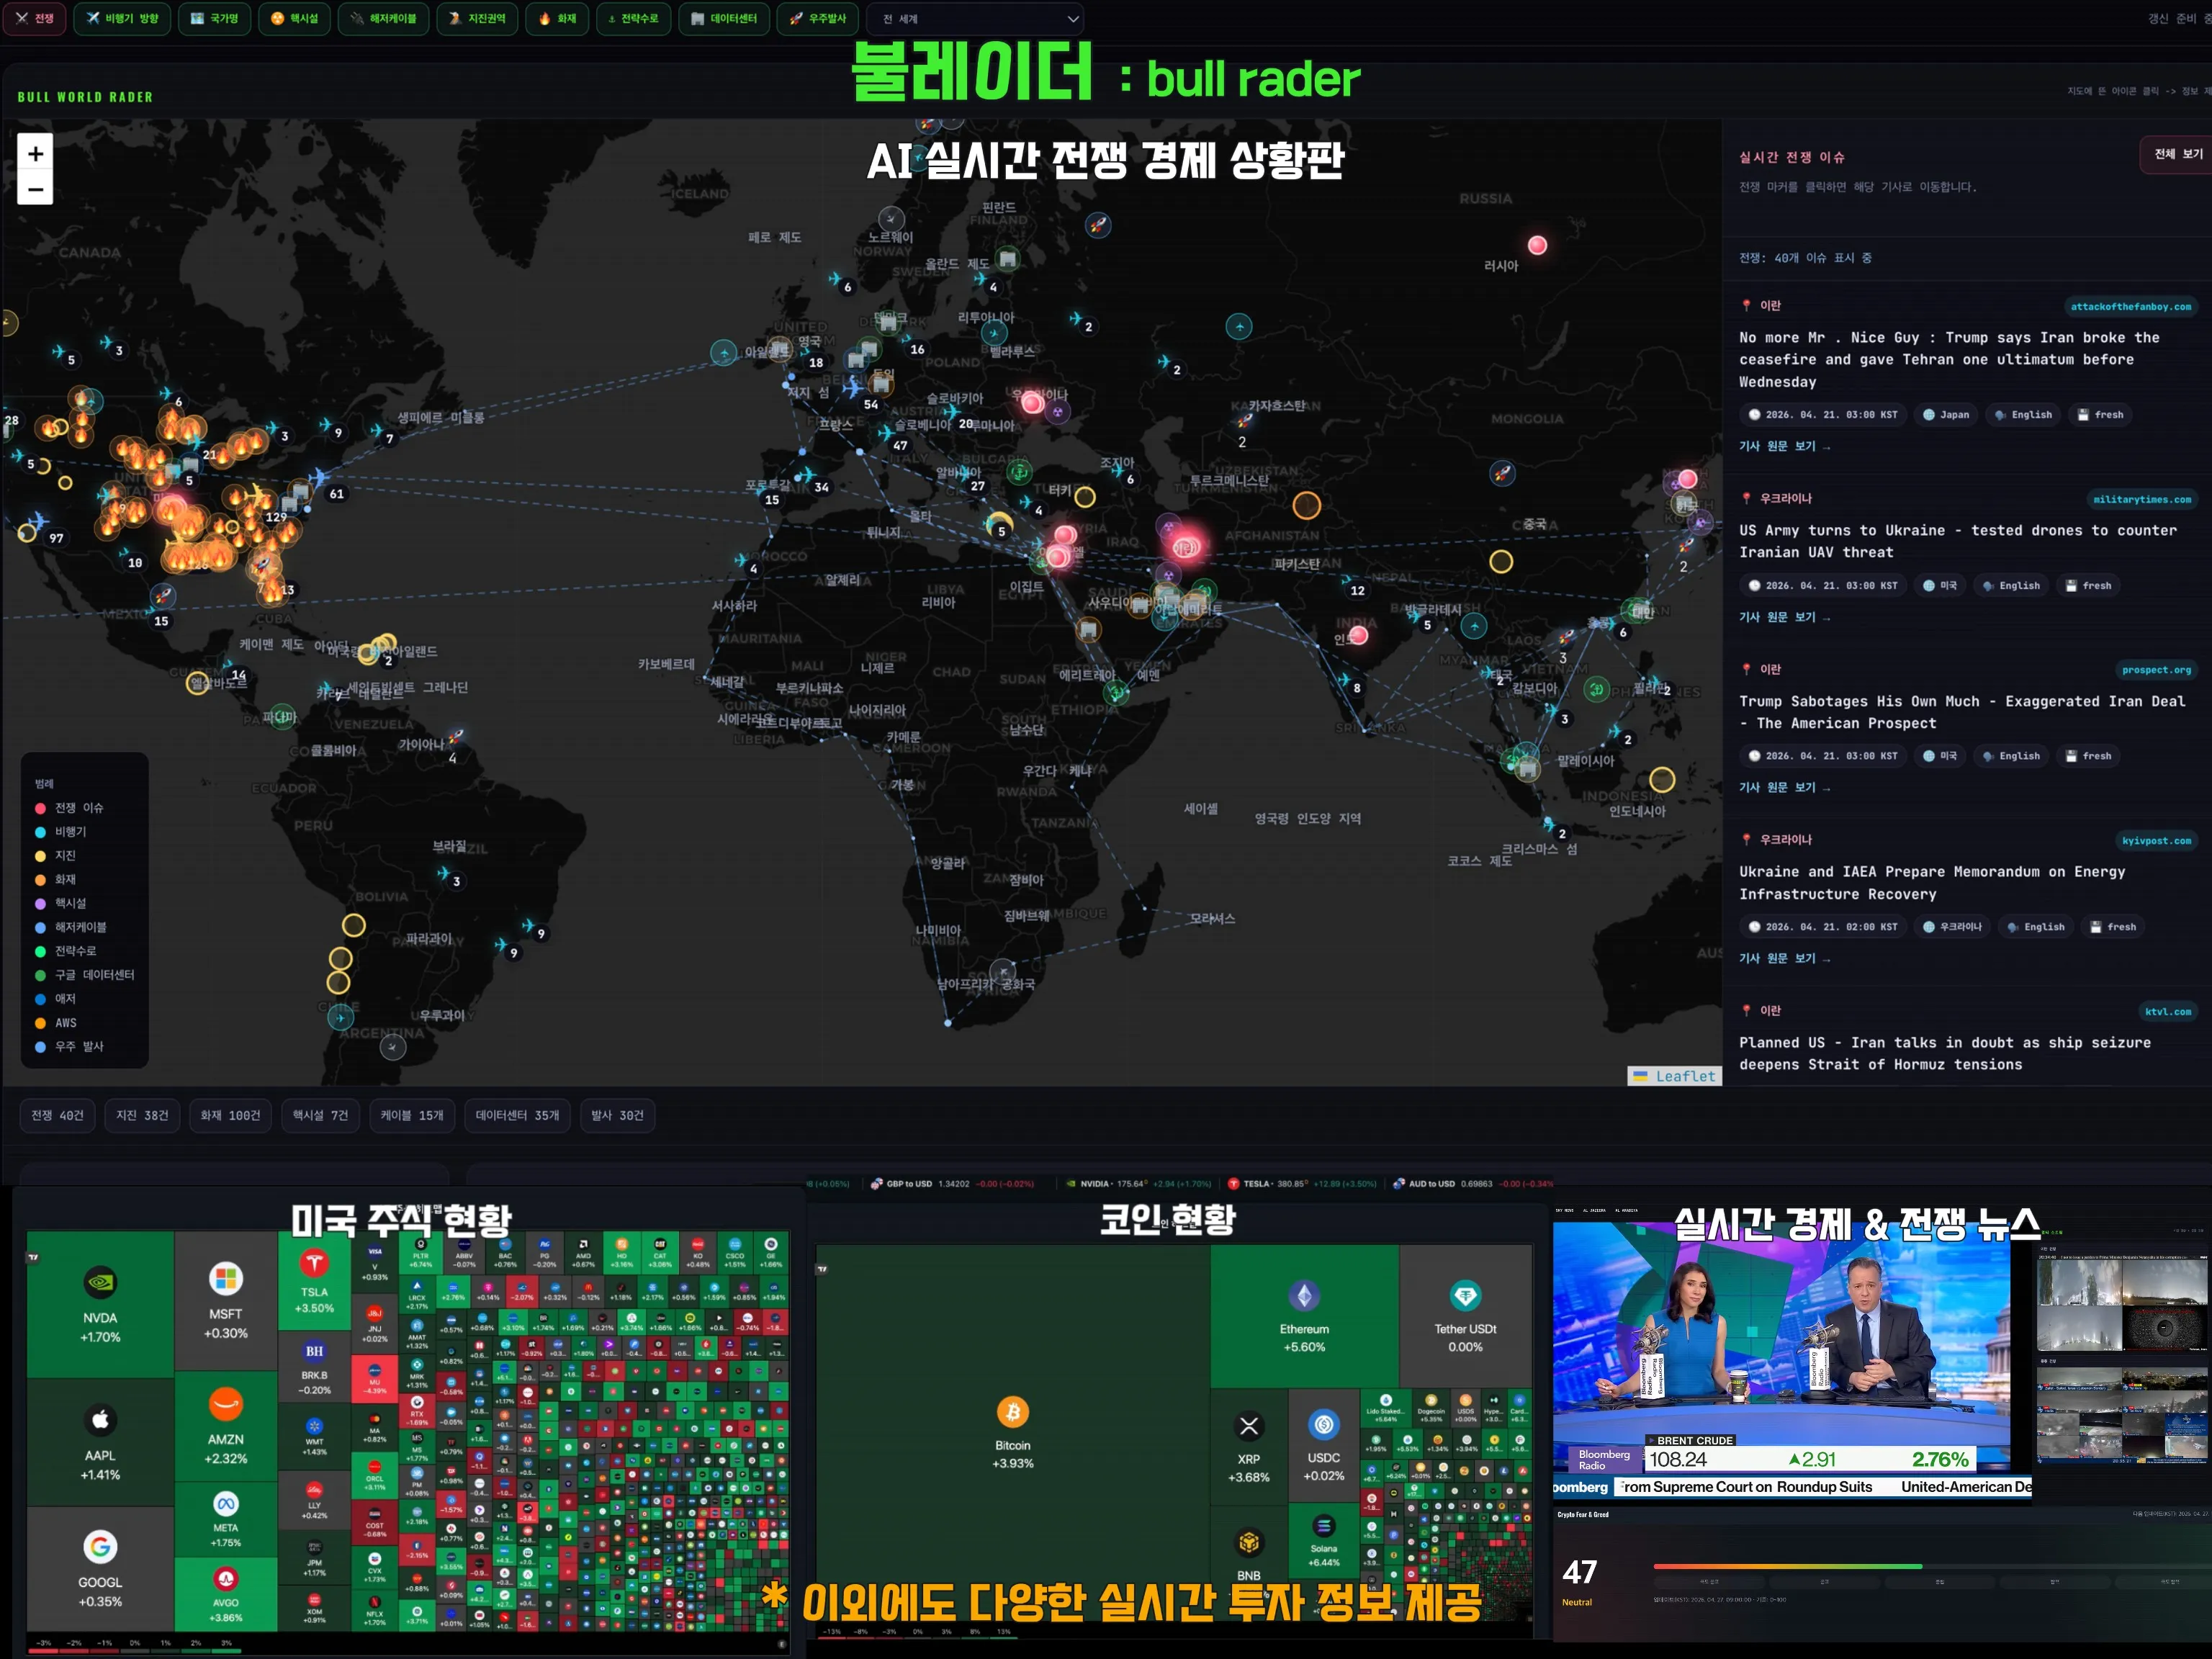
전 세계 시장, 한눈에 정리
전쟁, 금리, 원자재... 복잡한 변수들을 AI가 실시간으로 정리해드립니다.
- 글로벌 증시 흐름 실시간 확인
- 자산별 강세·약세 흐름 파악
- 전쟁에 따른 투자시장 변화


About the Author