디파이 가변금리(Variable APY)란?
디파이 대출 플랫폼의 가변금리는 은행처럼 사람이 정하는 것이 아니라, 스마트 컨트랙트에 내장된 알고리즘이 해당 자금 풀의 ‘이용률(Utilization Rate, 예치금 대비 대출금 비율)’을 실시간으로 계산해 자동으로 결정한다. 이용률이 낮으면 금리도 낮게, 이용률이 높으면 금리도 높게 책정되는 구조다.
이용률과 금리의 관계 — 급격한 비선형 구간
대부분의 디파이 대출 프로토콜은 이용률이 낮은 구간에서는 완만하게 금리를 올리다가, 최적 이용률(보통 80% 안팎)을 넘어서는 순간부터 금리를 급격히 끌어올리는 ‘킹크(Kink)’ 구조를 채택한다. 이용률 80%까지는 금리가 2%에서 12%로 완만히 오르지만, 그 이상으로 자금이 몰리면 금리가 60%까지 치솟아 신규 차입을 억제하고 예치자에게 더 높은 보상을 제공한다.

왜 가변금리 구조를 이해해야 하는가
가변금리는 시장 상황을 실시간으로 반영한다는 장점이 있지만, 반대로 예치자 입장에서는 약속된 확정 수익률이 아니라는 뜻이기도 하다. 특정 자산에 차입 수요가 몰리면 예치 금리가 단기간에 크게 뛰었다가, 수요가 식으면 빠르게 내려가는 변동성을 감안하고 투자해야 한다.
| 구분 | 고정금리(Fixed-Rate) | 가변금리(Variable APY) |
|---|---|---|
| 금리 결정 | 계약 시점에 고정 | 이용률에 따라 실시간 변동 |
| 예측 가능성 | 높음 | 낮음(급변 가능) |
| 대표 활용처 | 일부 고정금리 전용 프로토콜 | Aave, Compound 등 주요 대출 플랫폼 |
자주 묻는 질문
디파이 예치금리는 어디서 나오나요?
차입자가 지불하는 대출이자가 재원이 되며, 프로토콜이 정한 비율만큼 예치자에게 분배되고 나머지는 프로토콜 자체 수익(리저브)으로 적립되는 구조가 일반적이다.
이용률이 100%에 도달하면 어떻게 되나요?
예치된 자금이 모두 대출된 상태를 의미하며, 이 경우 예치자가 즉시 자금을 인출하지 못하는 유동성 부족 상황이 발생할 수 있어 프로토콜은 금리 급등으로 이를 사전에 방지하려 한다.
가변금리와 스테이블코인 발행 시 이자율은 같은 개념인가요?
유사한 원리를 공유하지만, 스테이블코인 담보대출의 안정화수수료(Stability Fee)는 페깅 유지가 주목적인 반면 일반 대출 풀의 가변금리는 수급 균형이 주목적이라는 차이가 있다.
가변금리 상품에 투자할 때 가장 큰 리스크는 무엇인가요?
금리 변동성 외에도 스마트 컨트랙트 해킹, 담보자산 가격 급락에 따른 청산 위험을 함께 고려해야 하며, 표시된 APY가 미래에도 유지된다는 보장은 없다는 점을 유의해야 한다.
핵심 요약
디파이 가변금리는 자금 풀의 이용률에 따라 스마트 컨트랙트가 실시간으로 산정하는 이자율로, 이용률이 최적 구간을 넘으면 금리가 급격히 오르는 구조로 설계된다. 확정 수익이 아니라는 점을 감안해 변동성 리스크를 함께 따져야 한다. 본 콘텐츠는 정보 제공을 목적으로 하며, 투자 조언에 해당하지 않습니다.
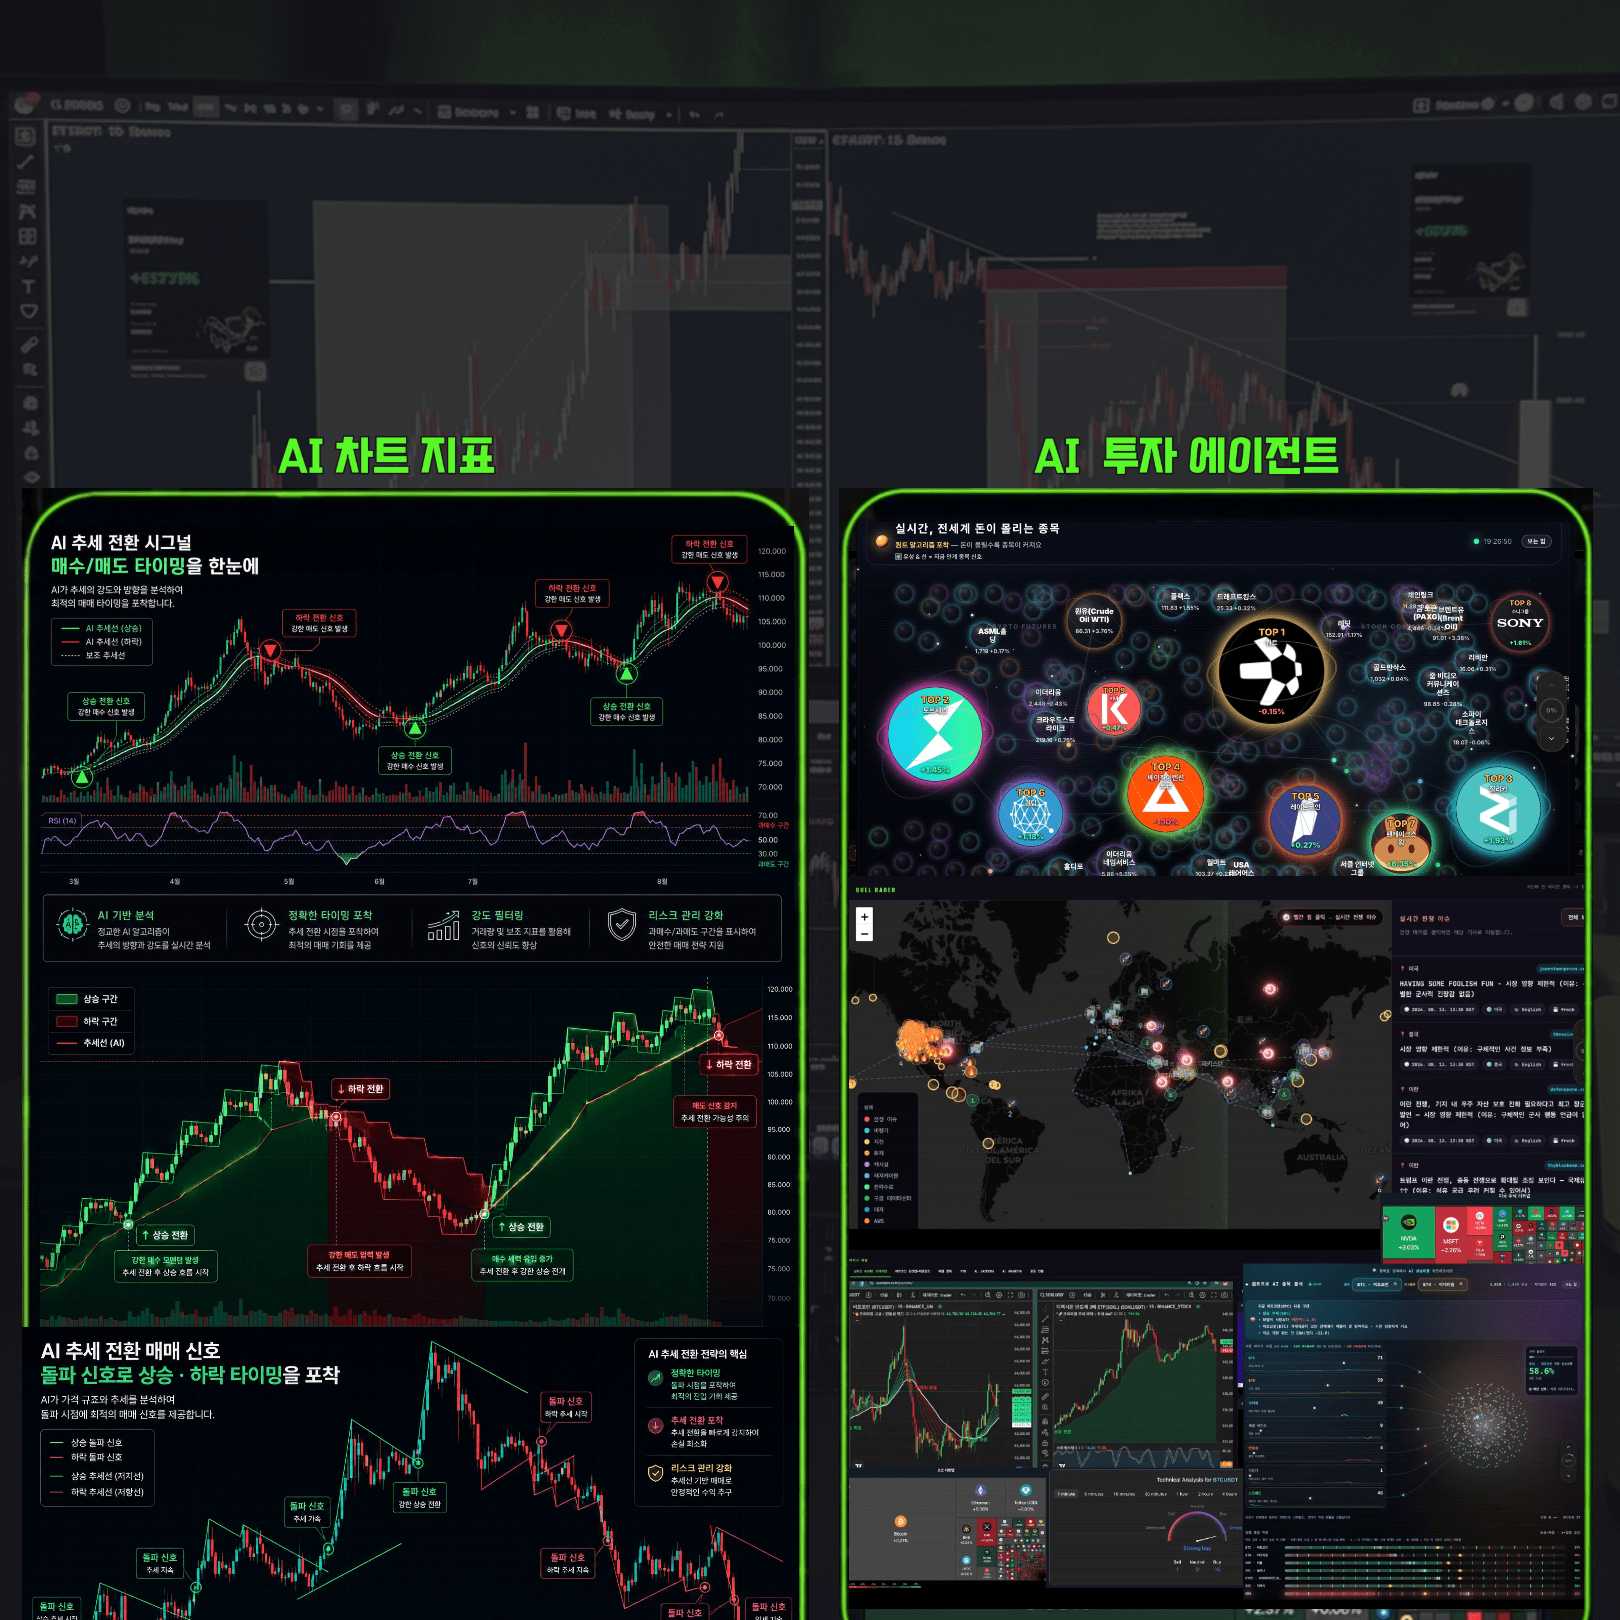
지금 시장, 퀀트 AI 시선은?
말로 설명하기 어려운 시장의 흐름, AI가 대신 읽어드립니다.
- AI 차트 자동 분석 및 추세 타이밍 제공
- 불레이더: 전쟁·경제 흐름 실시간 시각화
- 퀀트 알고리즘이 실시간으로 종목 포착
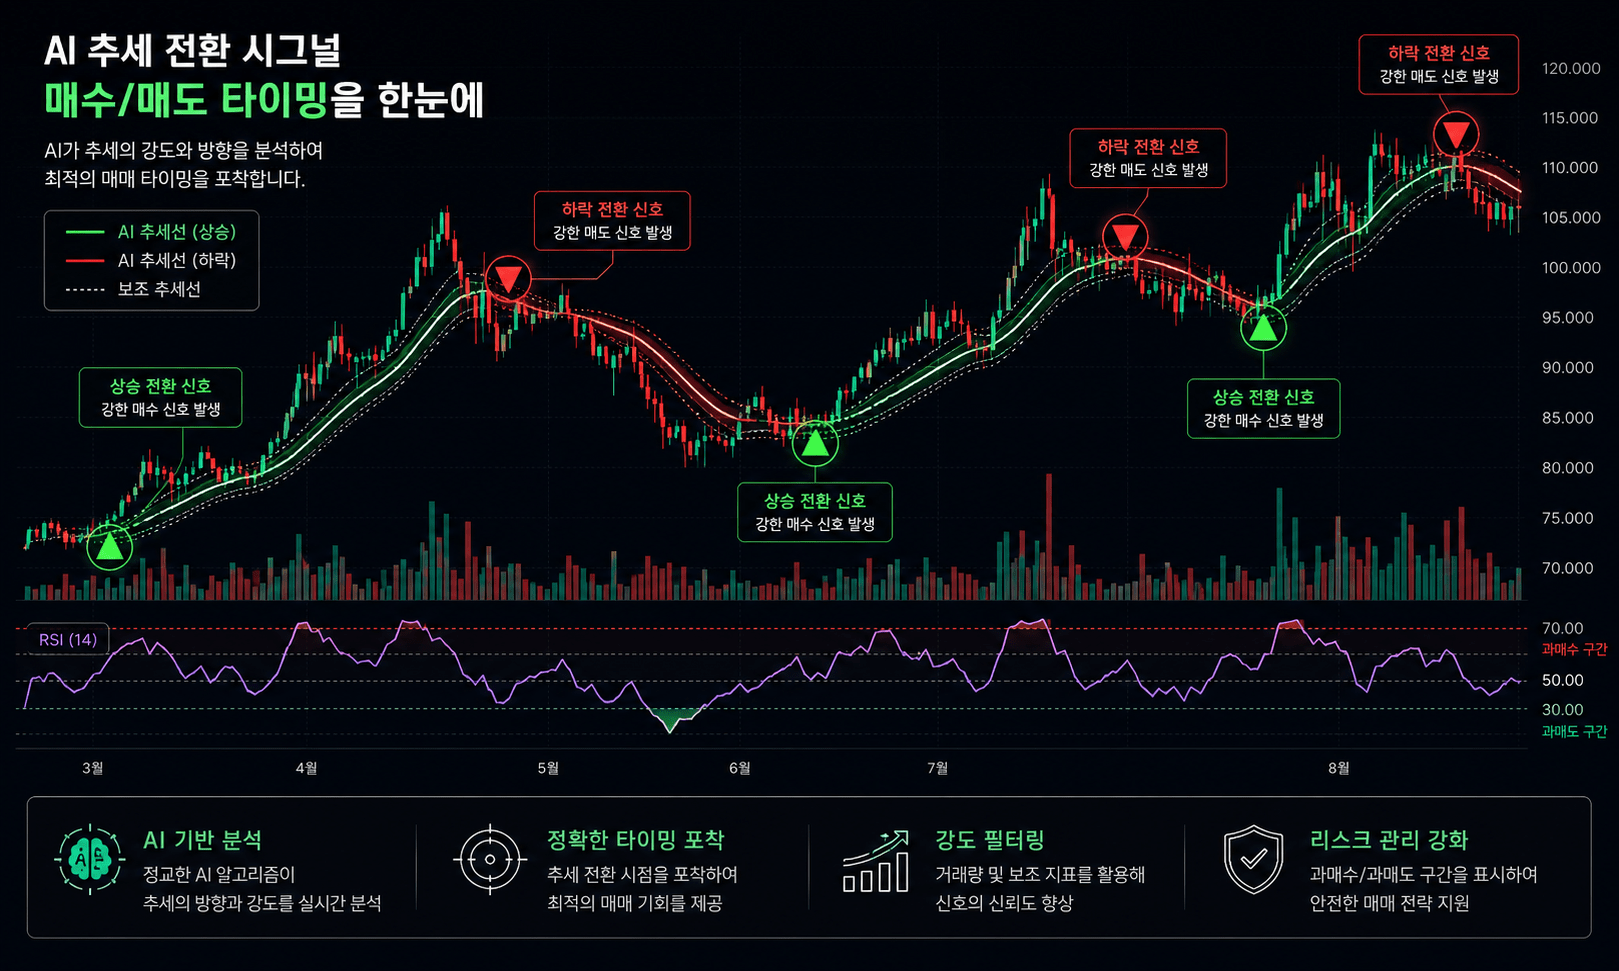
파동의 방향, 미리 확인
복잡한 차트, 방향만 딱 짚어주는 모델이 있다면 어떨까요?
- 상승 흐름과 하락 흐름을 빠르게 구분
- 진입을 고민할 구간인지 판단에 도움
- 초보자도 차트 흐름을 쉽게 이해 가능
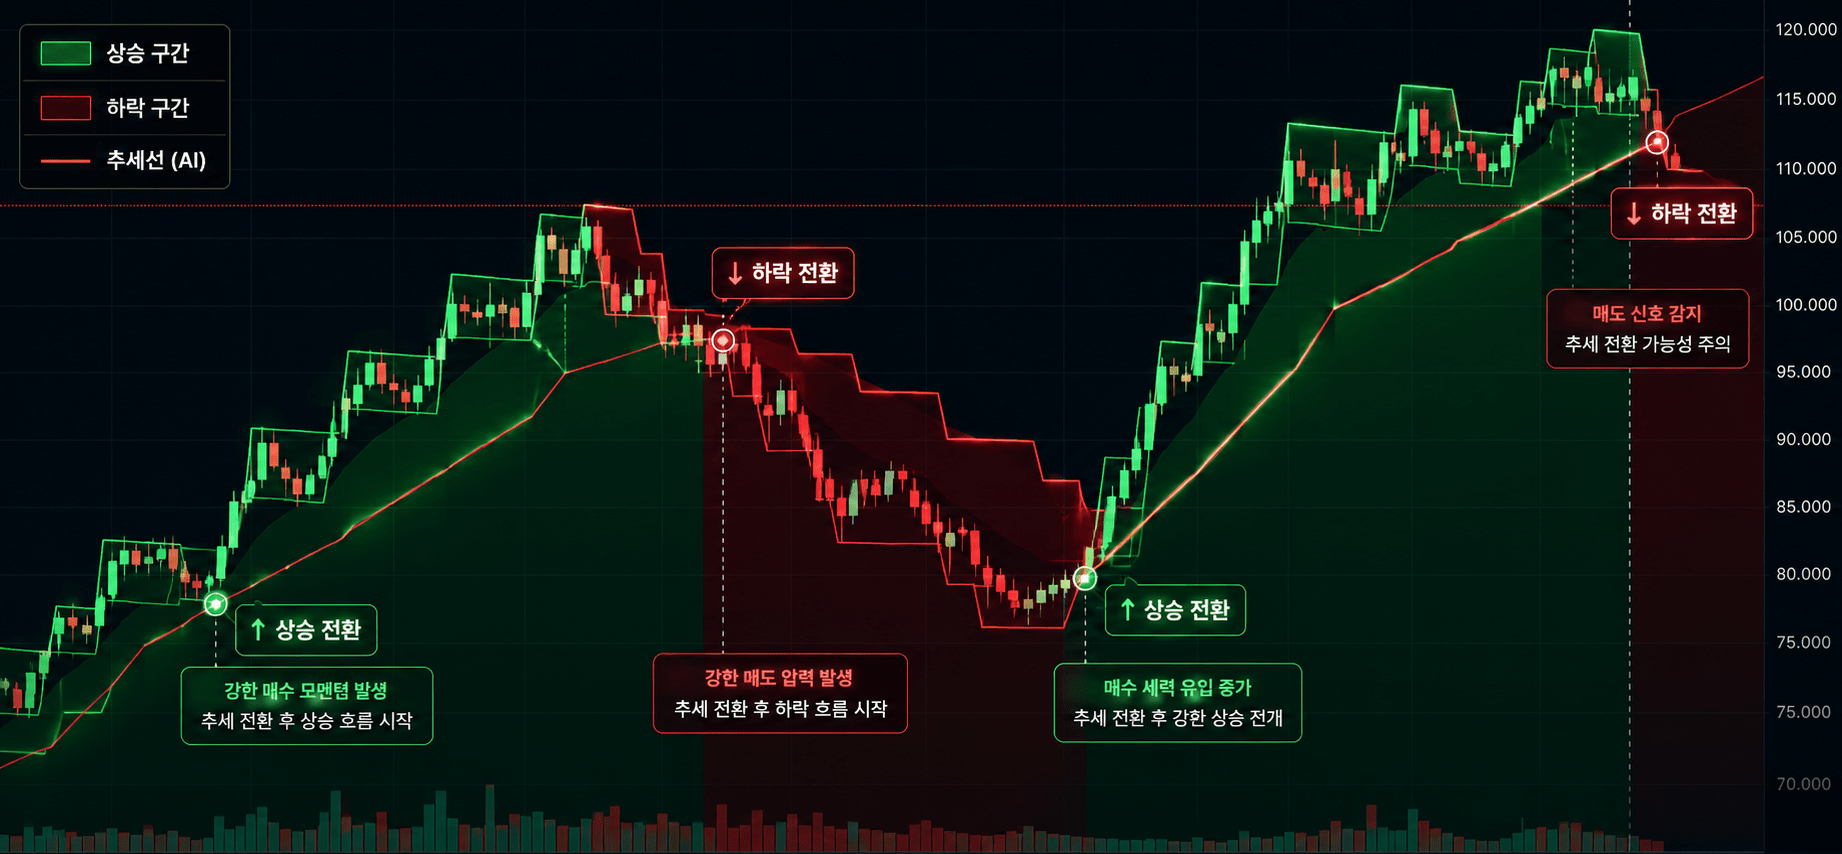
차트 속 승리 패턴, 있을까?
매번 비슷한 자리에서 강하게 튀는 흐름, 우연이 아닐 수도 있습니다.
- 힘이 붙는 구간을 더 쉽게 확인
- 방향이 바뀌는 자리 체크에 도움
- 실전 매매에 참고하기 좋은 구조
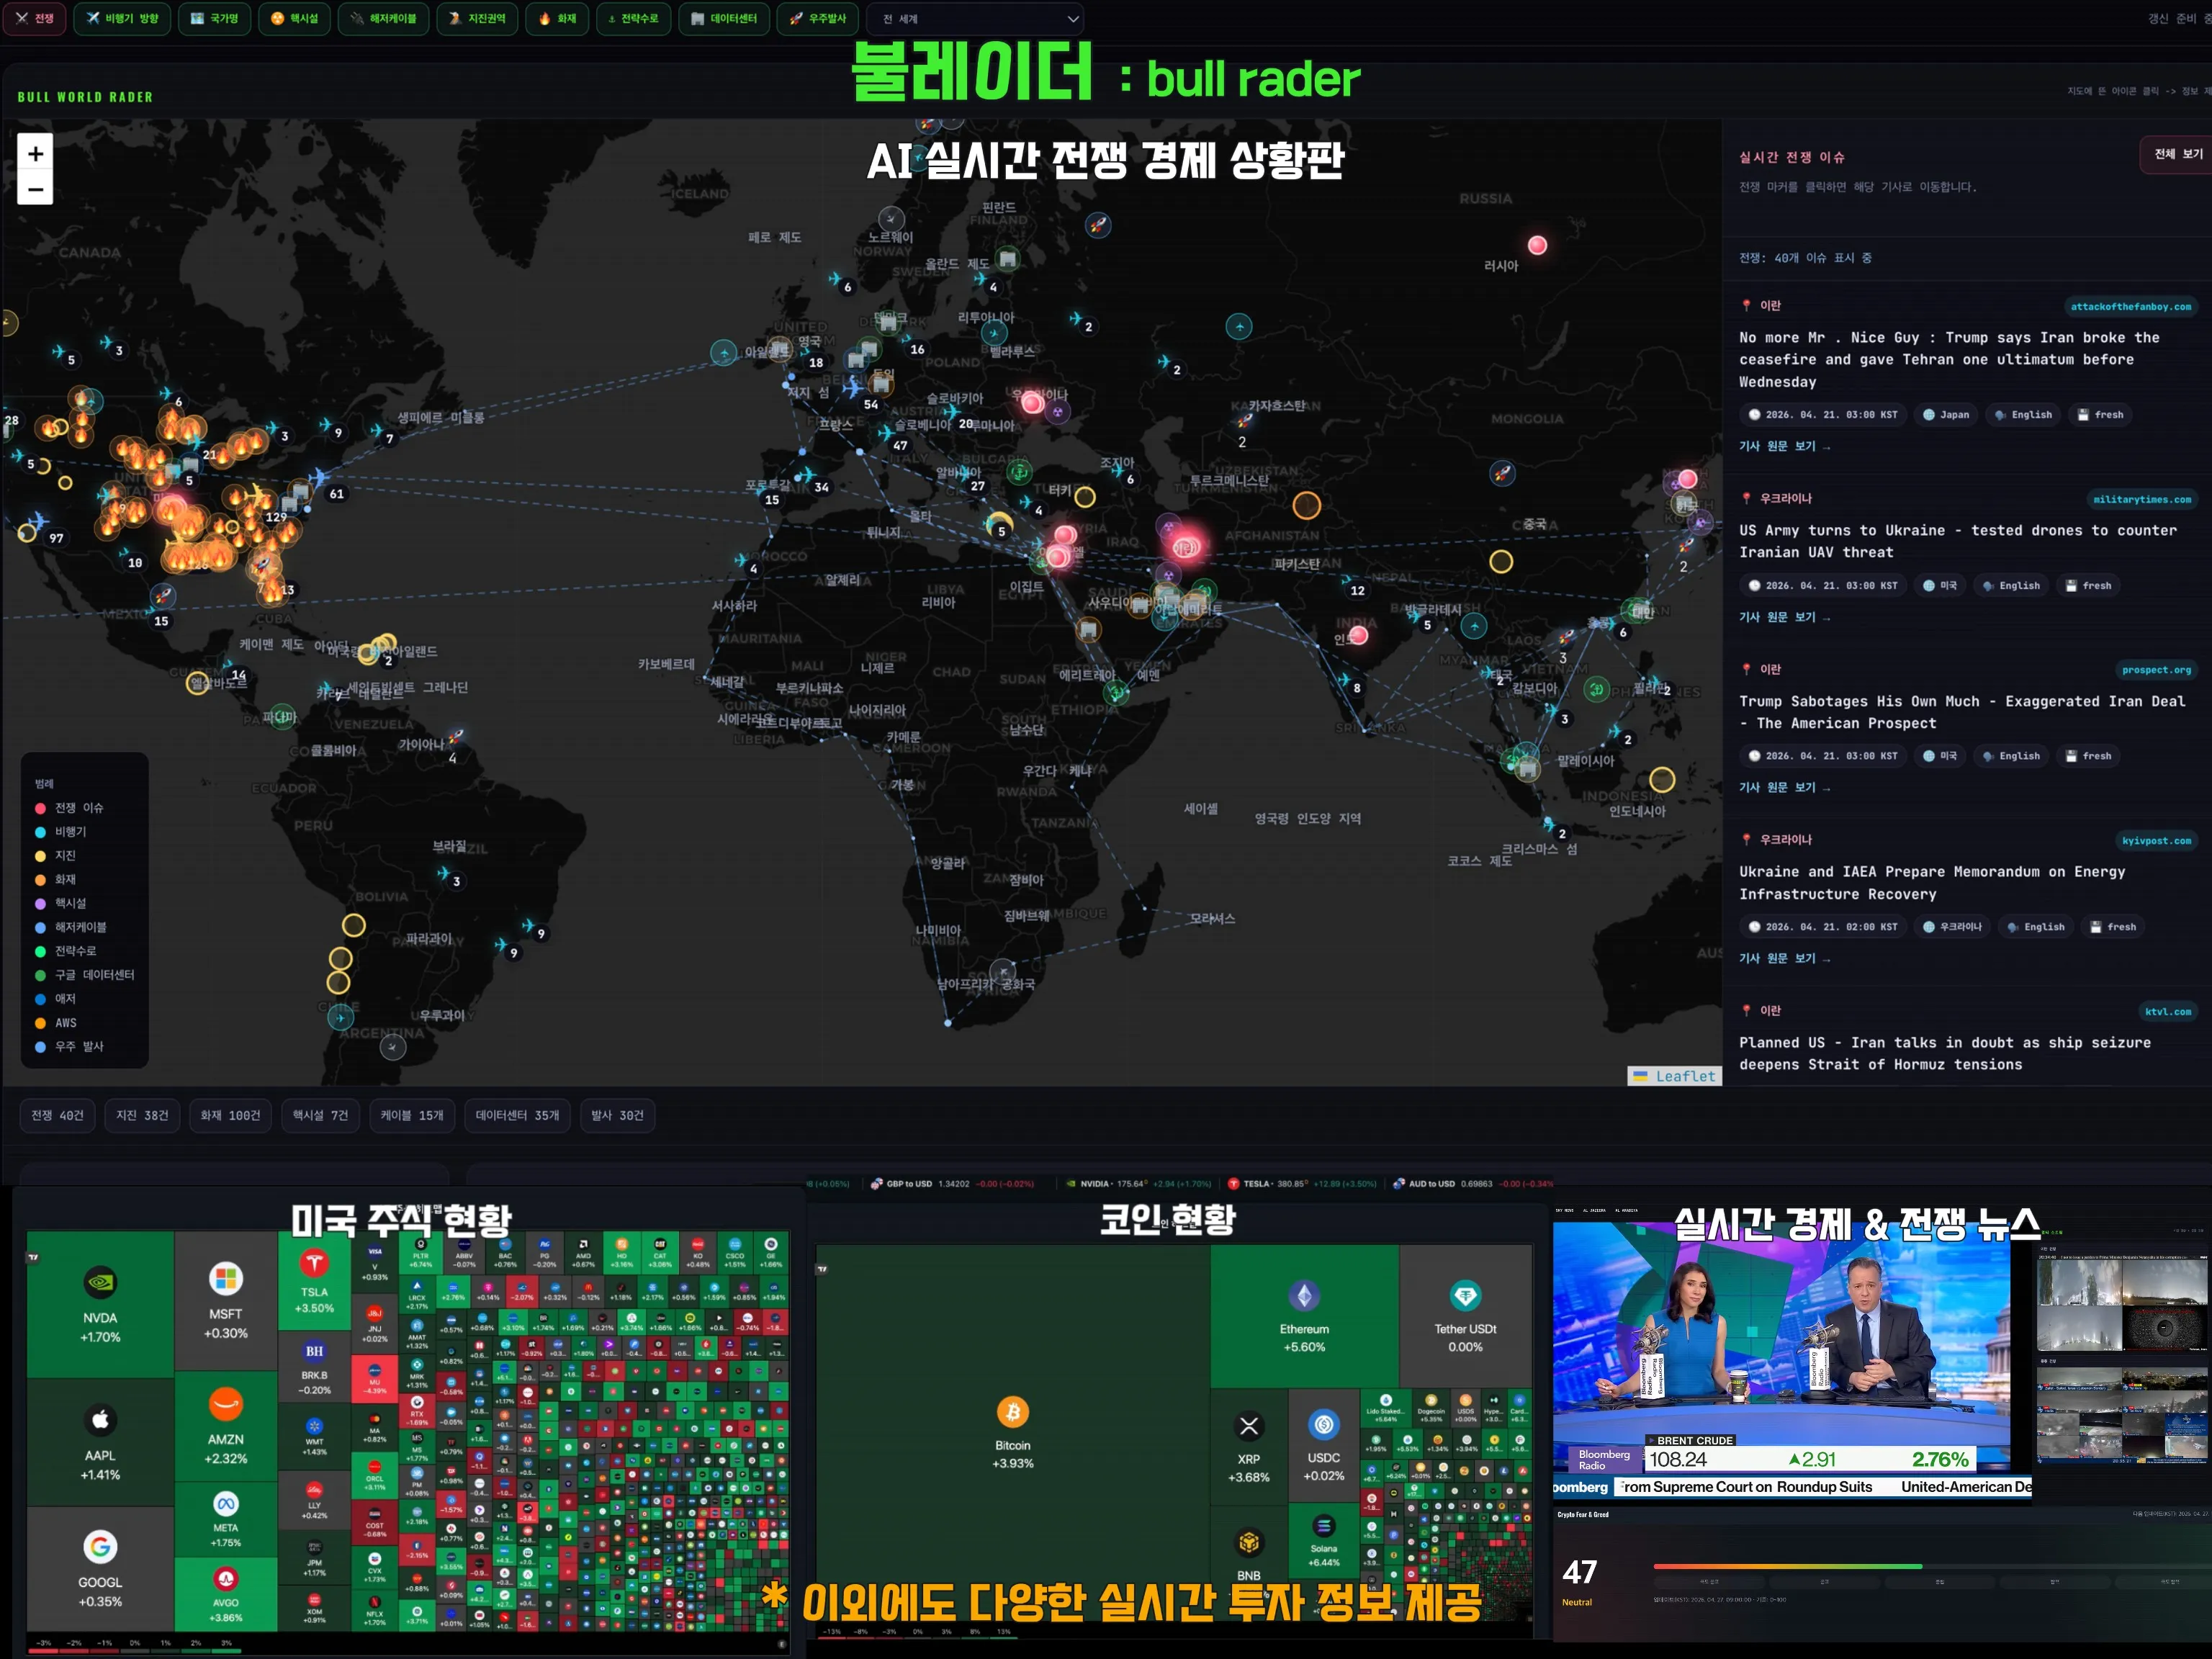
전 세계 시장, 한눈에 정리
전쟁, 금리, 원자재... 복잡한 변수들을 AI가 실시간으로 정리해드립니다.
- 글로벌 증시 흐름 실시간 확인
- 자산별 강세·약세 흐름 파악
- 전쟁에 따른 투자시장 변화


About the Author