EV/EBITDA는 기업의 가치를 영업활동을 통한 현금 창출 능력으로 나눈 지표로, PER의 한계를 보완해 순수 기업 가치를 비교할 때 유용합니다. 이 수치가 낮을수록 기업이 창출하는 이익 대비 저평가되어 있다고 판단합니다.
EV/EBITDA란 무엇인가?
기업 가치를 현금 창출력으로 나누는 지표
EV/EBITDA는 기업의 전체 가치(Enterprise Value)를 영업활동으로 벌어들인 현금 창출력(EBITDA)으로 나눈 값입니다. 쉽게 말해, 이 회사가 지금 당장 벌어들이는 현금 흐름으로 기업 전체를 사는 데 몇 년이 걸리는지를 나타냅니다.
왜 많은 투자자가 주목하는가?
PER은 당기순이익만을 따지기 때문에 감가상각비 등 회계적 변수에 영향을 많이 받습니다. 반면, EV/EBITDA는 영업권과 부채를 포괄하는 기업 가치를 사용하므로, 산업군이 다르거나 부채 비율이 차이가 나는 기업들을 비교할 때 훨씬 객관적인 잣대가 됩니다.
EV/EBITDA 계산법과 도출 과정
공식의 구성 요소 이해하기
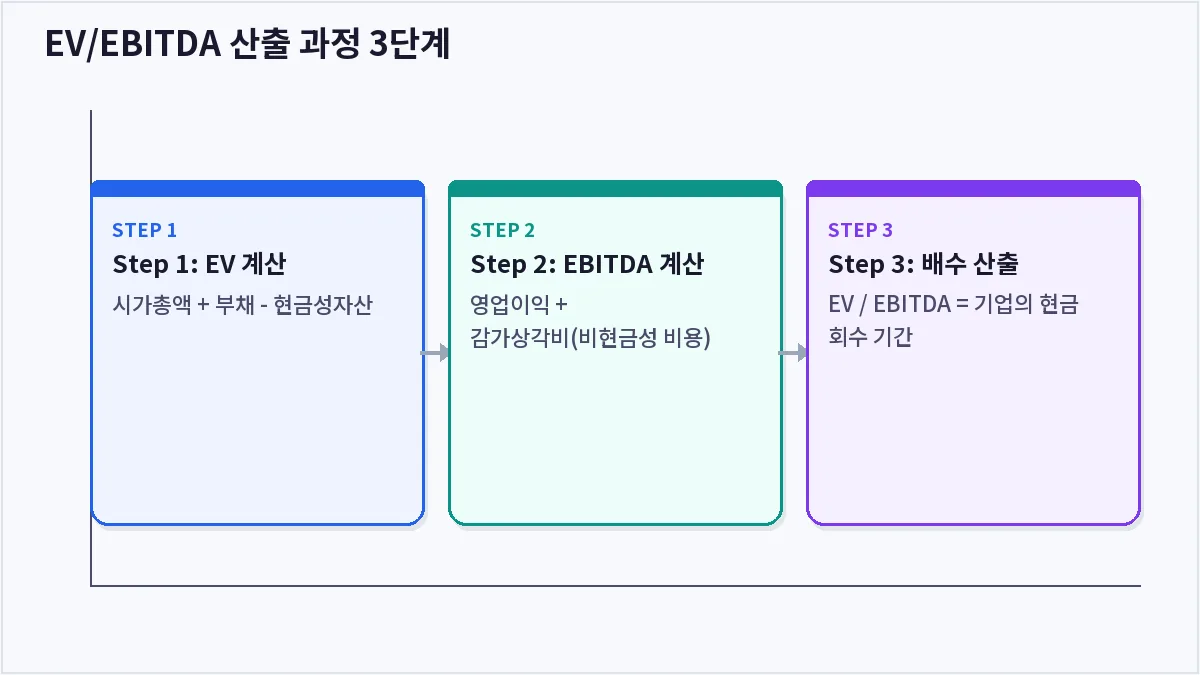
계산은 크게 분자와 분모로 나뉩니다. 분자인 EV는 시가총액에 순부채를 더한 값으로, ‘기업 전체를 인수할 때 드는 비용’을 의미합니다. 분모인 EBITDA는 ‘영업이익 + 감가상각비 + 무형자산상각비’를 합산하여 실질 현금 흐름을 측정합니다.
단계별 산출 프로세스
- 1단계: 시가총액 + 부채 – 현금성자산 = EV 도출
- 2단계: 영업이익 + 감가상각비 = EBITDA 도출
- 3단계: EV를 EBITDA로 나누어 결과값 산출
실전 예시: 기업 가치 평가 사례
A사와 B사의 비교를 통한 저평가 분석
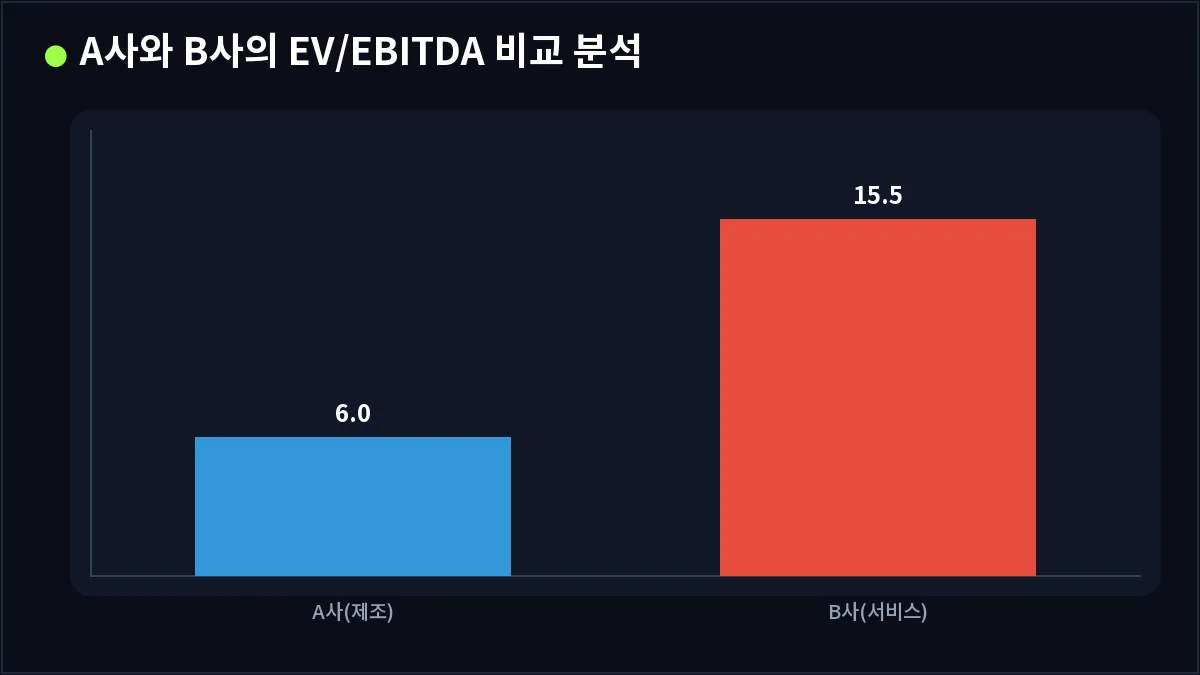
동일 업종의 두 기업을 비교할 때, EV/EBITDA를 활용하면 어떤 기업이 더 효율적으로 자본을 활용하는지 한눈에 보입니다. 아래는 가상의 두 기업을 분석한 수치입니다.
자주 하는 실수와 해석 시 주의점
산업군마다 다른 적정 멀티플
EV/EBITDA는 절대적인 수치만으로 고평가/저평가를 단정할 수 없습니다. 장치 산업처럼 대규모 설비 투자가 필요한 업종은 EBITDA가 높게 잡혀 자연스럽게 배수가 낮을 수 있고, IT 서비스업은 상대적으로 배수가 높게 나옵니다.
지나치게 낮은 수치의 함정
지표가 지나치게 낮을 경우, ‘저평가’가 아니라 ‘성장 가능성이 없는 기업’ 혹은 ‘사양 산업’일 가능성을 반드시 고려해야 합니다. 따라서 해당 산업의 평균값과 비교하는 것이 필수입니다.
| 항목 | A사(제조) | B사(서비스) |
|---|---|---|
| 시가총액 | 1,000억 | 1,500억 |
| 순부채 | 200억 | 50억 |
| EBITDA | 200억 | 100억 |
| EV/EBITDA | 6.0배 | 15.5배 |
자주 묻는 질문
EV/EBITDA가 낮으면 무조건 사야 하나요?
반드시 그렇지는 않습니다. 해당 수치가 낮은 것이 회사의 미래 성장성이 없어서인지, 혹은 일시적인 저평가 상태인지 산업 내 다른 경쟁사들과 비교 분석하는 과정이 선행되어야 합니다.
감가상각비를 더하는 이유는 무엇인가요?
감가상각비는 실제 현금이 나가는 비용이 아니라 회계상 비용 처리를 위한 항목입니다. 따라서 실제 기업의 현금 창출 능력을 보기 위해 영업이익에 다시 더해주는 것입니다.
부채가 많은 기업은 EV/EBITDA가 어떻게 변하나요?
부채가 많으면 분자인 EV가 커지게 되어 결과적으로 EV/EBITDA 값도 함께 상승합니다. 이는 부채가 기업 가치를 부담시키는 요소로 작용함을 보여줍니다.
어떤 업종에 EV/EBITDA가 유용한가요?
제조업, 설비 산업 등 감가상각비 비중이 큰 업종에서 PER보다 훨씬 정확한 비교가 가능합니다. 반면, 무형자산 중심의 IT 산업은 해석 시 산업 평균 멀티플을 감안해야 합니다.
핵심 요약
EV/EBITDA는 기업의 가치를 실질적인 현금 창출 능력으로 평가하는 정교한 도구입니다. PER이 가진 회계적 왜곡을 보완할 수 있다는 점에서 가치 투자자들에게 필수적이나, 절대적인 수치보다는 산업 평균과 비교하고 기업의 부채 구조와 성장성을 함께 고려할 때 비로소 가치 있는 투자 지표가 됩니다. 본 콘텐츠는 정보 제공을 목적으로 하며, 투자 조언에 해당하지 않습니다.
관련 글: 부자들의 롱숏 전략 공식: 반복되는 시장 패턴에서 기회 찾기, 부자들의 실업률 공식: 반복되는 거시경제 패턴에서 기회 찾기
최종 업데이트: 2026-09-15


About the Author