최종 업데이트: 2026-09-07
순이자마진(NIM)은 은행이 자산을 운용해 얻은 수익에서 조달 비용을 뺀 나머지 금액을 운용자산 총액으로 나눈 값입니다. 이 지표가 높을수록 은행의 본업인 예대마진 수익성이 우수하다는 것을 의미하며, 금리 변동기에 특히 주목해야 합니다.
① 순이자마진(NIM)의 정의
은행의 수익 창출 능력을 보여주는 핵심 지표
순이자마진(Net Interest Margin, NIM)은 은행이 보유한 운용자산에서 발생한 순이자수익을 전체 운용자산 규모로 나눈 수치입니다. 즉, 은행이 돈을 빌려주고 받는 이자와 예금자에게 지급하는 이자의 차이가 실제 얼마나 수익으로 남는지를 보여주는 척도입니다.
② 순이자마진(NIM) 계산법
NIM의 산출 공식과 핵심 요소
- NIM = (운용자산 수익 – 조달비용) / 운용자산 평균잔액
- 여기서 운용자산 수익은 대출 이자 및 유가증권 이자를 포함합니다.
- 조달비용은 예금 이자 및 채권 발행 비용 등을 의미합니다.
- 해당 지표의 정확한 수치와 변화 추이는 Bull Radar 등의 분석 도구를 통해 시계열로 확인할 수 있습니다.
③ 실전 예시: 금리 환경에 따른 NIM의 변화
수치로 보는 NIM 분석 사례
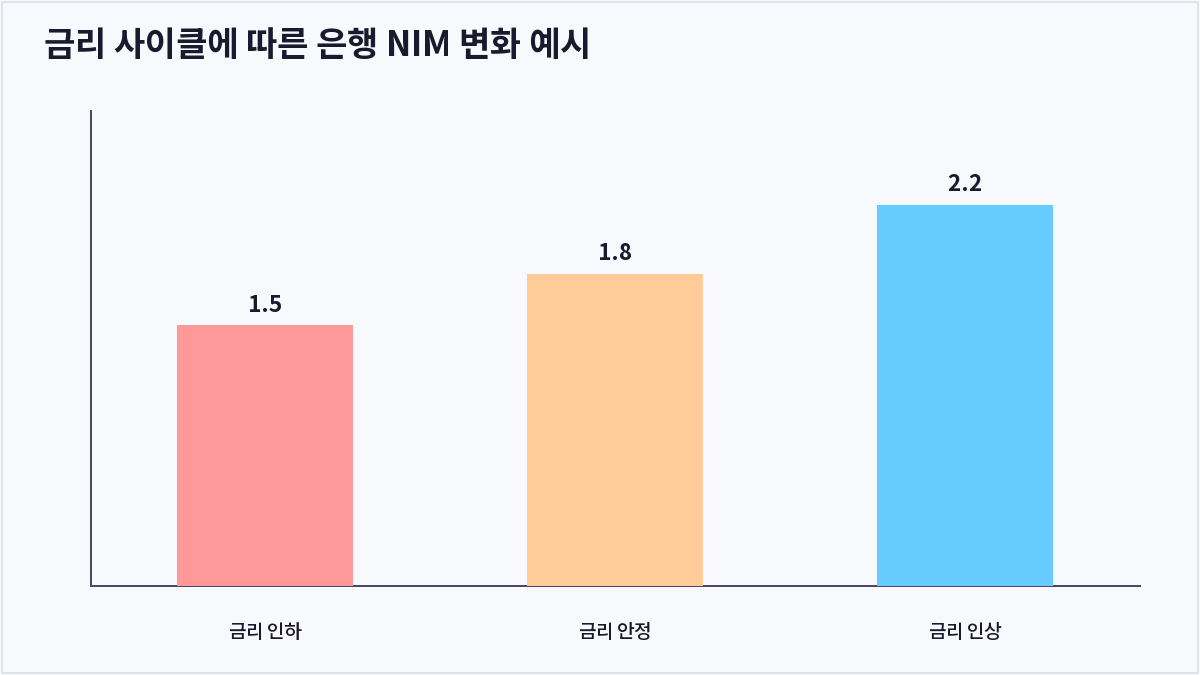
가상의 A은행이 1,000억 원의 자산을 운용하여 50억 원의 이자 수익을 내고, 예금자에게 20억 원의 이자를 지급했다고 가정합니다. 이때 순이자수익은 30억 원이며 NIM은 3%가 됩니다. 금리 인상기에는 대출 금리가 예금 금리보다 빠르게 상승하여 NIM이 개선되는 경향이 있습니다.
④ 자주 하는 실수와 오해
NIM을 해석할 때 주의할 점
- NIM이 높다고 해서 무조건 수익성이 좋은 것은 아닙니다. 대손충당금 등 리스크 비용이 커지면 순이익은 오히려 감소할 수 있기 때문입니다.
- NIM은 금리 환경에 민감하므로 단순히 절대치만 비교하기보다 과거 추세와의 상대적 비교가 필요합니다.
- 비이자이익 비중이 높은 은행의 경우 NIM만으로 전체 수익성을 판단하면 한계가 있습니다.
| 구분 | 설명 | 투자 시사점 |
|---|---|---|
| 상승 구간 | 금리 인상 및 예대금리차 확대 | 은행 수익성 개선 신호 |
| 하락 구간 | 금리 인하 및 조달 비용 상승 | 은행 본업 수익성 둔화 우려 |
자주 묻는 질문
NIM이 높으면 무조건 좋은 건가요?
NIM은 은행의 수익성을 나타내는 중요한 지표이지만, 높은 위험을 감수하고 대출을 늘렸을 경우 대손비용이 발생할 수 있습니다. 따라서 NIM과 함께 자산건전성 지표를 반드시 함께 확인해야 합니다.
금리가 오르면 NIM은 항상 상승하나요?
일반적으로 금리 상승기에는 예대금리차 확대로 NIM이 상승합니다. 하지만 예금 금리가 대출 금리보다 더 빠르게 반응하는 환경이 조성되면 오히려 NIM이 하락할 수도 있습니다.
은행마다 NIM 차이가 큰 이유는 무엇인가요?
각 은행이 가진 대출 포트폴리오의 성격(기업대출 vs 가계대출)과 조달 구조(저원가성 예금 비중)가 다르기 때문입니다. 예금 비중이 높은 은행일수록 금리 변동에 따른 NIM 방어력이 강합니다.
NIM 데이터를 어디서 찾을 수 있나요?
각 금융지주사의 분기별 IR 실적 발표 자료나 금융감독원 금융통계정보시스템에서 확인할 수 있습니다. 시계열 데이터 분석은 Bull Radar와 같은 도구를 활용하면 편리합니다.
핵심 요약
순이자마진(NIM)은 은행의 이자 수익 창출 능력을 측정하는 핵심 지표로, 금리 환경 변화에 따른 은행의 수익성을 가장 직관적으로 보여줍니다. 투자자는 NIM의 절대적인 수치뿐만 아니라 금리 사이클에 따른 변화 추이를 함께 분석하여 은행의 본업 경쟁력을 파악해야 합니다. 본 콘텐츠는 정보 제공을 목적으로 하며, 투자 조언에 해당하지 않습니다.
관련 글: 보통주자본비율(CET1 Ratio)이란? 은행의 건전성을 판단하는 핵심 지표, 보통주자본비율(CET1 Ratio)이란? 은행의 건전성을 판단하는 핵심 지표
지금 시장, 퀀트 AI 시선은?
말로 설명하기 어려운 시장의 흐름, AI가 대신 읽어드립니다.
- AI 차트 자동 분석 및 추세 타이밍 제공
- 불레이더: 전쟁·경제 흐름 실시간 시각화
- 퀀트 알고리즘이 실시간으로 종목 포착
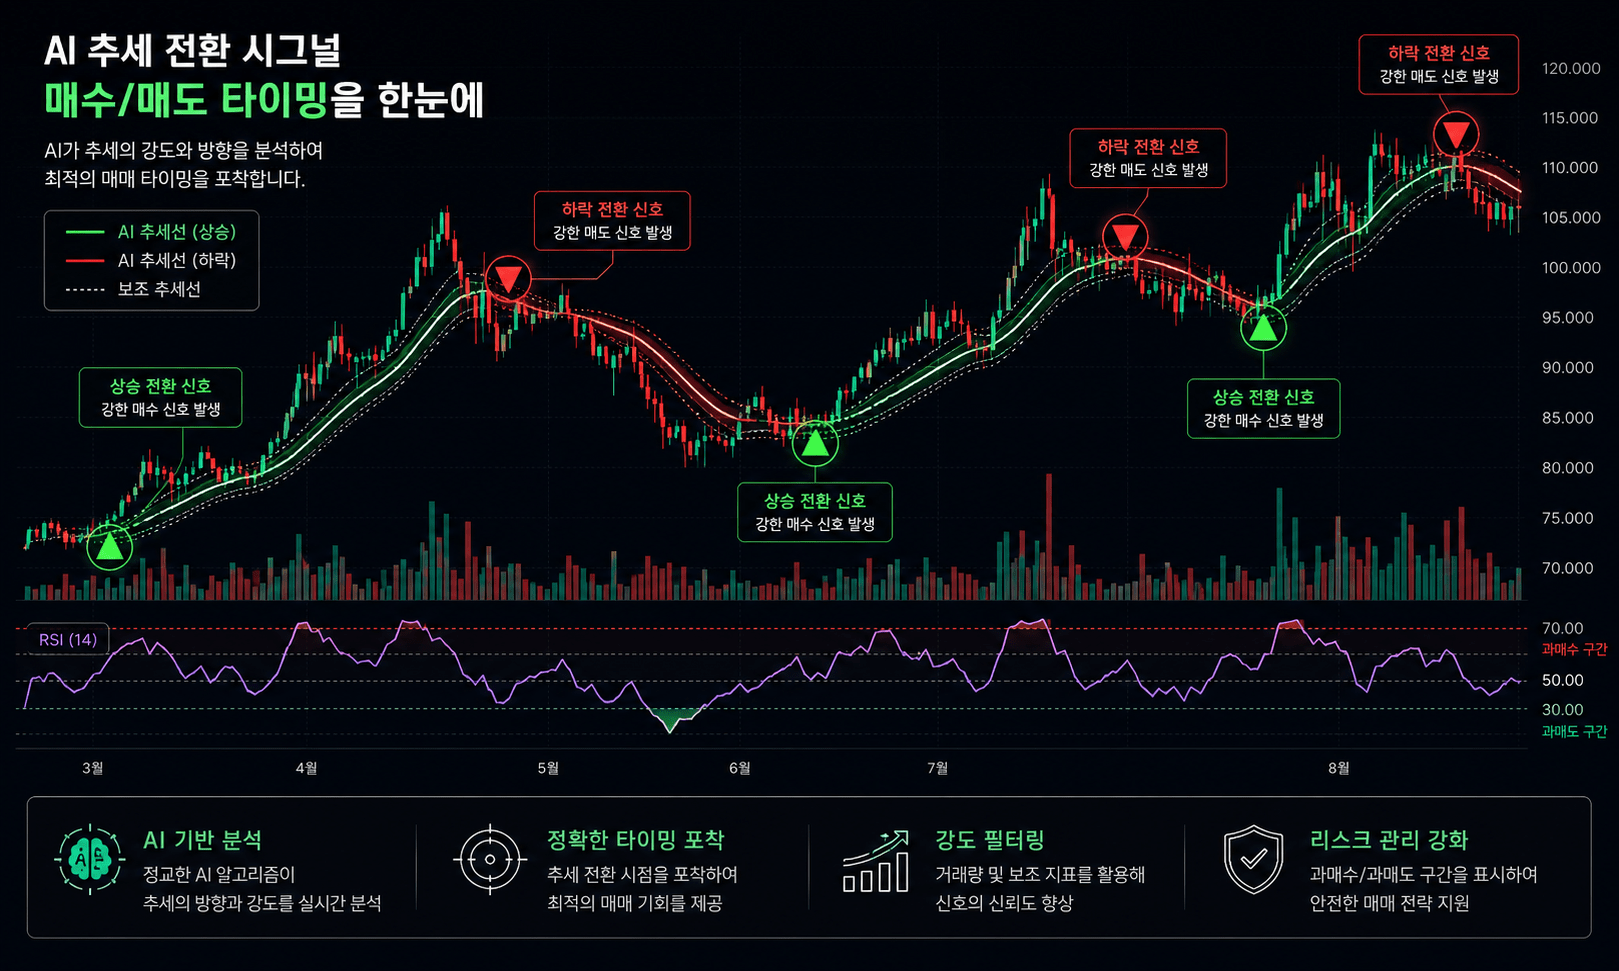
파동의 방향, 미리 확인
복잡한 차트, 방향만 딱 짚어주는 모델이 있다면 어떨까요?
- 상승 흐름과 하락 흐름을 빠르게 구분
- 진입을 고민할 구간인지 판단에 도움
- 초보자도 차트 흐름을 쉽게 이해 가능
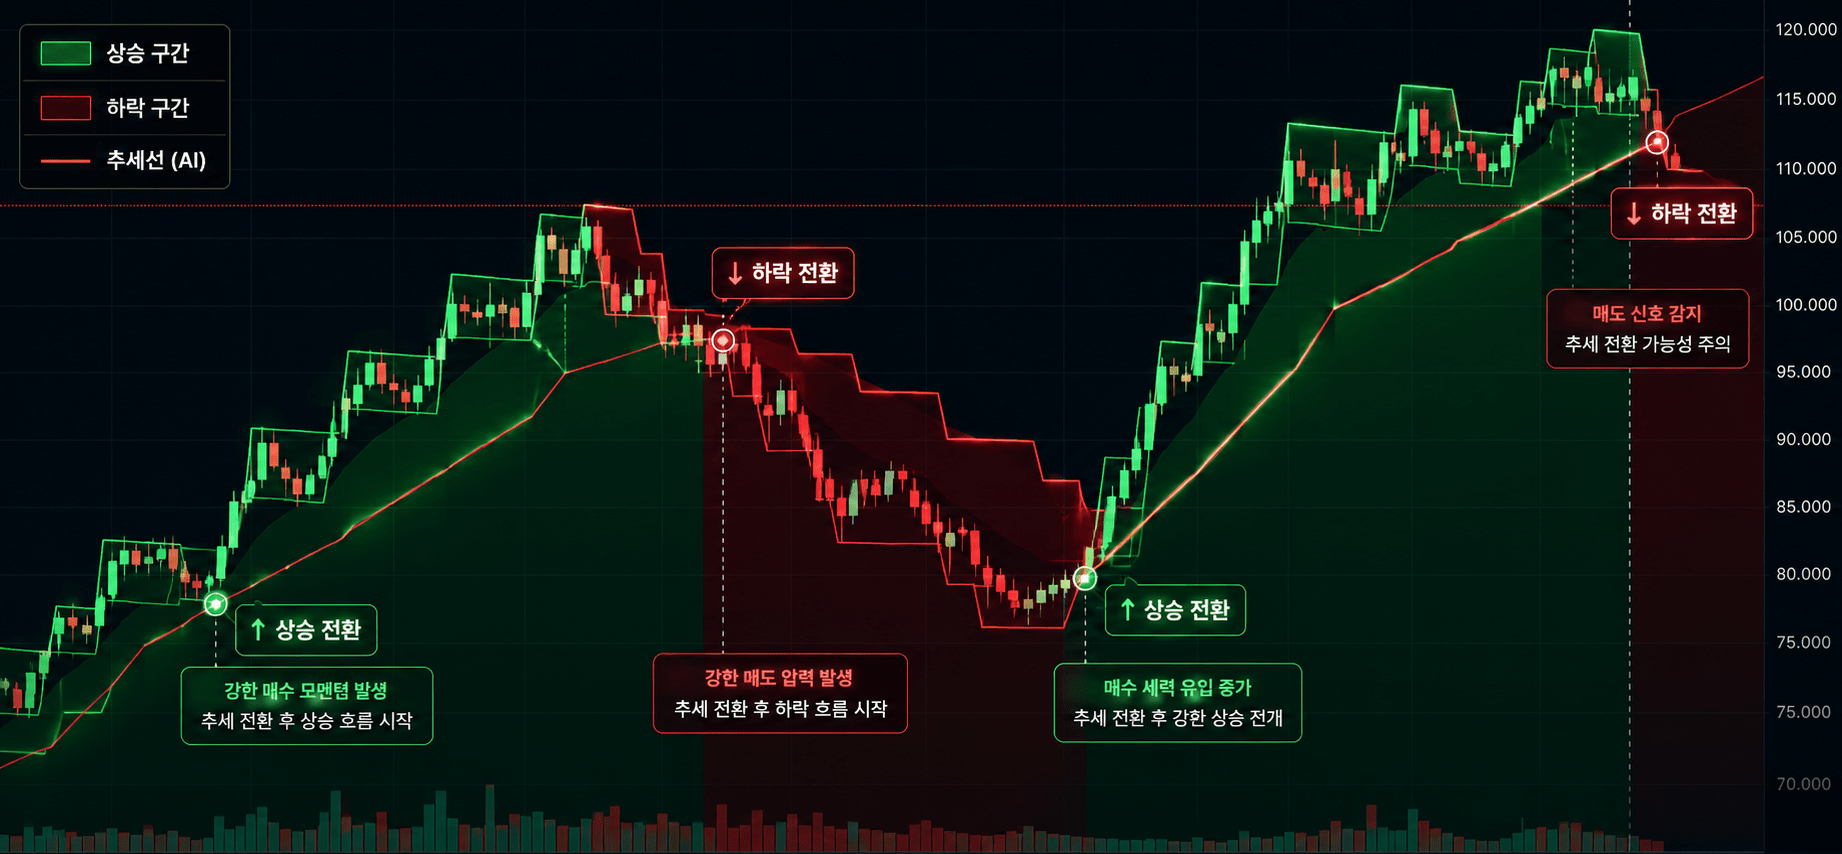
차트 속 승리 패턴, 있을까?
매번 비슷한 자리에서 강하게 튀는 흐름, 우연이 아닐 수도 있습니다.
- 힘이 붙는 구간을 더 쉽게 확인
- 방향이 바뀌는 자리 체크에 도움
- 실전 매매에 참고하기 좋은 구조
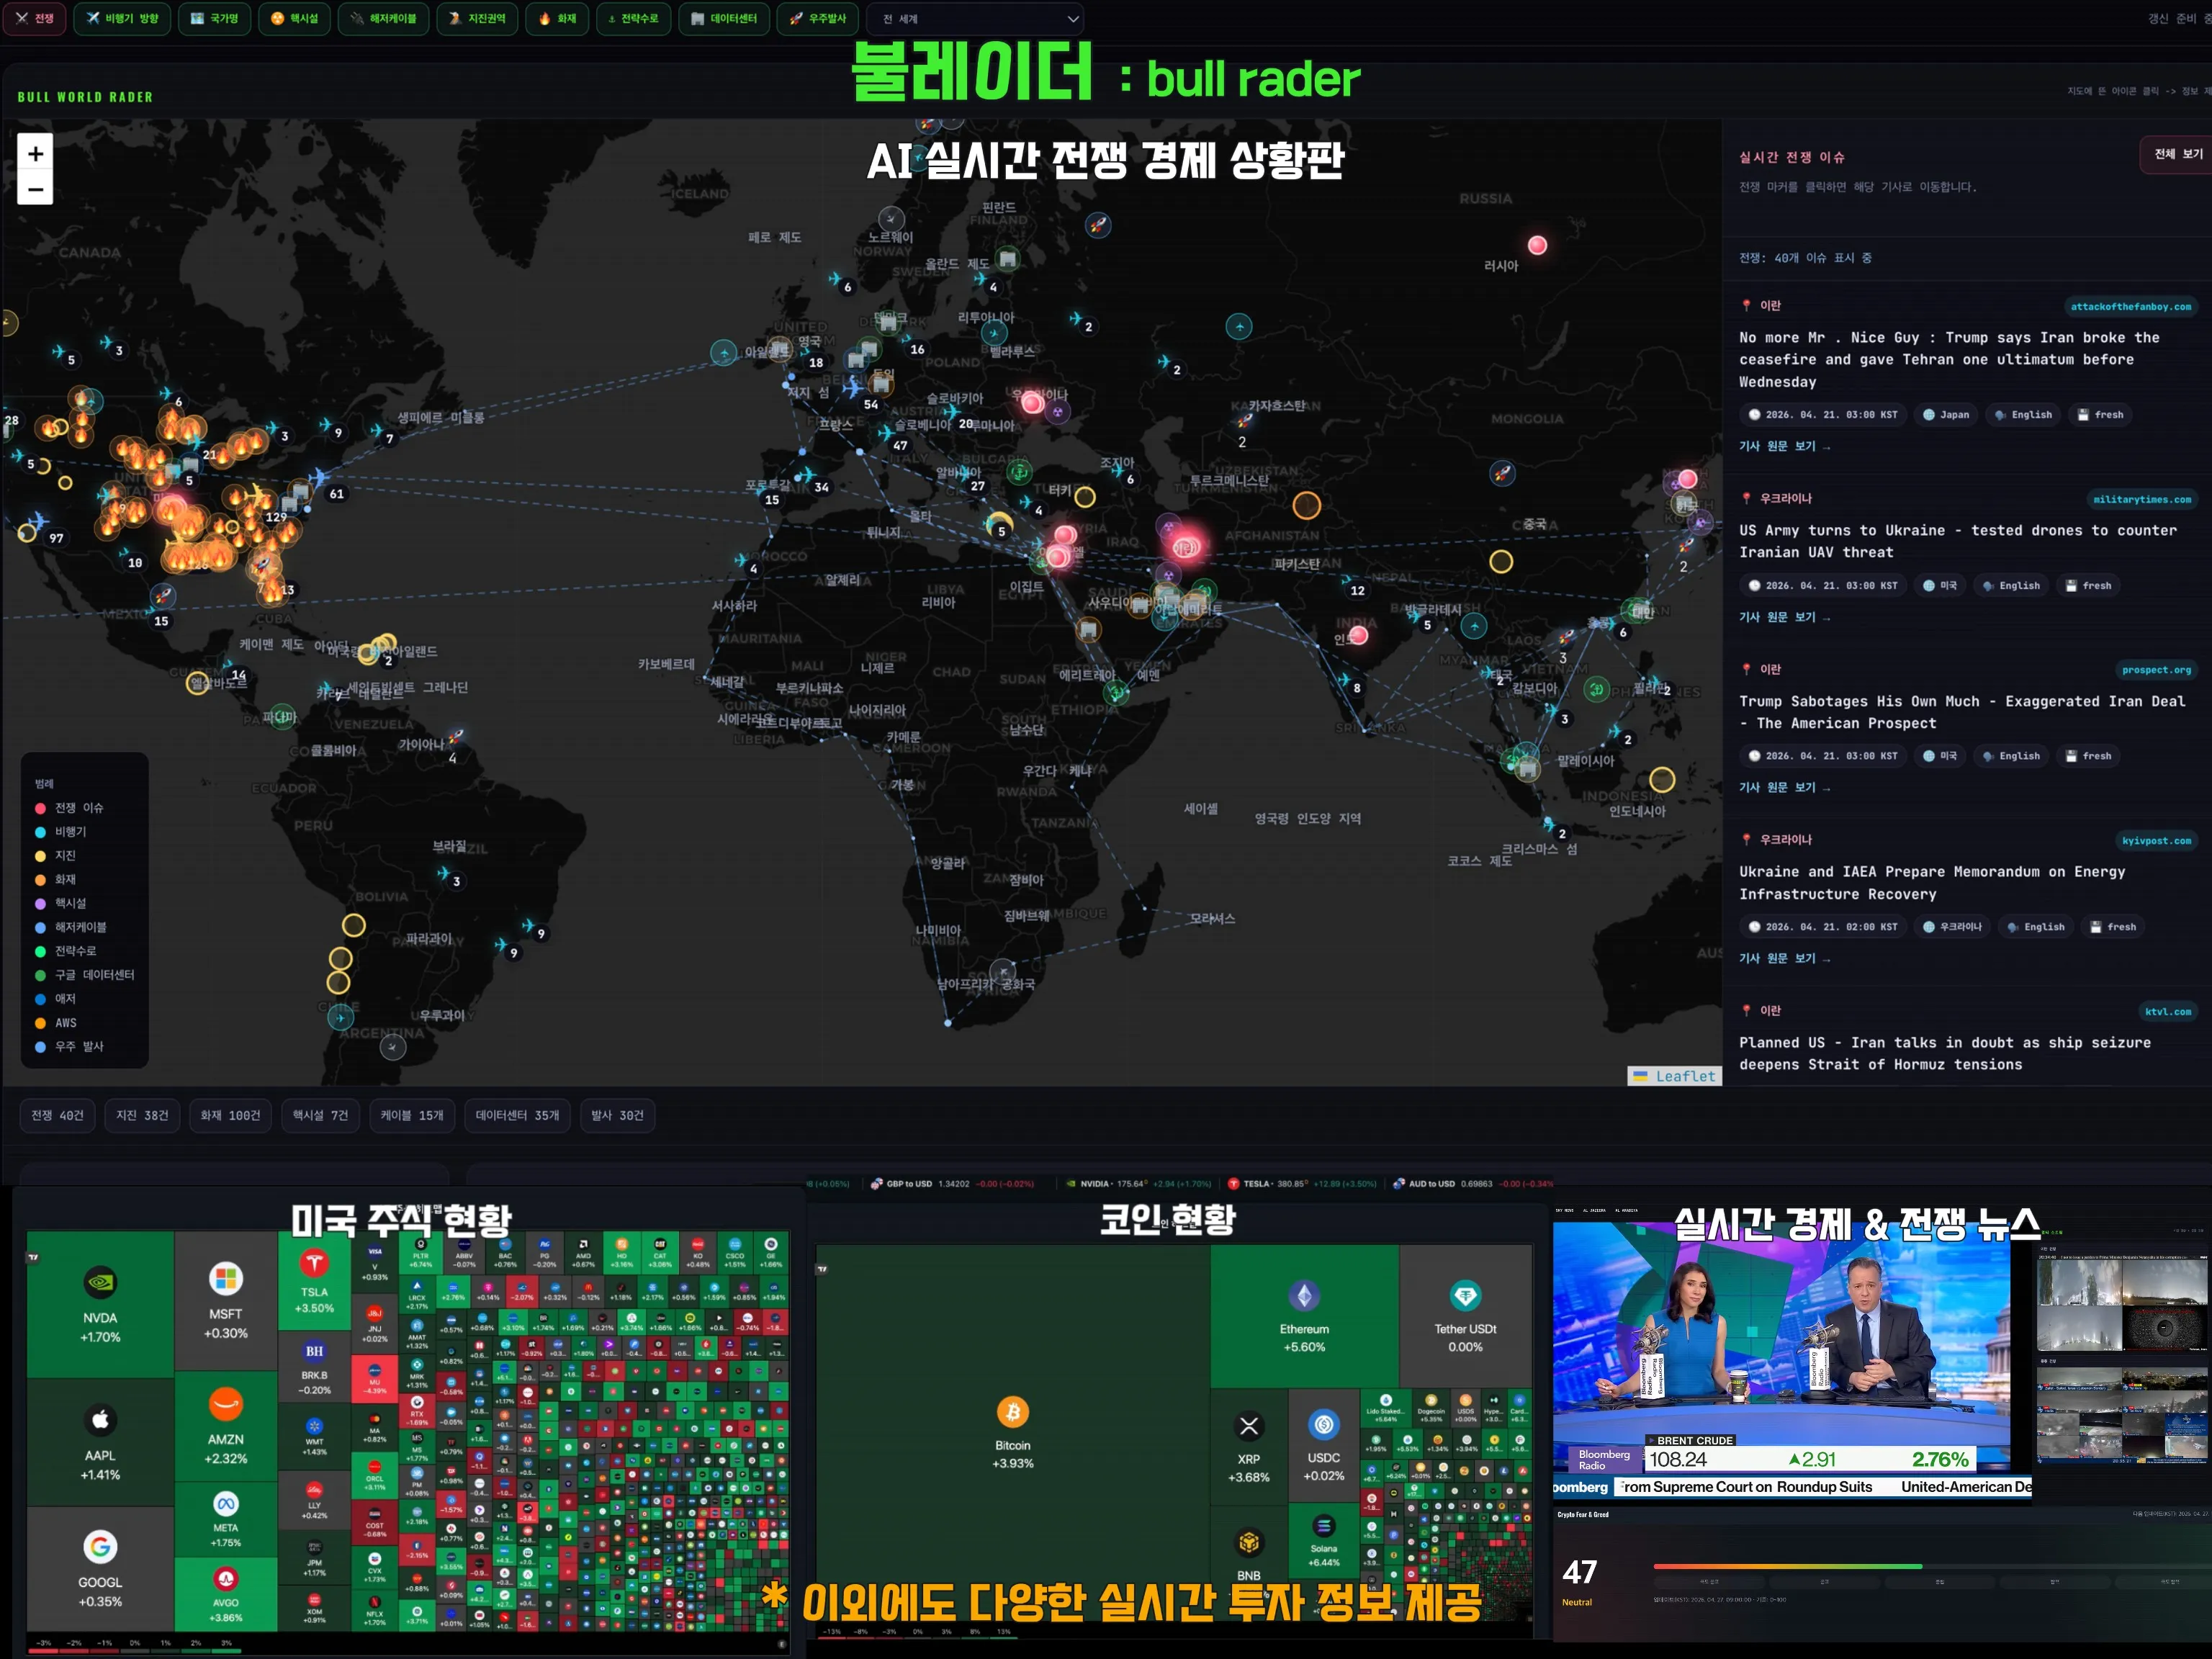
전 세계 시장, 한눈에 정리
전쟁, 금리, 원자재... 복잡한 변수들을 AI가 실시간으로 정리해드립니다.
- 글로벌 증시 흐름 실시간 확인
- 자산별 강세·약세 흐름 파악
- 전쟁에 따른 투자시장 변화


About the Author