해외주식 양도소득세 기본 구조
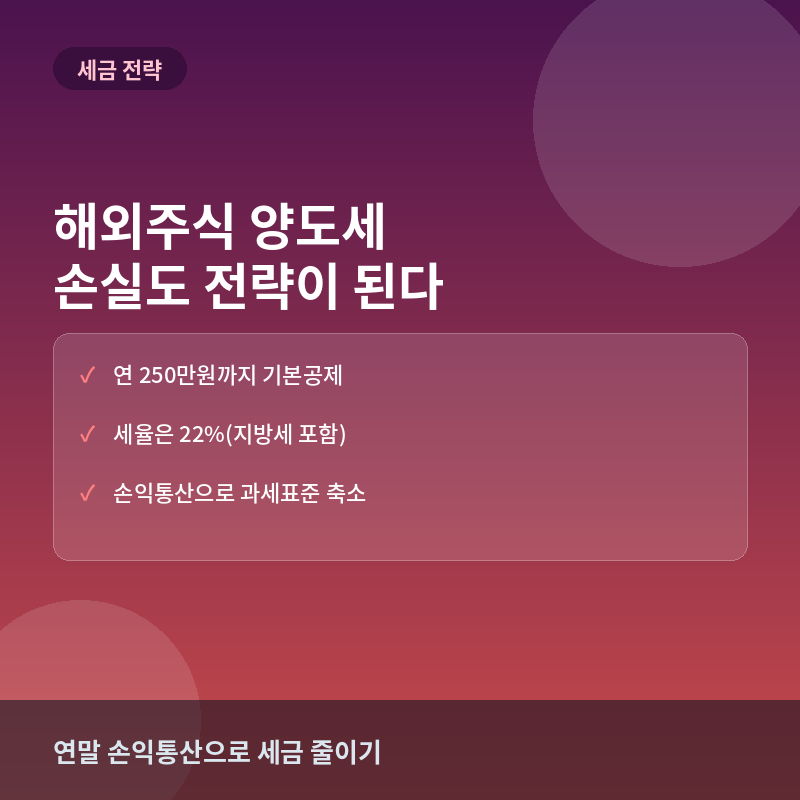
해외주식(미국주식 등) 매매차익은 매년 1월 1일부터 12월 31일까지의 실현손익을 합산해 신고하며, 연간 250만원까지는 기본공제로 비과세되고 이를 초과하는 금액에 대해 22%(지방소득세 포함)의 세율로 양도소득세가 부과된다.
손익통산이란
같은 해에 어떤 종목에서는 이익을, 다른 종목에서는 손실을 봤다면 이 둘을 서로 상계해 순이익만을 과세표준으로 삼을 수 있는데, 이를 손익통산이라고 한다. 국내주식과 달리 해외주식은 이런 손익통산이 폭넓게 인정되어 절세 전략으로 적극 활용할 수 있다.
실전 절세 계산 예제
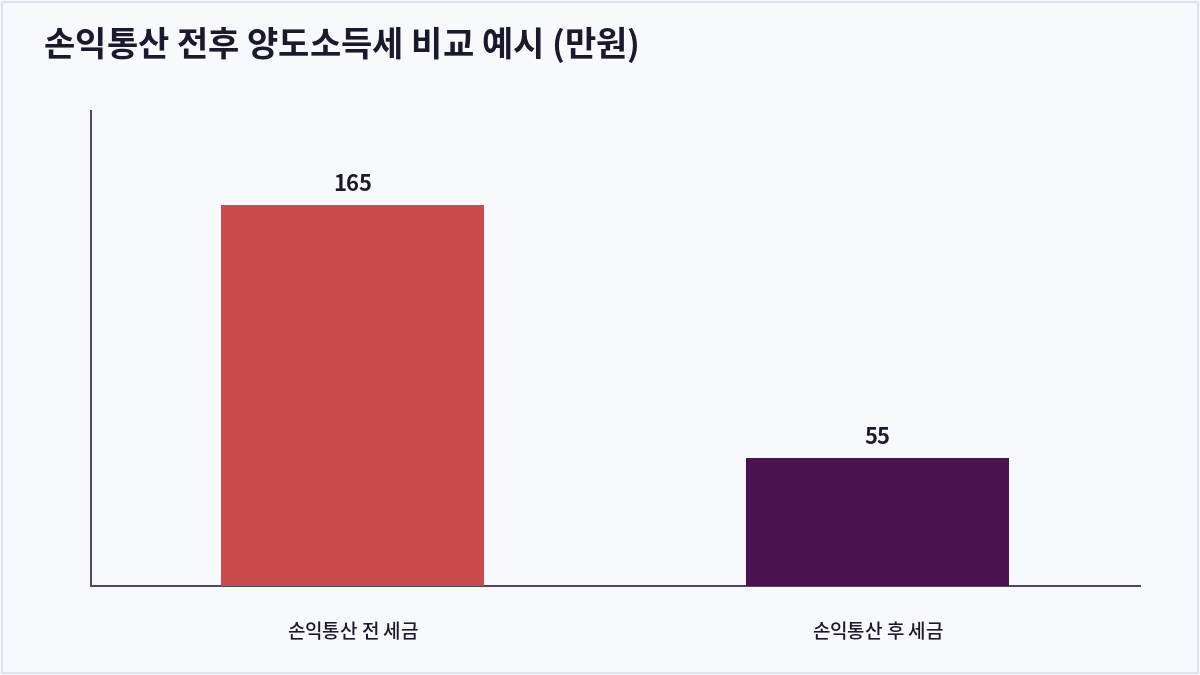
만약 A종목에서 1,000만원의 이익이 났는데 B종목에서 평가손실 500만원 상태인 종목을 연내에 매도해 손실을 확정한다면, 순이익은 1,000만원-500만원=500만원이 된다. 여기서 기본공제 250만원을 빼면 과세표준은 250만원이 되어, 세금은 250만원×22%=55만원이 된다. 만약 B종목을 매도하지 않고 이익 1,000만원만 실현했다면 과세표준 750만원에 대해 165만원의 세금을 냈어야 한다.
실전에서 주의할 점
손실 종목을 단지 절세를 위해 매도했다가 이후 주가가 반등하면 그 상승분을 놓칠 수 있으므로, 원래 매도할 계획이 있었거나 투자매력이 낮아졌다고 판단한 종목 위주로 손익통산에 활용하는 것이 합리적이다. 또한 매매 시점은 결제일(통상 매매일+2영업일) 기준으로 해당 연도 귀속 여부가 결정되므로 연말에는 결제일을 반드시 확인해야 한다.
| 구분 | 내용 |
|---|---|
| 과세 대상 기간 | 매년 1월 1일~12월 31일 실현손익 |
| 기본공제 | 연 250만원 |
| 세율 | 22%(지방소득세 포함) |
| 손익통산 | 같은 해 다른 해외종목 손익과 상계 가능 |
자주 묻는 질문
국내주식과 해외주식 손익도 통산할 수 있나요?
일반적으로 국내 상장주식의 양도차익(대주주 등 과세 대상 제외)과 해외주식 양도차익은 과세 체계가 달라 서로 통산되지 않는 것으로 알려져 있어, 통산은 해외주식 간에 이루어진다.
환율 변동도 양도소득세 계산에 반영되나요?
해외주식 매매차익은 원화로 환산해 계산하기 때문에 매수·매도 시점의 환율 변동이 실현손익 규모에 영향을 줄 수 있다.
배당소득도 이 250만원 공제에 포함되나요?
아니다. 해외주식 배당소득은 양도소득이 아닌 배당소득으로 별도 과세되며, 양도소득 기본공제 250만원과는 무관하게 처리된다.
신고는 어떻게 하나요?
해외주식 양도소득세는 다음 해 5월 종합소득세 신고 기간에 별도로 신고·납부해야 하며, 증권사에서 제공하는 손익 내역서를 활용하면 편리하다.
핵심 요약
해외주식 양도소득세는 연 250만원 기본공제와 손익통산을 잘 활용하면 상당한 절세가 가능하다. 연말에 보유 종목의 손익 현황을 점검하고, 투자 매력이 낮아진 손실 종목의 매도 타이밍을 세금 계획과 함께 고려하는 것이 실전에서 유용하다. 본 콘텐츠는 정보 제공을 목적으로 하며, 투자 조언에 해당하지 않습니다.
지금 시장, 퀀트 AI 시선은?
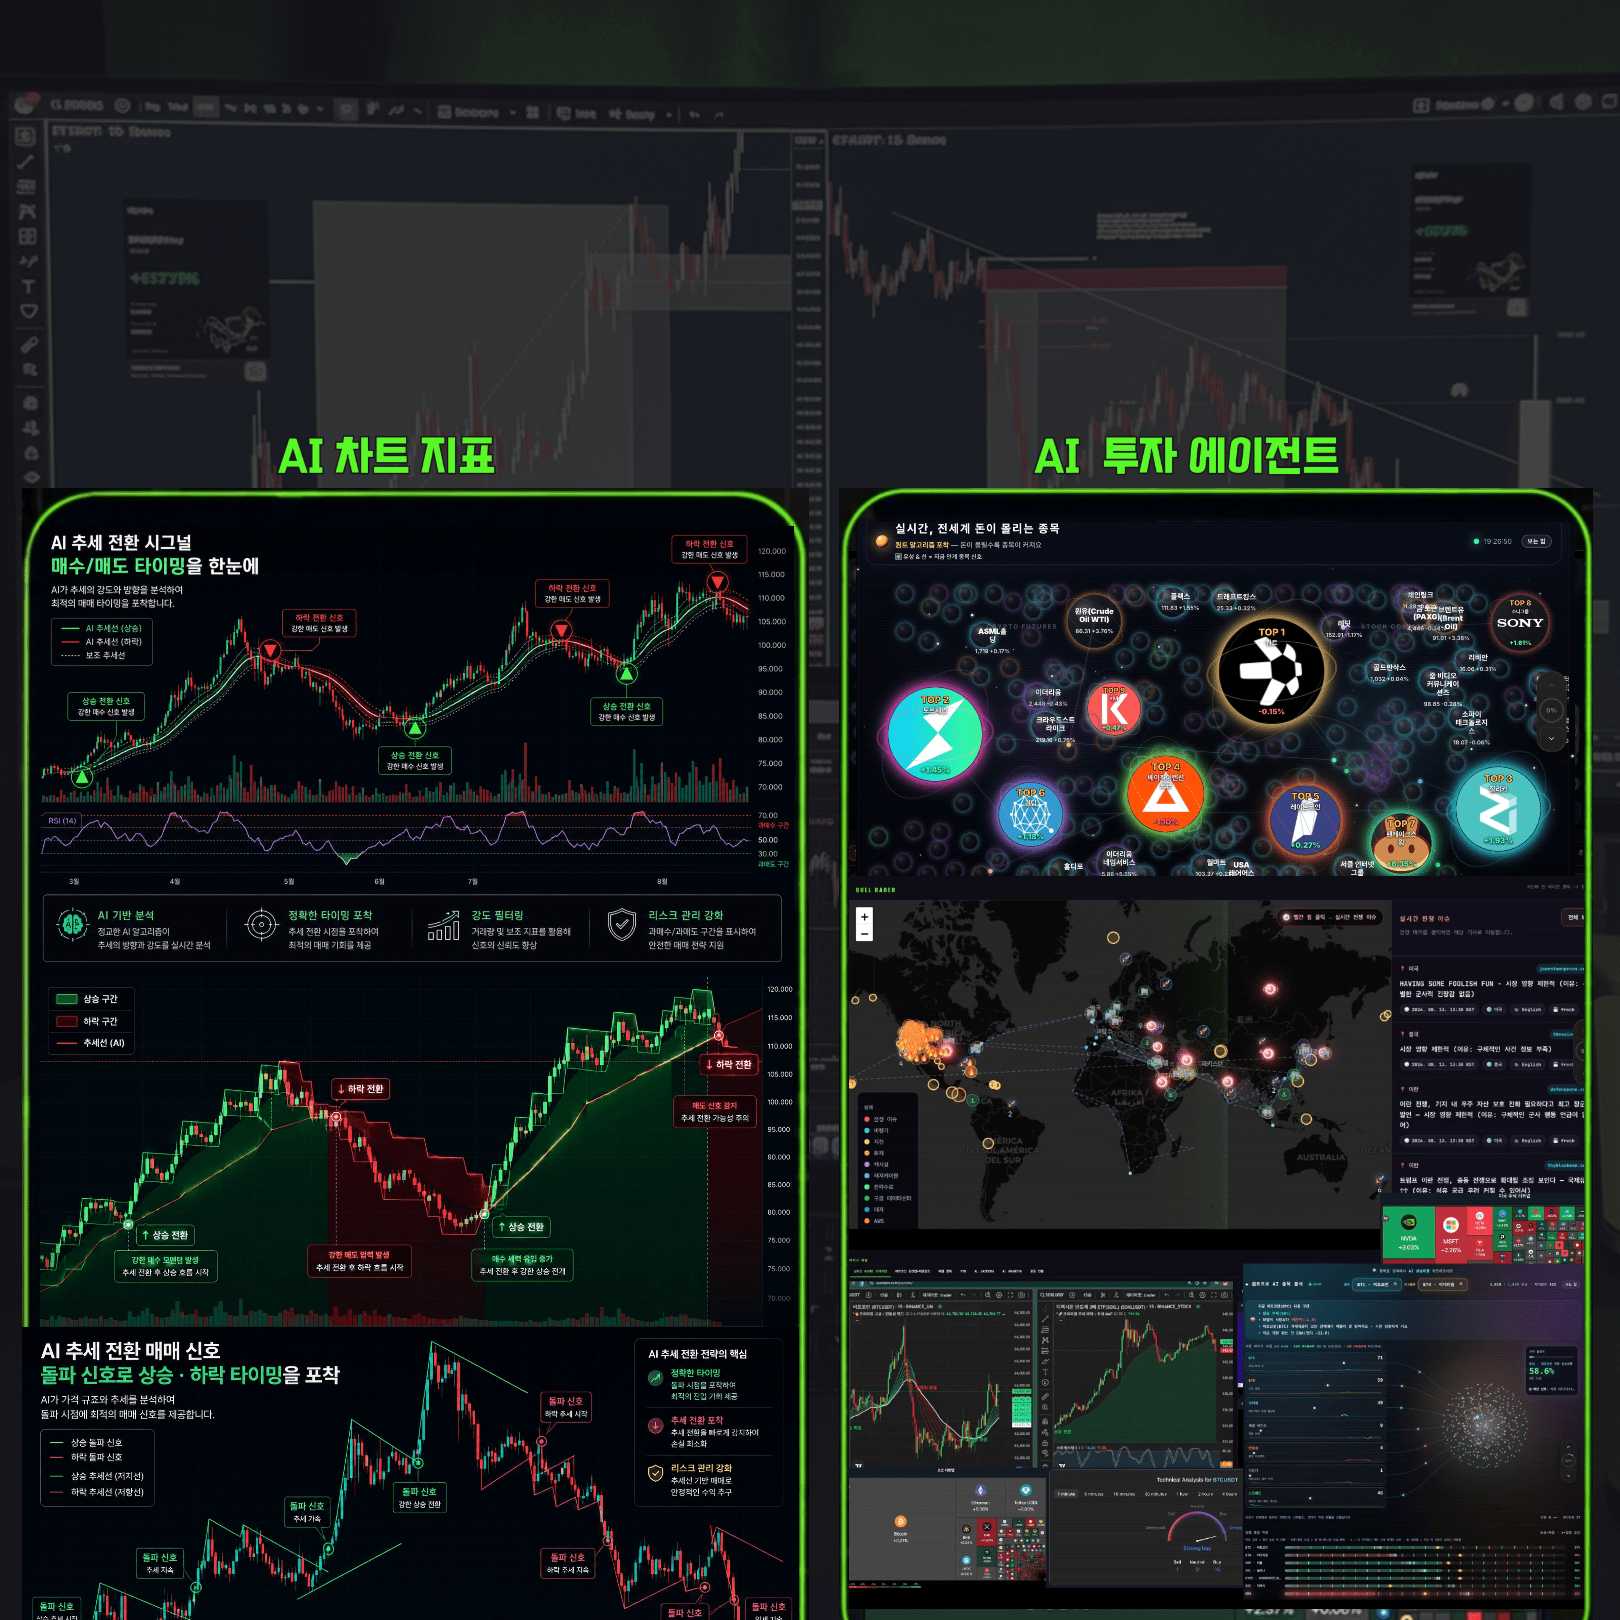
말로 설명하기 어려운 시장의 흐름, AI가 대신 읽어드립니다.
- AI 차트 자동 분석 및 추세 타이밍 제공
- 불레이더: 전쟁·경제 흐름 실시간 시각화
- 퀀트 알고리즘이 실시간으로 종목 포착
파동의 방향, 미리 확인
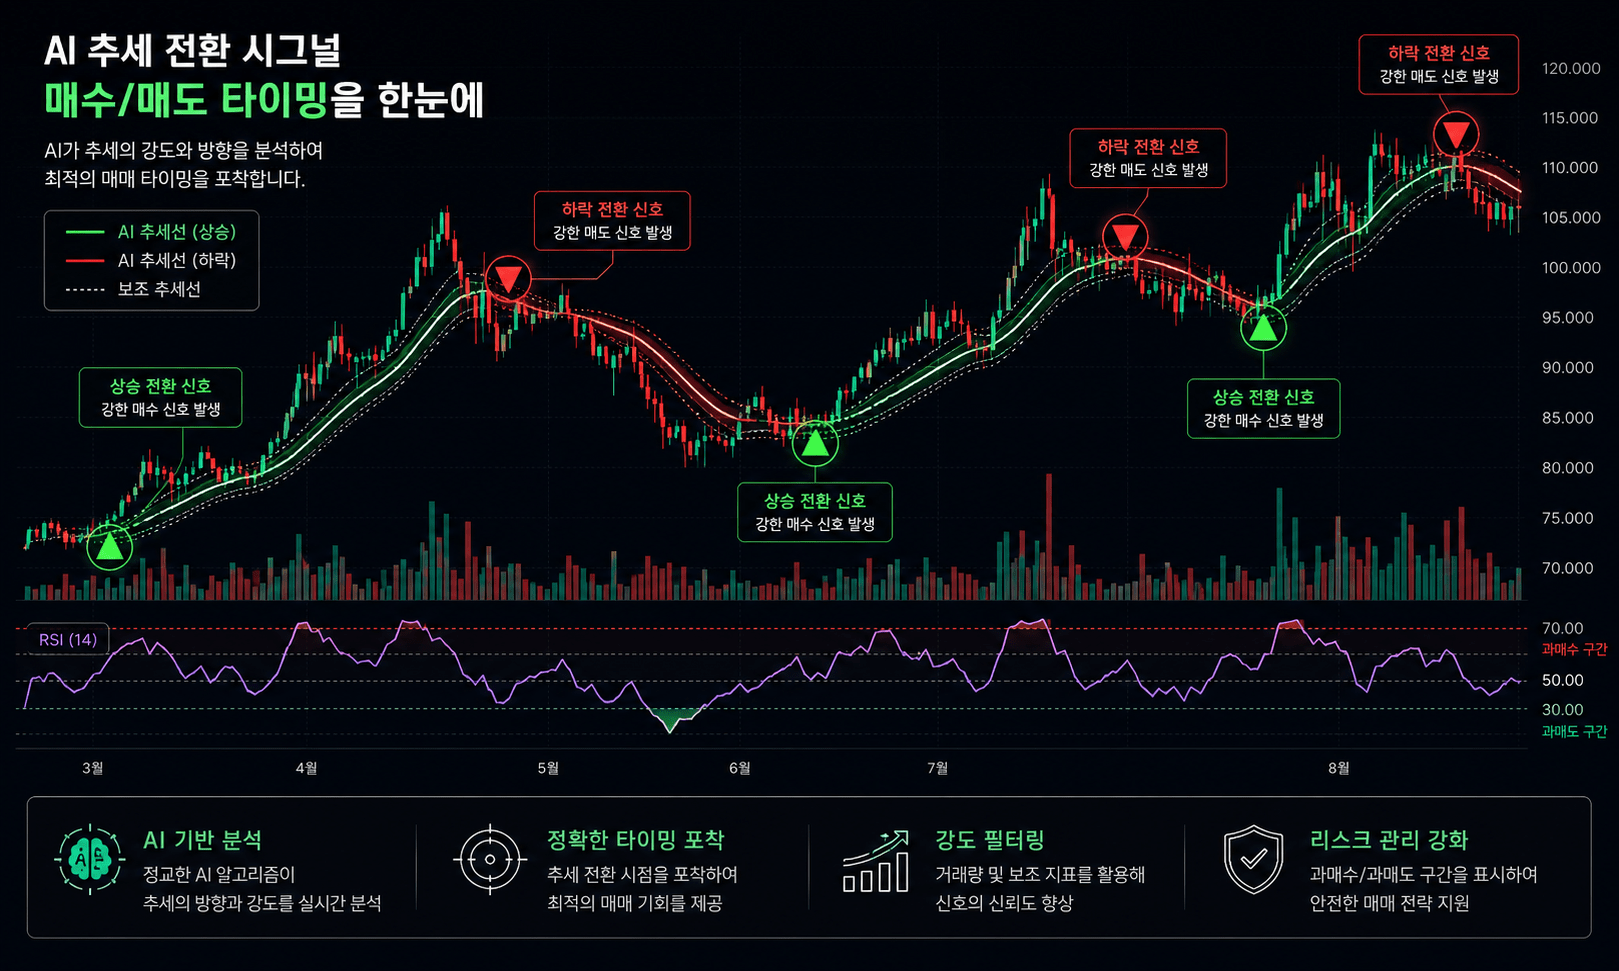
복잡한 차트, 방향만 딱 짚어주는 모델이 있다면 어떨까요?
- 상승 흐름과 하락 흐름을 빠르게 구분
- 진입을 고민할 구간인지 판단에 도움
- 초보자도 차트 흐름을 쉽게 이해 가능
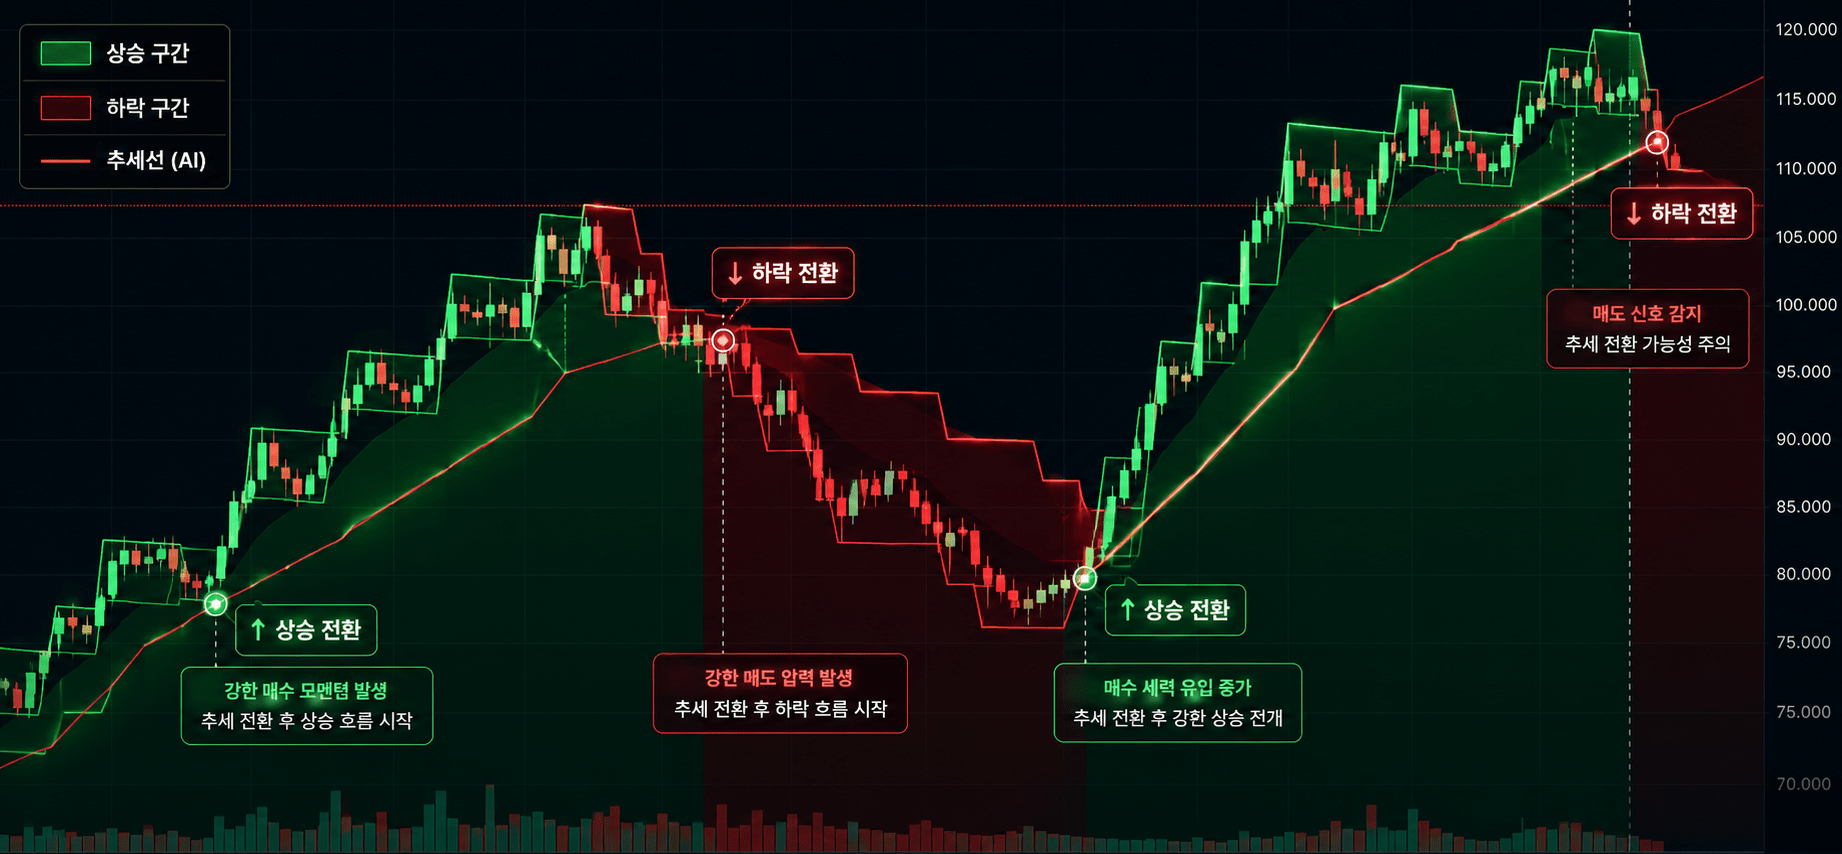
차트 속 승리 패턴, 있을까?
매번 비슷한 자리에서 강하게 튀는 흐름, 우연이 아닐 수도 있습니다.
- 힘이 붙는 구간을 더 쉽게 확인
- 방향이 바뀌는 자리 체크에 도움
- 실전 매매에 참고하기 좋은 구조
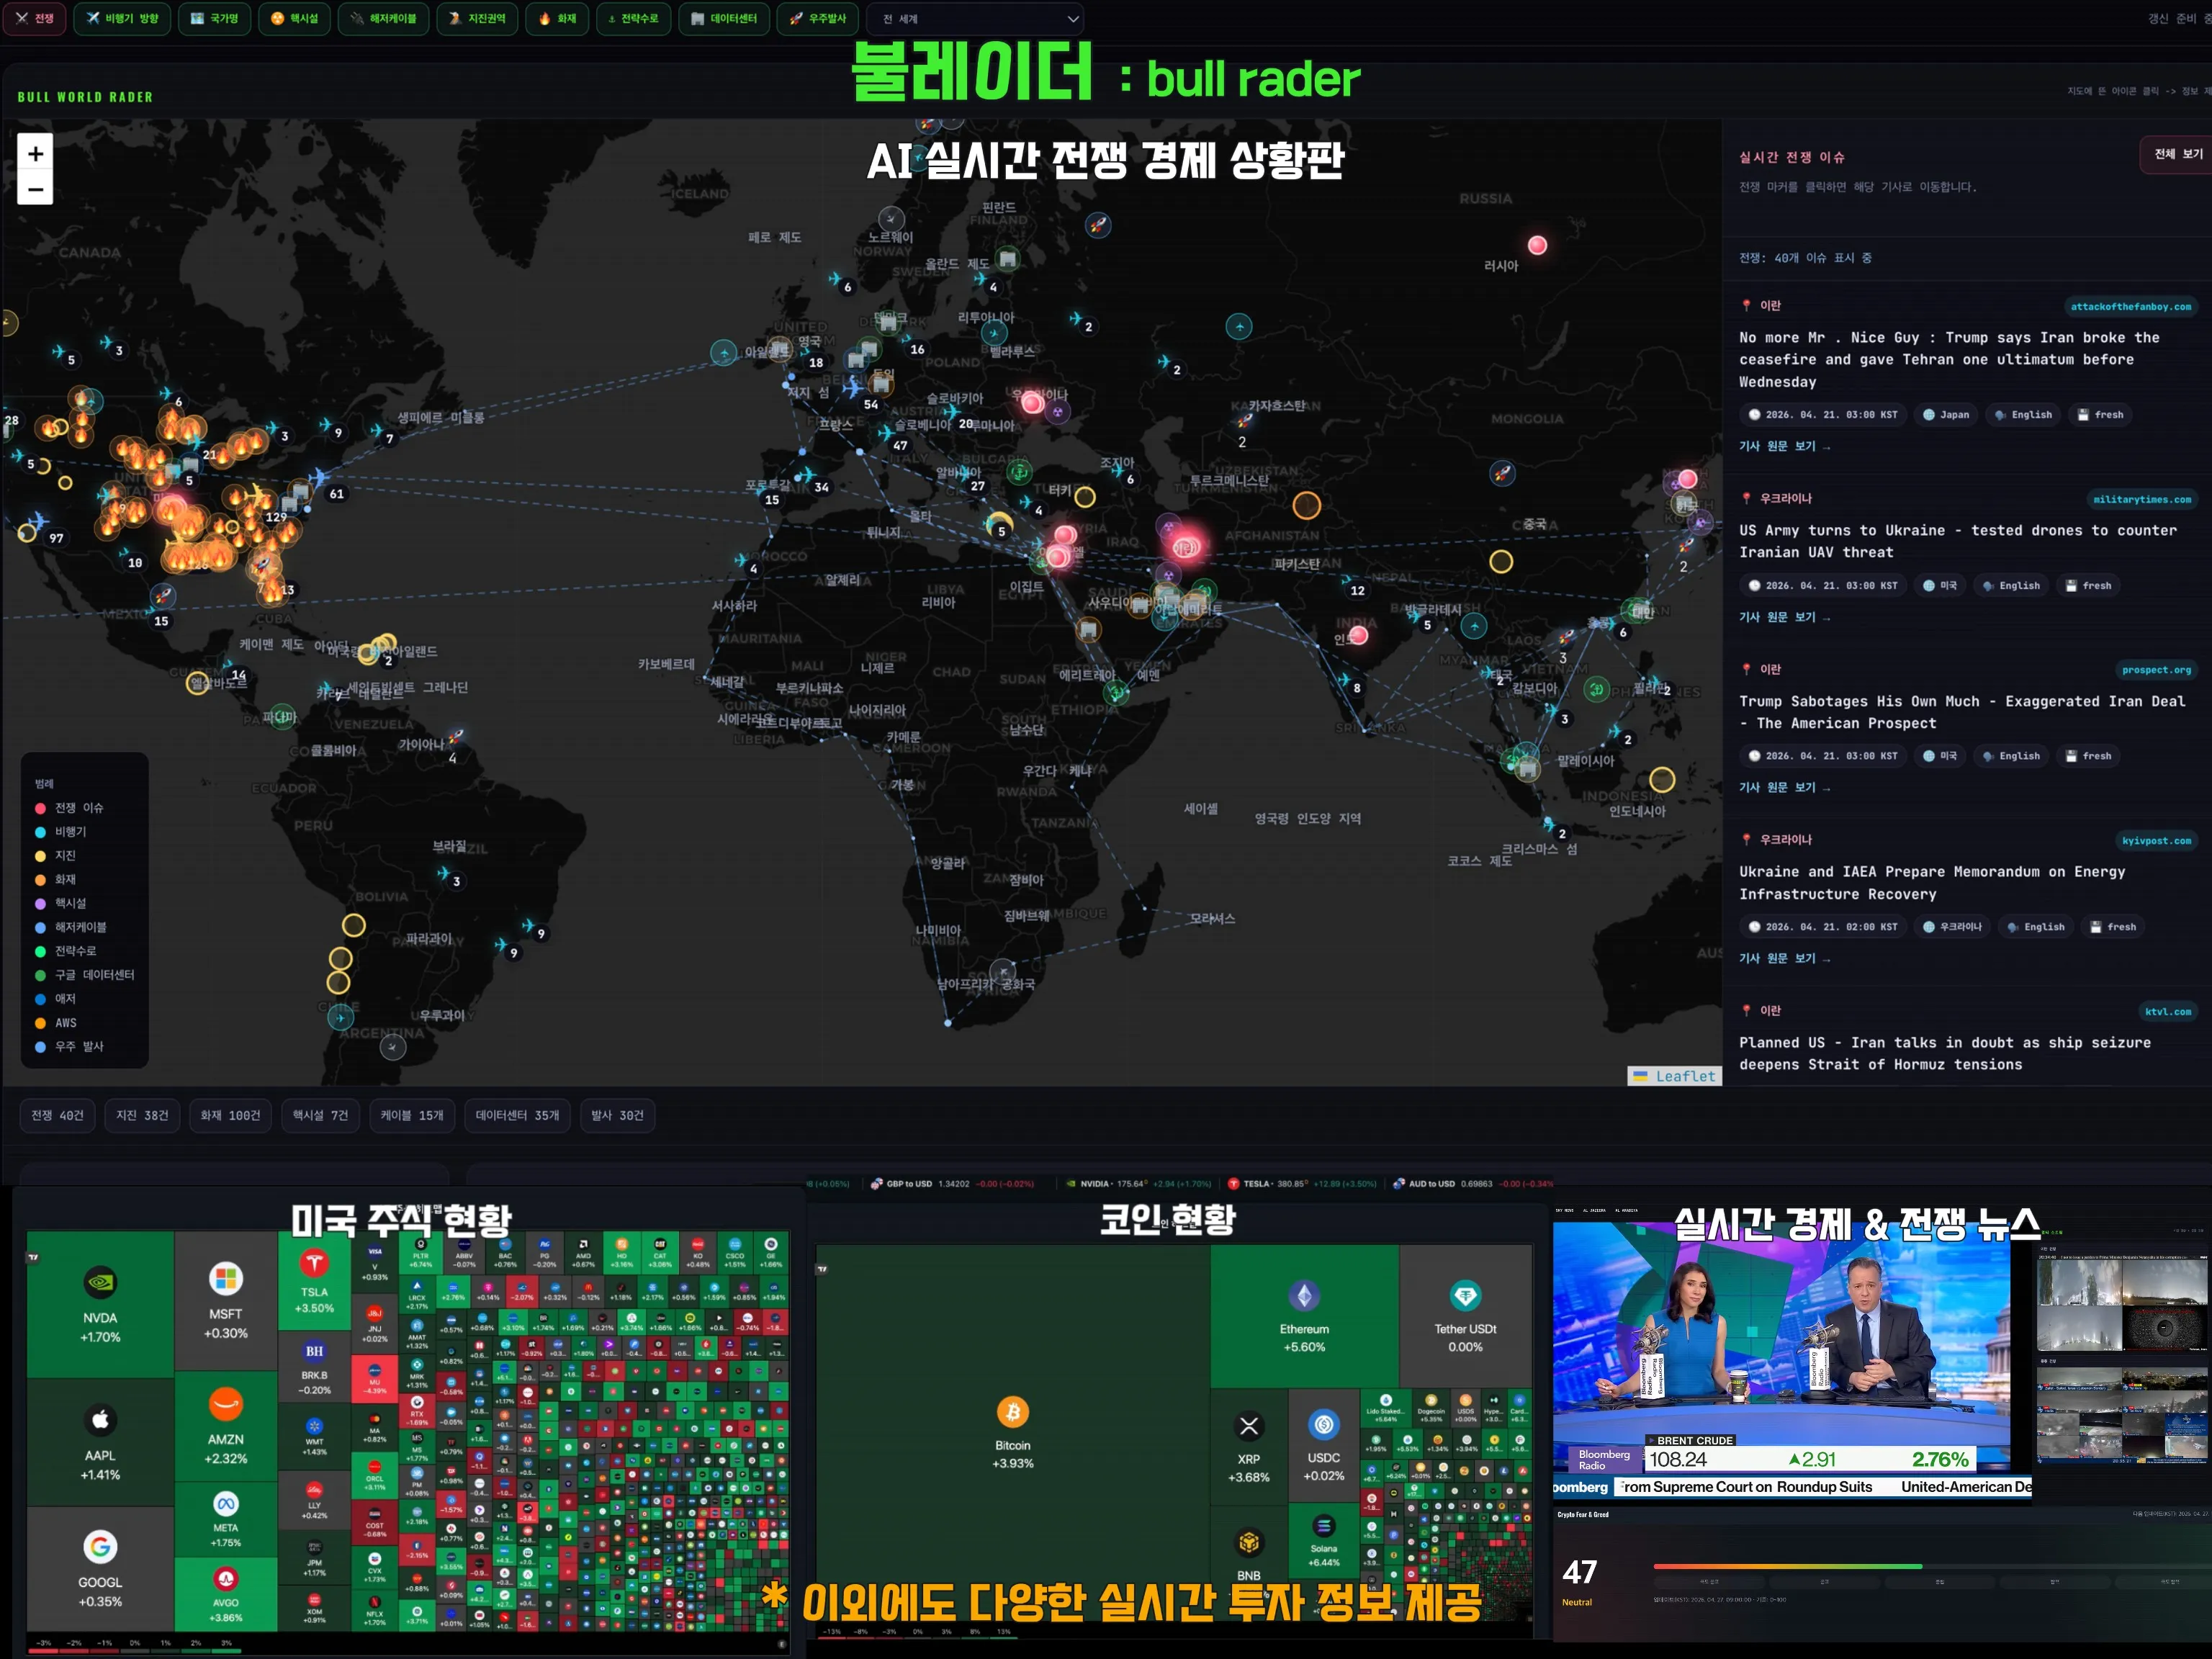
전 세계 시장, 한눈에 정리
전쟁, 금리, 원자재... 복잡한 변수들을 AI가 실시간으로 정리해드립니다.
- 글로벌 증시 흐름 실시간 확인
- 자산별 강세·약세 흐름 파악
- 전쟁에 따른 투자시장 변화


About the Author