130-30 전략이란 무엇인가
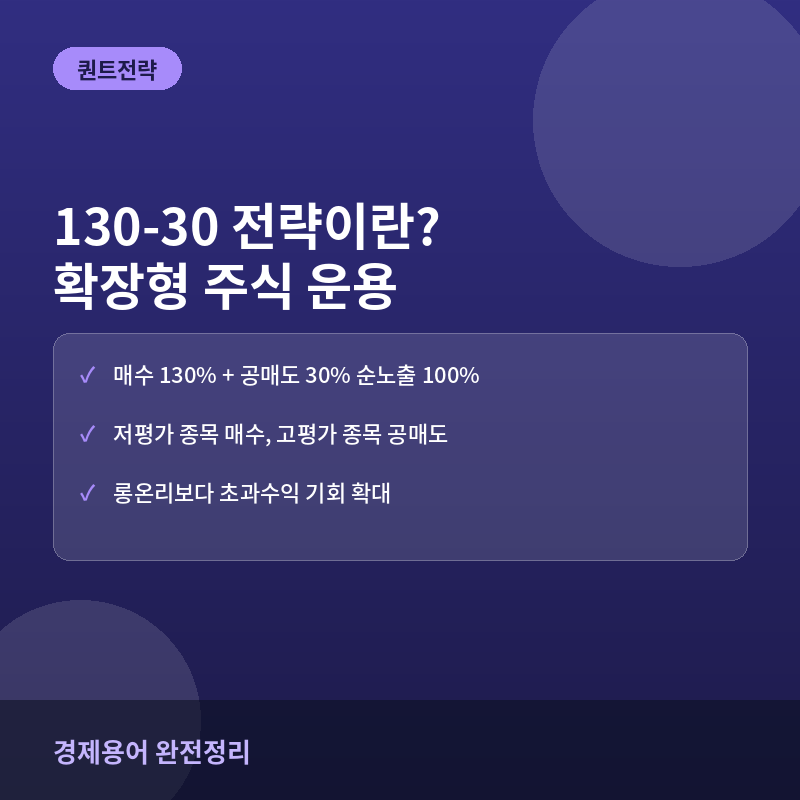
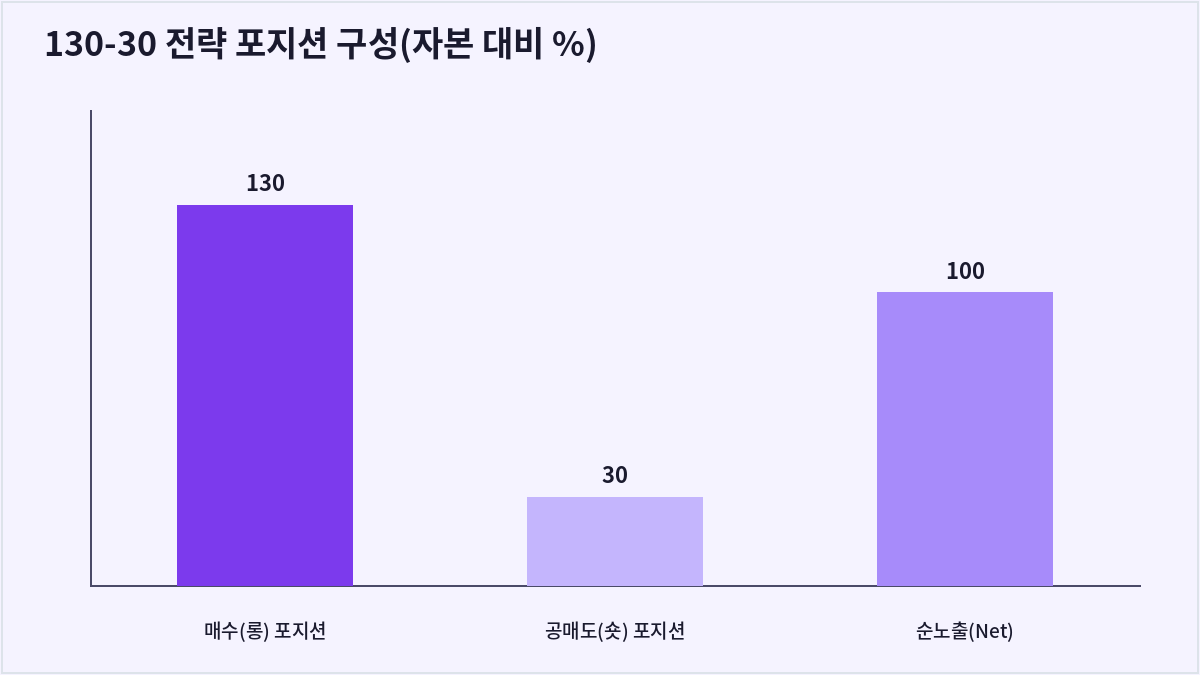
130-30 전략은 운용 자본의 130%만큼 저평가된 종목을 매수하고, 동시에 30%만큼 고평가된 종목을 공매도하는 확장형 주식 전략입니다. 매수와 공매도를 상계하면 시장 순노출(Net Exposure)은 100%로 일반 롱온리 펀드와 동일하게 유지됩니다.
왜 130%와 30%인가
공매도로 확보한 자금(30%)을 다시 매수에 활용해 매수 규모를 130%까지 늘리는 구조입니다. 이 비율은 대표적인 예시일 뿐이며, 120-20, 150-50 등 운용사에 따라 다양한 배율의 확장형 전략이 존재합니다.
롱온리 전략과 무엇이 다른가
전통적인 롱온리(Long-Only) 펀드는 저평가 종목을 매수하는 것만 가능하고, 고평가 종목에 대해서는 단순히 ‘편입하지 않는’ 선택만 할 수 있습니다. 130-30 전략은 여기에 공매도라는 도구를 더해, 고평가 종목 하락에서도 수익을 추구할 수 있다는 점이 핵심 차이입니다.
기대 효과와 한계
펀드매니저의 종목 선정 능력(알파)을 매수뿐 아니라 공매도에서도 활용할 수 있어, 이론적으로는 동일한 시장 노출 수준에서 더 큰 초과수익 기회를 얻을 수 있습니다. 다만 공매도 비용과 레버리지에 따른 추가 리스크도 함께 고려해야 합니다.
| 구분 | 롱온리 전략 | 130-30 전략 |
|---|---|---|
| 매수 비중 | 100% | 130% |
| 공매도 활용 | 불가 | 30% 활용 |
| 순노출(Net) | 100% | 100% |
| 알파 활용 범위 | 매수 종목에 한정 | 매수·공매도 양방향 |
자주 묻는 질문
130-30 전략은 헤지펀드 전략인가요?
공매도와 레버리지를 활용한다는 점에서 헤지펀드 기법과 유사하지만, 순노출을 시장과 동일한 100% 수준으로 유지한다는 점에서 일반 헤지펀드의 롱숏 전략보다는 전통적 주식형 펀드에 더 가까운 성격을 갖습니다.
개인 투자자도 130-30 전략을 따라할 수 있나요?
신용거래나 대주거래를 활용하면 유사한 구조를 만들 수는 있지만, 공매도 비용과 마진콜 리스크, 종목 선정 능력이 뒷받침돼야 하므로 난이도가 높은 전략입니다.
130-30 전략의 수익률이 항상 롱온리보다 좋은가요?
그렇지 않습니다. 공매도한 종목이 예상과 달리 상승하면 추가 손실이 발생하므로, 펀드매니저의 종목 선정 능력이 뒷받침되지 않으면 오히려 롱온리보다 성과가 나쁠 수 있습니다.
120-20이나 150-50과는 어떻게 다른가요?
숫자는 매수·공매도 비율의 배율을 의미하며, 배율이 커질수록 레버리지와 공매도 활용도가 높아져 잠재 수익과 리스크가 함께 커지는 구조입니다.
핵심 요약
130-30 전략은 매수 비중을 130%까지 늘리고 30%를 공매도해 순노출은 100%로 유지하면서도 펀드매니저의 종목 선정 능력을 양방향으로 활용하는 확장형 주식 전략입니다. 본 콘텐츠는 정보 제공을 목적으로 하며, 투자 조언에 해당하지 않습니다.
지금 시장, 퀀트 AI 시선은?
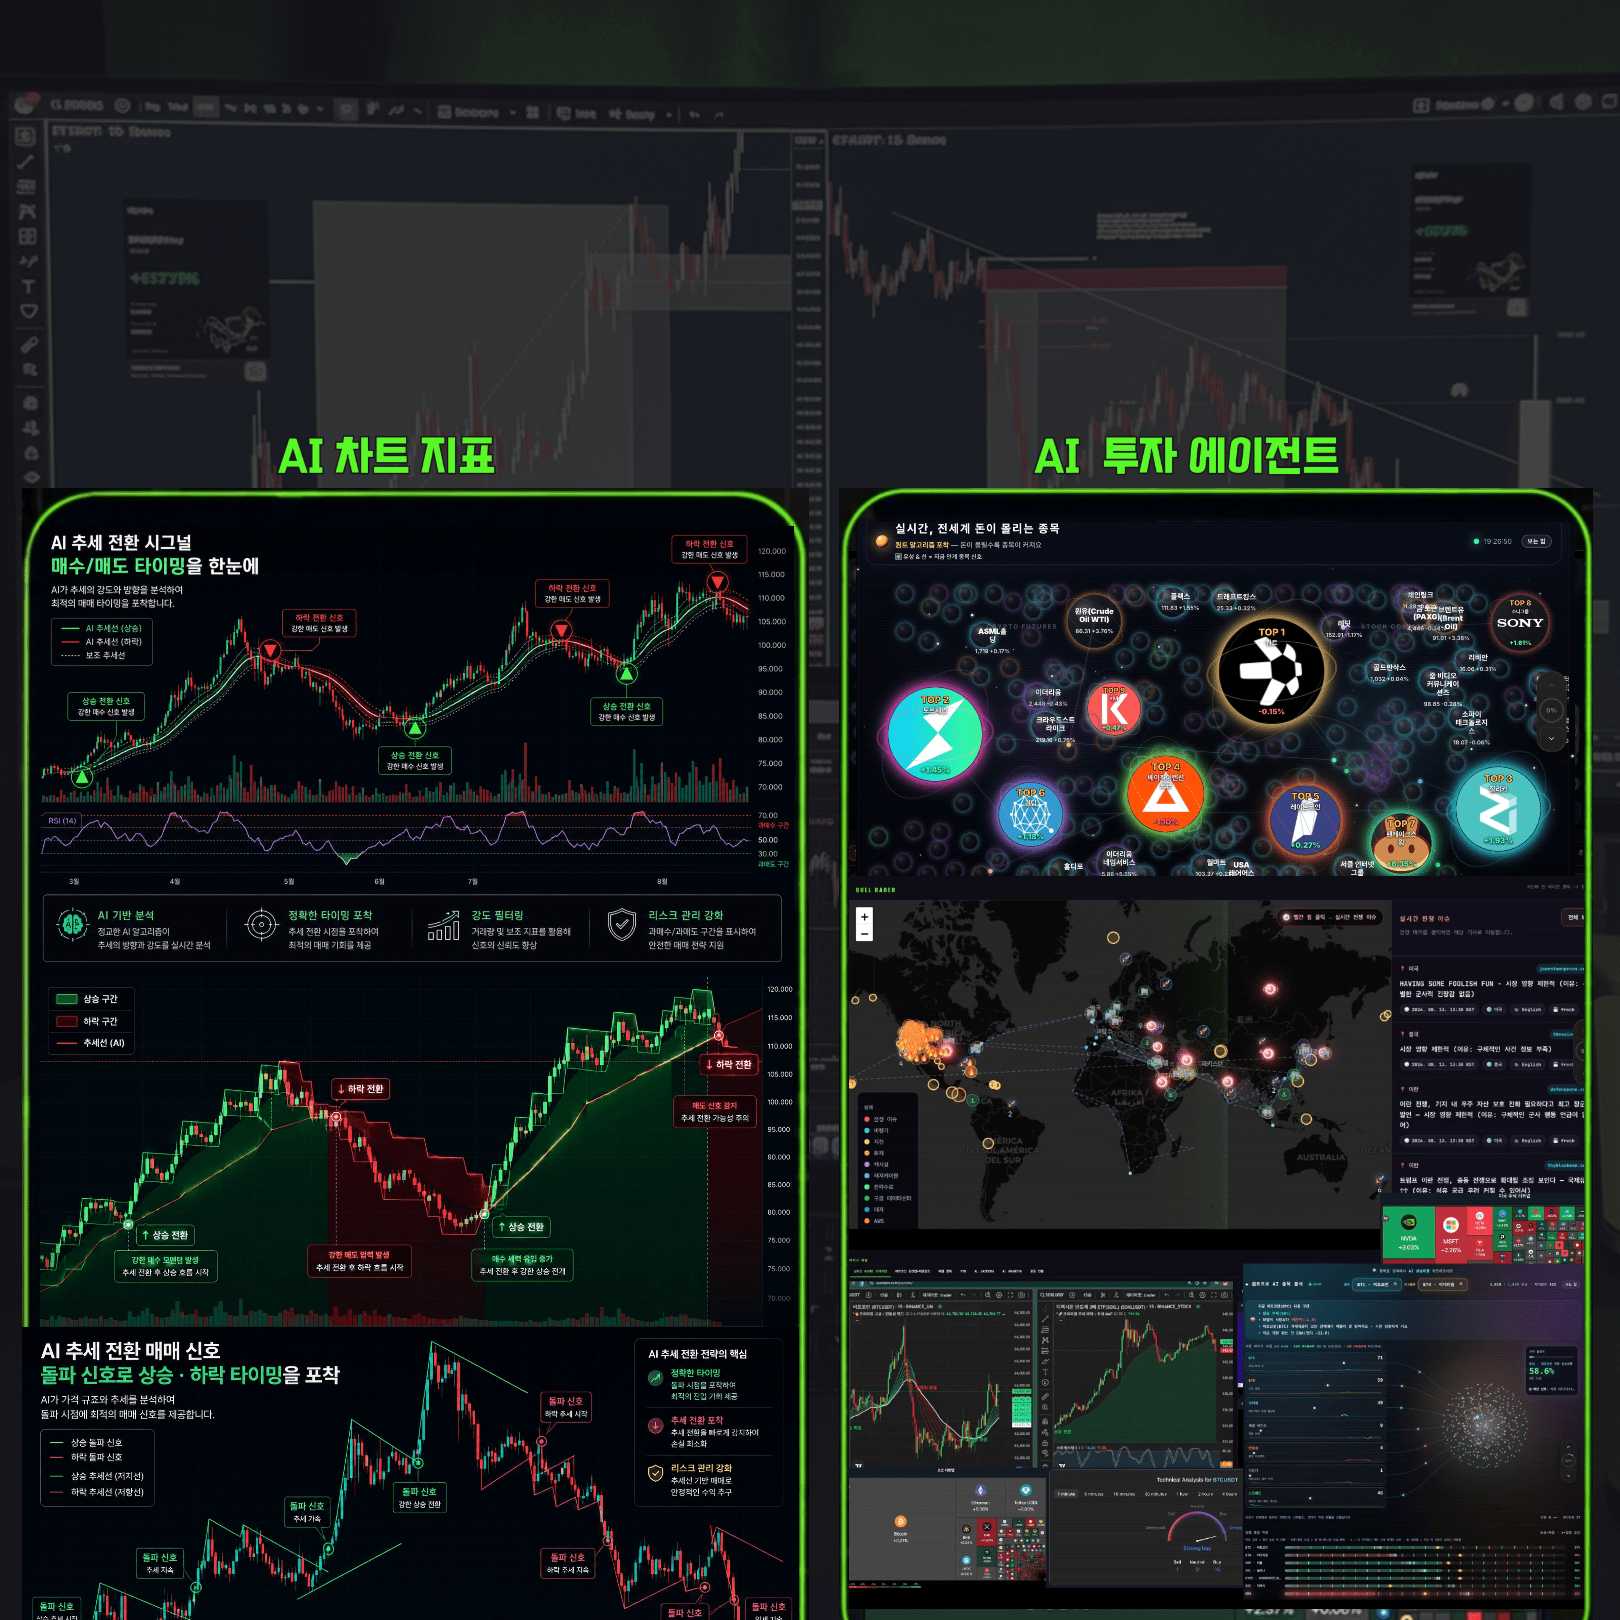
말로 설명하기 어려운 시장의 흐름, AI가 대신 읽어드립니다.
- AI 차트 자동 분석 및 추세 타이밍 제공
- 불레이더: 전쟁·경제 흐름 실시간 시각화
- 퀀트 알고리즘이 실시간으로 종목 포착
파동의 방향, 미리 확인
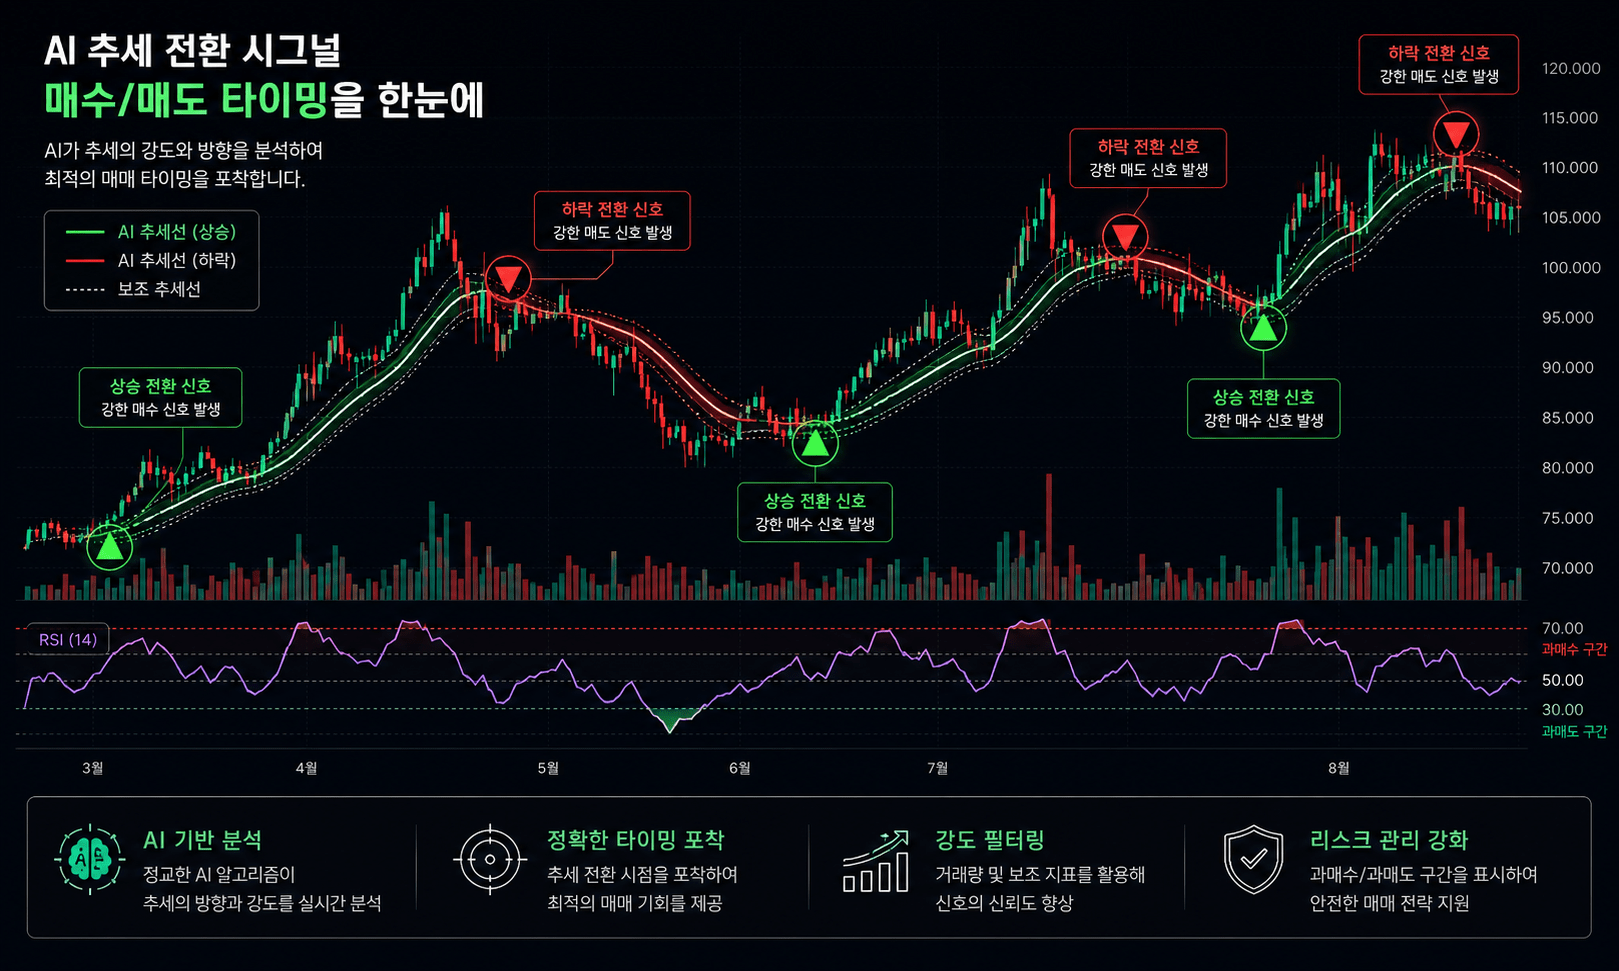
복잡한 차트, 방향만 딱 짚어주는 모델이 있다면 어떨까요?
- 상승 흐름과 하락 흐름을 빠르게 구분
- 진입을 고민할 구간인지 판단에 도움
- 초보자도 차트 흐름을 쉽게 이해 가능
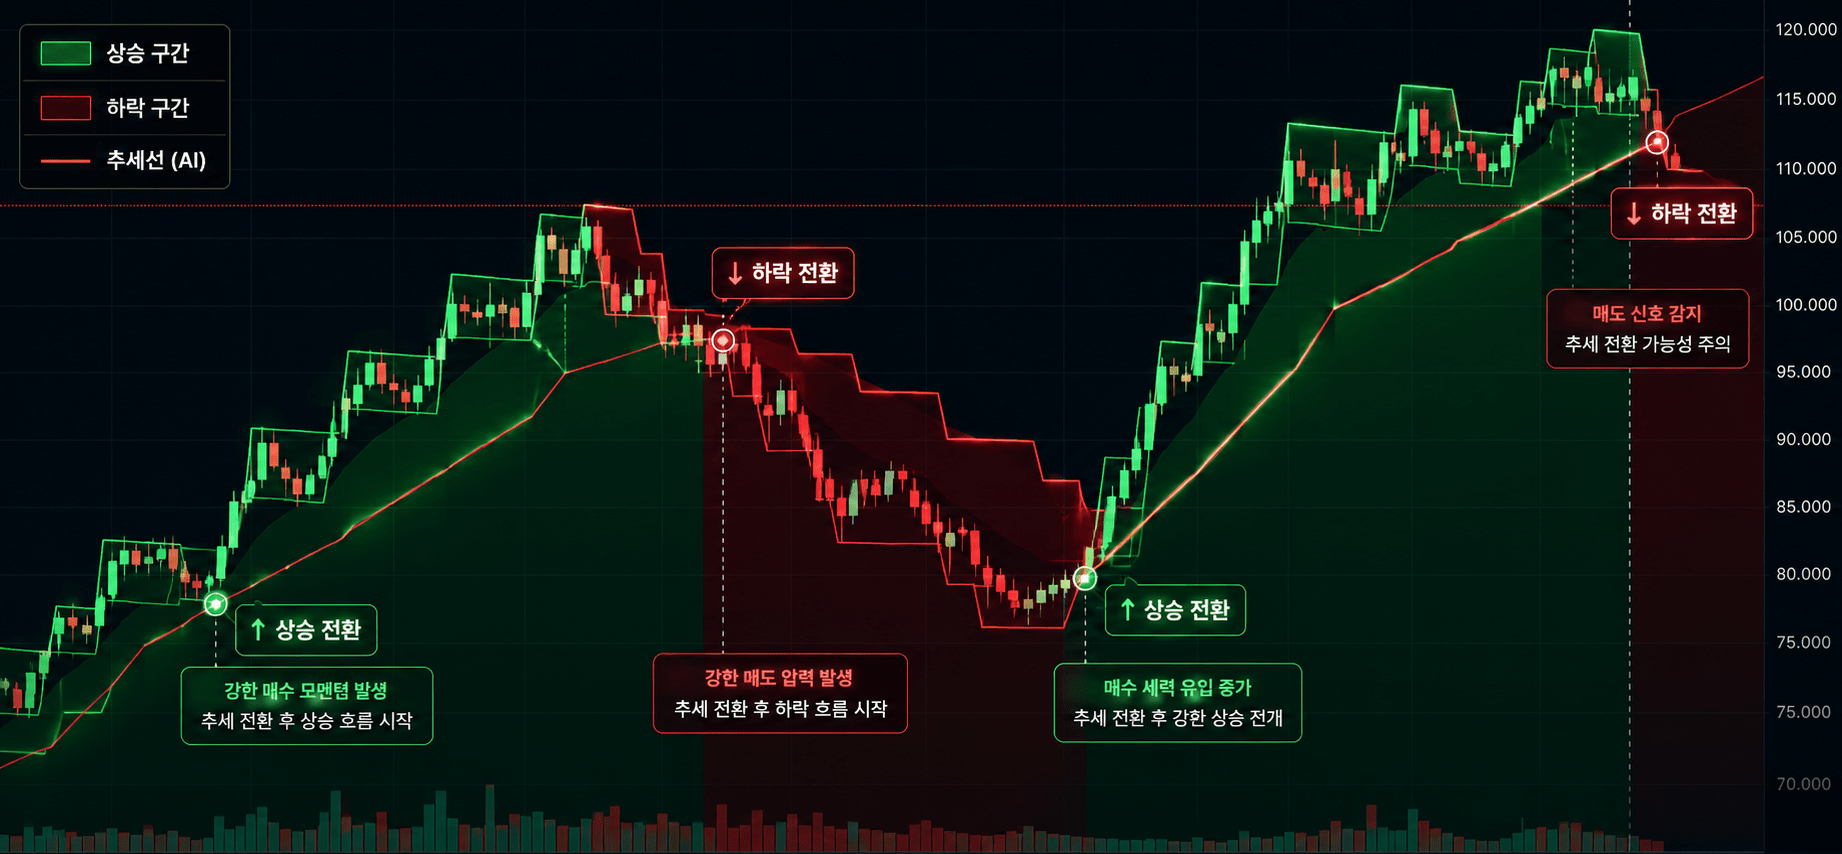
차트 속 승리 패턴, 있을까?
매번 비슷한 자리에서 강하게 튀는 흐름, 우연이 아닐 수도 있습니다.
- 힘이 붙는 구간을 더 쉽게 확인
- 방향이 바뀌는 자리 체크에 도움
- 실전 매매에 참고하기 좋은 구조
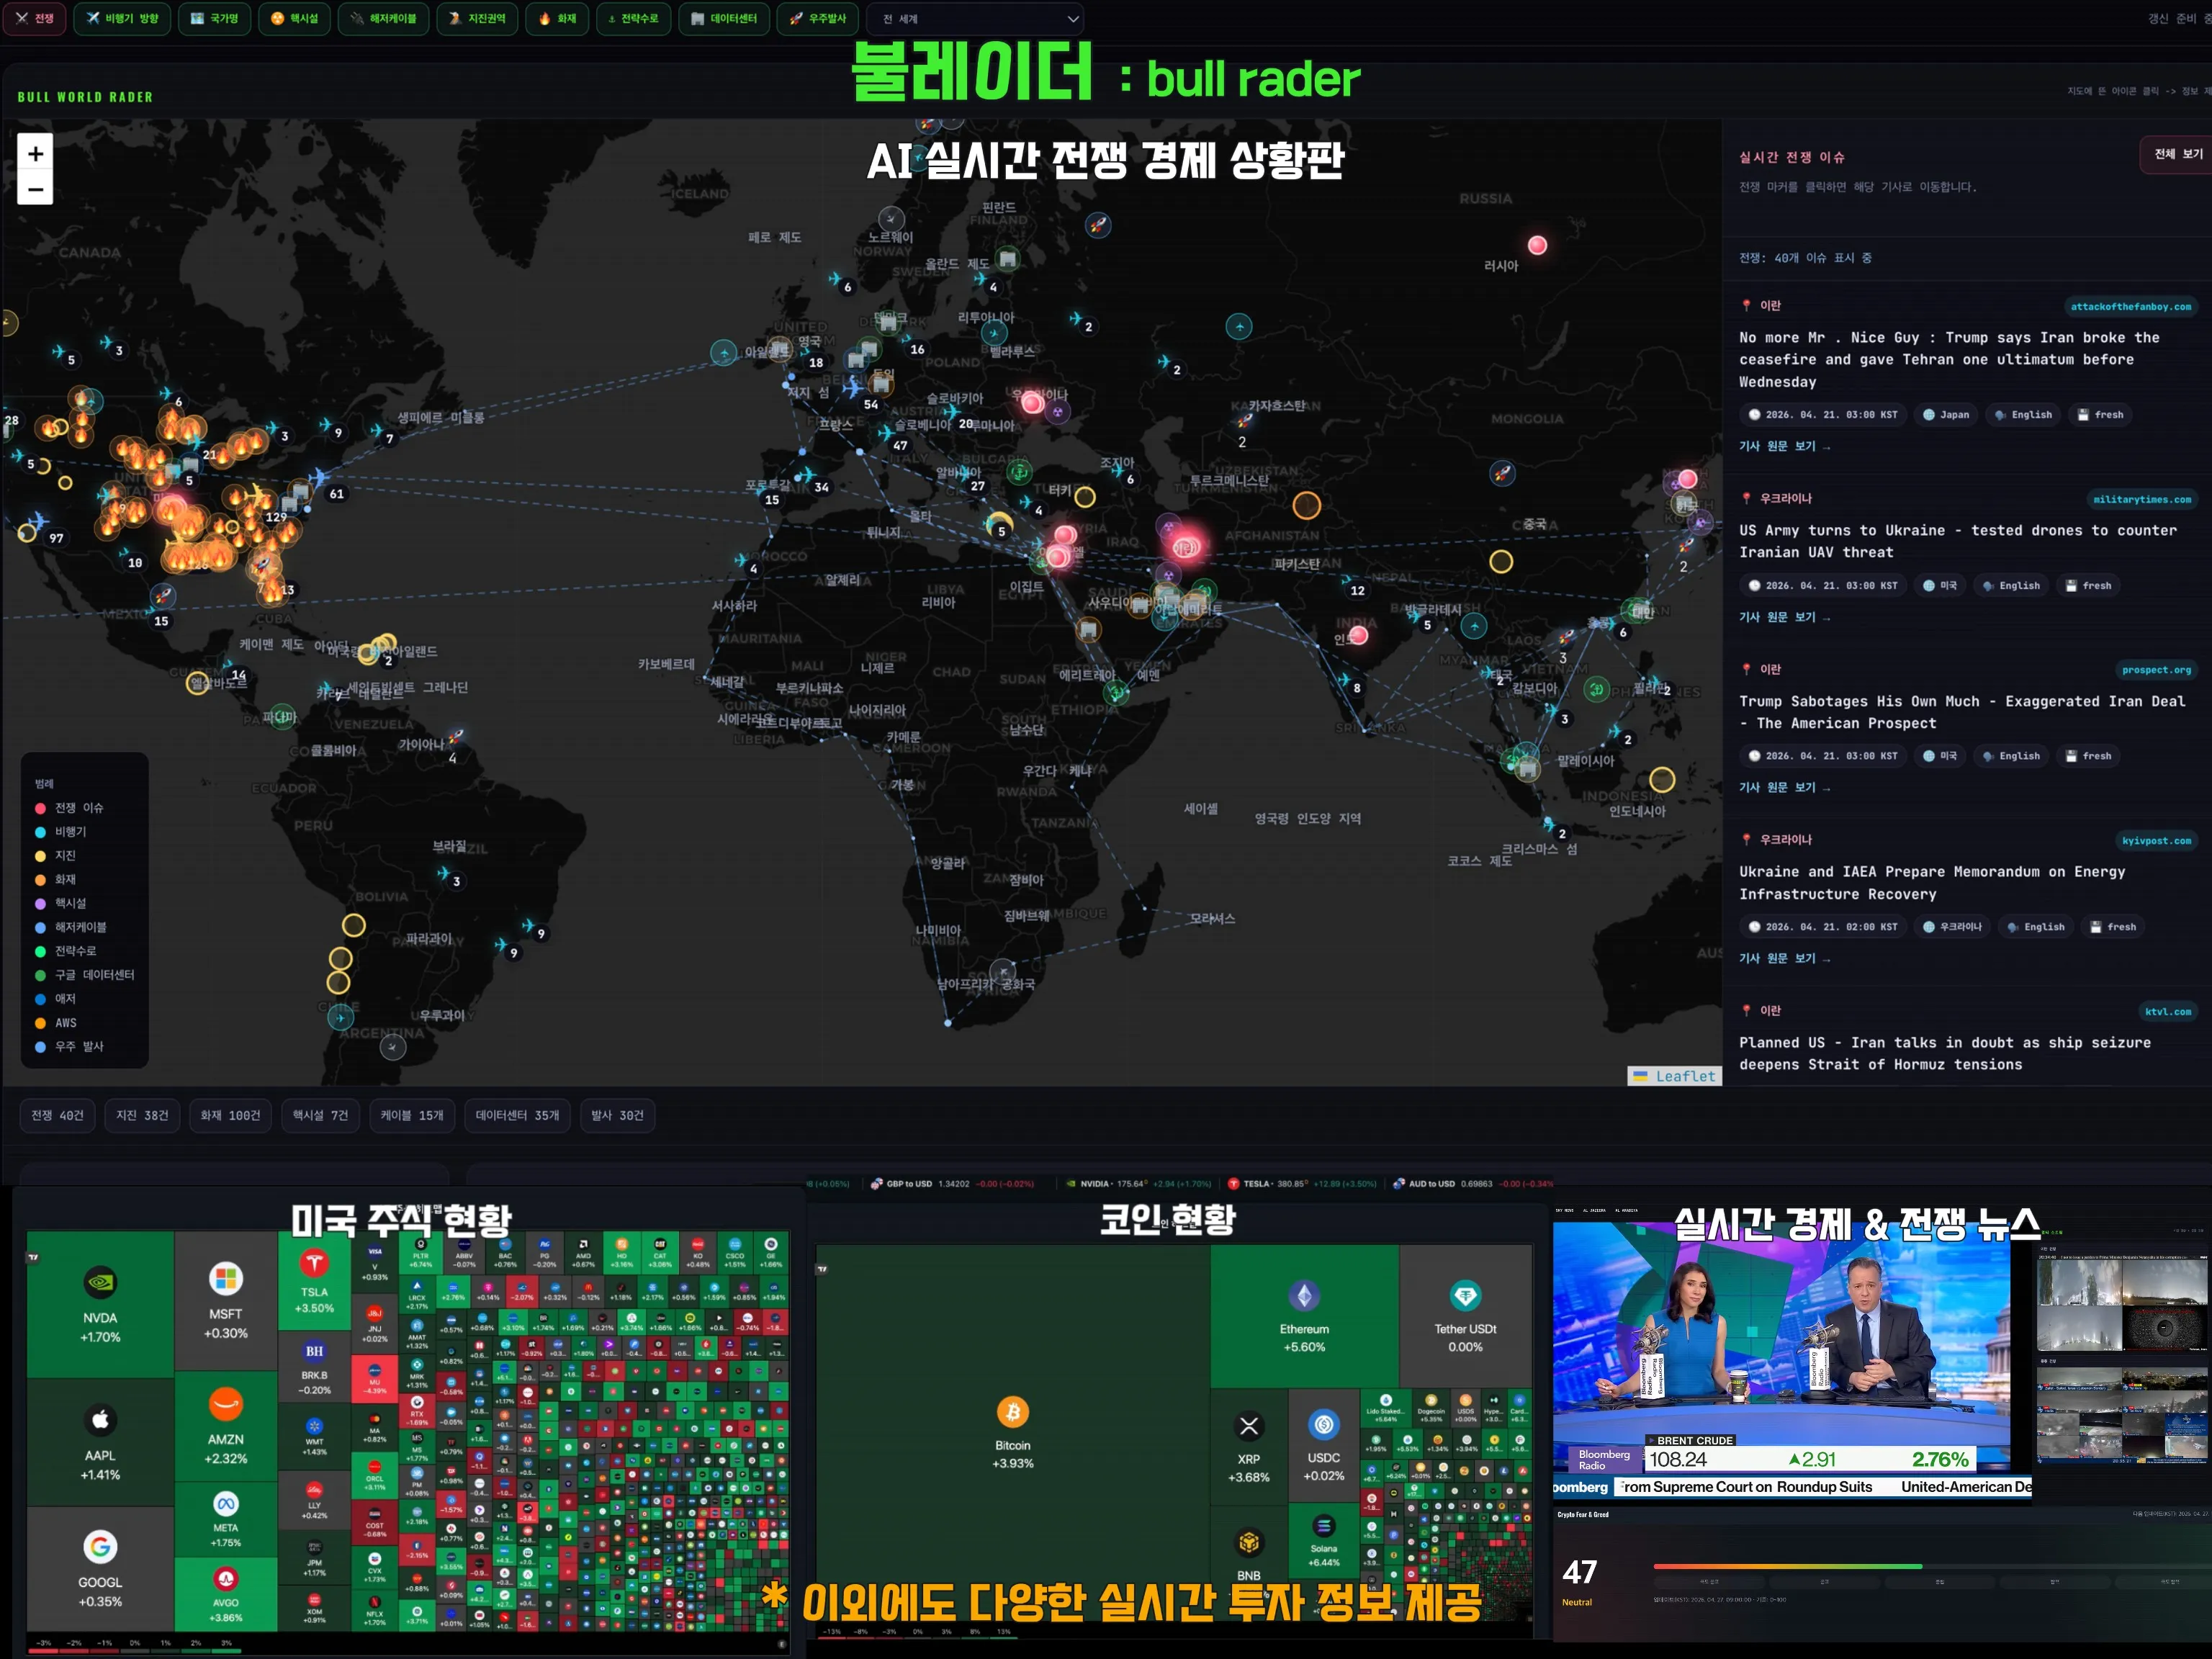
전 세계 시장, 한눈에 정리
전쟁, 금리, 원자재... 복잡한 변수들을 AI가 실시간으로 정리해드립니다.
- 글로벌 증시 흐름 실시간 확인
- 자산별 강세·약세 흐름 파악
- 전쟁에 따른 투자시장 변화


About the Author