DSCR이란 무엇인가
DSCR(Debt Service Coverage Ratio, 부채상환계수)은 기업이나 부동산 프로젝트가 벌어들이는 순영업이익이 매년 갚아야 할 원리금(원금+이자)을 몇 배나 감당할 수 있는지를 나타내는 지표입니다. 은행은 이 숫자 하나로 ‘이 대출자가 실제로 빚을 갚을 현금흐름을 만들어내는가’를 빠르게 판단합니다.
DSCR 계산 공식
DSCR = 순영업이익(NOI) ÷ 연간 원리금상환액(Debt Service)으로 계산합니다. 예를 들어 연간 순영업이익이 1억 2,500만원이고 연간 원리금 상환액이 1억원이라면 DSCR은 1.25가 됩니다. 이는 상환액 대비 25%의 여유 현금흐름이 있다는 뜻입니다.

왜 은행은 DSCR을 중요하게 볼까
신용점수나 담보가치만으로는 차주가 실제로 대출을 상환할 ‘현금 흐름’을 갖췄는지 알 수 없습니다. DSCR은 손익계산서가 아니라 실제 영업활동에서 나오는 현금을 기준으로 하기 때문에, 상업용 부동산 대출과 기업 여신 심사에서 담보인정비율(LTV)만큼이나 핵심적으로 사용됩니다. 대부분의 상업은행은 DSCR 1.2~1.25 이상을 최소 승인 기준으로 요구합니다.
DSCR이 1.0 미만이면 무슨 뜻일까
DSCR이 1.0 미만이라는 것은 영업이익만으로는 원리금을 전부 갚을 수 없어 추가 자금 조달이나 자산 매각이 필요하다는 의미입니다. 이런 경우 대출기관은 금리를 높이거나 추가 담보를 요구하고, 심하면 대출 자체를 거절합니다.
| DSCR 구간 | 해석 | 대출기관 반응 |
|---|---|---|
| 1.0 미만 | 상환 현금흐름 부족 | 거절 또는 추가담보 요구 |
| 1.0~1.24 | 경계선, 여유 거의 없음 | 금리 가산, 조건부 승인 |
| 1.25~1.49 | 안정적 상환 여력 | 표준 승인 |
| 1.5 이상 | 우량 수준 | 우대금리 적용 가능 |
자주 묻는 질문
DSCR과 DTI는 어떻게 다른가요?
DTI(총부채상환비율)는 개인의 ‘소득’ 대비 부채상환액을 보는 지표인 반면, DSCR은 기업이나 부동산 프로젝트의 ‘영업이익(순현금흐름)’ 대비 부채상환액을 보는 지표입니다. DTI는 가계대출, DSCR은 상업용 부동산·기업여신에서 주로 사용됩니다.
DSCR을 높이려면 어떻게 해야 하나요?
순영업이익을 늘리거나(임대료 인상, 공실률 감소, 비용 절감) 대출 원금을 줄이거나 상환기간을 늘려 연간 원리금상환액을 낮추는 방법이 있습니다. 두 방향 모두 대출기관이 요구하는 최소 DSCR 기준을 충족하기 위해 실무에서 흔히 사용됩니다.
DSCR 1.25는 어느 업종에서나 같은 기준인가요?
아닙니다. 상업용 부동산은 보통 1.2~1.25, 변동성이 큰 호텔이나 개발 프로젝트는 1.35~1.5 이상을 요구하는 경우가 많습니다. 업종별 현금흐름 변동성이 클수록 대출기관은 더 높은 여유분을 요구합니다.
DSCR만 좋으면 대출이 무조건 승인되나요?
아닙니다. DSCR은 상환 여력을 보여주는 핵심 지표일 뿐이며, LTV(담보인정비율), 차주의 신용이력, 자기자본 비율 등을 종합적으로 심사합니다. DSCR이 높아도 담보가치나 신용도가 낮으면 승인이 어려울 수 있습니다.
핵심 요약
DSCR은 순영업이익을 연간 원리금상환액으로 나눈 값으로, 차주가 실제 현금흐름으로 빚을 얼마나 여유 있게 갚을 수 있는지 보여주는 지표입니다. 상업용 부동산·기업 대출 심사에서는 통상 1.2~1.25 이상을 최소 기준으로 삼으며, 이 숫자를 이해하면 대출 조건 협상에서도 유리한 위치를 차지할 수 있습니다. 본 콘텐츠는 정보 제공을 목적으로 하며, 투자 조언에 해당하지 않습니다.
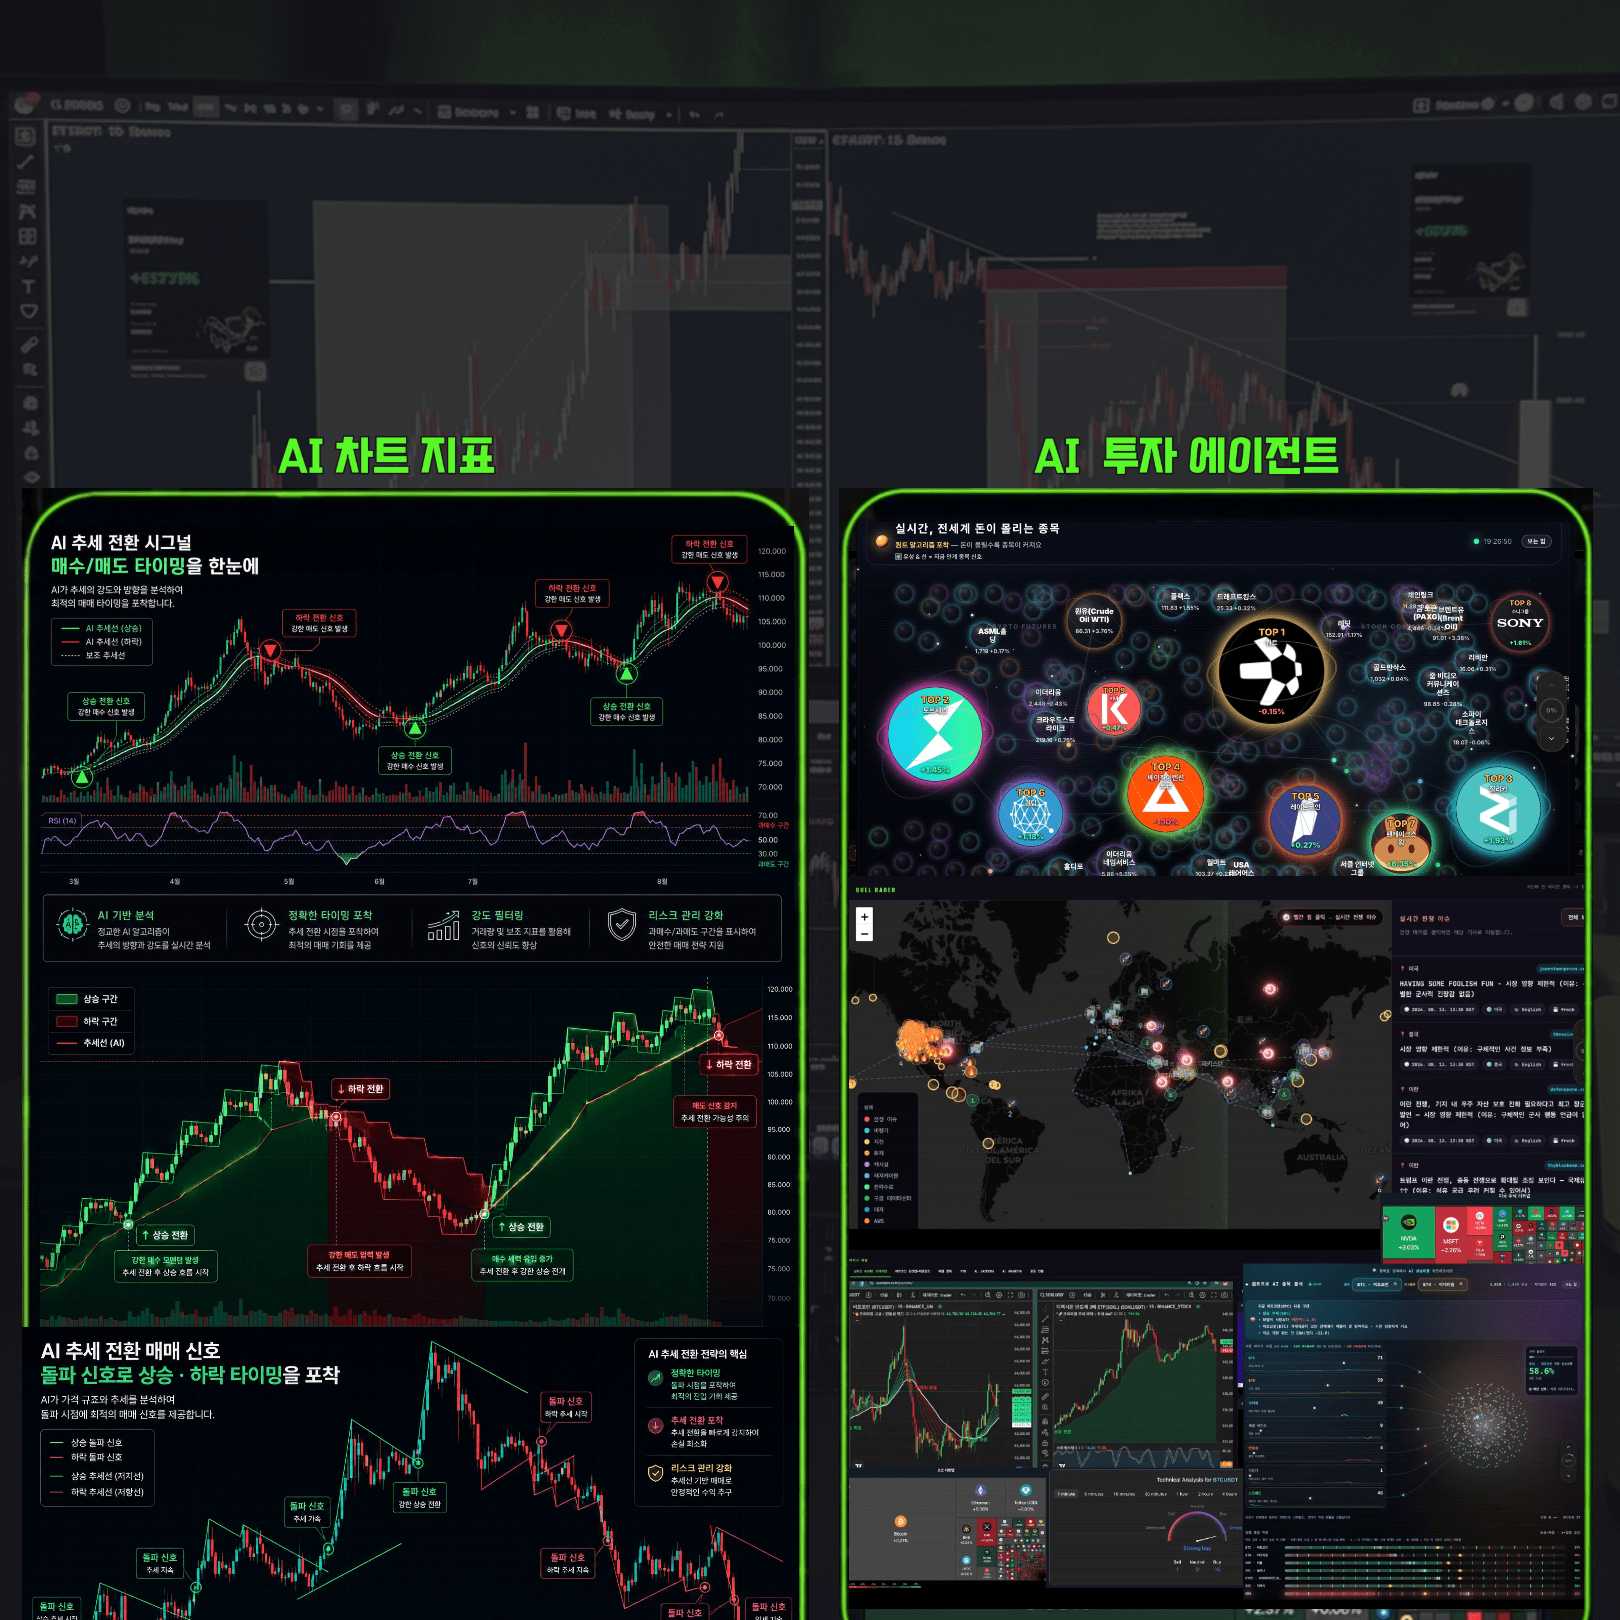
지금 시장, 퀀트 AI 시선은?
말로 설명하기 어려운 시장의 흐름, AI가 대신 읽어드립니다.
- AI 차트 자동 분석 및 추세 타이밍 제공
- 불레이더: 전쟁·경제 흐름 실시간 시각화
- 퀀트 알고리즘이 실시간으로 종목 포착
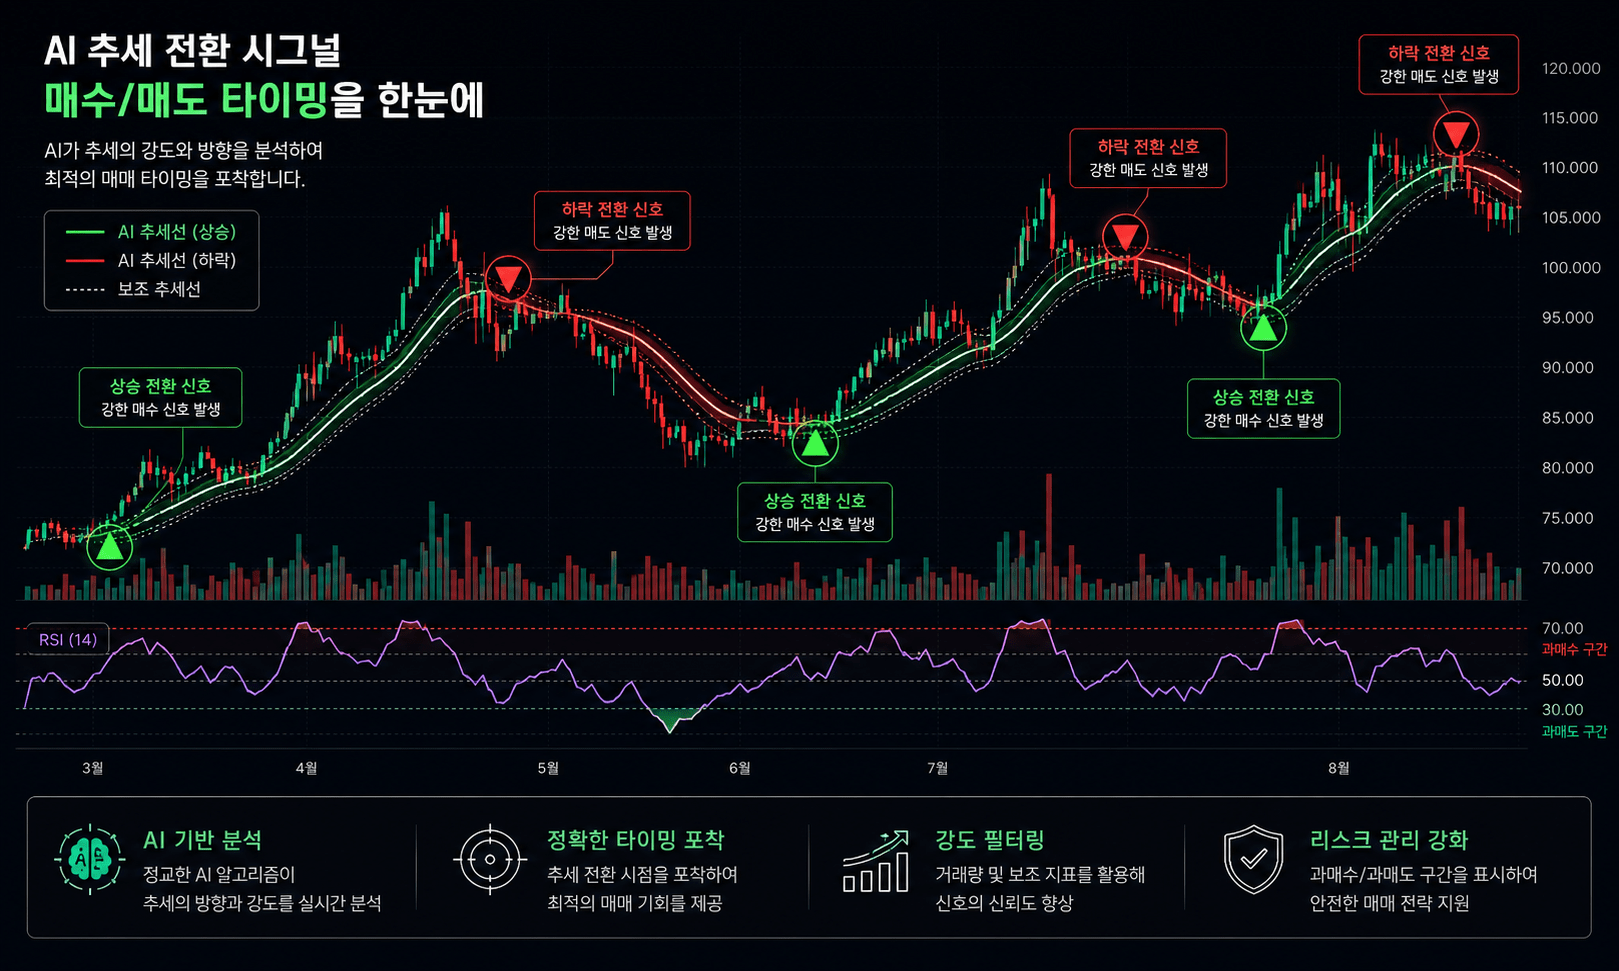
파동의 방향, 미리 확인
복잡한 차트, 방향만 딱 짚어주는 모델이 있다면 어떨까요?
- 상승 흐름과 하락 흐름을 빠르게 구분
- 진입을 고민할 구간인지 판단에 도움
- 초보자도 차트 흐름을 쉽게 이해 가능
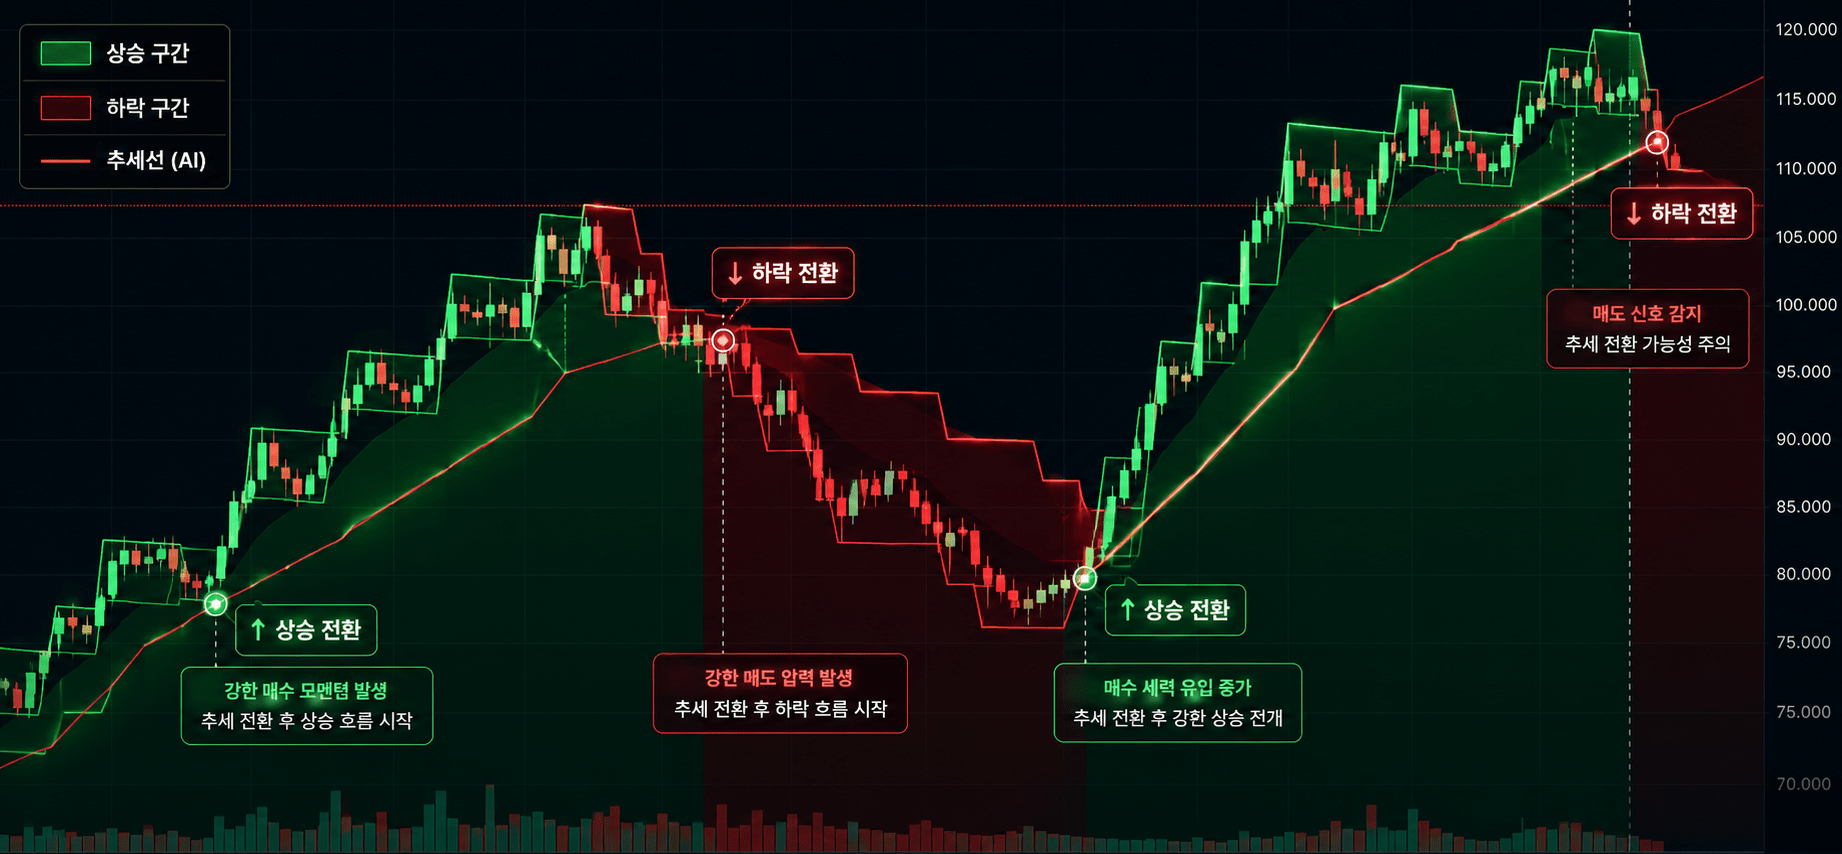
차트 속 승리 패턴, 있을까?
매번 비슷한 자리에서 강하게 튀는 흐름, 우연이 아닐 수도 있습니다.
- 힘이 붙는 구간을 더 쉽게 확인
- 방향이 바뀌는 자리 체크에 도움
- 실전 매매에 참고하기 좋은 구조
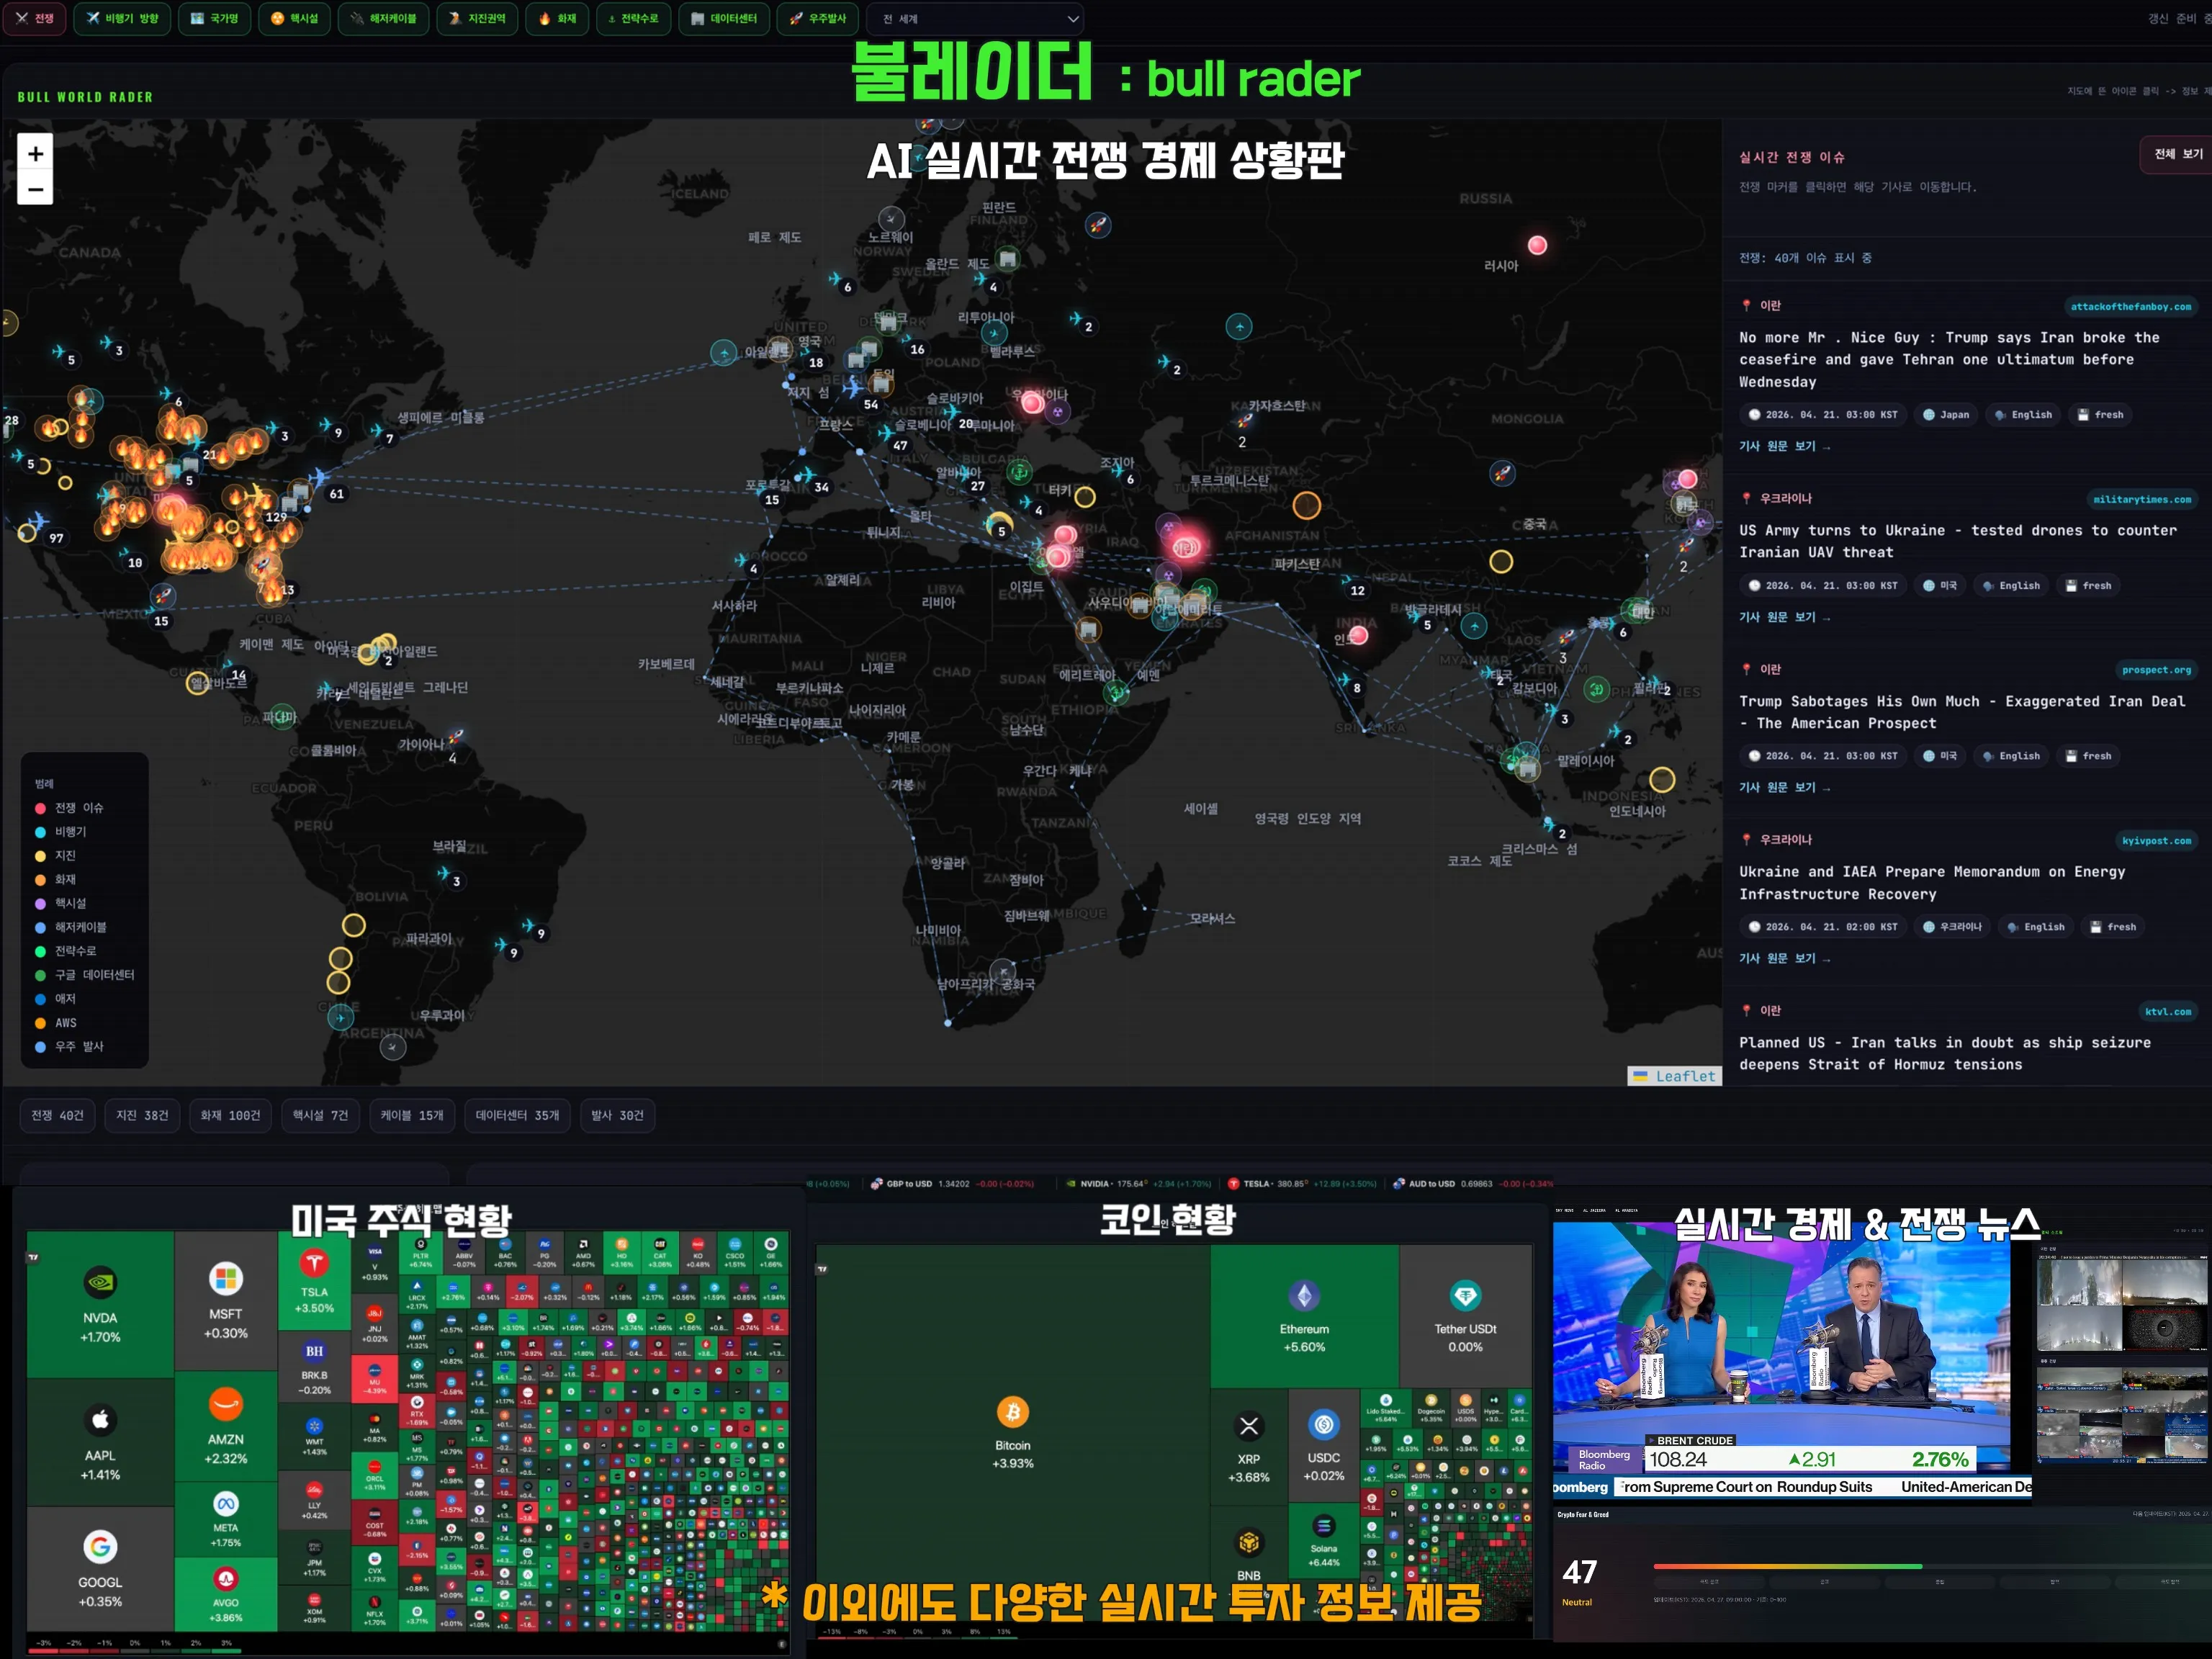
전 세계 시장, 한눈에 정리
전쟁, 금리, 원자재... 복잡한 변수들을 AI가 실시간으로 정리해드립니다.
- 글로벌 증시 흐름 실시간 확인
- 자산별 강세·약세 흐름 파악
- 전쟁에 따른 투자시장 변화


About the Author