EVA의 정의
EVA(Economic Value Added, 경제적 부가가치)는 컨설팅사 스턴 스튜어트가 대중화한 개념으로, 세후영업이익(NOPAT)에서 그 이익을 내기 위해 투입한 자본에 대한 비용(자본비용)을 차감해 계산하는 지표다. 회계상 순이익과 달리 ‘자본을 사용한 대가’까지 명시적으로 반영한다는 점이 핵심이다.
계산 공식
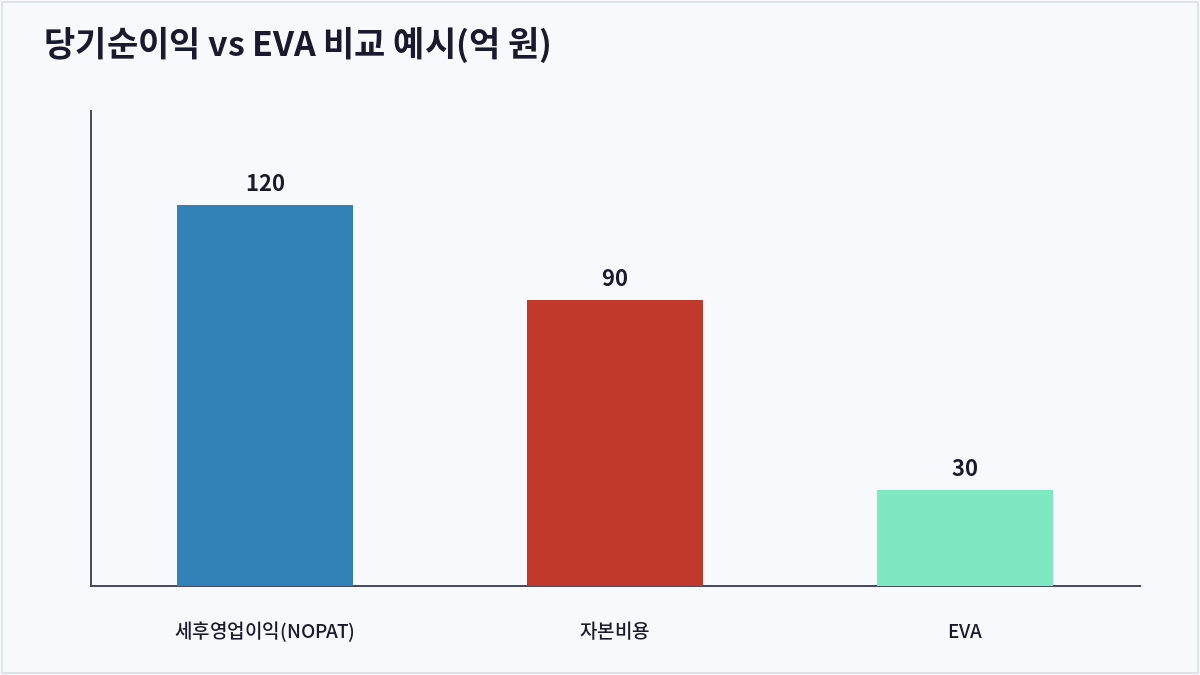
EVA = 세후영업이익(NOPAT) – (투하자본 × WACC)로 계산한다. 여기서 투하자본은 기업이 영업활동에 실제로 투입한 자본총액을, WACC는 그 자본을 조달하는 데 드는 가중평균자본비용을 의미한다.
| 구성 요소 | 예시 값 |
|---|---|
| 세후영업이익(NOPAT) | 120억 원 |
| 투하자본 | 1,000억 원 |
| WACC | 9% |
| 자본비용(투하자본×WACC) | 90억 원 |
| EVA | 120억 – 90억 = 30억 원 |
왜 회계이익만으로는 부족한가
손익계산서상 당기순이익은 부채에 대한 이자비용은 비용으로 인식하지만, 주주가 제공한 자기자본에 대한 ‘기회비용’은 전혀 반영하지 않는다. 즉 회계상으로는 흑자라도, 주주가 다른 곳에 투자했을 때 얻을 수 있었던 수익률(자기자본비용)에도 못 미치는 실적이라면 실질적으로는 가치를 갉아먹고 있는 셈이다.
EVA가 마이너스라면
EVA가 마이너스라는 것은 세후영업이익이 자본비용조차 감당하지 못했다는 뜻으로, 회계장부상으로는 이익이 난 기업이라도 실질적으로는 주주가치를 훼손하고 있다는 신호로 해석된다. 반대로 EVA가 꾸준히 플러스를 유지하는 기업은 자본을 효율적으로 굴려 실질적인 가치를 창출하고 있다고 평가된다.
경영 성과 평가와 인센티브 설계
일부 기업은 단순 매출이나 순이익이 아니라 EVA를 경영진 성과 평가 및 성과급 산정 기준으로 활용하는데, 이는 경영진이 단기 이익 확대뿐 아니라 자본 효율성까지 함께 고려하도록 유도하는 효과가 있다.
자주 묻는 질문
EVA와 ROIC는 어떻게 다른가요?
ROIC(투하자본이익률)는 비율(%) 형태의 수익성 지표인 반면, EVA는 그 수익률에서 자본비용을 뺀 절대 금액(원화) 형태의 지표라는 차이가 있다. ROIC가 WACC를 웃돌면 EVA도 자연히 플러스가 된다.
투하자본은 어떻게 계산하나요?
통상 총자산에서 비영업용 자산과 무이자부채(매입채무 등)를 제외한, 실제 영업활동에 투입된 순자본을 기준으로 산정한다.
EVA가 낮은 산업은 나쁜 산업인가요?
산업 특성상 초기 대규모 설비투자가 필요한 업종은 투하자본이 커 EVA가 낮게 나오기 쉬우므로, 업종 평균과 비교하거나 시간에 따른 추세로 판단하는 것이 더 정확하다.
EVA를 투자 판단에 어떻게 활용하나요?
동일 업종 내에서 EVA가 꾸준히 플러스이고 개선 추세인 기업을, 회계이익만으로는 드러나지 않는 자본 효율성이 우수한 기업으로 선별하는 보조 지표로 활용할 수 있다.
핵심 요약
EVA는 세후영업이익에서 자본비용을 차감해 회계이익이 놓치는 자기자본의 기회비용까지 반영한 지표로, 마이너스라면 회계상 흑자라도 실질적으로 가치가 훼손되고 있다는 신호로 해석해야 한다. 본 콘텐츠는 정보 제공을 목적으로 하며, 투자 조언에 해당하지 않습니다.
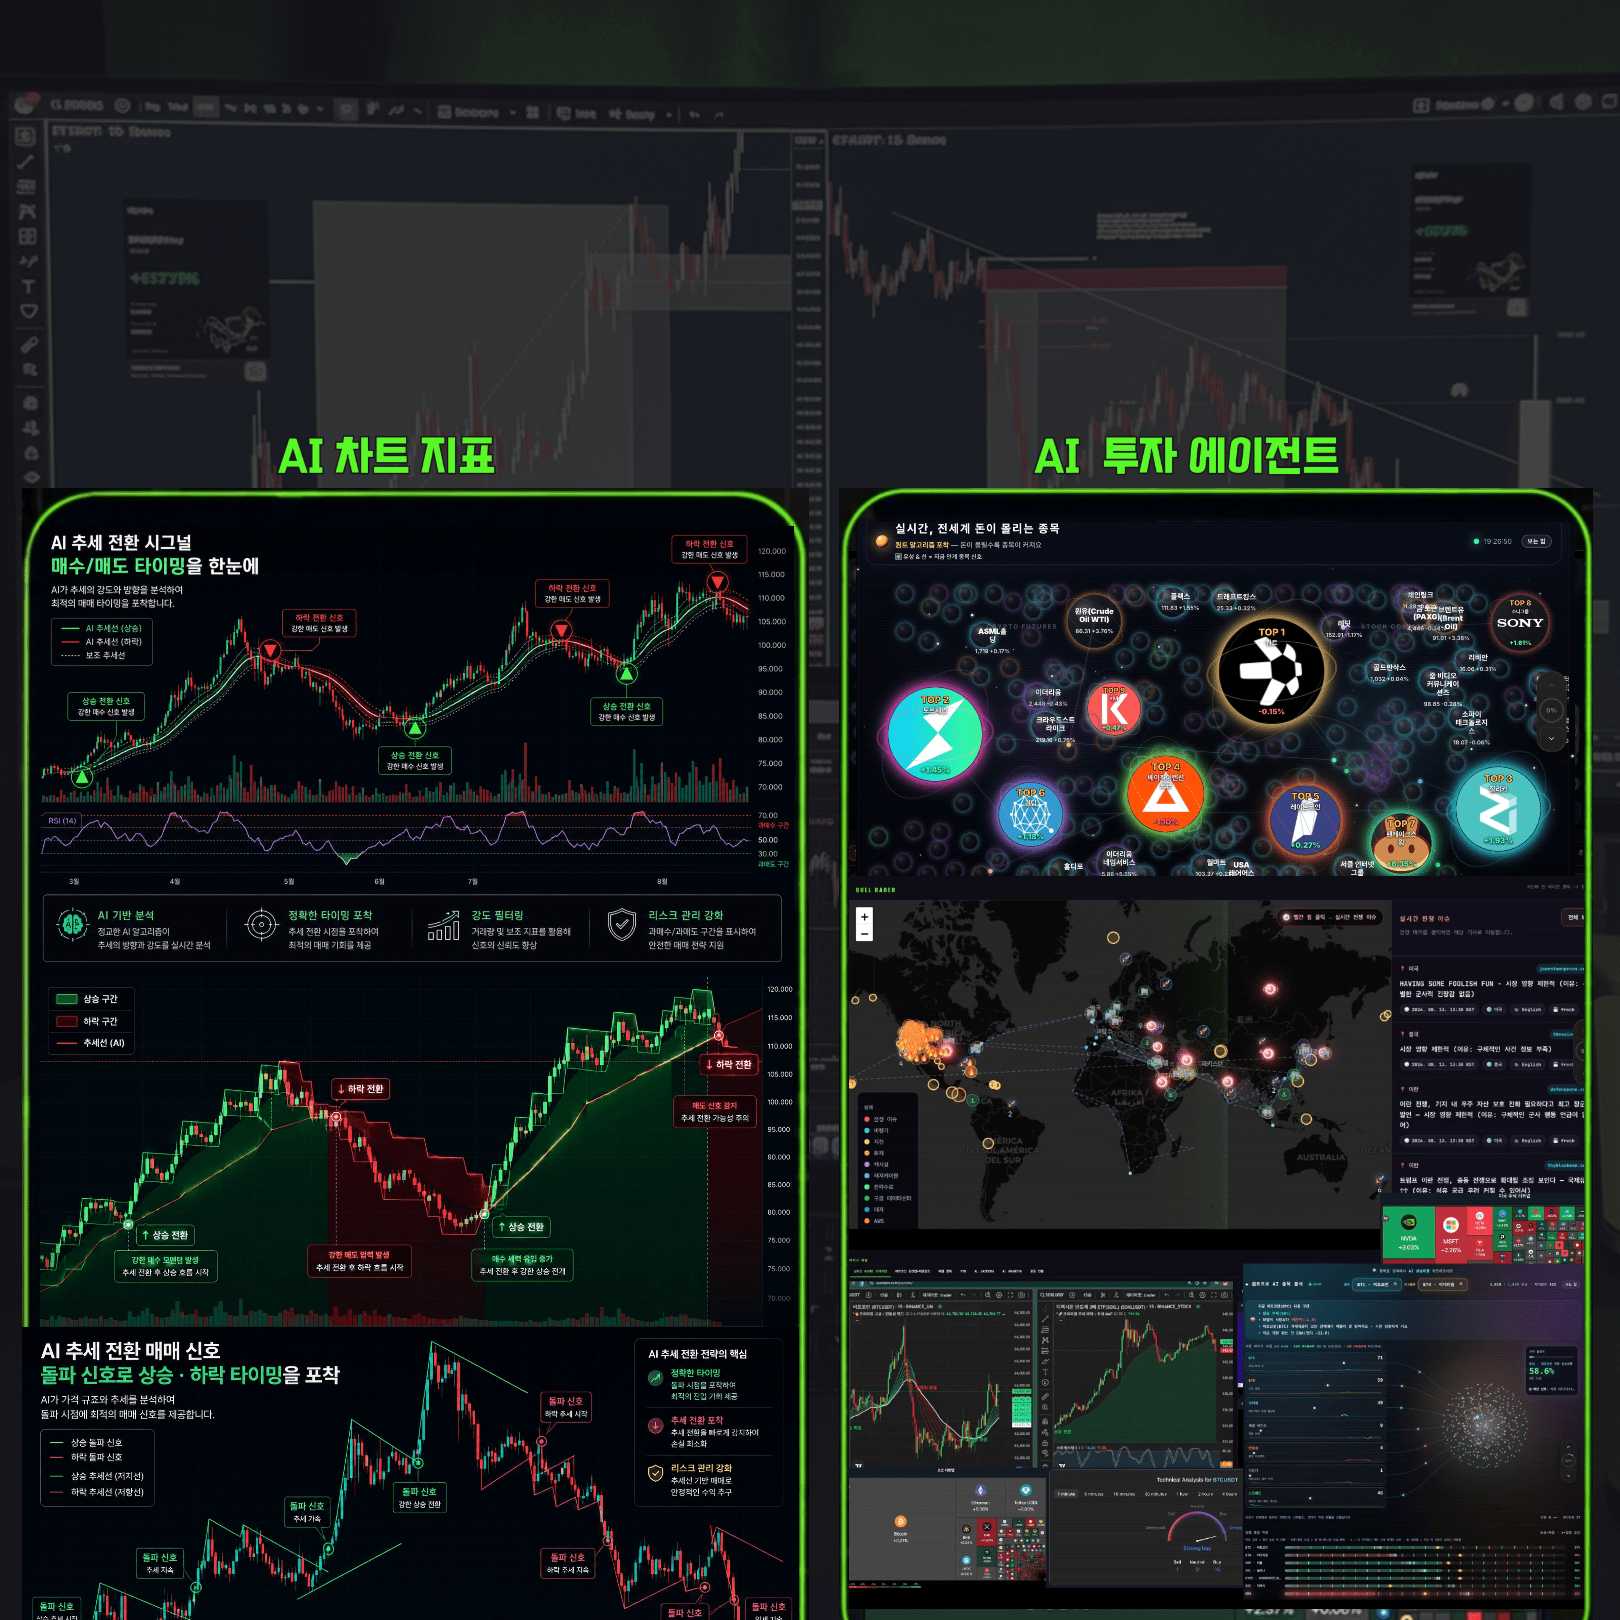
지금 시장, 퀀트 AI 시선은?
말로 설명하기 어려운 시장의 흐름, AI가 대신 읽어드립니다.
- AI 차트 자동 분석 및 추세 타이밍 제공
- 불레이더: 전쟁·경제 흐름 실시간 시각화
- 퀀트 알고리즘이 실시간으로 종목 포착
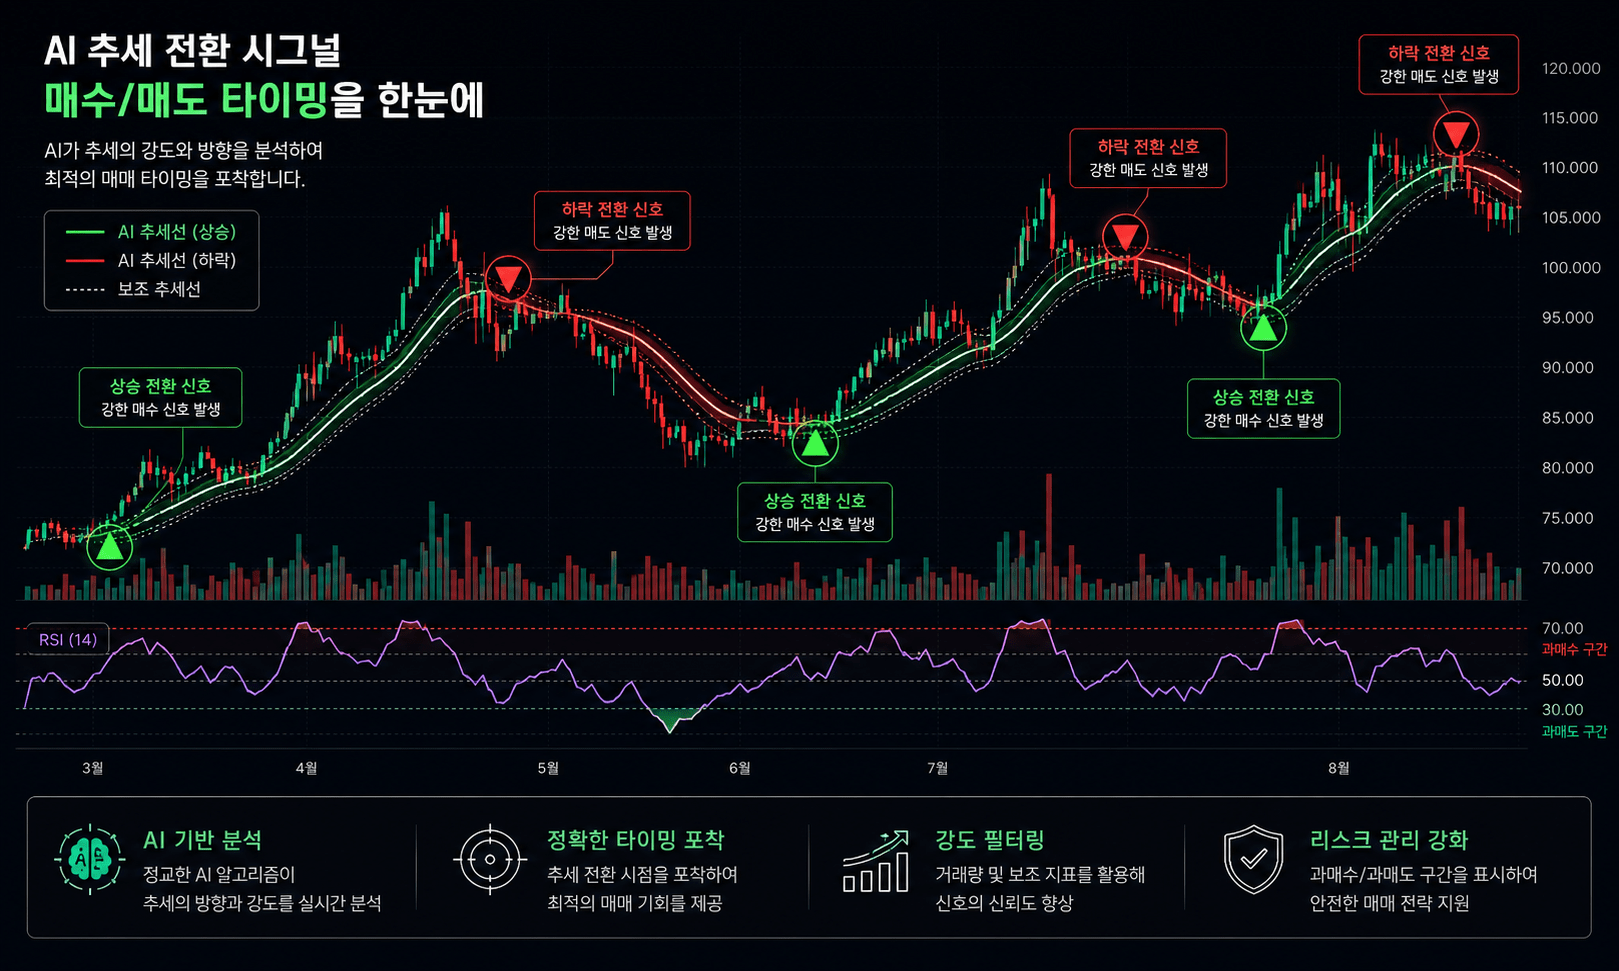
파동의 방향, 미리 확인
복잡한 차트, 방향만 딱 짚어주는 모델이 있다면 어떨까요?
- 상승 흐름과 하락 흐름을 빠르게 구분
- 진입을 고민할 구간인지 판단에 도움
- 초보자도 차트 흐름을 쉽게 이해 가능
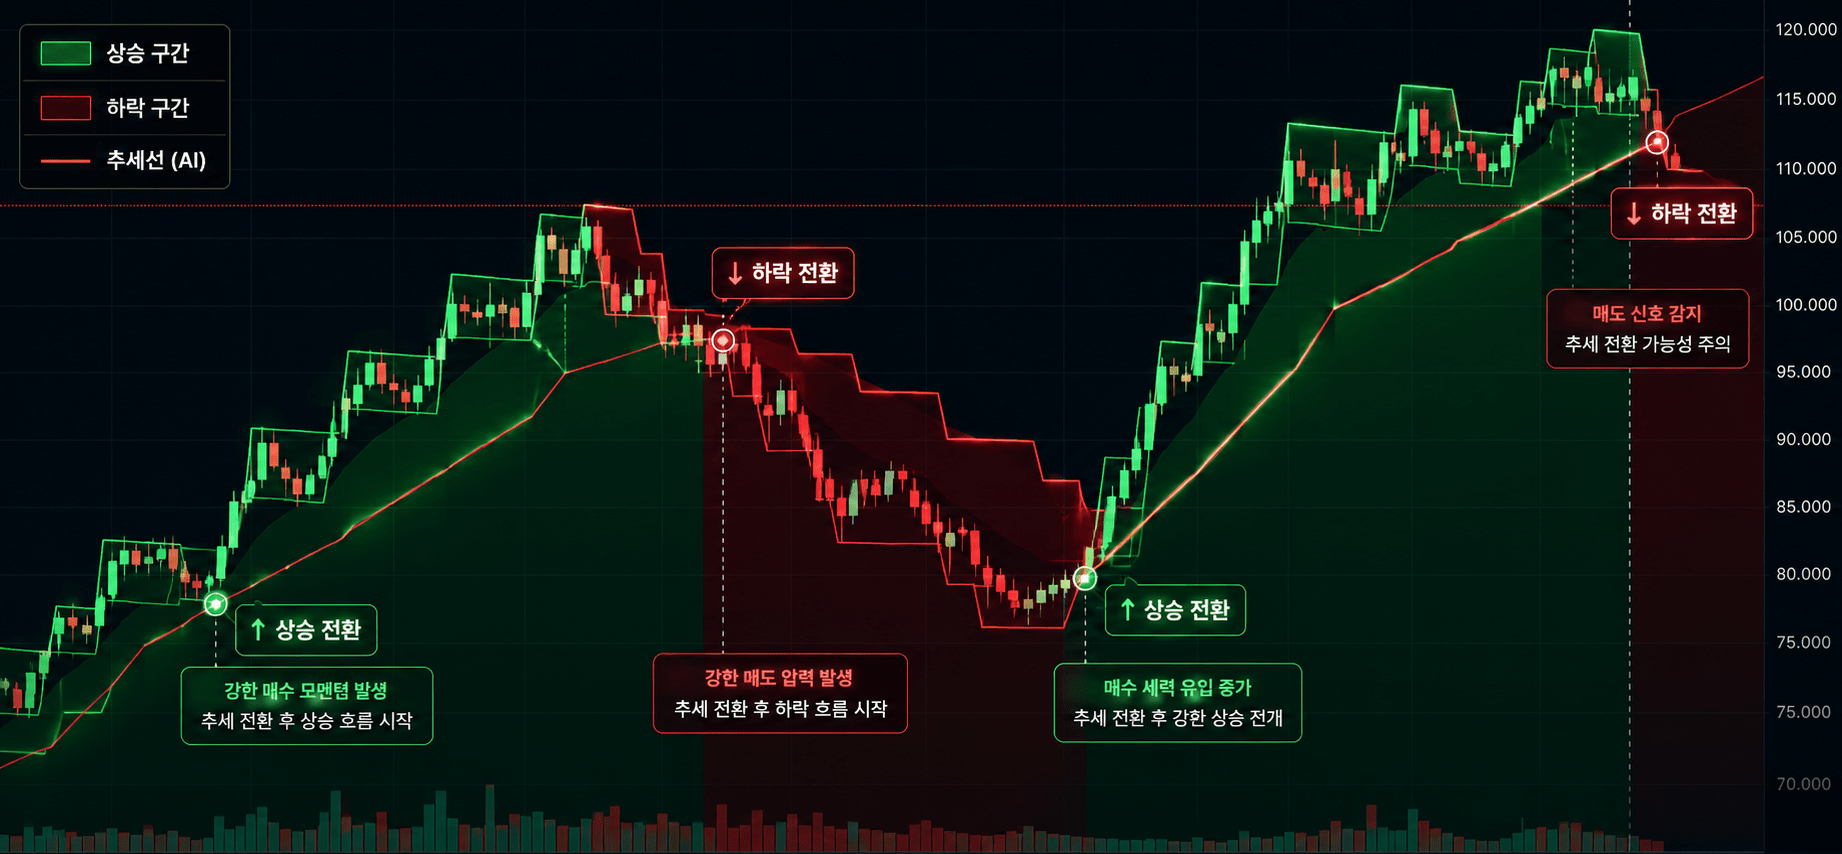
차트 속 승리 패턴, 있을까?
매번 비슷한 자리에서 강하게 튀는 흐름, 우연이 아닐 수도 있습니다.
- 힘이 붙는 구간을 더 쉽게 확인
- 방향이 바뀌는 자리 체크에 도움
- 실전 매매에 참고하기 좋은 구조
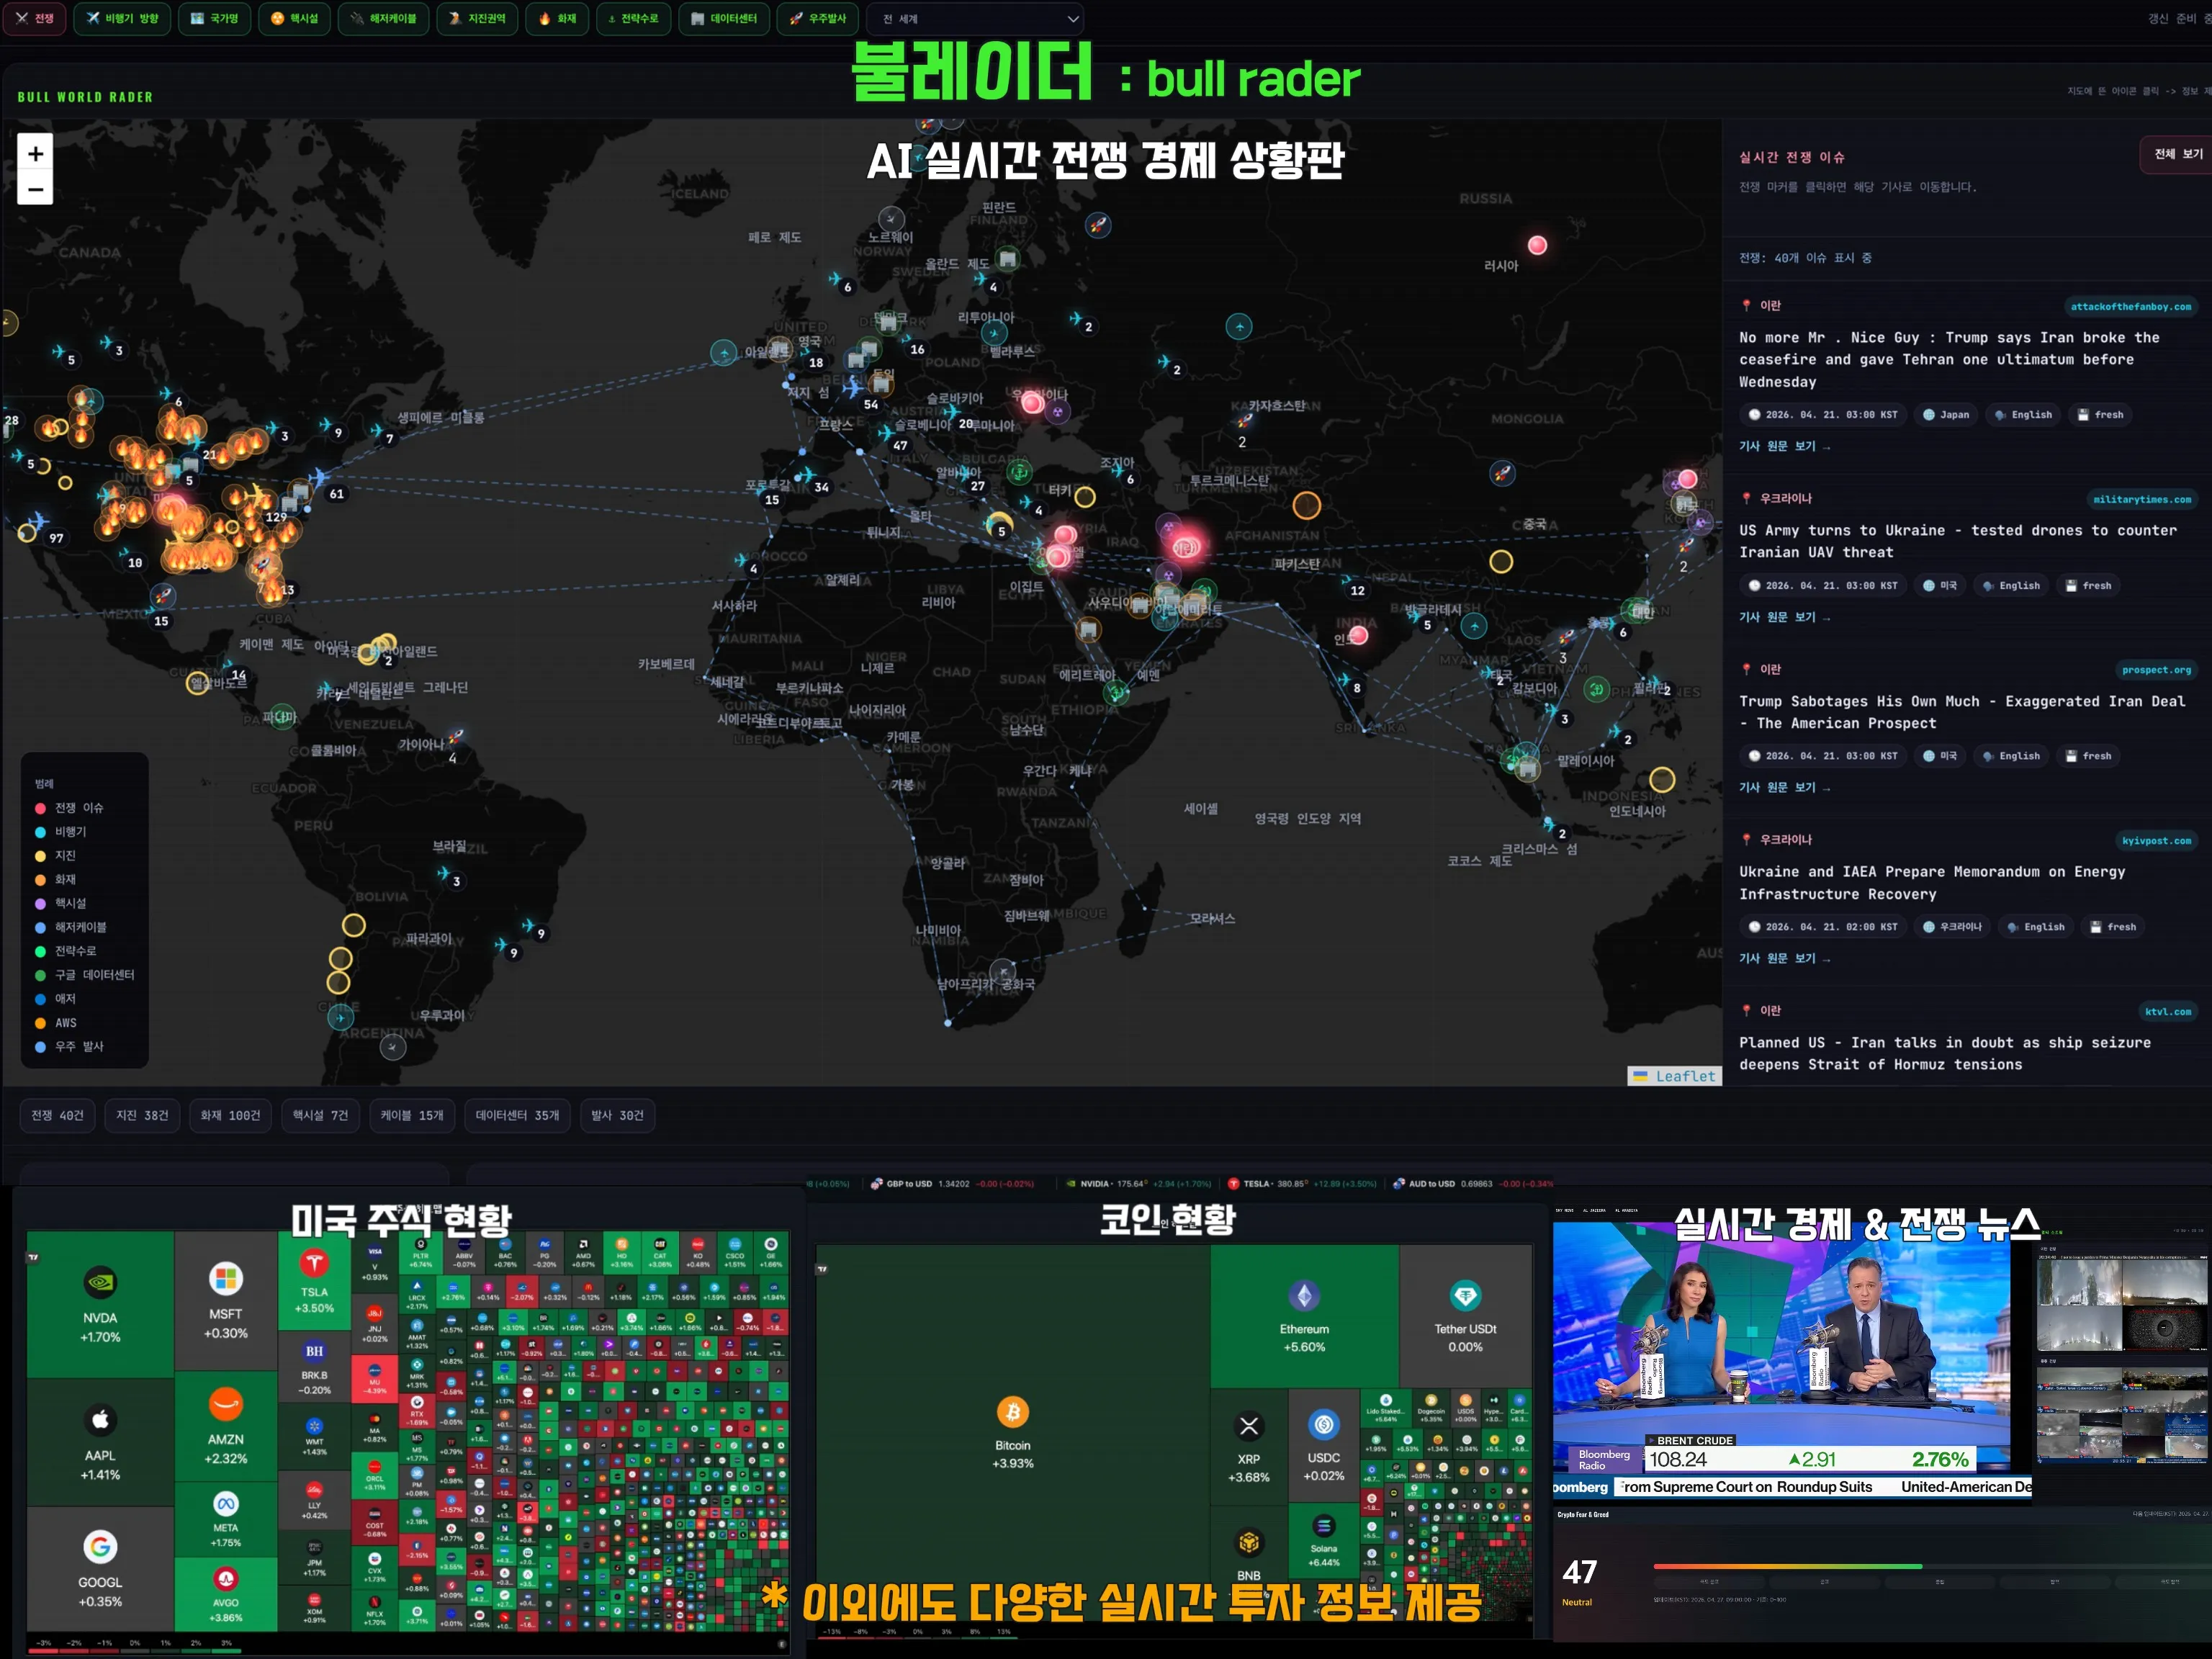
전 세계 시장, 한눈에 정리
전쟁, 금리, 원자재... 복잡한 변수들을 AI가 실시간으로 정리해드립니다.
- 글로벌 증시 흐름 실시간 확인
- 자산별 강세·약세 흐름 파악
- 전쟁에 따른 투자시장 변화


About the Author