PBR 1배 미만이 의미하는 것
PBR(주가순자산비율)이 1배 미만이라는 것은 현재 시가총액이 장부상 순자산가치보다 낮다는 뜻으로, 단순 계산상으로는 회사를 청산해 자산을 나눠 갖는 것이 주식을 사는 것보다 유리해 보일 수 있다. 이 때문에 저PBR 종목은 흔히 저평가주로 분류된다.
왜 항상 저평가는 아닌가
PBR이 낮은 이유가 단순한 시장의 무관심이 아니라, 그 기업이 보유 자산으로 충분한 수익을 내지 못하고 있기 때문이라면 낮은 PBR은 정당한 가격일 수 있다. 이런 경우를 ‘가치함정(value trap)’이라 부르며, 겉보기엔 싸 보이지만 주가가 오래도록 저평가 상태에 머무는 경우가 많다.
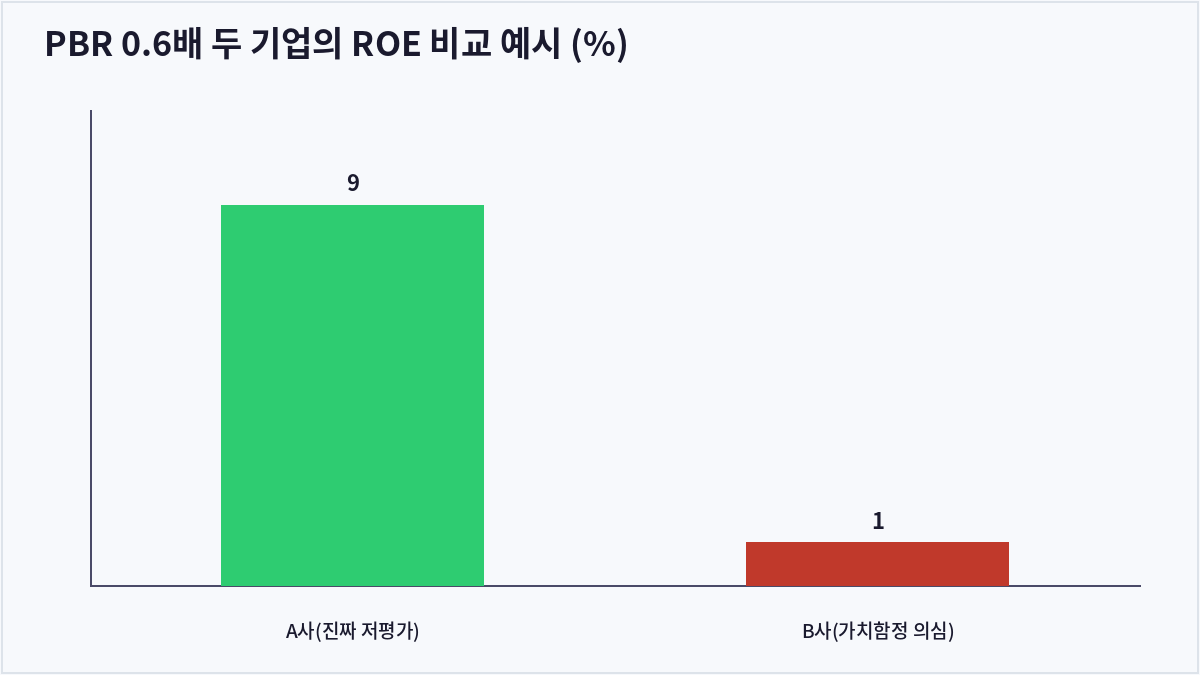
가치함정을 구분하는 체크리스트
PBR과 함께 ROE(자기자본이익률)를 반드시 확인해야 한다. ROE가 낮은데 PBR도 낮다면 시장이 그 낮은 수익성을 정확히 반영해 가격을 매긴 것일 수 있다. 반대로 ROE가 준수한데도 PBR이 낮다면 시장의 저평가일 가능성이 더 높아진다.
자산의 질도 함께 봐야 한다
장부상 순자산에 부실채권, 팔리지 않는 재고, 감가상각이 반영되지 않은 노후 설비가 많이 포함되어 있다면 실질 가치는 장부가보다 훨씬 낮을 수 있다. 영업활동현금흐름이 꾸준히 플러스를 유지하고 있는지, 배당이나 자사주 매입 등 주주환원 여력이 있는지도 함께 확인하는 것이 안전하다.
| 체크포인트 | 저평가 가능성 높음 | 가치함정 의심 |
|---|---|---|
| ROE 수준 | 업종 평균 이상 | 업종 평균 대비 크게 낮음 |
| 영업현금흐름 | 꾸준히 플러스 | 적자 또는 불안정 |
| 자산의 질 | 현금성자산, 우량 자산 비중 높음 | 부실채권·노후설비 비중 높음 |
| 주주환원 | 배당·자사주매입 지속 | 환원 여력 없음 |
자주 묻는 질문
PBR 1배 미만이면 무조건 피해야 하나요?
그렇지 않다. ROE와 현금흐름이 양호한데도 시장의 관심 부족으로 저평가된 경우라면 오히려 좋은 투자 기회가 될 수 있어, 종합적인 점검이 필요하다.
가치함정에 빠진 종목은 영원히 저평가 상태로 남나요?
반드시 그런 것은 아니며, 업황 개선이나 구조조정, 신사업 성과 등을 계기로 재평가받는 경우도 있지만 그 시점을 예측하기는 어렵다.
PBR과 PER을 함께 봐야 하는 이유는?
PBR은 자산가치를, PER은 수익가치를 반영하는 지표로 서로 보완적이며, 두 지표를 함께 보면 ‘자산은 많은데 수익을 못 내는’ 상황을 더 명확히 파악할 수 있다.
업종에 따라 정상적인 PBR 수준이 다른가요?
그렇다. 은행업처럼 전통적으로 낮은 PBR에서 거래되는 업종이 있는가 하면, 무형자산 비중이 큰 기술주는 PBR이 상대적으로 높게 형성되는 경향이 있어 동종업계 평균과 비교하는 것이 중요하다.
핵심 요약
PBR이 1배 미만이라고 해서 항상 저평가주는 아니며, 낮은 ROE와 부실한 자산의 질이 반영된 정당한 가격일 수 있는 가치함정을 구분할 줄 알아야 한다. ROE, 영업현금흐름, 자산의 질을 함께 점검하는 습관이 실전 투자에서 중요하다. 본 콘텐츠는 정보 제공을 목적으로 하며, 투자 조언에 해당하지 않습니다.
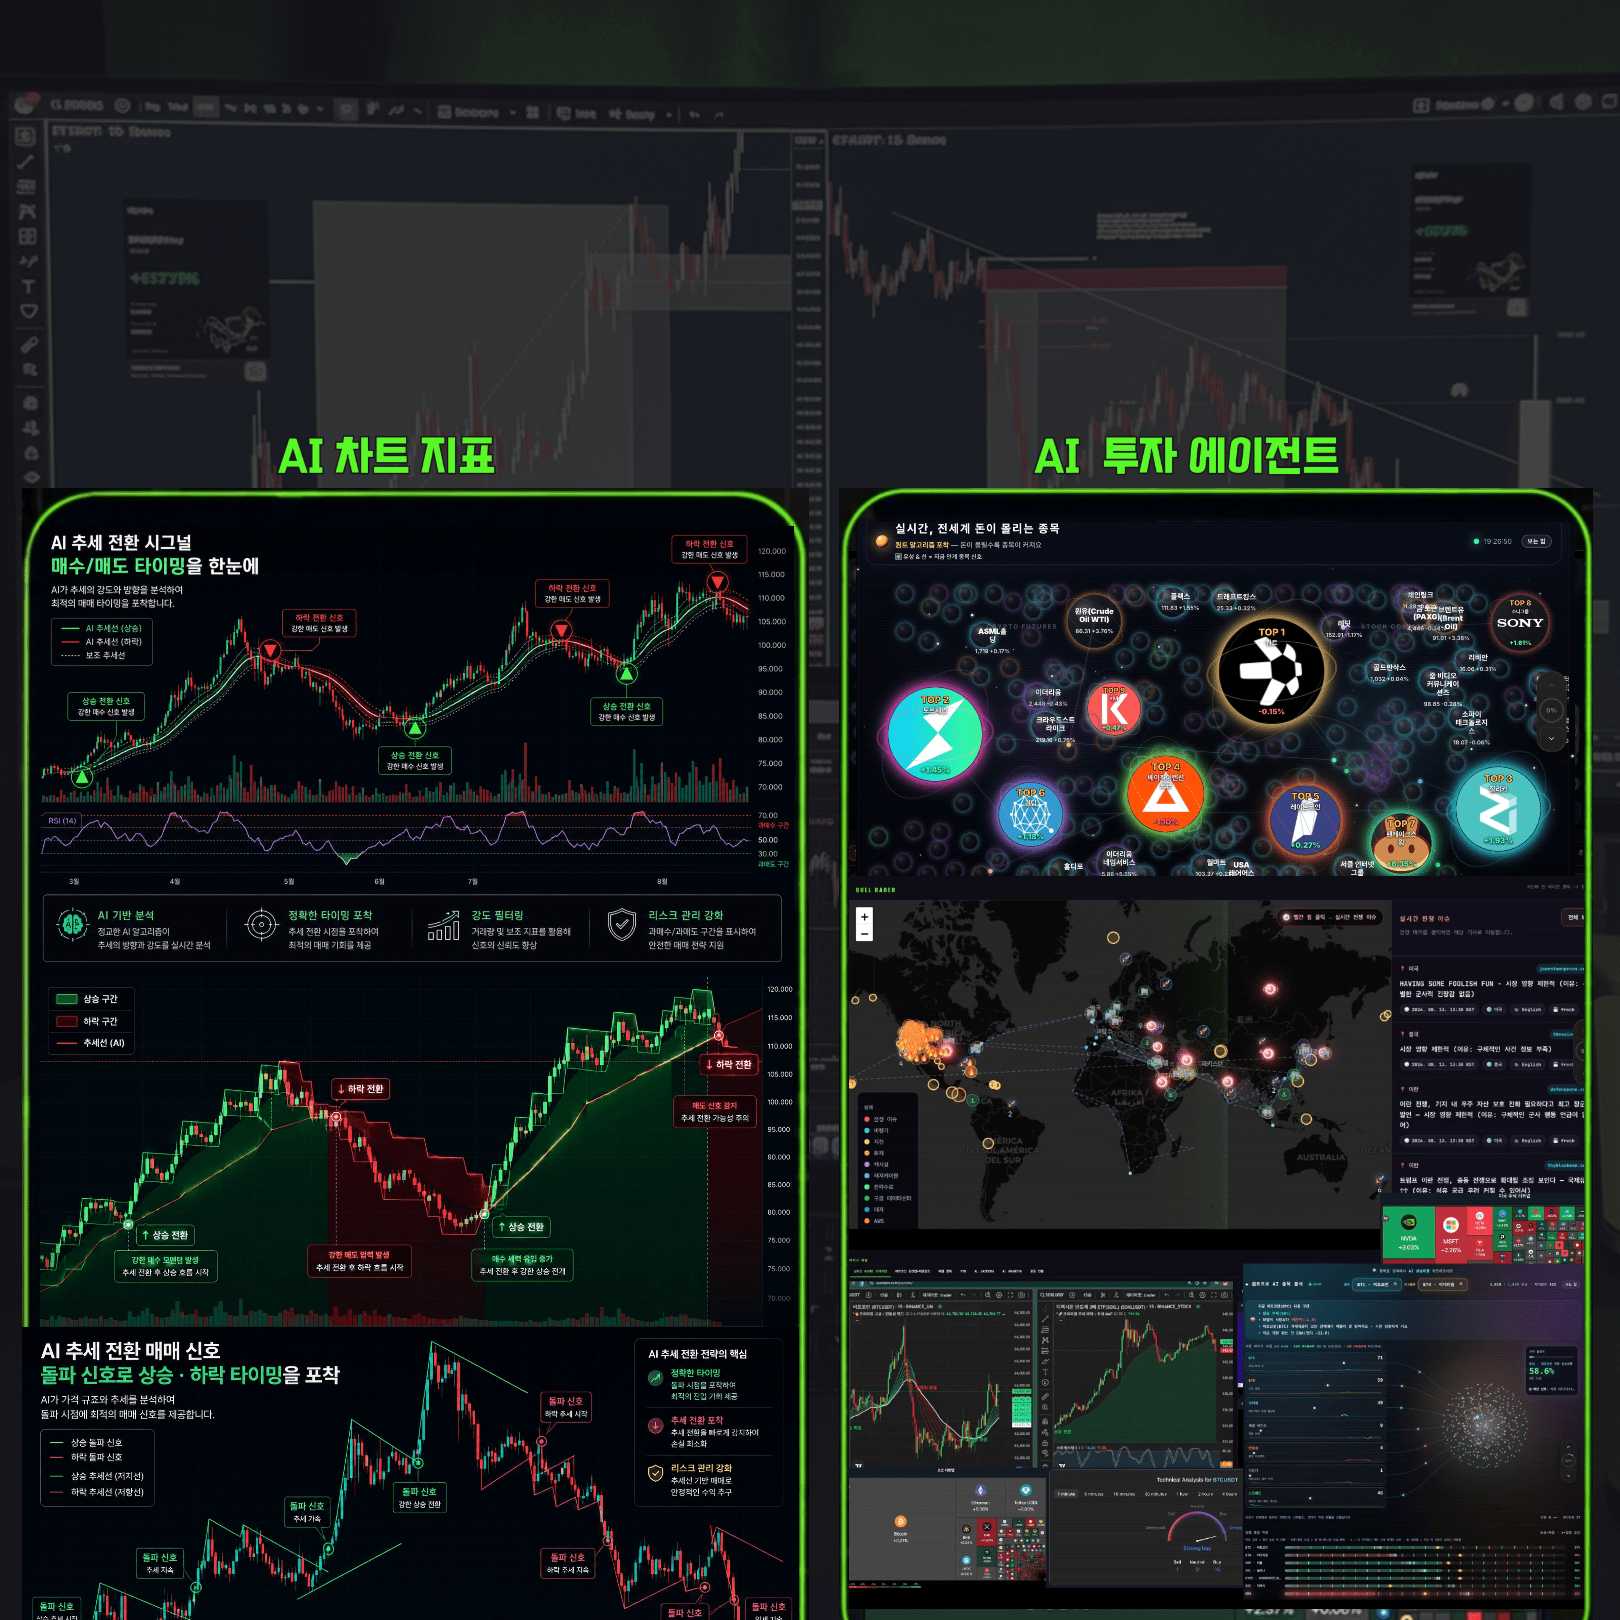
지금 시장, 퀀트 AI 시선은?
말로 설명하기 어려운 시장의 흐름, AI가 대신 읽어드립니다.
- AI 차트 자동 분석 및 추세 타이밍 제공
- 불레이더: 전쟁·경제 흐름 실시간 시각화
- 퀀트 알고리즘이 실시간으로 종목 포착
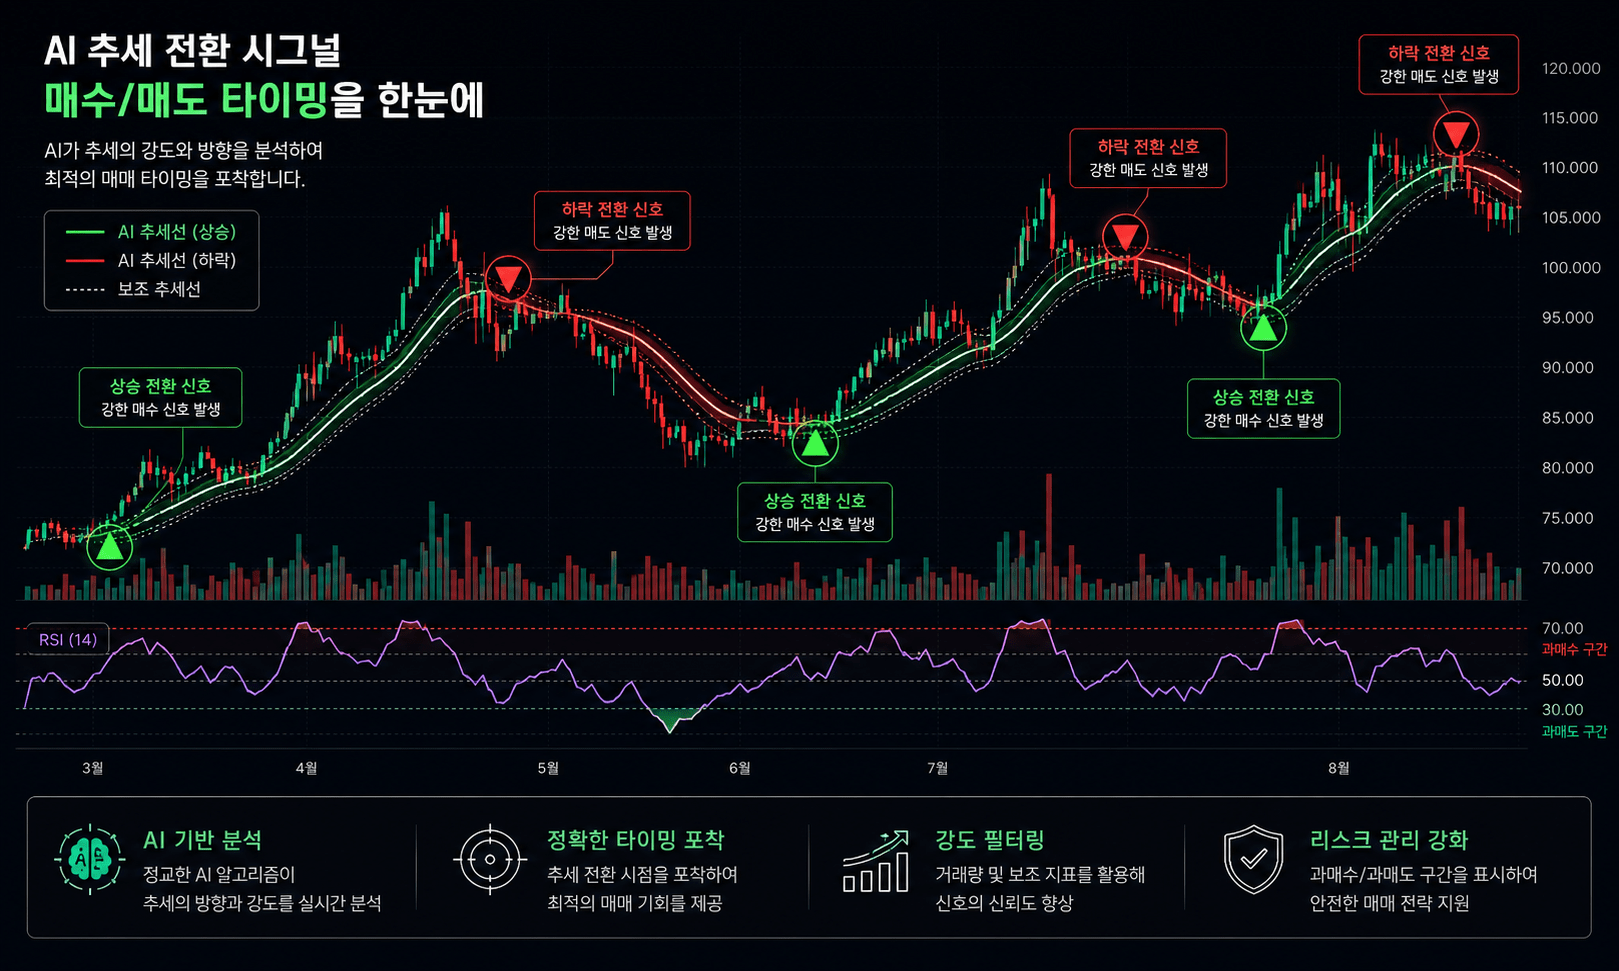
파동의 방향, 미리 확인
복잡한 차트, 방향만 딱 짚어주는 모델이 있다면 어떨까요?
- 상승 흐름과 하락 흐름을 빠르게 구분
- 진입을 고민할 구간인지 판단에 도움
- 초보자도 차트 흐름을 쉽게 이해 가능
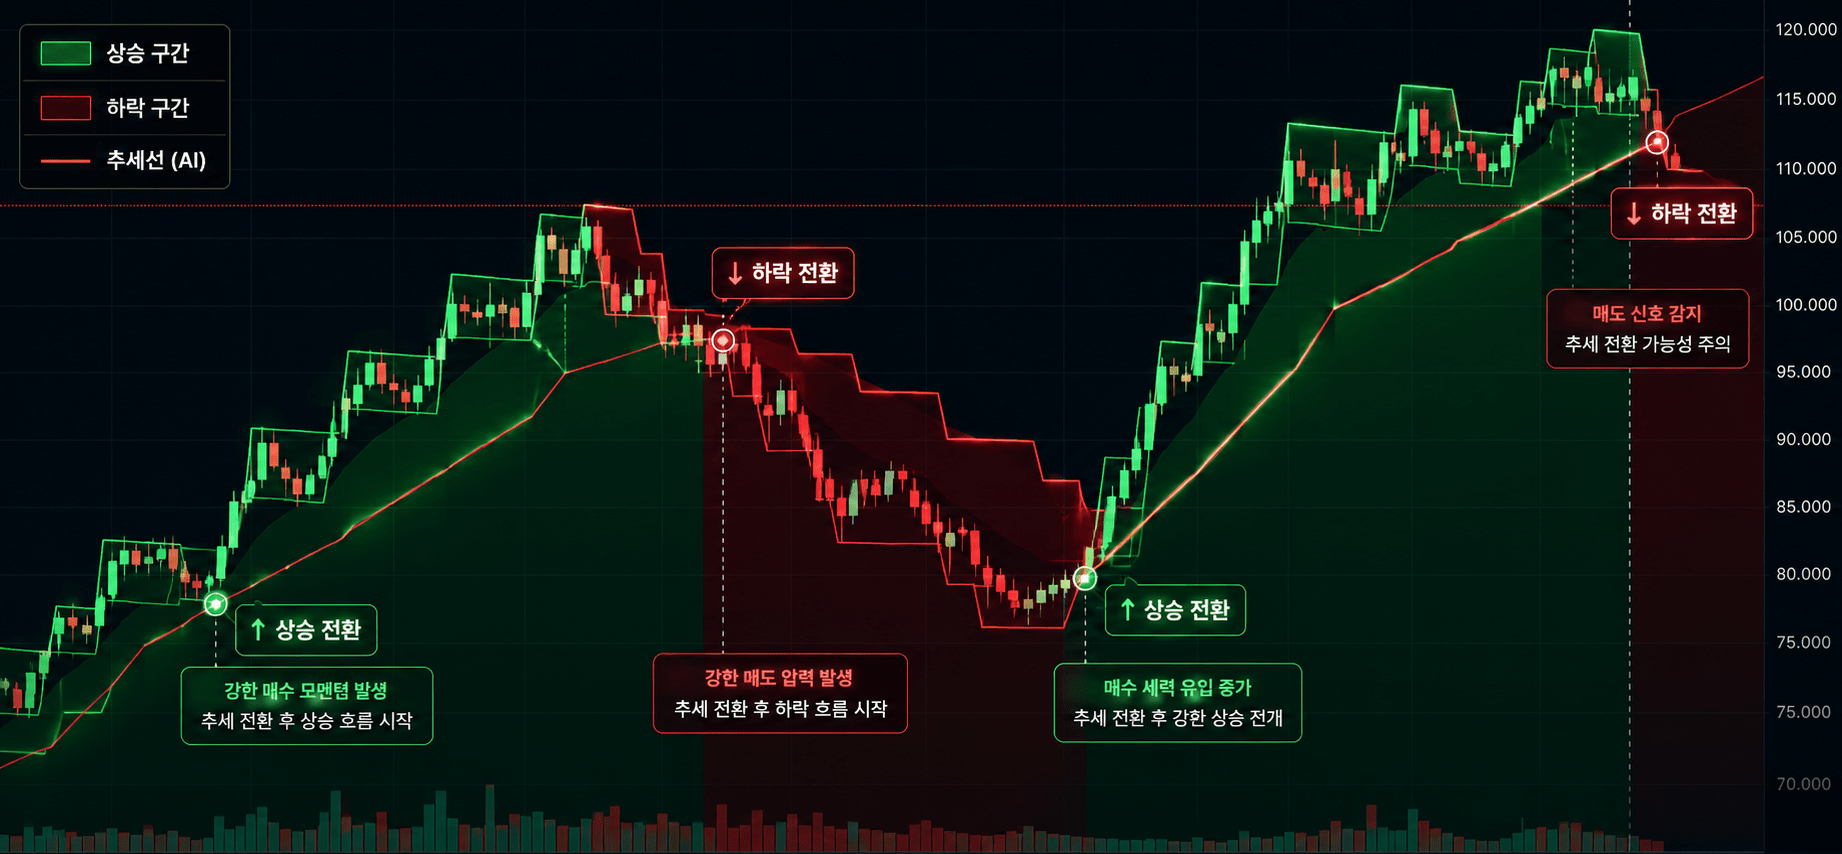
차트 속 승리 패턴, 있을까?
매번 비슷한 자리에서 강하게 튀는 흐름, 우연이 아닐 수도 있습니다.
- 힘이 붙는 구간을 더 쉽게 확인
- 방향이 바뀌는 자리 체크에 도움
- 실전 매매에 참고하기 좋은 구조
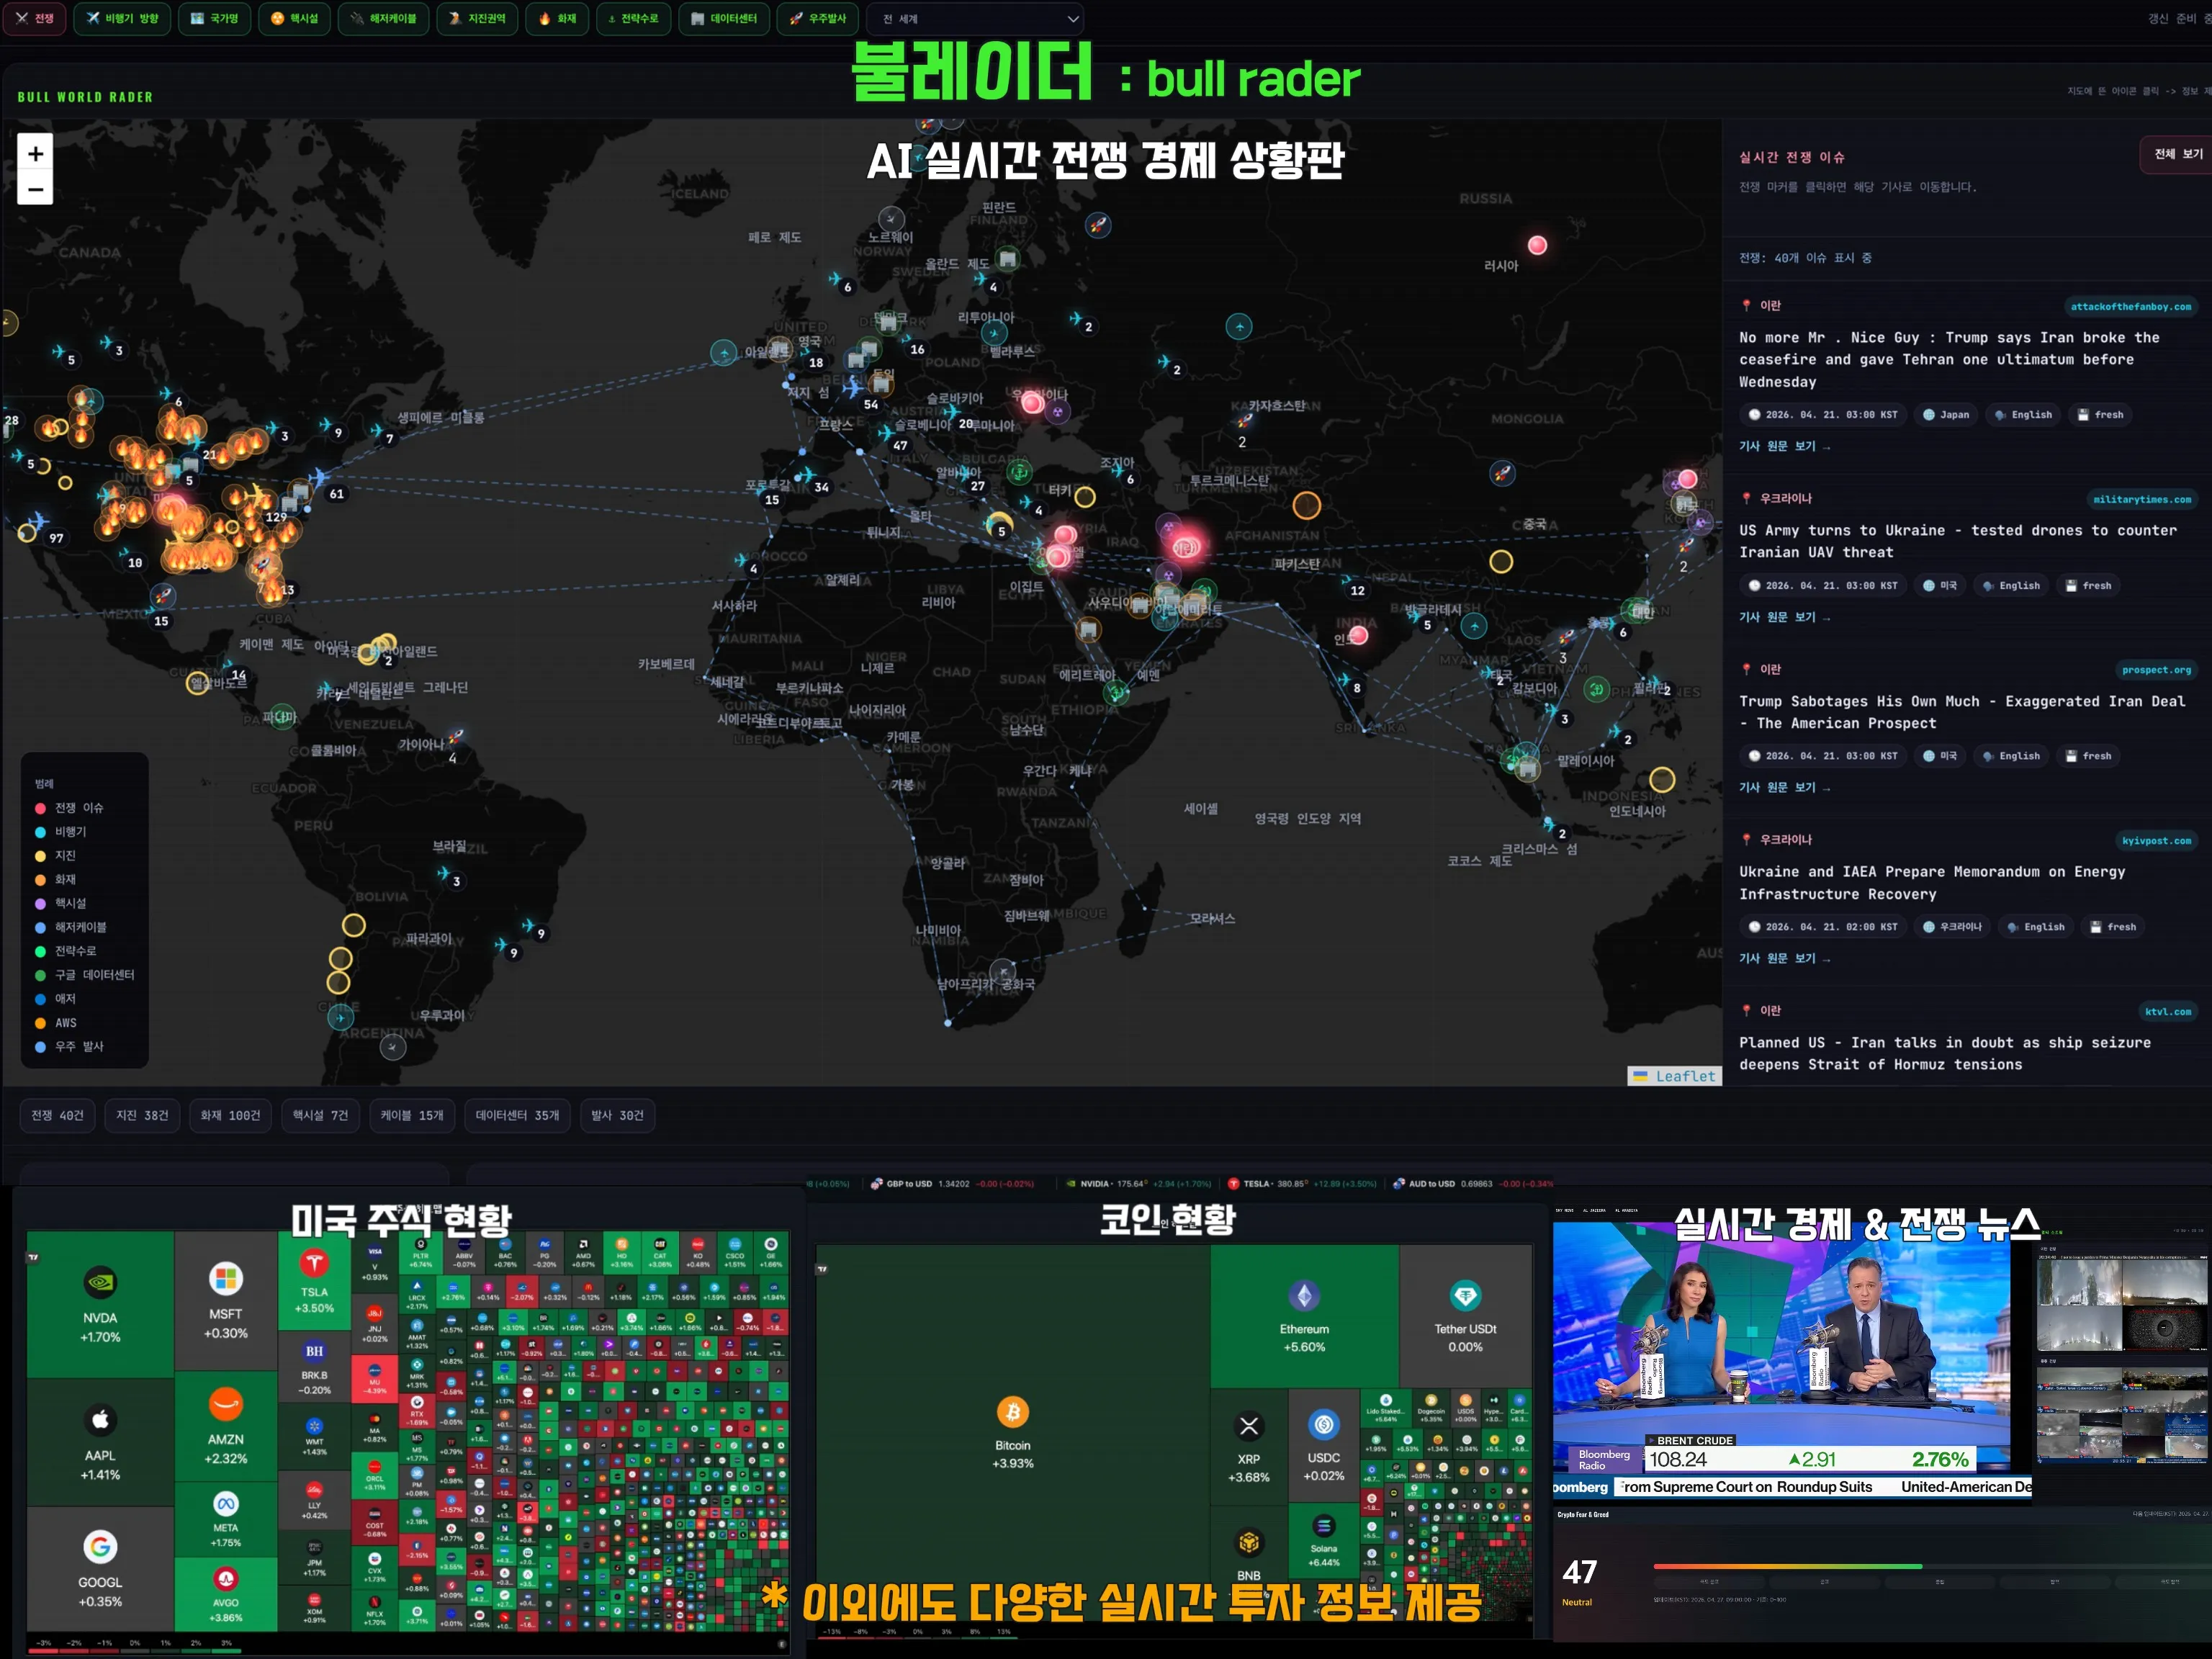
전 세계 시장, 한눈에 정리
전쟁, 금리, 원자재... 복잡한 변수들을 AI가 실시간으로 정리해드립니다.
- 글로벌 증시 흐름 실시간 확인
- 자산별 강세·약세 흐름 파악
- 전쟁에 따른 투자시장 변화


About the Author