TWAP(시간가중평균가격) 주문이란
TWAP(Time-Weighted Average Price)은 정해진 시간 동안 주문 수량을 균등한 시간 간격으로 나눠 체결시키는 알고리즘 주문 방식이다. 예를 들어 10만주를 1시간에 걸쳐 매도한다면, 10분 단위로 약 1만 6천여 주씩 기계적으로 나눠 파는 식이다.
계산 방식
TWAP 가격은 해당 시간 동안 일정 간격으로 관측한 가격들의 단순 평균으로 계산된다. 거래량 크기와 무관하게 시간만을 기준으로 평균을 내기 때문에, 특정 시점에 거래량이 몰리더라도 그 구간의 가격이 더 크게 반영되지 않는다.

대량매매에 TWAP을 쓰는 이유
기관투자자가 한 번에 대량 주문을 시장가로 내면 가격이 불리하게 움직이는 시장충격(market impact)이 발생하기 쉽다. TWAP은 주문을 시간에 걸쳐 잘게 쪼갬으로써 한 번에 드러나는 물량을 줄이고, 상대적으로 예측 가능한 방식으로 체결가를 시장 평균에 가깝게 맞추는 데 목적이 있다.
VWAP과의 차이
VWAP(거래량가중평균가격)이 거래량이 많은 시간대에 더 많은 물량을 배분하는 반면, TWAP은 거래량과 무관하게 시간만을 기준으로 균등 분할한다. 따라서 하루 중 거래량 패턴이 뚜렷하지 않거나, 특정 시간대에 몰리는 것을 피하고 싶을 때는 TWAP이, 시장 평균 체결가에 최대한 가깝게 맞추고 싶을 때는 VWAP이 더 적합하다.
| 구분 | TWAP | VWAP |
|---|---|---|
| 분할 기준 | 동일 시간 간격 | 거래량 비중 |
| 거래량 급증 구간 | 동일하게 취급 | 더 많은 물량 배분 |
| 적합한 상황 | 거래량 패턴이 불규칙할 때 | 정상적 거래량 흐름을 따라갈 때 |
| 노출 위험 | 낮음(균등 분산) | 거래량 몰리는 구간에 노출 가능 |
자주 묻는 질문
TWAP은 개인투자자도 쓸 수 있나요?
일부 해외 증권사나 HTS/MTS는 대량주문 고객을 위한 TWAP·VWAP 알고리즘 주문 기능을 제공하지만, 일반적으로 소액 개인투자자보다는 기관투자자나 대량 매매가 필요한 계좌에서 주로 활용된다.
TWAP이 항상 시장충격을 줄여주나요?
완전히 없애주지는 못한다. 다만 한 번에 대량 물량을 노출하는 것보다 시간에 걸쳐 분산함으로써 평균적으로 시장충격을 줄이는 효과가 있다고 알려져 있다.
TWAP 구간은 어떻게 정하나요?
일반적으로 전체 실행 시간을 동일한 길이의 여러 구간으로 나누고, 각 구간마다 총 수량을 균등하게 배분한다. 구간 수는 주문 규모와 원하는 실행 속도에 따라 달라진다.
VWAP 대신 TWAP을 선택해야 하는 경우는?
장 시작이나 장 마감처럼 거래량이 급격히 몰리는 구간에 물량이 쏠리는 것을 피하고 싶거나, 특정 시간대의 가격 영향력을 줄이고 싶을 때 TWAP이 더 유리할 수 있다.
핵심 요약
TWAP은 시간을 균등하게 나눠 대량 주문을 기계적으로 체결시키는 알고리즘 주문으로, 거래량 가중 방식인 VWAP과는 분할 기준이 다르다. 두 방식의 차이를 이해하면 대량매매 상황에서 어떤 주문이 더 적합한지 판단하는 데 도움이 된다. 본 콘텐츠는 정보 제공을 목적으로 하며, 투자 조언에 해당하지 않습니다.
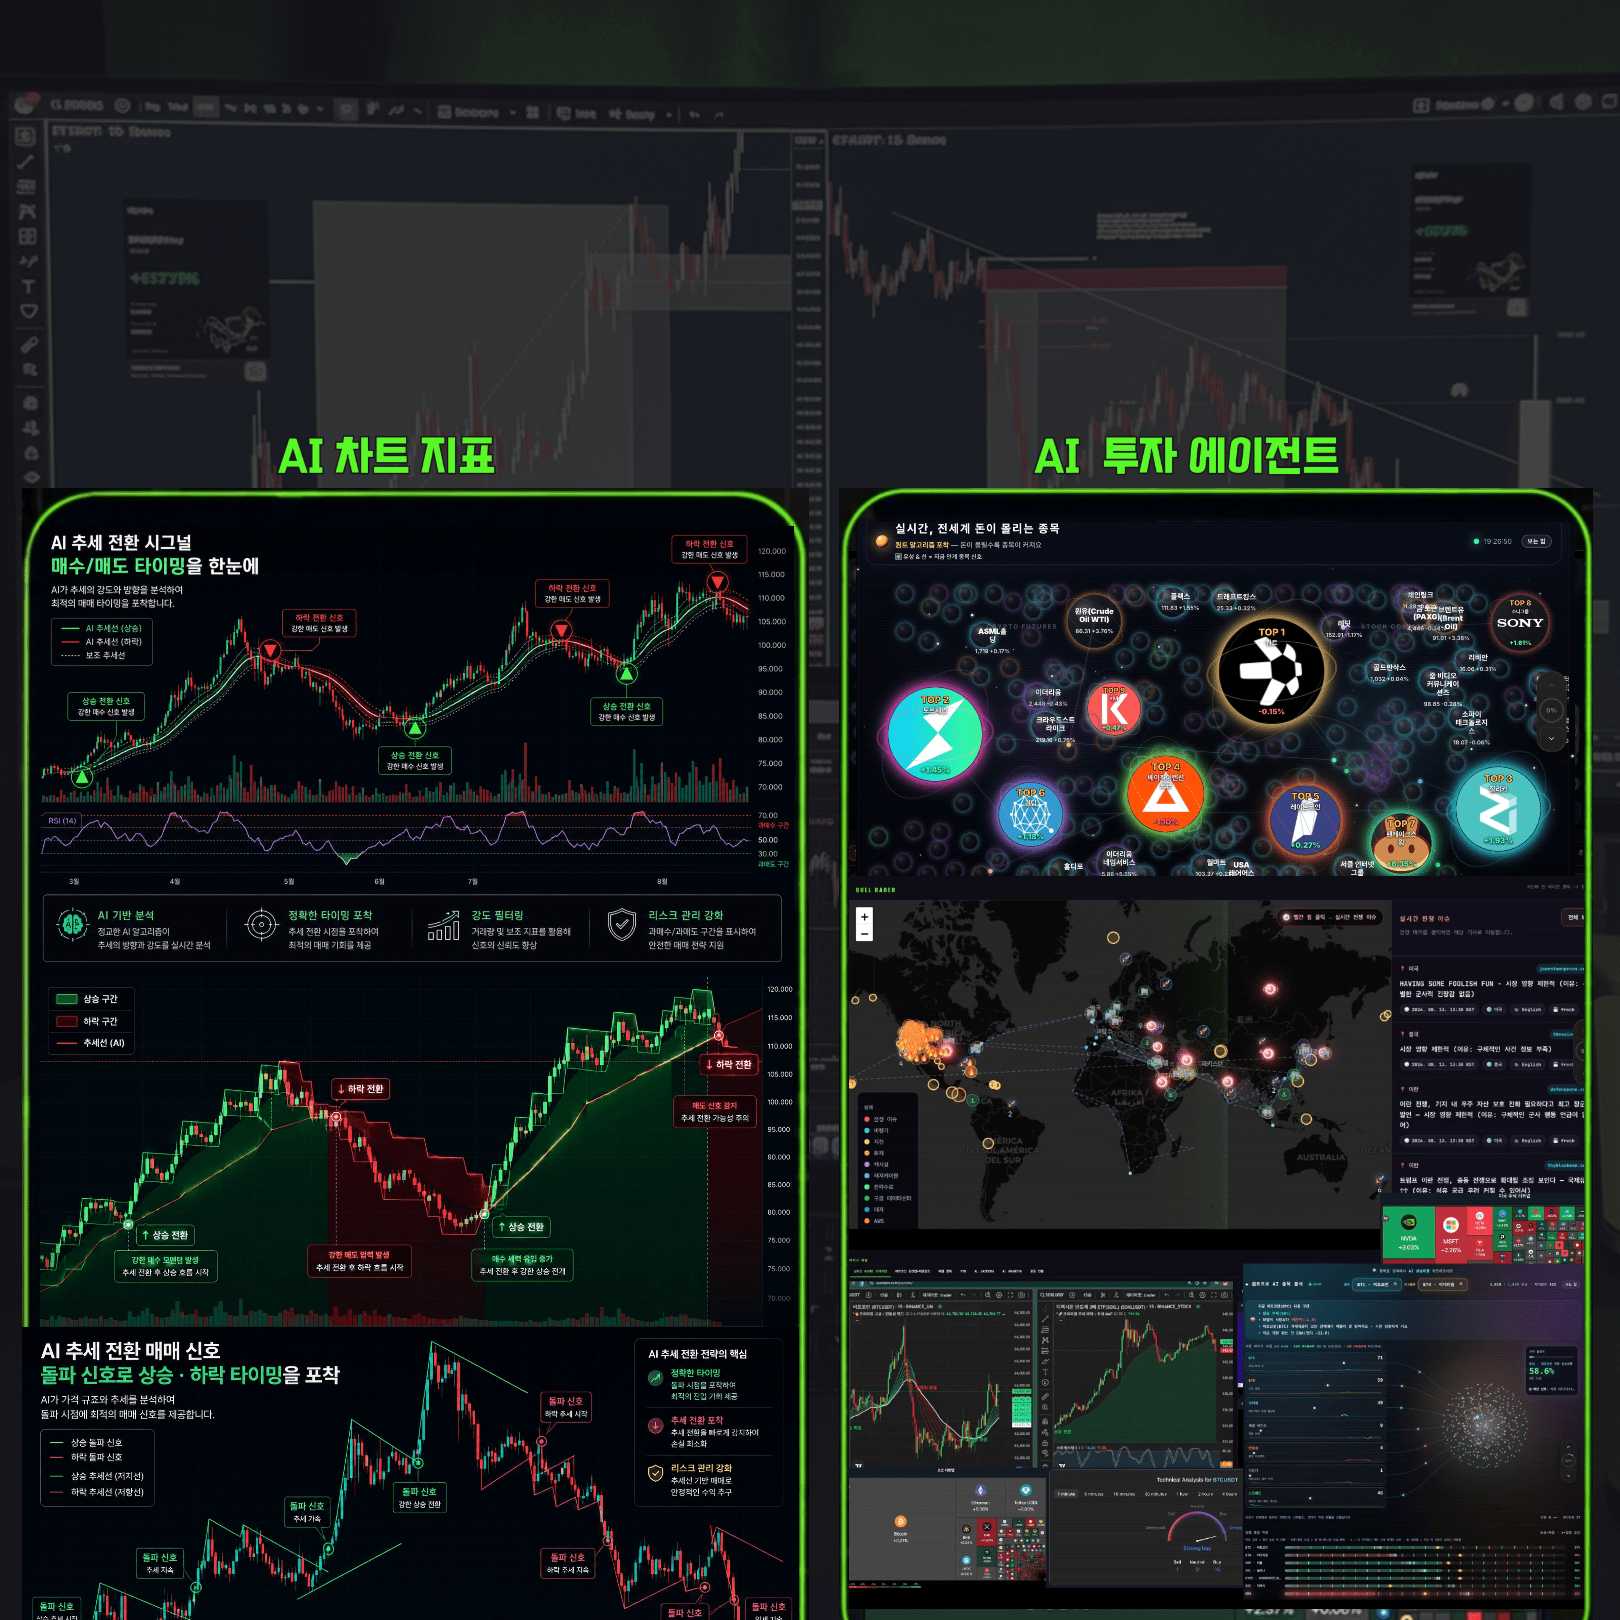
지금 시장, 퀀트 AI 시선은?
말로 설명하기 어려운 시장의 흐름, AI가 대신 읽어드립니다.
- AI 차트 자동 분석 및 추세 타이밍 제공
- 불레이더: 전쟁·경제 흐름 실시간 시각화
- 퀀트 알고리즘이 실시간으로 종목 포착
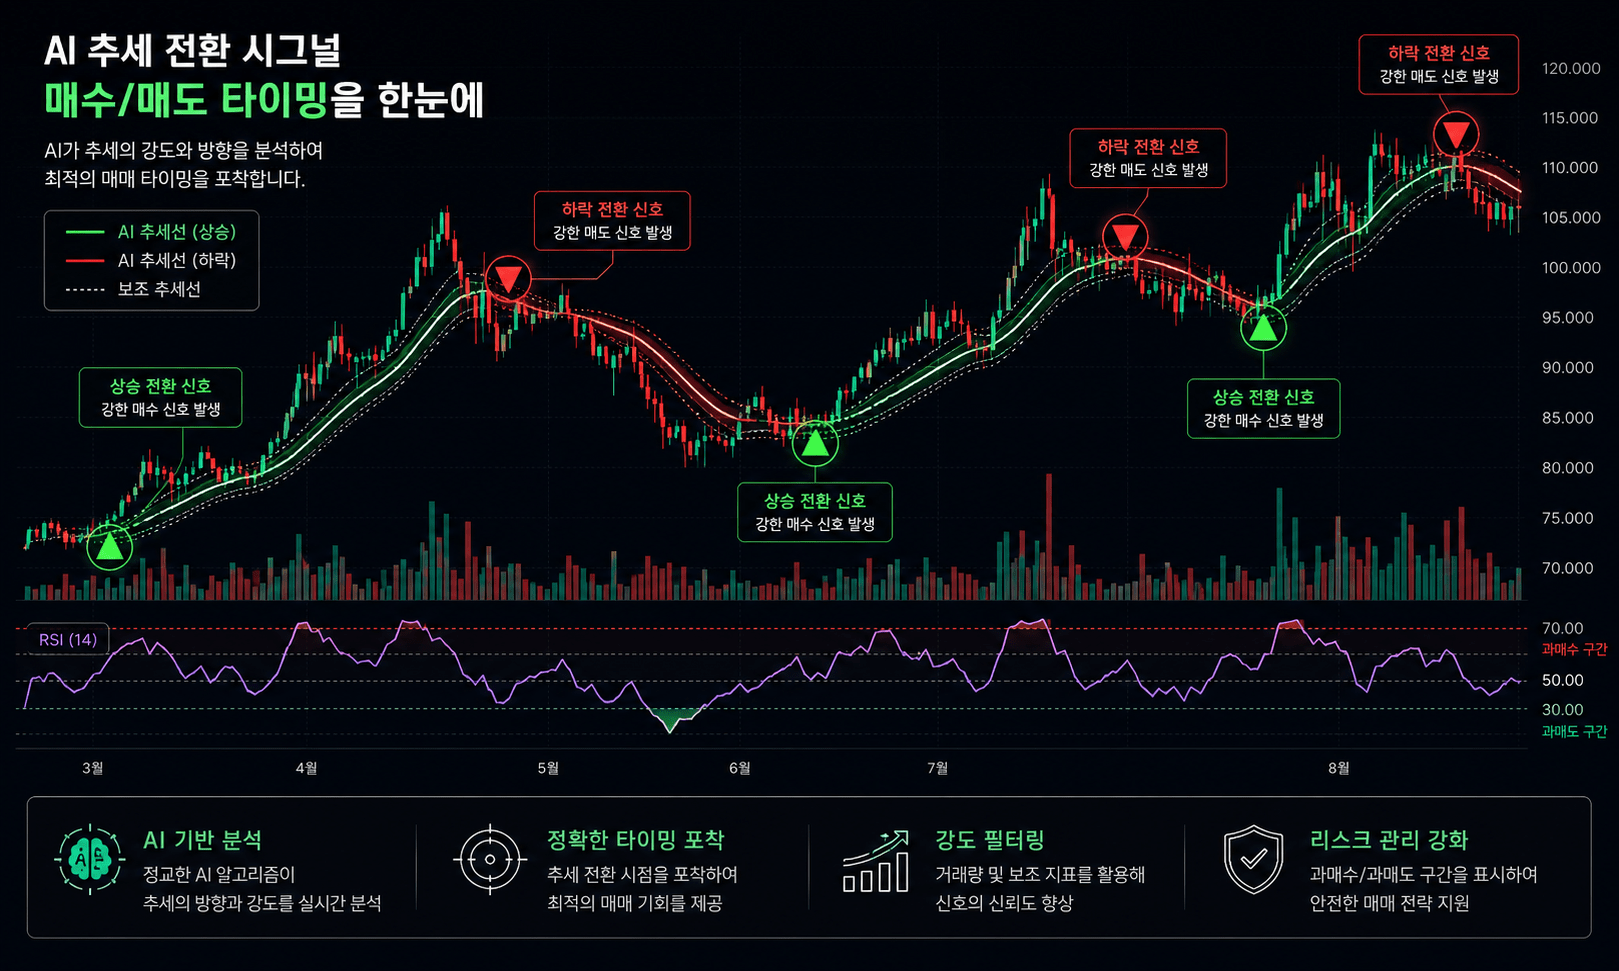
파동의 방향, 미리 확인
복잡한 차트, 방향만 딱 짚어주는 모델이 있다면 어떨까요?
- 상승 흐름과 하락 흐름을 빠르게 구분
- 진입을 고민할 구간인지 판단에 도움
- 초보자도 차트 흐름을 쉽게 이해 가능
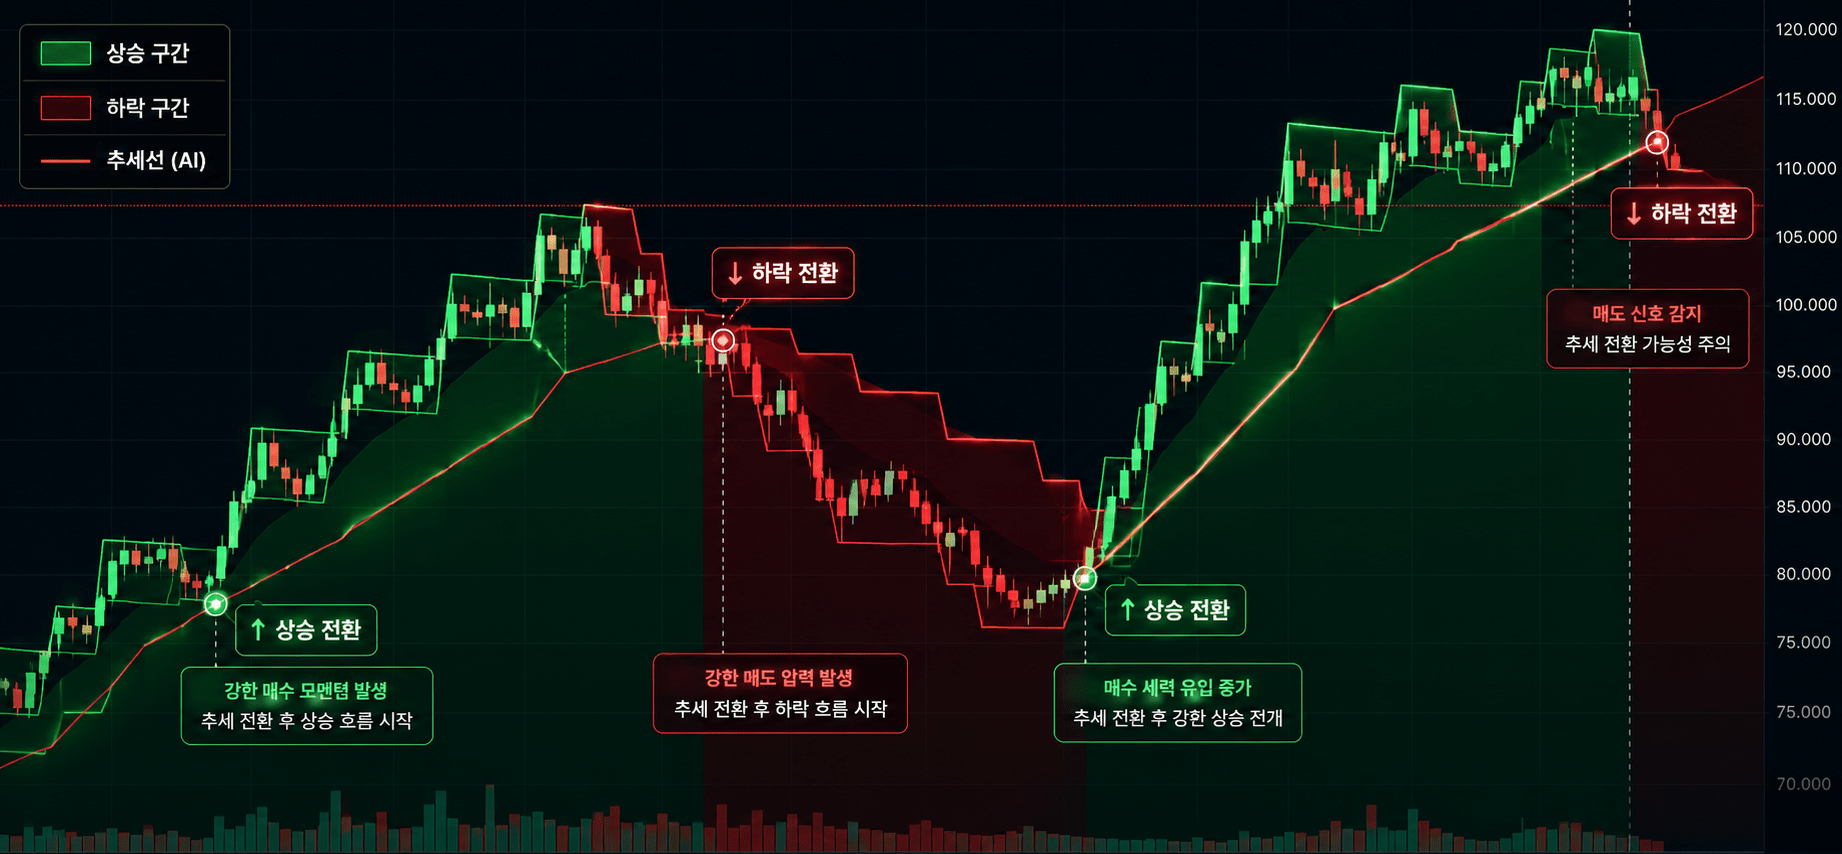
차트 속 승리 패턴, 있을까?
매번 비슷한 자리에서 강하게 튀는 흐름, 우연이 아닐 수도 있습니다.
- 힘이 붙는 구간을 더 쉽게 확인
- 방향이 바뀌는 자리 체크에 도움
- 실전 매매에 참고하기 좋은 구조
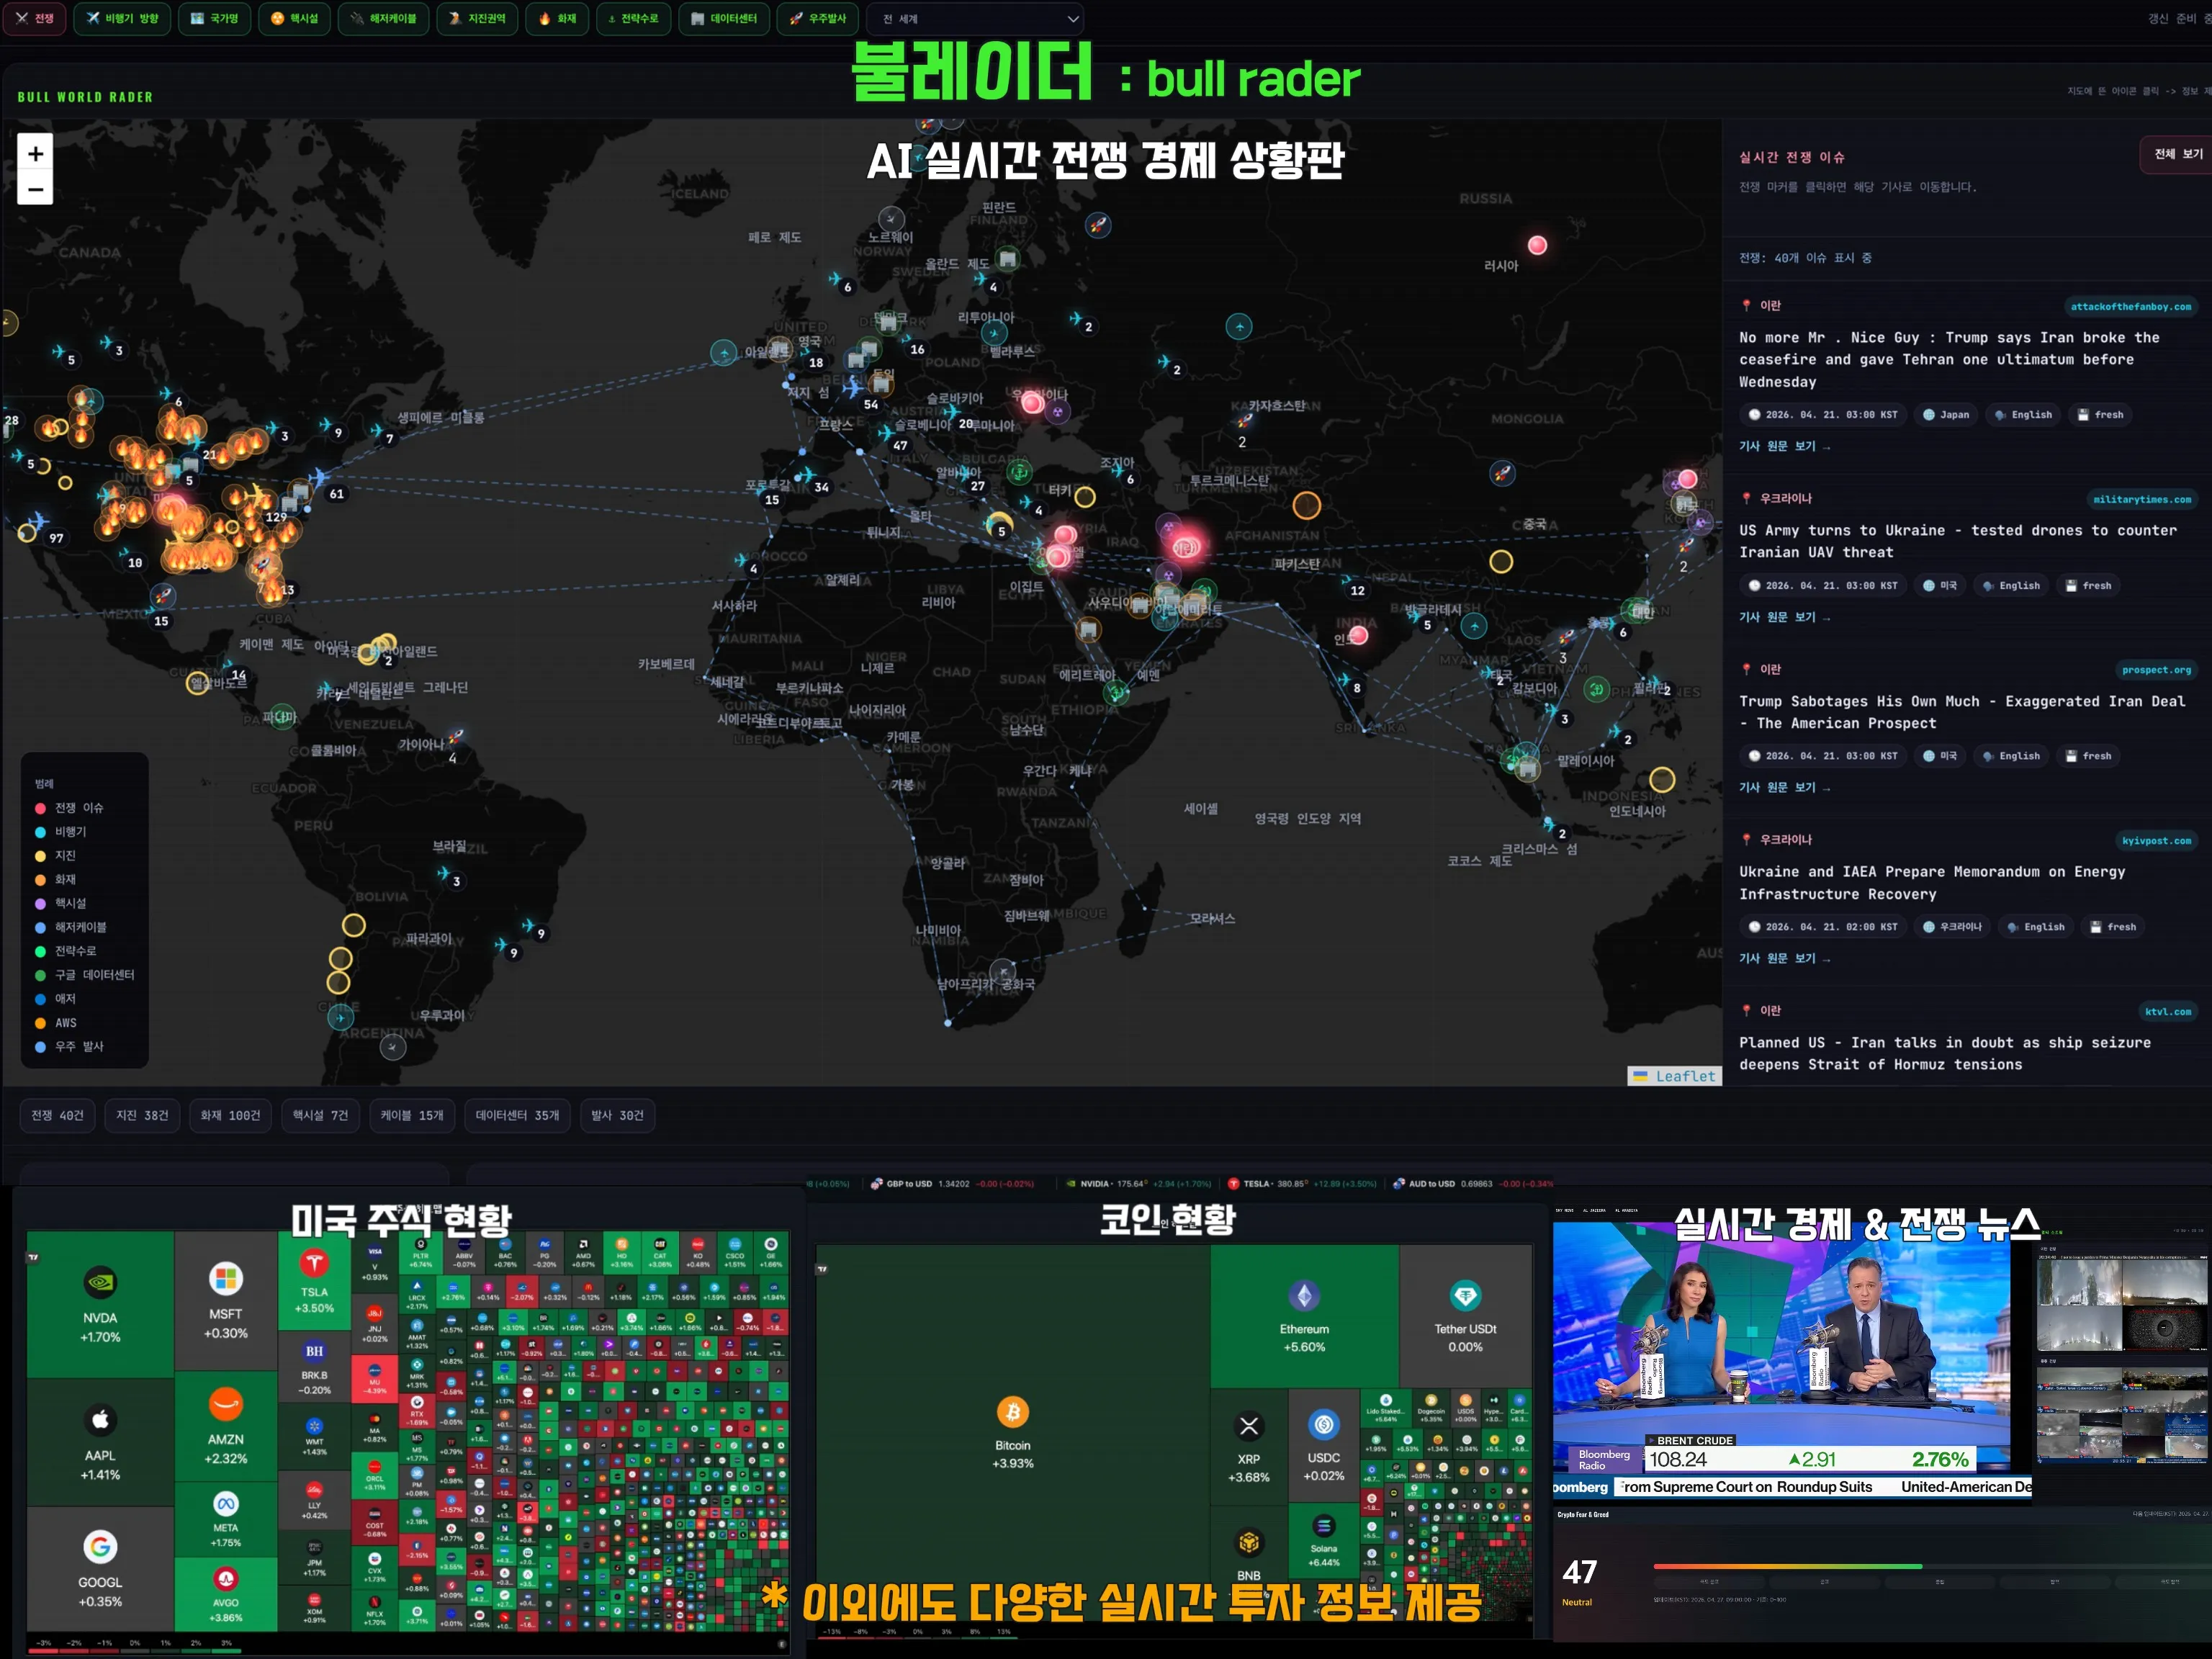
전 세계 시장, 한눈에 정리
전쟁, 금리, 원자재... 복잡한 변수들을 AI가 실시간으로 정리해드립니다.
- 글로벌 증시 흐름 실시간 확인
- 자산별 강세·약세 흐름 파악
- 전쟁에 따른 투자시장 변화


About the Author