VaR이란 무엇인가
VaR(Value at Risk)은 특정 신뢰수준(보통 95% 또는 99%)에서 일정 기간 동안 포트폴리오가 입을 수 있는 최대 예상 손실액을 추정하는 지표입니다. 예를 들어 ‘1일 95% VaR이 500만 원’이라는 것은 하루 동안 500만 원 이상 손실을 볼 확률이 5%라는 의미입니다.
VaR 계산 방법 3가지
역사적 시뮬레이션법은 과거 실제 수익률 분포에서 하위 5% 지점을 직접 찾는 방식이고, 분산-공분산법은 수익률이 정규분포를 따른다고 가정하고 평균과 표준편차로 계산하는 방식이며, 몬테카를로 시뮬레이션법은 무작위 시나리오를 대량으로 생성해 손실 분포를 추정하는 방식입니다.
VaR의 가장 큰 한계
VaR은 신뢰수준 밖의 극단적 손실(예: 95% VaR을 초과하는 나머지 5% 확률 구간)이 실제로 얼마나 클 수 있는지는 알려주지 않습니다. 2008년 금융위기나 코로나19 폭락처럼 정규분포 가정을 벗어나는 ‘팻테일(fat tail)’ 현상이 발생하면 실제 손실이 VaR 추정치를 크게 초과할 수 있습니다.
CVaR로 보완하는 방법
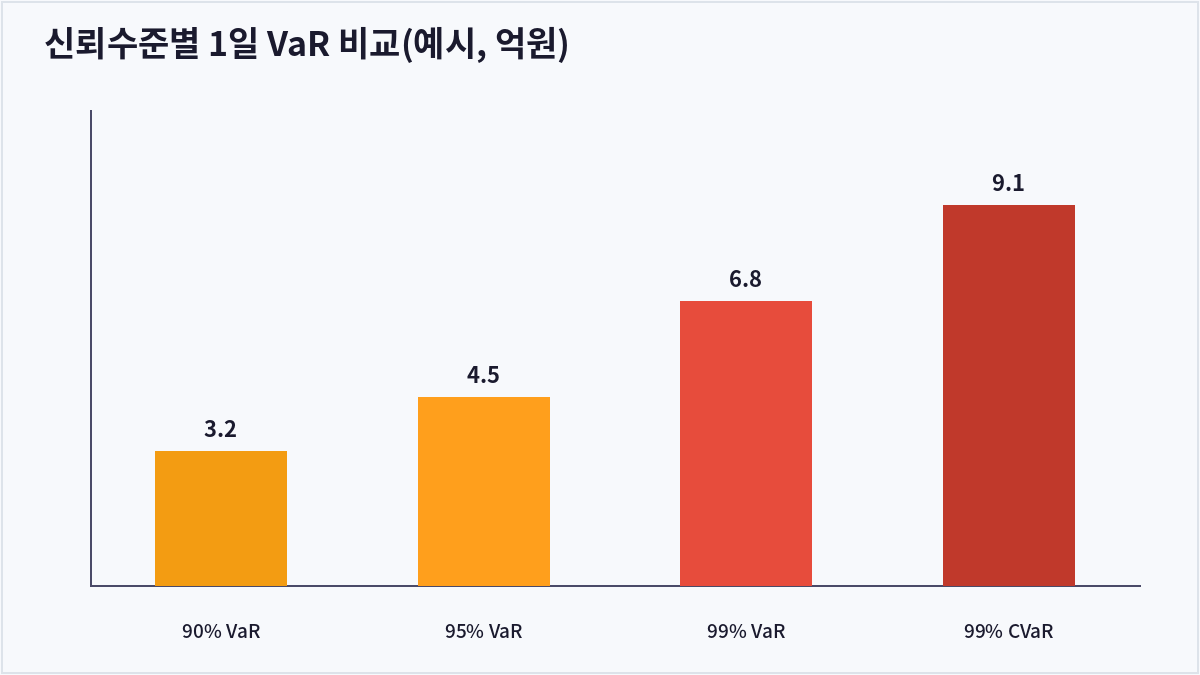
이런 한계를 보완하기 위해 VaR을 초과하는 구간의 평균 손실까지 계산하는 CVaR(조건부 VaR, Expected Shortfall)을 함께 사용하는 경우가 늘고 있으며, 이는 극단적 손실 시나리오에 대한 대비를 VaR보다 더 현실적으로 보여줍니다.
| 계산법 | 전제 | 장단점 |
|---|---|---|
| 역사적 시뮬레이션 | 과거 데이터 그대로 사용 | 직관적, 과거 미반영 리스크는 놓침 |
| 분산-공분산법 | 정규분포 가정 | 계산 간편, 팻테일 과소평가 |
| 몬테카를로 | 다수 시나리오 생성 | 유연하지만 계산 부담 큼 |
자주 묻는 질문
VaR은 기관투자자만 쓰는 개념인가요?
은행·증권사 등 기관의 리스크 관리에 널리 쓰이지만, 개인투자자도 포트폴리오 변동성과 과거 수익률 분포를 통해 간단한 형태로 VaR 개념을 응용해볼 수 있습니다.
VaR이 낮으면 안전한 포트폴리오인가요?
VaR은 정상적인 시장 상황을 전제로 한 추정치이므로, 낮은 VaR이 극단적 시장 충격까지 안전하다는 것을 보장하지는 않는다는 점에 유의해야 합니다.
보유기간이 길어지면 VaR도 커지나요?
일반적으로 VaR은 보유기간의 제곱근에 비례해 커지는 방식으로 환산되며, 1일 VaR을 알면 10일 VaR을 근사적으로 추정할 수 있습니다.
VaR과 MDD는 어떻게 다른가요?
VaR은 미래에 발생할 수 있는 손실을 확률적으로 추정하는 사전적 지표이고, MDD는 과거에 실제로 발생한 최대 하락폭을 나타내는 사후적 지표라는 차이가 있습니다.
핵심 요약
VaR은 일정 신뢰수준에서 예상되는 최대 손실을 계량화해 리스크 관리에 널리 쓰이는 지표이지만, 신뢰수준을 벗어나는 극단적 손실은 과소평가할 수 있다는 한계가 있어 CVaR 등 보완 지표와 함께 활용하는 것이 바람직합니다.
지금 시장, 퀀트 AI 시선은?
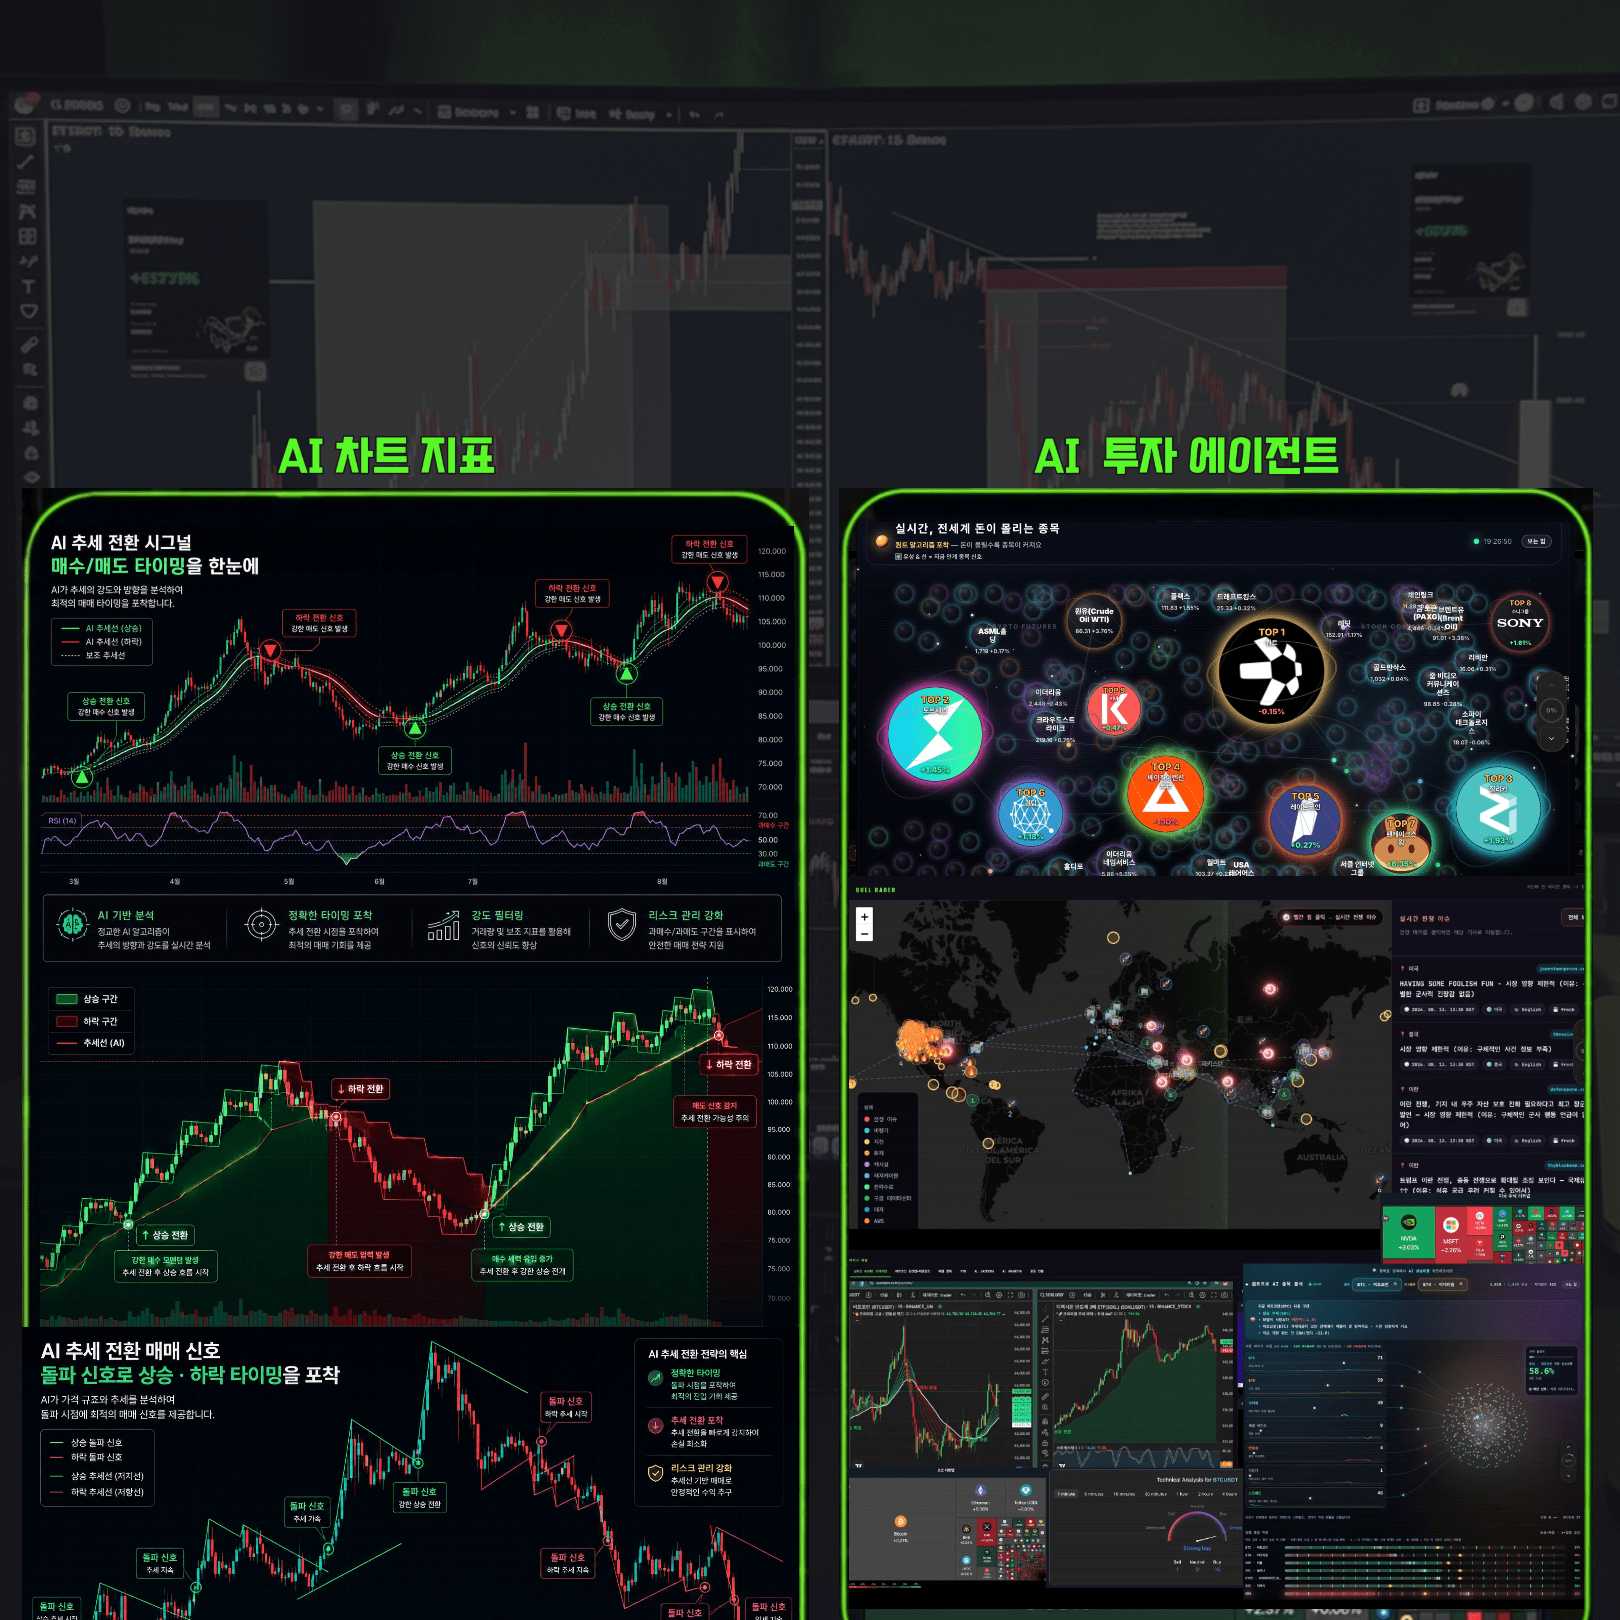
말로 설명하기 어려운 시장의 흐름, AI가 대신 읽어드립니다.
- AI 차트 자동 분석 및 추세 타이밍 제공
- 불레이더: 전쟁·경제 흐름 실시간 시각화
- 퀀트 알고리즘이 실시간으로 종목 포착
파동의 방향, 미리 확인
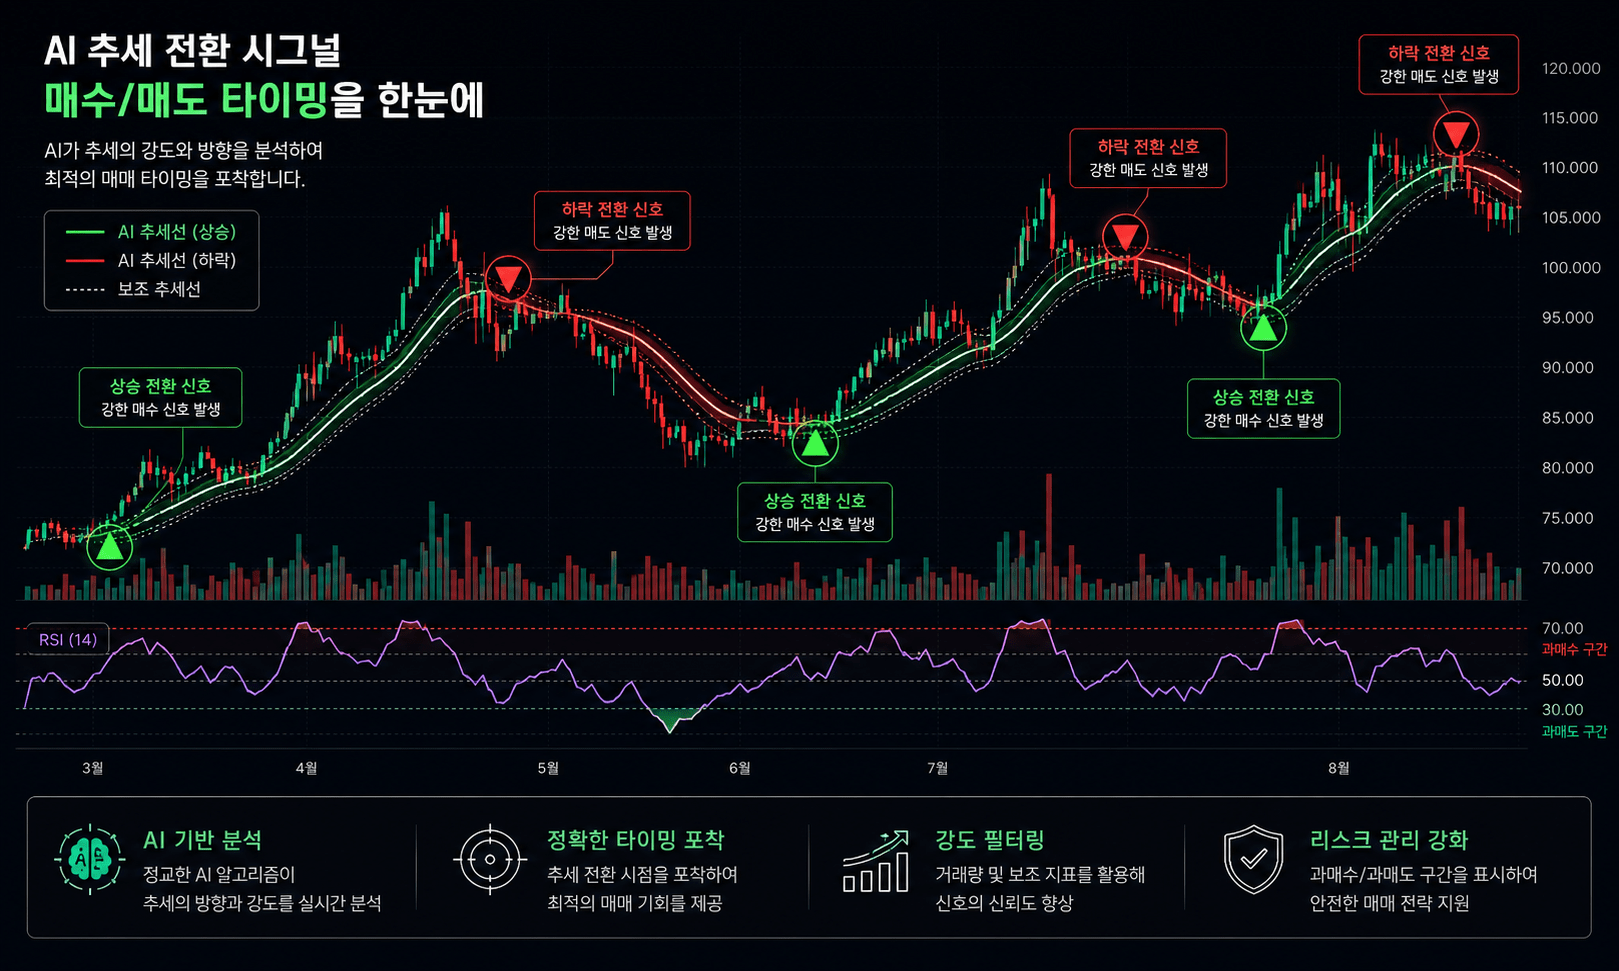
복잡한 차트, 방향만 딱 짚어주는 모델이 있다면 어떨까요?
- 상승 흐름과 하락 흐름을 빠르게 구분
- 진입을 고민할 구간인지 판단에 도움
- 초보자도 차트 흐름을 쉽게 이해 가능
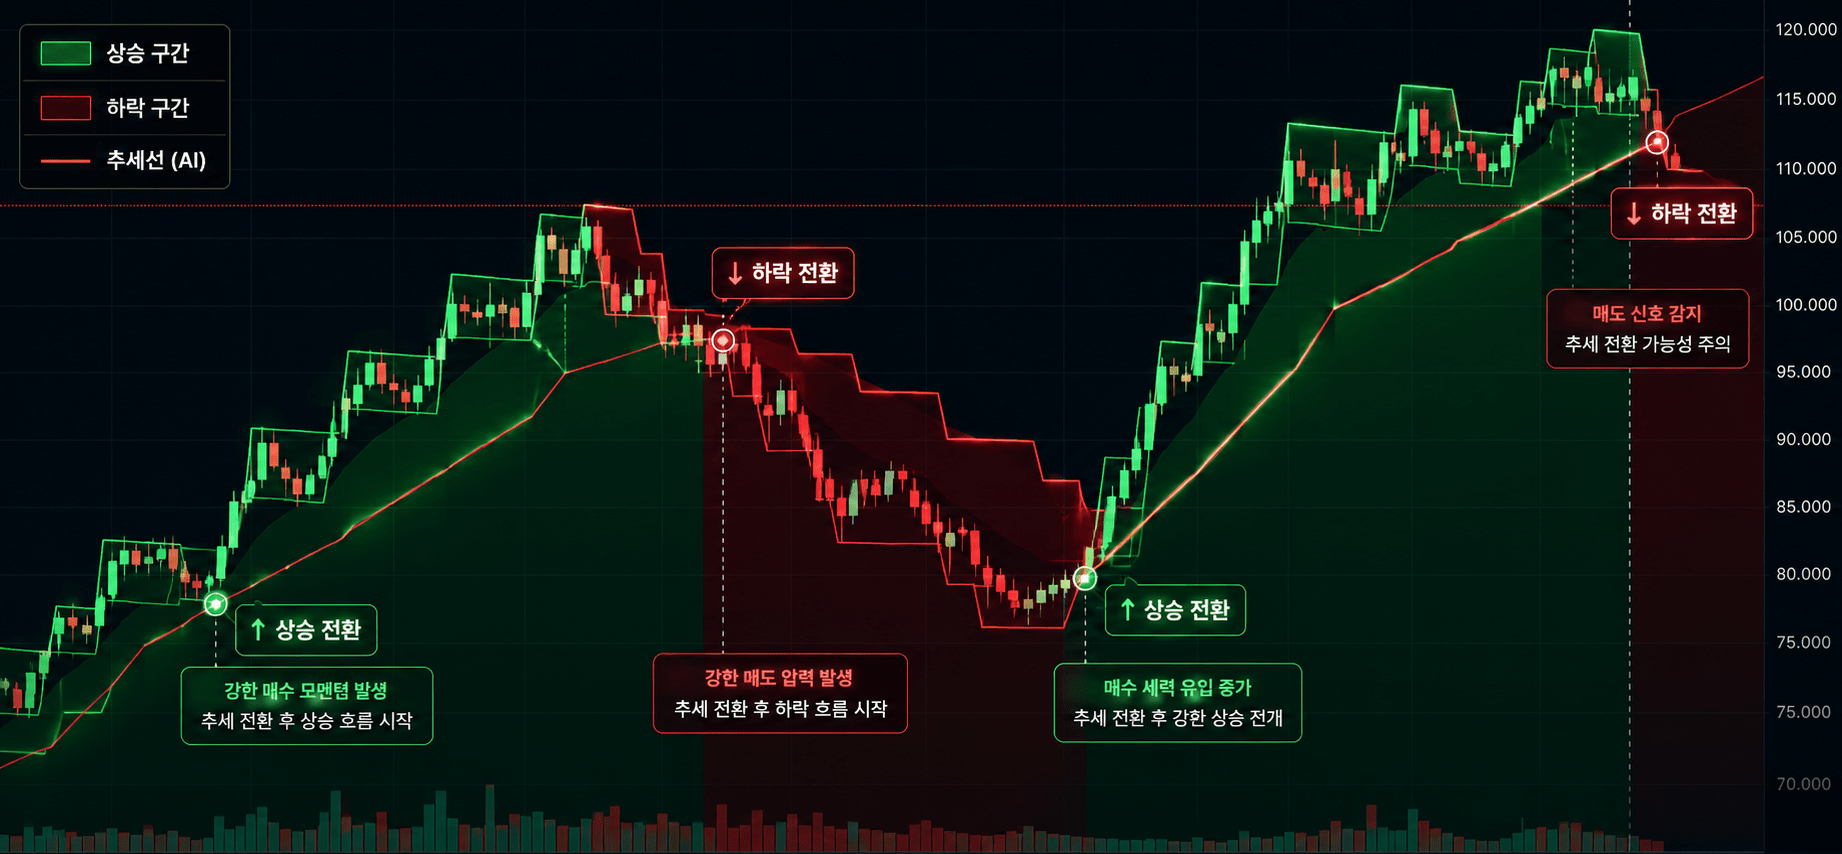
차트 속 승리 패턴, 있을까?
매번 비슷한 자리에서 강하게 튀는 흐름, 우연이 아닐 수도 있습니다.
- 힘이 붙는 구간을 더 쉽게 확인
- 방향이 바뀌는 자리 체크에 도움
- 실전 매매에 참고하기 좋은 구조
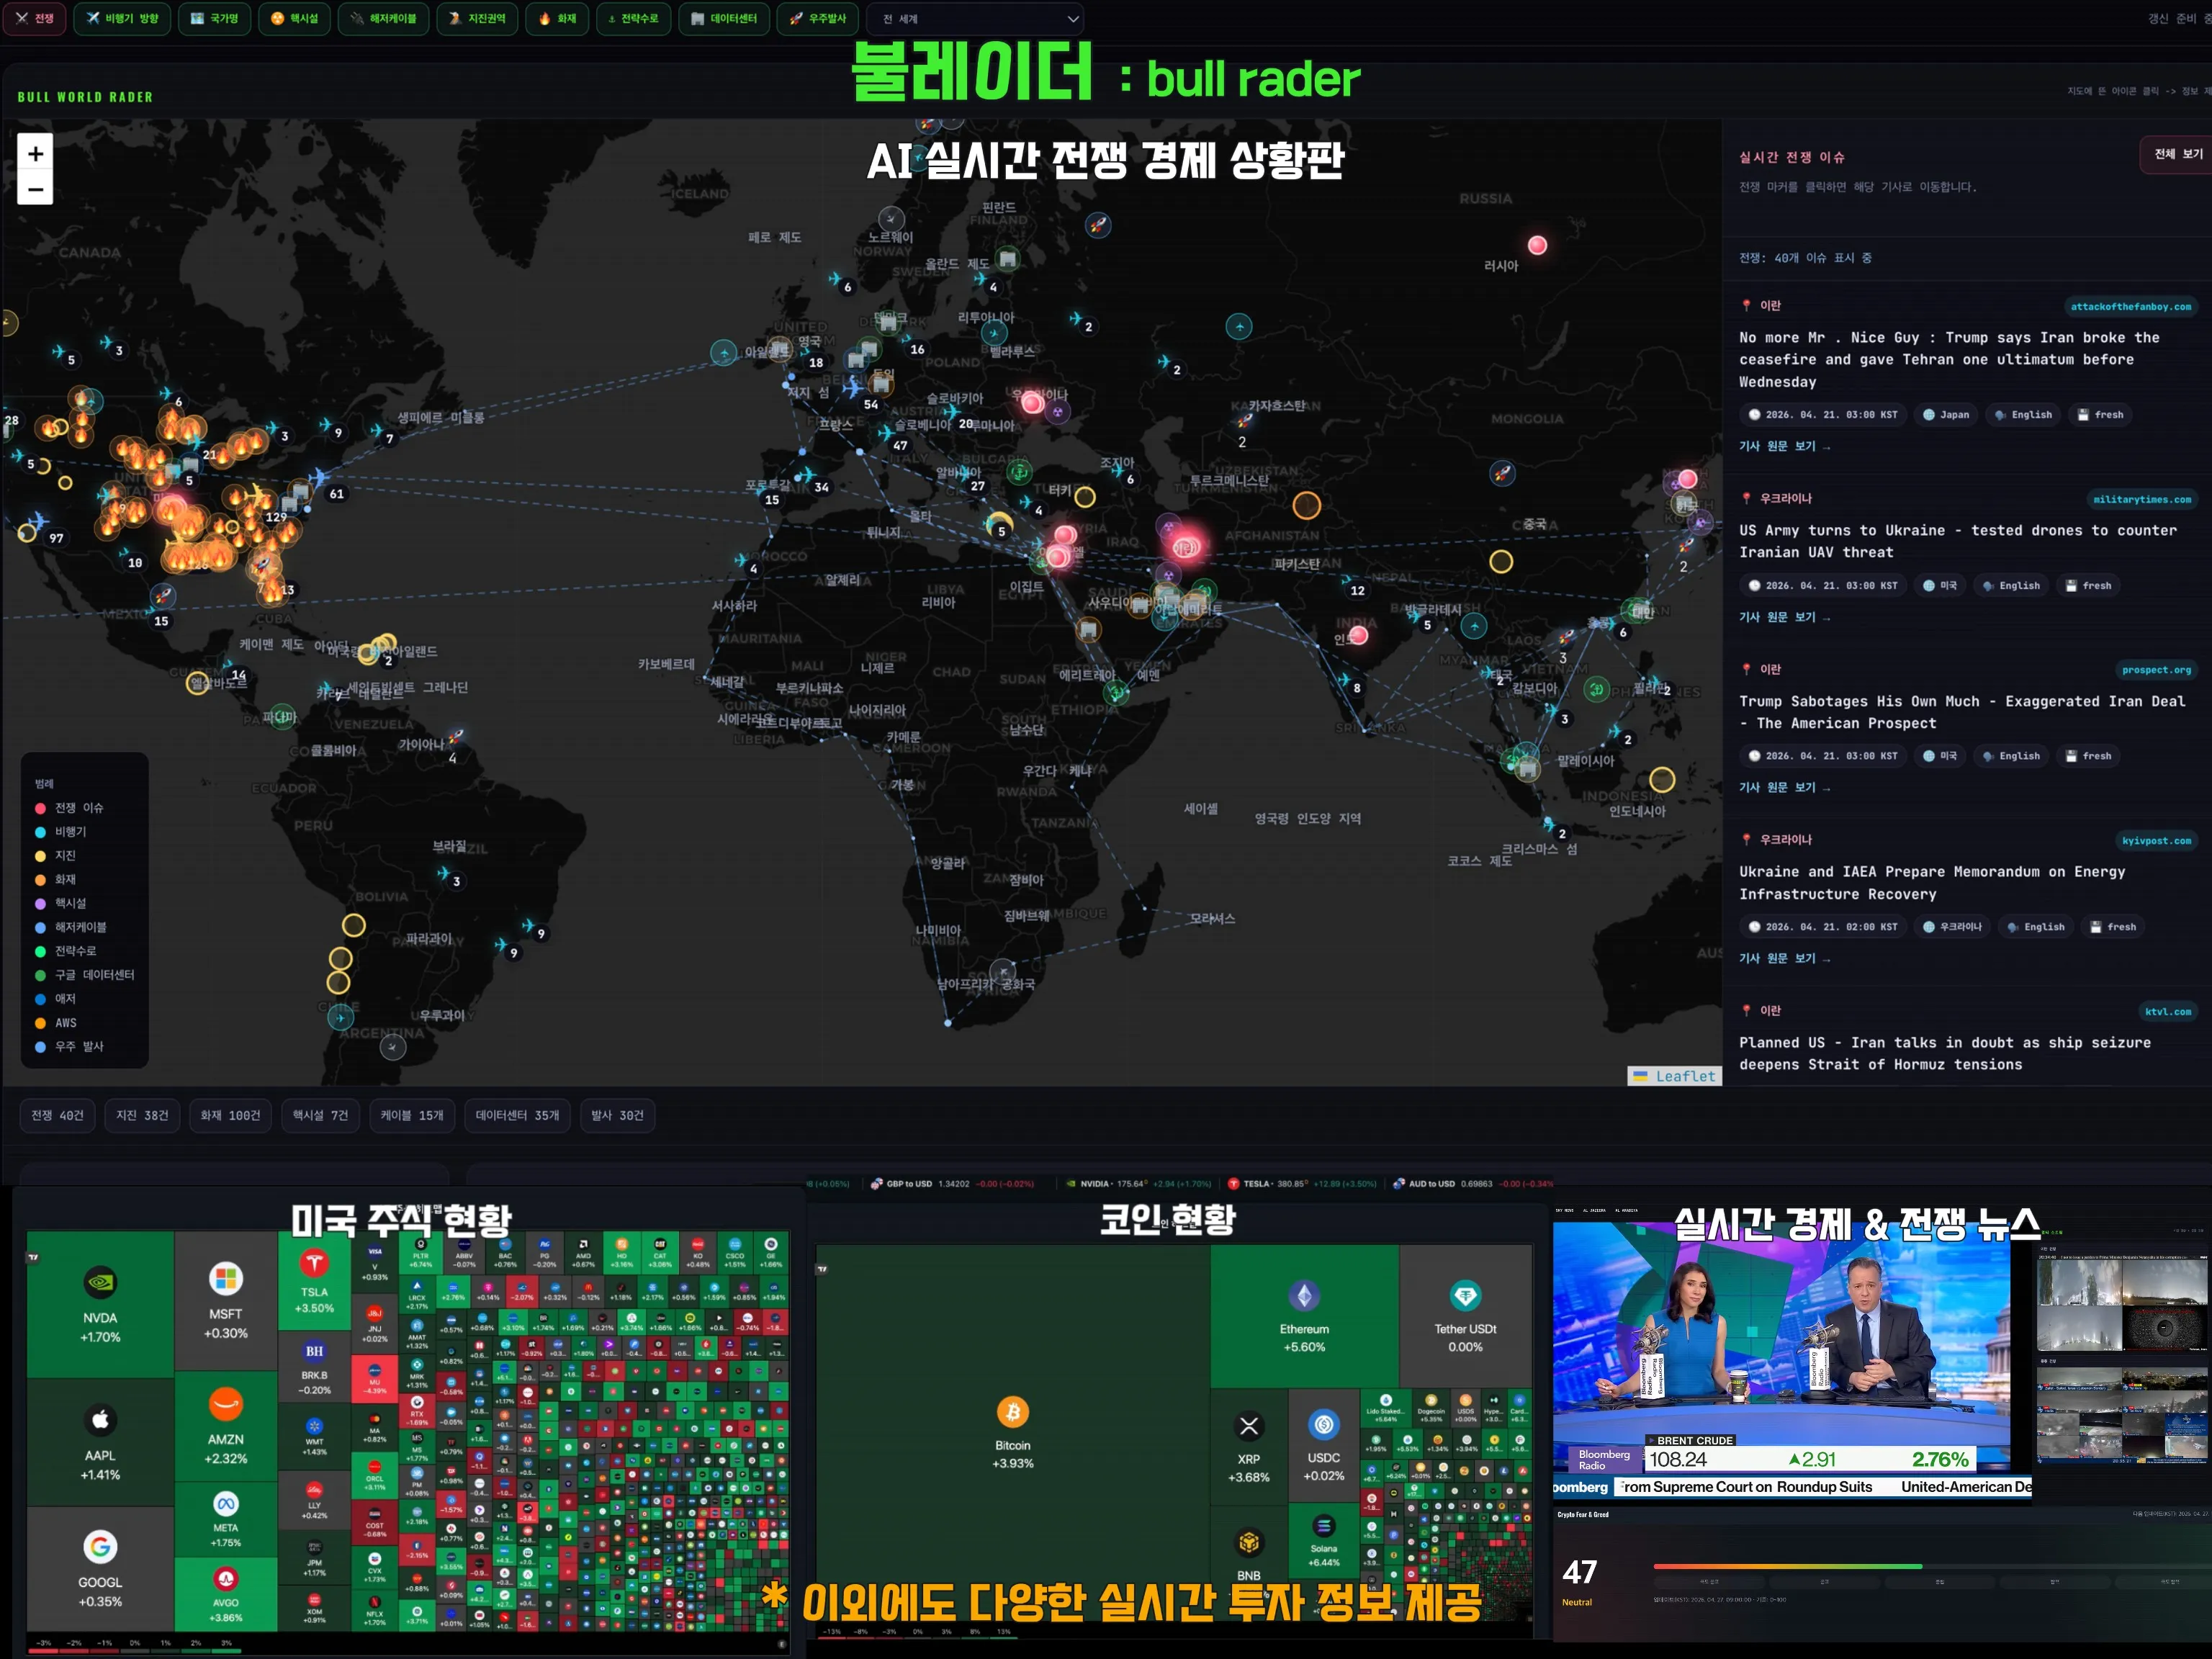
전 세계 시장, 한눈에 정리
전쟁, 금리, 원자재... 복잡한 변수들을 AI가 실시간으로 정리해드립니다.
- 글로벌 증시 흐름 실시간 확인
- 자산별 강세·약세 흐름 파악
- 전쟁에 따른 투자시장 변화


About the Author