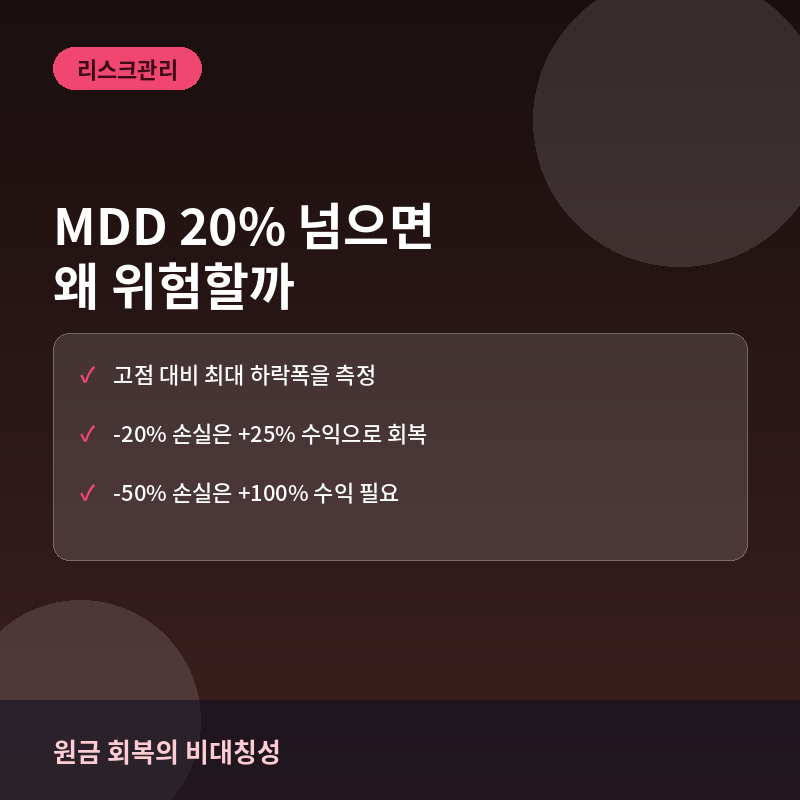
MDD란 무엇인가
MDD(Maximum Drawdown, 최대낙폭)는 특정 기간 중 포트폴리오 가치가 고점에서 저점까지 하락한 최대 낙폭을 백분율로 나타낸 지표입니다. 예를 들어 1억 원까지 늘었던 계좌가 이후 8,000만 원까지 줄었다면 MDD는 20%입니다.
손실률과 회복 수익률의 비대칭성
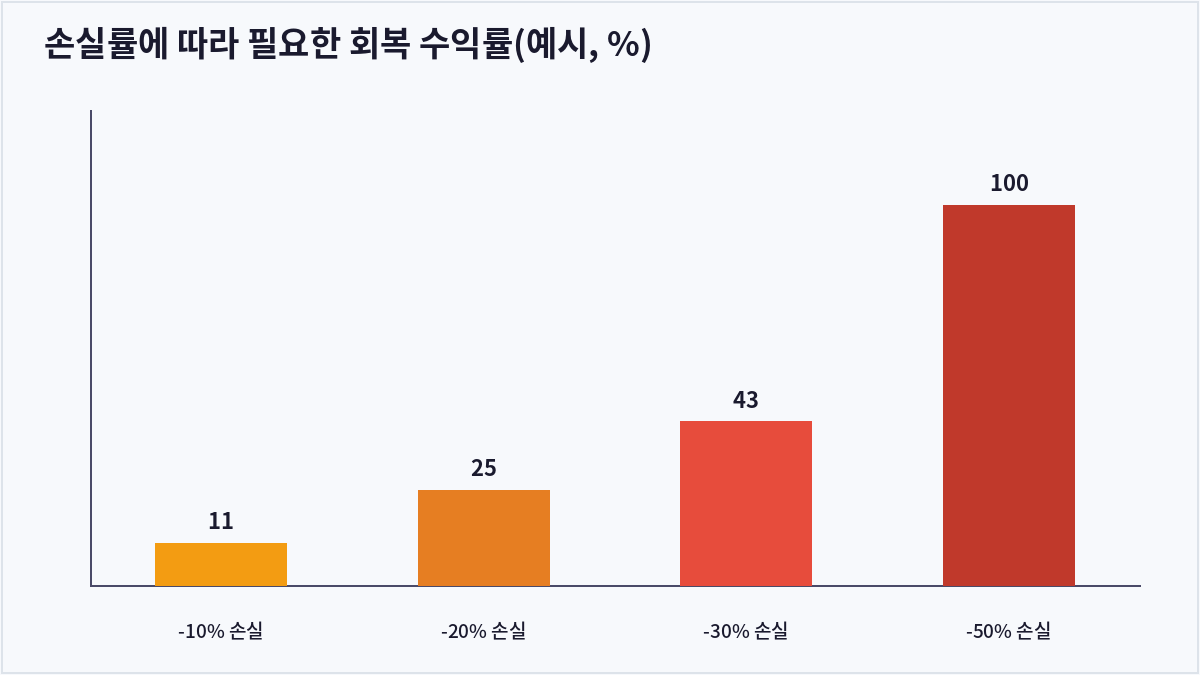
손실은 원금을 기준으로, 회복은 줄어든 잔액을 기준으로 계산되기 때문에 손실률이 커질수록 원금 회복에 필요한 수익률은 비대칭적으로 커집니다. -20% 손실은 +25% 수익이면 회복되지만, -50% 손실은 +100% 수익이 있어야 원금을 회복할 수 있습니다.
MDD 20%가 갖는 실전 의미
MDD 20% 안팎은 일반적으로 견딜 수 있는 조정 범위로 여겨지지만, MDD가 30~40%를 넘어서기 시작하면 심리적으로 버티기 어려워 저점 근처에서 손절하는 투자자가 늘어나고, 이는 실제 복리 수익률을 크게 훼손하는 결과로 이어집니다.
MDD를 줄이는 실전 방법
자산군 간 상관관계가 낮은 자산으로 분산하거나, 변동성이 커지는 국면에서 현금 비중을 조절하는 방식으로 MDD를 관리할 수 있으며, 장기적으로는 수익률의 절대치보다 MDD를 낮게 유지하는 전략이 복리 효과 측면에서 더 유리한 경우가 많습니다.
| 손실률 | 회복 필요 수익률 |
|---|---|
| -10% | +11.1% |
| -20% | +25.0% |
| -30% | +42.9% |
| -50% | +100.0% |
자주 묻는 질문
MDD는 어떻게 직접 계산하나요?
매일 또는 매월 기록한 포트폴리오 잔고에서 이전까지의 최고점 대비 현재 잔고가 얼마나 낮은지를 계속 추적해 가장 큰 하락폭을 찾으면 됩니다. 백테스트 도구에서도 자동으로 계산해줍니다.
MDD가 낮으면 무조건 좋은 전략인가요?
MDD가 낮아도 수익률 자체가 낮다면 장기 복리 효과가 떨어질 수 있어, MDD와 연평균 수익률을 함께 비교하는 칼마 비율(Calmar Ratio) 같은 지표를 참고하는 것이 유용합니다.
개인 투자자가 감내할 수 있는 MDD는 어느 정도인가요?
투자 목적과 투자 기간, 심리적 성향에 따라 다르지만 일반적으로 은퇴자금처럼 중요한 자금은 MDD를 15~20% 이내로 관리하는 것이 권장되는 편입니다.
MDD와 변동성(표준편차)은 같은 개념인가요?
다릅니다. 표준편차는 전체 기간의 등락 폭을 통계적으로 나타내는 반면, MDD는 실제로 발생한 고점 대비 최대 하락이라는 구체적인 경험적 수치라는 차이가 있습니다.
핵심 요약
MDD는 투자자가 실제로 겪는 최악의 하락 경험을 수치화한 지표로, 손실이 커질수록 회복에 필요한 수익률이 비대칭적으로 커진다는 점에서 수익률 관리 못지않게 낙폭 관리가 중요하다는 것을 보여줍니다.
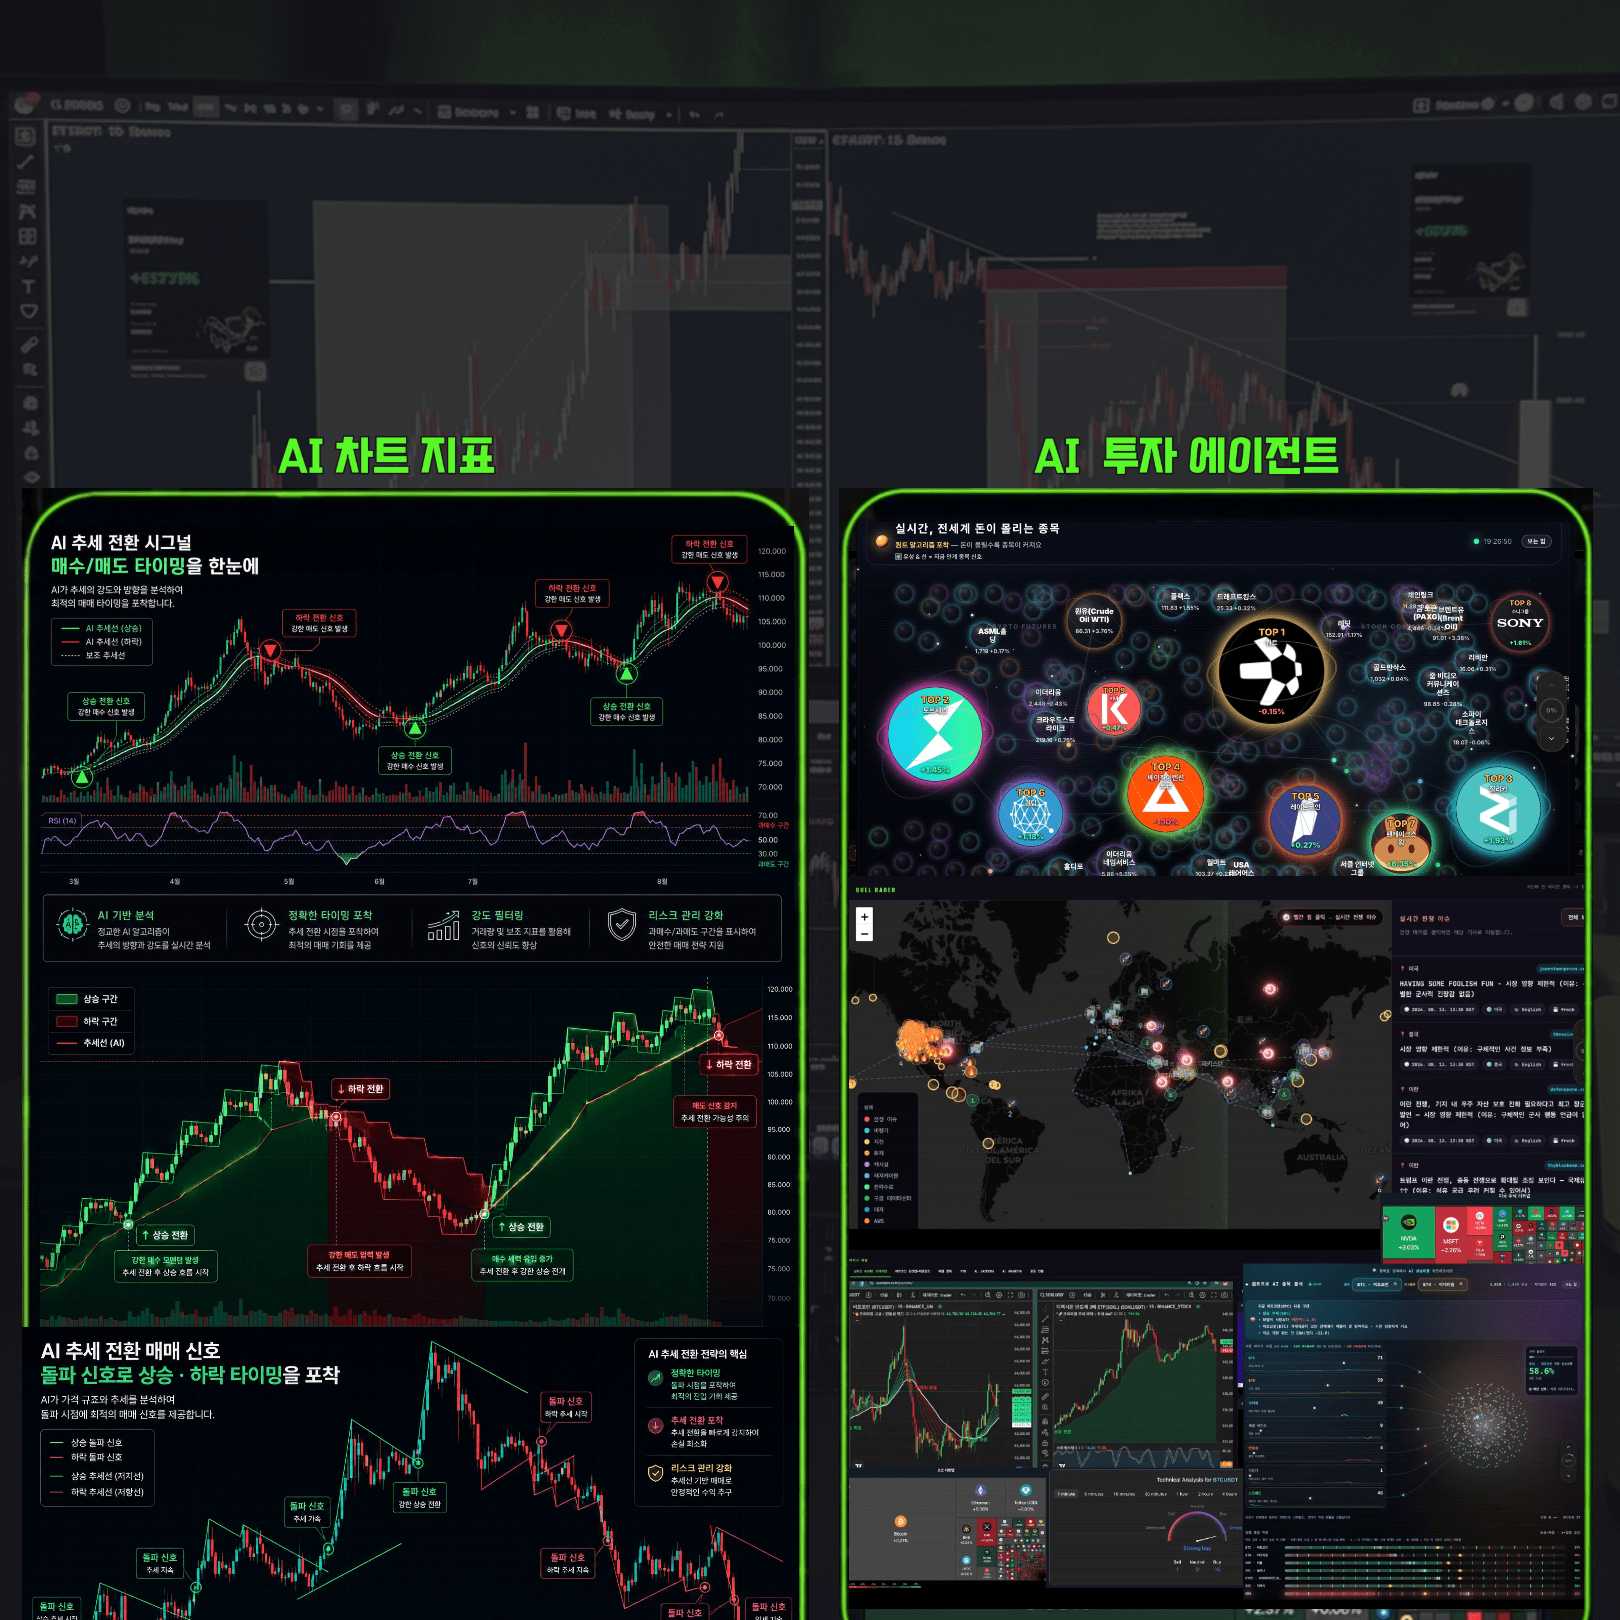
지금 시장, 퀀트 AI 시선은?
말로 설명하기 어려운 시장의 흐름, AI가 대신 읽어드립니다.
- AI 차트 자동 분석 및 추세 타이밍 제공
- 불레이더: 전쟁·경제 흐름 실시간 시각화
- 퀀트 알고리즘이 실시간으로 종목 포착
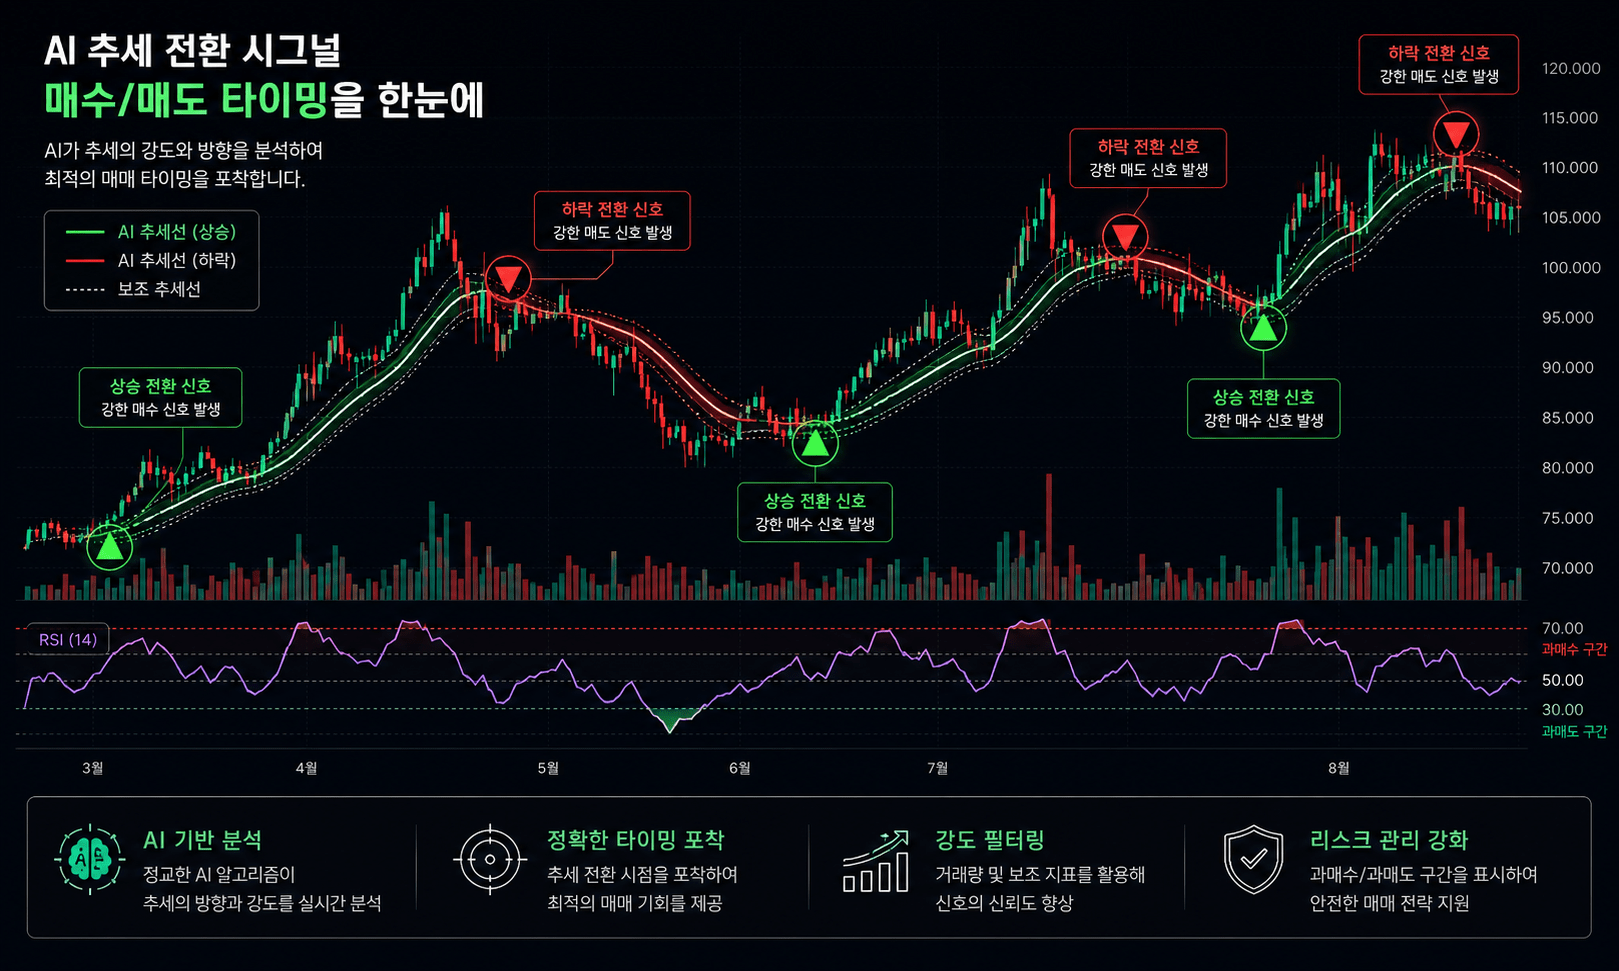
파동의 방향, 미리 확인
복잡한 차트, 방향만 딱 짚어주는 모델이 있다면 어떨까요?
- 상승 흐름과 하락 흐름을 빠르게 구분
- 진입을 고민할 구간인지 판단에 도움
- 초보자도 차트 흐름을 쉽게 이해 가능
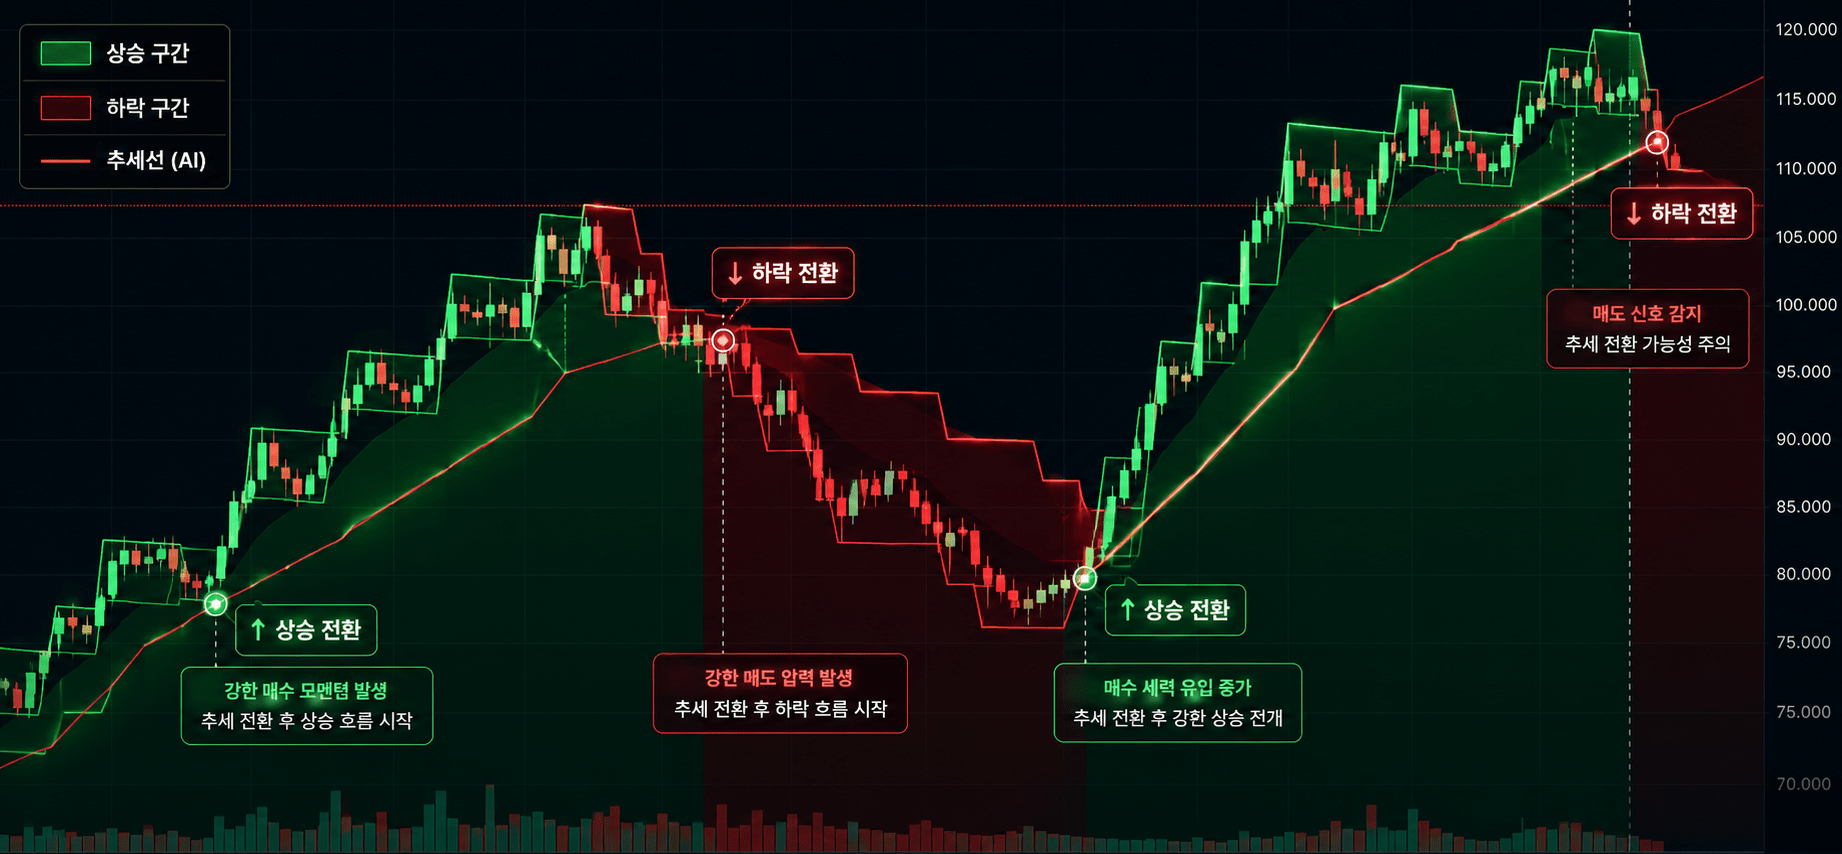
차트 속 승리 패턴, 있을까?
매번 비슷한 자리에서 강하게 튀는 흐름, 우연이 아닐 수도 있습니다.
- 힘이 붙는 구간을 더 쉽게 확인
- 방향이 바뀌는 자리 체크에 도움
- 실전 매매에 참고하기 좋은 구조
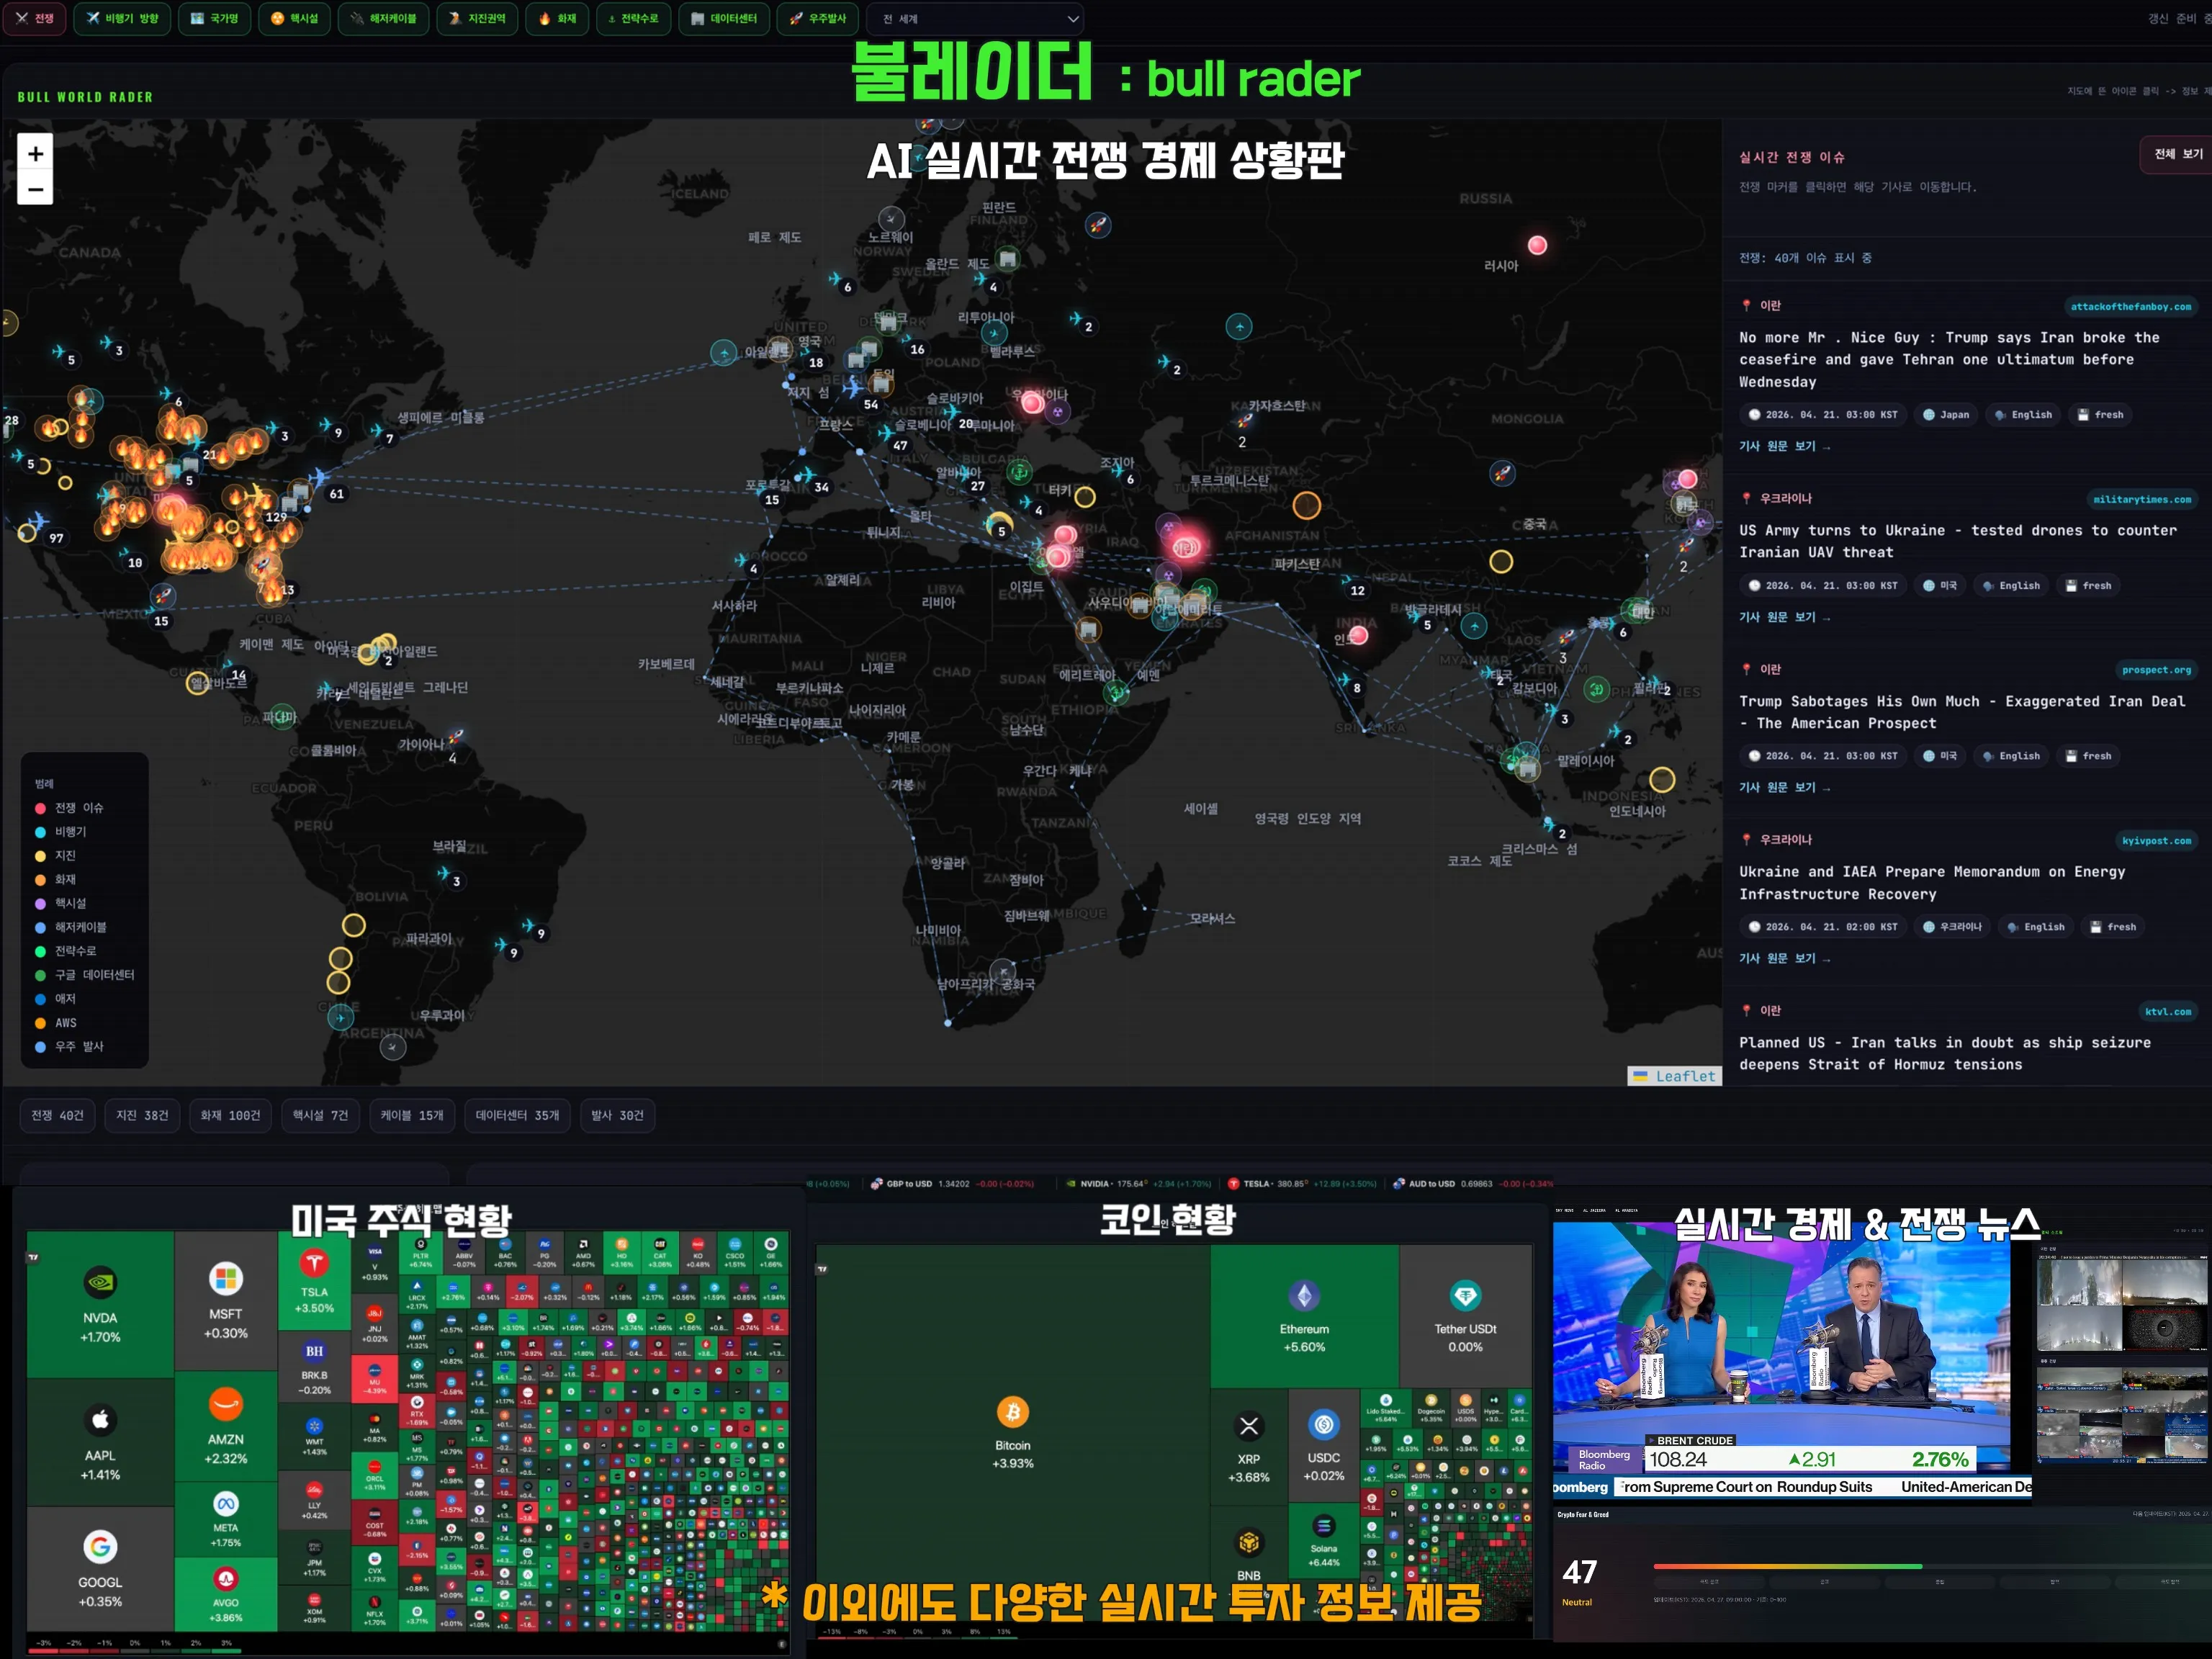
전 세계 시장, 한눈에 정리
전쟁, 금리, 원자재... 복잡한 변수들을 AI가 실시간으로 정리해드립니다.
- 글로벌 증시 흐름 실시간 확인
- 자산별 강세·약세 흐름 파악
- 전쟁에 따른 투자시장 변화


About the Author