최종 업데이트: 2026-09-07
기말잔액은 특정 회계 기간이 종료되는 시점에 남아 있는 자산, 부채, 자본의 총액을 의미합니다. 이는 기업의 재무 상태를 측정하는 기준점으로, 기초잔액과 당기 변동을 반영해 산출됩니다.
① 기말잔액의 정의
기말잔액(Ending Balance)이란 회계 기간의 마지막 날, 즉 결산일 시점에 특정 계정과목이 보유하고 있는 최종적인 금액을 말합니다. 기업은 매일 발생하는 거래를 기록하며 잔액을 업데이트하는데, 이 연속된 흐름이 멈추는 시점의 수치를 의미합니다.
② 기말잔액의 계산법
기말잔액은 회계의 등식과 흐름을 통해 계산되며, 모든 재무제표 항목의 출발점입니다. 일반적으로 다음과 같은 산식을 따릅니다.
- 기초잔액(Beginning Balance): 직전 기말에서 넘어온 금액
- (+) 당기 증가액: 해당 기간 동안 발생한 유입 또는 증가분
- (-) 당기 감소액: 해당 기간 동안 발생한 유출 또는 감소분
- (=) 기말잔액: 기간 말 최종 수치
이러한 데이터의 변화 흐름은 Bull Radar 등의 분석 도구를 통해 시각적으로 추적할 수 있으며, 투자자는 단순히 기말 숫자뿐만 아니라 증감의 이유를 파악하는 것이 중요합니다.
③ 실전 예시: 현금 및 현금성 자산의 흐름
사례: A사의 현금 흐름 분석
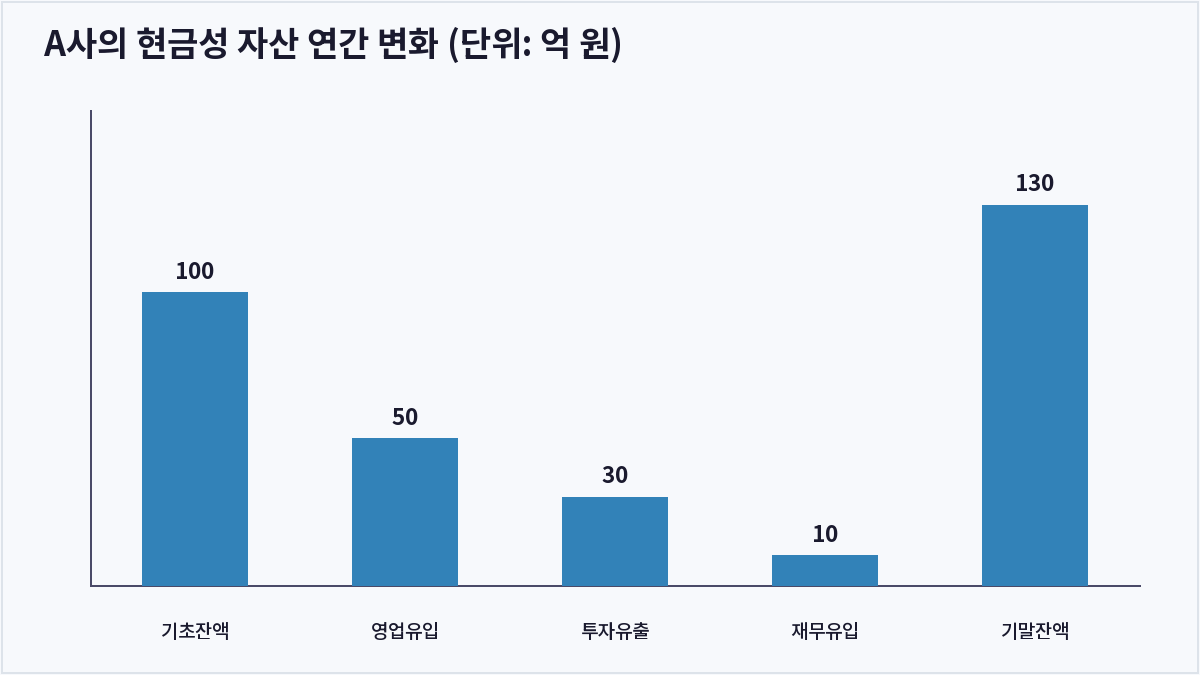
A사의 2023년 기초 현금잔액이 100억 원이었고, 영업활동으로 50억 원 유입, 투자활동으로 30억 원 유출, 재무활동으로 10억 원이 유입되었다면 기말잔액은 다음과 같습니다.
- 기초: 100억
- 영업: +50억
- 투자: -30억
- 재무: +10억
- 합계: 130억 원
이 130억 원이 재무상태표의 기말잔액으로 기록됩니다.
④ 자주 하는 실수와 오해
많은 투자자가 기말잔액의 ‘숫자’에만 집중하여 기업의 질적 변화를 놓치곤 합니다. 흔히 하는 실수는 다음과 같습니다.
- 기말잔액이 높으면 무조건 좋다고 판단하는 경우(과도한 현금 보유는 자본 효율성 저하일 수 있음)
- 일시적인 거래로 기말잔액이 급증한 것을 사업 성과로 착각하는 경우
- 기초잔액과 기말잔액의 차이(변동) 원인을 분석하지 않고 단순 결과값만 비교하는 경우
| 항목 | 계산 원리 | 투자 시 해석 포인트 |
|---|---|---|
| 현금성 자산 | 기초 + 유입 – 유출 | 유동성 위기 여부 및 신사업 투자 여력 |
| 매출채권 | 기초 + 발생 – 회수 | 대금 회수 효율성 및 매출의 질 |
| 차입금 | 기초 + 차입 – 상환 | 레버리지 변화 및 이자 비용 부담 |
자주 묻는 질문
기말잔액은 언제 확정되나요?
매 분기, 반기, 그리고 연간 결산일(보통 12월 31일)에 장부를 마감하면서 공식적으로 확정됩니다.
기말잔액과 기초잔액이 왜 다른가요?
회계 기간 동안 기업의 영업, 투자, 재무 활동을 통해 자산과 부채의 규모가 끊임없이 변하기 때문입니다.
기말잔액이 0이면 기업에 문제가 있나요?
일부 계정과목(수익/비용 등)은 결산 시 0으로 초기화되지만, 현금이나 차입금 등의 자산/부채 항목이 0이라면 자본잠식이나 현금 고갈 상태일 수 있어 주의가 필요합니다.
기말잔액을 어디서 확인하나요?
전자공시시스템(DART)에 올라오는 재무상태표의 해당 계정 항목에서 기말(당기) 시점의 금액을 직접 확인할 수 있습니다.
핵심 요약
기말잔액은 특정 시점의 재무 상태를 나타내는 지표로, 기초잔액에서 당기 중 발생한 모든 증감을 합산하여 도출합니다. 단순히 기말 수치를 확인하는 것을 넘어, 왜 해당 금액이 남게 되었는지 자금의 흐름을 분석하는 것이 기업 가치 평가의 핵심입니다. 본 콘텐츠는 정보 제공을 목적으로 하며, 투자 조언에 해당하지 않습니다.
관련 글: 백테스팅(Backtesting)이란? 과거 데이터로 투자 전략의 성과를 검증하는 법, 샤프지수(Sharpe Ratio)란? 위험 대비 수익성을 측정하는 투자 지표
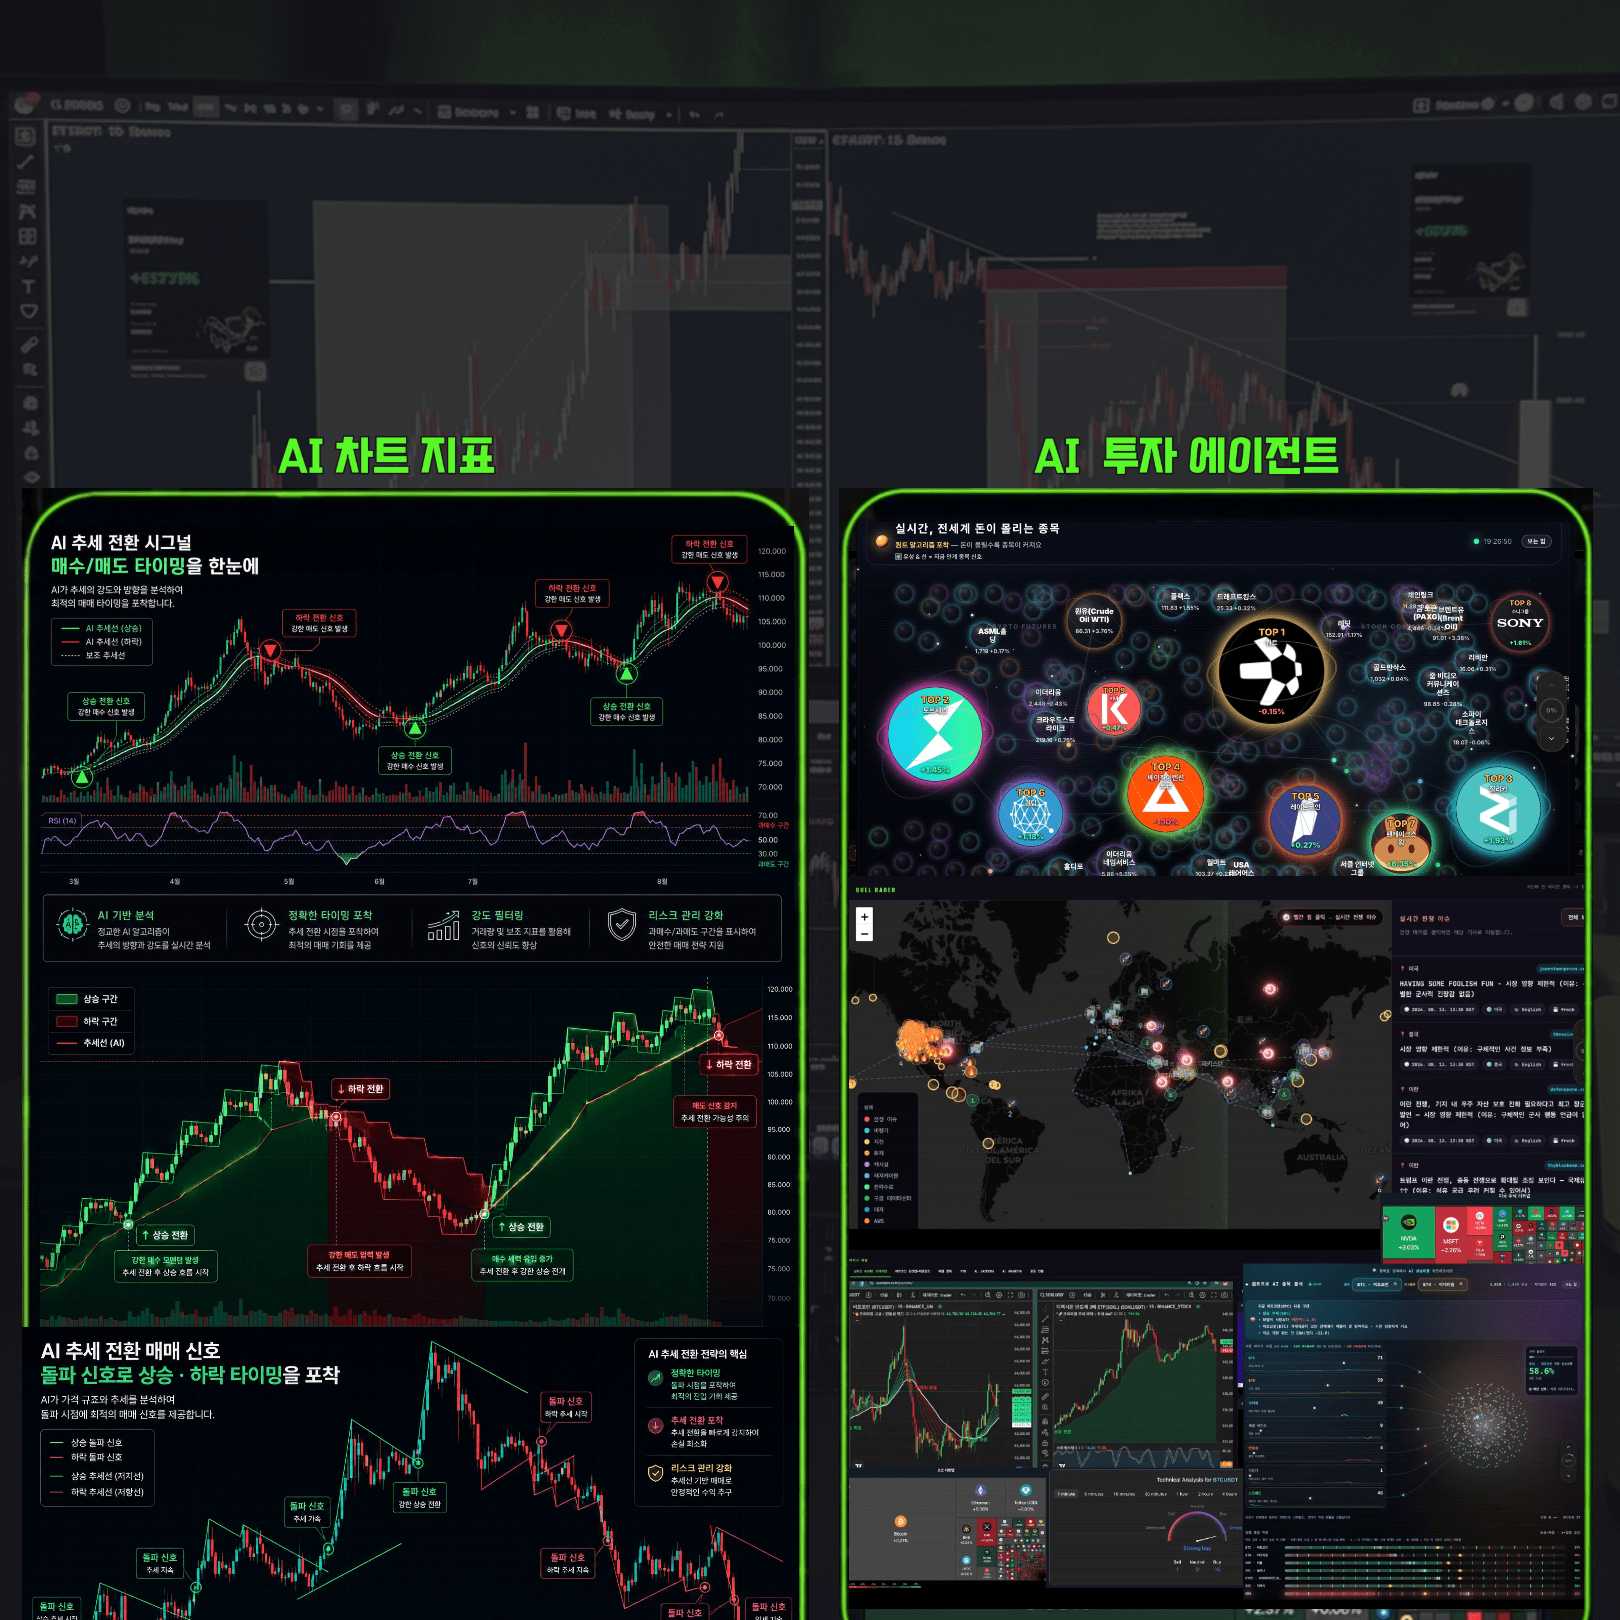
지금 시장, 퀀트 AI 시선은?
말로 설명하기 어려운 시장의 흐름, AI가 대신 읽어드립니다.
- AI 차트 자동 분석 및 추세 타이밍 제공
- 불레이더: 전쟁·경제 흐름 실시간 시각화
- 퀀트 알고리즘이 실시간으로 종목 포착
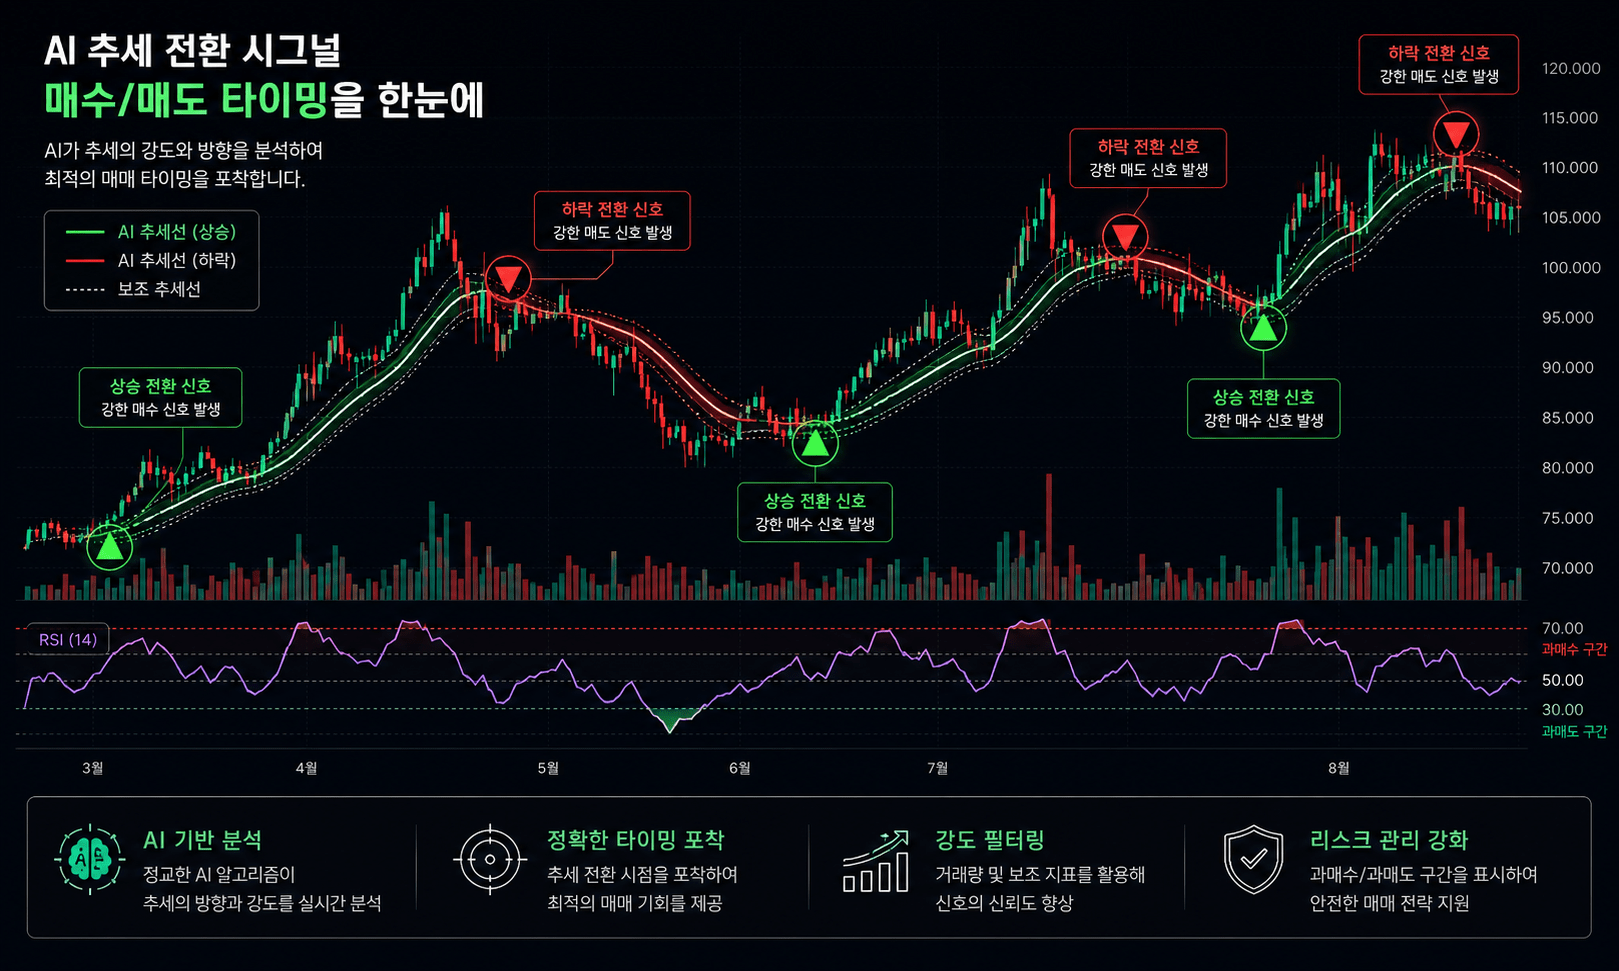
파동의 방향, 미리 확인
복잡한 차트, 방향만 딱 짚어주는 모델이 있다면 어떨까요?
- 상승 흐름과 하락 흐름을 빠르게 구분
- 진입을 고민할 구간인지 판단에 도움
- 초보자도 차트 흐름을 쉽게 이해 가능
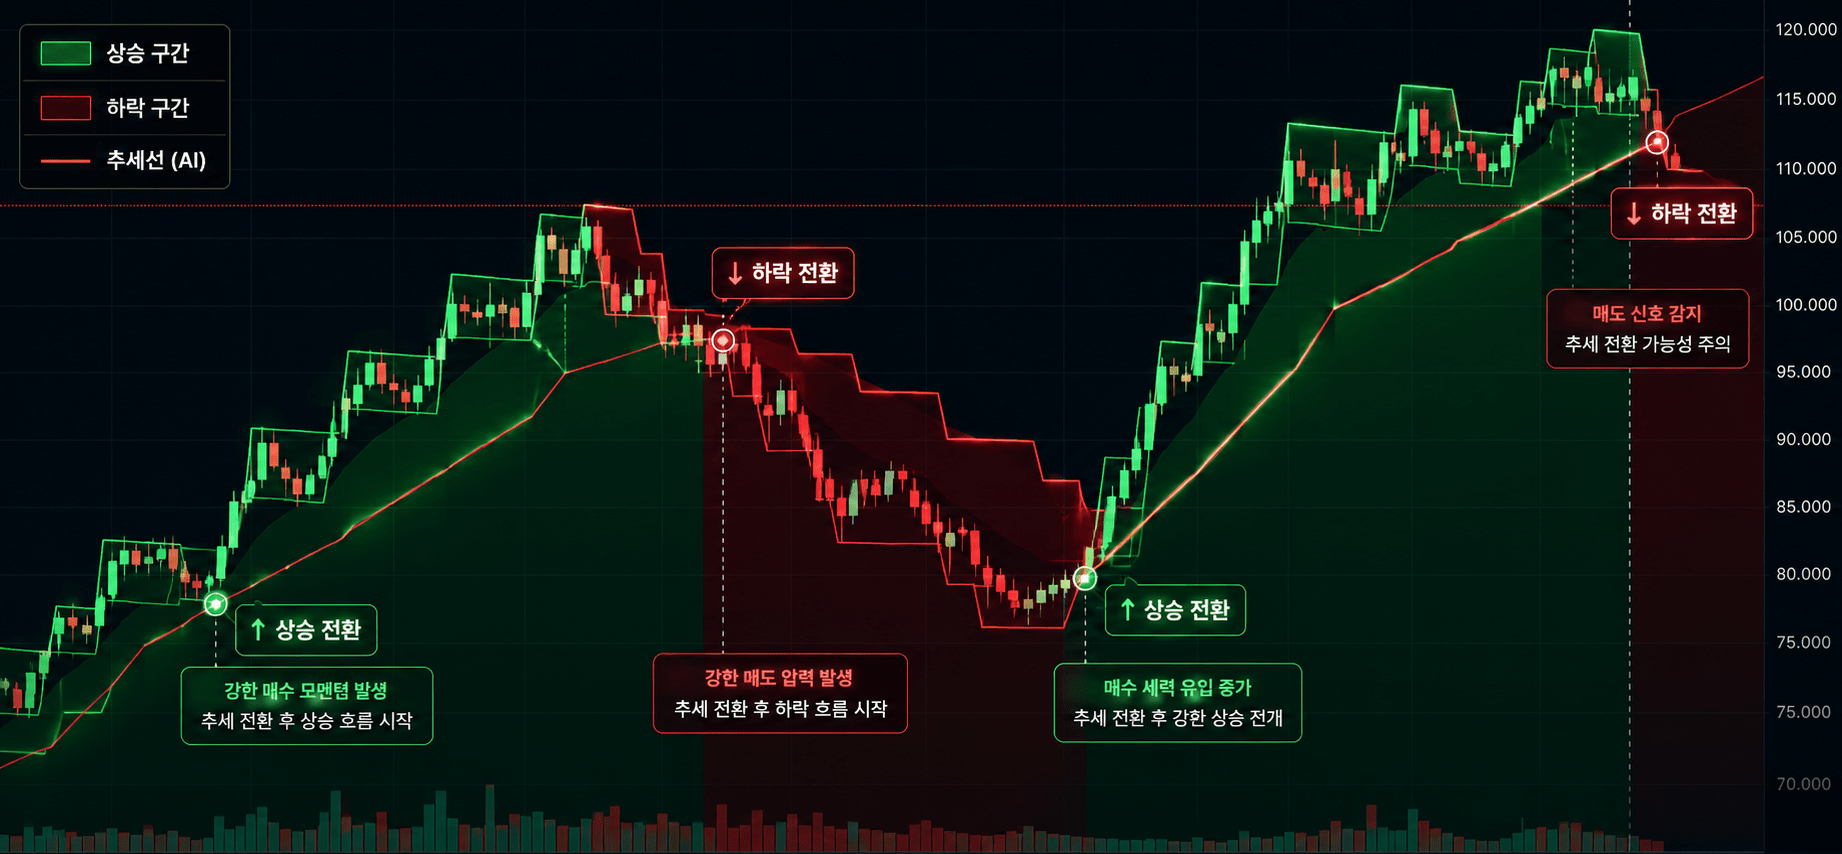
차트 속 승리 패턴, 있을까?
매번 비슷한 자리에서 강하게 튀는 흐름, 우연이 아닐 수도 있습니다.
- 힘이 붙는 구간을 더 쉽게 확인
- 방향이 바뀌는 자리 체크에 도움
- 실전 매매에 참고하기 좋은 구조
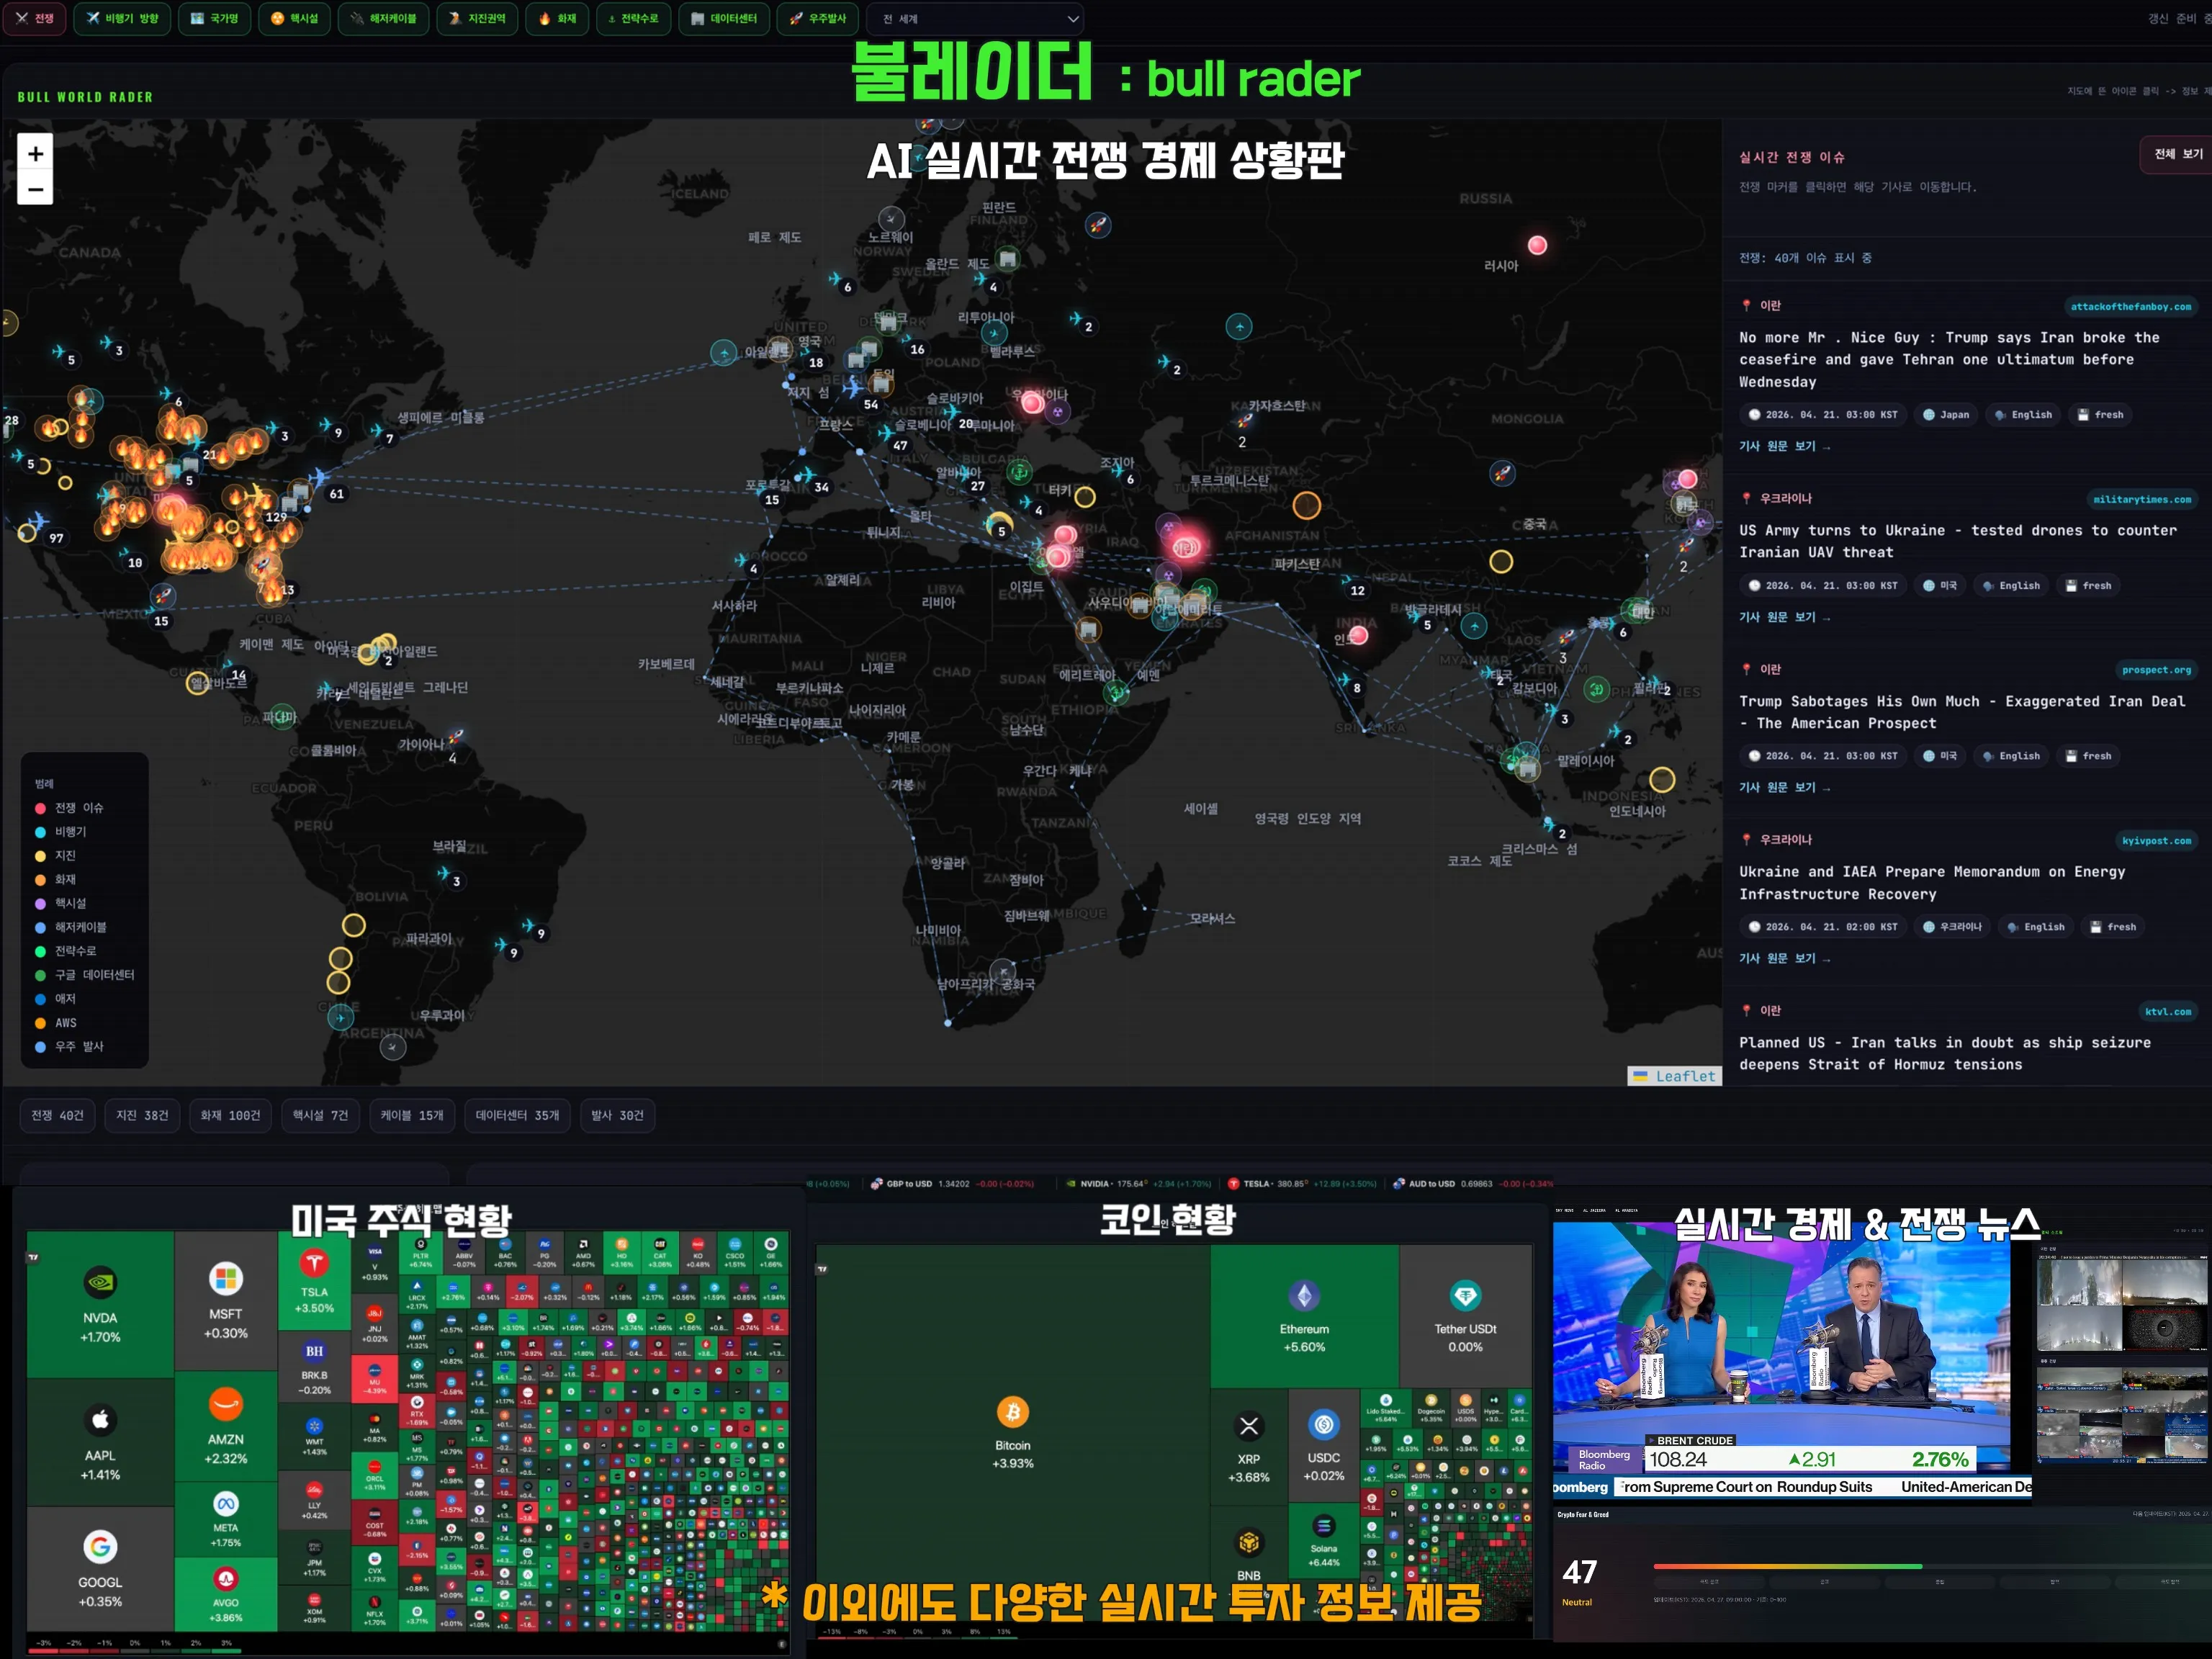
전 세계 시장, 한눈에 정리
전쟁, 금리, 원자재... 복잡한 변수들을 AI가 실시간으로 정리해드립니다.
- 글로벌 증시 흐름 실시간 확인
- 자산별 강세·약세 흐름 파악
- 전쟁에 따른 투자시장 변화


About the Author