신용점수가 대출금리를 결정하는 원리
은행 등 금융기관은 대출금리를 ‘기준금리+가산금리-우대금리’로 구성하는데, 이 중 가산금리는 차주의 신용점수(개인신용평점)에 따라 크게 달라진다. 신용점수가 낮을수록 채무불이행 위험이 크다고 평가되어 더 높은 가산금리가 붙는다.
신용점수는 어떻게 매겨지는가
국내 개인신용평가사(NICE, KCB 등)는 상환이력, 부채수준, 신용거래기간, 신용형태 등을 종합해 통상 1~1000점 구간의 신용점수를 산출한다. 연체 이력, 과도한 카드론·현금서비스 이용, 짧은 신용거래 기간 등이 점수를 낮추는 주요 요인으로 꼽힌다.
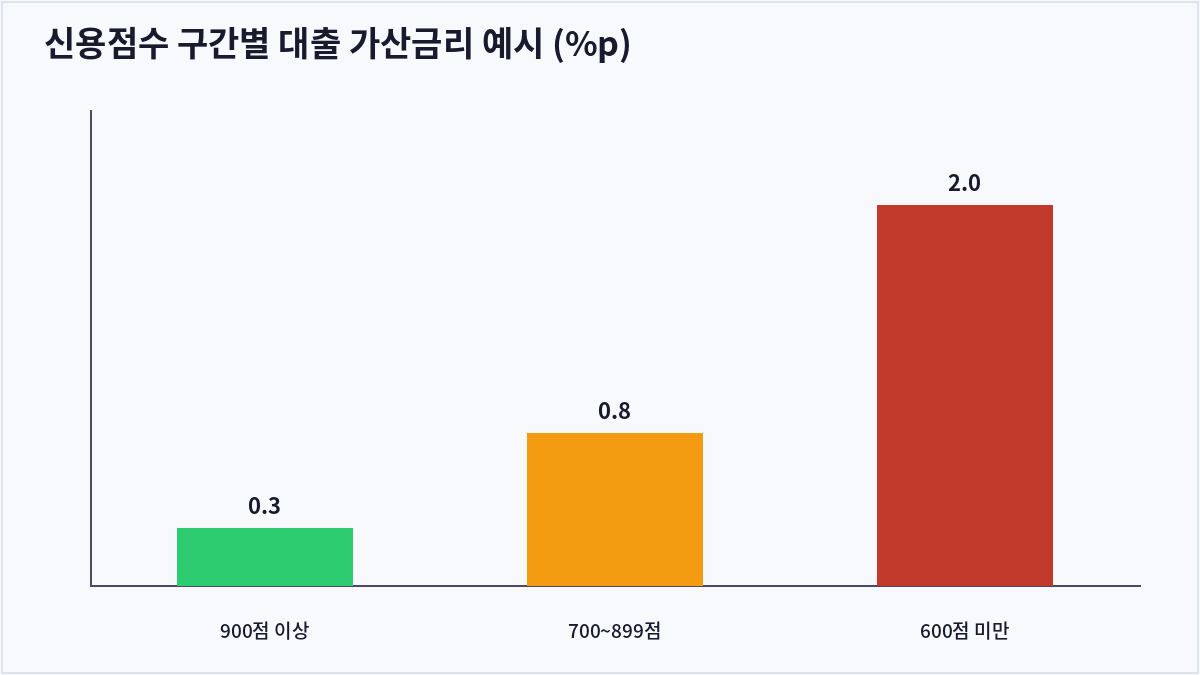
DSR(총부채원리금상환비율) 계산법
DSR은 ‘연간 모든 대출의 원리금 상환액 ÷ 연소득’으로 계산되며, 신용대출·주택담보대출 등 보유한 모든 부채의 원리금을 합산해 산출한다. 예를 들어 연소득 6,000만원인 사람이 연간 원리금 상환액으로 2,000만원을 내고 있다면 DSR은 2,000만원÷6,000만원=약 33%가 된다.
DSR 규제가 대출한도에 미치는 영향
금융당국은 통상 은행권 기준 DSR 40%(제2금융권은 별도 기준)를 넘으면 추가 대출을 제한하는 규제를 운영하고 있어, 신용점수가 낮아 금리가 높아지면 동일한 대출금액이라도 원리금 상환 부담이 커져 DSR 한도에 더 쉽게 도달하게 된다. 즉 신용점수 하락은 금리 상승과 대출한도 축소라는 이중의 부담으로 이어질 수 있다.
| 구분 | 내용 |
|---|---|
| 신용점수 산정 요소 | 상환이력, 부채수준, 신용거래기간, 신용형태 등 |
| DSR 계산식 | 연간 원리금 상환액 ÷ 연소득 |
| 은행권 DSR 규제 기준 | 통상 40% 내외(정책에 따라 변동) |
| 신용점수 하락의 이중 영향 | 가산금리 상승 + 대출한도 축소 |
자주 묻는 질문
신용점수는 어디서 무료로 확인할 수 있나요?
NICE지키미, 카카오뱅크, 토스 등 여러 플랫폼에서 본인의 신용점수를 무료로 조회할 수 있으며, 정기적으로 확인하는 것이 관리에 도움이 된다.
신용점수를 올리는 가장 빠른 방법은 무엇인가요?
연체를 만들지 않는 것이 가장 기본이며, 카드론·현금서비스 등 고금리 단기대출 이용을 줄이고 신용카드 사용 후 제때 상환하는 이력을 꾸준히 쌓는 것이 도움이 된다고 알려져 있다.
DSR과 DTI는 어떻게 다른가요?
DTI(총부채상환비율)는 주로 주택담보대출 원리금과 기타 대출 이자만을 반영하는 반면, DSR은 모든 대출의 원리금(원금+이자)을 포함해 계산한다는 점에서 더 넓은 범위의 부채 부담을 반영한다.
소득이 늘면 대출한도도 함께 늘어나나요?
DSR 계산식의 분모인 연소득이 늘어나면 동일한 원리금 상환액 대비 DSR 비율이 낮아져, 이론적으로 추가 대출 여력이 늘어날 수 있다.
핵심 요약
신용점수는 대출금리의 가산금리 수준을 좌우하고, 이는 다시 DSR 계산에 영향을 미쳐 대출 가능 한도까지 연쇄적으로 좌우한다. 평소 연체 관리와 부채 수준 관리를 통해 신용점수를 꾸준히 관리하는 것이 결국 금리와 대출한도 모두에 유리하게 작용한다. 본 콘텐츠는 정보 제공을 목적으로 하며, 투자 조언에 해당하지 않습니다.
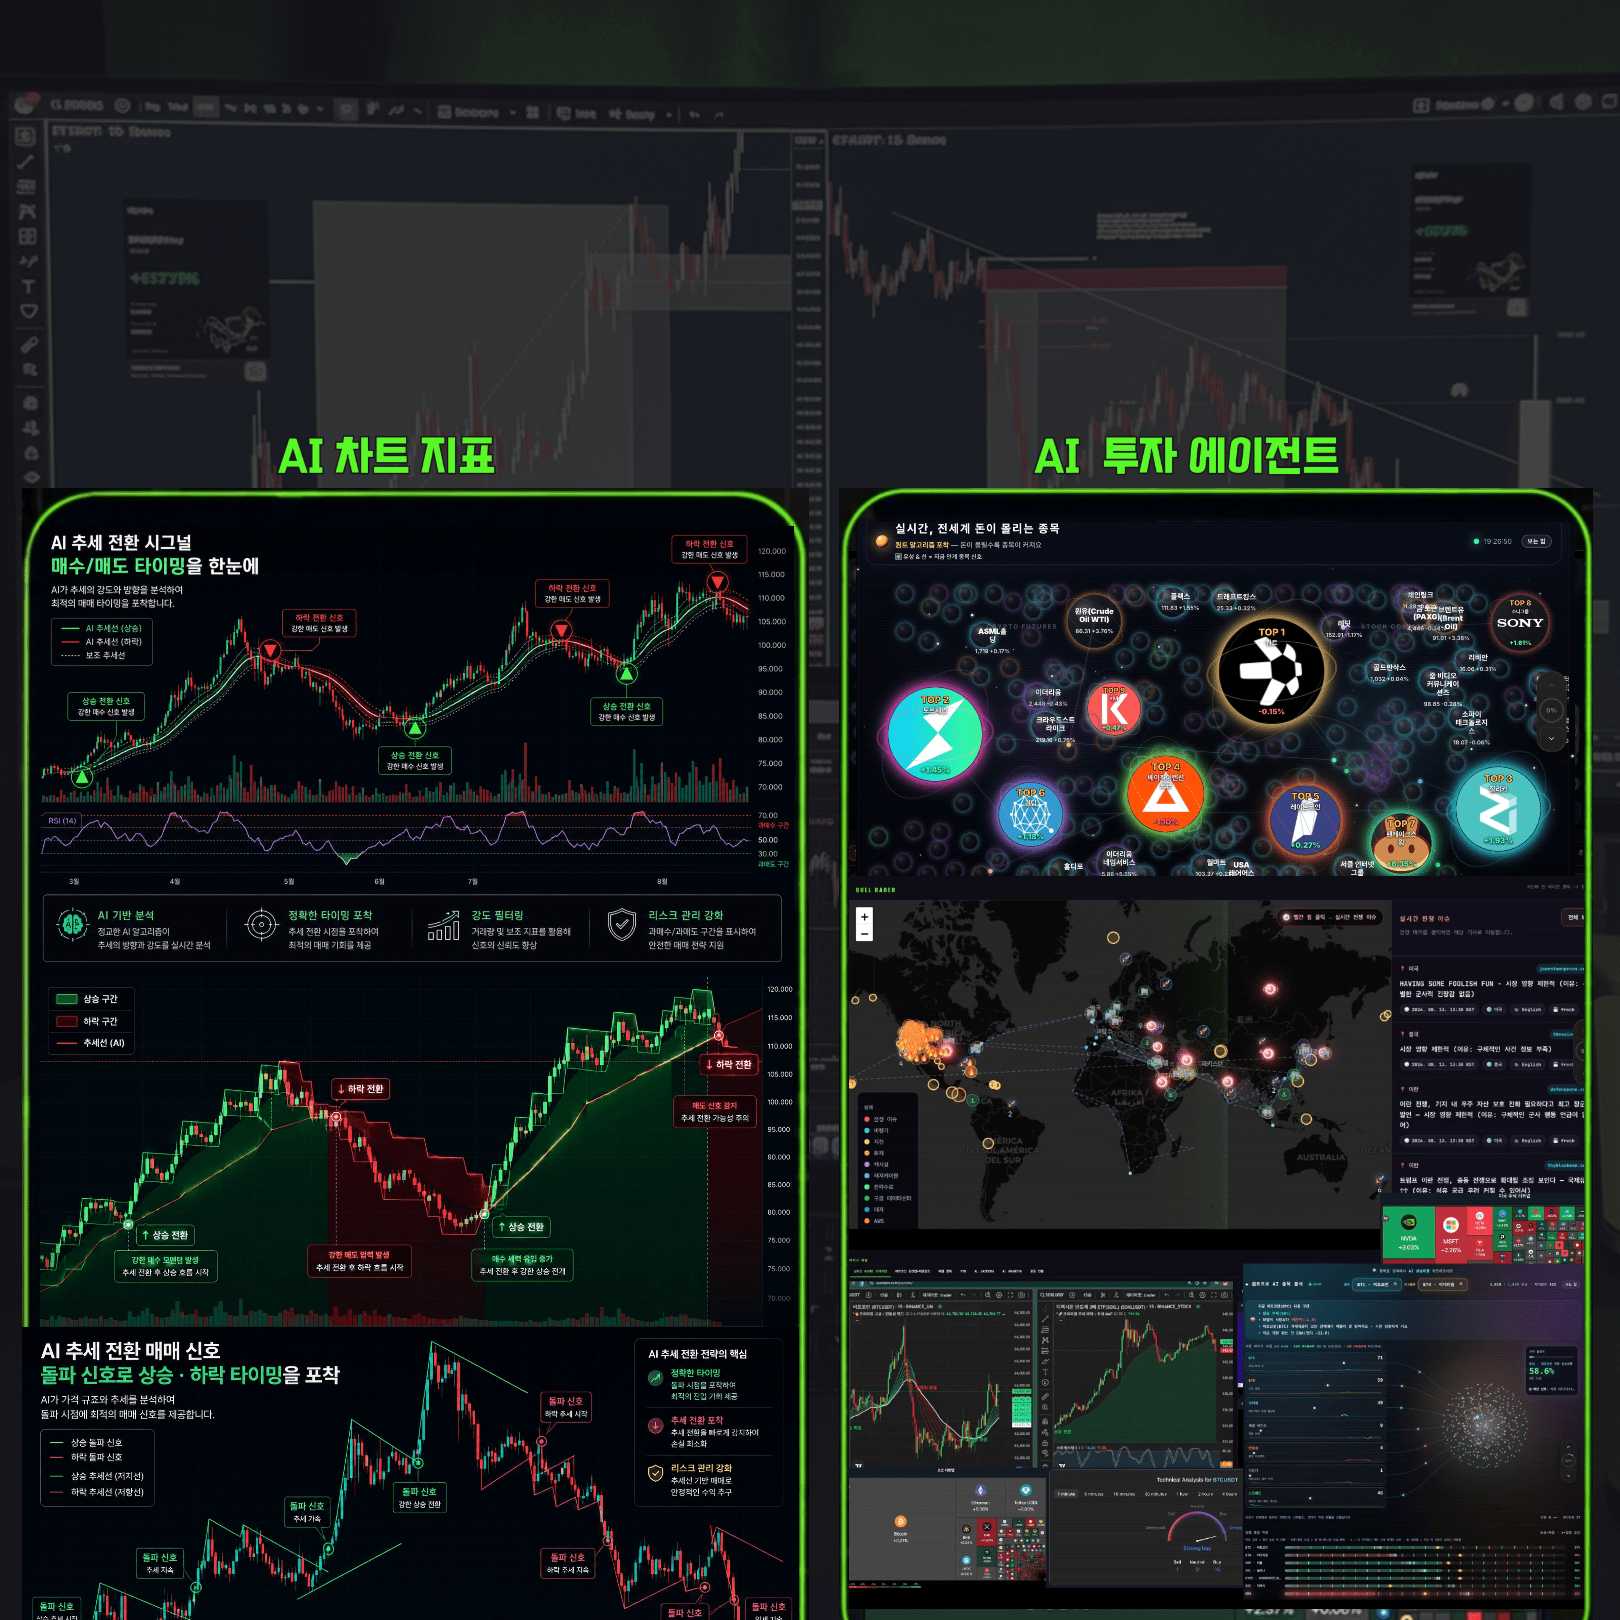
지금 시장, 퀀트 AI 시선은?
말로 설명하기 어려운 시장의 흐름, AI가 대신 읽어드립니다.
- AI 차트 자동 분석 및 추세 타이밍 제공
- 불레이더: 전쟁·경제 흐름 실시간 시각화
- 퀀트 알고리즘이 실시간으로 종목 포착
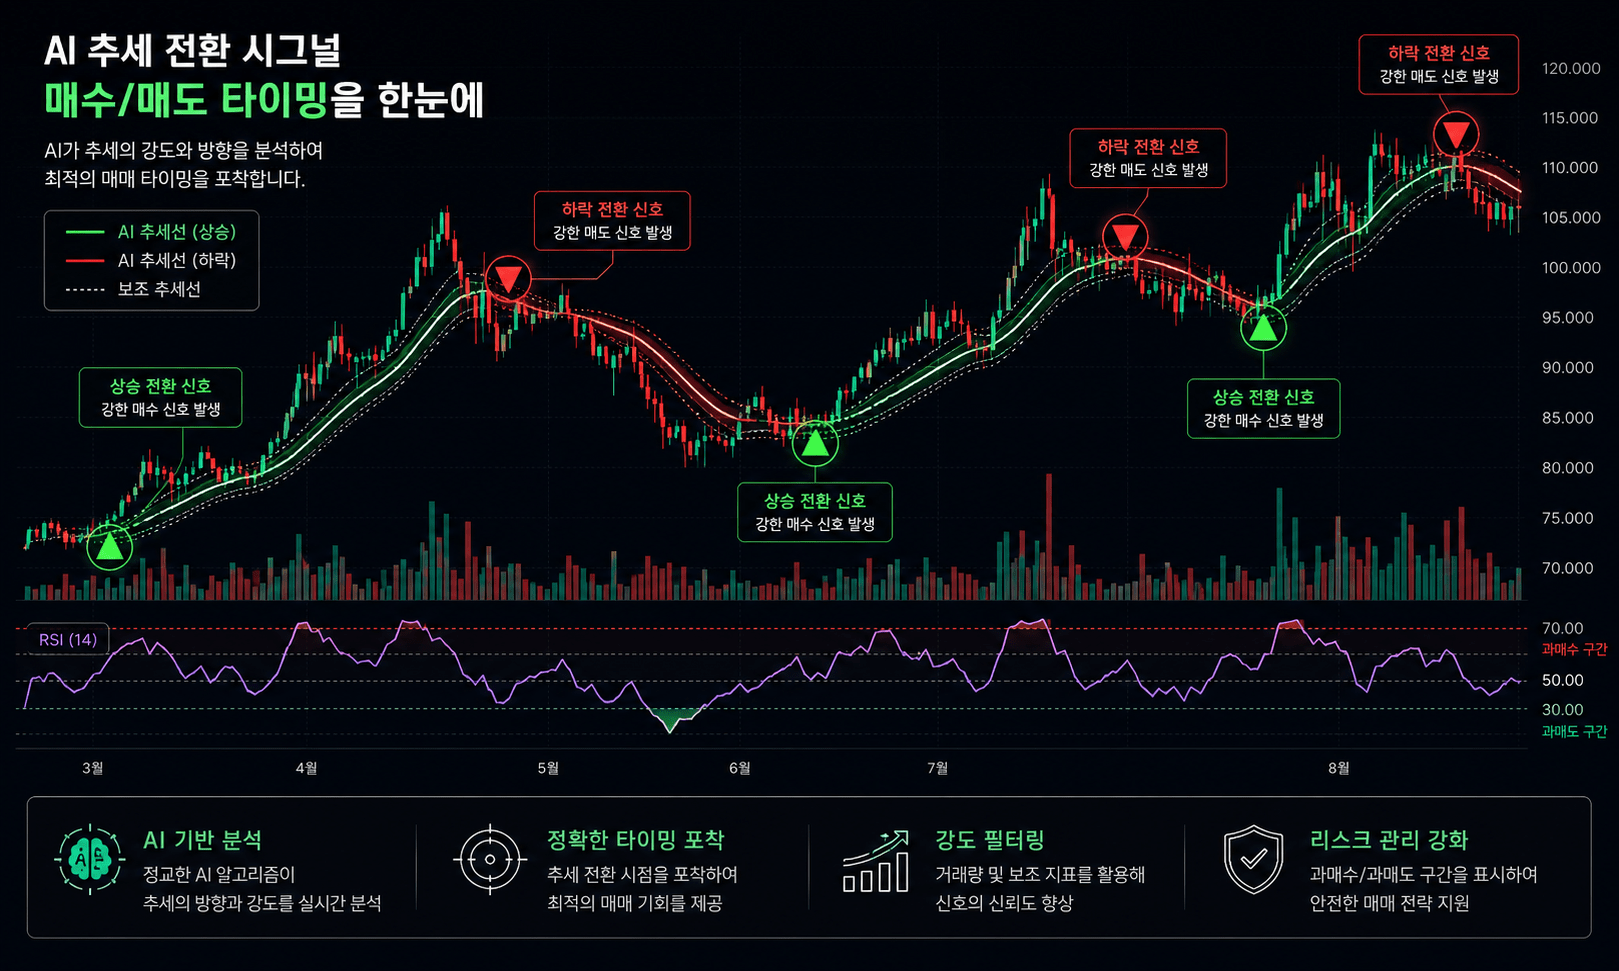
파동의 방향, 미리 확인
복잡한 차트, 방향만 딱 짚어주는 모델이 있다면 어떨까요?
- 상승 흐름과 하락 흐름을 빠르게 구분
- 진입을 고민할 구간인지 판단에 도움
- 초보자도 차트 흐름을 쉽게 이해 가능
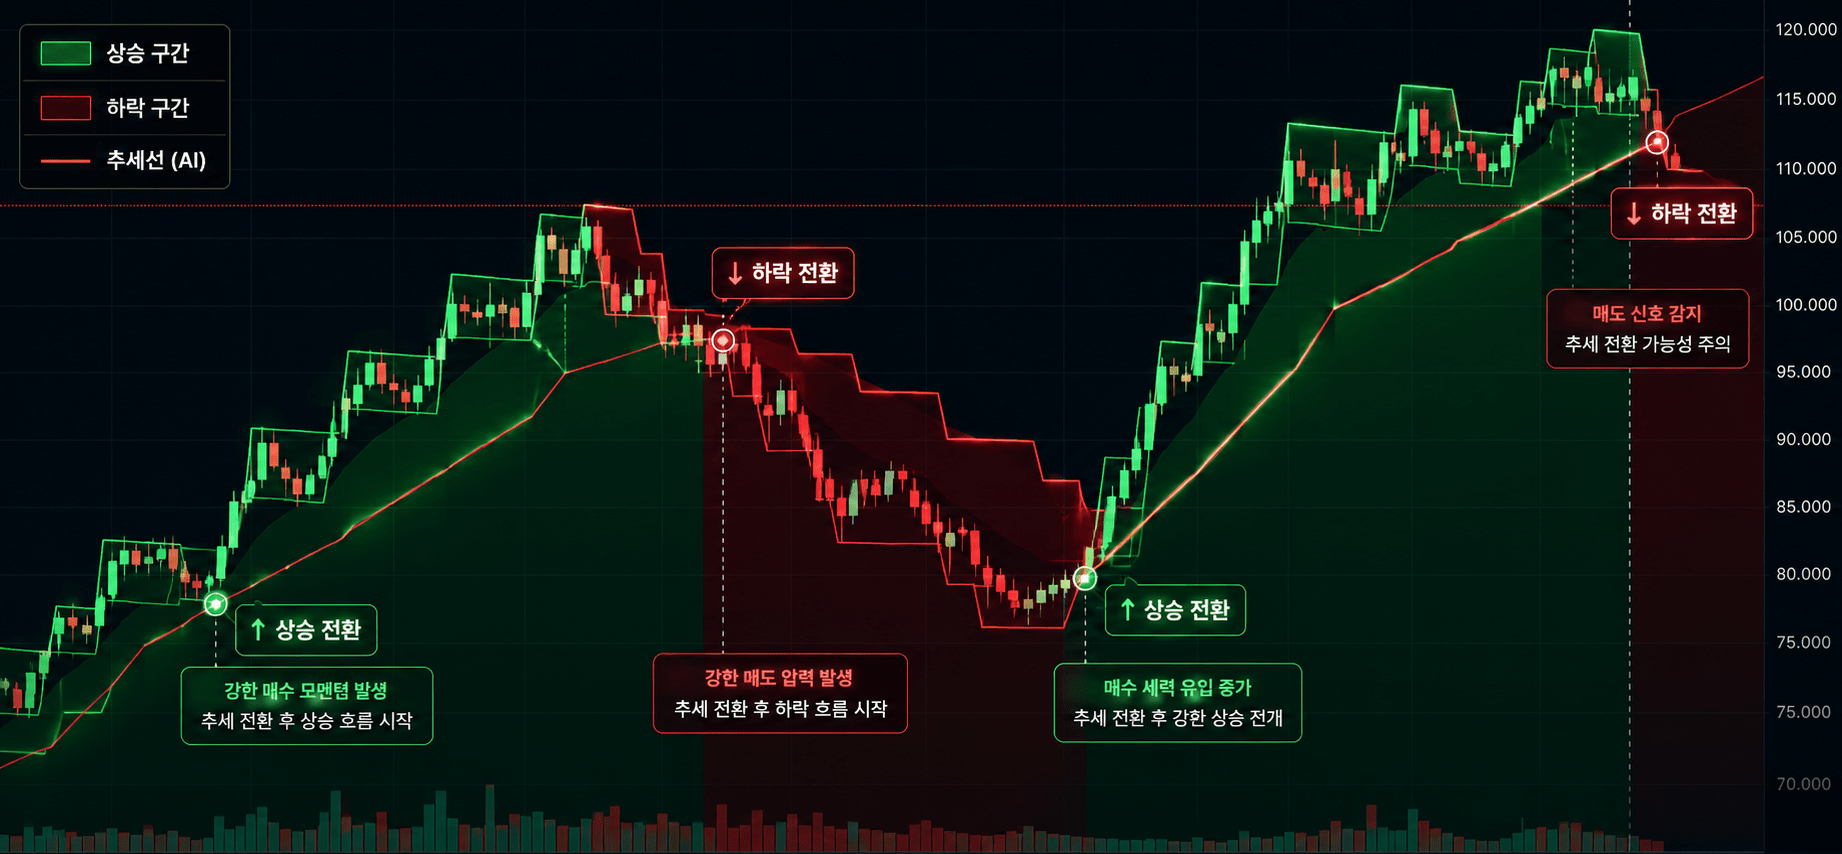
차트 속 승리 패턴, 있을까?
매번 비슷한 자리에서 강하게 튀는 흐름, 우연이 아닐 수도 있습니다.
- 힘이 붙는 구간을 더 쉽게 확인
- 방향이 바뀌는 자리 체크에 도움
- 실전 매매에 참고하기 좋은 구조
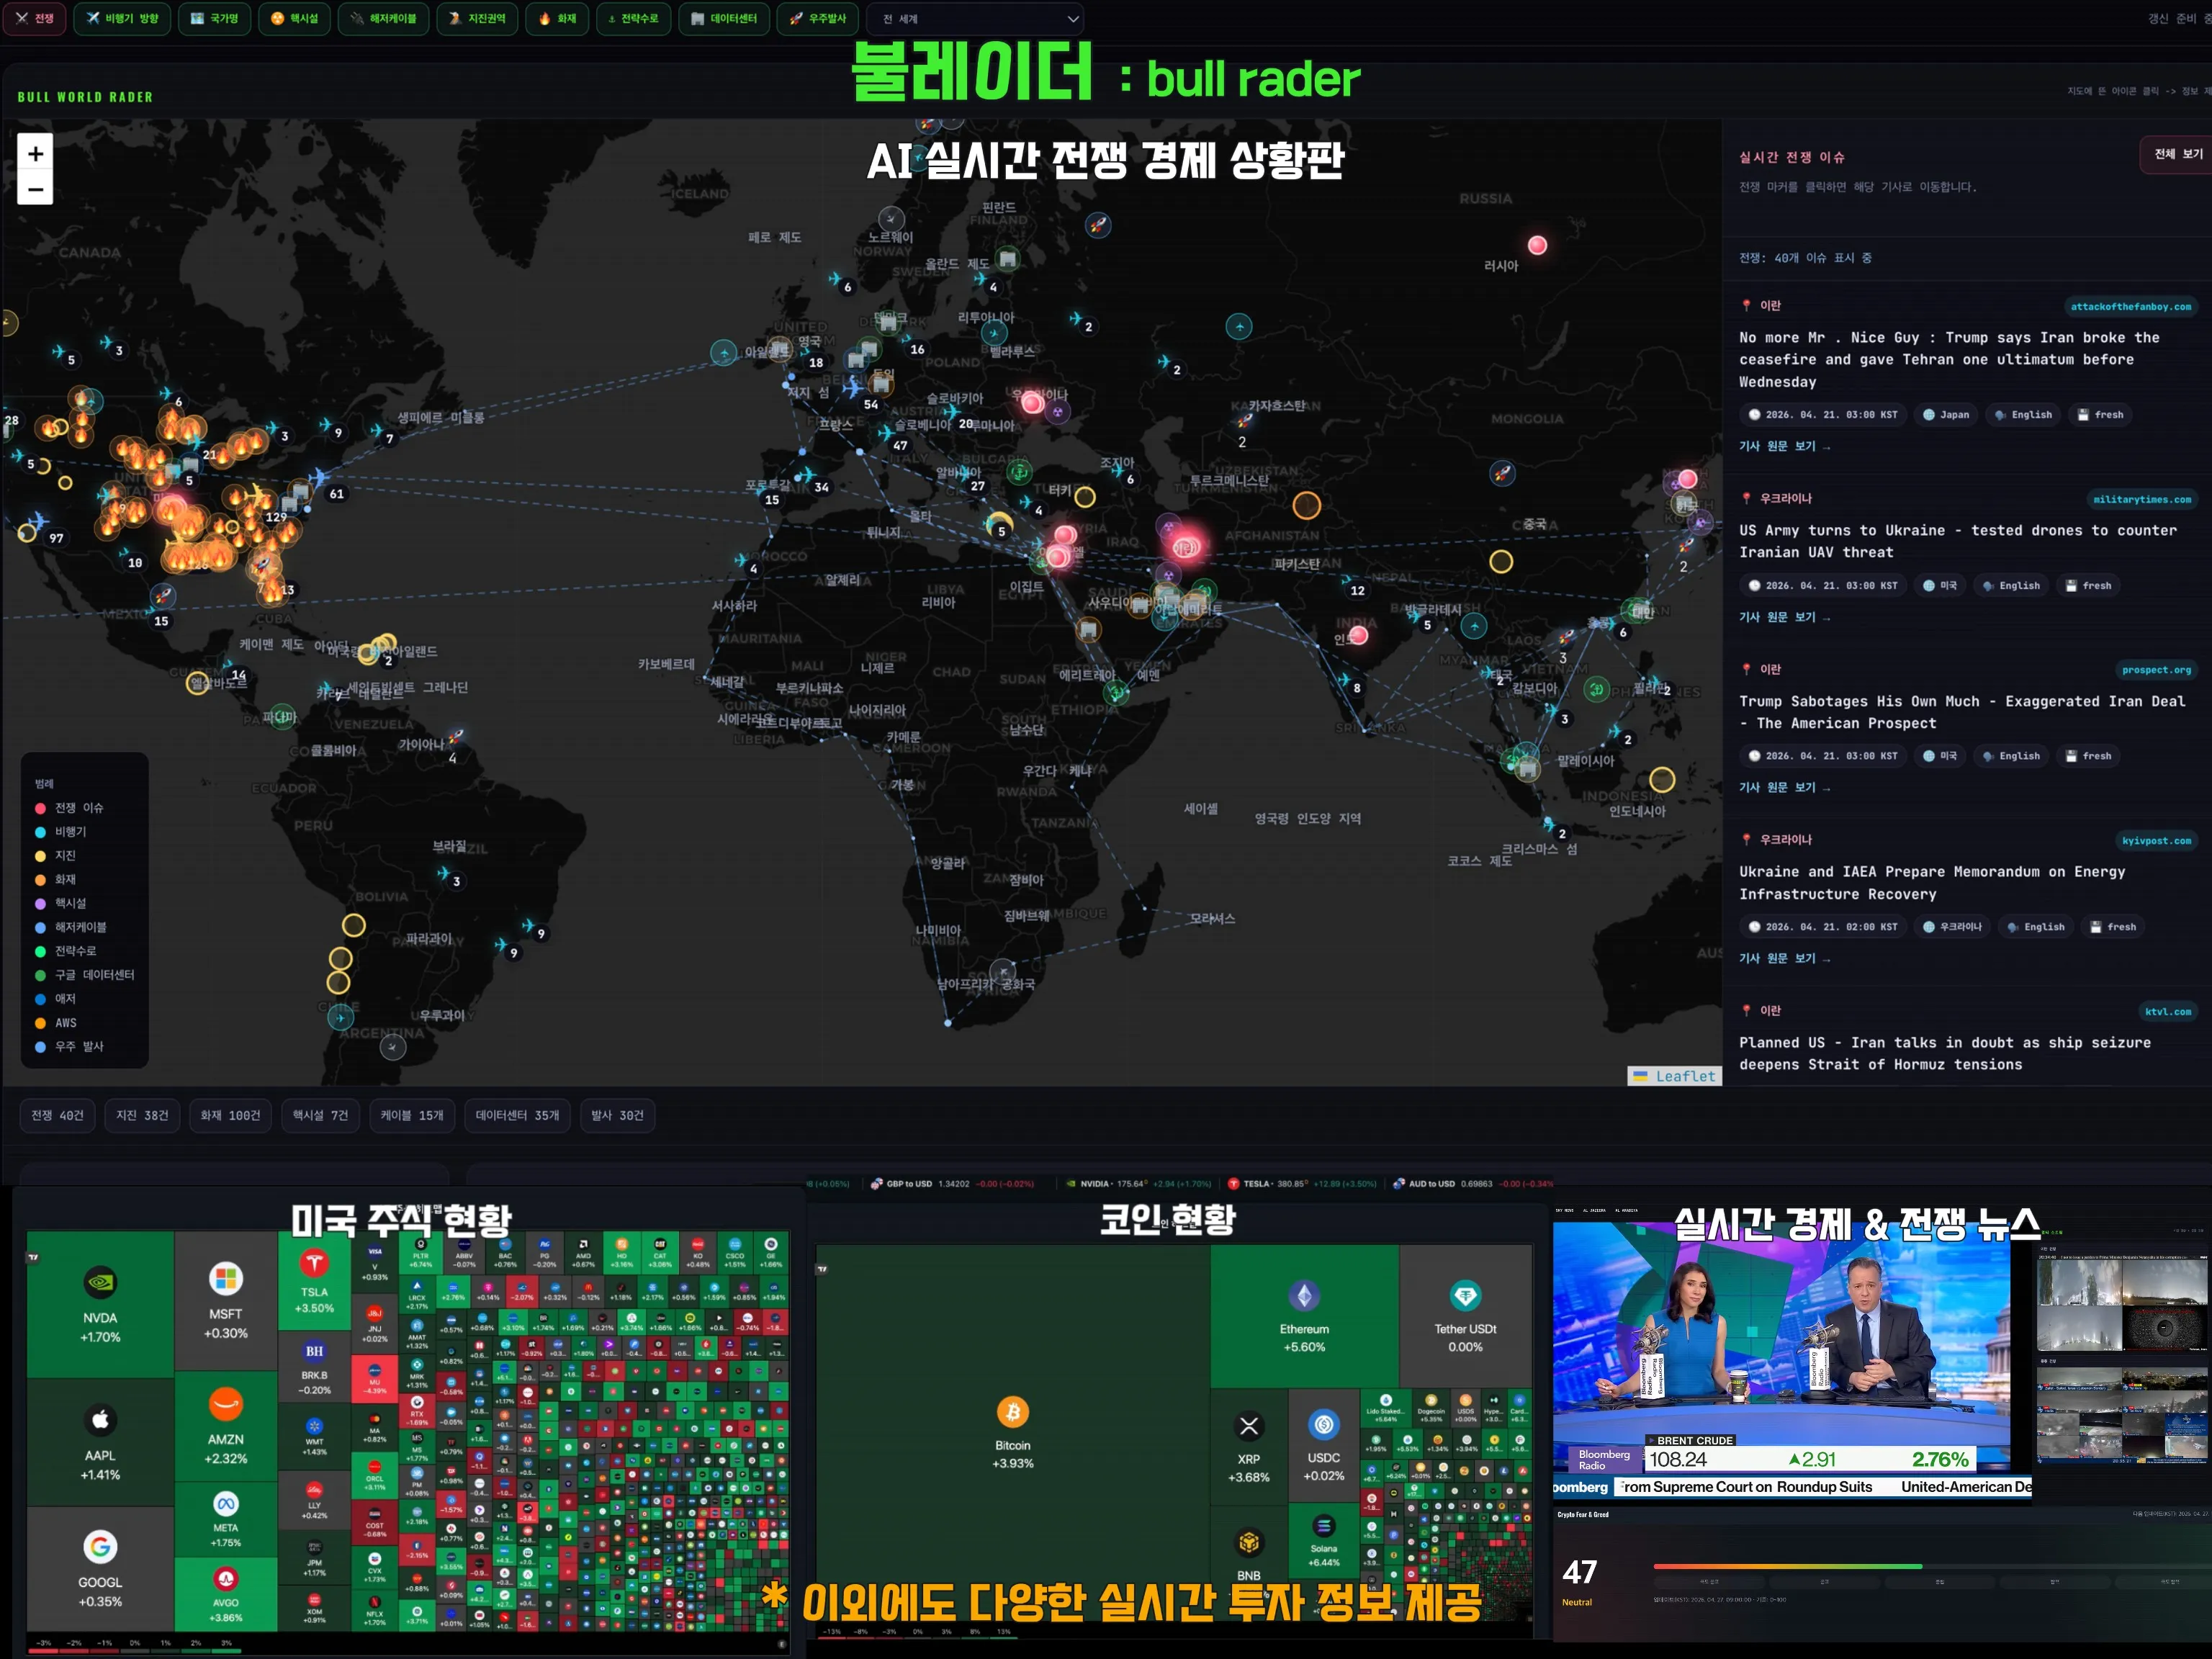
전 세계 시장, 한눈에 정리
전쟁, 금리, 원자재... 복잡한 변수들을 AI가 실시간으로 정리해드립니다.
- 글로벌 증시 흐름 실시간 확인
- 자산별 강세·약세 흐름 파악
- 전쟁에 따른 투자시장 변화


About the Author