아이언 콘도르의 정의와 구조
아이언 콘도르는 외가격(OTM) 풋과 콜을 각각 매도하면서 그보다 더 바깥쪽 행사가의 풋과 콜을 매수해 손실 구간을 막아두는 4레그 옵션 전략이다. 방향성 베팅이 아니라 기초자산이 일정 범위 안에서 머물 것이라는 전제에서 프리미엄 수익을 노리는 대표적인 중립 전략이다.
4개 옵션 다리(레그) 구성
기초자산이 100달러일 때를 예로 들면, 95달러 풋 매도와 90달러 풋 매수로 하단을, 105달러 콜 매도와 110달러 콜 매수로 상단을 막는다. 안쪽 두 옵션(95, 105)은 프리미엄을 받는 매도 포지션이고, 바깥쪽 두 옵션(90, 110)은 손실을 제한하는 보험 역할의 매수 포지션이다.
| 포지션 | 행사가 | 역할 |
|---|---|---|
| 풋 매수 | 90 | 하방 손실 제한 |
| 풋 매도 | 95 | 프리미엄 수취 |
| 콜 매도 | 105 | 프리미엄 수취 |
| 콜 매수 | 110 | 상방 손실 제한 |
손익 계산 예시
위 구성에서 순수취 프리미엄이 계약당 1.20달러(옵션 승수 100 적용 시 120달러)라고 가정하면, 만기 시 기초자산이 95~105달러 사이에 머물 경우 최대 수익인 120달러를 그대로 확보한다. 반대로 90달러 아래나 110달러 위로 벗어나면 손실이 발생하며, 날개 폭 5달러에서 프리미엄을 뺀 380달러가 최대 손실액이 된다.
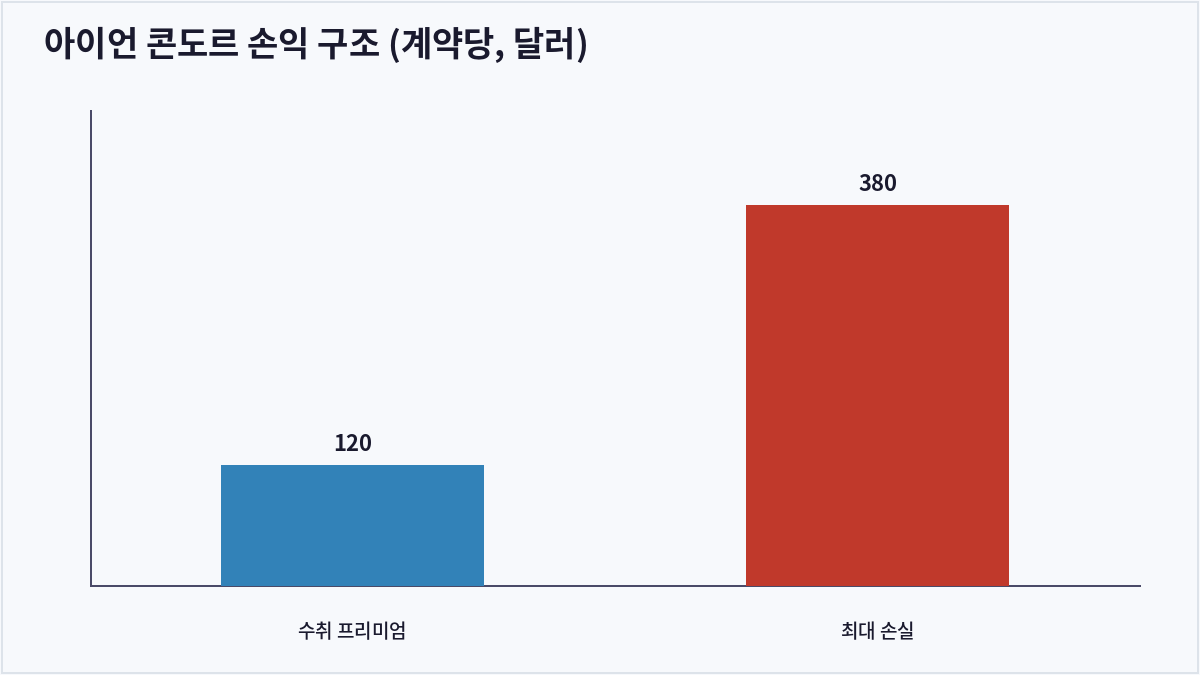
손익분기점은 매도 행사가에서 순프리미엄만큼 가감한 값으로, 이번 예시에서는 93.80달러와 106.20달러다. 이 구간을 벗어나지만 않으면 부분 수익이라도 확보할 수 있다는 점이 아이언 콘도르의 매력이다.
언제 사용해야 할까
내재변동성(IV)이 역사적 평균보다 높아 옵션 프리미엄이 두둑하게 형성돼 있으면서, 실적 발표나 큰 이벤트가 지나가 향후 변동성이 줄어들 것으로 예상될 때 적합하다. IV가 낮은 국면에서는 받을 수 있는 프리미엄 자체가 작아 위험 대비 보상이 떨어진다.
리스크 관리 포인트
매도한 안쪽 옵션이 내가격(ITM)에 가까워지면 조기 배정 위험이 커진다. 기초자산이 한쪽 매도 행사가에 근접하면 포지션 전체를 청산하거나 위협받는 쪽 날개를 더 먼 행사가로 롤링해 손실 확대를 막는 대응이 필요하다.
자주 묻는 질문
아이언 콘도르와 아이언 버터플라이는 어떻게 다른가요?
아이언 콘도르는 매도 행사가 두 개가 서로 떨어져 있어 수익 구간이 넓지만 프리미엄이 상대적으로 작고, 아이언 버터플라이는 매도 행사가가 기초자산 부근에 겹쳐 있어 수익 구간은 좁지만 받는 프리미엄이 더 크다.
최대 손실은 어떻게 계산하나요?
두 날개 중 더 넓은 쪽의 행사가 폭에서 순수취 프리미엄을 뺀 값에 계약 수와 옵션 승수(보통 100)를 곱해 계산한다.
만기까지 보유해야만 하나요?
그렇지 않다. 시간가치가 빠르게 소멸하는 만기 2~3주 전 구간에서 목표 수익의 50~70% 정도가 확보되면 조기 청산해 조기배정 리스크와 감마 위험을 줄이는 방식도 널리 쓰인다.
초보자도 시도할 수 있는 전략인가요?
손실이 사전에 제한된다는 점에서 옵션 매도 전략 중에서는 비교적 관리하기 쉬운 편이지만, 4개의 다리를 동시에 체결·청산해야 하고 마진 요건과 조기배정 가능성을 이해해야 하므로 최소한의 옵션 매매 경험을 갖춘 뒤 시도하는 것이 안전하다.
핵심 요약
아이언 콘도르는 OTM 콜·풋을 매도하고 더 바깥쪽 옵션을 매수해 손실을 제한하는 4레그 중립 전략으로, 기초자산이 예상 범위 안에 머물수록 유리하다. 본 콘텐츠는 정보 제공을 목적으로 하며, 투자 조언에 해당하지 않습니다.
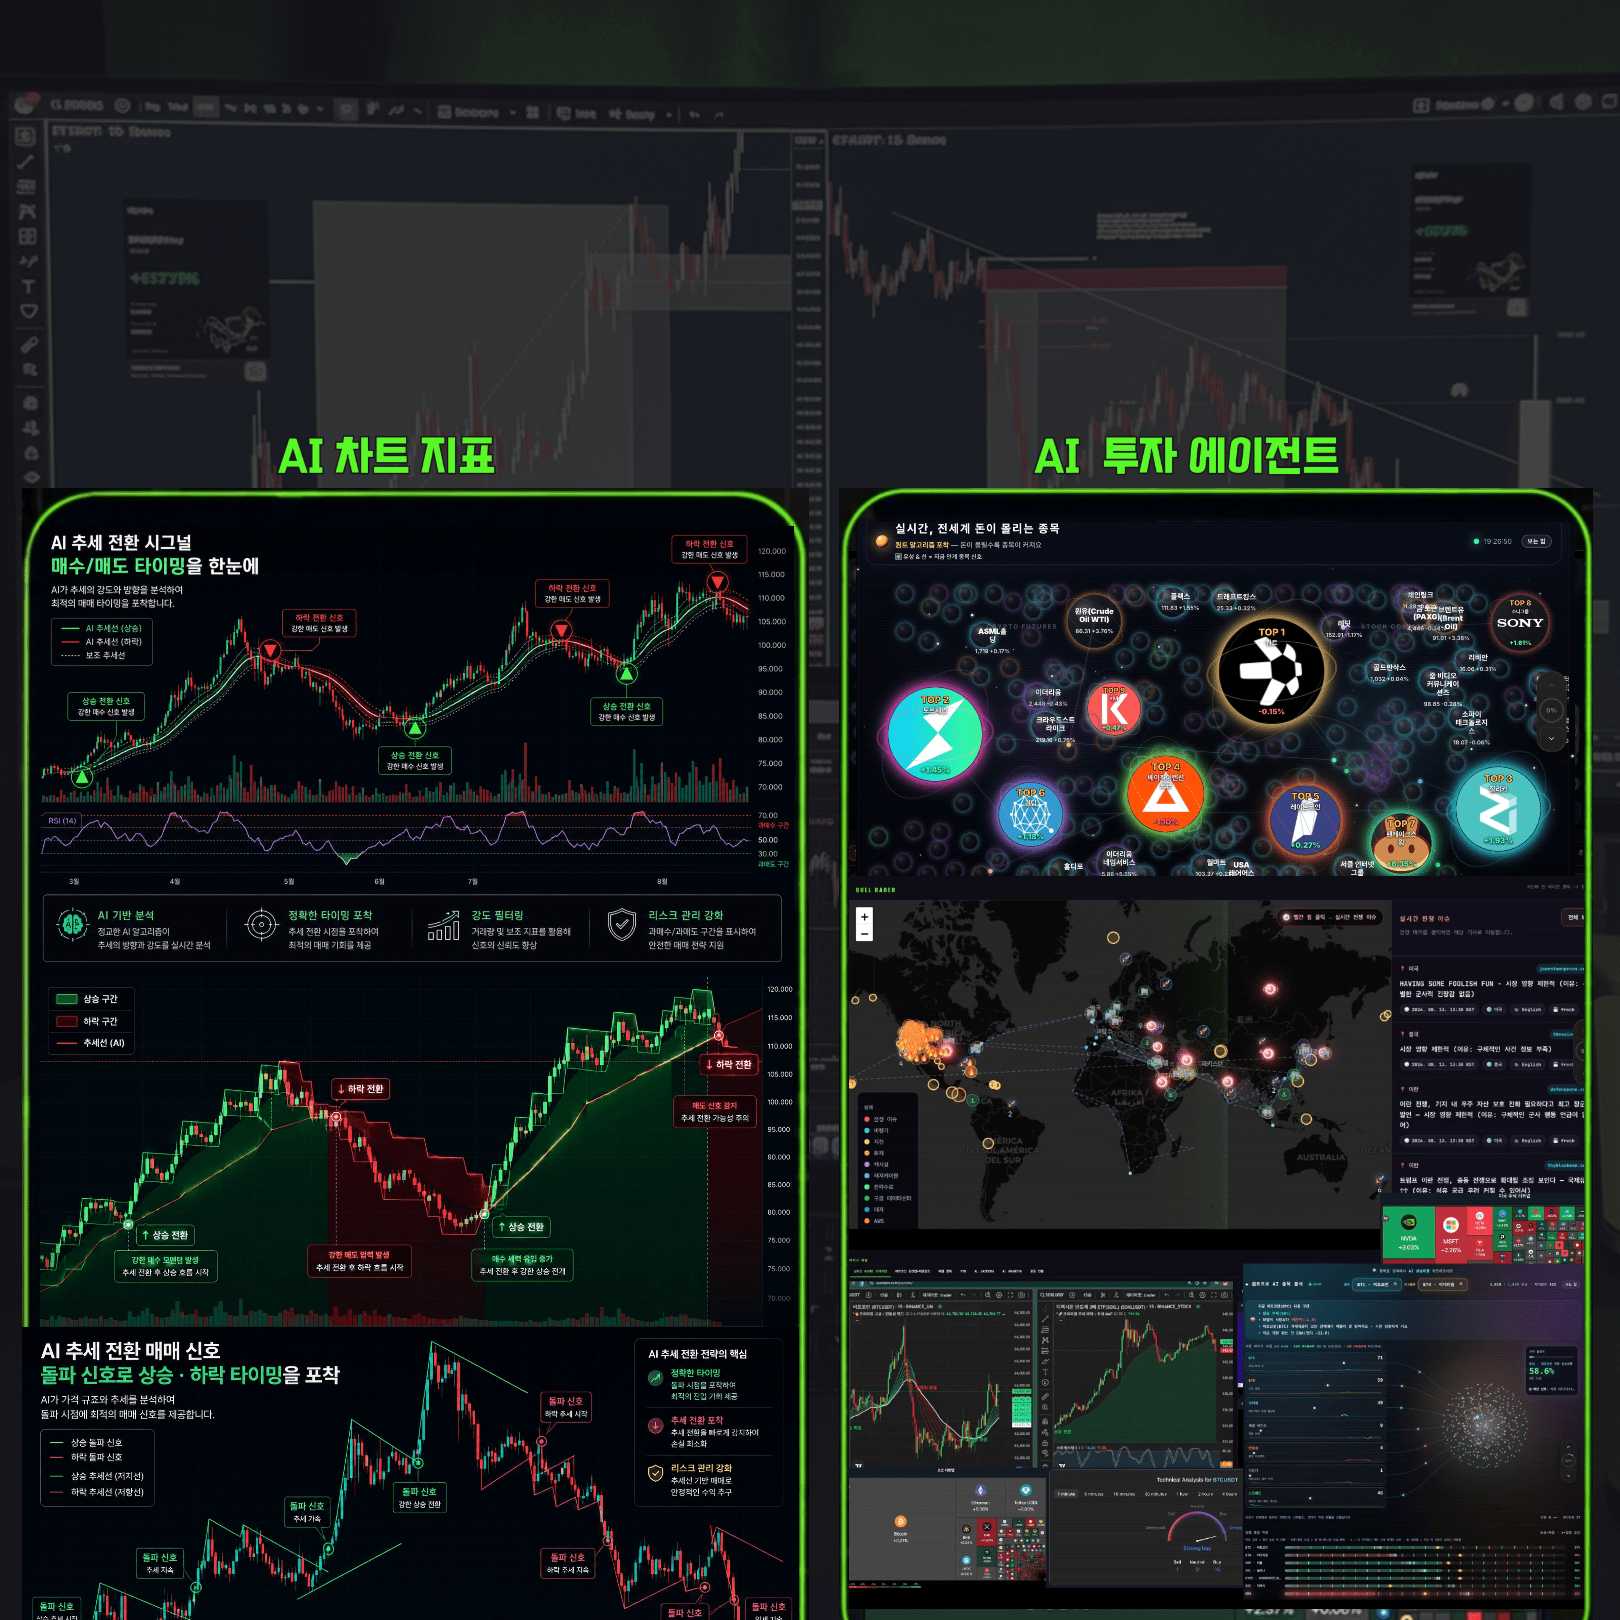
지금 시장, 퀀트 AI 시선은?
말로 설명하기 어려운 시장의 흐름, AI가 대신 읽어드립니다.
- AI 차트 자동 분석 및 추세 타이밍 제공
- 불레이더: 전쟁·경제 흐름 실시간 시각화
- 퀀트 알고리즘이 실시간으로 종목 포착
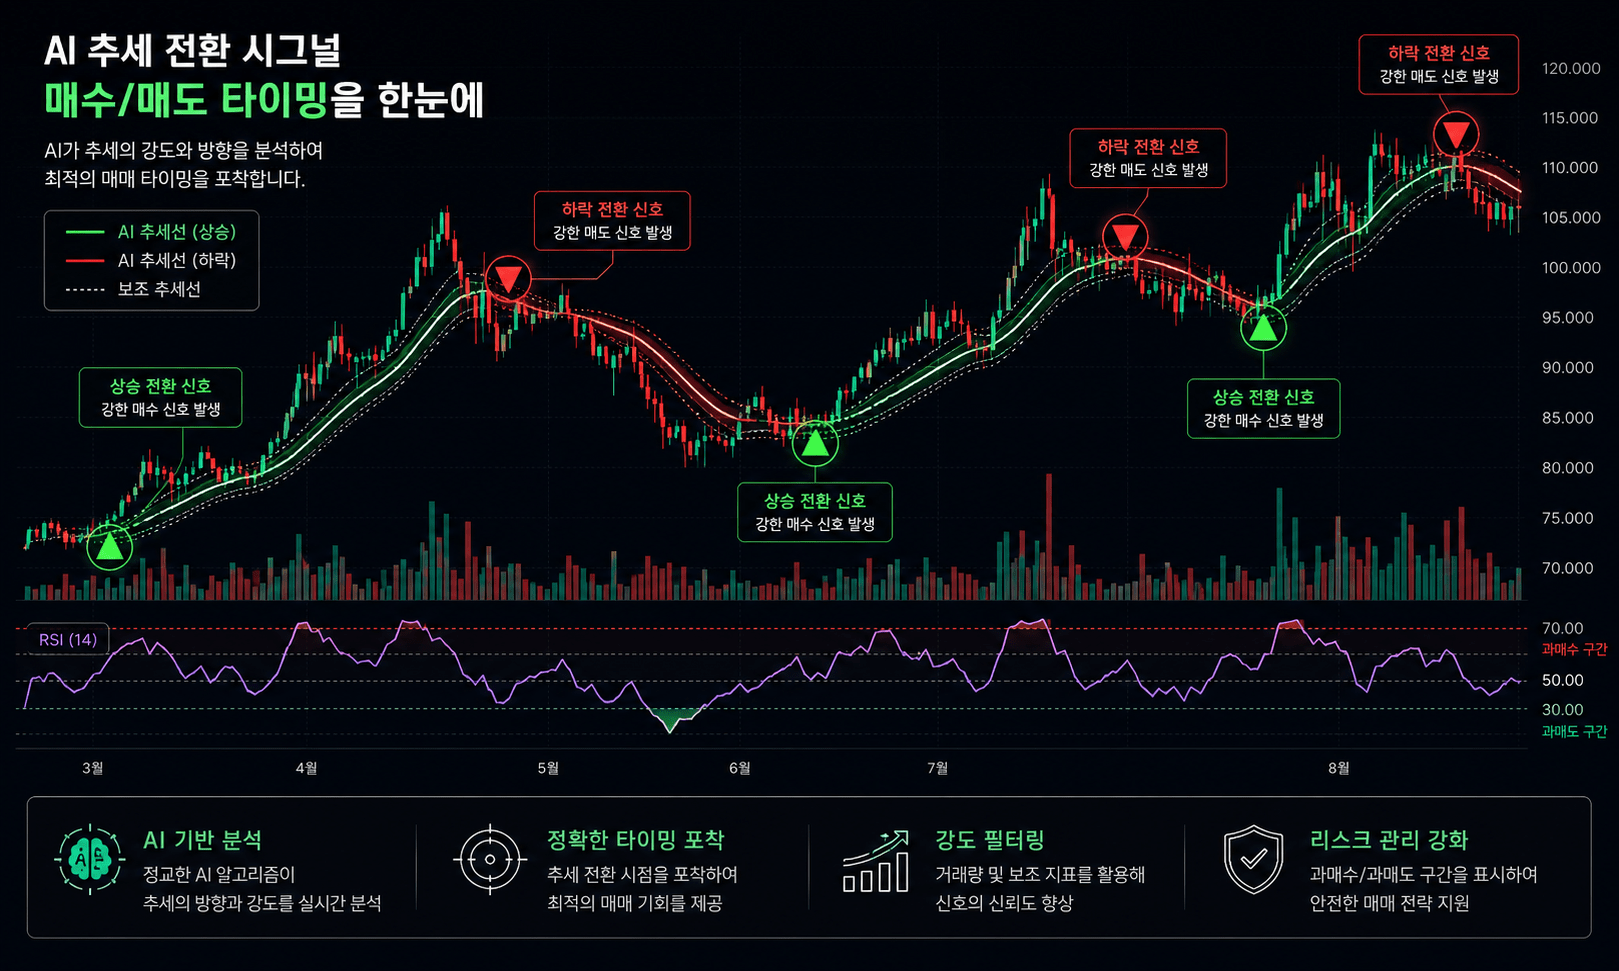
파동의 방향, 미리 확인
복잡한 차트, 방향만 딱 짚어주는 모델이 있다면 어떨까요?
- 상승 흐름과 하락 흐름을 빠르게 구분
- 진입을 고민할 구간인지 판단에 도움
- 초보자도 차트 흐름을 쉽게 이해 가능
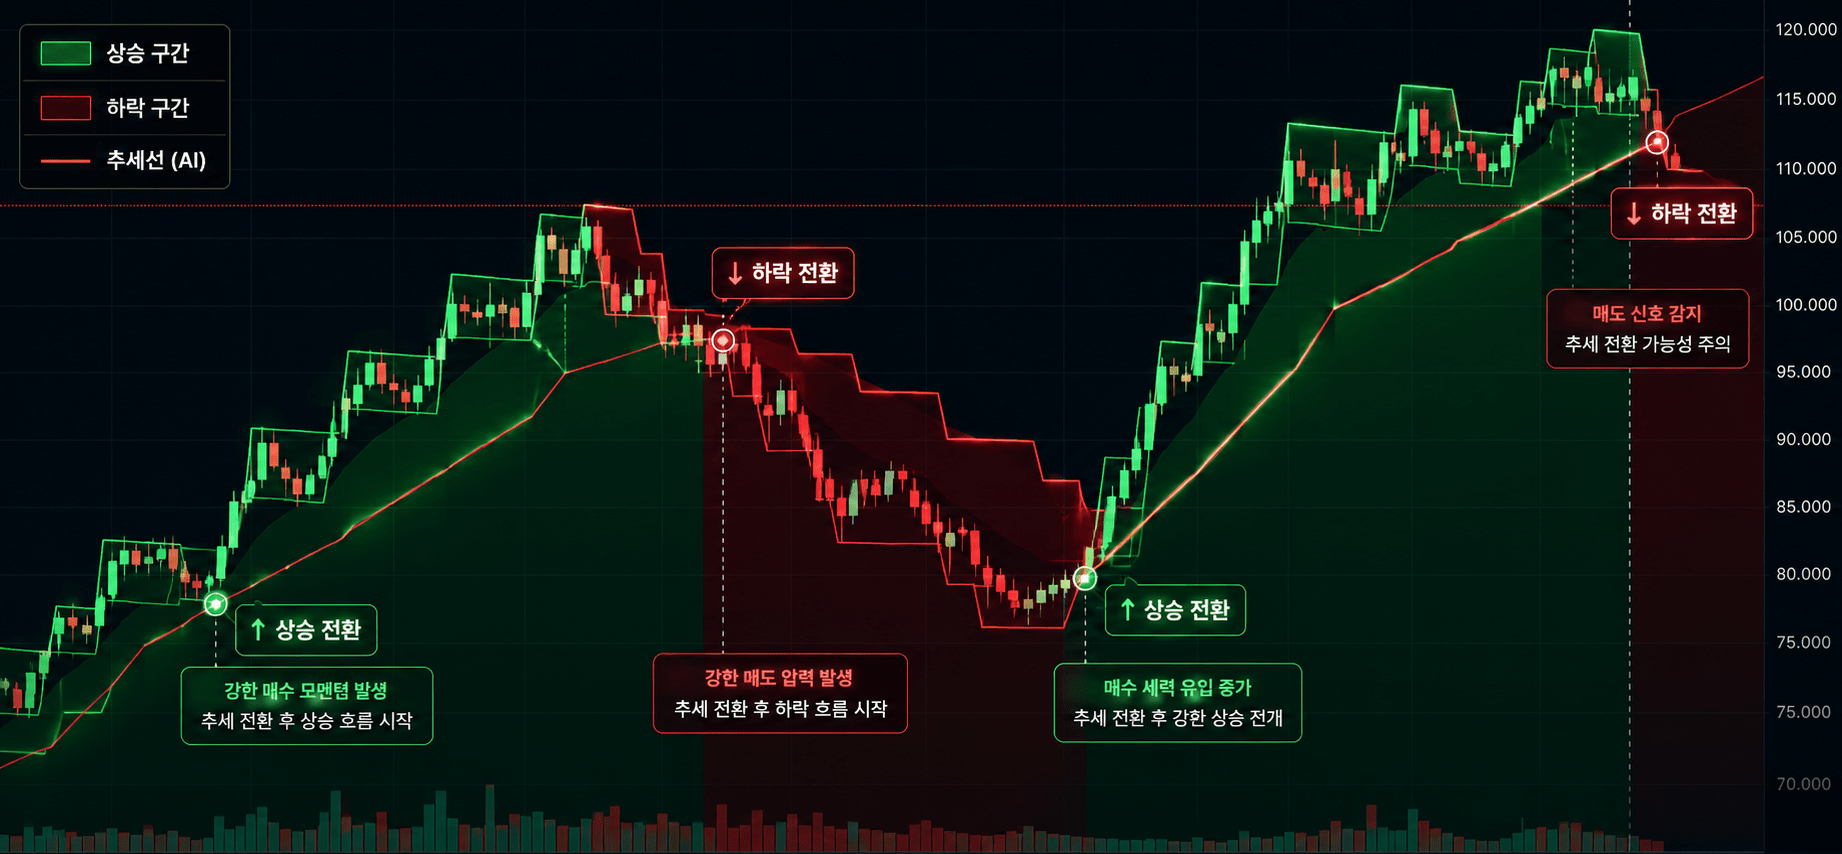
차트 속 승리 패턴, 있을까?
매번 비슷한 자리에서 강하게 튀는 흐름, 우연이 아닐 수도 있습니다.
- 힘이 붙는 구간을 더 쉽게 확인
- 방향이 바뀌는 자리 체크에 도움
- 실전 매매에 참고하기 좋은 구조
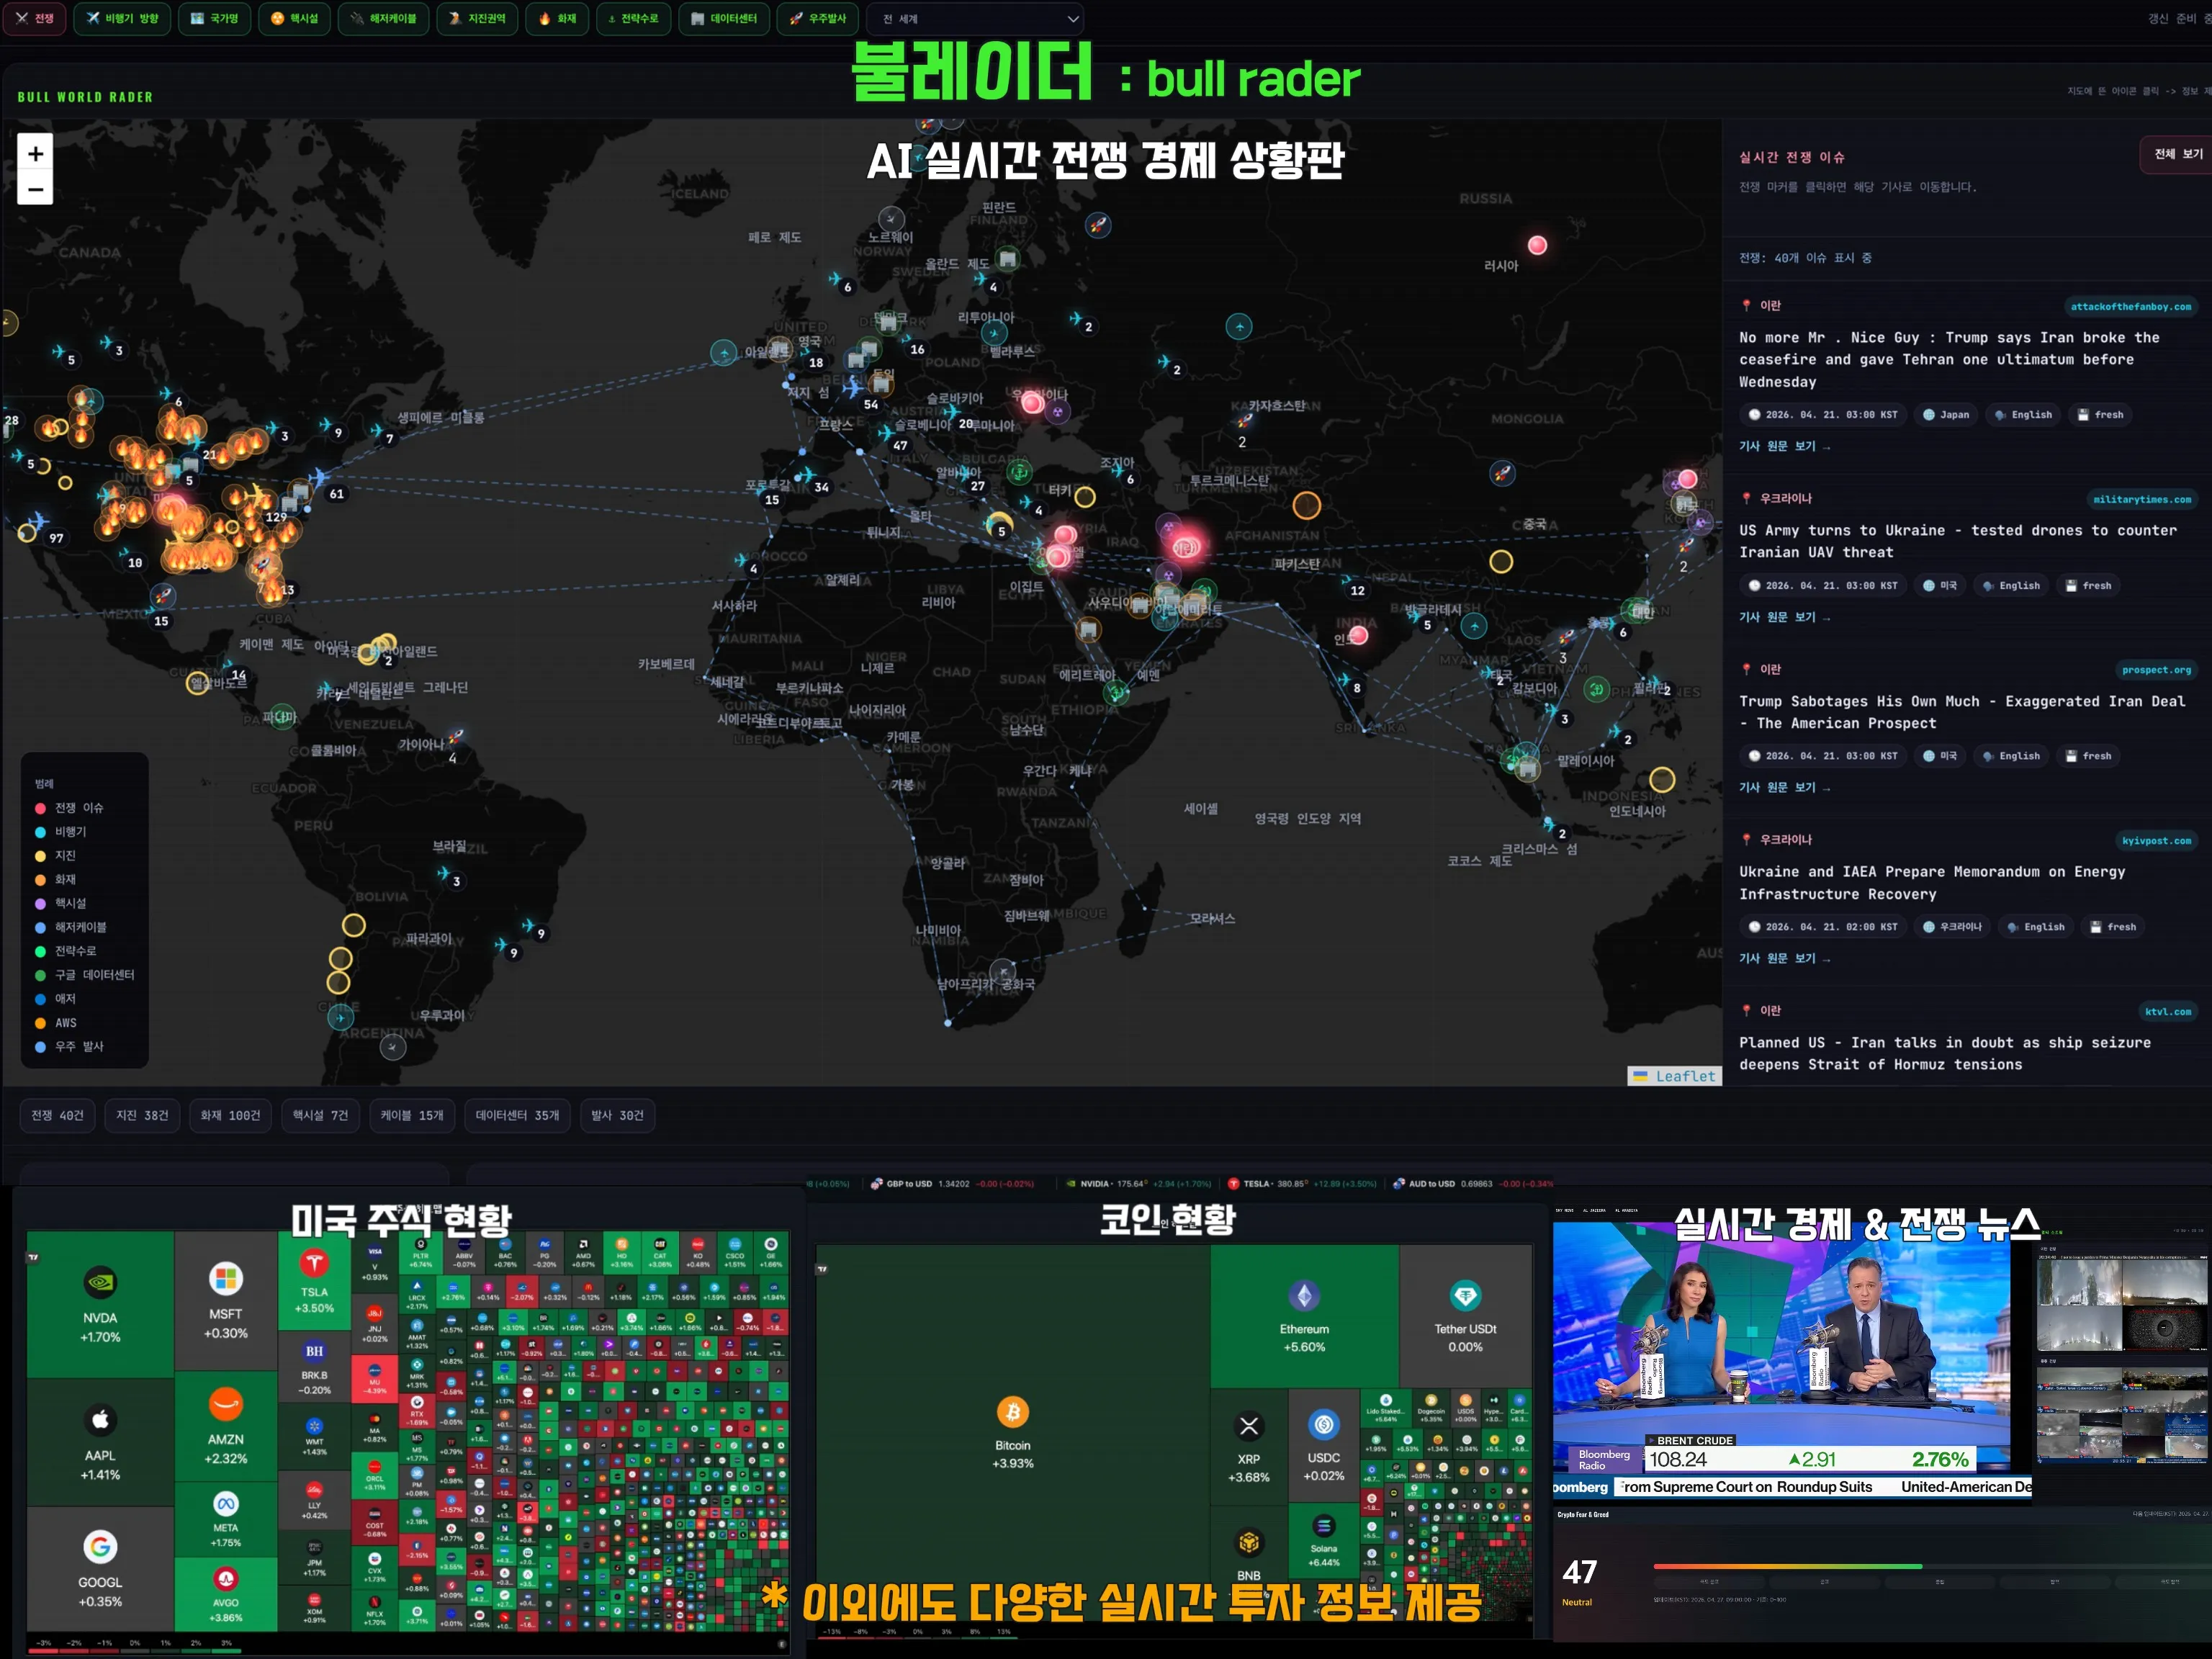
전 세계 시장, 한눈에 정리
전쟁, 금리, 원자재... 복잡한 변수들을 AI가 실시간으로 정리해드립니다.
- 글로벌 증시 흐름 실시간 확인
- 자산별 강세·약세 흐름 파악
- 전쟁에 따른 투자시장 변화


About the Author