연금저축과 IRP는 노후 준비와 절세를 동시에 할 수 있는 대표적인 상품입니다. 두 계좌의 핵심 차이는 가입 대상과 자산 운용 제한에 있으며, 본인의 소득 수준과 투자 성향에 맞춰 선택하는 것이 중요합니다.
① 연금저축과 IRP란?
연금저축펀드(연금저축계좌)
연금저축펀드는 누구나 가입할 수 있는 노후 대비용 절세 계좌입니다. 가입자가 직접 펀드나 ETF 등 실적 배당 상품을 선택하여 운용하며, 장기 투자를 통해 세액공제 혜택을 받는 것이 주된 목적입니다.
IRP(개인형퇴직연금)
IRP는 근로자나 자영업자 등 소득이 있는 사람이라면 누구나 가입 가능한 퇴직연금 계좌입니다. 퇴직금을 수령하거나 본인이 추가 납입하여 운용할 수 있으며, 연금저축보다 투자할 수 있는 상품군이 넓다는 특징이 있습니다.
② 세액공제 한도 및 운용 방식
합산 세액공제 한도
연금저축과 IRP는 매년 합산하여 최대 900만 원까지 세액공제 혜택을 받을 수 있습니다. – 연금저축 단독으로는 최대 600만 원까지 가능합니다. – 나머지 300만 원은 IRP 계좌에 추가로 납입하여 채울 수 있습니다. – 소득 수준에 따라 공제율은 일반적으로 13.2%에서 16.5% 수준이 적용됩니다.
운용 자산의 차이
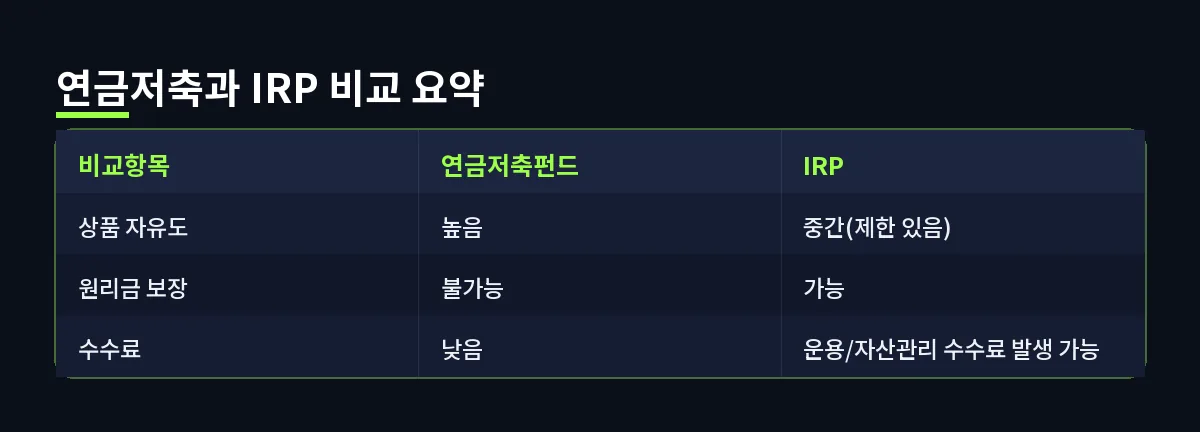
운용 가능한 상품의 범위에서 두 계좌는 확연한 차이를 보입니다. – 연금저축펀드: 주식형 ETF, 펀드 등 실적 배당 상품 위주 운용이 가능합니다. – IRP: 예금, 채권, ELB 등 원리금 보장 상품을 포함하여 주식형 자산까지 더욱 폭넓게 선택할 수 있습니다.
③ 실전 예시: 어떤 계좌를 먼저 채울까?
절세 혜택을 극대화하기 위해 초보 투자자가 가장 먼저 고려해야 할 우선순위는 다음과 같습니다. – 첫째, 연금저축계좌를 통해 600만 원을 먼저 채웁니다. – 둘째, 나머지 세액공제 한도인 300만 원을 IRP 계좌에 추가 납입합니다. – 셋째, IRP의 경우에는 위험 자산 투자 제한(주식형 자산 70% 룰)이 있으므로 포트폴리오 관리에 유의해야 합니다. – 위와 같이 구성하면 연 900만 원 한도를 알차게 채우며 절세 효과를 누릴 수 있습니다.
④ 자주 하는 실수 및 오해
중도 해지에 따른 세금 폭탄
가장 큰 오해 중 하나는 필요할 때 언제든 돈을 인출해도 된다고 생각하는 것입니다. – 연금 외 목적으로 중도 해지할 경우, 그동안 받은 세액공제 혜택을 모두 토해내야 할 수 있습니다. – 기타소득세 16.5%가 부과되어 오히려 원금 손실을 볼 수 있으므로 장기 유지 관점이 필수적입니다.
퇴직금 수령 시 주의사항
IRP로 퇴직금을 수령할 때 바로 찾지 않고 연금으로 수령하면 퇴직소득세의 30~40%를 절감할 수 있는 ‘과세이연’ 효과가 있습니다. 무작정 일시금으로 찾는 것보다 연금 형태로 분할 수령하는 것이 절세 측면에서 유리합니다.
| 구분 | 연금저축펀드 | IRP(개인형퇴직연금) |
|---|---|---|
| 가입 대상 | 제한 없음 | 소득이 있는 자 |
| 세액공제 한도 | 최대 600만 원 | 최대 900만 원(합산) |
| 운용 상품 | 펀드, ETF 등 | 예금, 채권, 펀드, ETF 등 |
| 위험자산 투자 | 제한 없음 | 70% 제한 |
자주 묻는 질문
연금저축과 IRP 중 무엇을 먼저 가입해야 하나요?
일반적으로 수수료가 저렴하고 운용 자유도가 높은 연금저축을 먼저 가입하여 600만 원 한도를 채우고, 이후 IRP를 통해 나머지 한도를 채우는 것을 권장합니다.
중도 해지하면 정말 손해인가요?
네, 세액공제를 받은 원금과 운용 수익에 대해 16.5%의 기타소득세가 부과되므로 장기적인 관점에서 납입하는 것이 중요합니다.
IRP에서는 왜 위험자산 투자가 70%로 제한되나요?
IRP는 퇴직금이라는 소중한 노후 자산을 보호하기 위한 목적으로 운용되기에, 주식 등 변동성이 높은 자산은 전체의 70%까지만 담을 수 있도록 법으로 규정하고 있습니다.
연금 수령 시 세금은 어떻게 되나요?
연금 형태로 수령할 경우 연령에 따라 3.3%~5.5%의 낮은 연금소득세가 부과되나, 수령 한도를 초과하면 기타소득세가 부과될 수 있습니다.
핵심 요약
연금저축과 IRP는 노후 대비를 위한 핵심 절세 계좌입니다. 연간 최대 900만 원의 세액공제 혜택을 받기 위해 연금저축 600만 원과 IRP 300만 원 조합을 활용하는 것이 유리합니다. 각 계좌의 특성을 이해하고 본인의 포트폴리오 전략에 맞게 운용하시기 바랍니다. 본 콘텐츠는 정보 제공을 목적으로 하며, 투자 조언에 해당하지 않습니다.
관련 글: 물가상승률(CPI) vs 개인소비지출(PCE), 무엇이 다를까? 핵심 비교 3가지, 개미 vs 세력, 무엇이 다를까? 핵심 비교 3가지
최종 업데이트: 2026-09-28


About the Author