유동비율과 부채비율이란 무엇인가
유동비율은 기업이 1년 이내에 갚아야 할 부채를 1년 이내 현금화 가능한 자산으로 얼마나 감당할 수 있는지를 보여주는 단기 지급능력 지표이고, 부채비율은 자기자본 대비 부채의 비중을 보여주는 재무 레버리지 지표입니다.
유동비율 계산법
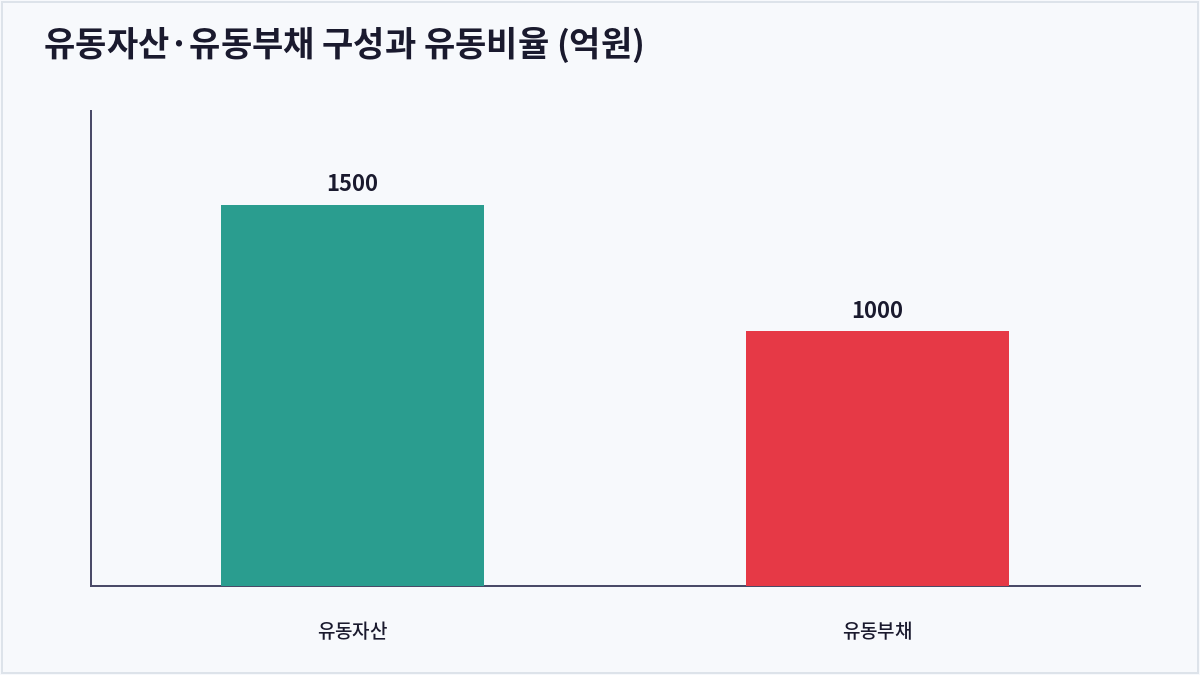
계산식은 유동비율(%) = (유동자산 ÷ 유동부채) × 100 입니다. 유동자산이 1,500억원, 유동부채가 1,000억원이라면 유동비율은 150%로, 단기 부채의 1.5배에 달하는 유동자산을 보유하고 있다는 의미입니다.
부채비율 계산법
부채비율(%) = (부채총계 ÷ 자기자본) × 100 으로 계산합니다. 부채총계가 800억원, 자기자본이 1,000억원이라면 부채비율은 80%이며, 통상 100% 이하를 안정적인 수준으로, 200%를 넘으면 재무 부담이 높은 수준으로 보는 경우가 많습니다.
두 지표를 함께 봐야 하는 이유
유동비율이 낮으면 단기적으로 자금 경색 위험이 있고, 부채비율이 높으면 이자 부담과 장기적인 재무 부담이 커질 수 있어, 두 지표를 함께 확인해야 단기와 장기 재무 건전성을 모두 가늠할 수 있습니다.
업종별 기준치가 다른 이유
건설·조선업처럼 수주 산업은 계약 구조상 부채비율이 높게 나타나는 경향이 있고, 유통업은 재고자산 비중이 커 유동비율 해석에 주의가 필요한 등 업종 특성을 감안하지 않으면 단순 수치만으로 오판할 수 있습니다.
| 지표 | 일반적 안정 기준 | 의미 |
|---|---|---|
| 유동비율 | 150% 이상 | 단기 부채 대비 현금화 가능 자산 충분 |
| 유동비율 | 100% 미만 | 단기 지급능력 부족 가능성 |
| 부채비율 | 100% 이하 | 자기자본 대비 부채 부담 낮음 |
| 부채비율 | 200% 초과 | 재무 레버리지 부담 높은 수준 |
자주 묻는 질문
유동비율은 무조건 높을수록 좋은가요?
지나치게 높으면 현금성 자산을 비효율적으로 쌓아두고 있다는 신호일 수도 있어, 200~300%를 넘어서면 자산 활용 효율성도 함께 점검하는 것이 좋습니다.
부채비율이 높으면 반드시 위험한가요?
업종 특성이나 저금리 환경에서 부채를 활용해 수익성을 높이는 전략일 수도 있어, 이자보상배율 등 이자 부담 능력을 함께 확인해야 정확한 판단이 가능합니다.
유동비율과 당좌비율은 어떻게 다른가요?
당좌비율은 유동자산에서 현금화가 느린 재고자산을 제외하고 계산해 유동비율보다 더 보수적으로 단기 지급능력을 평가하는 지표입니다.
이 두 지표는 재무제표 어디에서 확인할 수 있나요?
재무상태표(대차대조표)의 유동자산, 유동부채, 부채총계, 자본총계 항목을 확인해 직접 계산하거나 증권사 기업분석 리포트에서 확인할 수 있습니다.
핵심 요약
유동비율과 부채비율은 각각 단기 지급능력과 장기 재무 레버리지를 보여주는 지표로, 업종 평균과 비교하며 함께 확인하면 기업의 재무 건전성을 균형 있게 판단하는 데 도움이 됩니다. 본 콘텐츠는 정보 제공을 목적으로 하며, 투자 조언에 해당하지 않습니다.
지금 시장, 퀀트 AI 시선은?
말로 설명하기 어려운 시장의 흐름, AI가 대신 읽어드립니다.
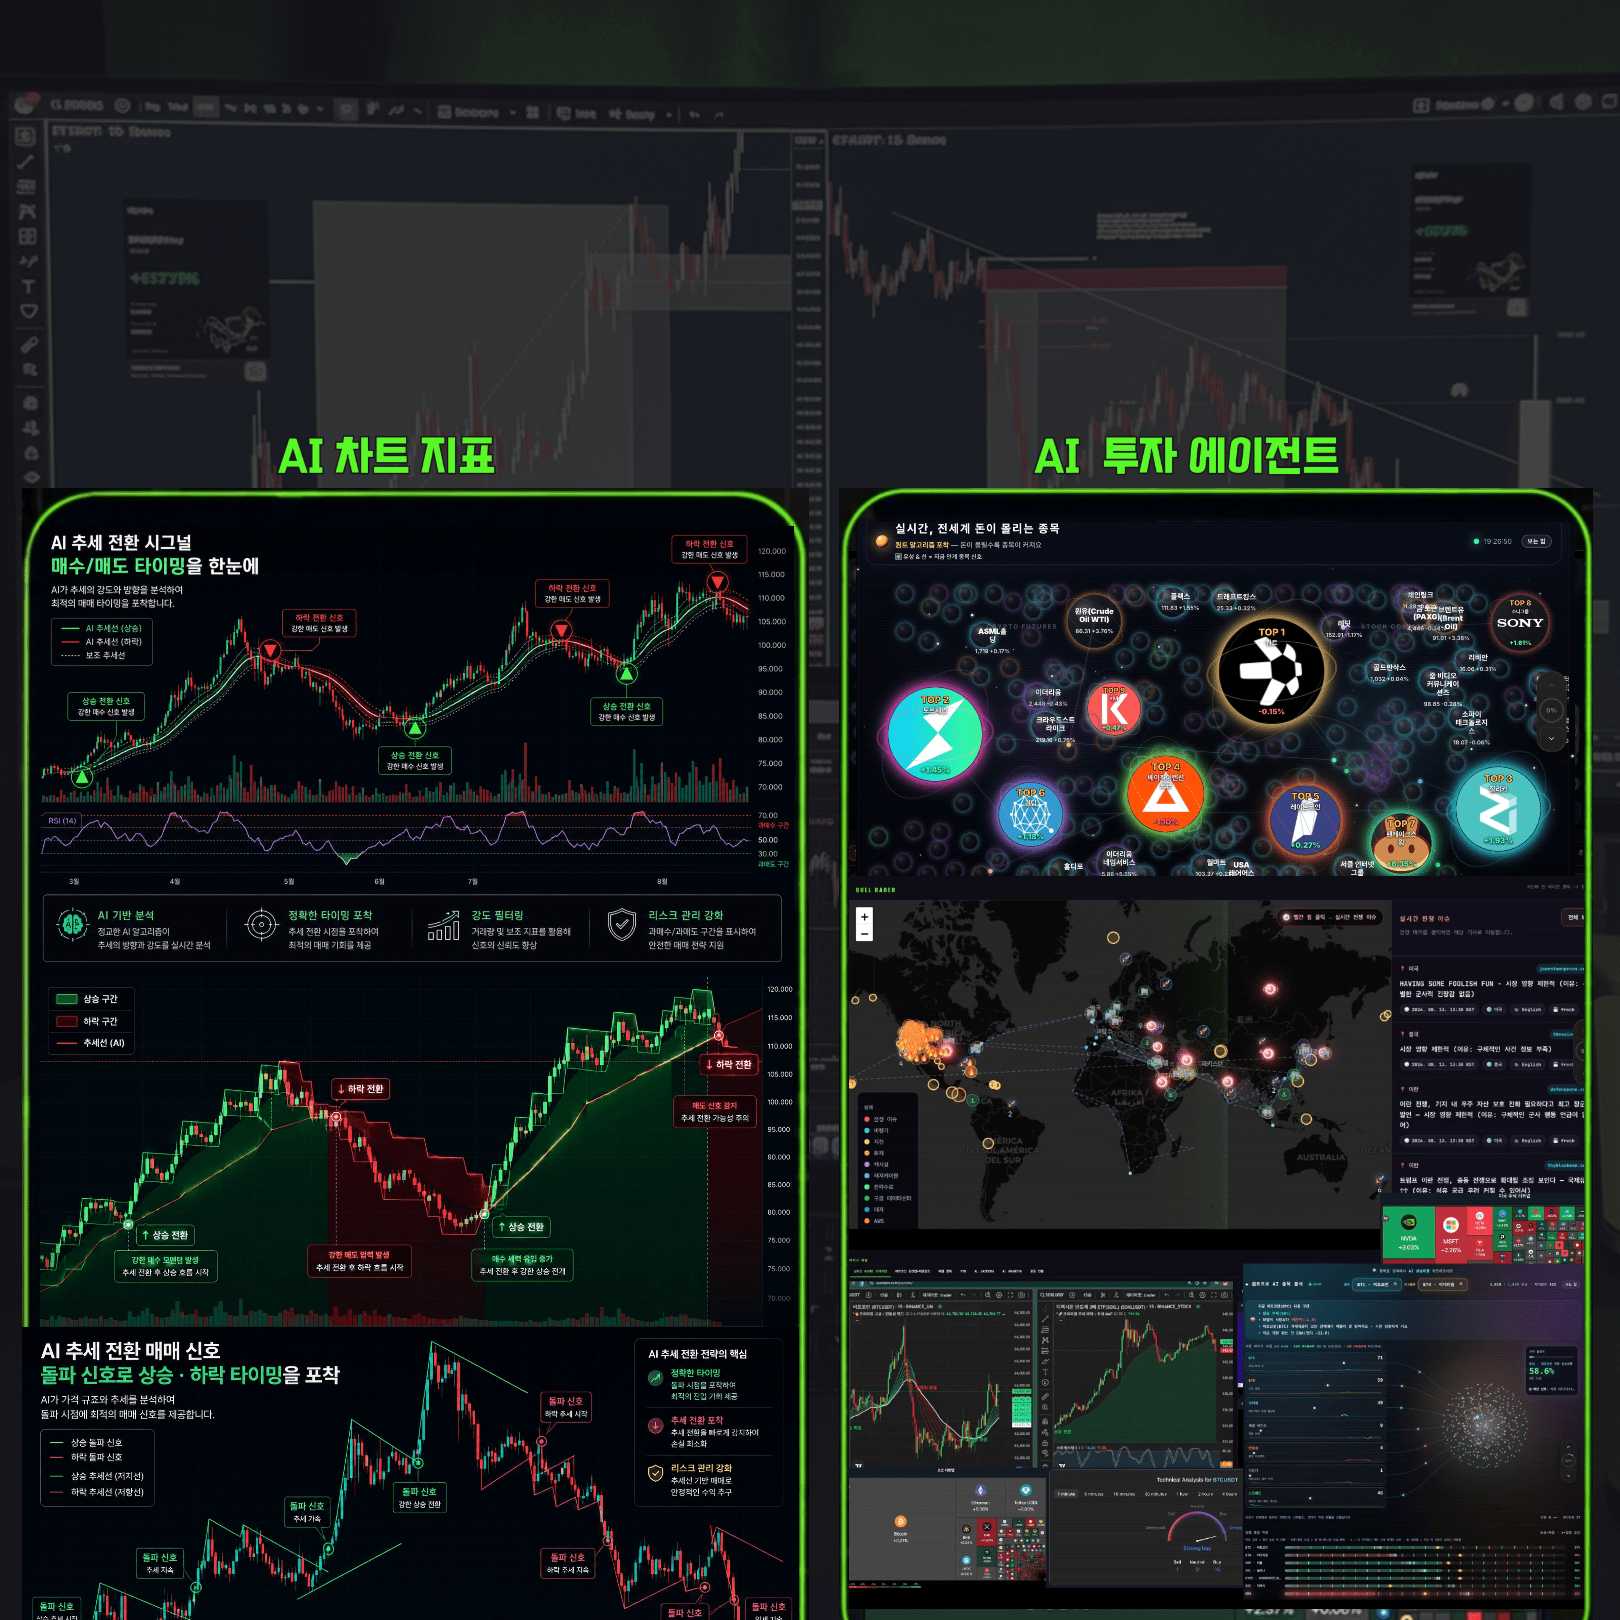
- AI 차트 자동 분석 및 추세 타이밍 제공
- 불레이더: 전쟁·경제 흐름 실시간 시각화
- 퀀트 알고리즘이 실시간으로 종목 포착
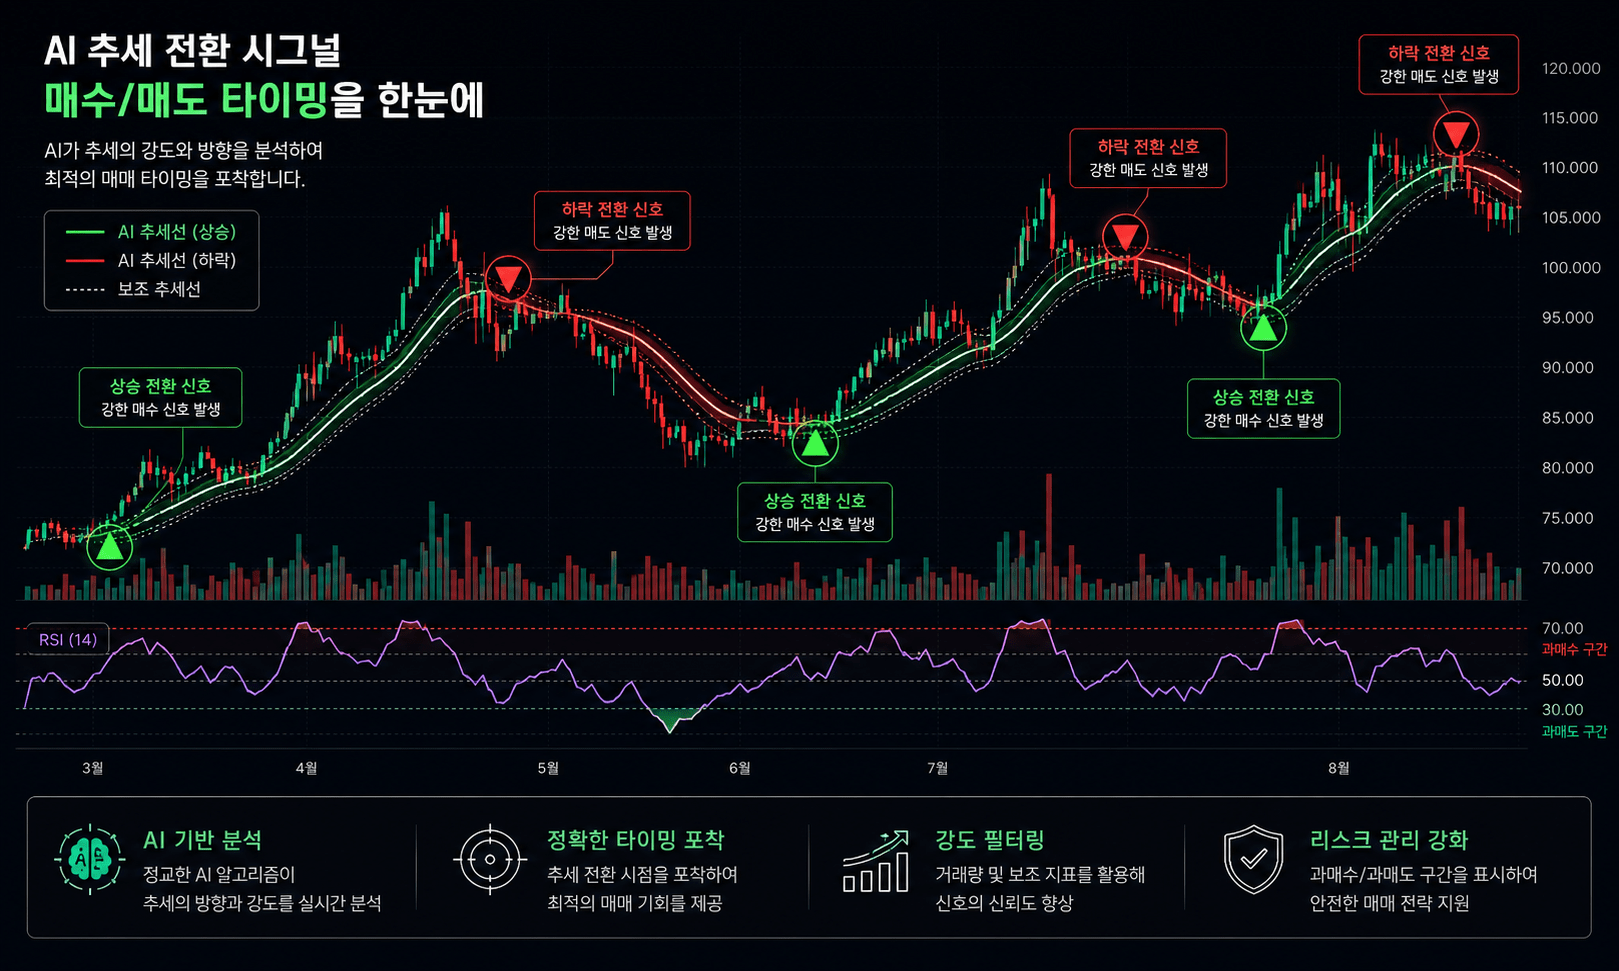
파동의 방향, 미리 확인
복잡한 차트, 방향만 딱 짚어주는 모델이 있다면 어떨까요?
- 상승 흐름과 하락 흐름을 빠르게 구분
- 진입을 고민할 구간인지 판단에 도움
- 초보자도 차트 흐름을 쉽게 이해 가능
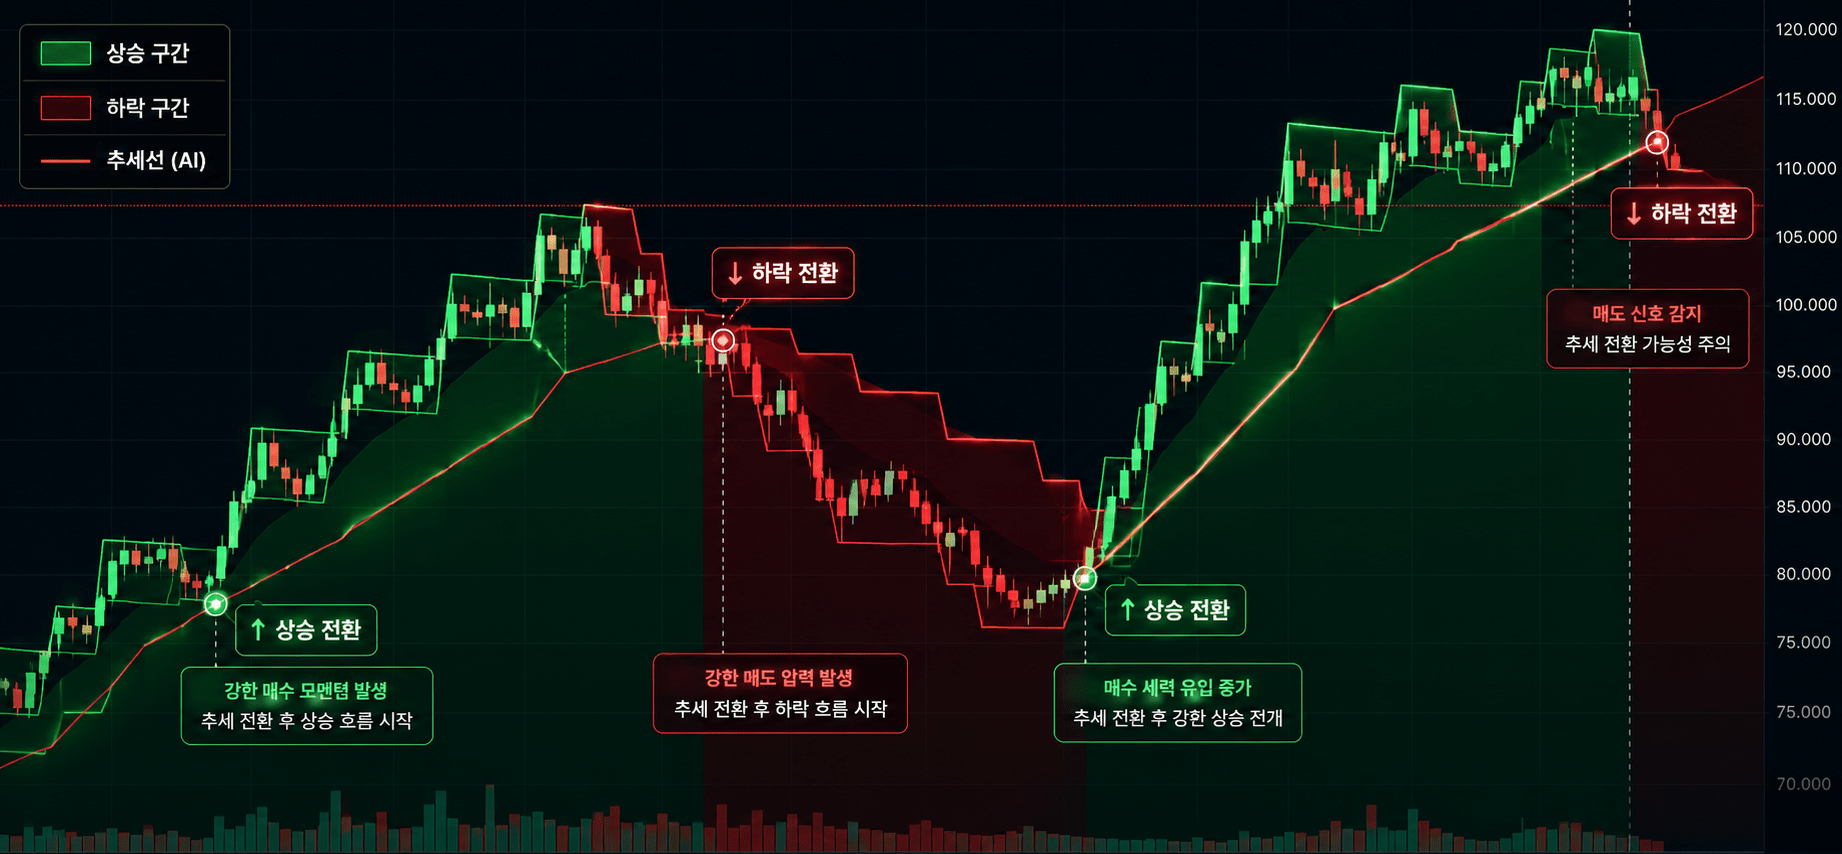
차트 속 승리 패턴, 있을까?
매번 비슷한 자리에서 강하게 튀는 흐름, 우연이 아닐 수도 있습니다.
- 힘이 붙는 구간을 더 쉽게 확인
- 방향이 바뀌는 자리 체크에 도움
- 실전 매매에 참고하기 좋은 구조
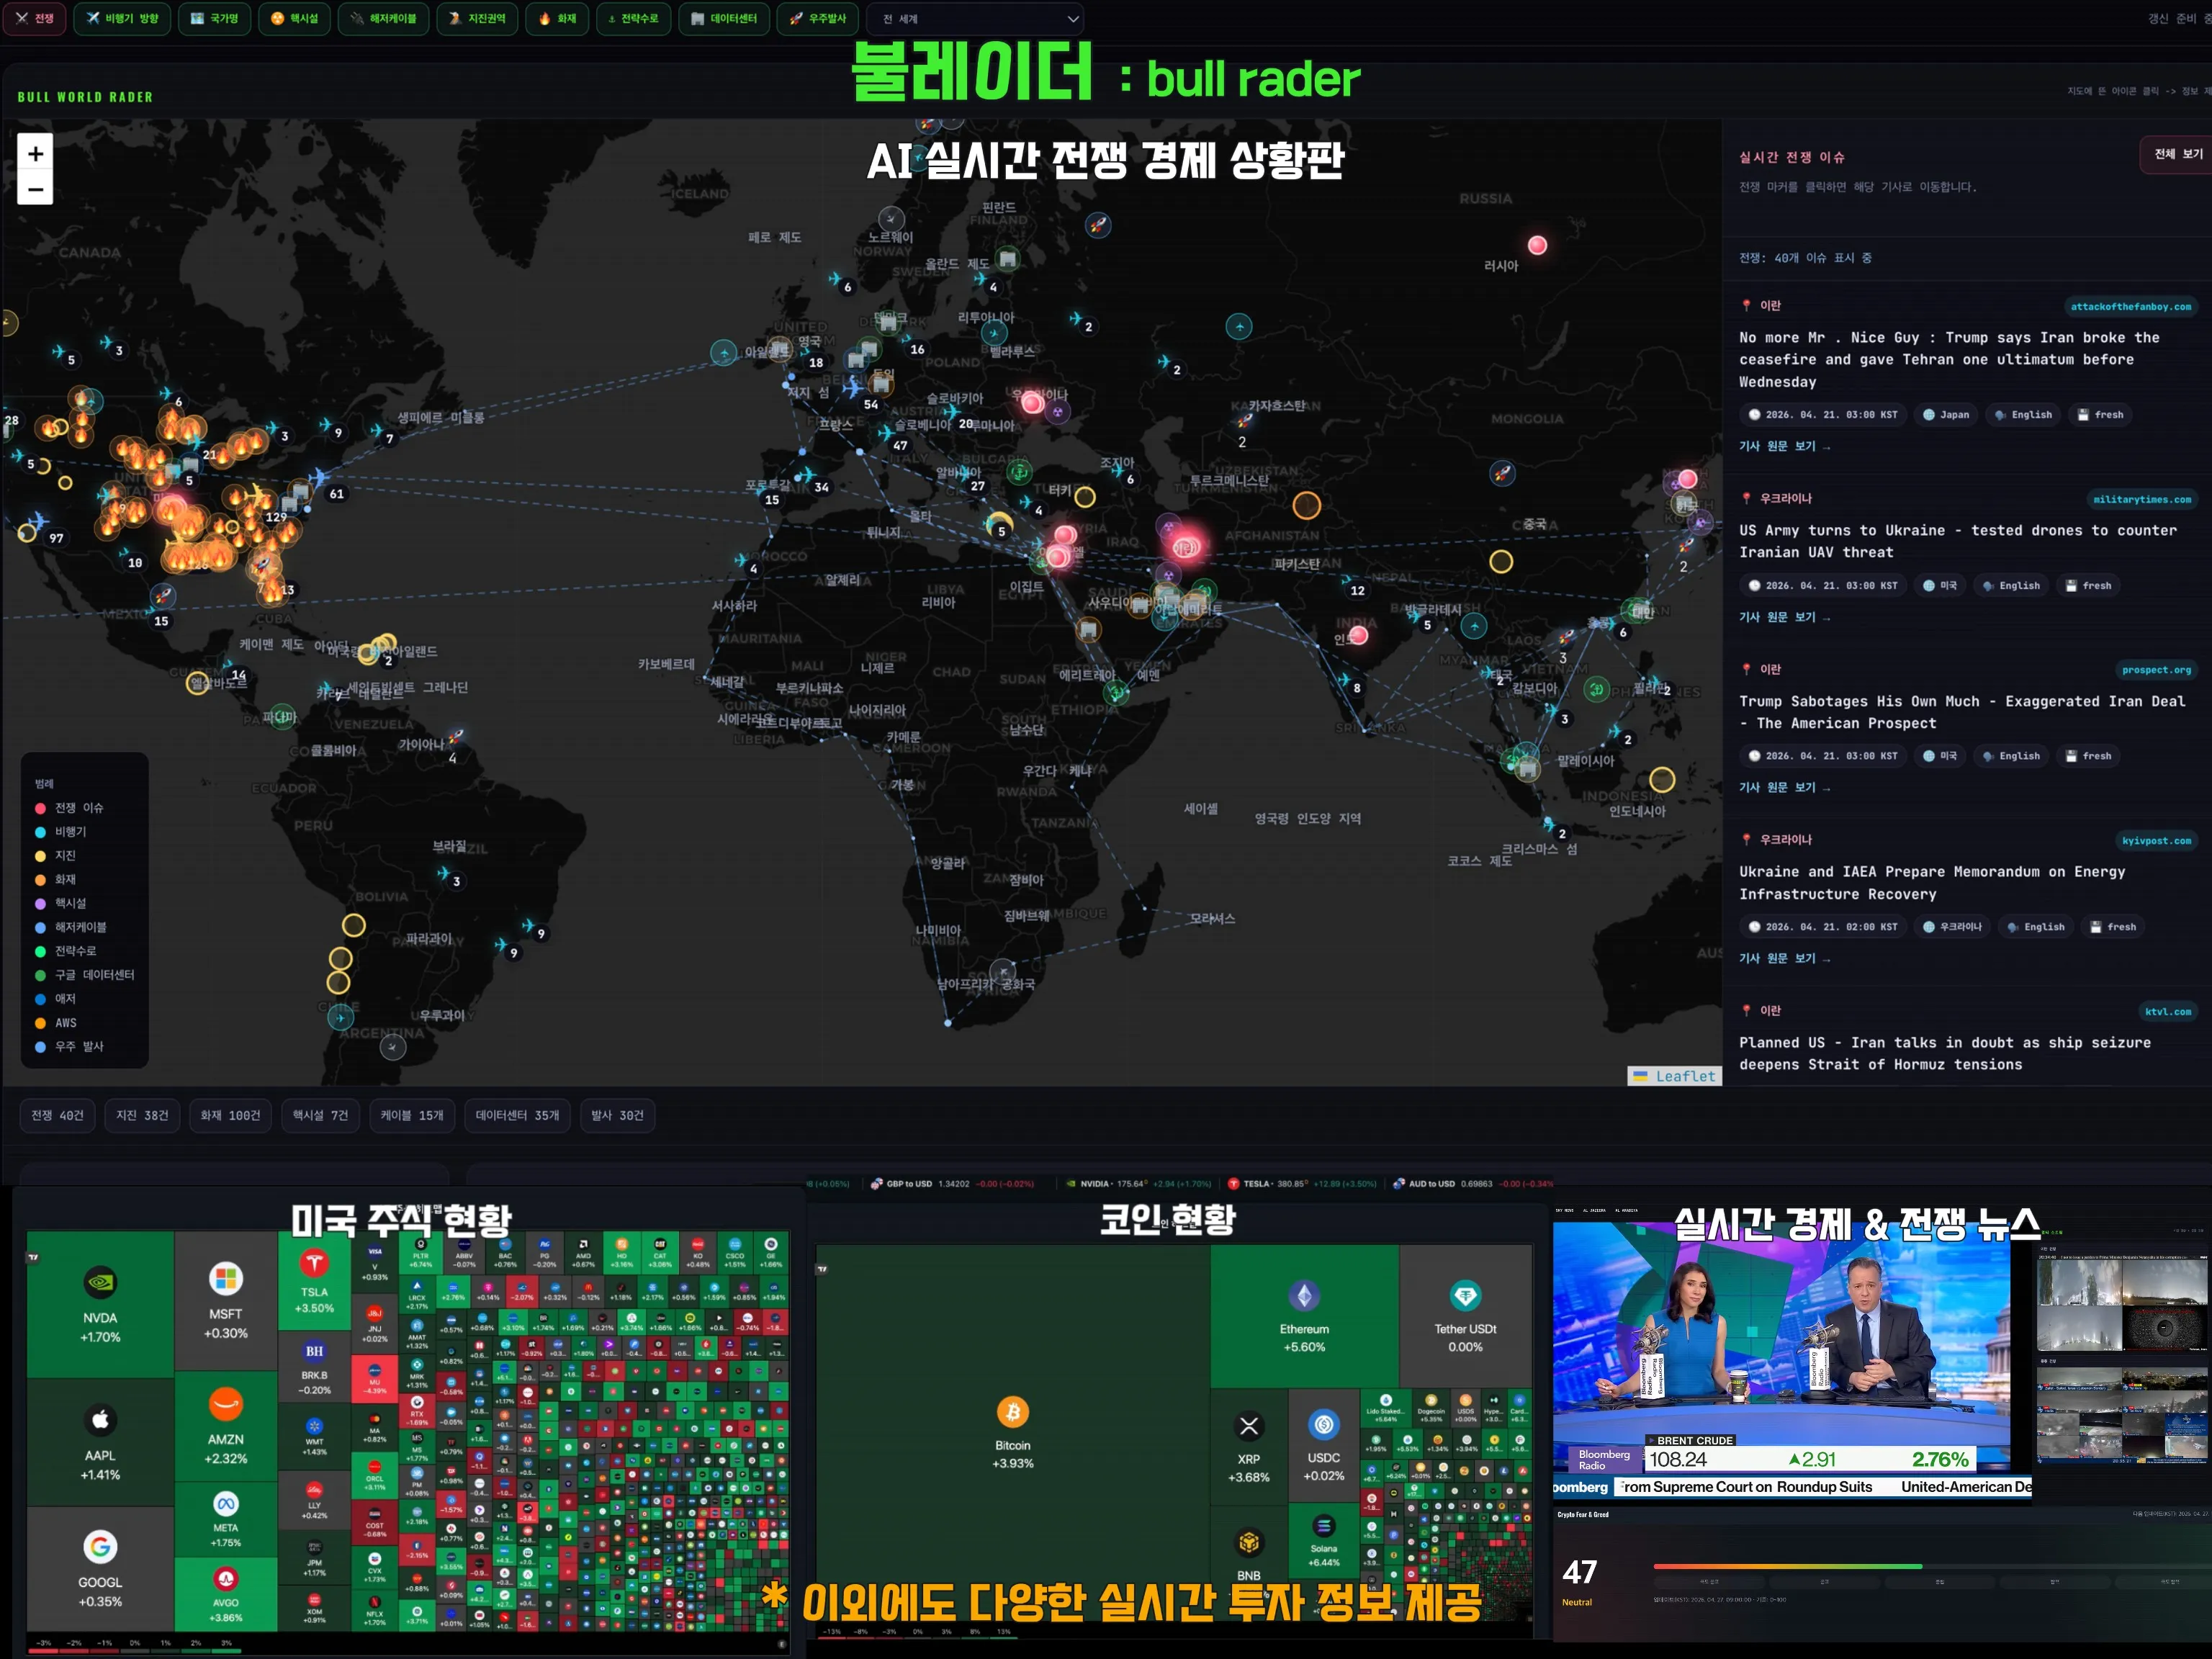
전 세계 시장, 한눈에 정리
전쟁, 금리, 원자재... 복잡한 변수들을 AI가 실시간으로 정리해드립니다.
- 글로벌 증시 흐름 실시간 확인
- 자산별 강세·약세 흐름 파악
- 전쟁에 따른 투자시장 변화


About the Author