이자보상배율이란 무엇인가
이자보상배율은 기업이 벌어들인 영업이익으로 이자비용을 얼마나 여유 있게 감당할 수 있는지를 보는 지표로, 이자보상배율 = 영업이익 ÷ 이자비용으로 계산합니다. 배율이 높을수록 이자 지급 부담에서 여유가 있다는 의미이며, 1배 미만이면 영업활동으로 번 이익만으로는 이자조차 다 갚지 못하는 상태라는 뜻입니다.
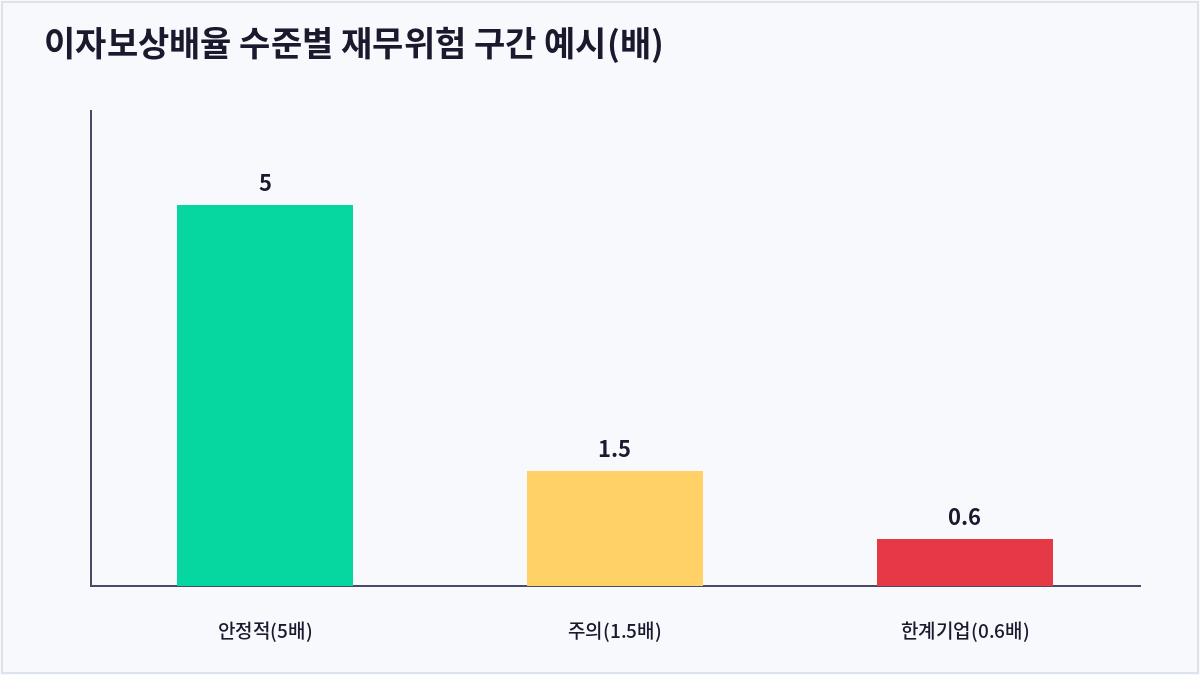
한계기업 판별 기준으로 쓰이는 이유
이자보상배율이 1배 미만인 상태가 3년 이상 연속되는 기업은 통상 ‘한계기업(좀비기업)’으로 분류되며, 이는 스스로의 영업활동만으로는 생존이 어려워 추가 차입이나 외부 지원에 의존하고 있다는 신호로 해석됩니다. 금융당국과 채권단은 한계기업 비중을 경제 전반의 부실 위험을 가늠하는 참고 지표로 활용합니다.
투자자가 확인해야 할 포인트
이자보상배율이 낮은 기업의 주식이나 회사채에 투자할 때는 향후 금리가 추가로 상승할 경우 이자 부담이 더 커져 재무위험이 급격히 악화될 수 있다는 점을 감안해야 합니다. 단발성 실적 악화로 일시적으로 배율이 낮아진 것인지, 구조적으로 수익성이 훼손되고 있는지를 구분해 최근 수년간의 추이를 함께 확인하는 것이 중요합니다.
| 이자보상배율 | 해석 | 리스크 수준 |
|---|---|---|
| 3배 이상 | 이자 지급 여력 충분 | 낮음 |
| 1~3배 | 이자는 감당하나 여유는 제한적 | 보통 |
| 1배 미만(3년 이상 지속) | 영업이익으로 이자도 못 갚는 한계기업 | 높음 |
자주 묻는 질문
이자보상배율이 낮으면 바로 부도 위험이 있는 건가요?
바로 부도로 이어지는 것은 아니지만, 이자 지급 여력이 부족하다는 신호로 향후 추가 차입이나 자본확충이 필요할 수 있어 재무구조 개선 계획을 함께 살펴봐야 합니다.
모든 업종에서 이자보상배율 기준이 동일한가요?
설비투자 비중이 크고 부채의존도가 높은 업종(조선, 해운, 건설 등)은 상대적으로 낮은 이자보상배율이 흔하게 나타날 수 있어 동일 업종 내 비교가 더 합리적입니다.
이자보상배율은 어디서 확인할 수 있나요?
기업의 손익계산서에 나오는 영업이익과 이자비용을 통해 직접 계산할 수 있으며, 전자공시시스템(DART)이나 증권사 리서치 자료에서도 산출된 수치를 참고할 수 있습니다.
한계기업이 회복되는 경우도 있나요?
업황 개선, 구조조정, 자산 매각 등을 통해 수익성을 회복하며 한계기업에서 벗어나는 경우도 있지만, 회복하지 못하고 워크아웃이나 법정관리로 이어지는 경우도 있어 개별 기업의 회생 가능성을 신중히 판단해야 합니다.
핵심 요약
이자보상배율은 영업이익으로 이자비용을 얼마나 감당할 수 있는지 보여주는 지표로, 1배 미만이 지속되면 한계기업으로 분류되는 핵심 재무 위험 신호입니다. 투자 전 최근 수년간의 추이와 업종 평균을 함께 확인하는 것이 중요합니다. 본 콘텐츠는 정보 제공을 목적으로 하며, 투자 조언에 해당하지 않습니다.
지금 시장, 퀀트 AI 시선은?
말로 설명하기 어려운 시장의 흐름, AI가 대신 읽어드립니다.
- AI 차트 자동 분석 및 추세 타이밍 제공
- 불레이더: 전쟁·경제 흐름 실시간 시각화
- 퀀트 알고리즘이 실시간으로 종목 포착
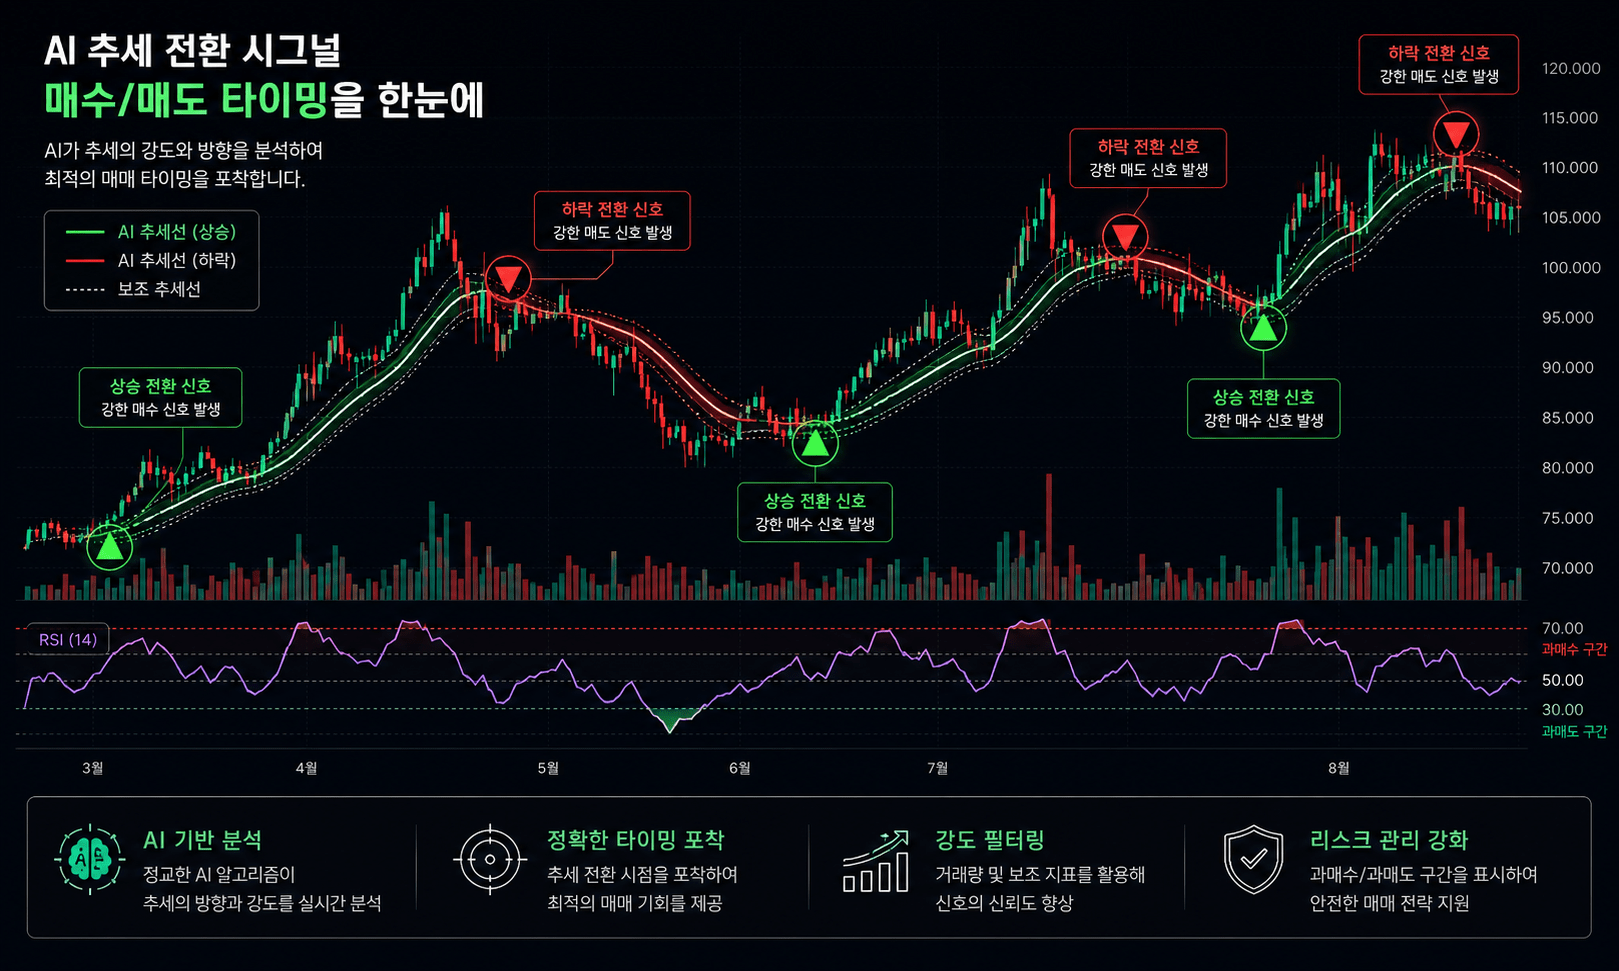
파동의 방향, 미리 확인
복잡한 차트, 방향만 딱 짚어주는 모델이 있다면 어떨까요?
- 상승 흐름과 하락 흐름을 빠르게 구분
- 진입을 고민할 구간인지 판단에 도움
- 초보자도 차트 흐름을 쉽게 이해 가능
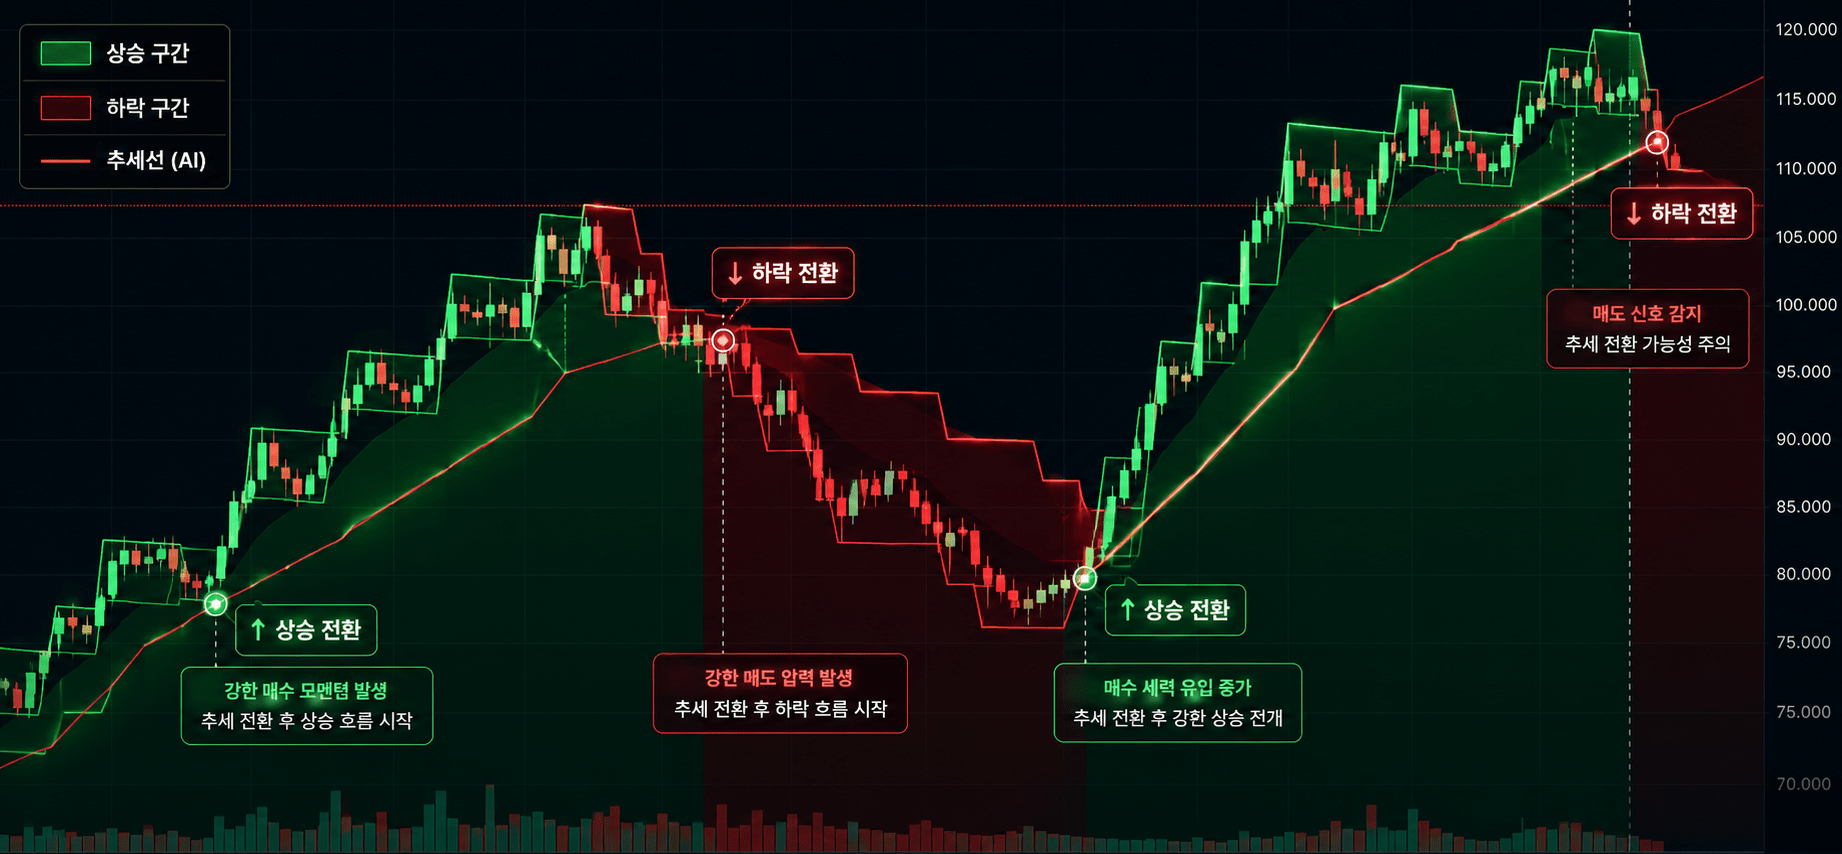
차트 속 승리 패턴, 있을까?
매번 비슷한 자리에서 강하게 튀는 흐름, 우연이 아닐 수도 있습니다.
- 힘이 붙는 구간을 더 쉽게 확인
- 방향이 바뀌는 자리 체크에 도움
- 실전 매매에 참고하기 좋은 구조
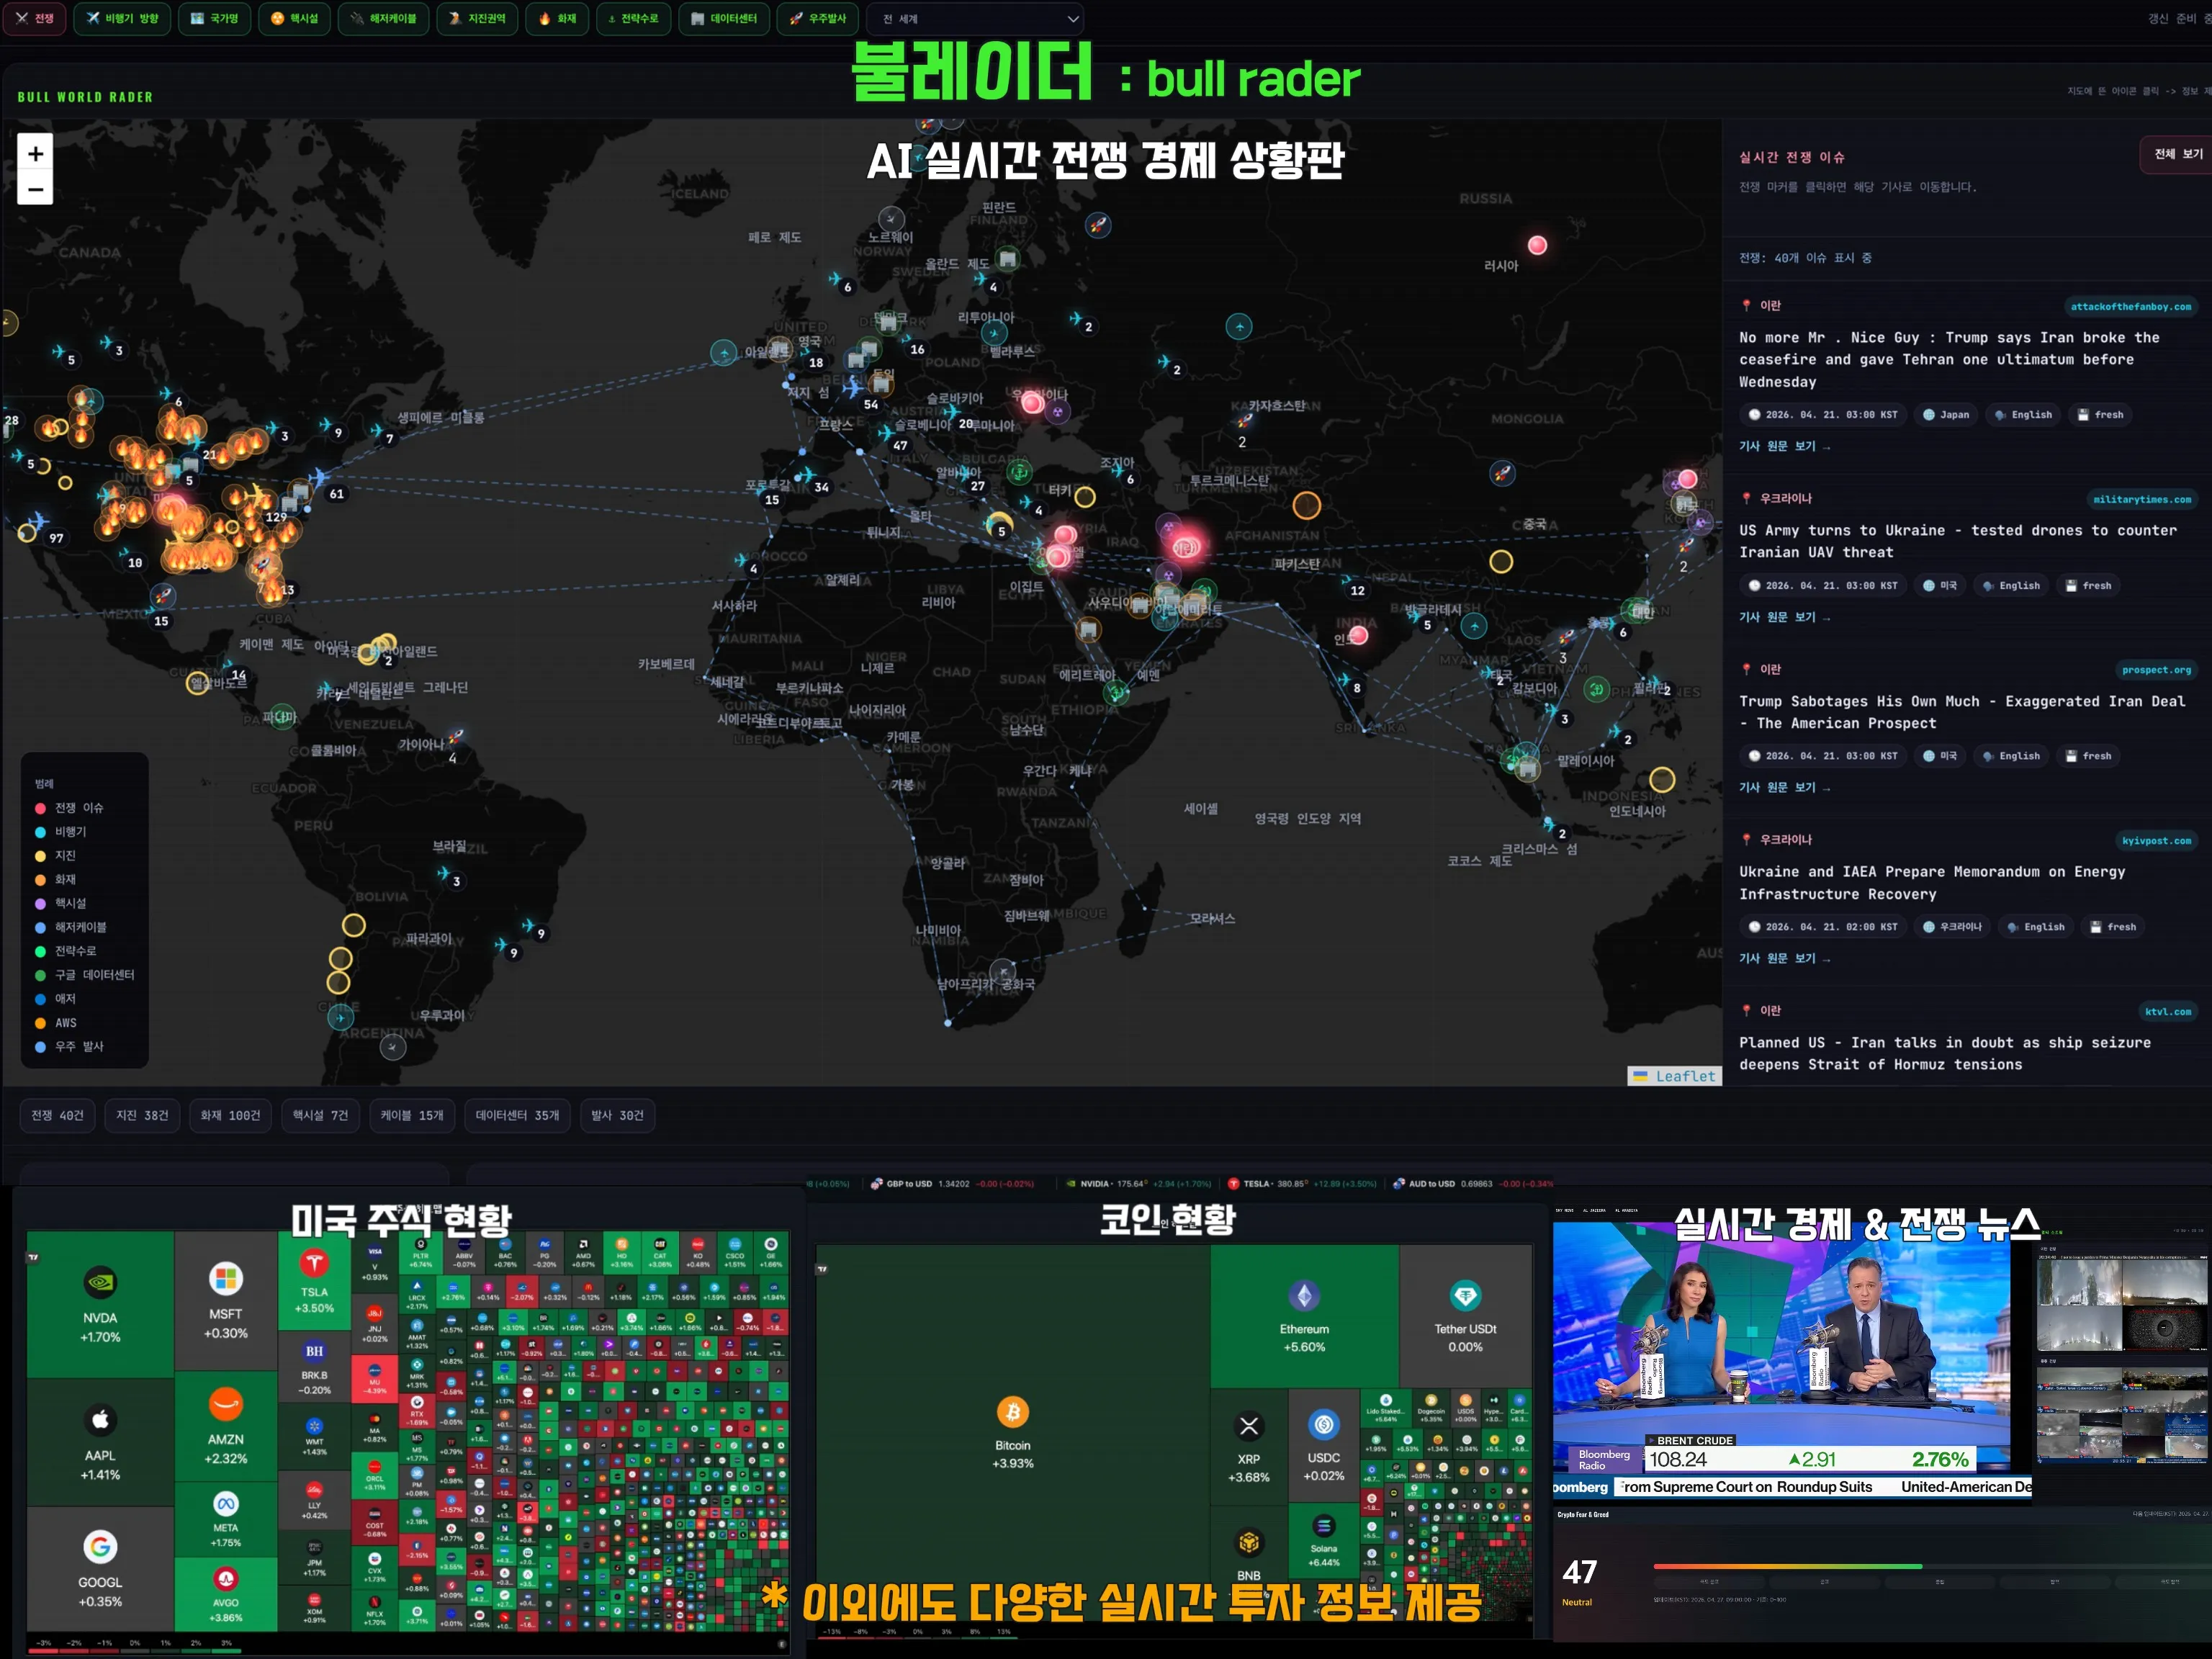
전 세계 시장, 한눈에 정리
전쟁, 금리, 원자재... 복잡한 변수들을 AI가 실시간으로 정리해드립니다.
- 글로벌 증시 흐름 실시간 확인
- 자산별 강세·약세 흐름 파악
- 전쟁에 따른 투자시장 변화


About the Author