적대적 M&A와 우호적 M&A란 무엇인가
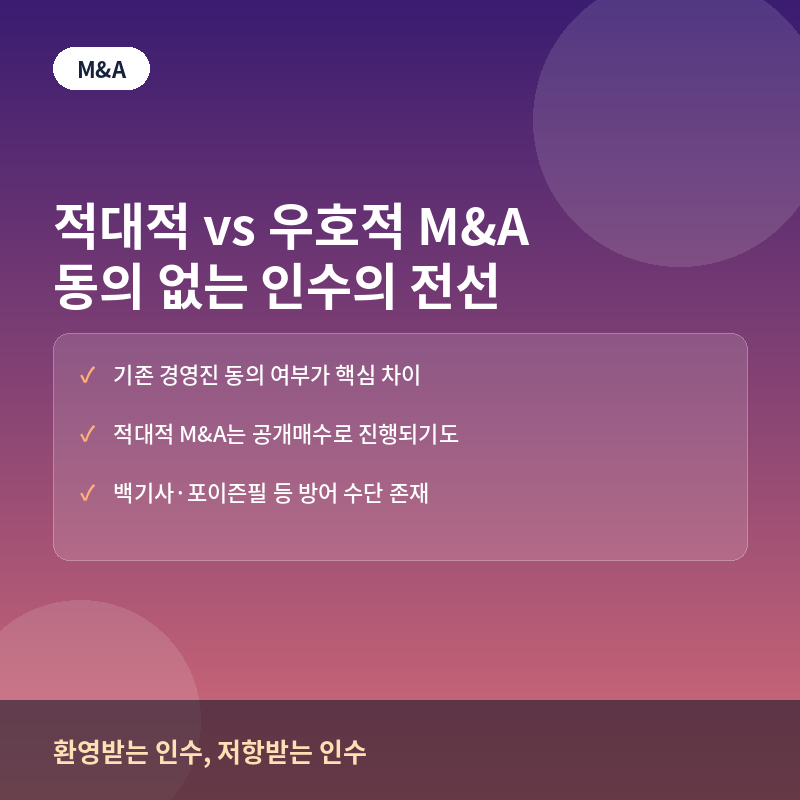
우호적 인수합병은 인수하려는 측과 대상기업의 기존 경영진·이사회가 사전 협의를 거쳐 합의된 조건으로 진행하는 M&A를 말합니다. 반면 적대적 인수합병은 대상기업 경영진의 동의 없이, 때로는 명백한 반대에도 불구하고 지분을 매집하거나 주주들에게 직접 공개매수를 제안하는 방식으로 진행되는 M&A입니다.
적대적 M&A는 주식시장에서 지분을 은밀히 매집하는 방식뿐 아니라, 일정 가격에 일정 기간 동안 불특정 다수 주주로부터 주식을 사겠다고 공개적으로 제안하는 ‘공개매수(Tender Offer)’ 방식으로도 이뤄집니다.
경영권 방어 수단
백기사와 우호지분 확보
공격받는 기업의 경영진은 우호적인 제3자(백기사)에게 신주를 배정하거나 지분 매각을 유도해 우호지분을 늘림으로써 적대적 인수 시도의 성공 가능성을 낮추는 전략을 쓸 수 있습니다.
포이즌필과 황금낙하산
포이즌필은 적대적 인수 시도가 발생하면 기존 주주에게 저가로 신주를 매입할 권리를 부여해 인수 비용을 급격히 늘리는 방어장치이고, 황금낙하산은 경영진 교체 시 거액의 퇴직보상을 지급하도록 미리 정해 인수 매력을 떨어뜨리는 방식입니다. 다만 국내에서는 포이즌필 도입이 법적으로 제한적입니다.
투자자 관점에서의 차이
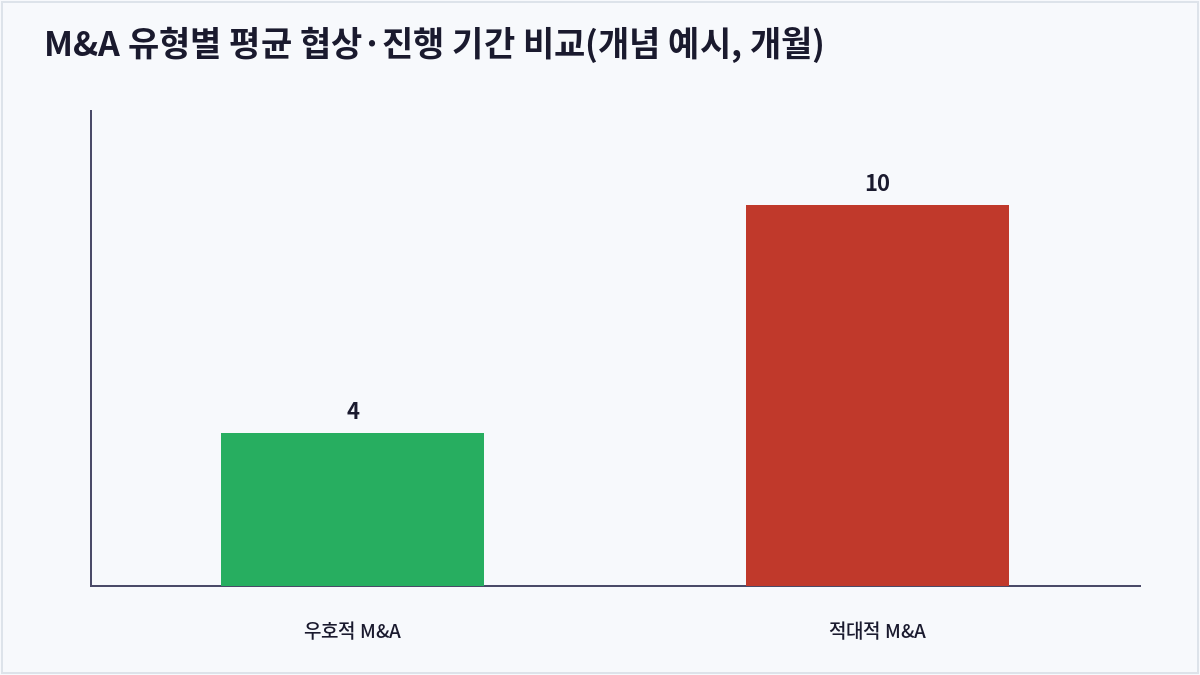
우호적 M&A는 상대적으로 예측 가능하고 절차가 신속하게 진행되는 경우가 많지만, 적대적 M&A는 공개매수 프리미엄에 대한 기대와 경영권 분쟁 장기화 우려가 뒤섞여 주가 변동성이 훨씬 커지는 경향이 있습니다.
우호적 M&A vs 적대적 M&A
| 구분 | 우호적 M&A | 적대적 M&A |
|---|---|---|
| 기존 경영진 태도 | 협조·동의 | 반대·저항 |
| 대표 진행 방식 | 협상을 통한 합의 | 지분매집, 공개매수 |
| 방어 수단 필요성 | 낮음 | 백기사, 우호지분 확보 등 필요 |
자주 묻는 질문
공개매수는 항상 적대적 M&A를 의미하나요?
아닙니다. 공개매수는 우호적 M&A에서도 지분을 신속하게 확보하기 위한 수단으로 활용될 수 있어, 공개매수 자체가 적대적 성격을 결정짓는 것은 아닙니다.
포이즌필은 국내에서도 자유롭게 도입할 수 있나요?
국내 상법 체계에서는 미국식 포이즌필과 같은 제도가 명시적으로 허용되어 있지 않아, 국내 기업들은 우호지분 확보나 자사주 활용 등 제한된 범위의 방어 수단에 의존하는 경우가 많습니다.
적대적 M&A 시도가 있으면 주가는 항상 오르나요?
공개매수 프리미엄에 대한 기대로 단기적으로 오르는 경우가 많지만, 인수 시도가 실패로 끝나거나 장기화되면 그 프리미엄이 다시 빠지며 주가가 조정받을 수 있습니다.
경영권 방어가 항상 주주에게 유리한 것은 아니라는 말은 무슨 뜻인가요?
경영권 방어 과정에서 과도한 우호지분 확보나 자사주 매입에 회사 자금이 쓰이면, 정작 더 좋은 조건의 인수 제안이 무산되어 일반 주주의 잠재적 이익이 줄어들 수 있다는 비판이 제기되기도 합니다.
핵심 요약
우호적 M&A는 대상기업 경영진의 동의 하에 진행되지만, 적대적 M&A는 경영진의 반대에도 불구하고 지분매집이나 공개매수를 통해 추진됩니다. 백기사, 우호지분 확보 등 경영권 방어 수단과 그 과정에서의 주가 변동성을 함께 이해해야 합니다. 본 콘텐츠는 정보 제공을 목적으로 하며, 투자 조언에 해당하지 않습니다.
지금 시장, 퀀트 AI 시선은?
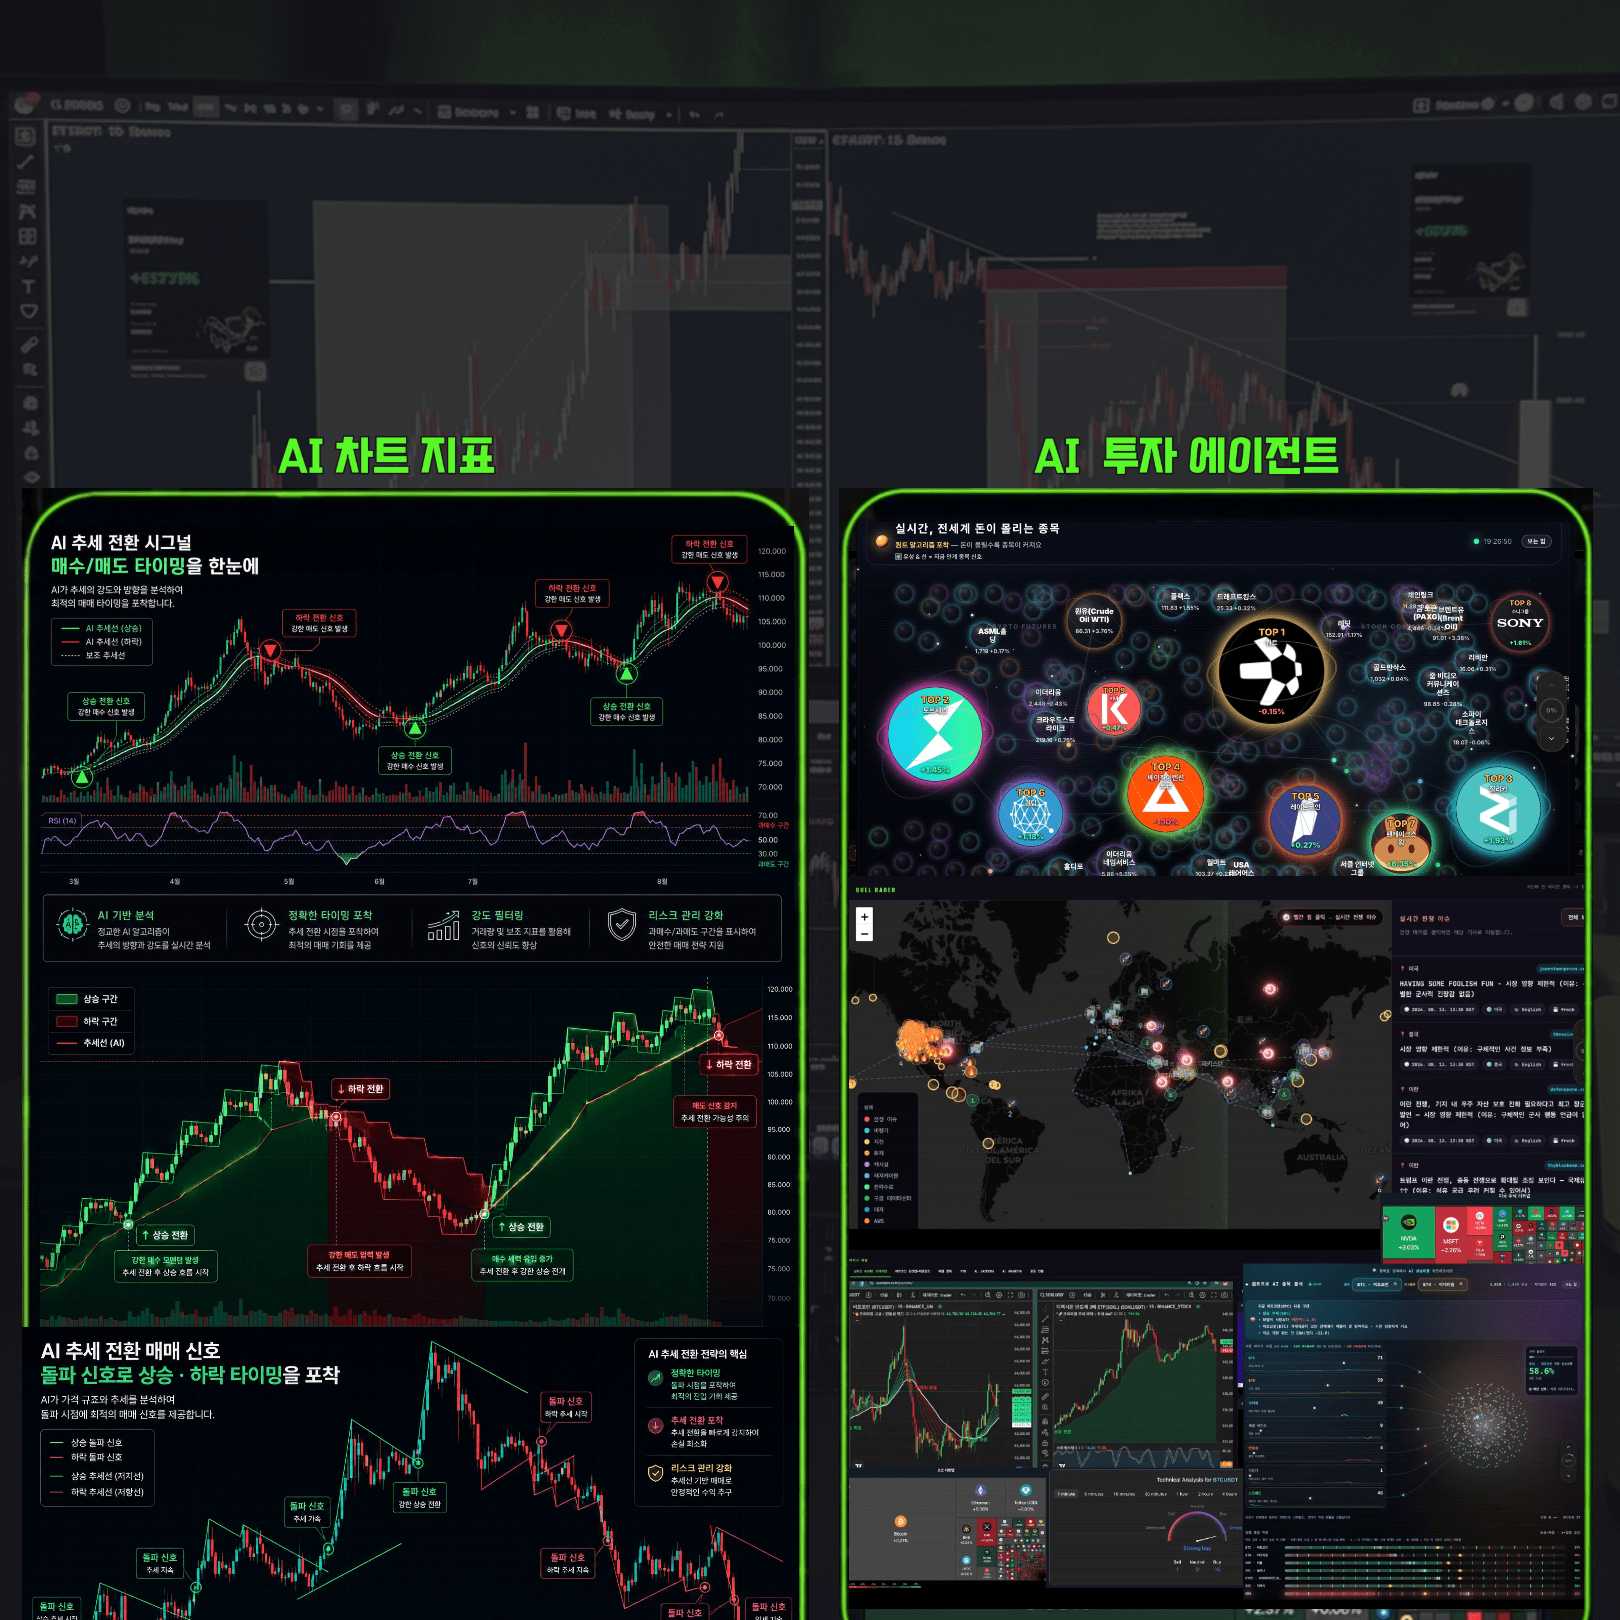
말로 설명하기 어려운 시장의 흐름, AI가 대신 읽어드립니다.
- AI 차트 자동 분석 및 추세 타이밍 제공
- 불레이더: 전쟁·경제 흐름 실시간 시각화
- 퀀트 알고리즘이 실시간으로 종목 포착
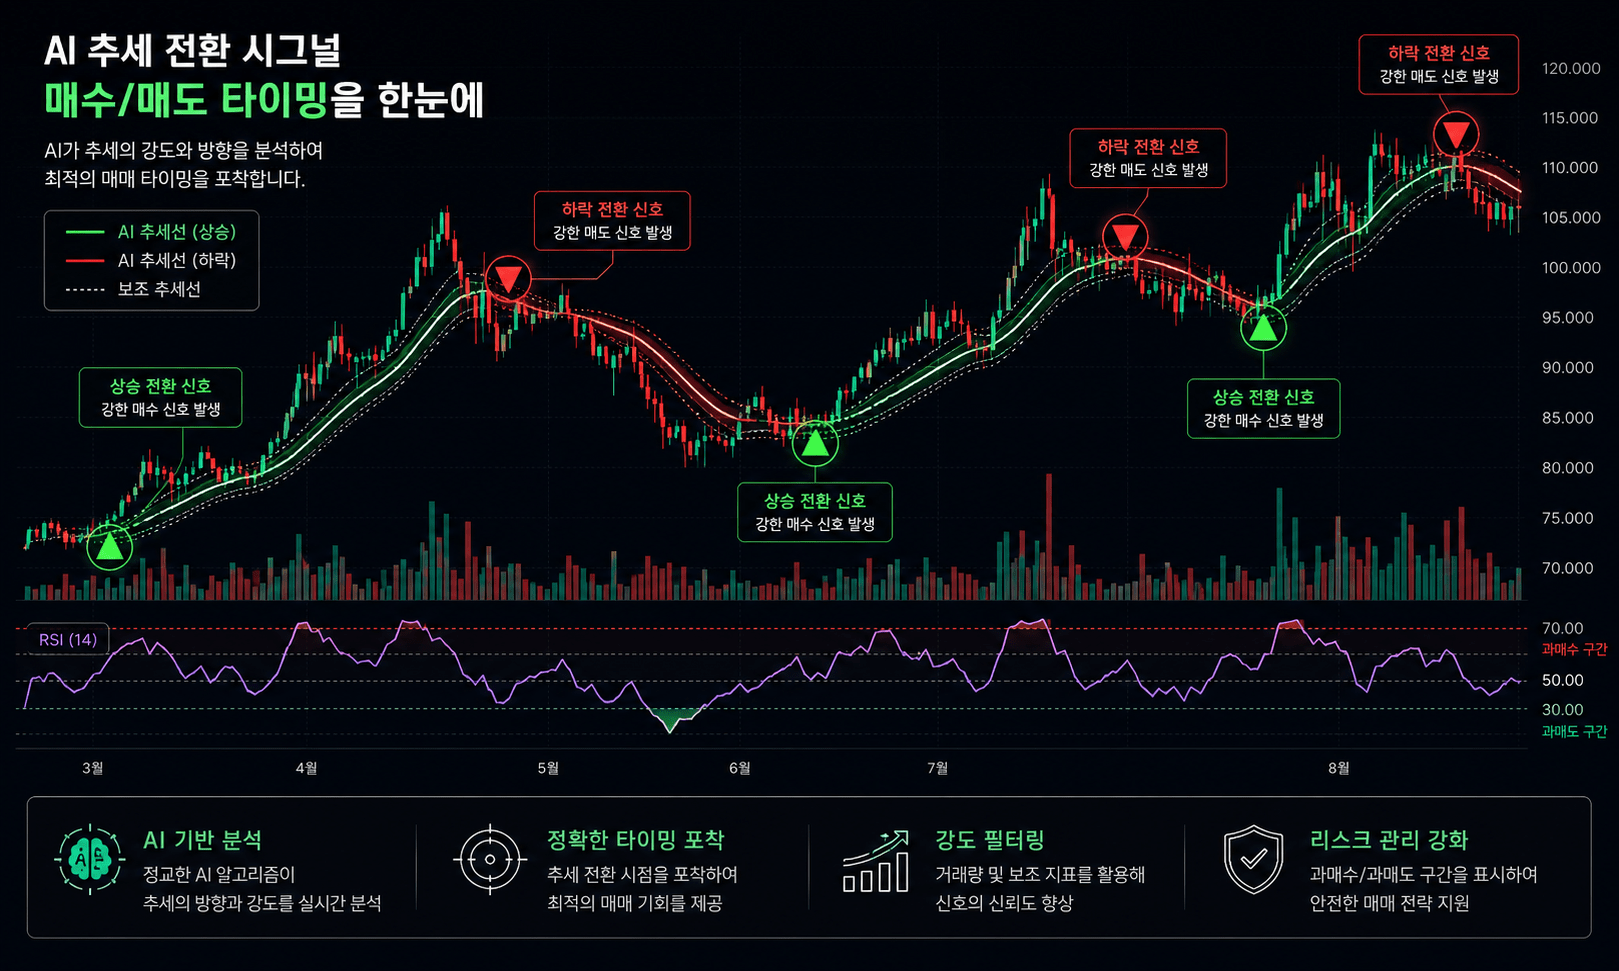
파동의 방향, 미리 확인
복잡한 차트, 방향만 딱 짚어주는 모델이 있다면 어떨까요?
- 상승 흐름과 하락 흐름을 빠르게 구분
- 진입을 고민할 구간인지 판단에 도움
- 초보자도 차트 흐름을 쉽게 이해 가능
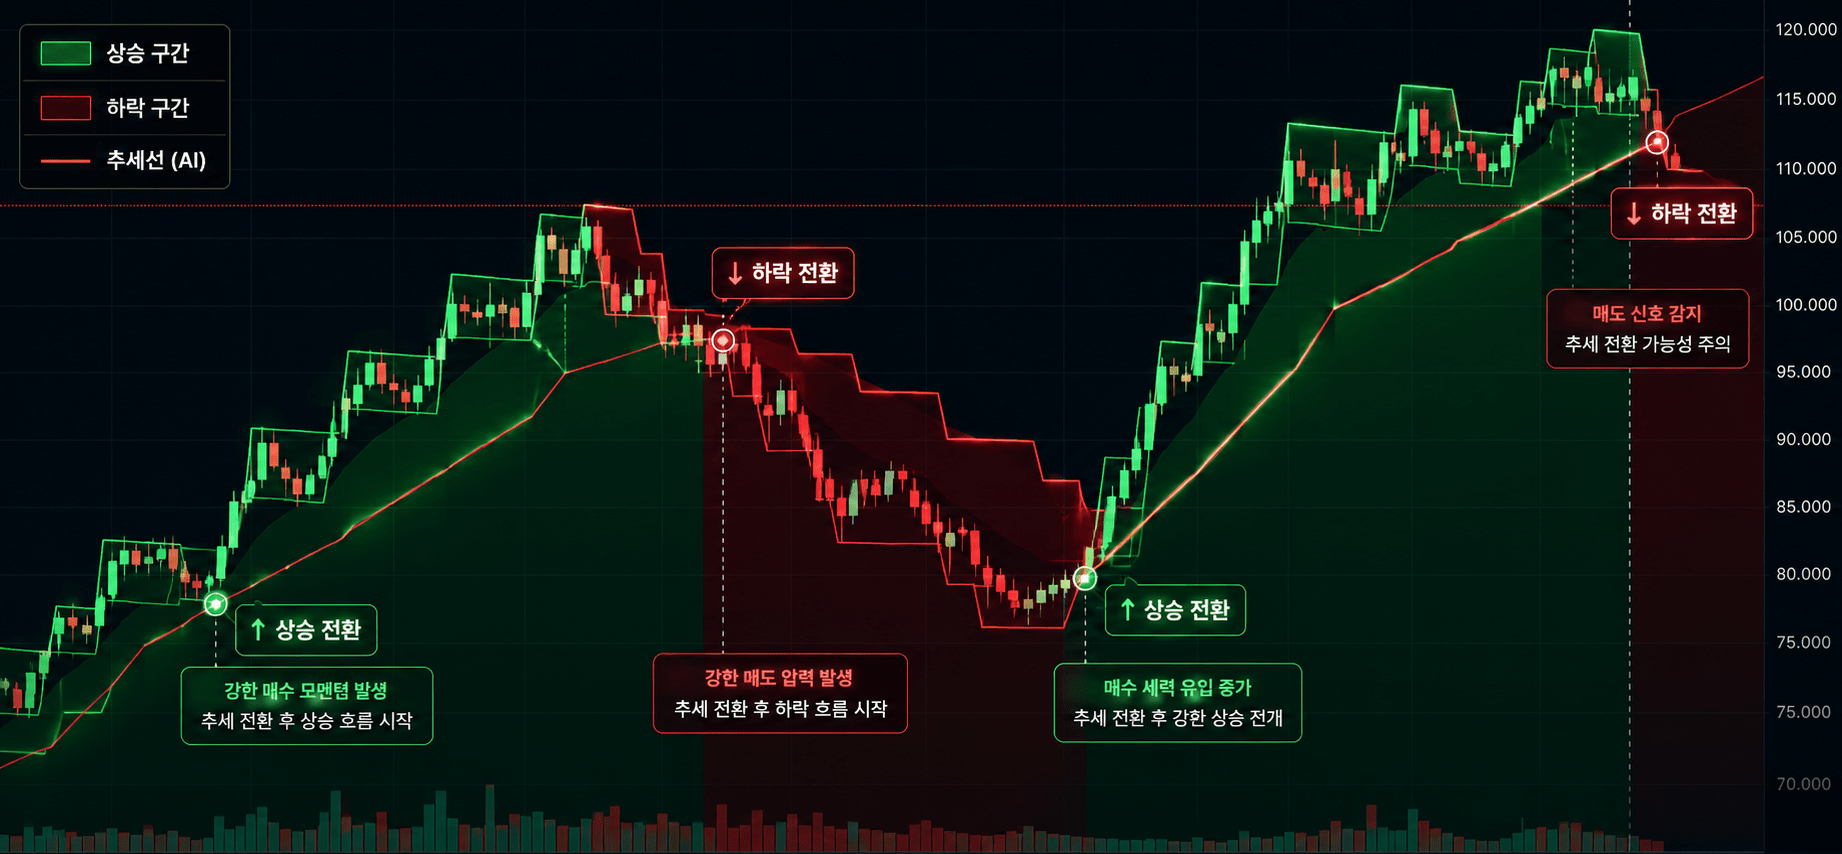
차트 속 승리 패턴, 있을까?
매번 비슷한 자리에서 강하게 튀는 흐름, 우연이 아닐 수도 있습니다.
- 힘이 붙는 구간을 더 쉽게 확인
- 방향이 바뀌는 자리 체크에 도움
- 실전 매매에 참고하기 좋은 구조
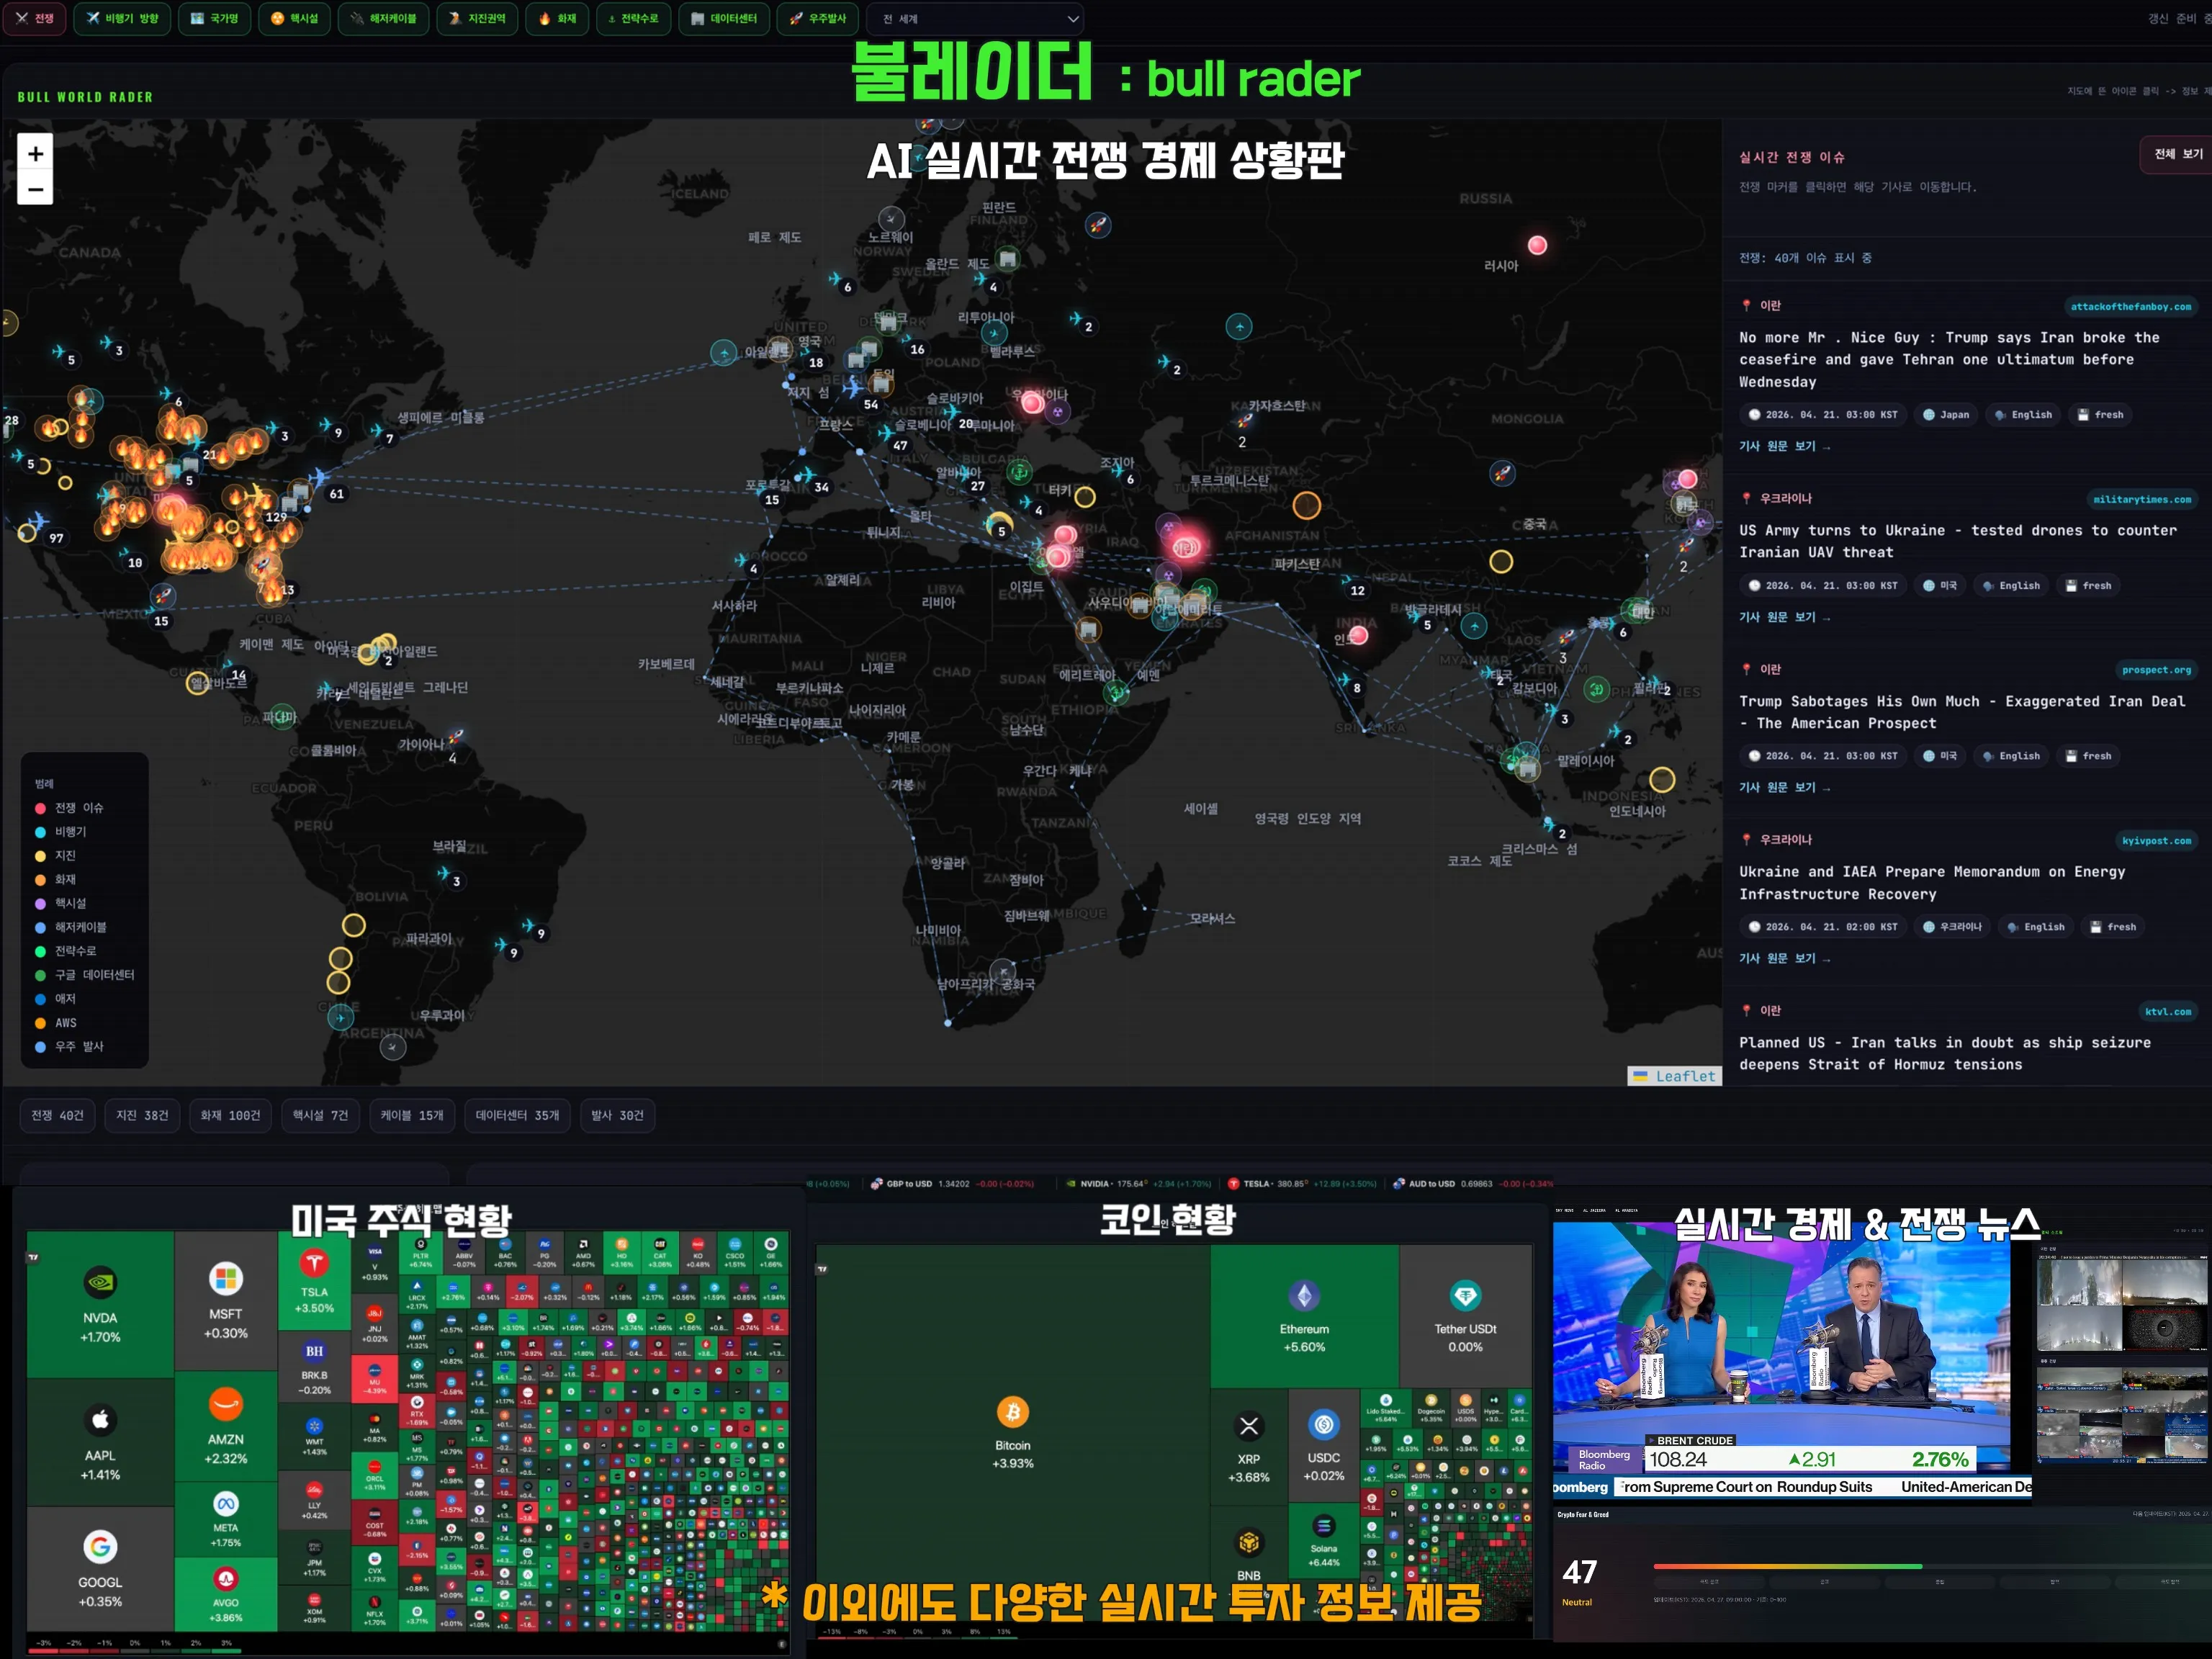
전 세계 시장, 한눈에 정리
전쟁, 금리, 원자재... 복잡한 변수들을 AI가 실시간으로 정리해드립니다.
- 글로벌 증시 흐름 실시간 확인
- 자산별 강세·약세 흐름 파악
- 전쟁에 따른 투자시장 변화


About the Author