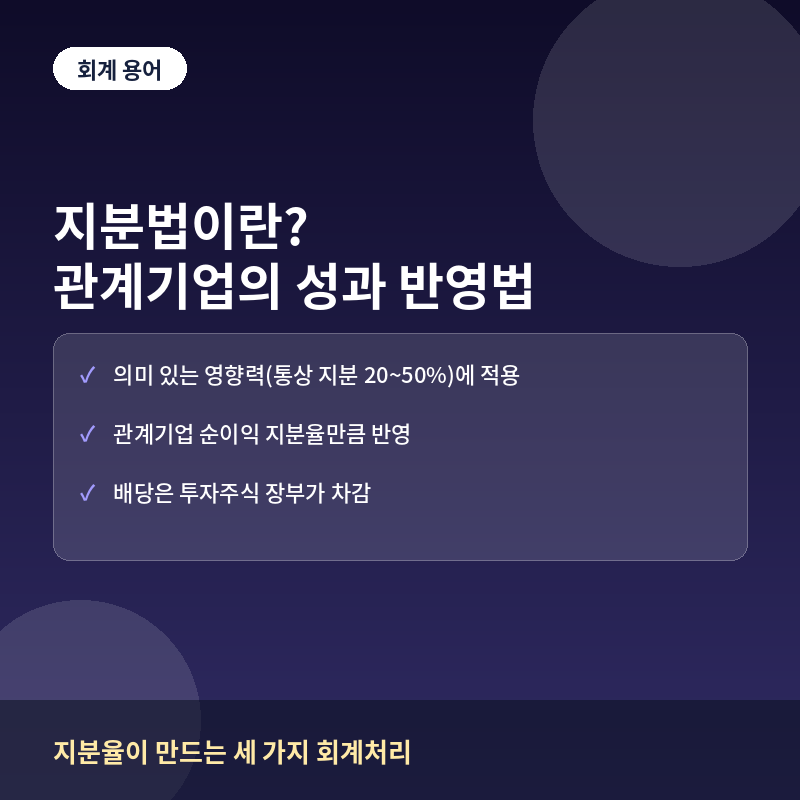
지분법 회계란 무엇인가
지분법은 투자기업이 피투자기업에 대해 지배력은 없지만 유의적인 영향력을 행사할 수 있을 때 적용하는 회계처리 방법입니다. 통상 의결권 있는 주식의 20% 이상 50% 이하를 보유하면 유의적인 영향력이 있는 것으로 추정하며, 이때 피투자기업을 ‘관계기업’이라 부릅니다.
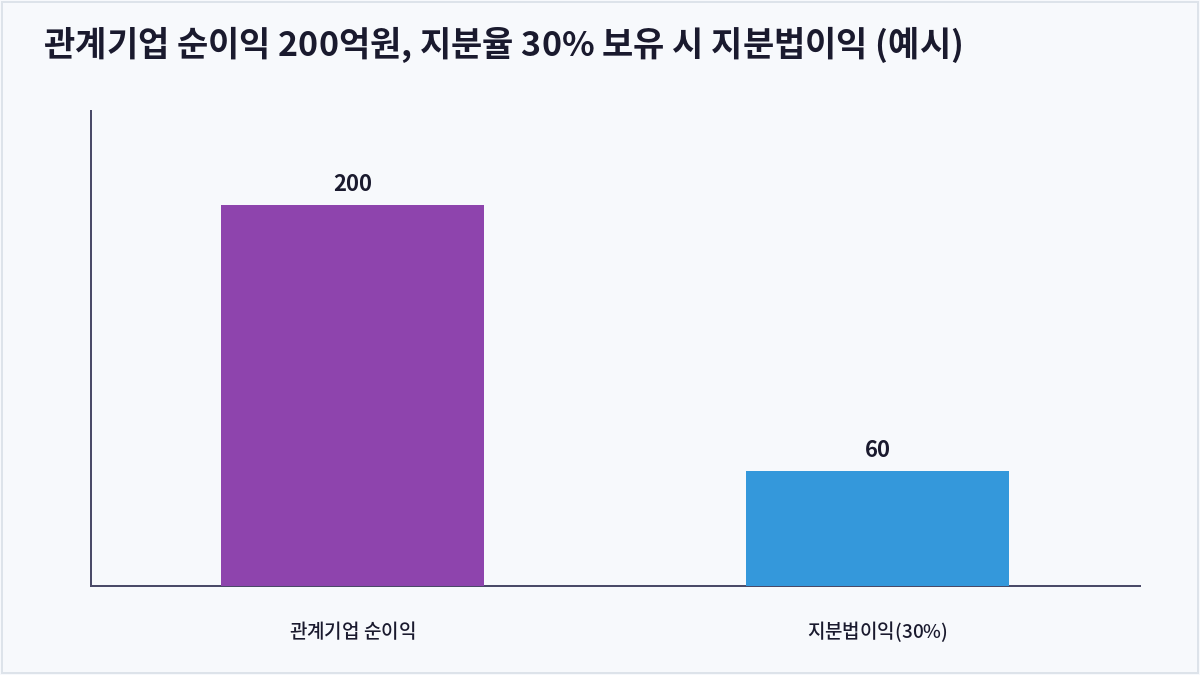
지분법 적용 시 투자기업은 관계기업의 순자산 변동 중 자신의 지분율에 해당하는 부분을 투자주식 장부금액에 가감하고, 관계기업의 당기순손익 중 지분율만큼을 ‘지분법손익’으로 자신의 손익계산서에 인식합니다.
원가법·연결법과 무엇이 다른가
원가법: 취득원가 그대로 유지
지분율이 20% 미만이거나 유의적 영향력이 없다고 판단되면 원가법(또는 공정가치법)을 적용해 투자주식을 취득원가나 공정가치로만 평가하고, 배당을 받을 때만 배당수익으로 인식합니다. 관계기업의 손익 변동은 투자기업 장부에 반영되지 않습니다.
연결법: 지배력이 있을 때
지분율 50%를 초과해 지배력을 확보하면 종속기업으로 보아 자산·부채·수익·비용 전체를 연결재무제표에 100% 합산하고, 비지배지분을 별도로 표시하는 연결법을 적용합니다.
배당금과 손상은 어떻게 처리하나
관계기업으로부터 배당을 받으면 이는 이미 지분법이익으로 인식된 순자산 증가분이 현금화된 것이므로, 배당수익이 아니라 투자주식 장부금액을 차감하는 방식으로 처리합니다. 관계기업의 손실이 지속돼 회수가능액이 장부금액을 밑돌면 지분법손상차손도 인식해야 합니다.
원가법 vs 지분법 vs 연결법
| 구분 | 원가법 | 지분법 | 연결법 |
|---|---|---|---|
| 적용 지분율 | 20% 미만 | 20%~50%(유의적 영향력) | 50% 초과(지배력) |
| 손익 반영 | 배당수익만 인식 | 순이익 지분율만큼 인식 | 손익 전체 합산 후 비지배지분 차감 |
| 재무상태표 표시 | 투자주식(취득원가/공정가치) | 투자주식 장부가 지분율만큼 조정 | 자산·부채 100% 합산 |
자주 묻는 질문
지분율이 20%가 안 되면 무조건 지분법을 못 쓰나요?
지분율이 20% 미만이어도 이사회 참여, 정책결정 참여, 중요 거래 등을 통해 실질적인 유의적 영향력을 행사한다면 지분법을 적용할 수 있습니다. 지분율은 절대적 기준이 아니라 추정을 위한 참고선입니다.
지분법이익은 실제 현금이 들어오는 이익인가요?
아닙니다. 관계기업이 벌어들인 이익 중 지분율만큼을 장부상으로 인식하는 것으로, 실제 현금 유입은 배당을 받을 때만 발생합니다.
지분법 적용 관계기업이 적자를 내면 어떻게 되나요?
지분율만큼의 손실을 지분법손실로 인식해 투자주식 장부금액을 줄이며, 손실 누적으로 장부금액이 0 이하가 되면 원칙적으로 추가 손실 인식을 중단합니다.
연결재무제표와 지분법 재무제표를 같이 보는 이유는 무엇인가요?
연결재무제표는 지배력이 있는 종속기업까지 모두 포함한 그룹 전체 실적을, 지분법이 적용된 관계기업 실적은 그룹 지배력 밖에 있지만 영향력을 미치는 기업의 성과 기여도를 보여주기 때문에 함께 봐야 그룹의 전체 그림을 이해할 수 있습니다.
핵심 요약
지분법은 지배력은 없지만 유의적인 영향력을 행사할 수 있는 관계기업에 적용하는 회계처리 방식으로, 관계기업 순이익의 지분율만큼을 투자기업의 손익으로 인식합니다. 원가법, 지분법, 연결법은 지분율과 영향력의 정도에 따라 달라지므로 재무제표를 볼 때 어떤 방식이 적용됐는지 확인하는 것이 중요합니다. 본 콘텐츠는 정보 제공을 목적으로 하며, 투자 조언에 해당하지 않습니다.
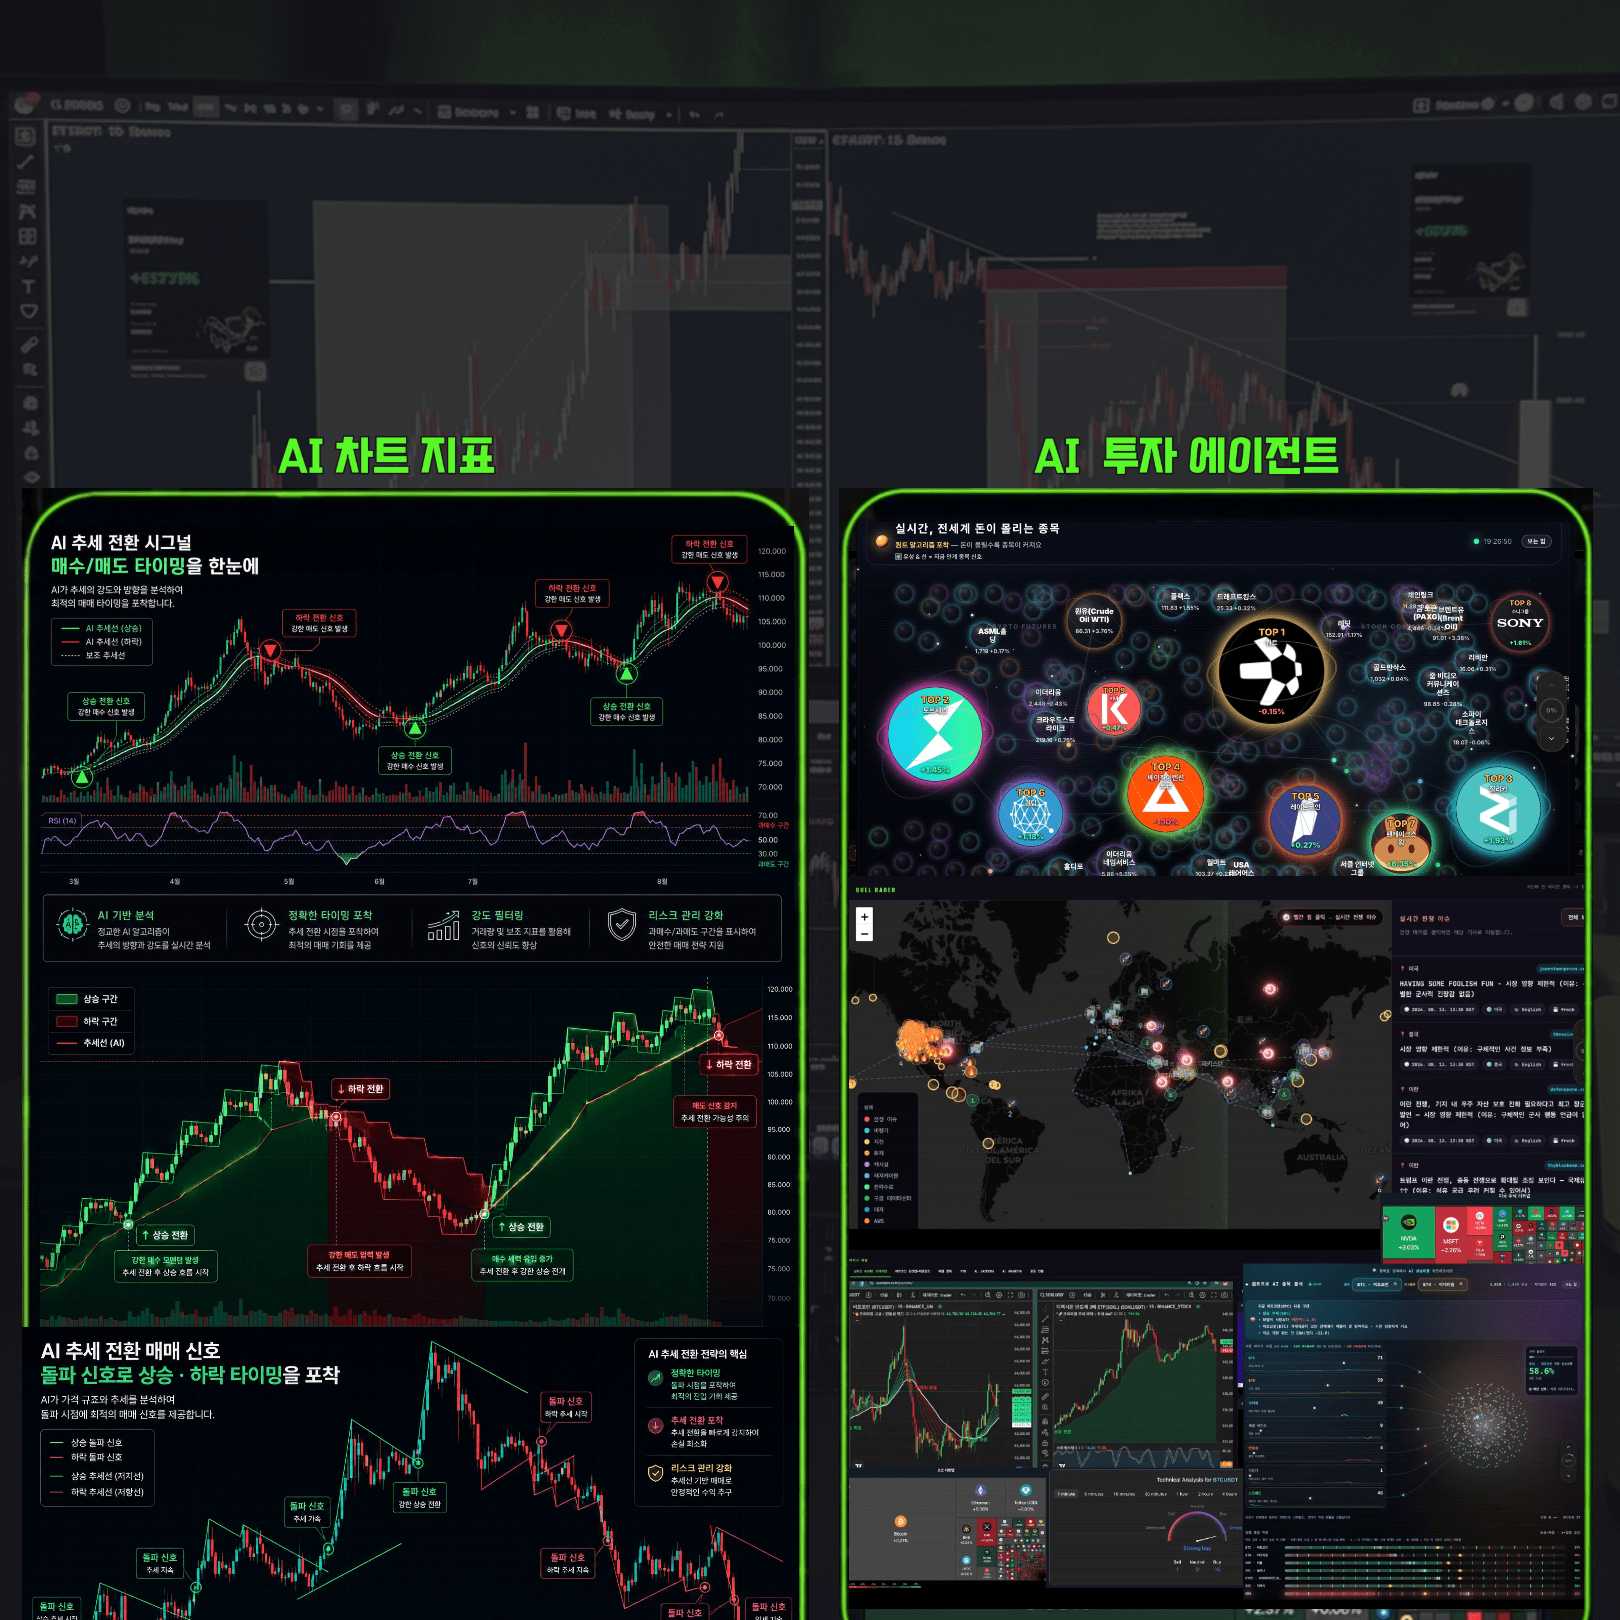
지금 시장, 퀀트 AI 시선은?
말로 설명하기 어려운 시장의 흐름, AI가 대신 읽어드립니다.
- AI 차트 자동 분석 및 추세 타이밍 제공
- 불레이더: 전쟁·경제 흐름 실시간 시각화
- 퀀트 알고리즘이 실시간으로 종목 포착
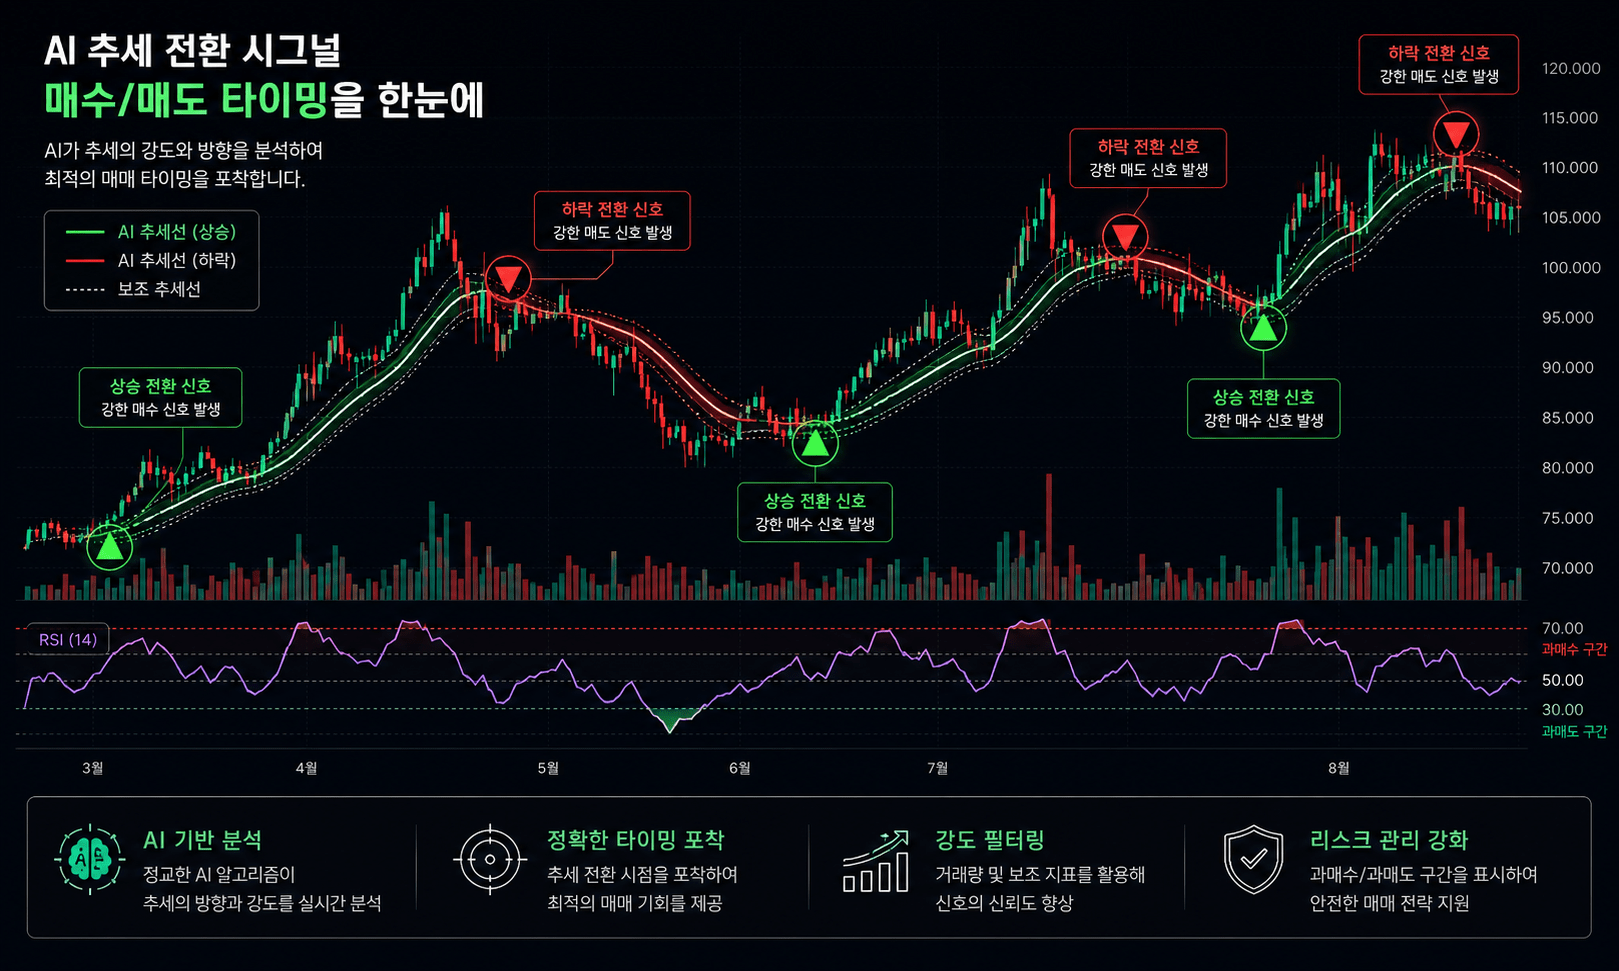
파동의 방향, 미리 확인
복잡한 차트, 방향만 딱 짚어주는 모델이 있다면 어떨까요?
- 상승 흐름과 하락 흐름을 빠르게 구분
- 진입을 고민할 구간인지 판단에 도움
- 초보자도 차트 흐름을 쉽게 이해 가능
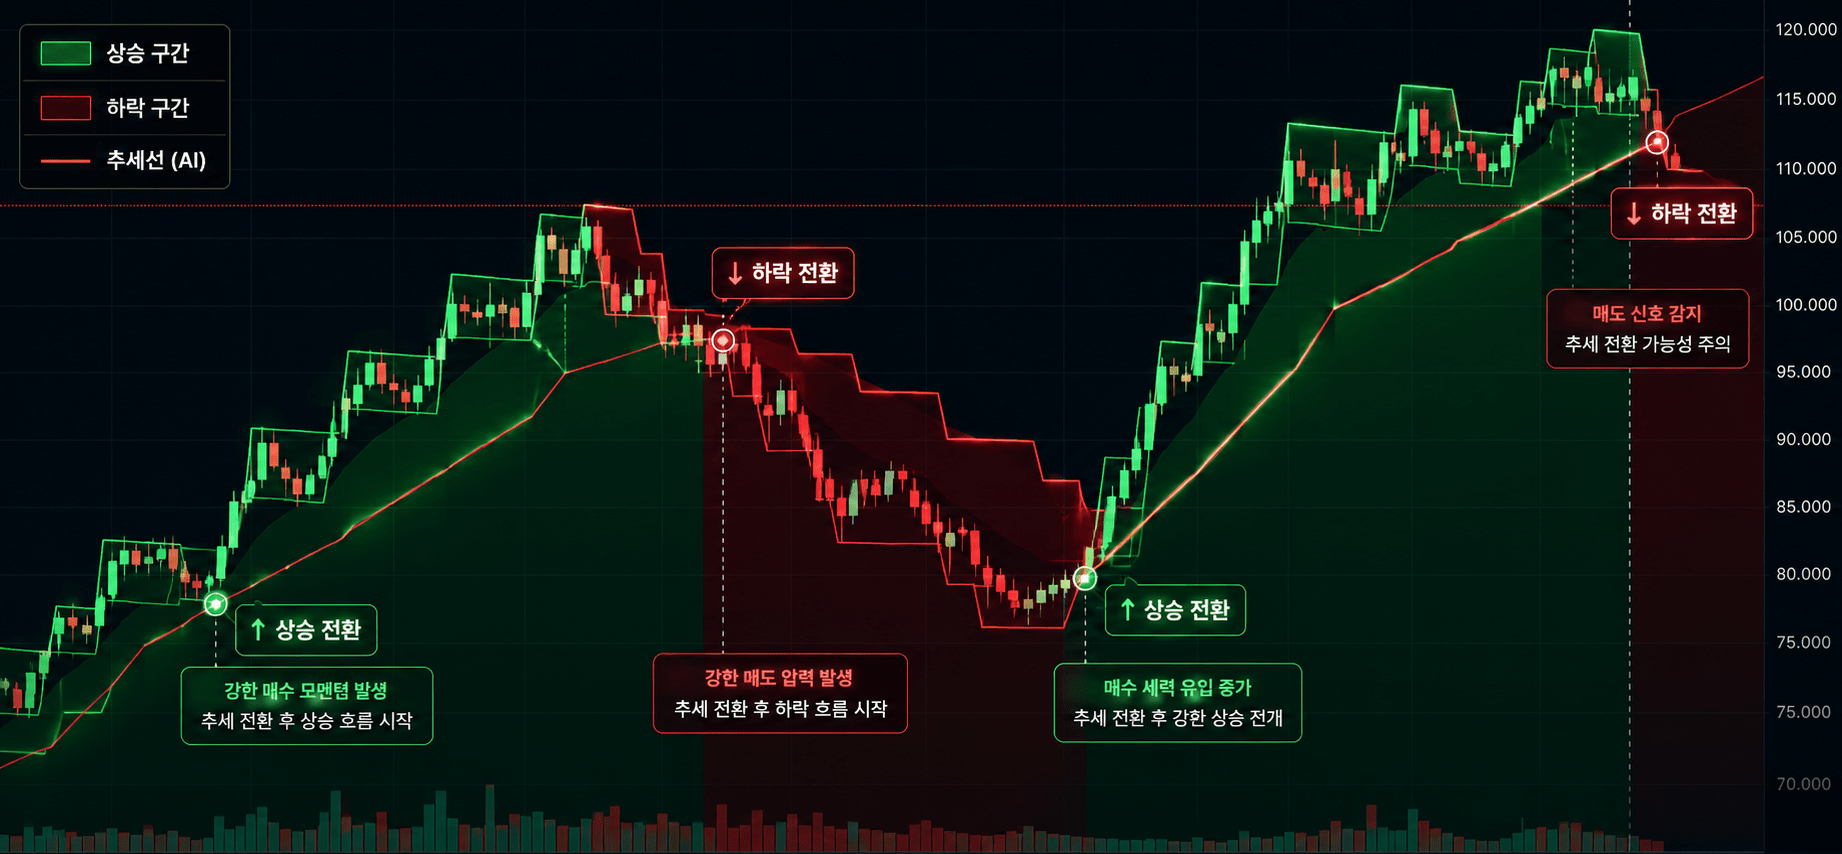
차트 속 승리 패턴, 있을까?
매번 비슷한 자리에서 강하게 튀는 흐름, 우연이 아닐 수도 있습니다.
- 힘이 붙는 구간을 더 쉽게 확인
- 방향이 바뀌는 자리 체크에 도움
- 실전 매매에 참고하기 좋은 구조
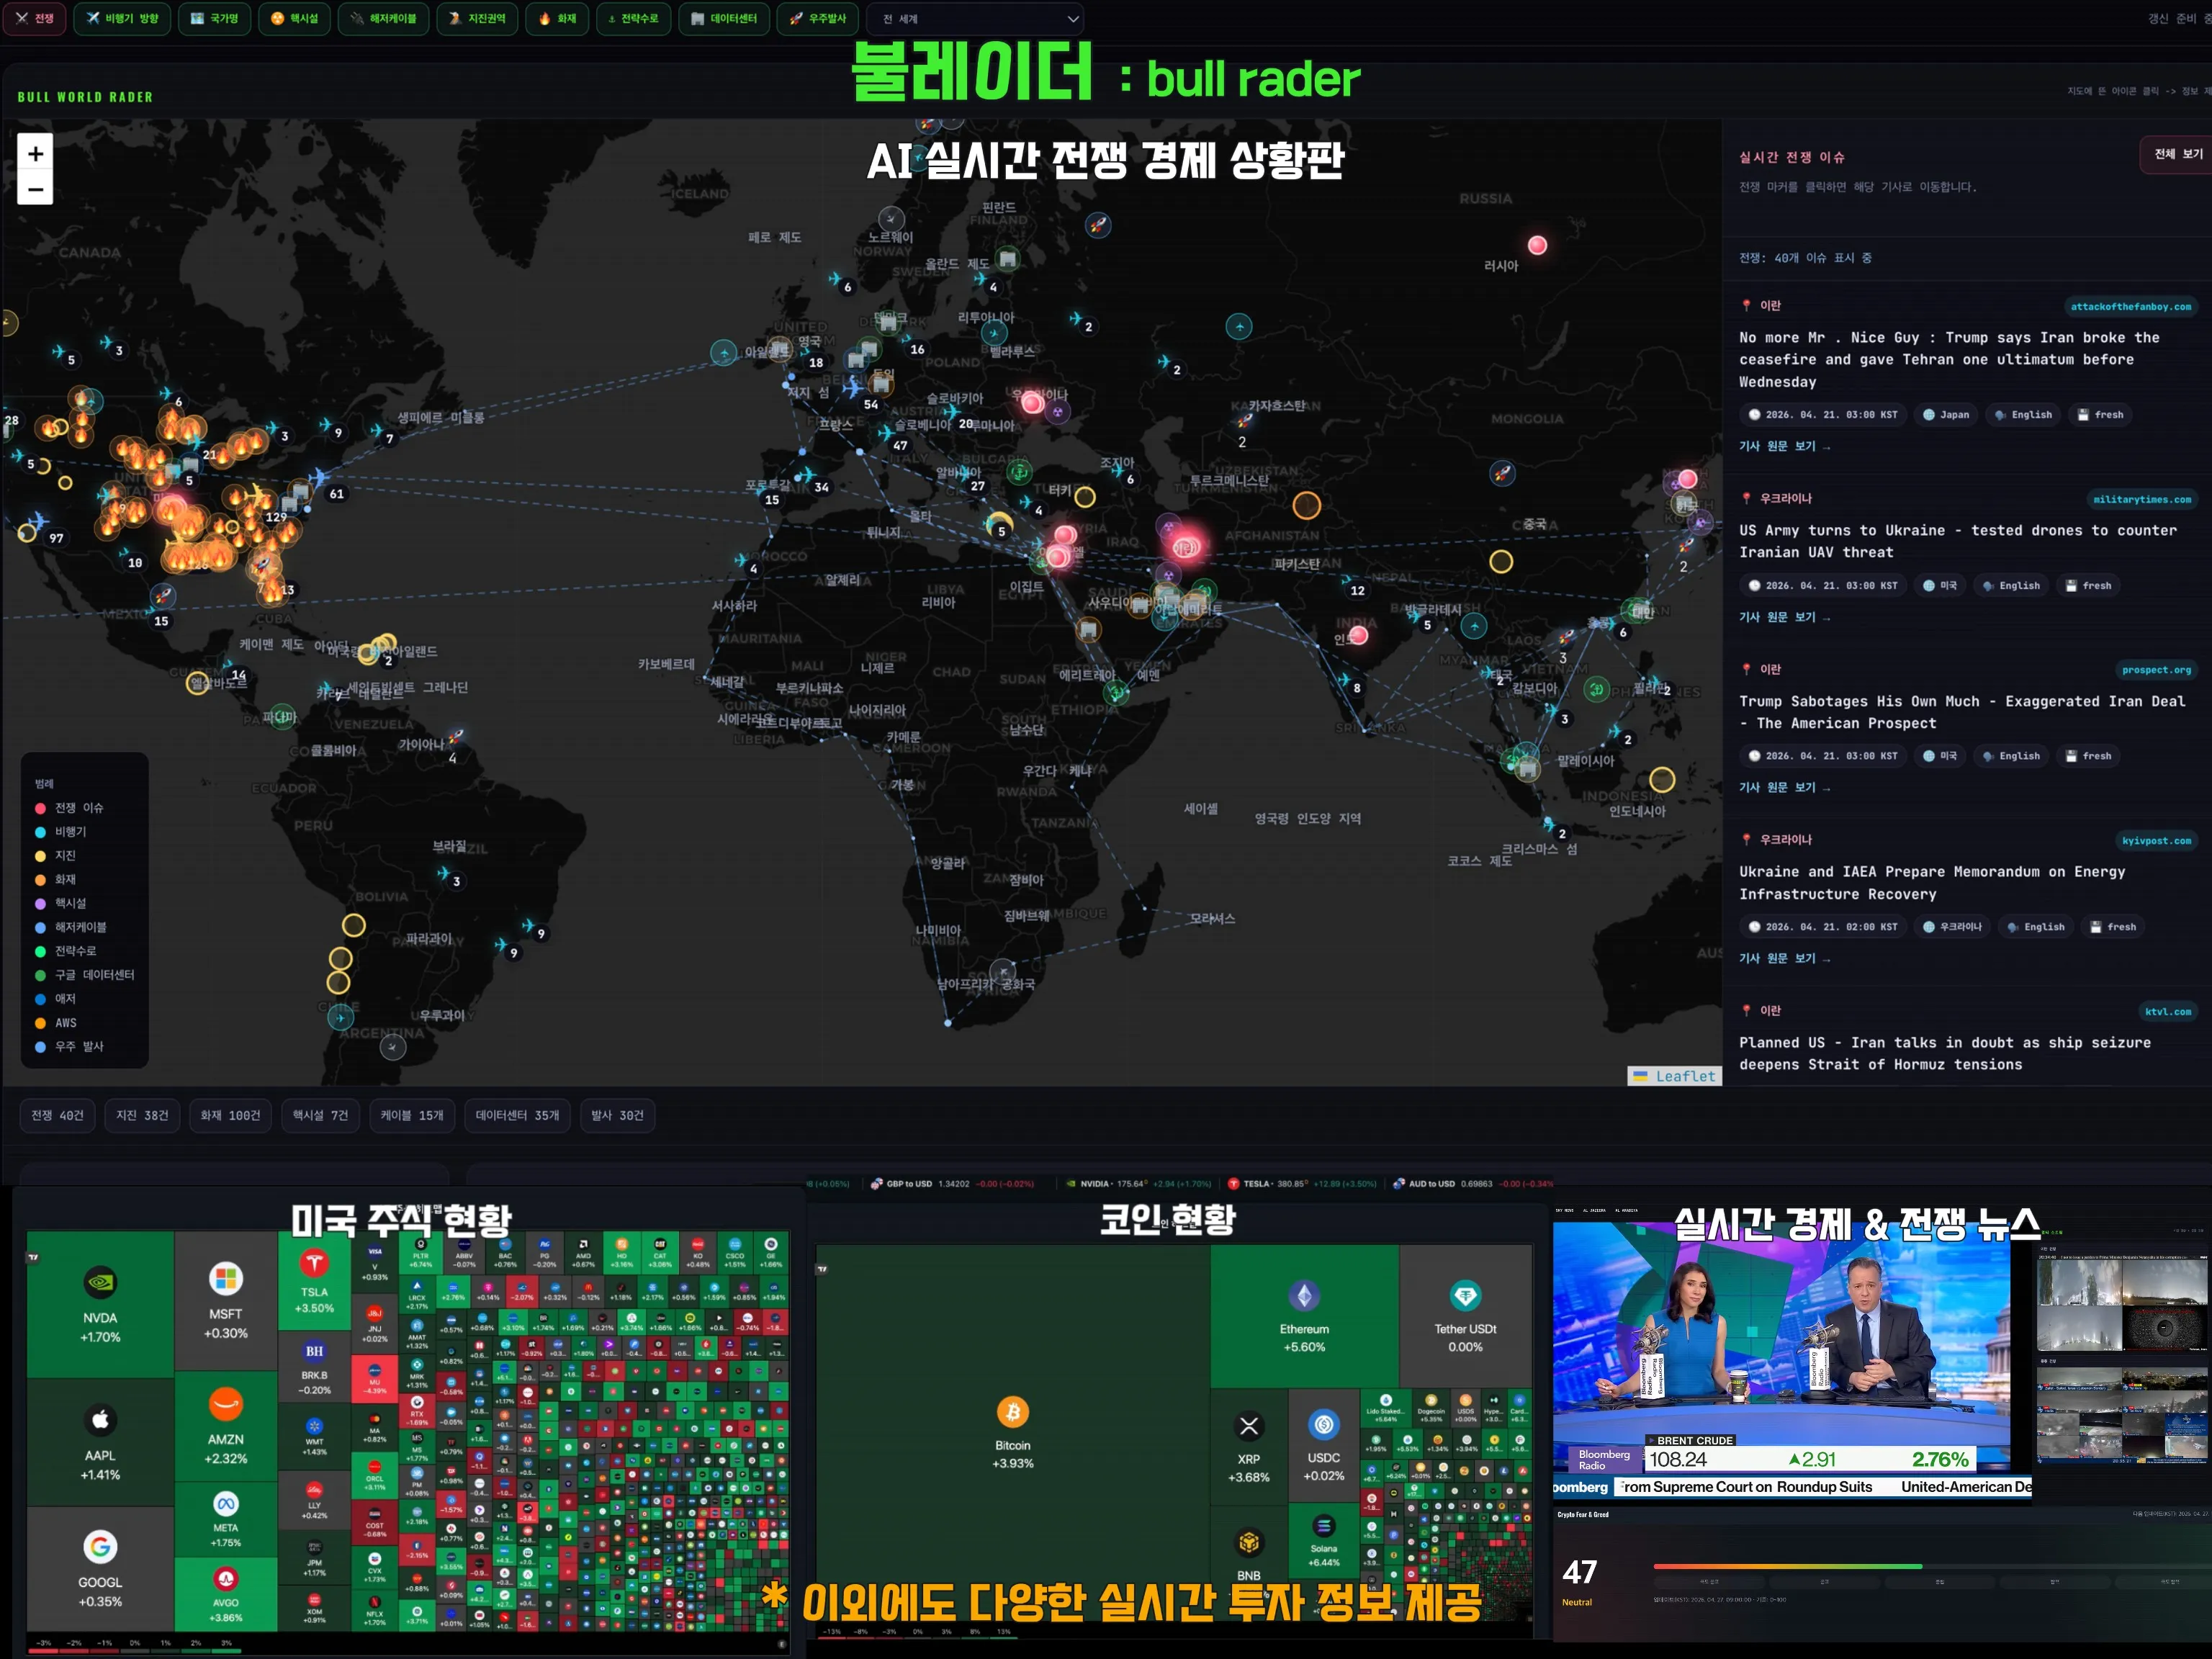
전 세계 시장, 한눈에 정리
전쟁, 금리, 원자재... 복잡한 변수들을 AI가 실시간으로 정리해드립니다.
- 글로벌 증시 흐름 실시간 확인
- 자산별 강세·약세 흐름 파악
- 전쟁에 따른 투자시장 변화


About the Author