정의
같은 해외 주식이나 지수에 투자하더라도 국내 증권사를 통해 국내에 상장된 해외ETF를 매매하는 방법과, 해외 증권 계좌를 통해 해당 주식이나 ETF를 직접 매수하는 해외직접투자 방법은 세금 처리 방식이 근본적으로 다르다.
계산법/작동원리
국내상장 해외ETF는 매매차익과 분배금 모두 배당소득으로 간주되어 15.4%가 원천징수되며, 이 소득은 다른 금융소득과 합산되어 금융소득종합과세 대상 여부가 판단된다. 반면 해외 증권사를 통한 해외직접투자는 매매차익이 양도소득으로 분류되어, 연간 일정 금액(통상 250만원 수준)을 기본공제한 나머지 금액에 대해 22%(지방소득세 포함) 수준의 양도소득세가 별도로 부과된다.
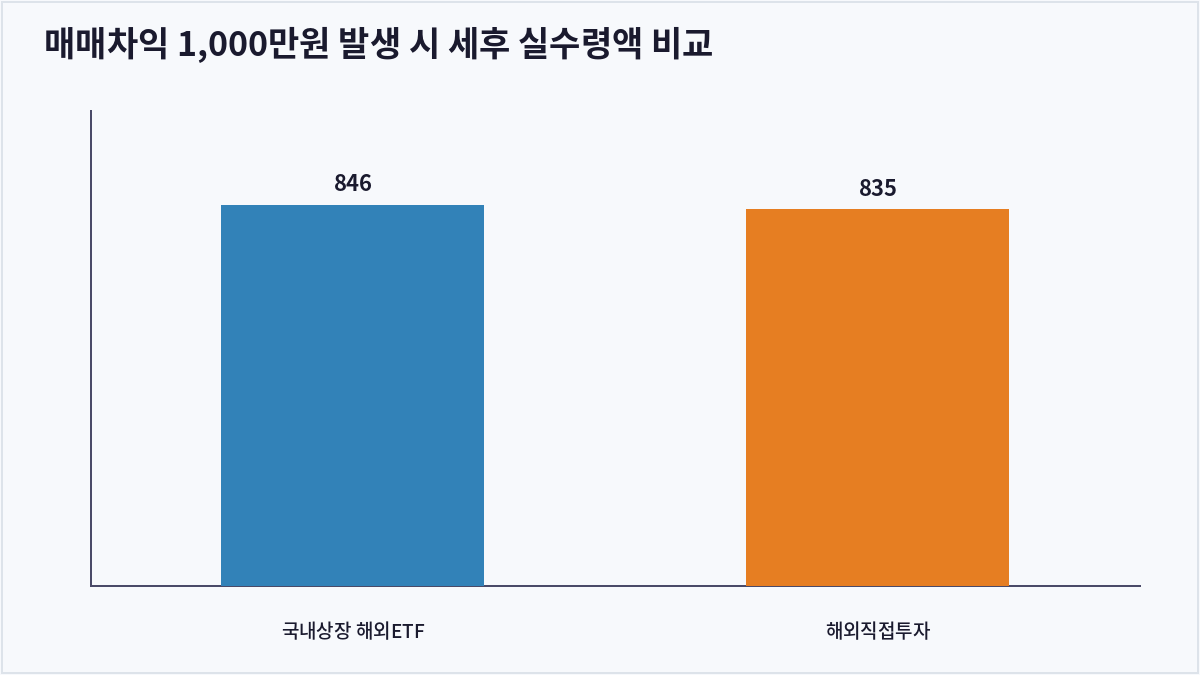
예를 들어 매매차익이 1,000만원 발생했다고 가정하면, 국내상장 해외ETF는 배당소득세 15.4%(154만원)를 뗀 846만원이 실수령액이 된다. 반면 해외직접투자는 기본공제 250만원을 제외한 750만원에 대해 22% 세율을 적용해 165만원을 납부하므로 실수령액은 835만원이 된다. 이 예시에서는 세후 금액 차이가 크지 않지만, 매매차익 규모와 다른 금융소득 유무에 따라 유불리가 달라질 수 있다.
왜 중요한가
두 방식은 신고 의무와 손익 통산 방식도 다르다. 국내상장 해외ETF는 원천징수로 과세가 종결되는 경우가 많아 별도 신고 부담이 적지만 금융소득종합과세에 포함될 수 있고, 해외직접투자는 양도소득세를 투자자가 직접 다음 해 5월에 신고·납부해야 하는 대신 같은 해에 발생한 다른 해외주식 손익과 통산할 수 있다는 장점이 있다. 본인의 전체 금융소득 규모와 매매 손익 패턴에 따라 어느 방식이 세제상 유리한지가 달라질 수 있다.
비교
| 구분 | 국내상장 해외ETF | 해외직접투자 |
|---|---|---|
| 과세 소득 구분 | 배당소득 | 양도소득 |
| 세율 | 15.4% 원천징수 | 기본공제 후 22% 수준(지방세 포함) |
| 기본공제 | 없음 | 연간 약 250만원 수준(통상) |
| 손익통산 | 같은 상품 내 손익통산 제한적 | 같은 해 해외주식 양도손익 통산 가능 |
| 금융소득종합과세 포함 여부 | 포함됨 | 포함되지 않음(분류과세) |
| 신고 방법 | 원천징수로 종결되는 경우가 많음 | 익년 5월 양도소득세 확정신고 필요 |
자주 묻는 질문
해외직접투자 양도소득세는 어떻게 신고하나요?
매년 1월 1일부터 12월 31일까지 발생한 해외주식 양도차익을 합산해 다음 해 5월 종합소득세 신고 기간에 양도소득세 확정신고를 해야 한다.
국내상장 해외ETF의 매매차익도 금융소득종합과세에 포함되나요?
그렇다. 국내상장 해외ETF의 매매차익과 분배금은 배당소득으로 분류되어 다른 이자·배당소득과 합산해 금융소득종합과세 대상 여부를 판단한다.
해외주식에서 손실이 나면 이월공제가 되나요?
해외직접투자에서 발생한 양도손실은 같은 과세연도 내 다른 해외주식 양도차익과는 통산할 수 있지만, 통상 다음 해로 손실을 이월해 공제하는 것은 인정되지 않는 것이 원칙이다.
ISA 계좌를 활용하면 세제 혜택을 받을 수 있나요?
ISA 계좌 내에서 국내상장 해외ETF에 투자하면 계좌 만기 시 발생한 이익에 대해 일정 한도까지 비과세 또는 저율 분리과세 혜택을 받을 수 있는 경우가 있다. 다만 해외직접투자는 통상 ISA 편입 대상에서 제외되므로 계좌 종류별로 투자 가능한 상품을 확인해야 한다.
핵심 요약
국내상장 해외ETF는 배당소득세 15.4% 원천징수 구조로 간편하지만 금융소득종합과세에 포함될 수 있고, 해외직접투자는 기본공제 후 22% 수준의 양도소득세를 직접 신고해야 하지만 손익통산과 분류과세라는 장점이 있다. 어느 방식이 유리한지는 투자 규모와 다른 금융소득 여부에 따라 달라지므로 본인 상황에 맞게 비교해볼 필요가 있다. 본 콘텐츠는 정보 제공을 목적으로 하며, 투자 조언에 해당하지 않습니다.
지금 시장, 퀀트 AI 시선은?
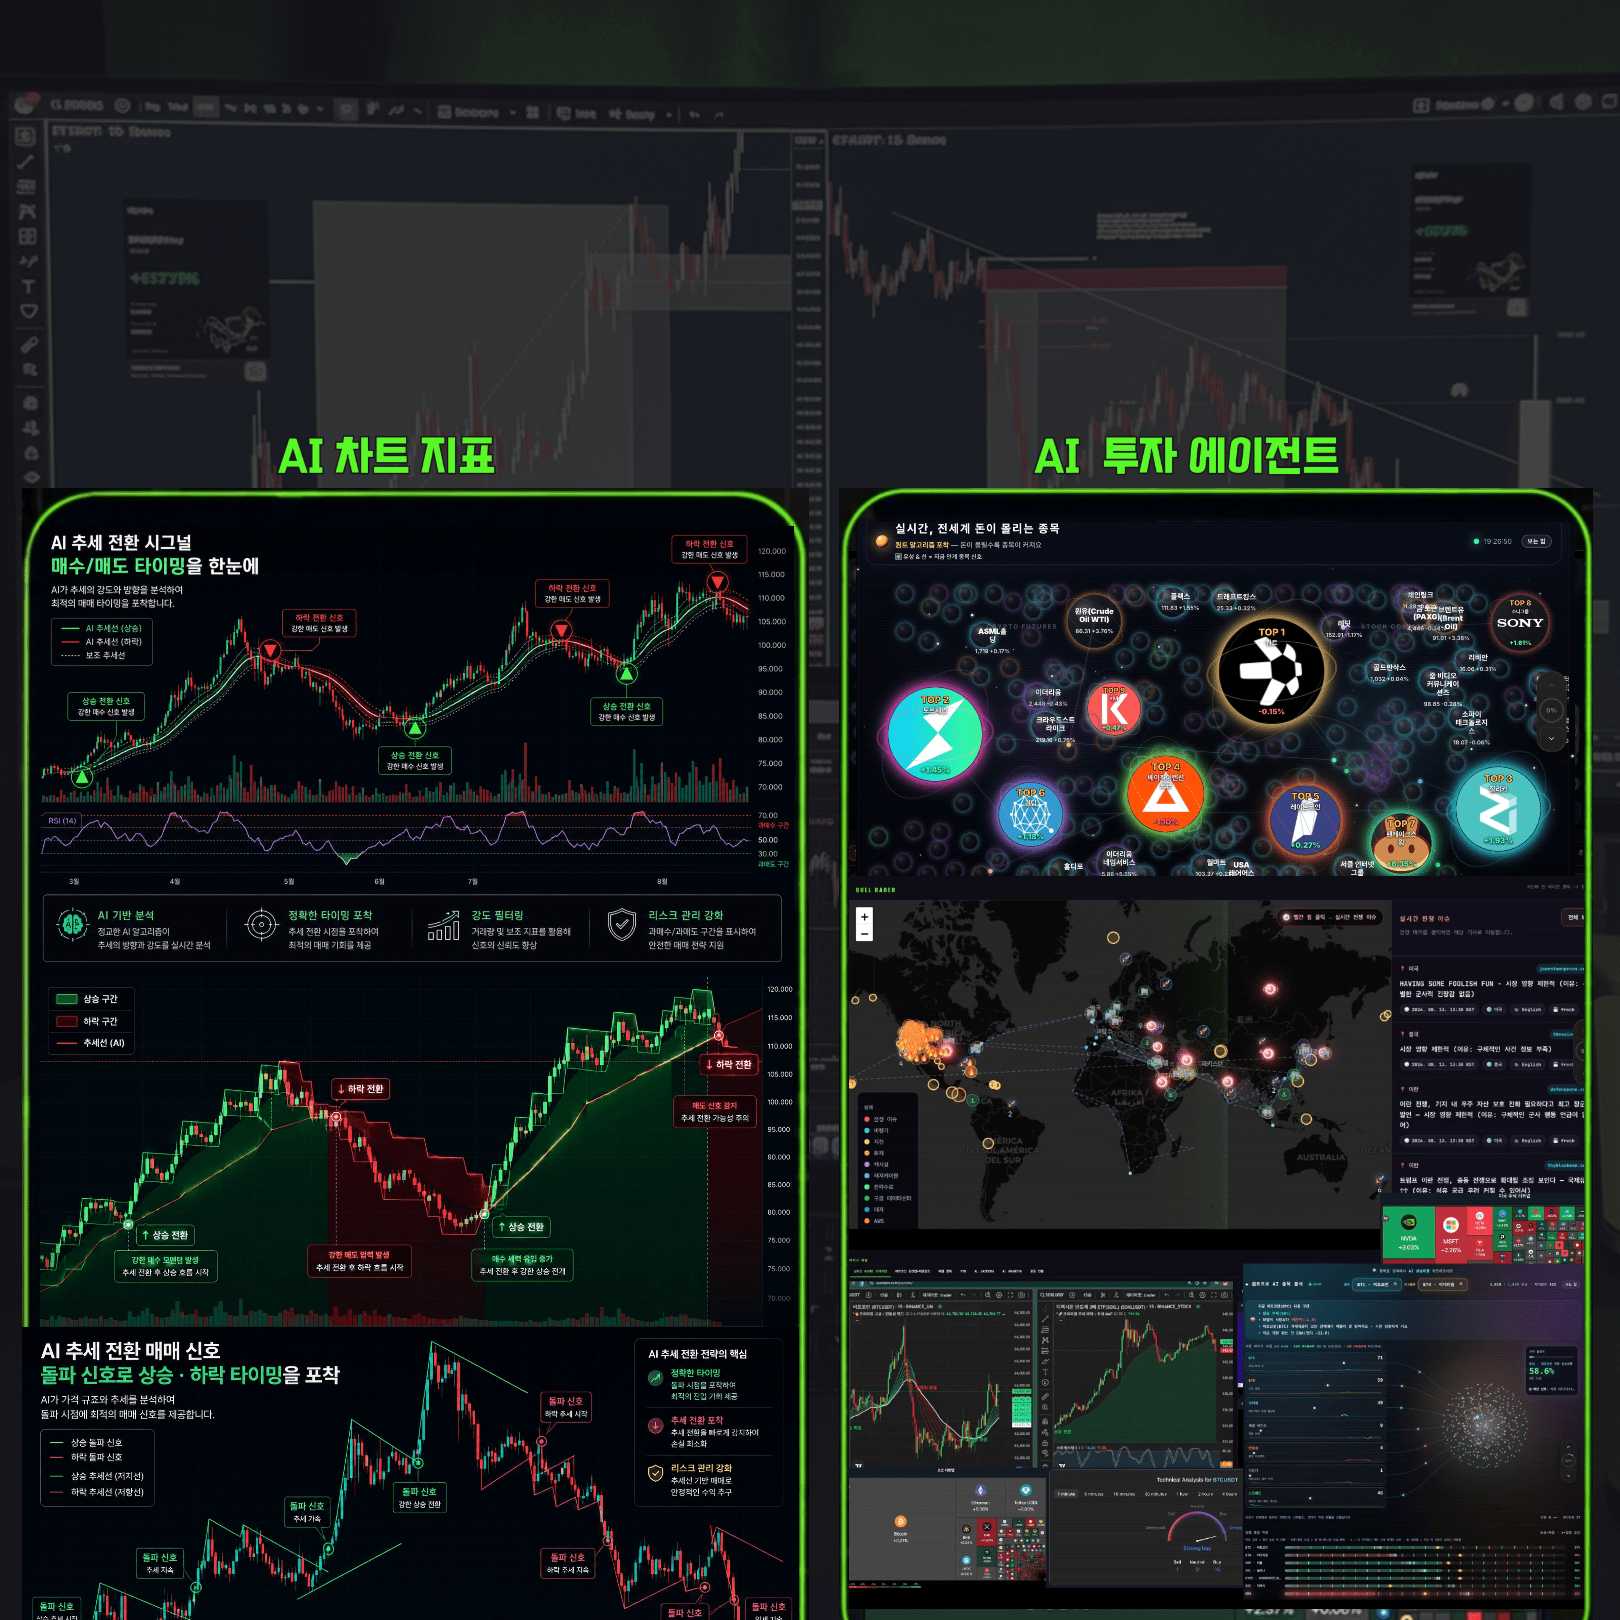
말로 설명하기 어려운 시장의 흐름, AI가 대신 읽어드립니다.
- AI 차트 자동 분석 및 추세 타이밍 제공
- 불레이더: 전쟁·경제 흐름 실시간 시각화
- 퀀트 알고리즘이 실시간으로 종목 포착
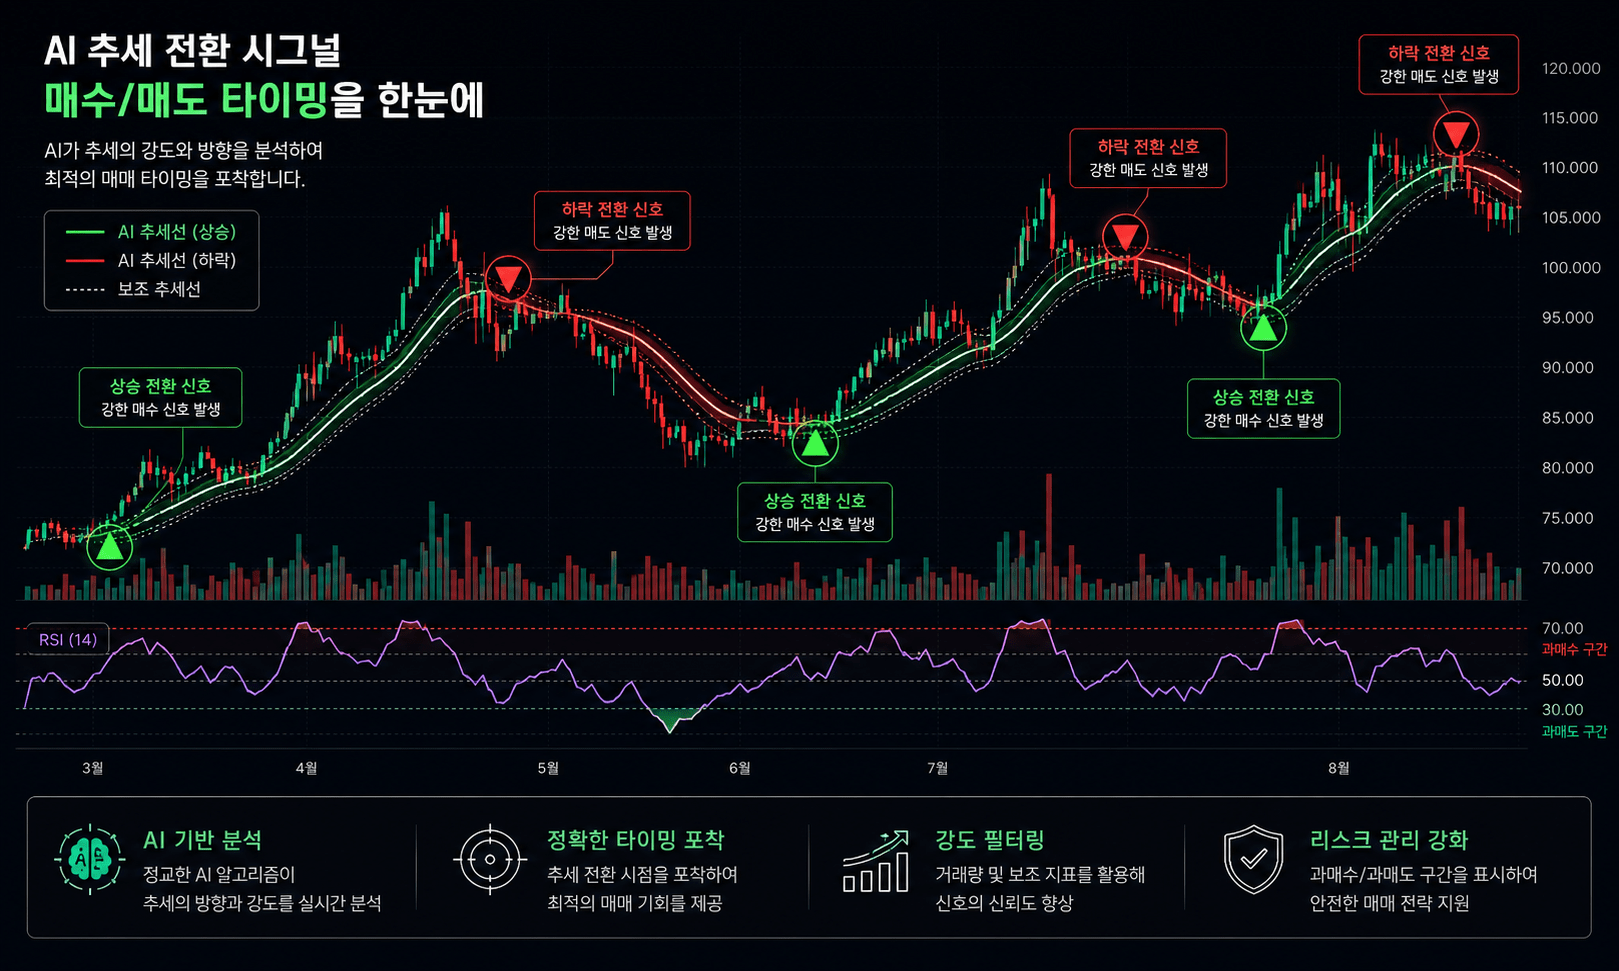
파동의 방향, 미리 확인
복잡한 차트, 방향만 딱 짚어주는 모델이 있다면 어떨까요?
- 상승 흐름과 하락 흐름을 빠르게 구분
- 진입을 고민할 구간인지 판단에 도움
- 초보자도 차트 흐름을 쉽게 이해 가능
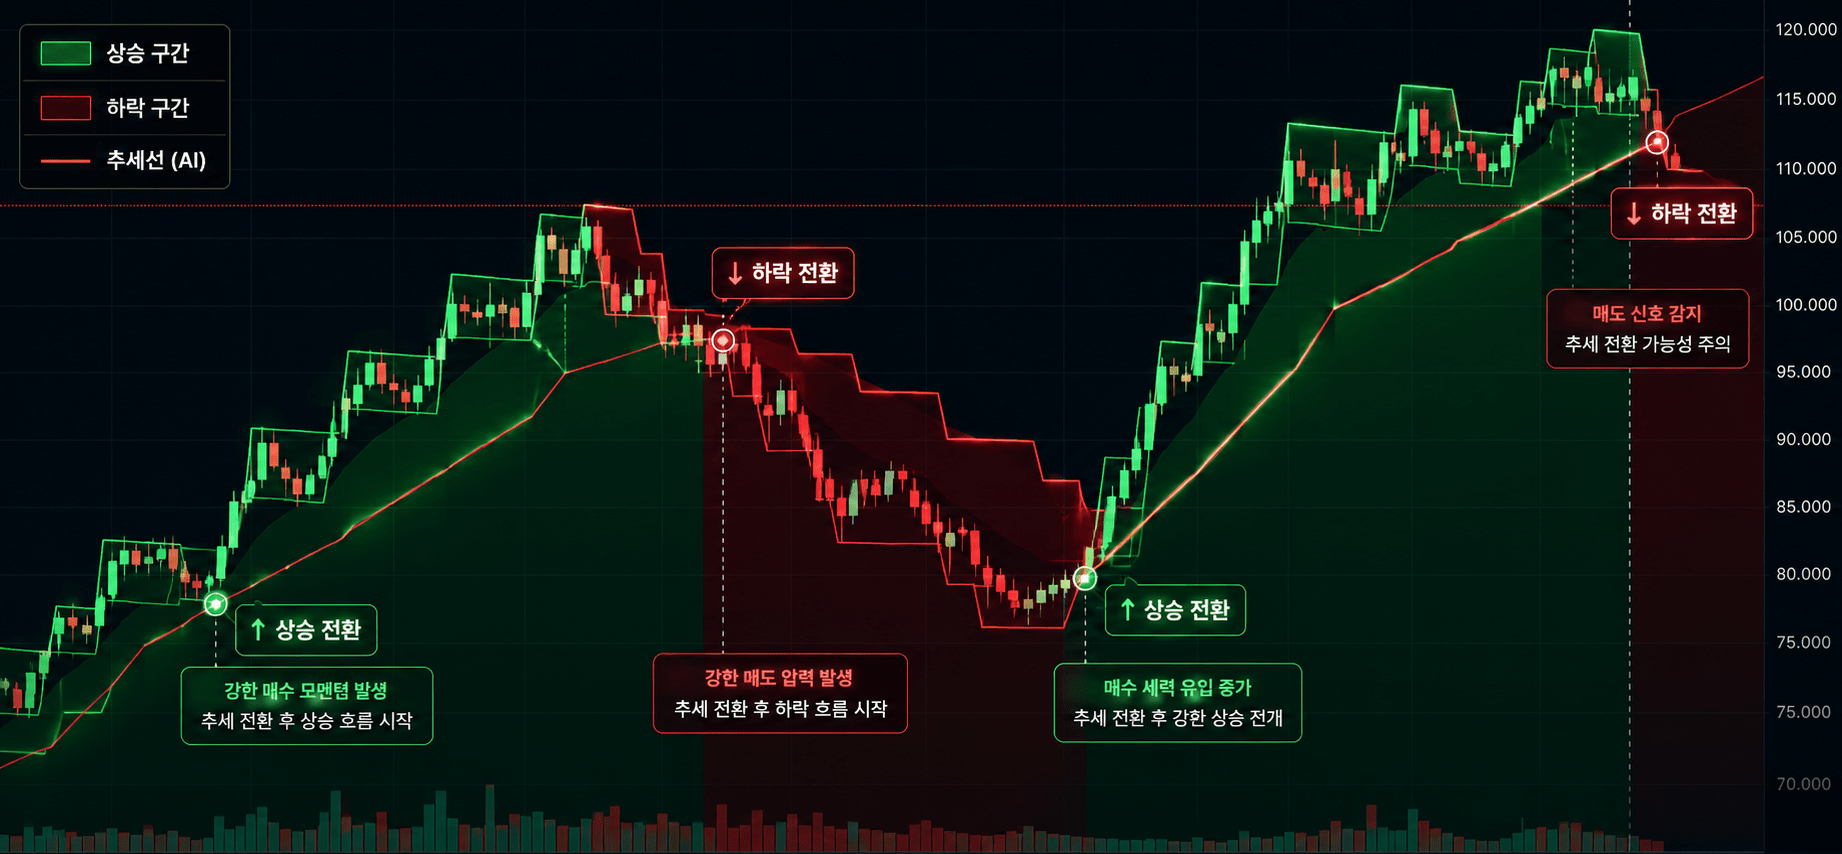
차트 속 승리 패턴, 있을까?
매번 비슷한 자리에서 강하게 튀는 흐름, 우연이 아닐 수도 있습니다.
- 힘이 붙는 구간을 더 쉽게 확인
- 방향이 바뀌는 자리 체크에 도움
- 실전 매매에 참고하기 좋은 구조
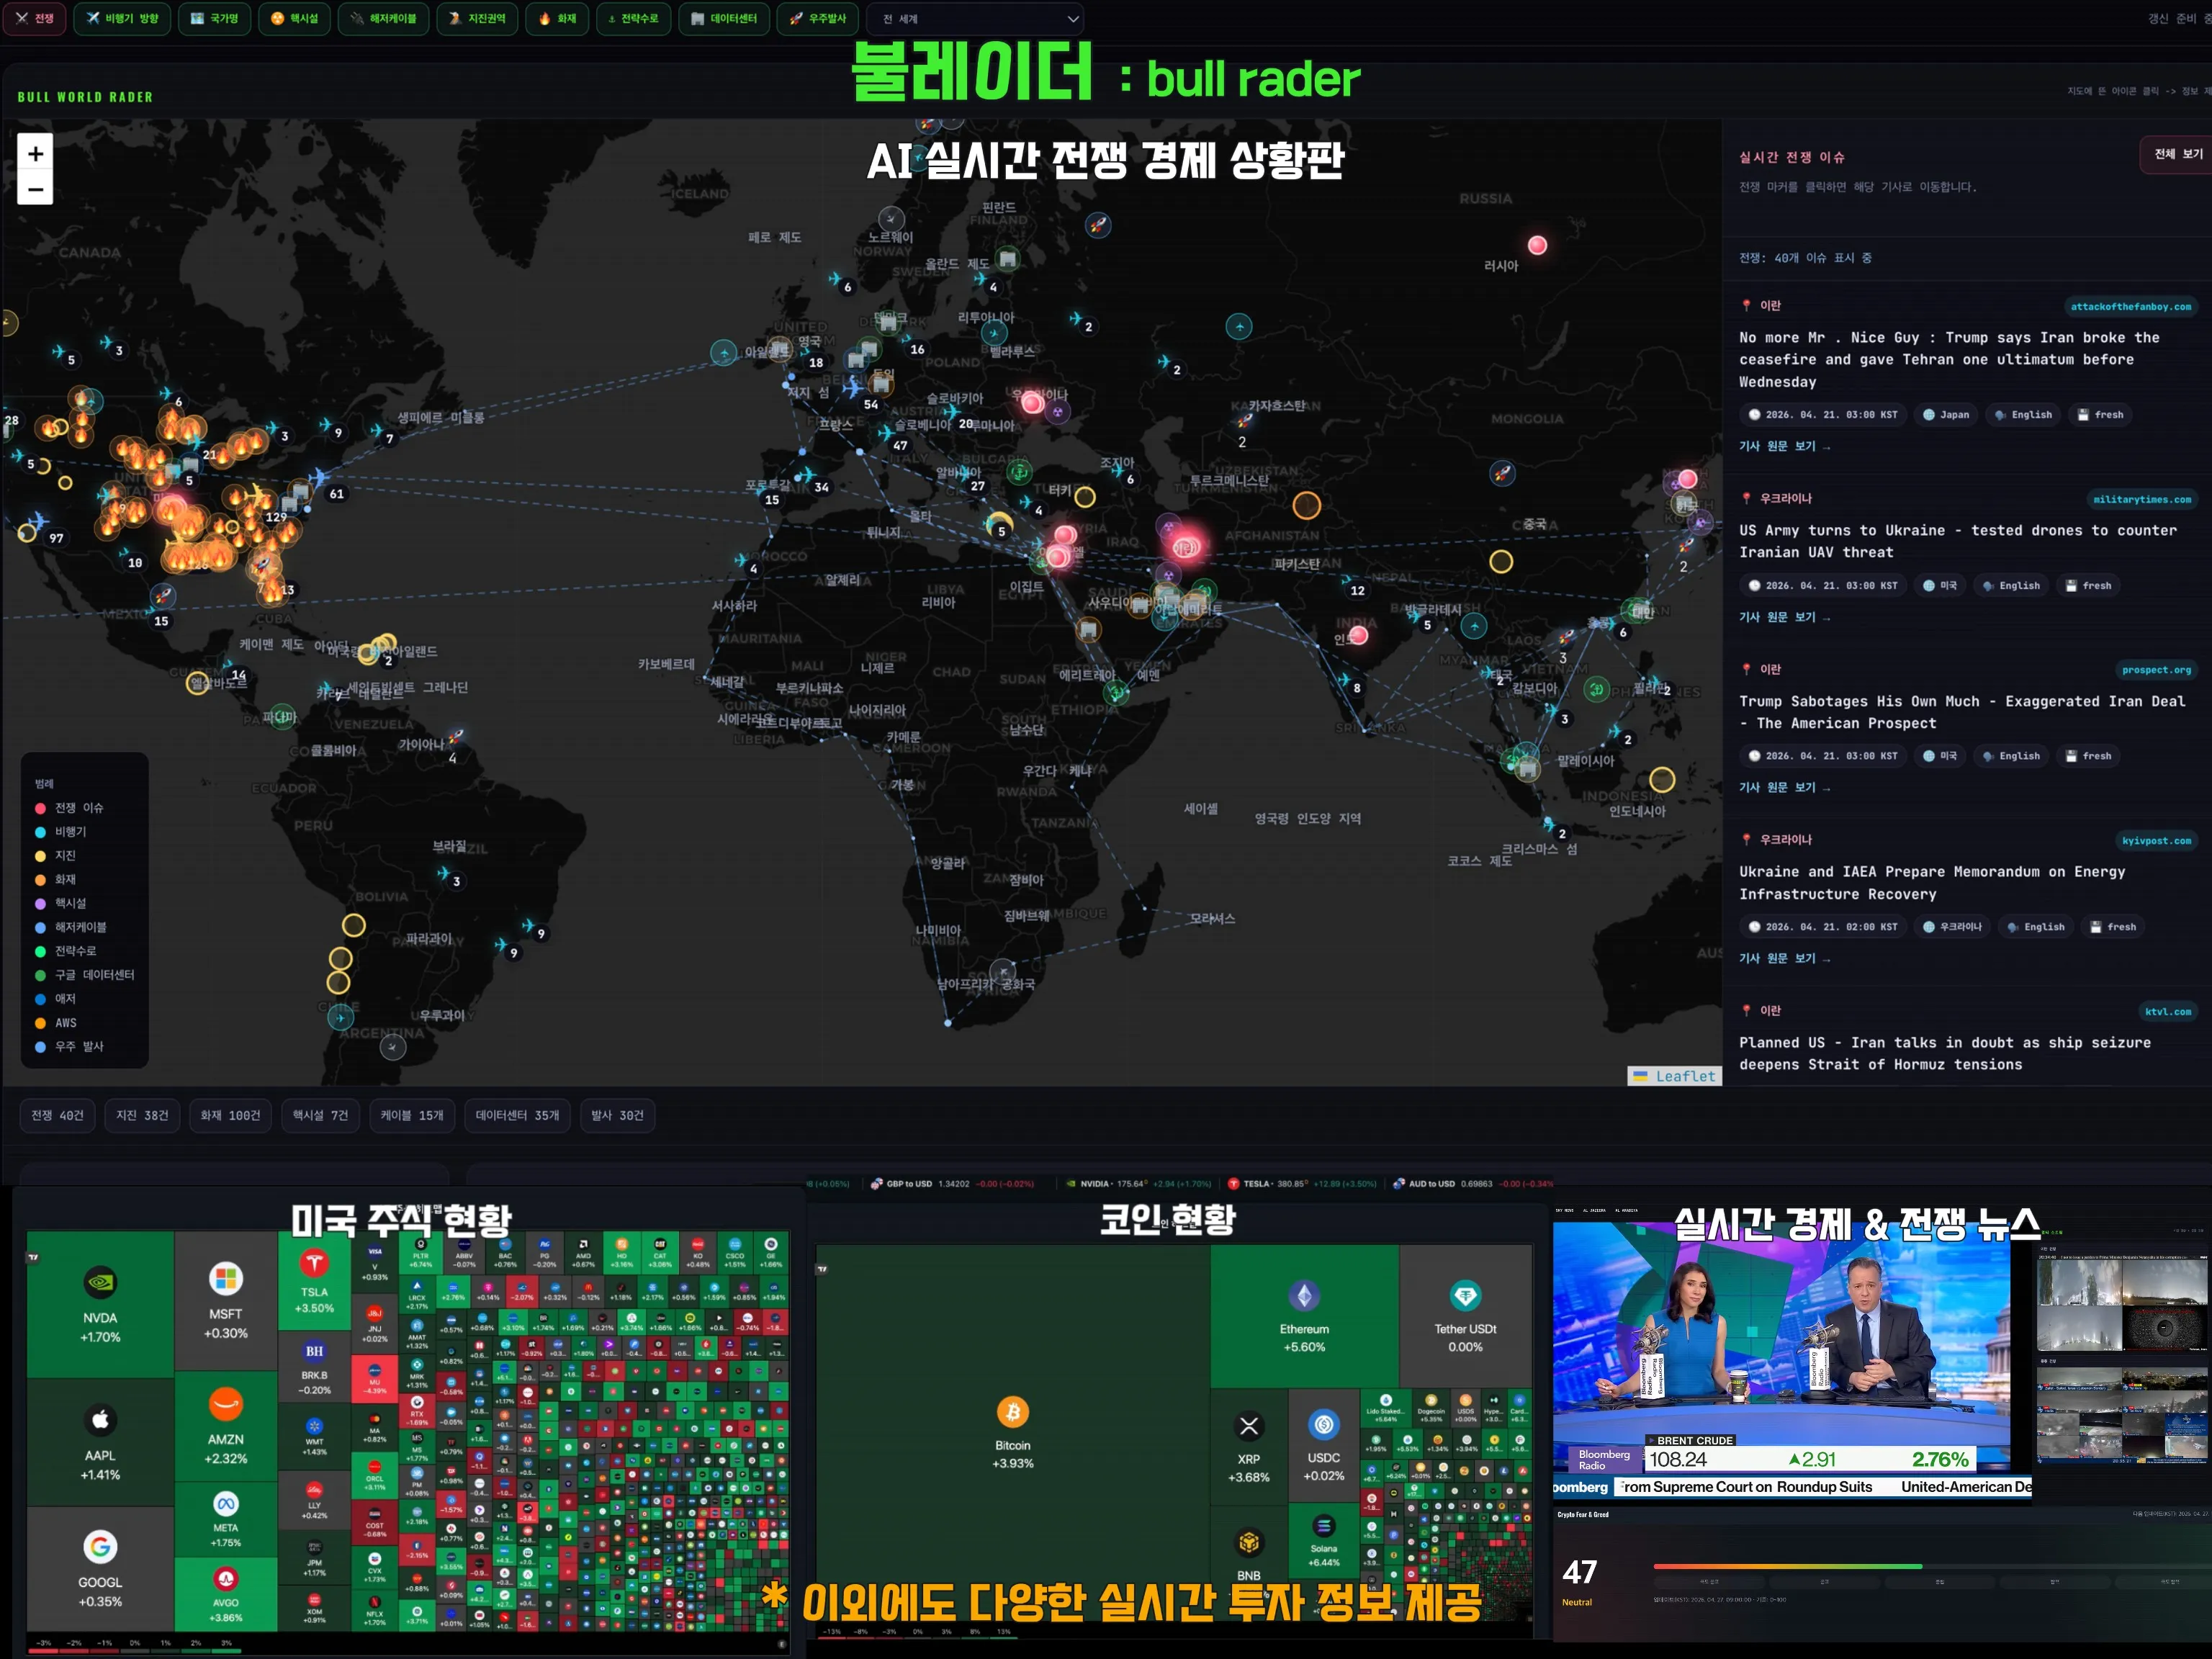
전 세계 시장, 한눈에 정리
전쟁, 금리, 원자재... 복잡한 변수들을 AI가 실시간으로 정리해드립니다.
- 글로벌 증시 흐름 실시간 확인
- 자산별 강세·약세 흐름 파악
- 전쟁에 따른 투자시장 변화


About the Author