베타란 무엇인가
베타(Beta)는 특정 종목의 수익률이 시장 전체(보통 코스피나 S&P500 등 지수) 수익률에 얼마나 민감하게 반응하는지를 나타내는 계수입니다. 시장 자체의 베타는 1로 정의되며, 개별 종목의 베타는 시장과의 과거 상관관계와 변동성 비율을 통해 계산됩니다.
베타 1.5의 실전 의미
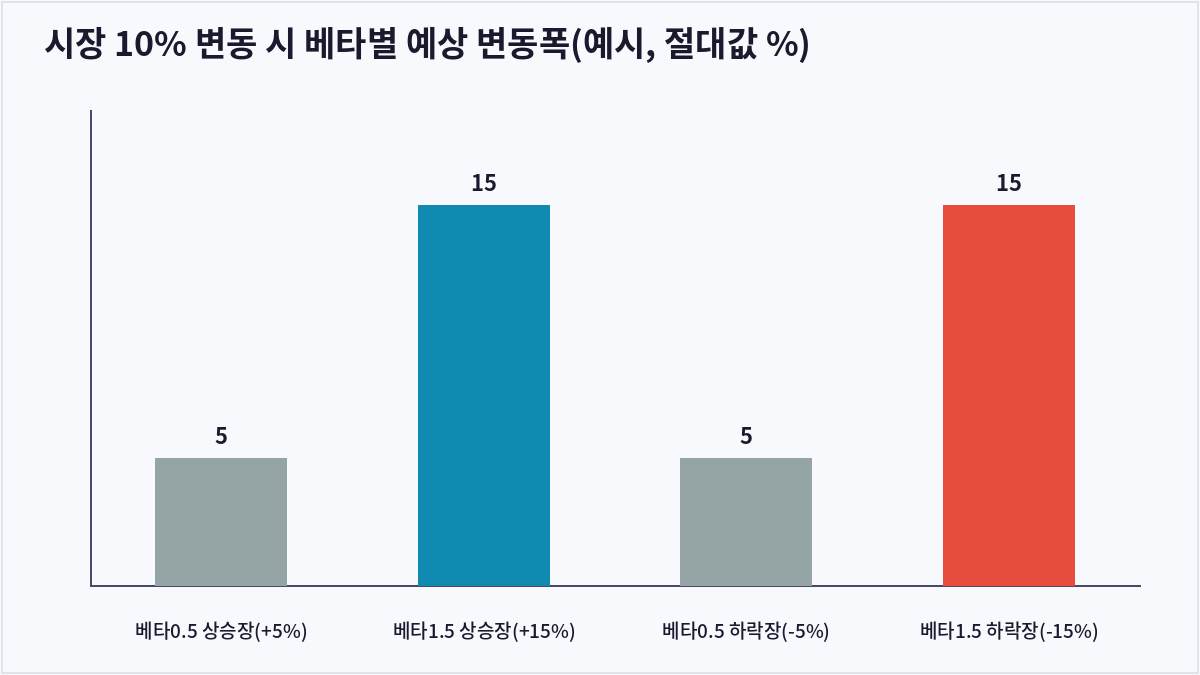
베타 1.5인 종목은 시장이 10% 상승할 때 이론적으로 15% 상승하고, 시장이 10% 하락할 때는 15% 하락하는 경향을 보입니다. 즉 상승장에서는 초과 수익 기회가 되지만, 하락장에서는 손실도 시장보다 크게 확대될 수 있다는 양면성을 갖습니다.
베타가 1보다 낮은 종목과의 비교
베타 0.5인 필수소비재·유틸리티 종목은 시장이 10% 하락해도 5%만 하락하는 방어적 성격을 갖지만, 반대로 시장이 크게 상승할 때도 상승폭이 제한적입니다. 이 때문에 베타는 종목 선택보다는 시장 국면에 따른 비중 조절의 기준으로 활용되는 경우가 많습니다.
베타 활용 시 주의할 점
베타는 과거 데이터를 기반으로 산출되기 때문에 미래에도 동일한 민감도를 유지한다고 보장할 수 없으며, 특히 실적 발표나 산업 구조 변화 등 개별 이벤트가 있는 시기에는 베타가 시사하는 것보다 훨씬 크게(또는 작게) 움직일 수 있습니다.
| 베타 구간 | 특징 | 적합한 국면 |
|---|---|---|
| 1.5 이상 | 고변동성, 공격적 | 강한 상승장 기대 시 |
| 0.8~1.2 | 시장과 유사한 움직임 | 중립적 시장 전망 시 |
| 0.5 이하 | 저변동성, 방어적 | 하락·조정 우려 시 |
자주 묻는 질문
베타는 어떻게 계산되나요?
개별 종목 수익률과 시장 수익률 간의 공분산을 시장 수익률의 분산으로 나눠 계산하며, 보통 과거 1~3년치 주간 또는 월간 데이터를 사용합니다.
베타가 마이너스인 종목도 있나요?
금 관련주나 일부 변동성 헤지 상품처럼 시장과 반대로 움직이는 자산은 마이너스 베타를 가질 수 있으며, 포트폴리오의 전체 변동성을 낮추는 헤지 수단으로 활용되기도 합니다.
포트폴리오 전체의 베타도 계산할 수 있나요?
네, 개별 종목 베타를 투자 비중으로 가중평균하면 포트폴리오 전체의 베타를 구할 수 있어, 이를 통해 전체 포트폴리오가 시장 대비 얼마나 공격적인지 가늠할 수 있습니다.
베타가 높으면 무조건 위험한 종목인가요?
베타는 시장 대비 상대적 변동성만 나타낼 뿐, 기업 고유의 재무 위험이나 산업 리스크는 반영하지 않으므로 베타만으로 위험도를 전부 판단하기보다 다른 지표와 함께 봐야 합니다.
핵심 요약
베타는 시장 움직임에 대한 종목의 민감도를 보여주는 지표로, 베타 1.5 종목은 상승장에서 초과 수익을 기대할 수 있지만 하락장에서는 손실도 함께 증폭될 수 있습니다. 시장 전망에 따라 베타가 다른 종목을 조합해 포트폴리오의 공격성을 조절할 수 있습니다.
지금 시장, 퀀트 AI 시선은?
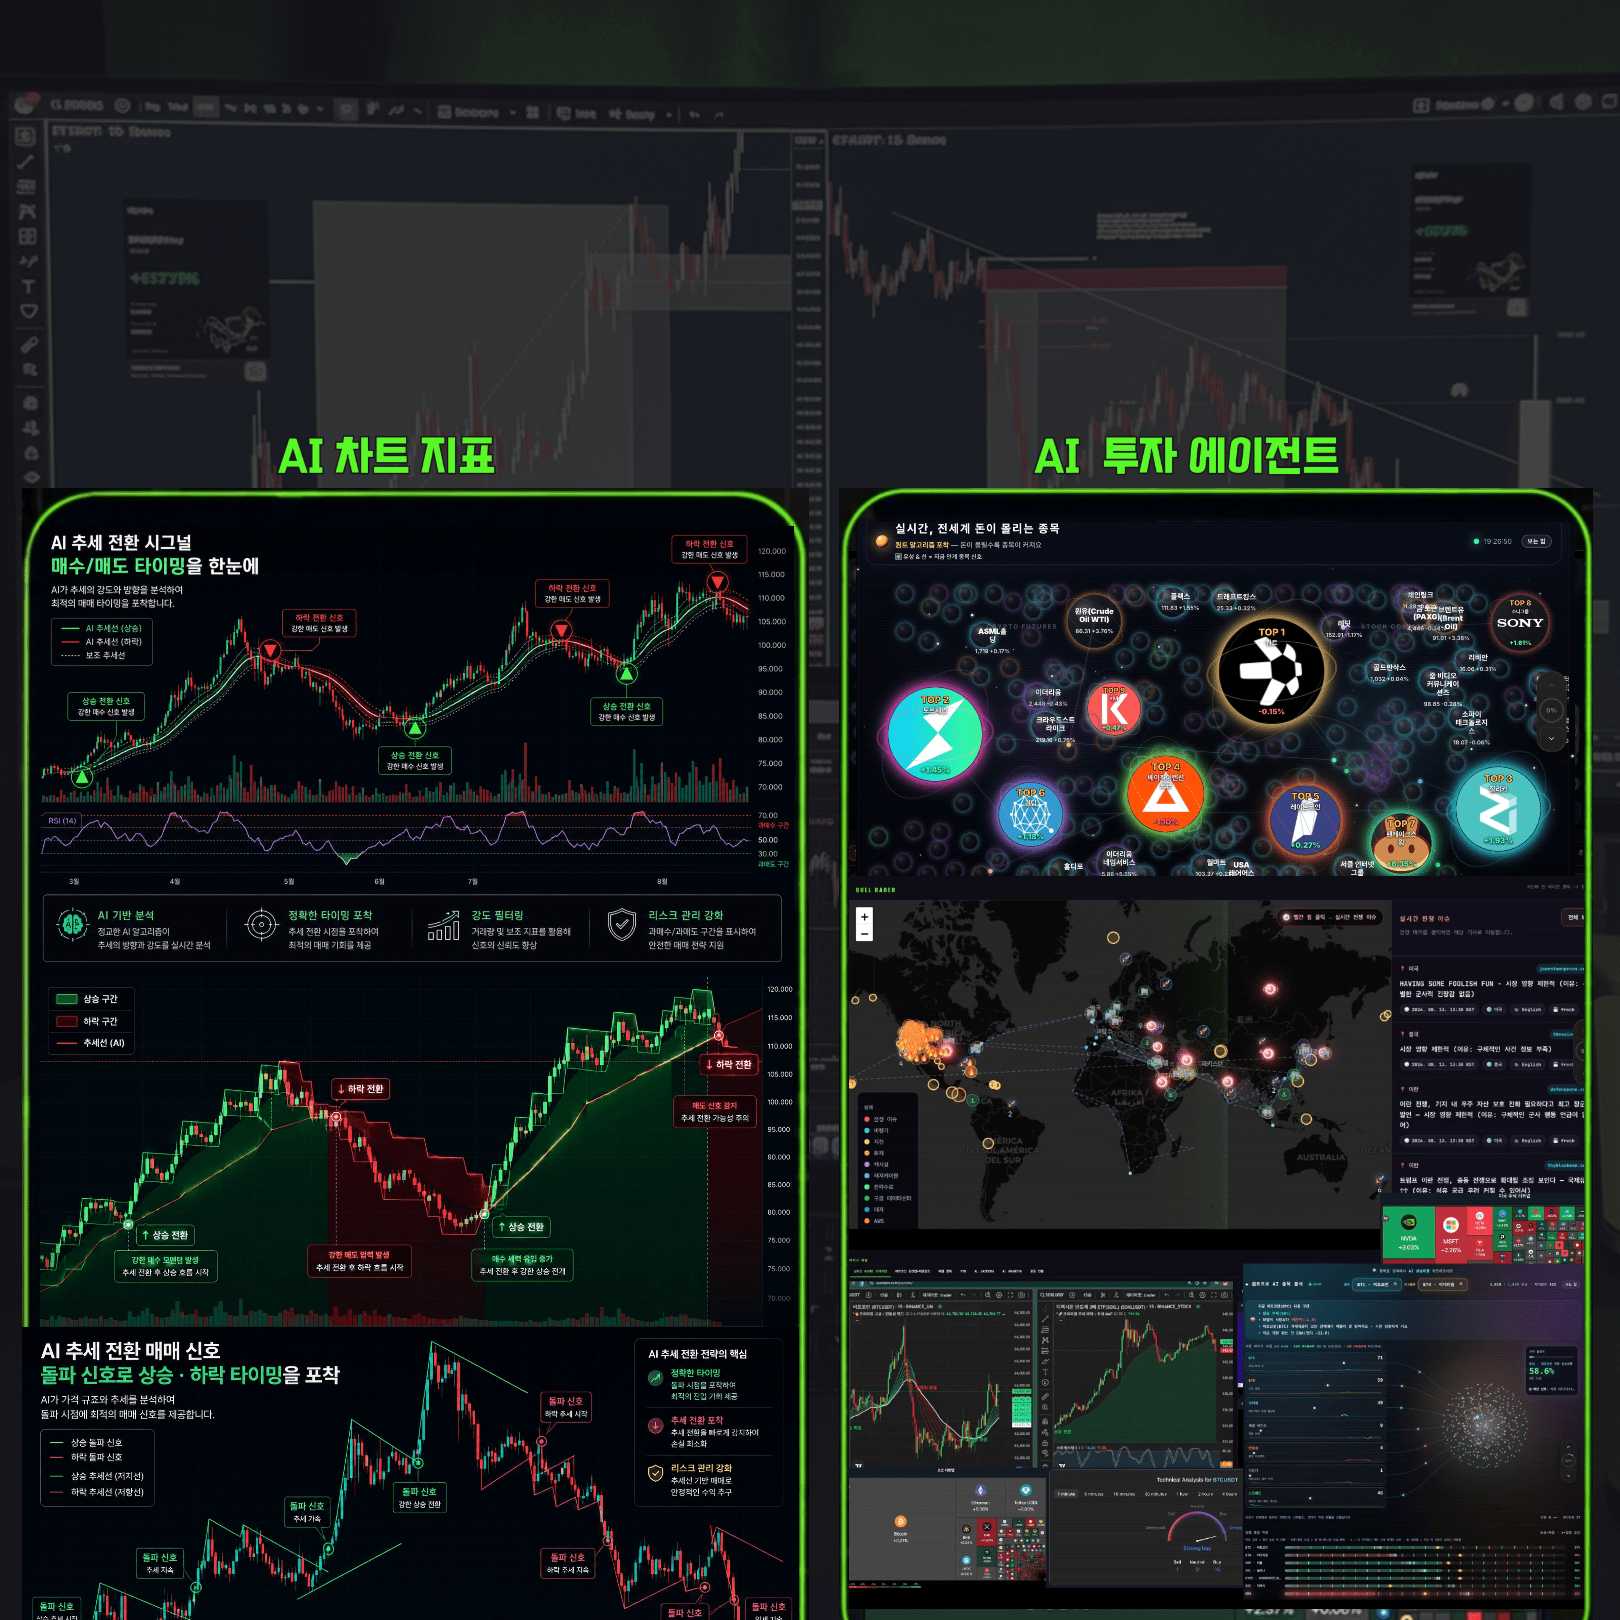
말로 설명하기 어려운 시장의 흐름, AI가 대신 읽어드립니다.
- AI 차트 자동 분석 및 추세 타이밍 제공
- 불레이더: 전쟁·경제 흐름 실시간 시각화
- 퀀트 알고리즘이 실시간으로 종목 포착
파동의 방향, 미리 확인
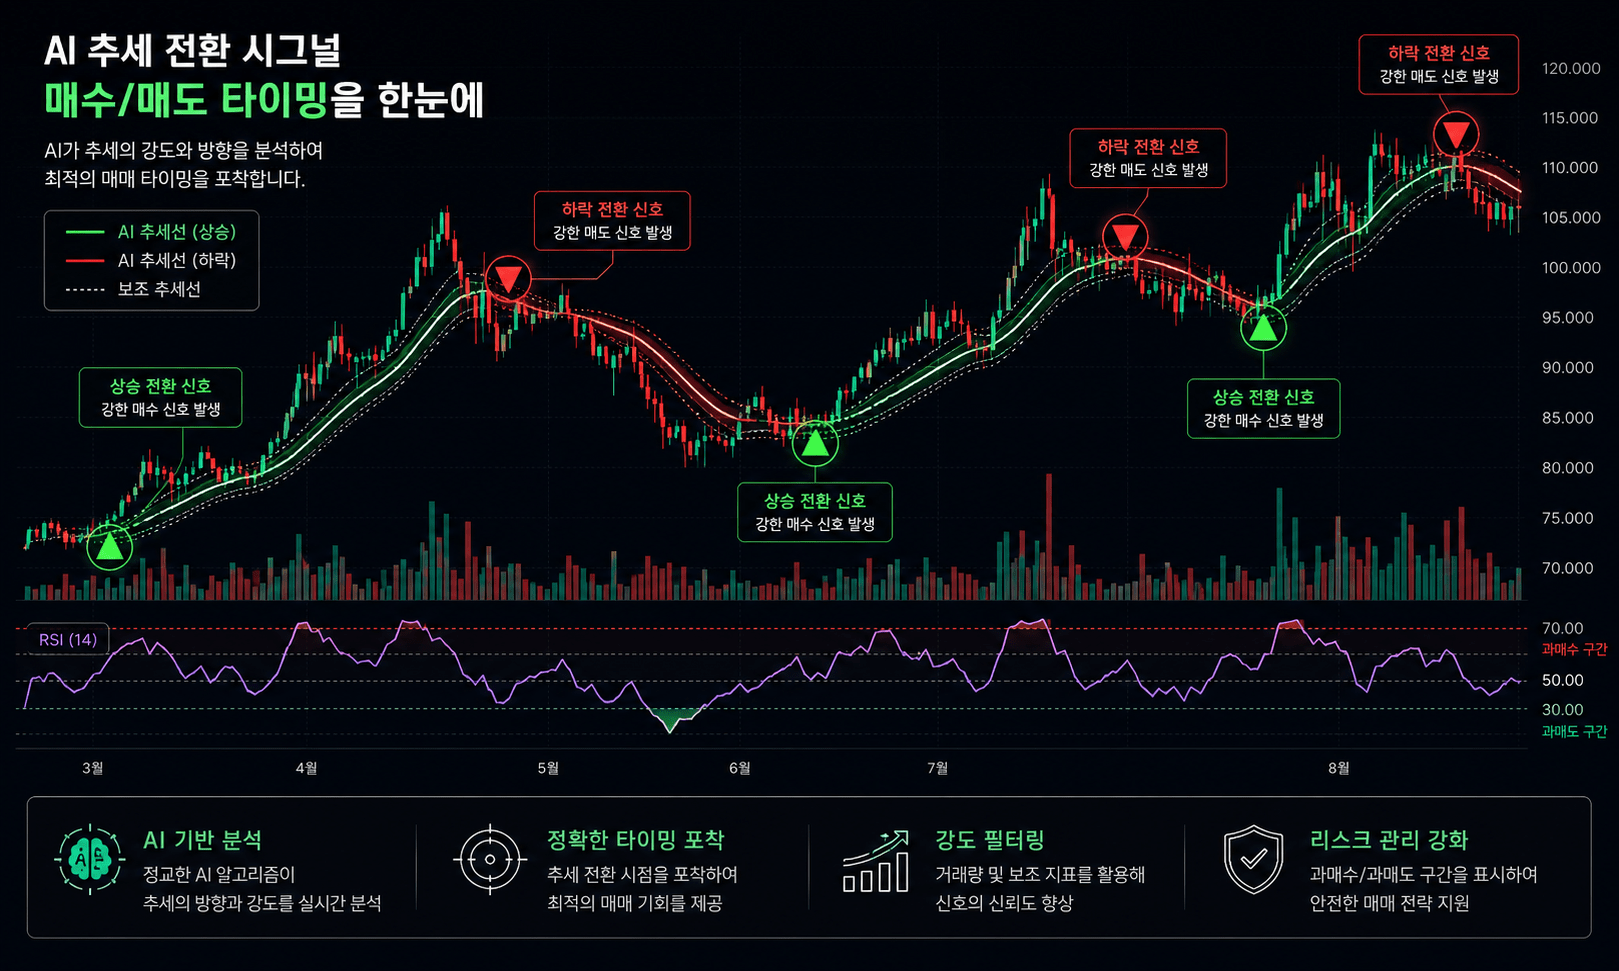
복잡한 차트, 방향만 딱 짚어주는 모델이 있다면 어떨까요?
- 상승 흐름과 하락 흐름을 빠르게 구분
- 진입을 고민할 구간인지 판단에 도움
- 초보자도 차트 흐름을 쉽게 이해 가능
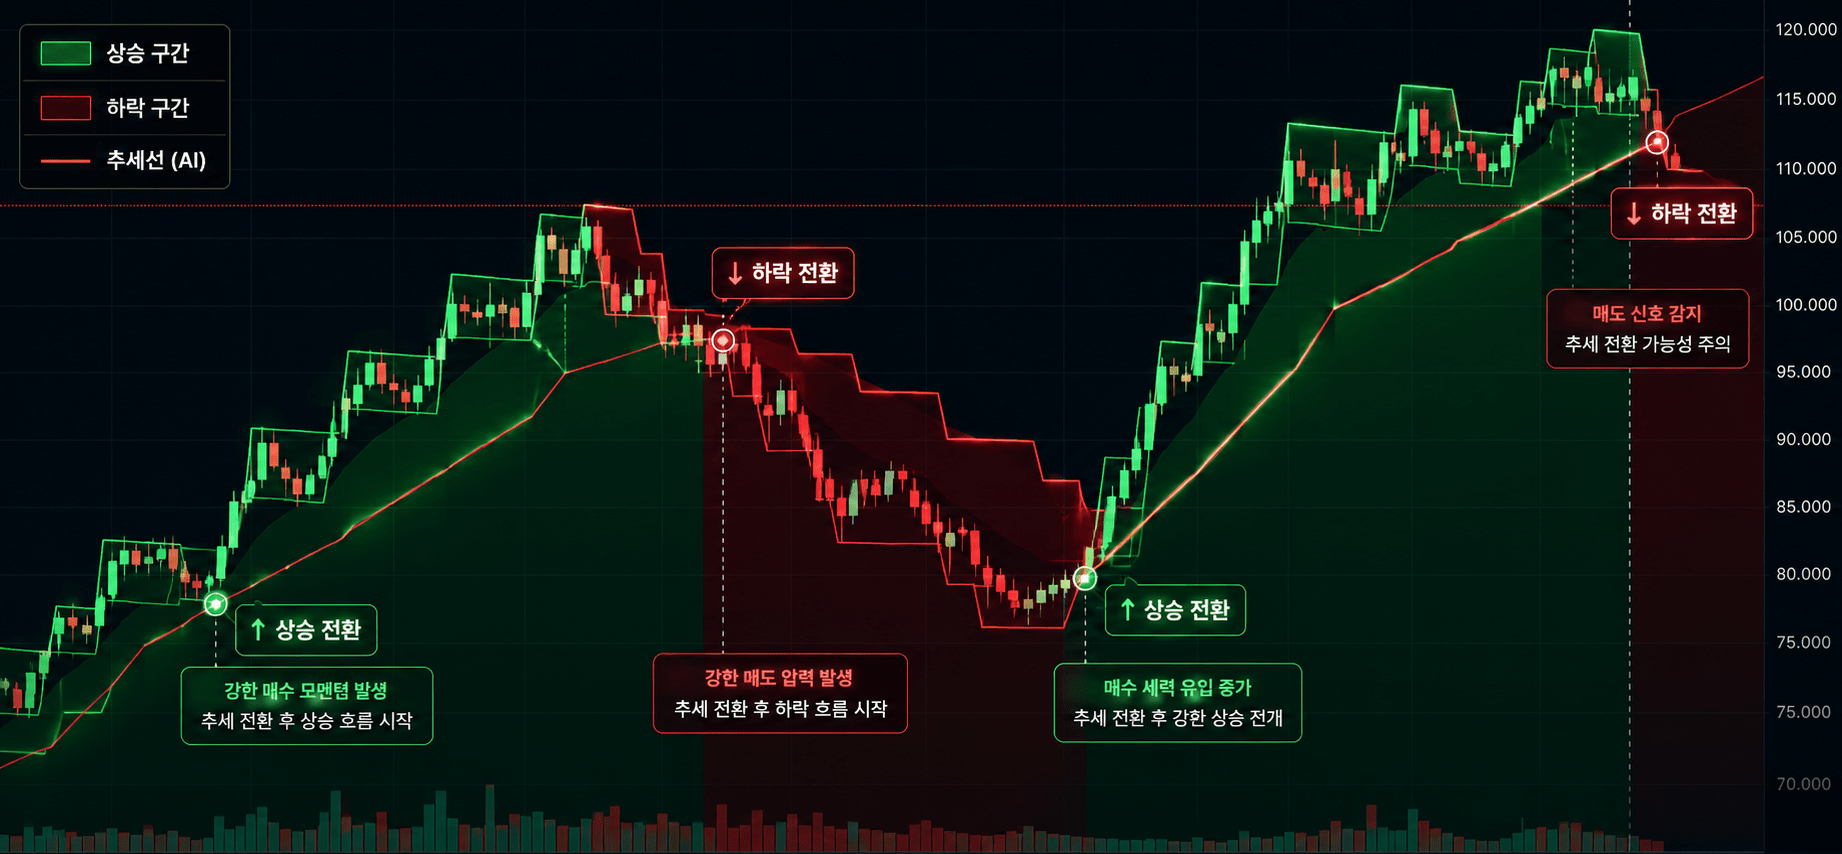
차트 속 승리 패턴, 있을까?
매번 비슷한 자리에서 강하게 튀는 흐름, 우연이 아닐 수도 있습니다.
- 힘이 붙는 구간을 더 쉽게 확인
- 방향이 바뀌는 자리 체크에 도움
- 실전 매매에 참고하기 좋은 구조
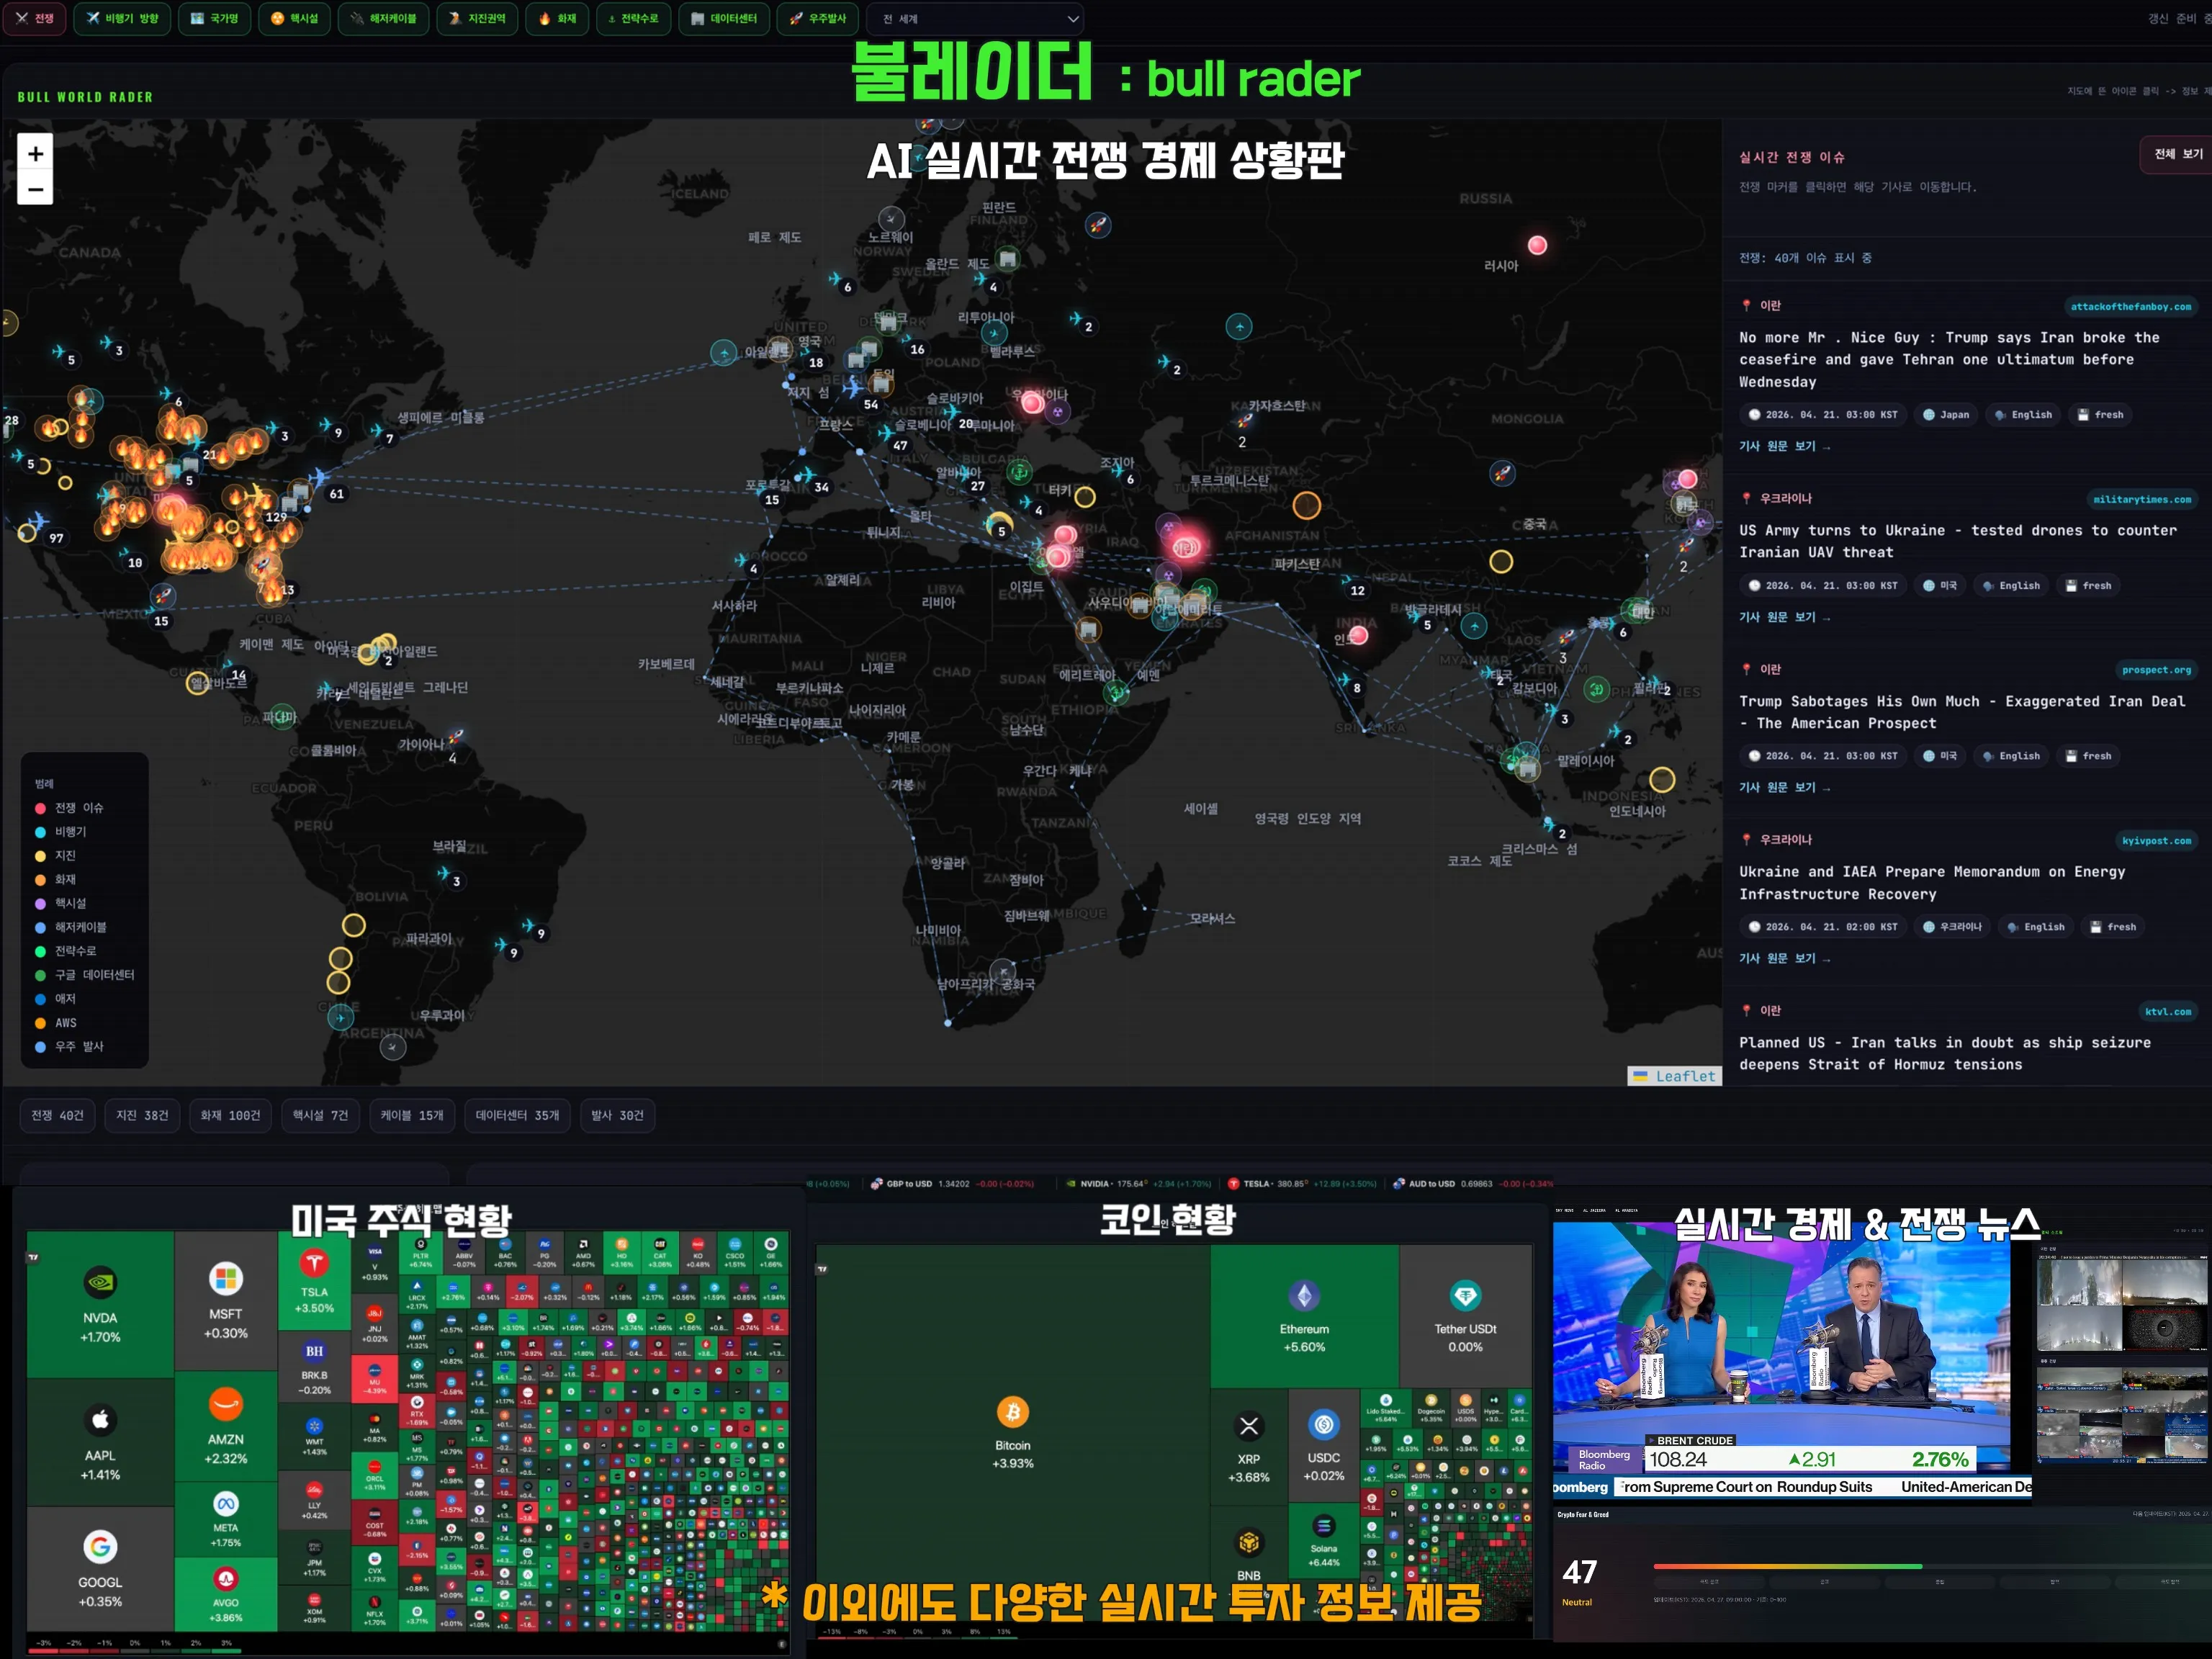
전 세계 시장, 한눈에 정리
전쟁, 금리, 원자재... 복잡한 변수들을 AI가 실시간으로 정리해드립니다.
- 글로벌 증시 흐름 실시간 확인
- 자산별 강세·약세 흐름 파악
- 전쟁에 따른 투자시장 변화


About the Author