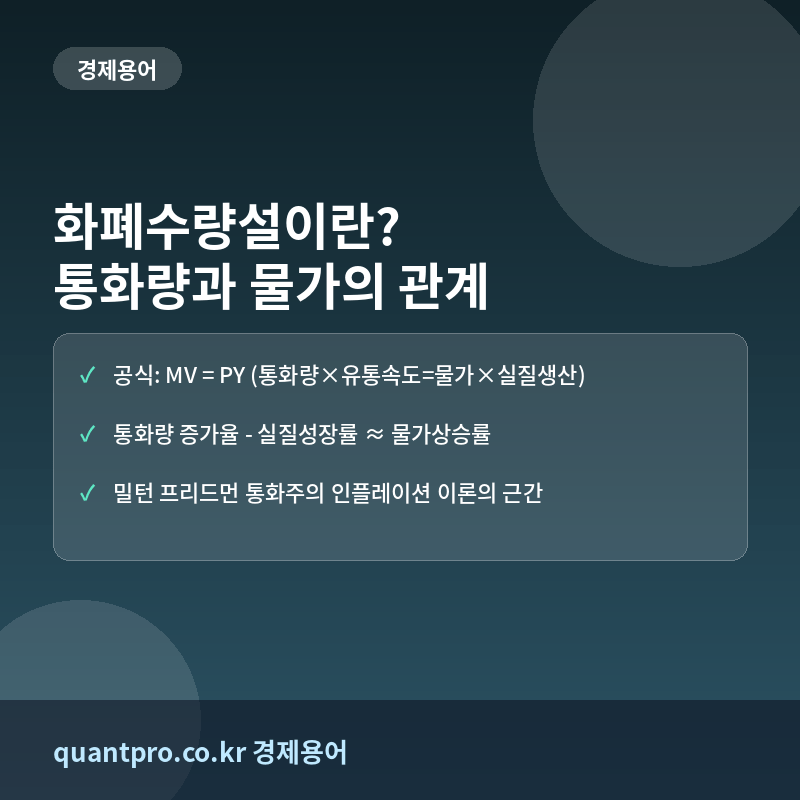
화폐수량설이란
화폐수량설(Quantity Theory of Money)은 통화량과 물가 수준 사이에 비례적인 관계가 있다고 보는 경제 이론이다. 미국 경제학자 어빙 피셔(Irving Fisher)가 정식화한 교환방정식 MV=PY로 표현되며, M은 통화량, V는 화폐유통속도(같은 화폐가 일정 기간 거래에 사용되는 횟수), P는 물가수준, Y는 실질 생산량(실질GDP)을 의미한다. 통화주의(Monetarism) 학파를 대표하는 밀턴 프리드먼은 이 이론을 바탕으로 ‘인플레이션은 언제 어디서나 화폐적 현상’이라는 명제를 제시하며, 물가 상승의 근본 원인을 과도한 통화량 증가에서 찾았다.
화폐수량설의 공식과 계산 방법
교환방정식 MV = PY
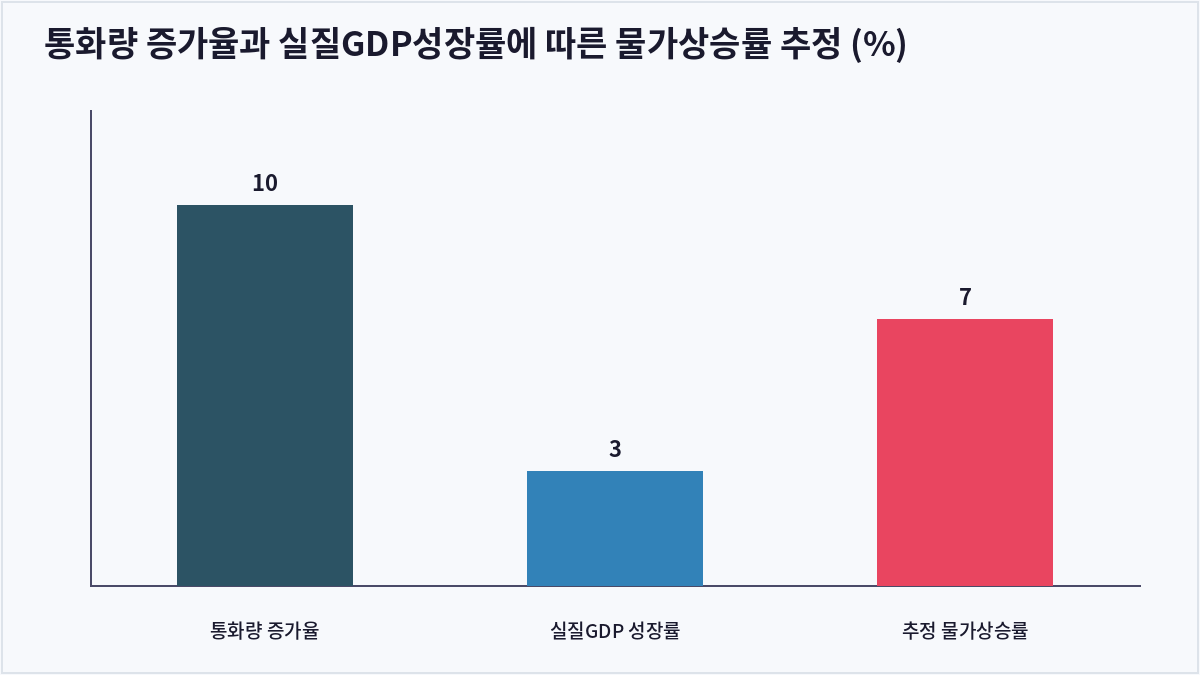
교환방정식을 변화율(증가율) 형태로 바꾸면 %ΔM + %ΔV ≈ %ΔP + %ΔY 로 근사할 수 있다. 장기적으로 화폐유통속도(V)가 비교적 안정적이라고 가정하면, 통화량 증가율에서 실질GDP 성장률을 뺀 값이 곧 물가상승률에 근접한다고 해석할 수 있다. 예를 들어 한 경제의 통화량이 연 10% 증가하고 실질GDP가 연 3% 성장했다면, 화폐수량설에 따른 추정 물가상승률은 약 7%(10%-3%)가 된다.
화폐수량설이 왜 중요한가
화폐수량설은 중앙은행의 통화정책 운영에 있어 물가 안정을 위한 핵심 이론적 배경이 된다. 중앙은행이 기준금리를 조절하거나 공개시장조작을 통해 통화량 증가 속도를 관리하는 것도, 결국 과도한 통화 공급이 인플레이션으로 이어진다는 이 이론의 함의를 반영한 것이다. 실제로 2차 세계대전 이후 독일, 짐바브웨, 최근의 베네수엘라 등에서 나타난 하이퍼인플레이션 사례들은 정부가 재정적자를 메우기 위해 통화를 과도하게 발행하면서 통화량이 물가를 수백~수만 배 끌어올린 대표적인 사례로 꼽힌다.
화폐수량설의 한계와 비판
화폐수량설은 화폐유통속도(V)가 안정적이라는 전제 위에 성립하지만, 실제로는 금융위기나 팬데믹 같은 충격 시기에 V가 급격히 변동하는 경우가 많아 단기 물가 예측력이 떨어진다는 비판을 받는다. 케인즈학파는 단기적으로는 통화량 증가가 물가보다 생산량(Y)과 고용에 더 큰 영향을 미칠 수 있다고 보며, 유동성함정 상황에서는 통화량을 늘려도 물가나 생산 모두 반응하지 않을 수 있다고 지적한다.
| 구분 | 통화주의(프리드먼) | 케인즈학파 |
|---|---|---|
| 통화량과 물가 | 장기적으로 비례 관계 성립 | 단기적으로는 관계 불안정 |
| 화폐유통속도(V) | 장기적으로 안정적이라고 가정 | 경기 상황에 따라 변동 가능 |
| 정책 시사점 | 통화량 증가율을 준칙에 따라 관리 | 재정정책 등 적극적 개입 병행 필요 |
자주 묻는 질문
화폐수량설의 기본 공식은 무엇인가요?
교환방정식 MV=PY이다. M은 통화량, V는 화폐유통속도, P는 물가수준, Y는 실질 생산량(실질GDP)을 의미하며, 좌변(총 화폐지출)과 우변(명목 총생산)이 항등적으로 같다는 것을 전제로 물가와 통화량의 관계를 분석한다.
화폐유통속도(V)란 무엇인가요?
일정 기간 동안 하나의 화폐 단위가 거래에 사용되는 평균 횟수를 의미한다. 예를 들어 유통속도가 5라면, 시중에 풀린 통화 1단위가 해당 기간 평균 5번의 거래에 사용되었다는 뜻이다. 결제 인프라, 저축 성향, 금리 수준 등에 따라 변동한다.
화폐수량설은 단기 물가 예측에도 정확한가요?
그렇지 않은 경우가 많다. 화폐수량설은 장기적인 통화량과 물가의 관계를 설명하는 데는 설득력이 있지만, 단기적으로는 화폐유통속도의 변동성, 수요 충격, 공급망 요인 등 다른 변수의 영향이 커서 예측력이 떨어진다는 것이 실증적으로 확인되어 왔다.
현대 중앙은행은 화폐수량설을 그대로 사용하나요?
완전히 의존하지는 않는다. 오늘날 대부분의 중앙은행은 통화량 목표제 대신 물가안정목표제(인플레이션 타겟팅)와 테일러준칙 등을 병행해 기준금리를 운용하지만, 통화량과 물가의 장기적 연관성이라는 화폐수량설의 핵심 통찰은 여전히 통화정책의 이론적 배경으로 참고되고 있다.
핵심 요약
화폐수량설은 MV=PY라는 교환방정식을 통해 통화량과 물가 수준의 관계를 설명하는 이론으로, 장기적으로 통화량 증가율에서 실질성장률을 뺀 값이 물가상승률에 근접한다고 본다. 하이퍼인플레이션 사례들이 보여주듯 과도한 통화 발행이 물가 불안의 근본 원인이 될 수 있음을 시사하지만, 화폐유통속도의 변동성 때문에 단기 예측력에는 한계가 있어 현대 통화정책에서는 다른 지표들과 함께 참고되는 이론이다. 본 콘텐츠는 정보 제공을 목적으로 하며, 투자 조언에 해당하지 않습니다.
지금 시장, 퀀트 AI 시선은?
말로 설명하기 어려운 시장의 흐름, AI가 대신 읽어드립니다.
- AI 차트 자동 분석 및 추세 타이밍 제공
- 불레이더: 전쟁·경제 흐름 실시간 시각화
- 퀀트 알고리즘이 실시간으로 종목 포착
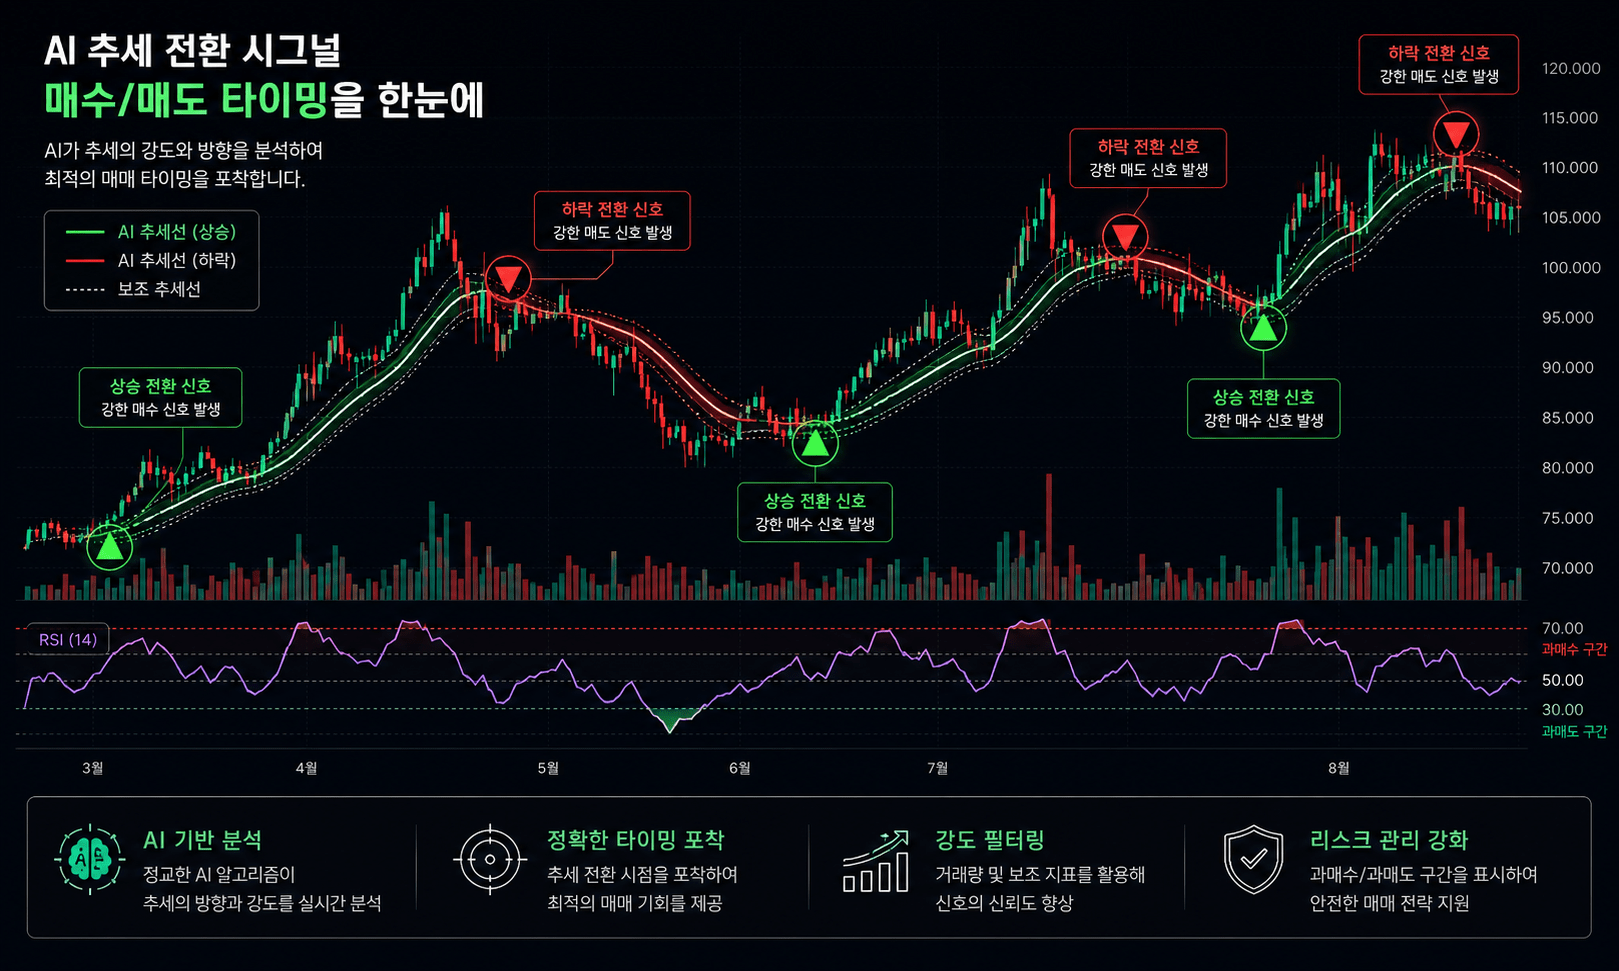
파동의 방향, 미리 확인
복잡한 차트, 방향만 딱 짚어주는 모델이 있다면 어떨까요?
- 상승 흐름과 하락 흐름을 빠르게 구분
- 진입을 고민할 구간인지 판단에 도움
- 초보자도 차트 흐름을 쉽게 이해 가능
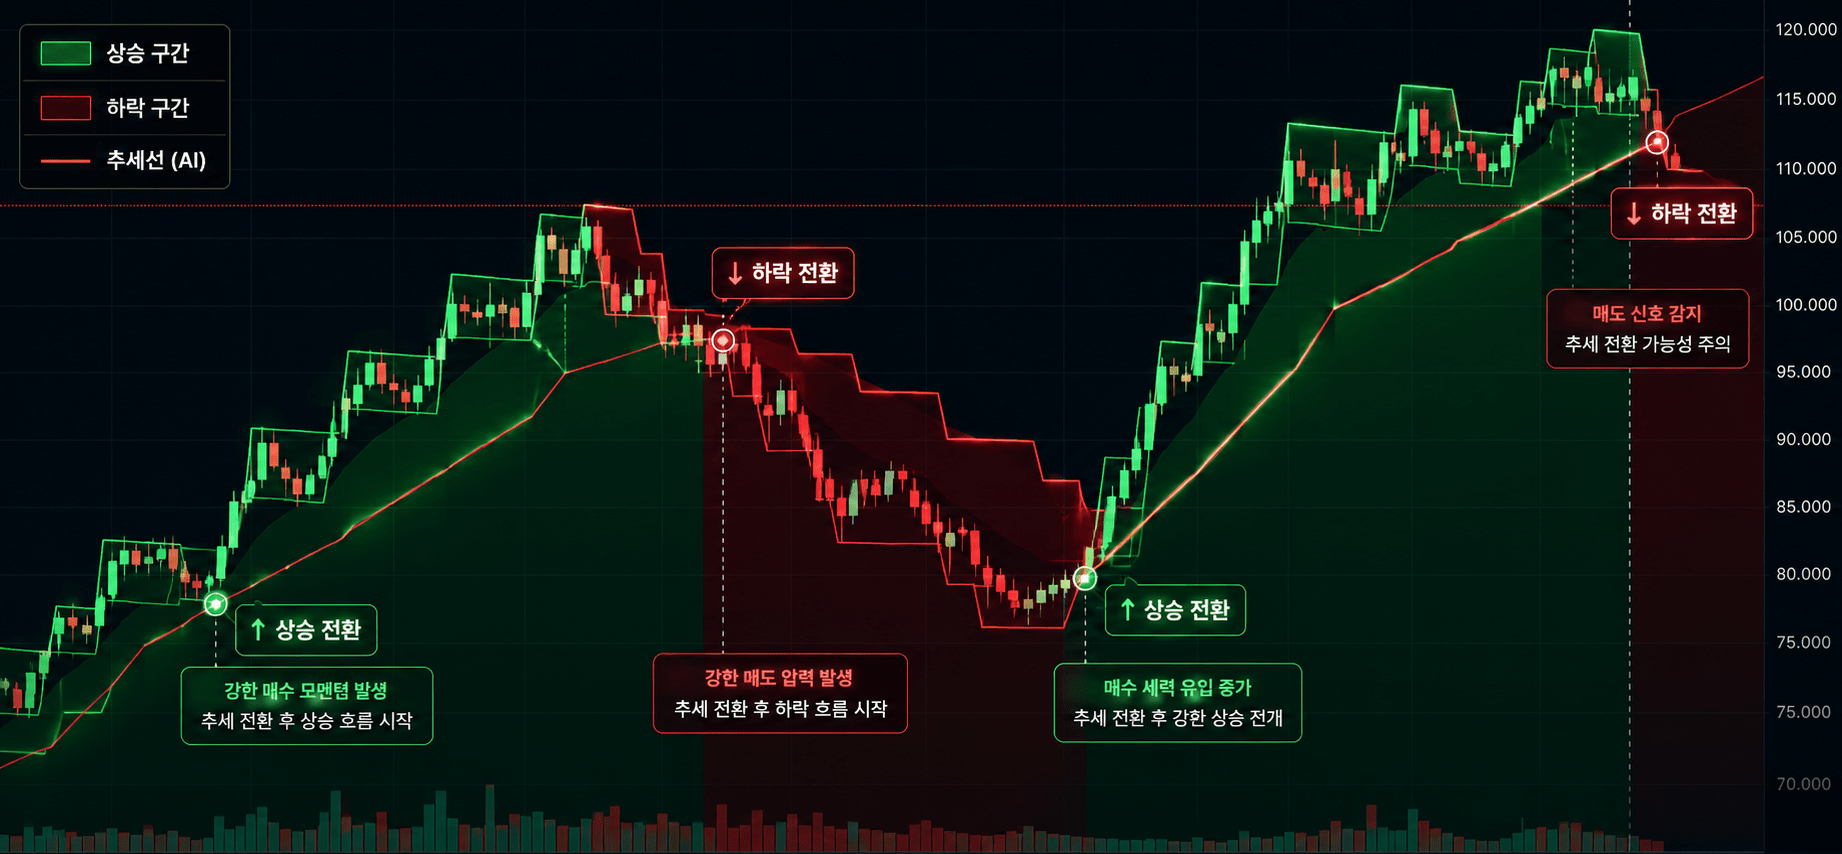
차트 속 승리 패턴, 있을까?
매번 비슷한 자리에서 강하게 튀는 흐름, 우연이 아닐 수도 있습니다.
- 힘이 붙는 구간을 더 쉽게 확인
- 방향이 바뀌는 자리 체크에 도움
- 실전 매매에 참고하기 좋은 구조
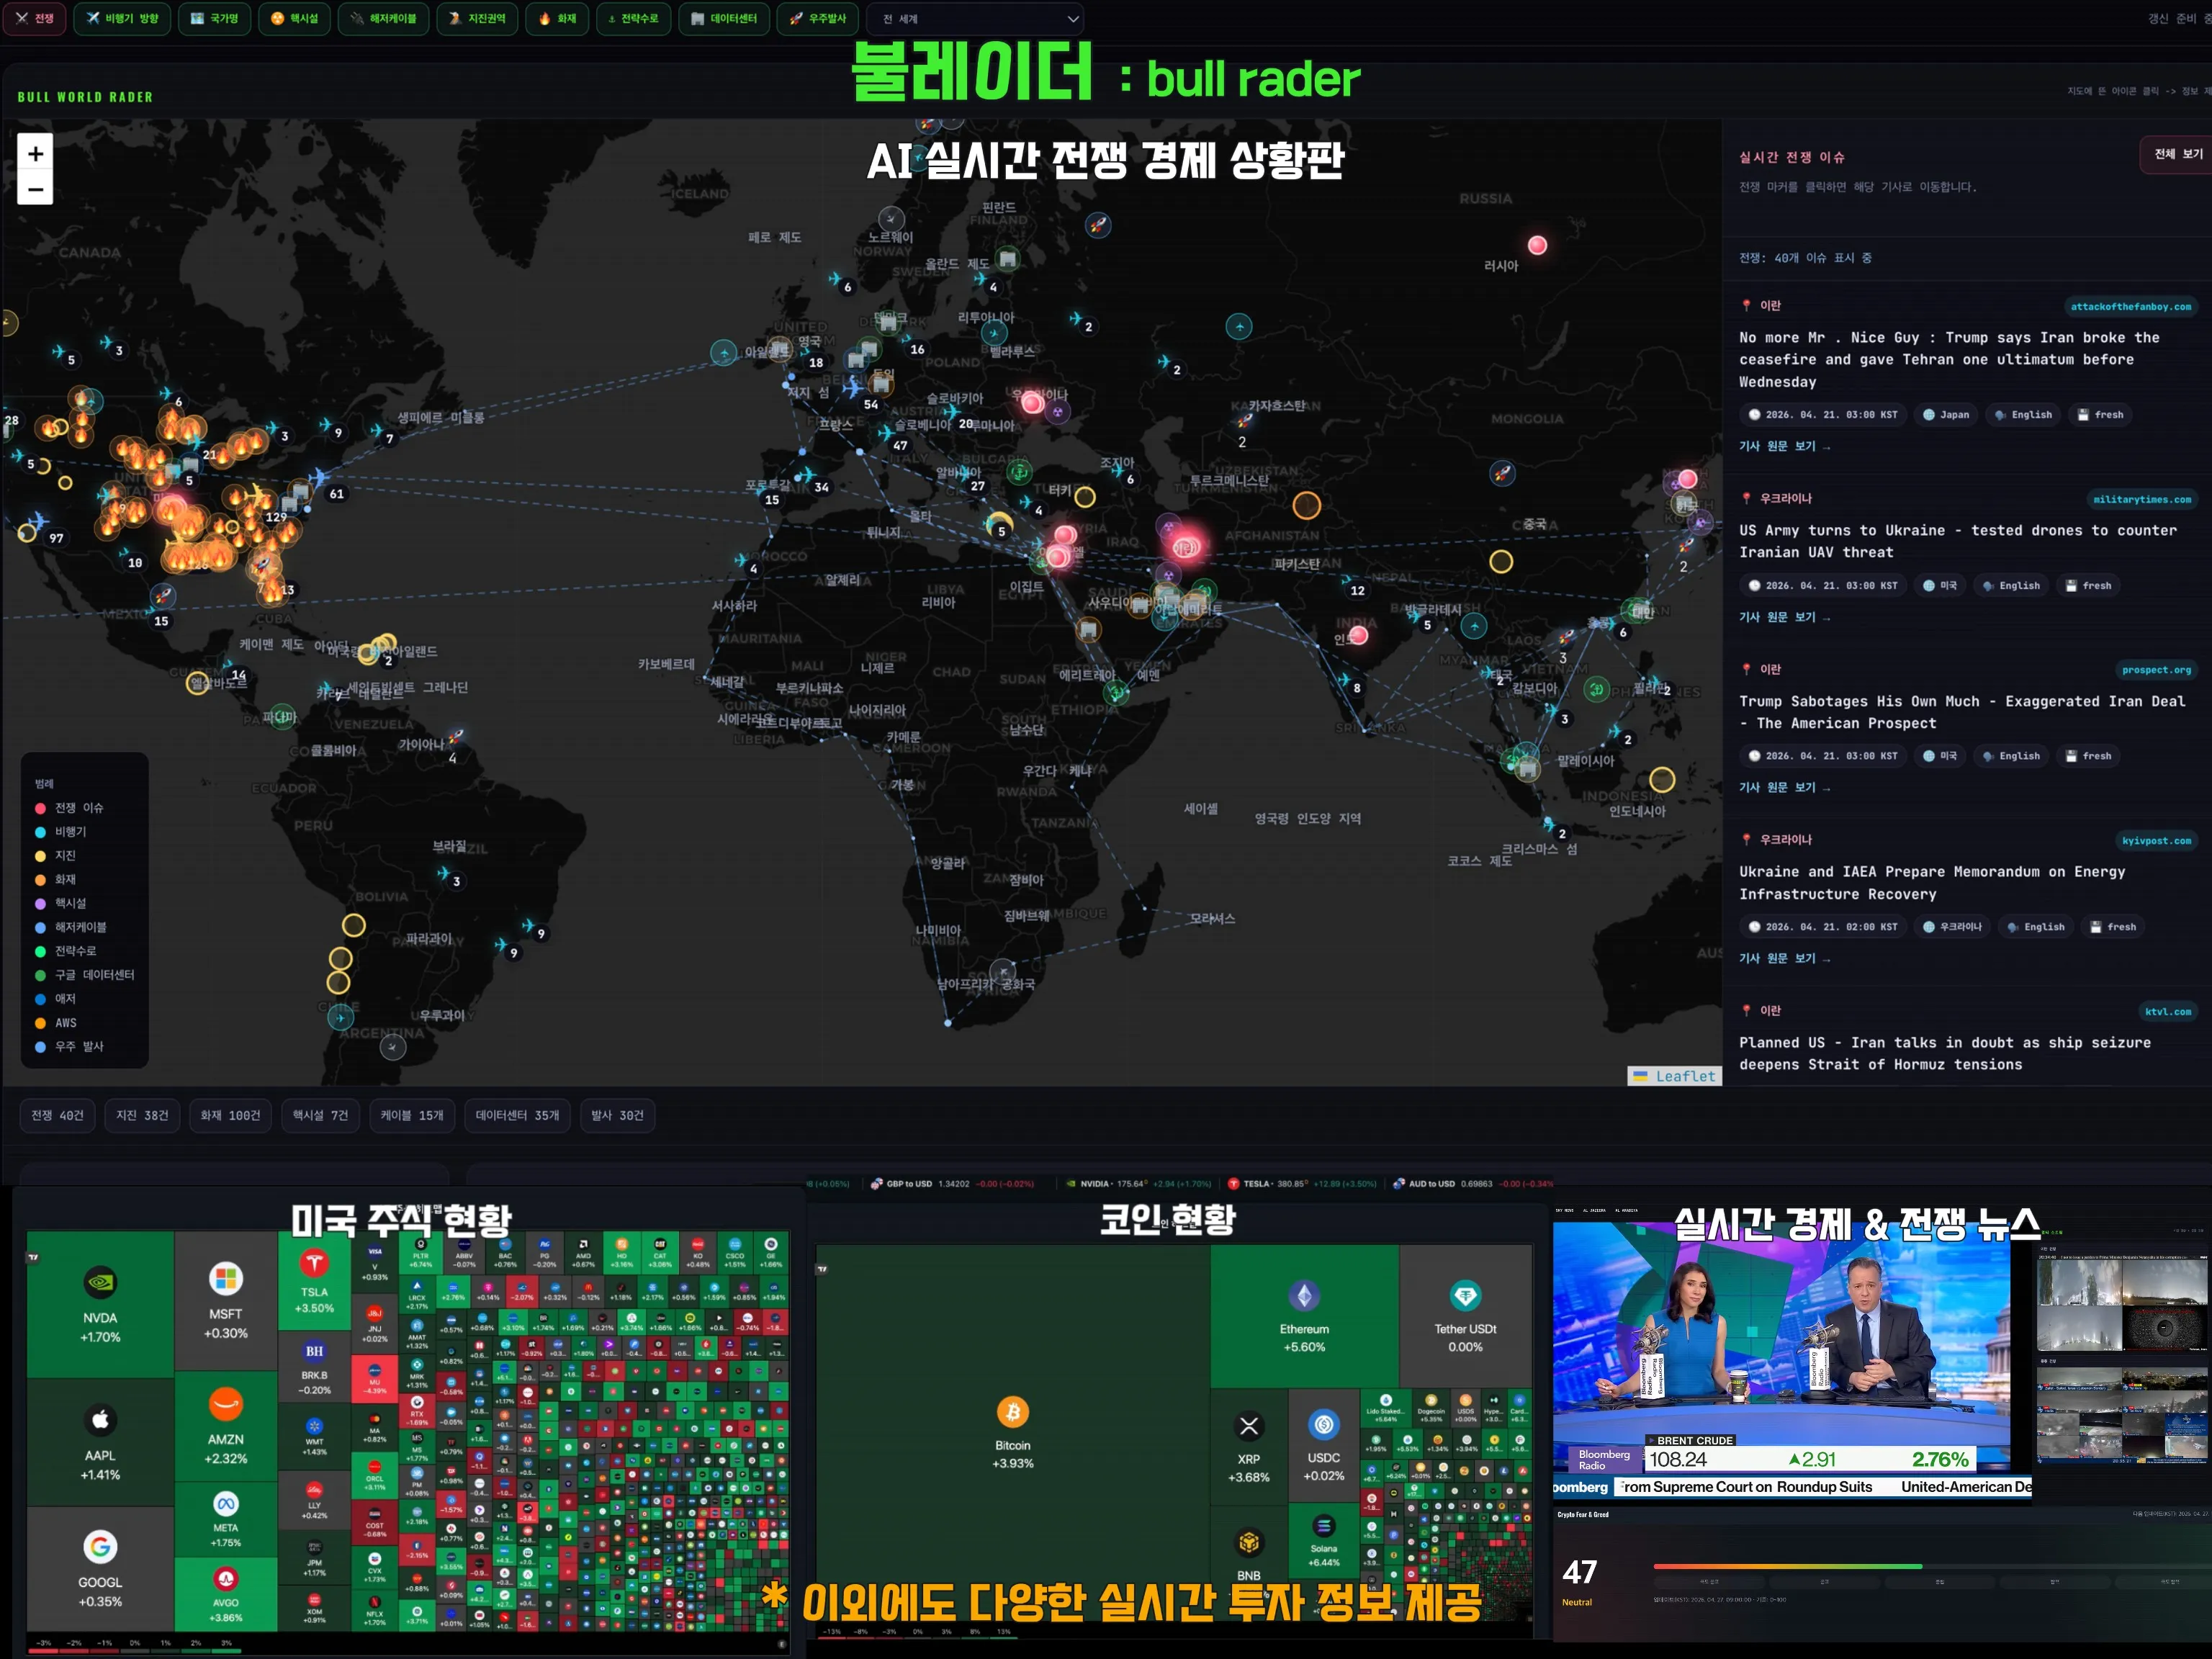
전 세계 시장, 한눈에 정리
전쟁, 금리, 원자재... 복잡한 변수들을 AI가 실시간으로 정리해드립니다.
- 글로벌 증시 흐름 실시간 확인
- 자산별 강세·약세 흐름 파악
- 전쟁에 따른 투자시장 변화


About the Author