ISA 만기자금, 왜 그냥 인출하면 아까울까
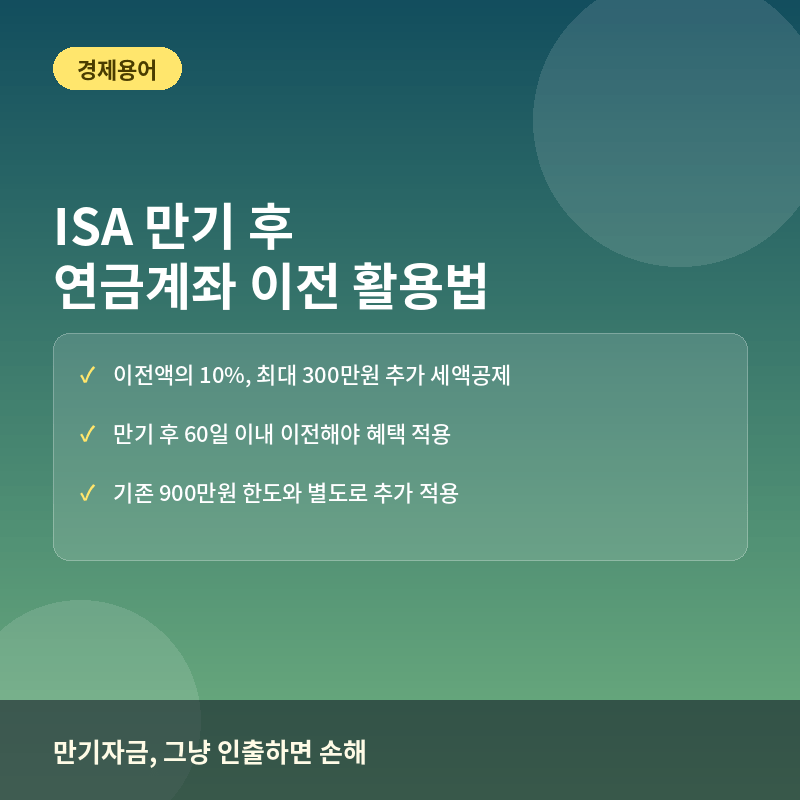
ISA(개인종합자산관리계좌)는 의무가입기간 3년이 지나면 만기가 도래하며, 만기 시 계좌 내 순이익에 대해 일반형은 200만원, 서민형·농어민형은 400만원까지 비과세 혜택을 받고 초과분은 9.9% 저율 분리과세됩니다. 만기자금을 그냥 인출하지 않고 만기일로부터 60일 이내에 연금저축이나 IRP 같은 연금계좌로 이전하면 추가적인 세액공제 혜택을 받을 수 있습니다.
ISA 만기 시 과세 구조
ISA 계좌 내 순이익(이자·배당·매매차익 합산)에 대해 일반형은 200만원, 서민형·농어민형은 400만원까지 비과세가 적용되고, 이를 초과하는 이익에 대해서는 일반 이자·배당소득세(15.4%)보다 낮은 9.9%의 분리과세가 적용됩니다.
연금계좌 이전 시 추가 세액공제
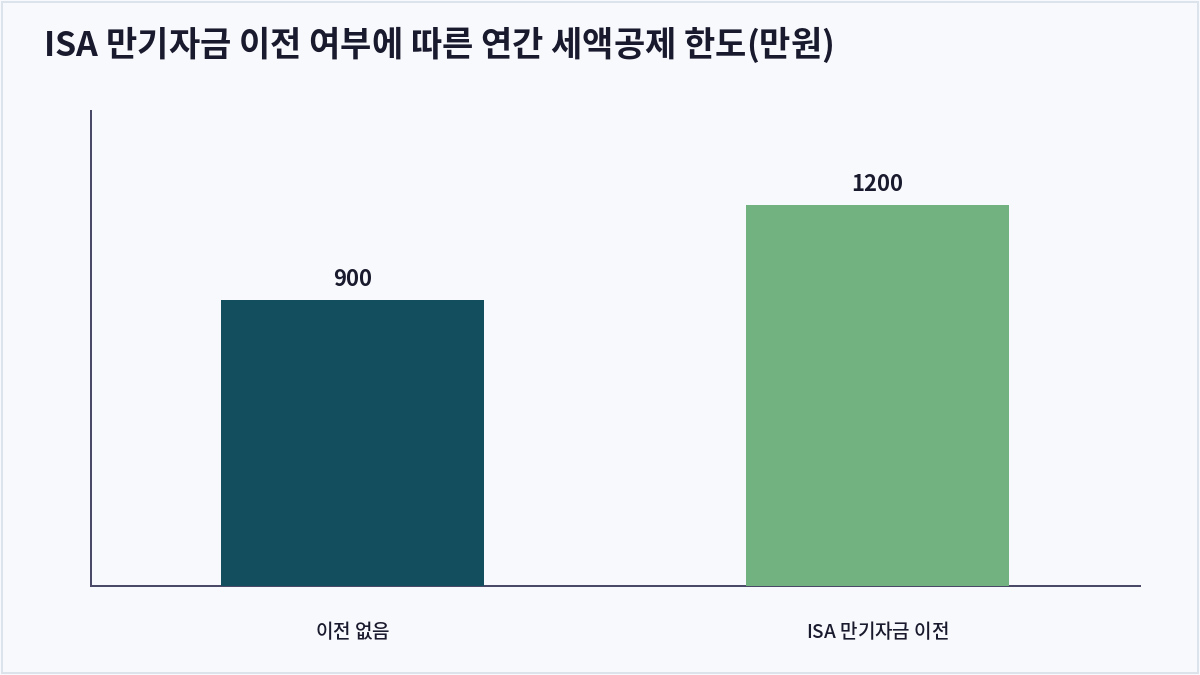
연금계좌로 이전한 금액의 10%를 연금계좌 납입액으로 추가 인정해 세액공제를 부여하며, 이 추가 공제 한도는 최대 300만원입니다. 예를 들어 ISA 만기자금 3,000만원 전액을 연금계좌로 이전하면 이전액의 10%인 300만원이 그대로 추가 공제 한도를 채우게 되고, 기존 연금저축·IRP 합산 900만원 한도와는 별도로 적용되므로 해당 연도의 총 세액공제 대상 납입액은 최대 1,200만원까지 늘어날 수 있습니다.
이전 절차와 유의사항
ISA 만기 또는 중도해지 후 60일 이내에 연금저축계좌나 IRP 계좌로 입금하면서 금융회사에 ‘ISA 만기자금 이전’임을 명시해야 전환특례 혜택이 정상적으로 적용됩니다. 이전된 자금은 세액공제 한도와 별개로 연금 수령 시까지 인출이 제한되는 연금계좌의 일반 규정을 그대로 따릅니다.
ISA 유형별 비과세 한도 비교
| 구분 | 일반형 | 서민형 | 농어민형 |
|---|---|---|---|
| 가입 요건 | 만 19세 이상 누구나 | 총급여 5,000만원 이하 | 종합소득 3,800만원 이하 농어민 |
| 비과세 한도 | 200만원 | 400만원 | 400만원 |
| 초과분 세율 | 9.9% | 9.9% | 9.9% |
| 연금계좌 이전 시 추가공제 | 이전액의 10%(최대 300만원) | 이전액의 10%(최대 300만원) | 이전액의 10%(최대 300만원) |
자주 묻는 질문
ISA 만기자금 전액을 이전해야만 혜택을 받을 수 있나요?
아닙니다. 만기자금의 일부만 이전해도 이전한 금액의 10%만큼 추가 공제 한도가 인정됩니다. 다만 300만원 한도를 모두 채우려면 최소 3,000만원 이상을 이전해야 합니다.
60일이 지난 후에 이전하면 혜택을 못 받나요?
네. ISA 만기일(또는 해지일)로부터 60일 이내에 연금계좌로 입금해야 전환특례가 적용됩니다. 이 기간을 넘기면 일반 입금으로 처리되어 추가 세액공제 혜택을 받을 수 없습니다.
이전한 자금도 나중에 연금으로 받을 때 다시 과세되나요?
네. 연금계좌로 이전된 자금은 이후 연금 수령 시 연금소득세(연령에 따라 3.3~5.5%)가 부과됩니다. 다만 일시금이 아닌 연금 형태로 장기간 나누어 받으면 세율이 상대적으로 낮아 유리합니다.
ISA와 연금저축을 동시에 새로 가입해도 되나요?
네, ISA와 연금저축·IRP는 별개의 계좌로 동시에 가입해 운용할 수 있으며, ISA 만기 시점에 연금계좌로 이전하는 전략을 미리 계획해두면 세액공제 혜택을 극대화할 수 있습니다.
핵심 요약
ISA 만기자금을 60일 이내에 연금저축이나 IRP로 이전하면 이전액의 10%(최대 300만원)를 기존 900만원 세액공제 한도에 추가로 인정받아 최대 1,200만원까지 공제 대상을 넓힐 수 있습니다. 만기자금을 단순 인출하기 전에 이전 기한과 절차를 미리 확인해 절세 혜택을 놓치지 않는 것이 중요합니다. 본 콘텐츠는 정보 제공을 목적으로 하며, 투자 조언에 해당하지 않습니다.
지금 시장, 퀀트 AI 시선은?
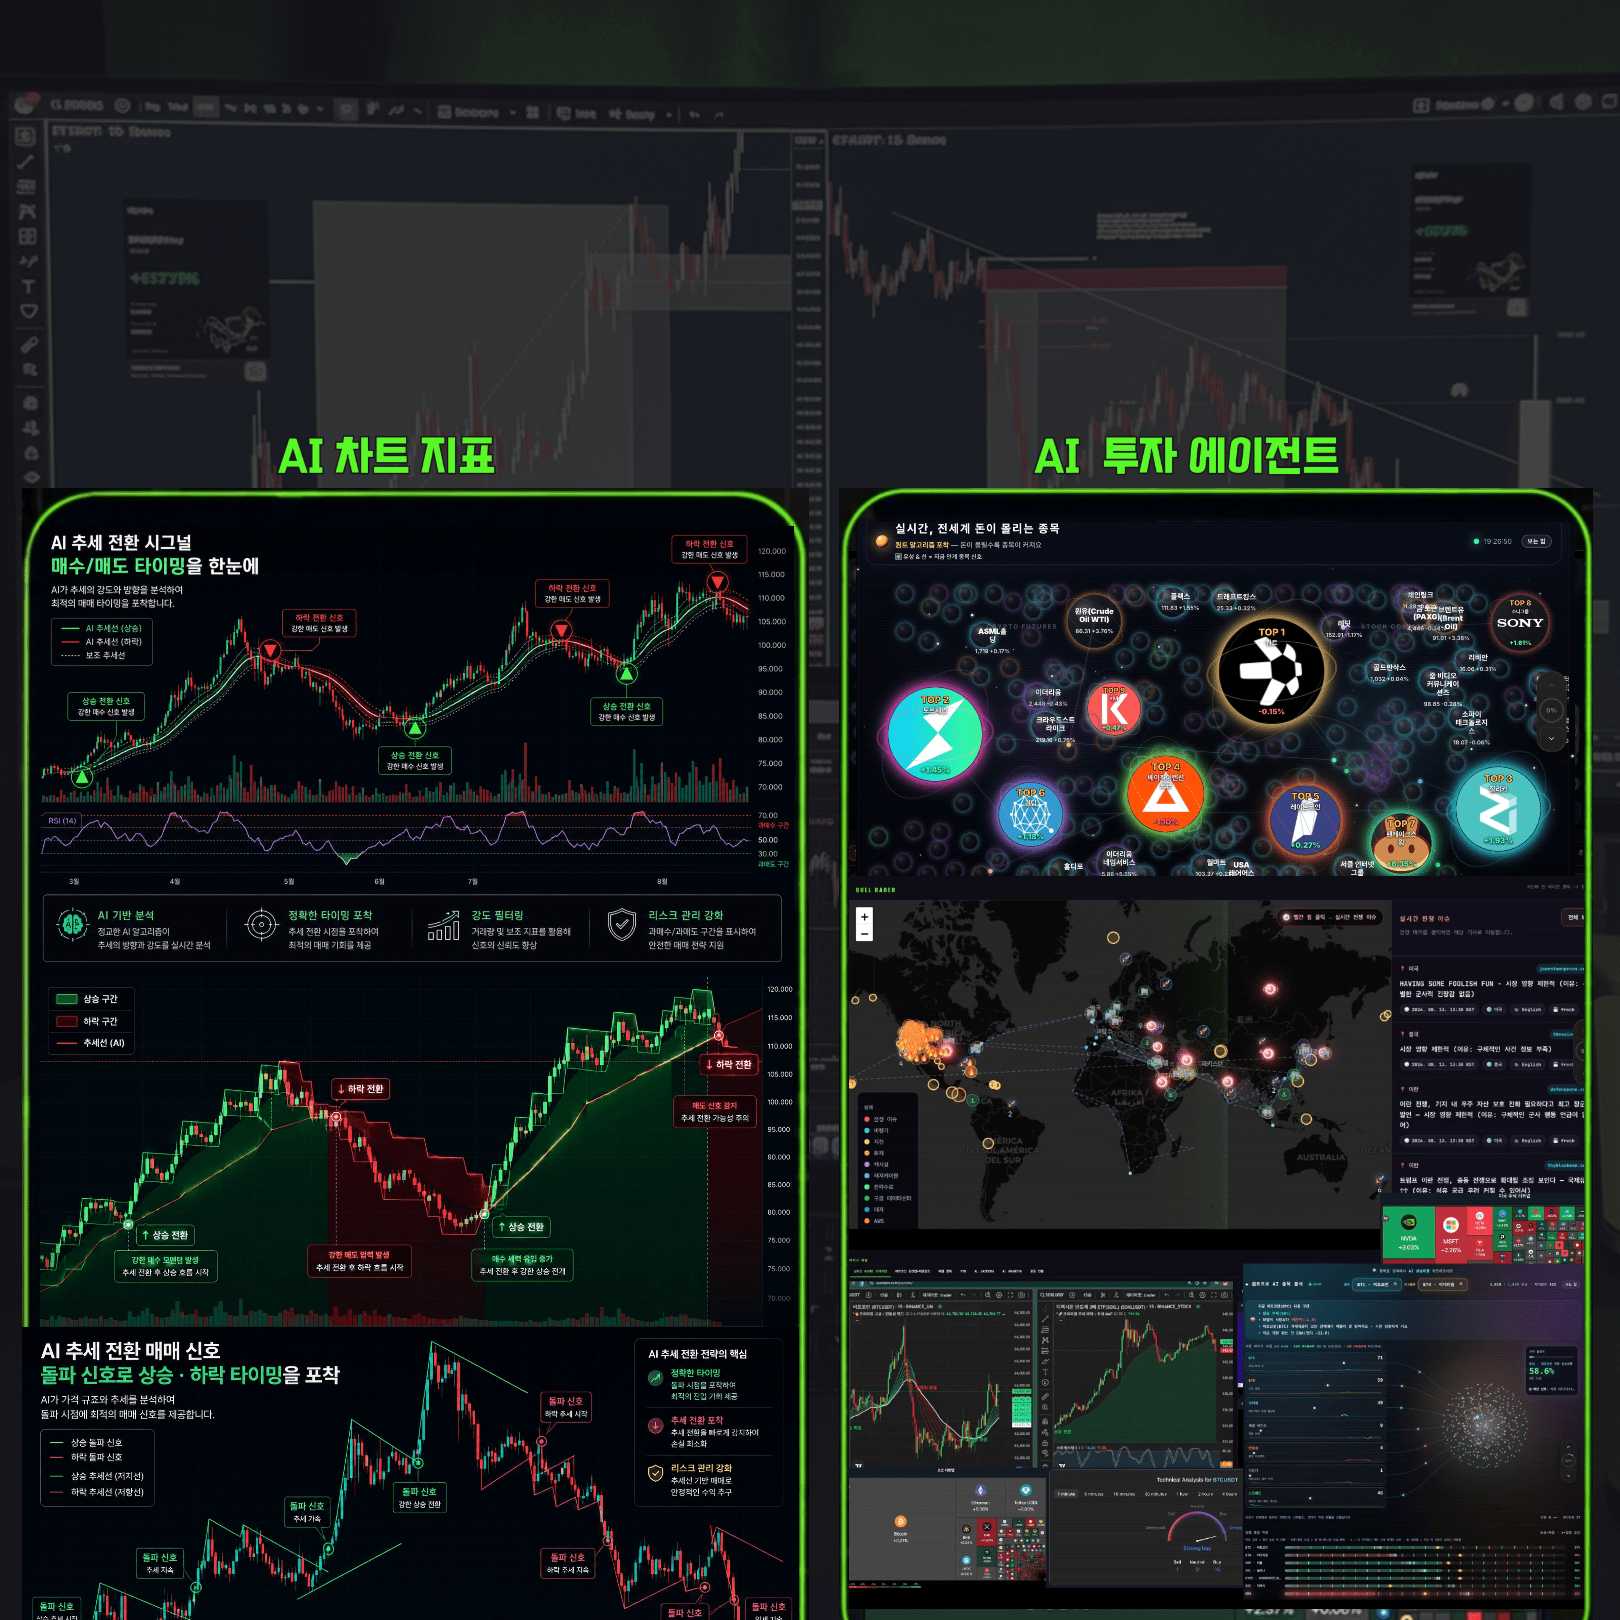
말로 설명하기 어려운 시장의 흐름, AI가 대신 읽어드립니다.
- AI 차트 자동 분석 및 추세 타이밍 제공
- 불레이더: 전쟁·경제 흐름 실시간 시각화
- 퀀트 알고리즘이 실시간으로 종목 포착
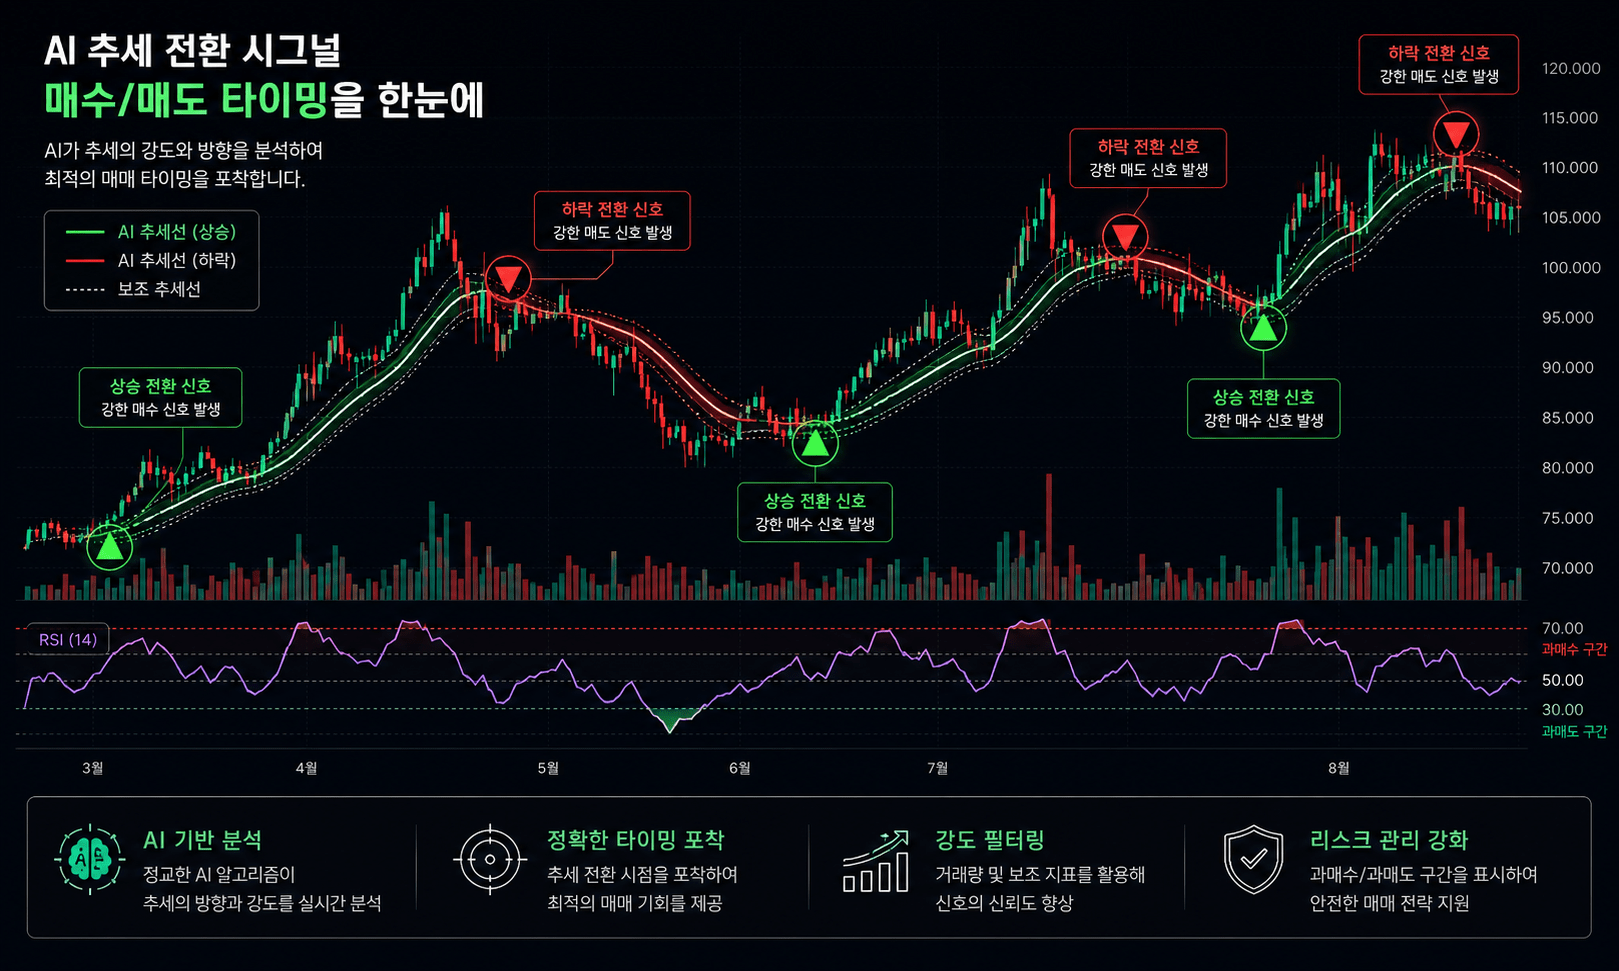
파동의 방향, 미리 확인
복잡한 차트, 방향만 딱 짚어주는 모델이 있다면 어떨까요?
- 상승 흐름과 하락 흐름을 빠르게 구분
- 진입을 고민할 구간인지 판단에 도움
- 초보자도 차트 흐름을 쉽게 이해 가능
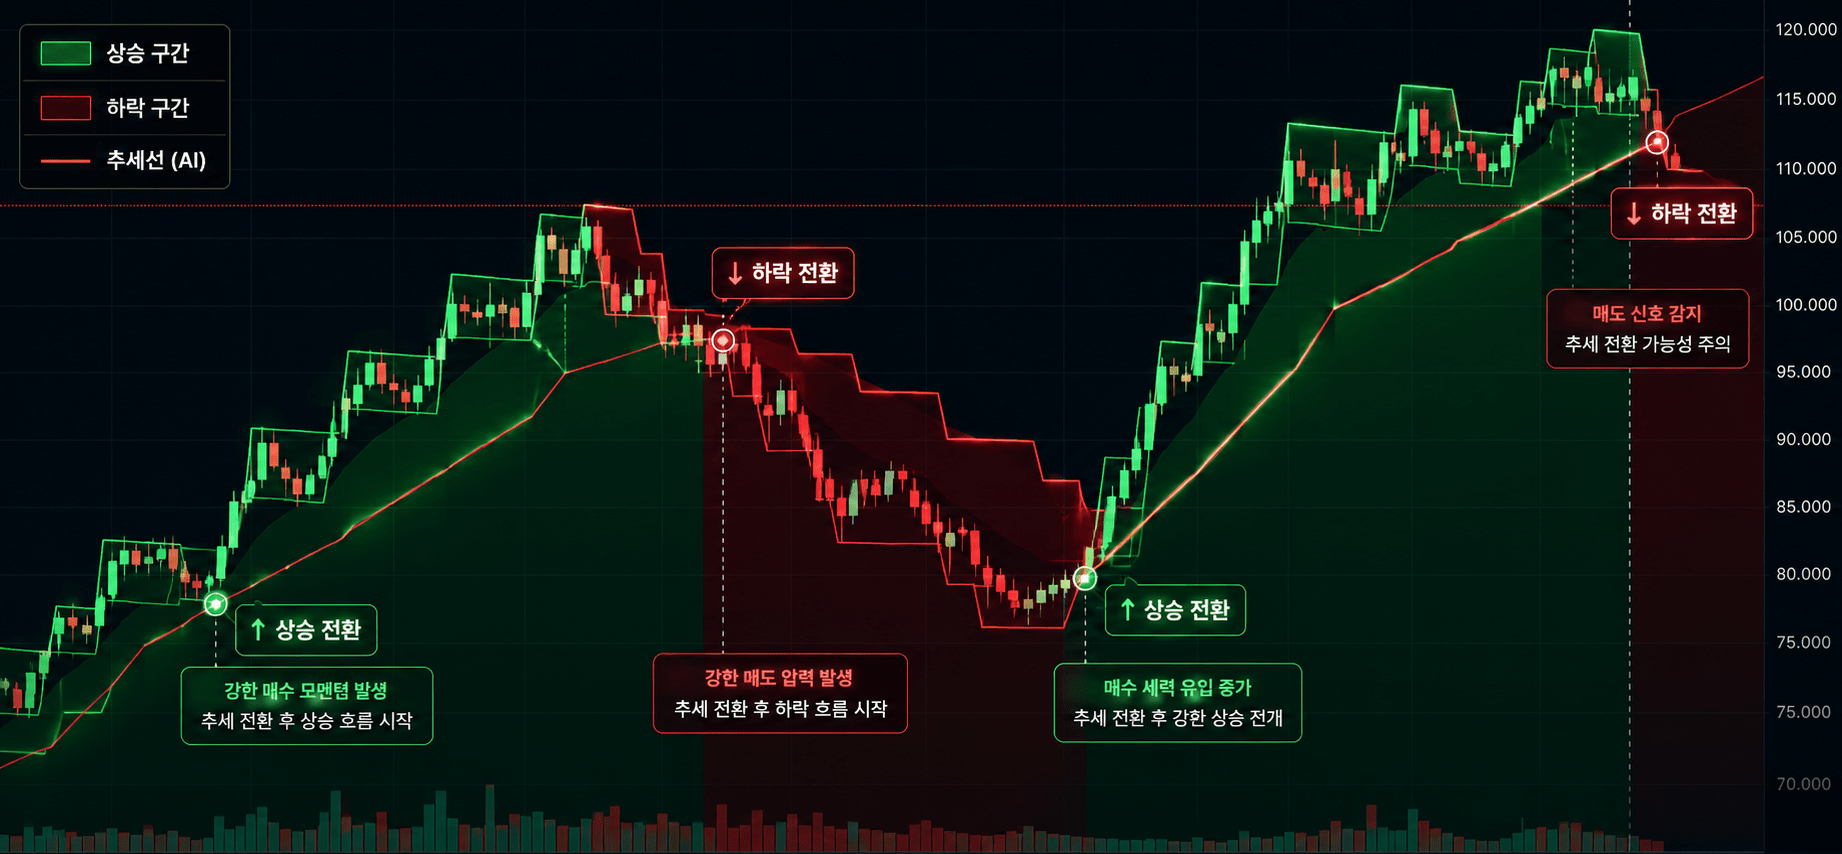
차트 속 승리 패턴, 있을까?
매번 비슷한 자리에서 강하게 튀는 흐름, 우연이 아닐 수도 있습니다.
- 힘이 붙는 구간을 더 쉽게 확인
- 방향이 바뀌는 자리 체크에 도움
- 실전 매매에 참고하기 좋은 구조
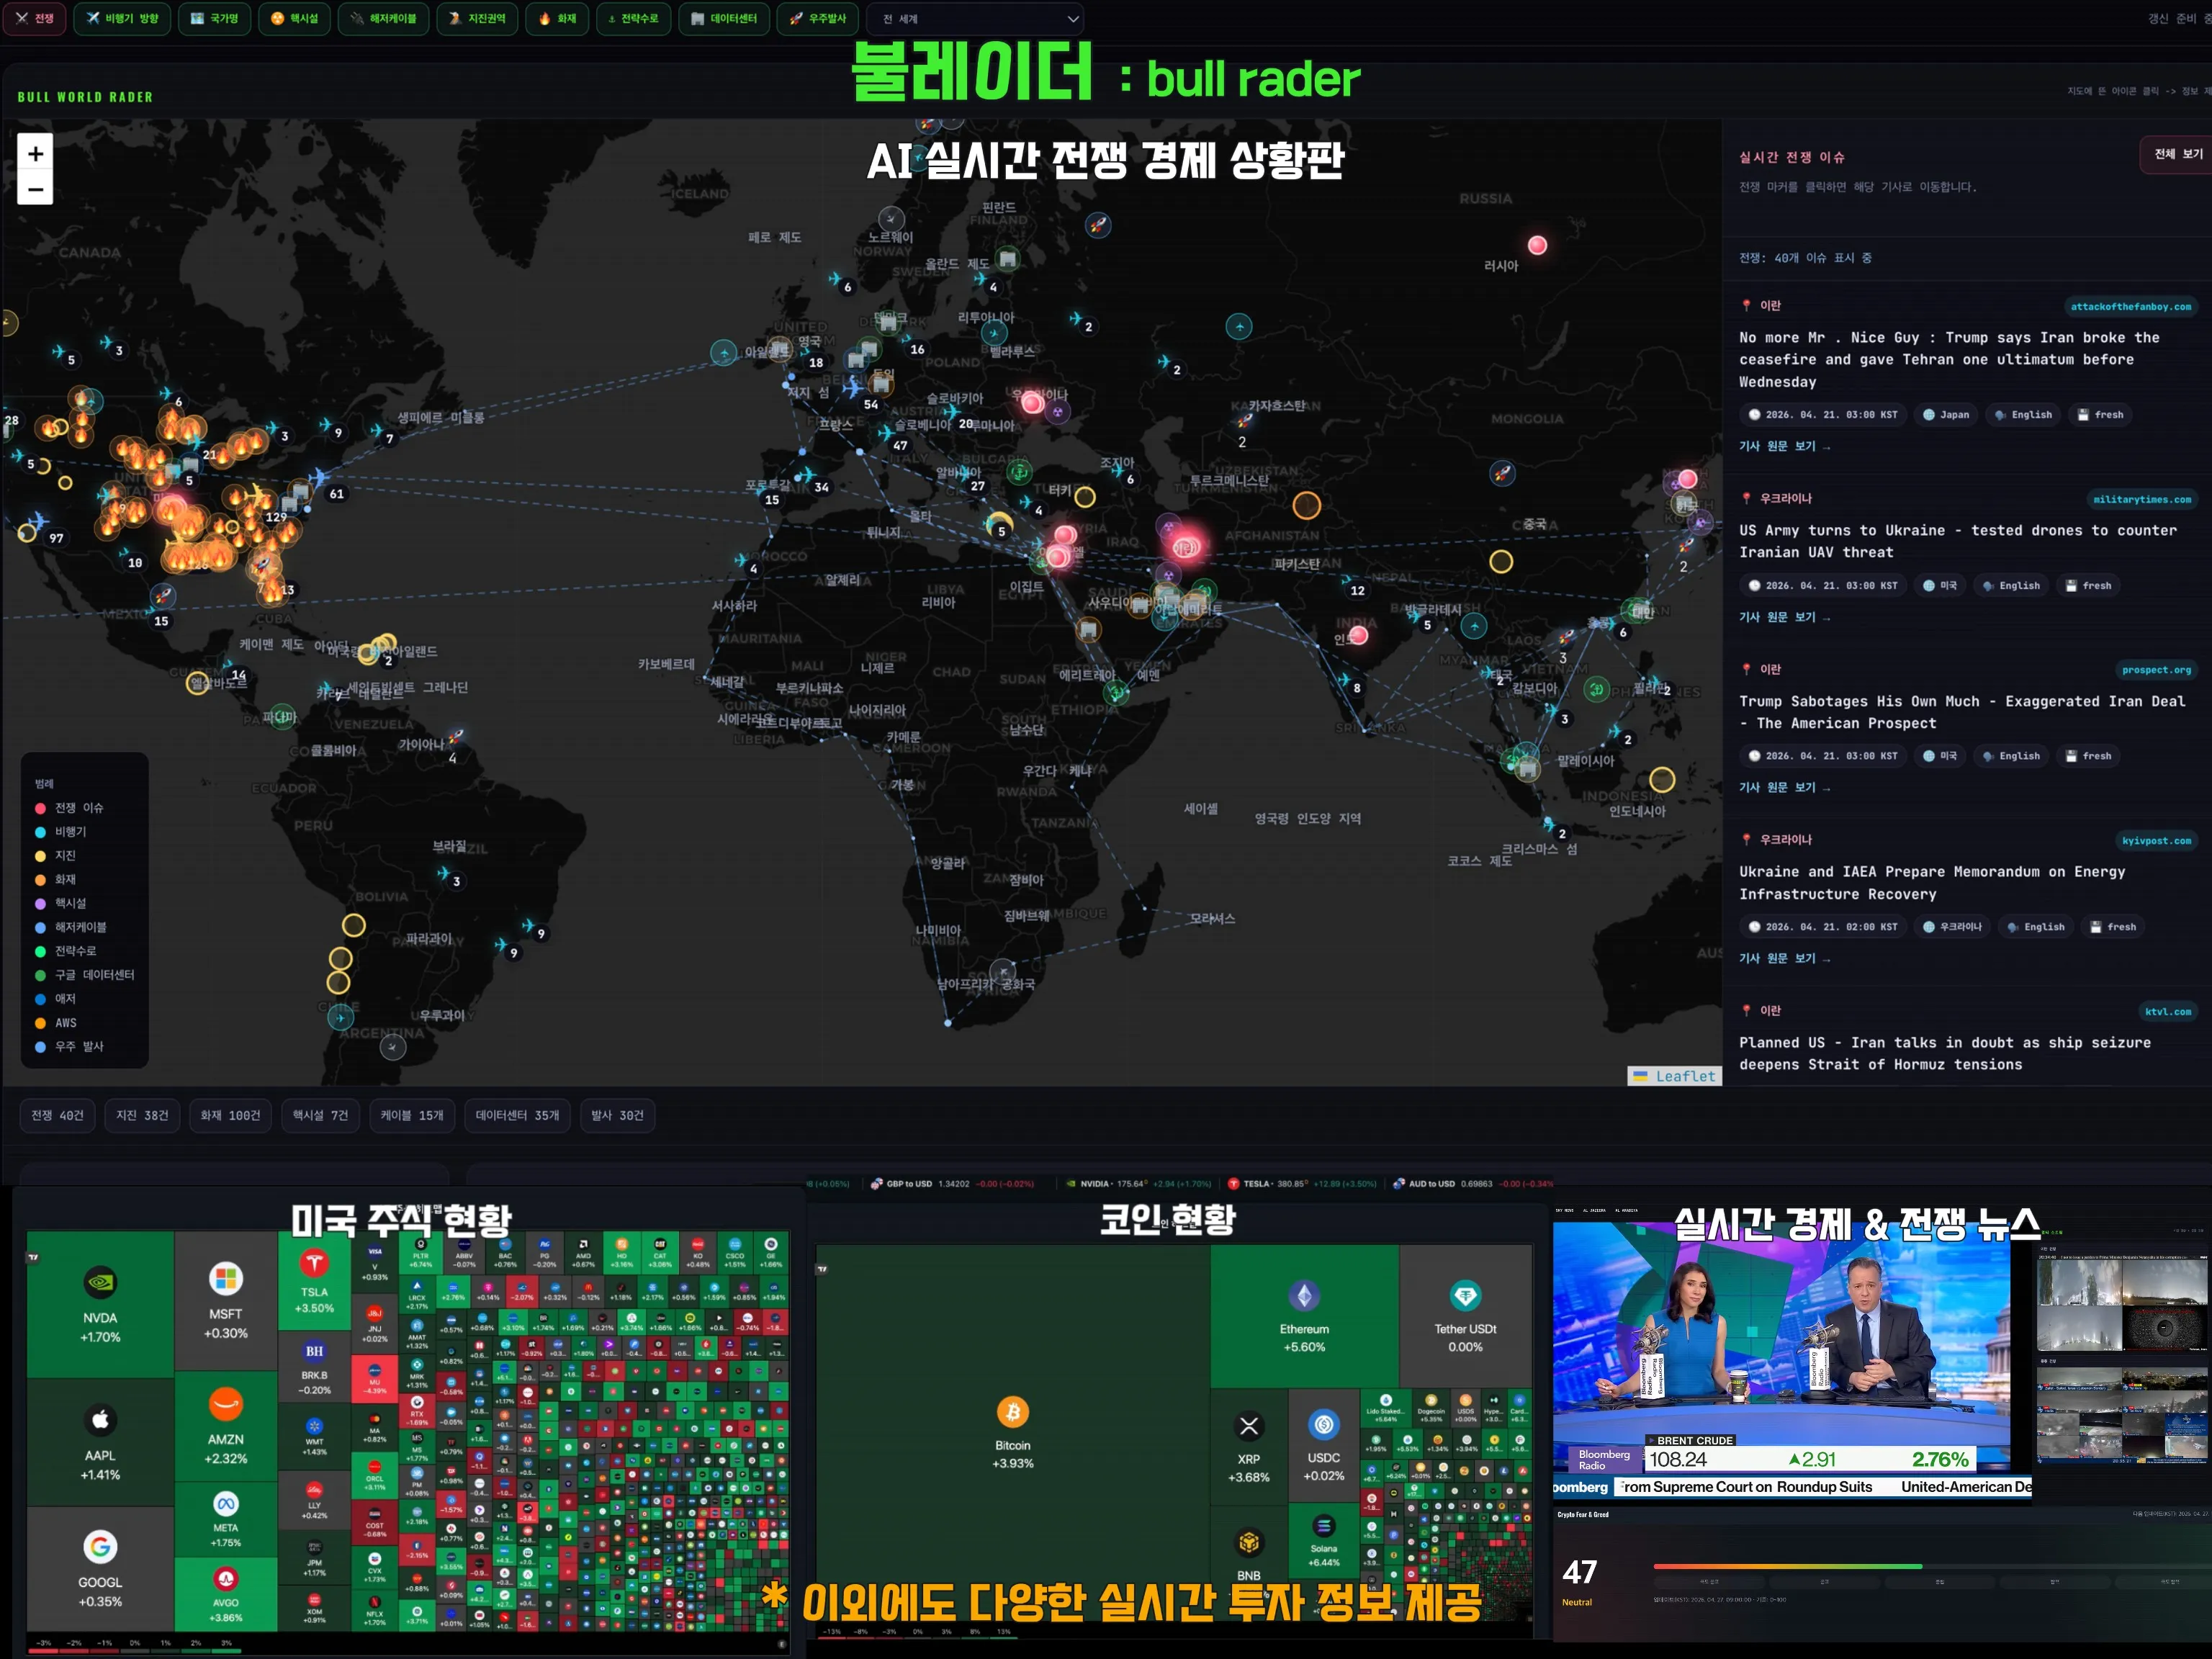
전 세계 시장, 한눈에 정리
전쟁, 금리, 원자재... 복잡한 변수들을 AI가 실시간으로 정리해드립니다.
- 글로벌 증시 흐름 실시간 확인
- 자산별 강세·약세 흐름 파악
- 전쟁에 따른 투자시장 변화


About the Author