풋콜 패리티란 무엇인가
풋콜 패리티(Put-Call Parity)는 동일한 기초자산, 동일한 행사가, 동일한 만기를 가진 콜옵션과 풋옵션 가격 사이에 성립해야 하는 이론적 관계식이다. 기본 공식은 ‘콜옵션 가격 – 풋옵션 가격 = 기초자산 현재가 – 행사가의 현재가치’로 표현된다.
왜 이 관계가 성립해야 하는가
콜옵션을 매수하고 풋옵션을 매도하는 포지션은, 무위험이자율로 자금을 조달해 기초자산을 매수하는 포지션과 만기 손익구조가 동일하다. 두 포지션의 손익구조가 같다면 시장이 효율적일 경우 그 가격도 같아야 한다는 논리에 기반한다.
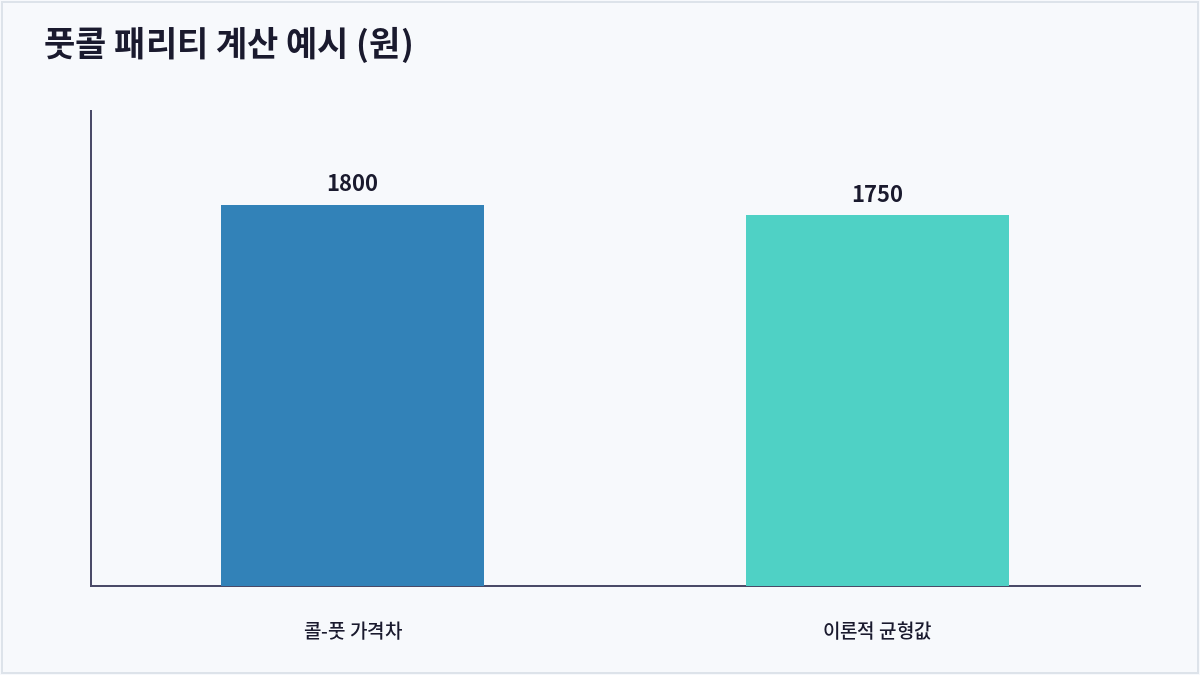
균형이 깨졌을 때의 차익거래
만약 실제 시장에서 콜-풋 가격차가 이론값보다 크게 벌어져 있다면, 고평가된 쪽을 매도하고 저평가된 쪽 및 관련 포지션을 매수하는 컨버전·리버설 전략을 통해 이론적으로 위험 없는 차익을 얻을 수 있다. 다만 실제로는 거래비용과 세금, 배당 등을 고려하면 이 기회가 매우 작거나 순식간에 사라지는 경우가 대부분이다.
실전에서의 활용 의미
개인투자자가 직접 차익거래를 실행하기는 현실적으로 어렵지만, 풋콜 패리티는 시장에 나온 옵션 가격이 이론적으로 합리적인 수준인지 검증하는 기준으로 활용할 수 있다. 특정 옵션의 가격이 이 관계식에서 크게 벗어나 있다면 유동성 부족이나 배당·이자율 가정의 차이 등 이유를 점검해볼 필요가 있다.
| 구성 요소 | 역할 |
|---|---|
| 콜옵션 가격 | 기초자산 상승 시 이익을 제공하는 권리의 가격 |
| 풋옵션 가격 | 기초자산 하락 시 이익을 제공하는 권리의 가격 |
| 기초자산 현재가 | 실제 주식·지수 등의 시장가격 |
| 행사가의 현재가치 | 만기에 지불할 행사가를 현재 시점 가치로 할인한 값 |
자주 묻는 질문
배당이 있는 주식에도 풋콜 패리티가 그대로 적용되나요?
배당을 지급하는 기초자산은 공식에 예상 배당의 현재가치를 추가로 반영해야 하며, 배당을 고려하지 않으면 정상적인 가격 차이도 균형 이탈로 오인할 수 있다.
풋콜 패리티가 깨지면 시장이 비효율적이라는 뜻인가요?
아주 짧은 시간 동안의 미세한 괴리는 거래비용이나 유동성 문제로 자주 발생할 수 있으며, 이는 시장 비효율이라기보다는 거래비용을 감안한 정상적인 범위인 경우가 많다.
아메리칸 옵션에도 이 공식이 정확히 성립하나요?
풋콜 패리티는 원래 만기 전 행사가 불가능한 유러피안 옵션을 기준으로 성립하며, 조기행사가 가능한 아메리칸 옵션에서는 등식이 아닌 부등식 형태로 변형되어 적용된다.
개인투자자가 이 개념을 알아야 하는 실질적 이유는?
직접 차익거래를 하지 않더라도, 콜옵션과 풋옵션 가격의 상대적 관계를 이해하면 옵션이 고평가·저평가되어 있는지 판단하는 데 참고할 수 있다.
핵심 요약
풋콜 패리티는 콜옵션과 풋옵션, 기초자산 가격 사이에 성립해야 하는 이론적 관계식으로, 이 균형이 깨지면 이론적인 차익거래 기회가 발생한다. 직접 차익거래를 하지 않더라도 옵션 가격의 적정성을 판단하는 기준으로 활용할 수 있다. 본 콘텐츠는 정보 제공을 목적으로 하며, 투자 조언에 해당하지 않습니다.
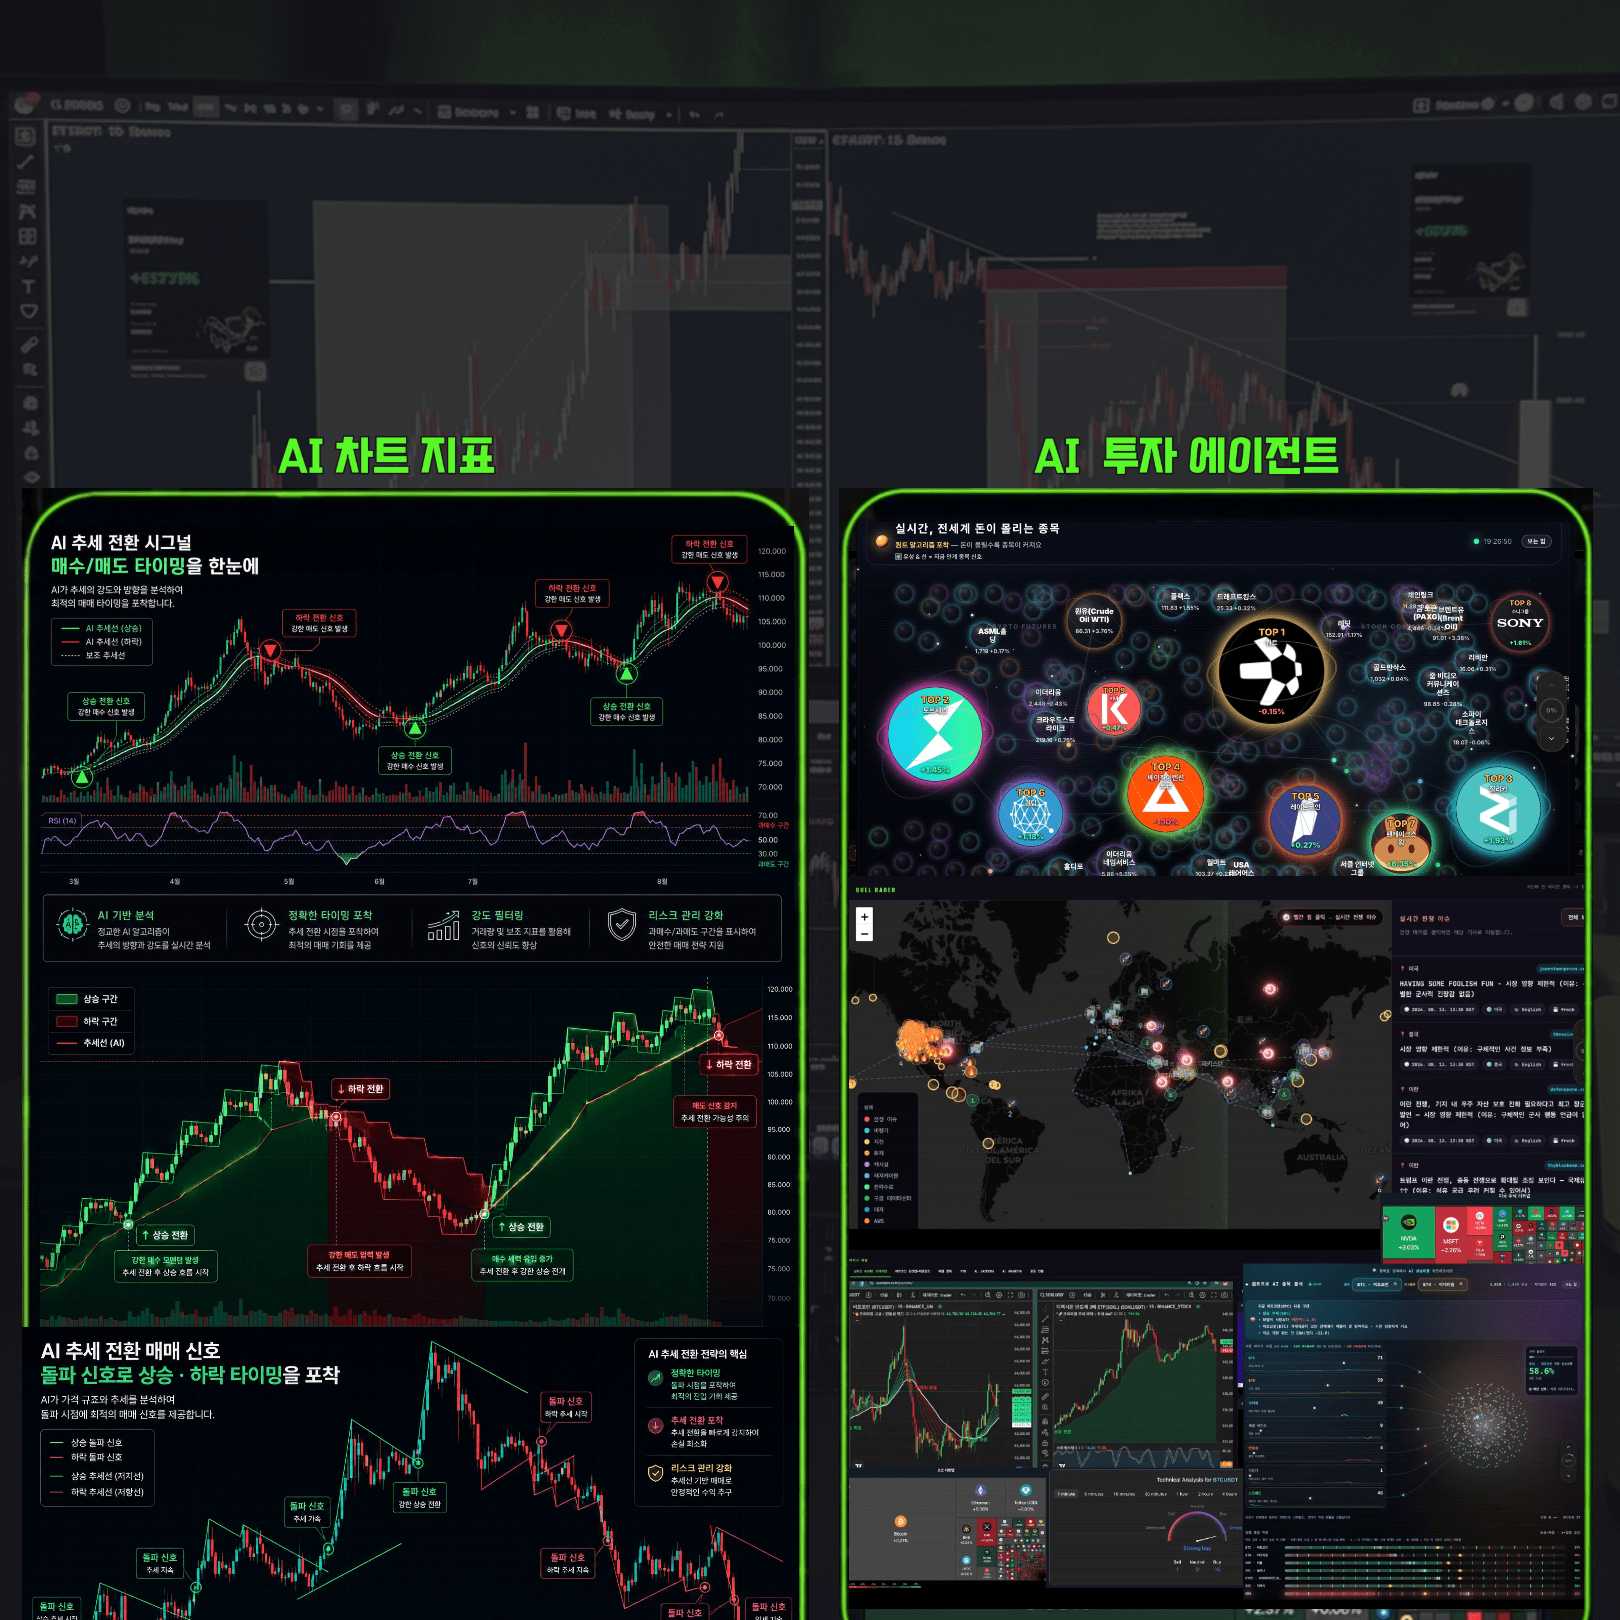
지금 시장, 퀀트 AI 시선은?
말로 설명하기 어려운 시장의 흐름, AI가 대신 읽어드립니다.
- AI 차트 자동 분석 및 추세 타이밍 제공
- 불레이더: 전쟁·경제 흐름 실시간 시각화
- 퀀트 알고리즘이 실시간으로 종목 포착
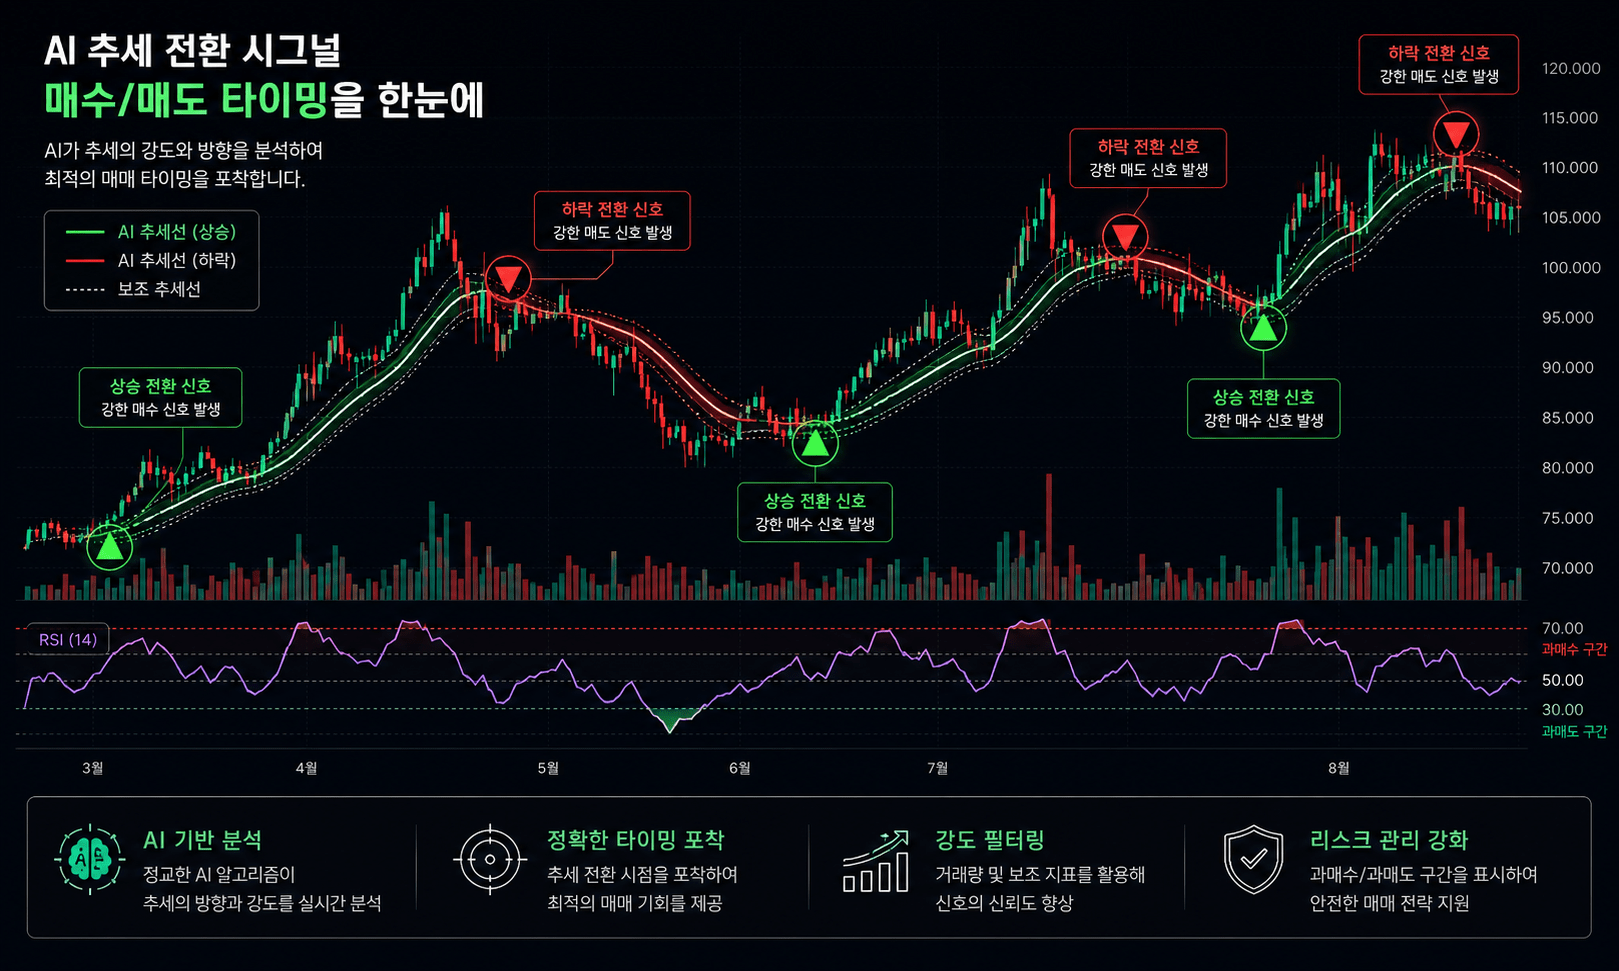
파동의 방향, 미리 확인
복잡한 차트, 방향만 딱 짚어주는 모델이 있다면 어떨까요?
- 상승 흐름과 하락 흐름을 빠르게 구분
- 진입을 고민할 구간인지 판단에 도움
- 초보자도 차트 흐름을 쉽게 이해 가능
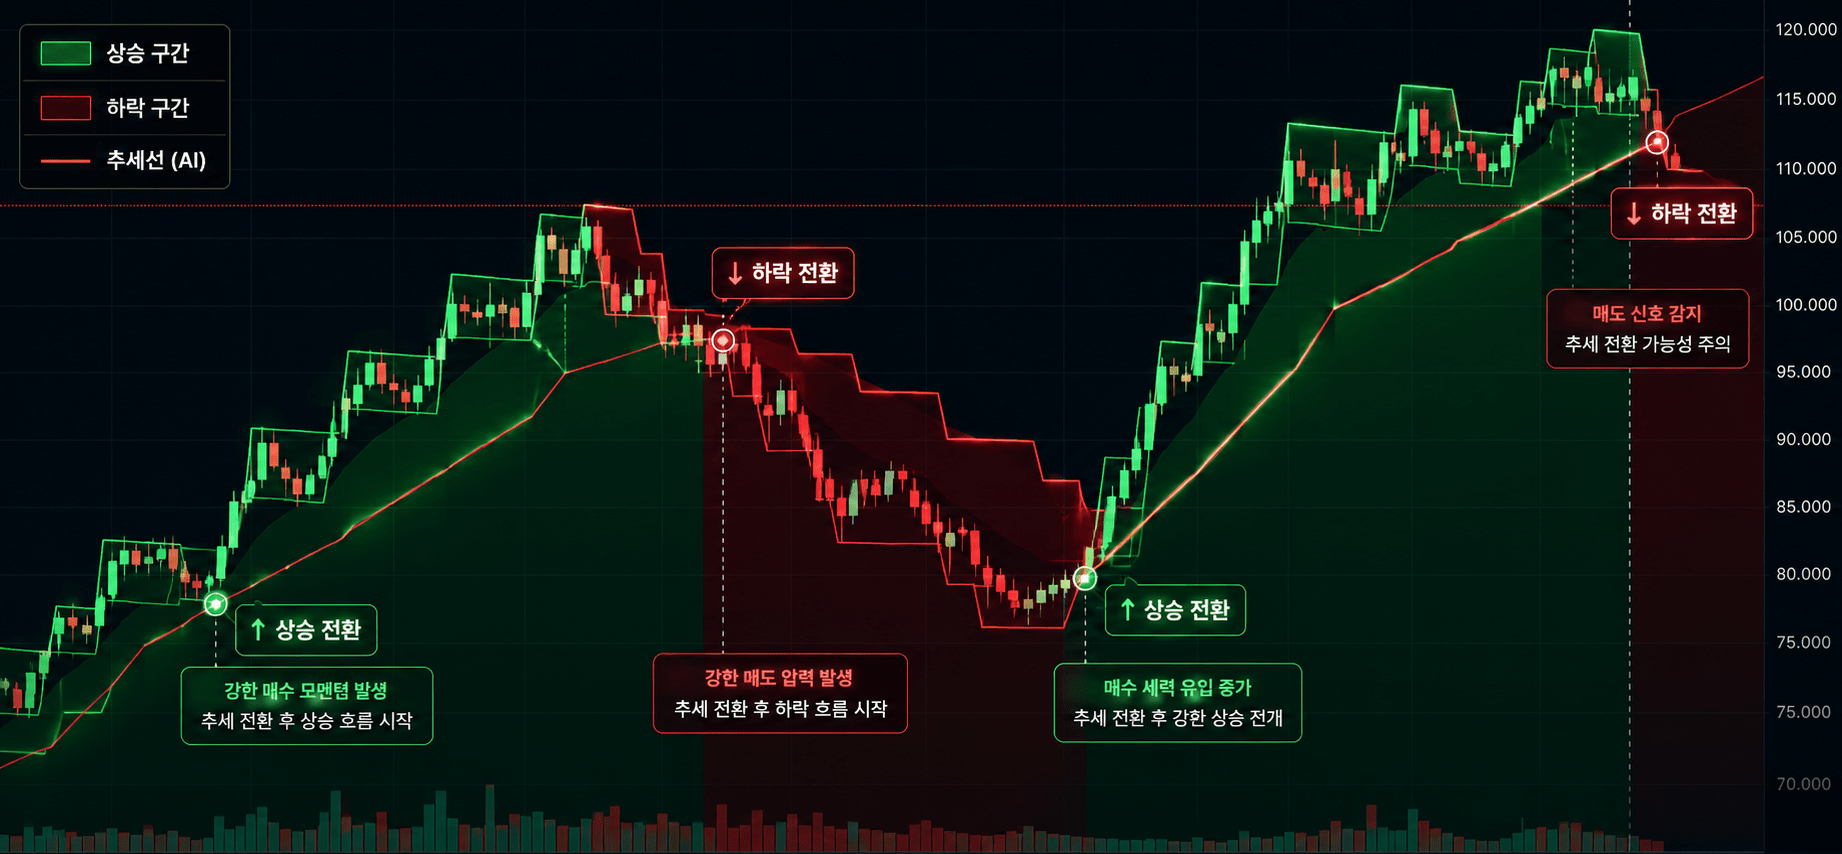
차트 속 승리 패턴, 있을까?
매번 비슷한 자리에서 강하게 튀는 흐름, 우연이 아닐 수도 있습니다.
- 힘이 붙는 구간을 더 쉽게 확인
- 방향이 바뀌는 자리 체크에 도움
- 실전 매매에 참고하기 좋은 구조
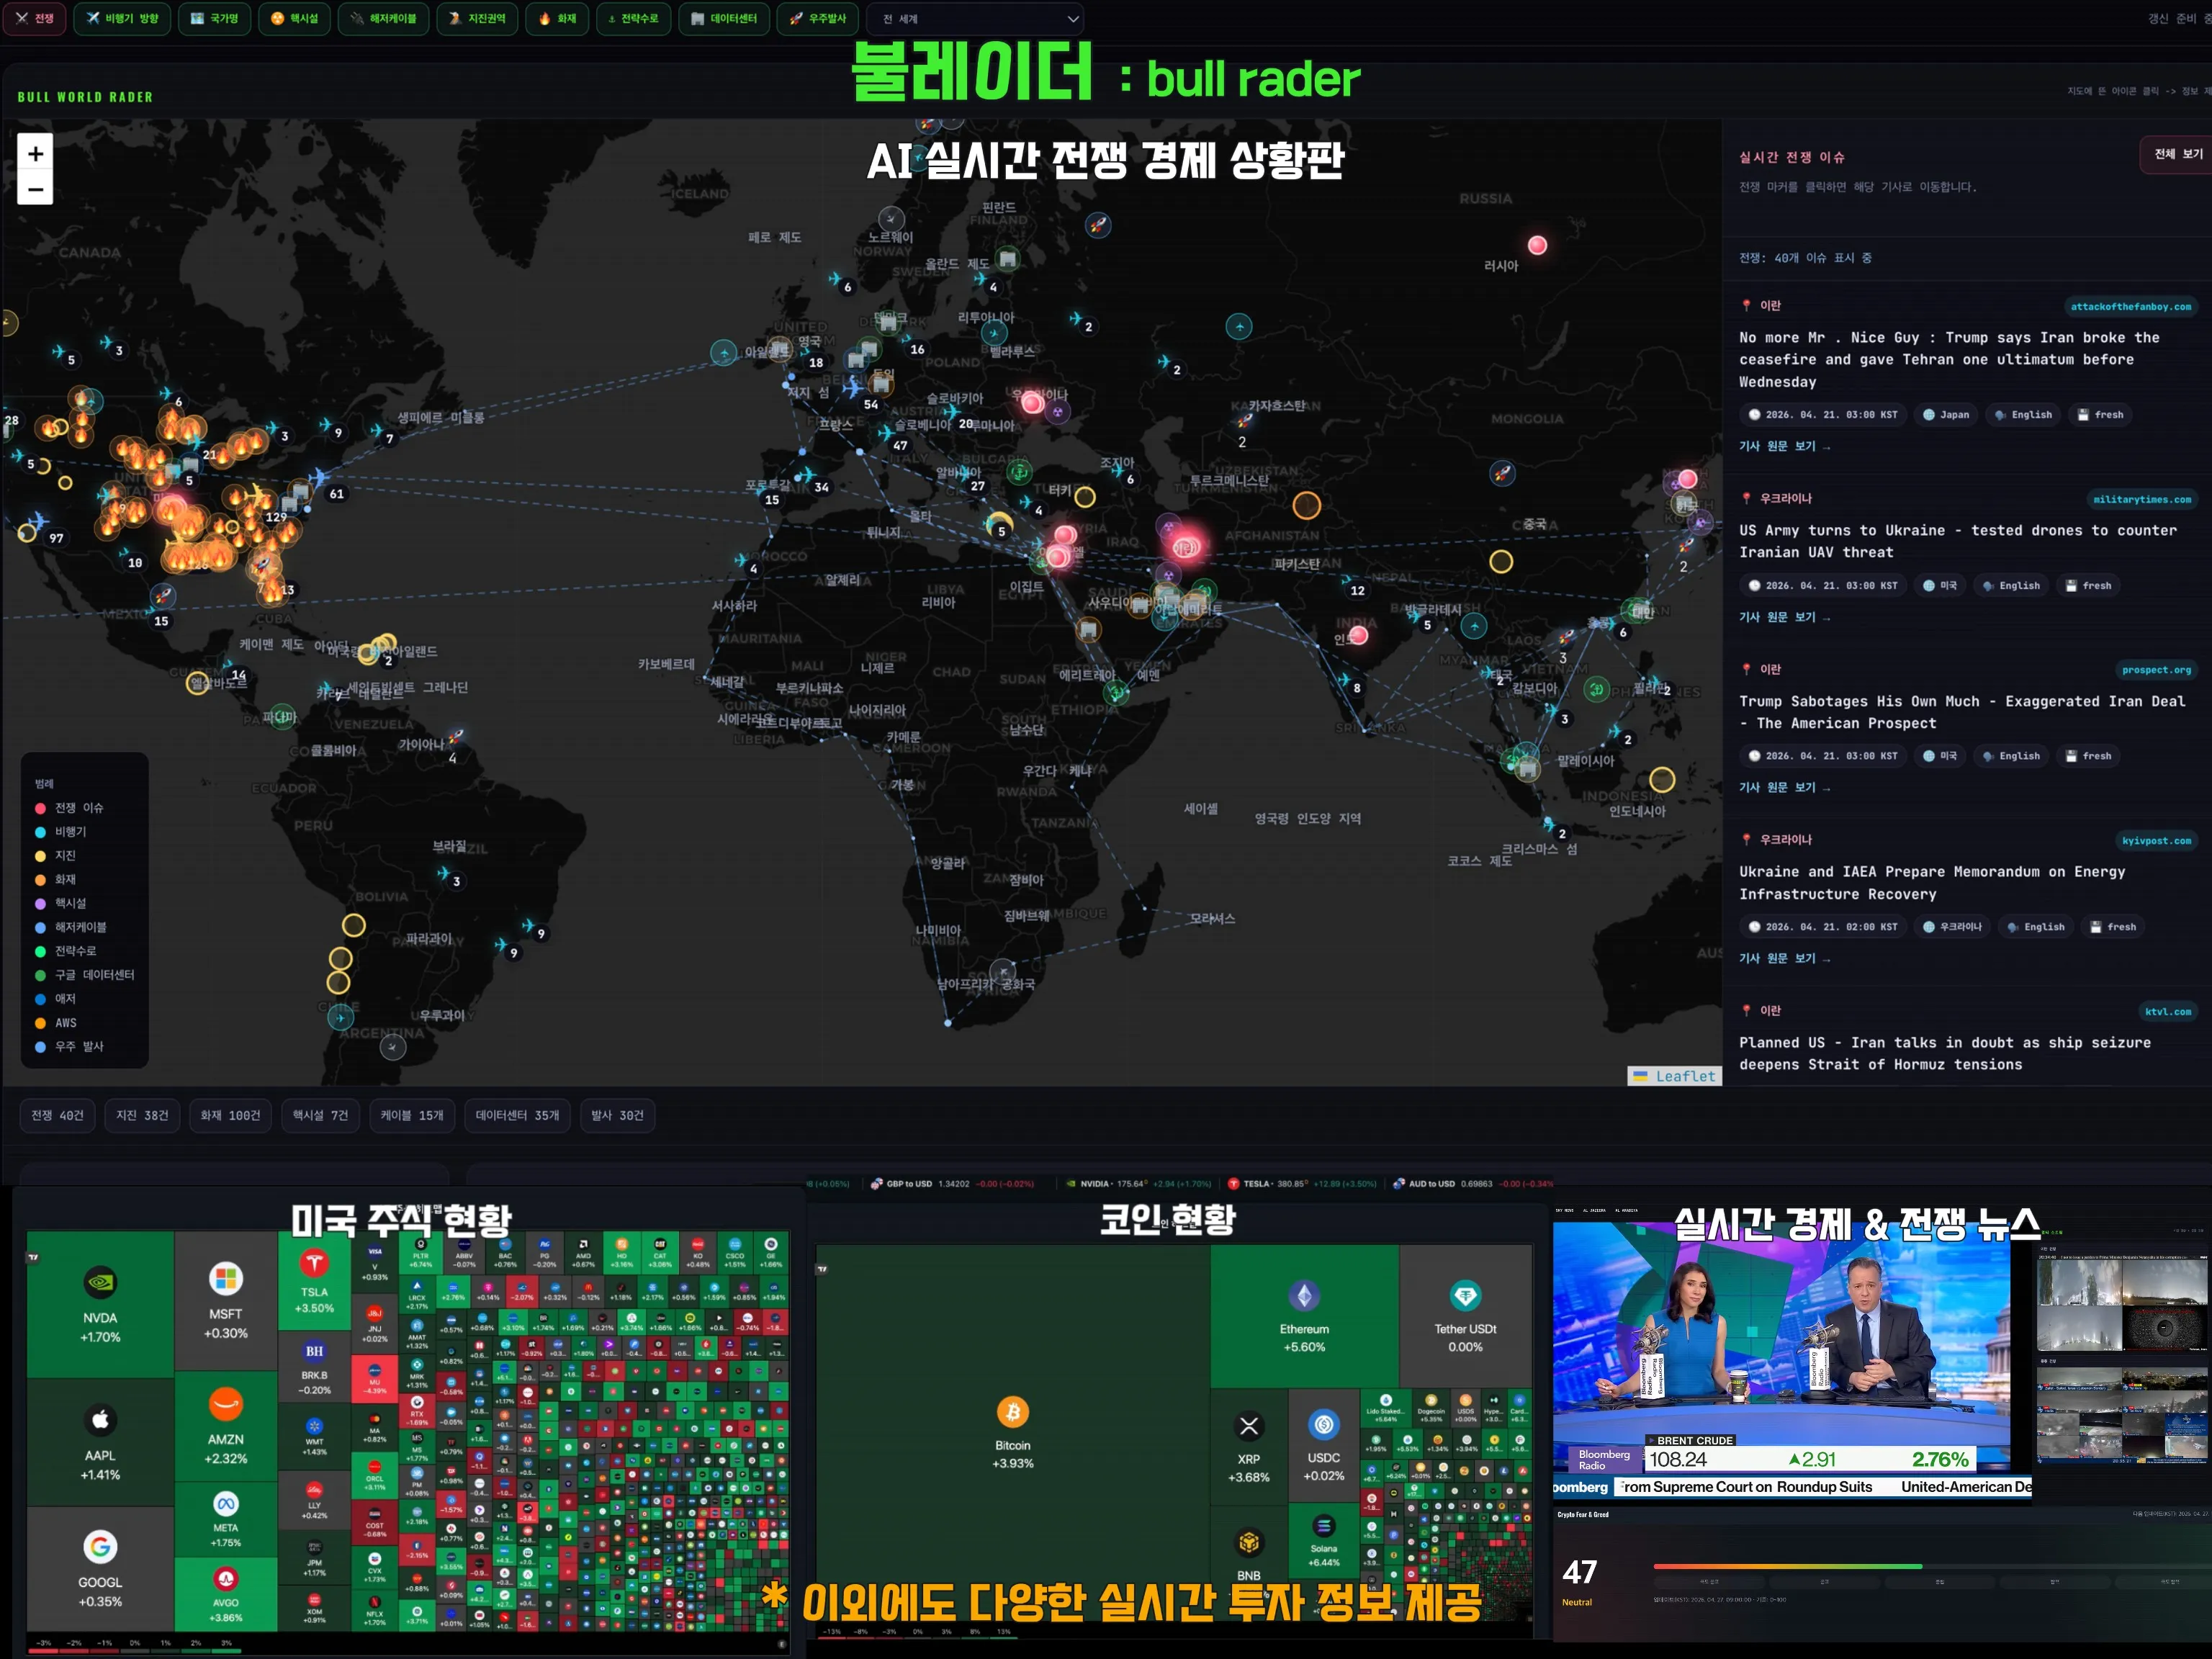
전 세계 시장, 한눈에 정리
전쟁, 금리, 원자재... 복잡한 변수들을 AI가 실시간으로 정리해드립니다.
- 글로벌 증시 흐름 실시간 확인
- 자산별 강세·약세 흐름 파악
- 전쟁에 따른 투자시장 변화


About the Author