수익률곡선 기간구조이론이란
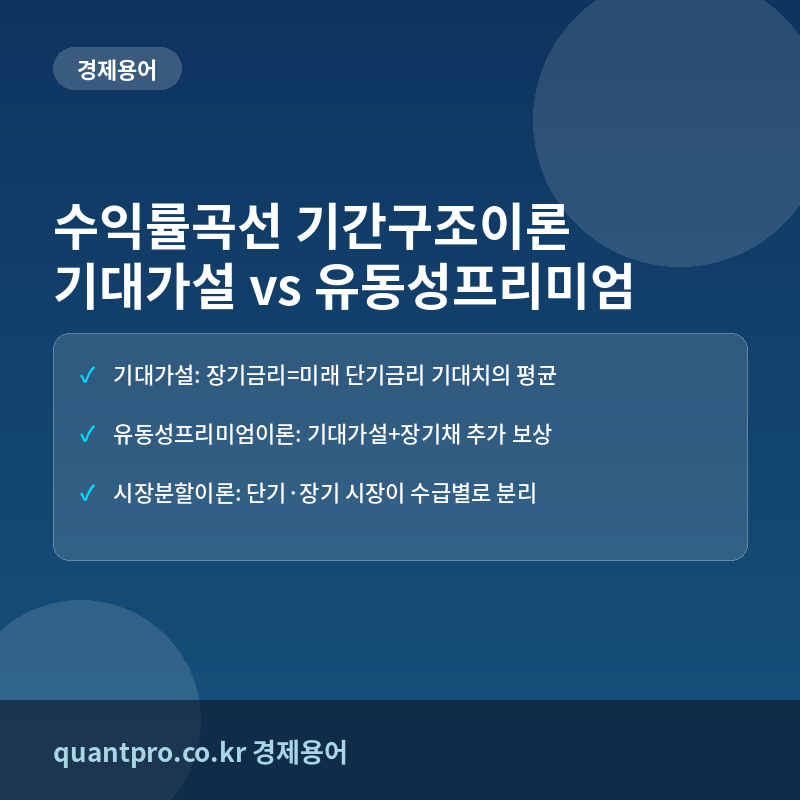
채권 수익률곡선(yield curve)의 기간구조이론(term structure theory)은 만기가 다른 채권들의 금리가 왜 서로 다르게 형성되는지를 설명하는 이론들을 통칭한다. 대표적으로 기대가설(expectations hypothesis), 유동성프리미엄이론(liquidity premium theory), 시장분할이론(market segmentation theory)이 있으며, 각각 장단기 금리 차이가 발생하는 이유를 다른 방식으로 설명한다.
기대가설
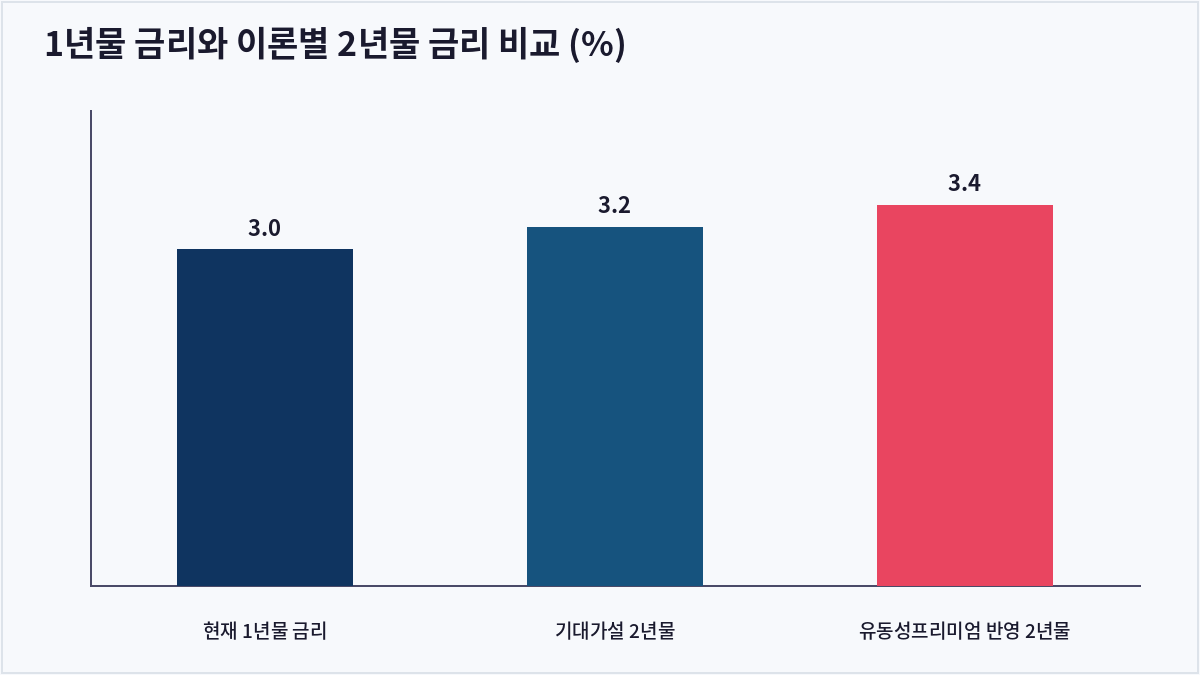
기대가설은 장기금리가 현재와 미래의 단기금리에 대한 시장의 기대치 평균과 같다고 본다. 예를 들어 현재 1년물 국채 금리가 3.0%이고, 시장이 1년 뒤 1년물 금리를 3.4%로 예상한다면, 기대가설에 따른 2년물 금리는 두 금리의 평균인 약 3.2%[(3.0%+3.4%)/2]로 형성되어야 한다. 이 이론은 투자자가 만기와 무관하게 오직 기대수익률만을 고려해 채권을 선택한다고 가정한다.
유동성프리미엄이론
유동성프리미엄이론은 기대가설의 논리에 ‘만기가 길수록 투자자가 요구하는 추가 보상(유동성 프리미엄, 혹은 기간 프리미엄)’을 더한다. 앞선 예시에서 투자자가 2년물 채권에 대해 0.2%포인트의 유동성 프리미엄을 추가로 요구한다면, 실제 2년물 금리는 기대가설상의 3.2%에 0.2%포인트를 더한 3.4%로 형성된다. 이 이론은 만기가 길수록 원금 회수까지의 불확실성과 가격변동위험이 커지기 때문에 투자자가 더 높은 보상을 요구한다는 점을 반영하며, 실제 시장에서 장기금리가 대체로 단기금리보다 높은 ‘우상향 수익률곡선’이 일반적으로 관찰되는 현상을 설명하는 데 설득력이 있다.
시장분할이론과 비교
시장분할이론은 앞의 두 이론과 달리 단기채 시장과 장기채 시장이 서로 분리되어 있다고 본다. 은행이나 단기자금 운용기관은 주로 단기채를, 보험사·연기금처럼 장기 부채를 가진 기관은 주로 장기채를 선호하기 때문에 각 시장의 금리는 기대치보다는 해당 시장 내의 수급에 의해 독립적으로 결정된다는 것이다. 이 이론은 특정 만기 구간에서만 금리가 왜곡되거나, 장단기 금리가 역전되는 현상처럼 기대가설만으로는 설명하기 어려운 사례를 보완하는 데 활용된다.
| 이론 | 핵심 가정 | 잘 설명하는 현상 |
|---|---|---|
| 기대가설 | 투자자는 만기와 무관하게 기대수익률만 고려 | 수익률곡선의 형태 변화 예측 |
| 유동성프리미엄이론 | 장기채에 유동성·기간 프리미엄을 추가 요구 | 대체로 우상향하는 정상적 수익률곡선 |
| 시장분할이론 | 단기·장기 시장이 분리되어 수급별로 결정 | 특정 구간의 금리 왜곡, 장단기 금리역전 |
자주 묻는 질문
기대가설과 유동성프리미엄이론의 가장 큰 차이는 무엇인가요?
기대가설은 장기금리를 순수하게 미래 단기금리 기대치의 평균으로만 설명하는 반면, 유동성프리미엄이론은 여기에 만기가 길수록 요구되는 추가 보상(유동성 프리미엄)을 더한다는 점이 다르다. 이 프리미엄 때문에 실제 장기금리는 기대가설이 예측하는 값보다 대체로 높게 형성된다.
장단기 금리 역전은 무엇을 의미하나요?
장단기 금리 역전(inverted yield curve)은 통상적인 우상향 곡선과 달리 단기금리가 장기금리보다 높아지는 현상이다. 시장이 향후 경기 둔화나 기준금리 인하를 예상할 때 나타나는 경우가 많아, 대표적인 경기침체 선행지표 중 하나로 주목받는다.
왜 수익률곡선은 대체로 우상향하나요?
유동성프리미엄이론에 따르면 만기가 길어질수록 금리·신용 위험에 노출되는 기간이 길어지기 때문에 투자자가 이에 대한 추가 보상을 요구하고, 이 프리미엄이 누적되면서 장기금리가 단기금리보다 높은 우상향 곡선이 일반적인 형태로 나타나게 된다.
세 가지 이론 중 어느 것이 가장 정확한가요?
하나의 이론만으로 모든 상황을 설명하기는 어렵다. 실제로는 세 이론의 요소가 혼합되어 나타난다고 보는 것이 일반적이며, 평상시에는 유동성프리미엄이론이 우상향 곡선을 잘 설명하고, 특정 구간의 왜곡이나 금리 역전은 기대가설의 경기 전망 반영 및 시장분할이론의 수급 요인이 함께 작용한 결과로 해석되는 경우가 많다.
핵심 요약
수익률곡선 기간구조이론은 만기별 채권 금리가 왜 다르게 형성되는지를 설명하는 이론들로, 기대가설은 미래 단기금리 기대치의 평균으로, 유동성프리미엄이론은 여기에 만기 프리미엄을 더해, 시장분할이론은 단기·장기 시장의 독립적인 수급으로 각각 설명한다. 세 이론을 함께 이해하면 평상시의 우상향 곡선부터 장단기 금리역전 같은 특수한 현상까지 폭넓게 해석할 수 있다. 본 콘텐츠는 정보 제공을 목적으로 하며, 투자 조언에 해당하지 않습니다.
지금 시장, 퀀트 AI 시선은?
말로 설명하기 어려운 시장의 흐름, AI가 대신 읽어드립니다.
- AI 차트 자동 분석 및 추세 타이밍 제공
- 불레이더: 전쟁·경제 흐름 실시간 시각화
- 퀀트 알고리즘이 실시간으로 종목 포착
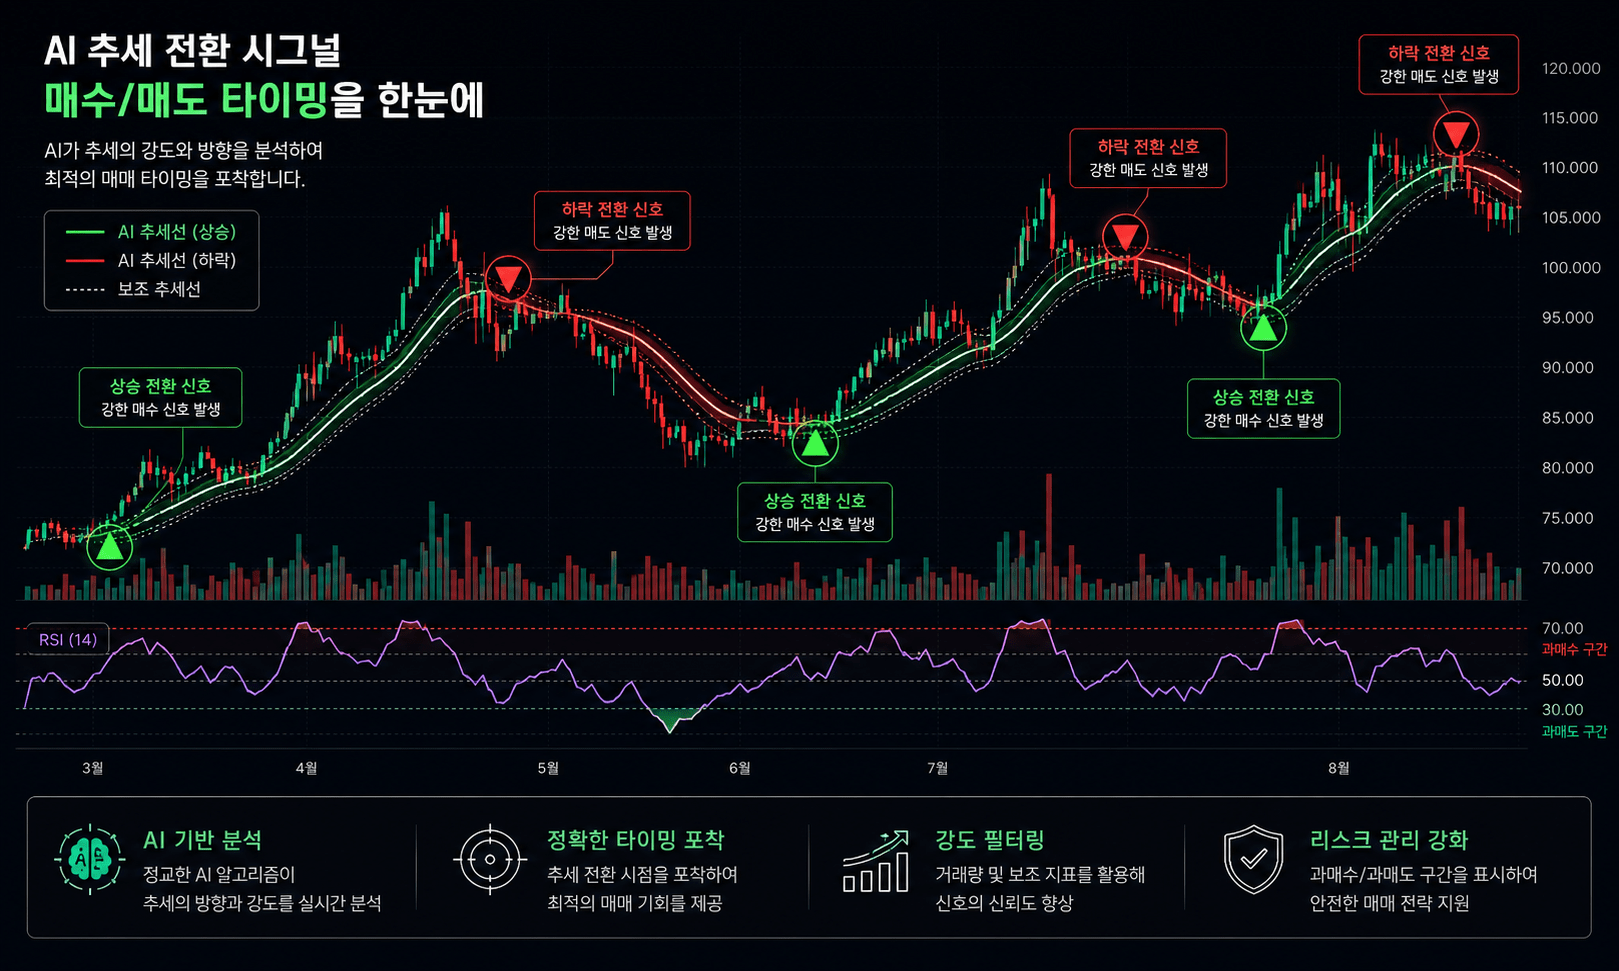
파동의 방향, 미리 확인
복잡한 차트, 방향만 딱 짚어주는 모델이 있다면 어떨까요?
- 상승 흐름과 하락 흐름을 빠르게 구분
- 진입을 고민할 구간인지 판단에 도움
- 초보자도 차트 흐름을 쉽게 이해 가능
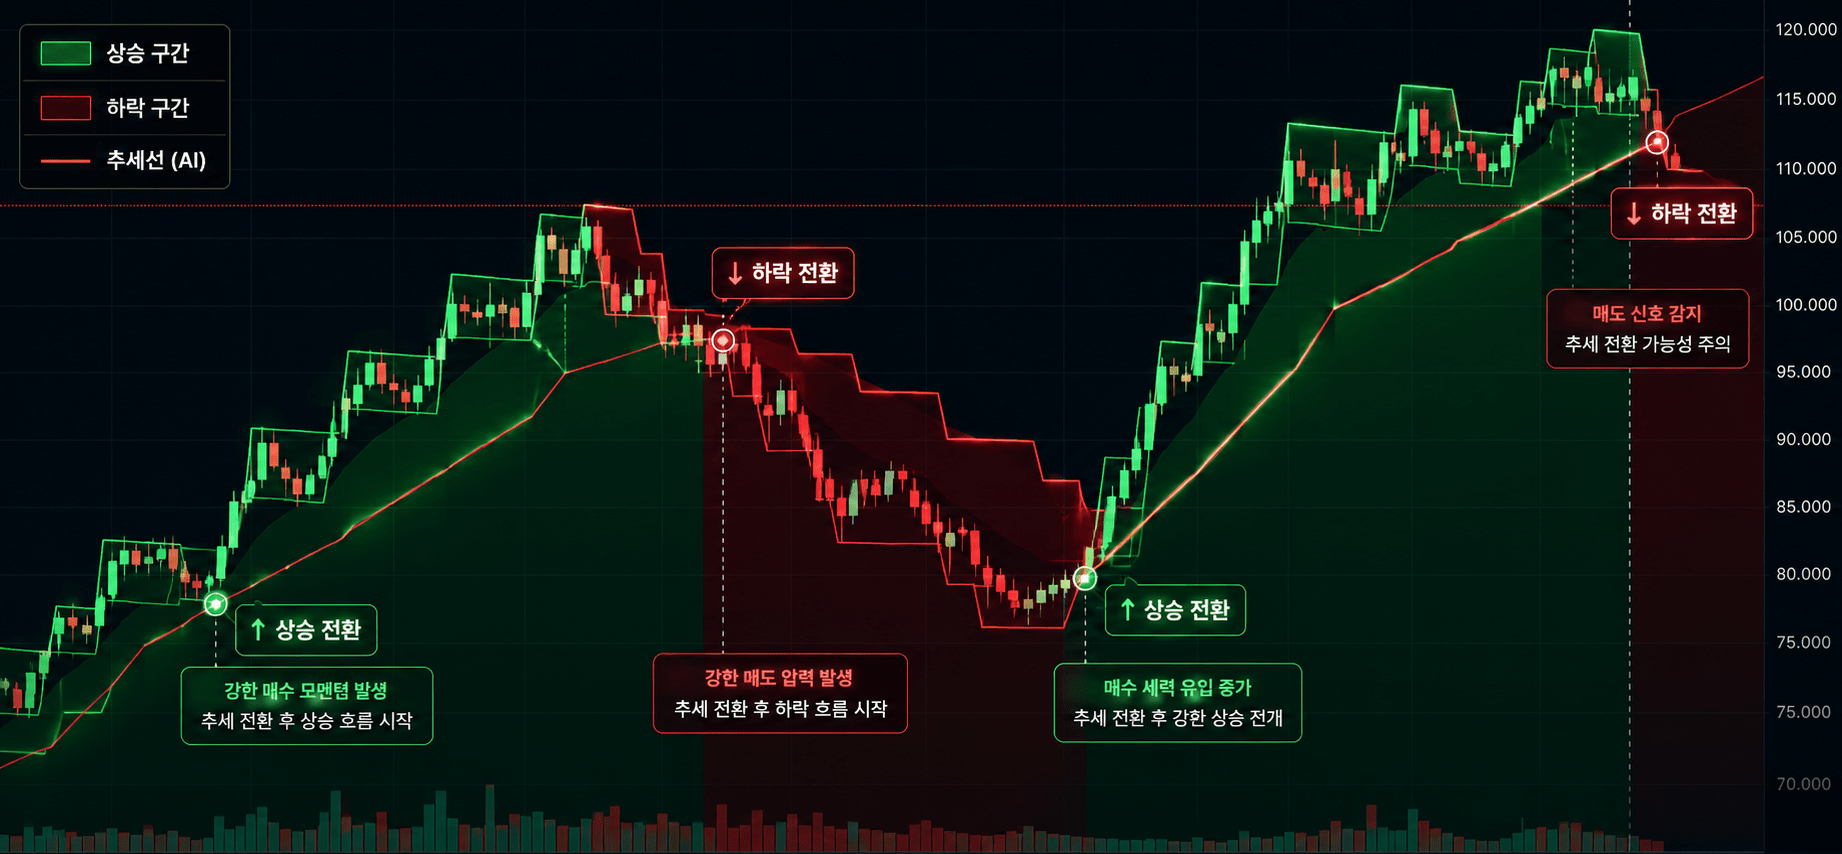
차트 속 승리 패턴, 있을까?
매번 비슷한 자리에서 강하게 튀는 흐름, 우연이 아닐 수도 있습니다.
- 힘이 붙는 구간을 더 쉽게 확인
- 방향이 바뀌는 자리 체크에 도움
- 실전 매매에 참고하기 좋은 구조
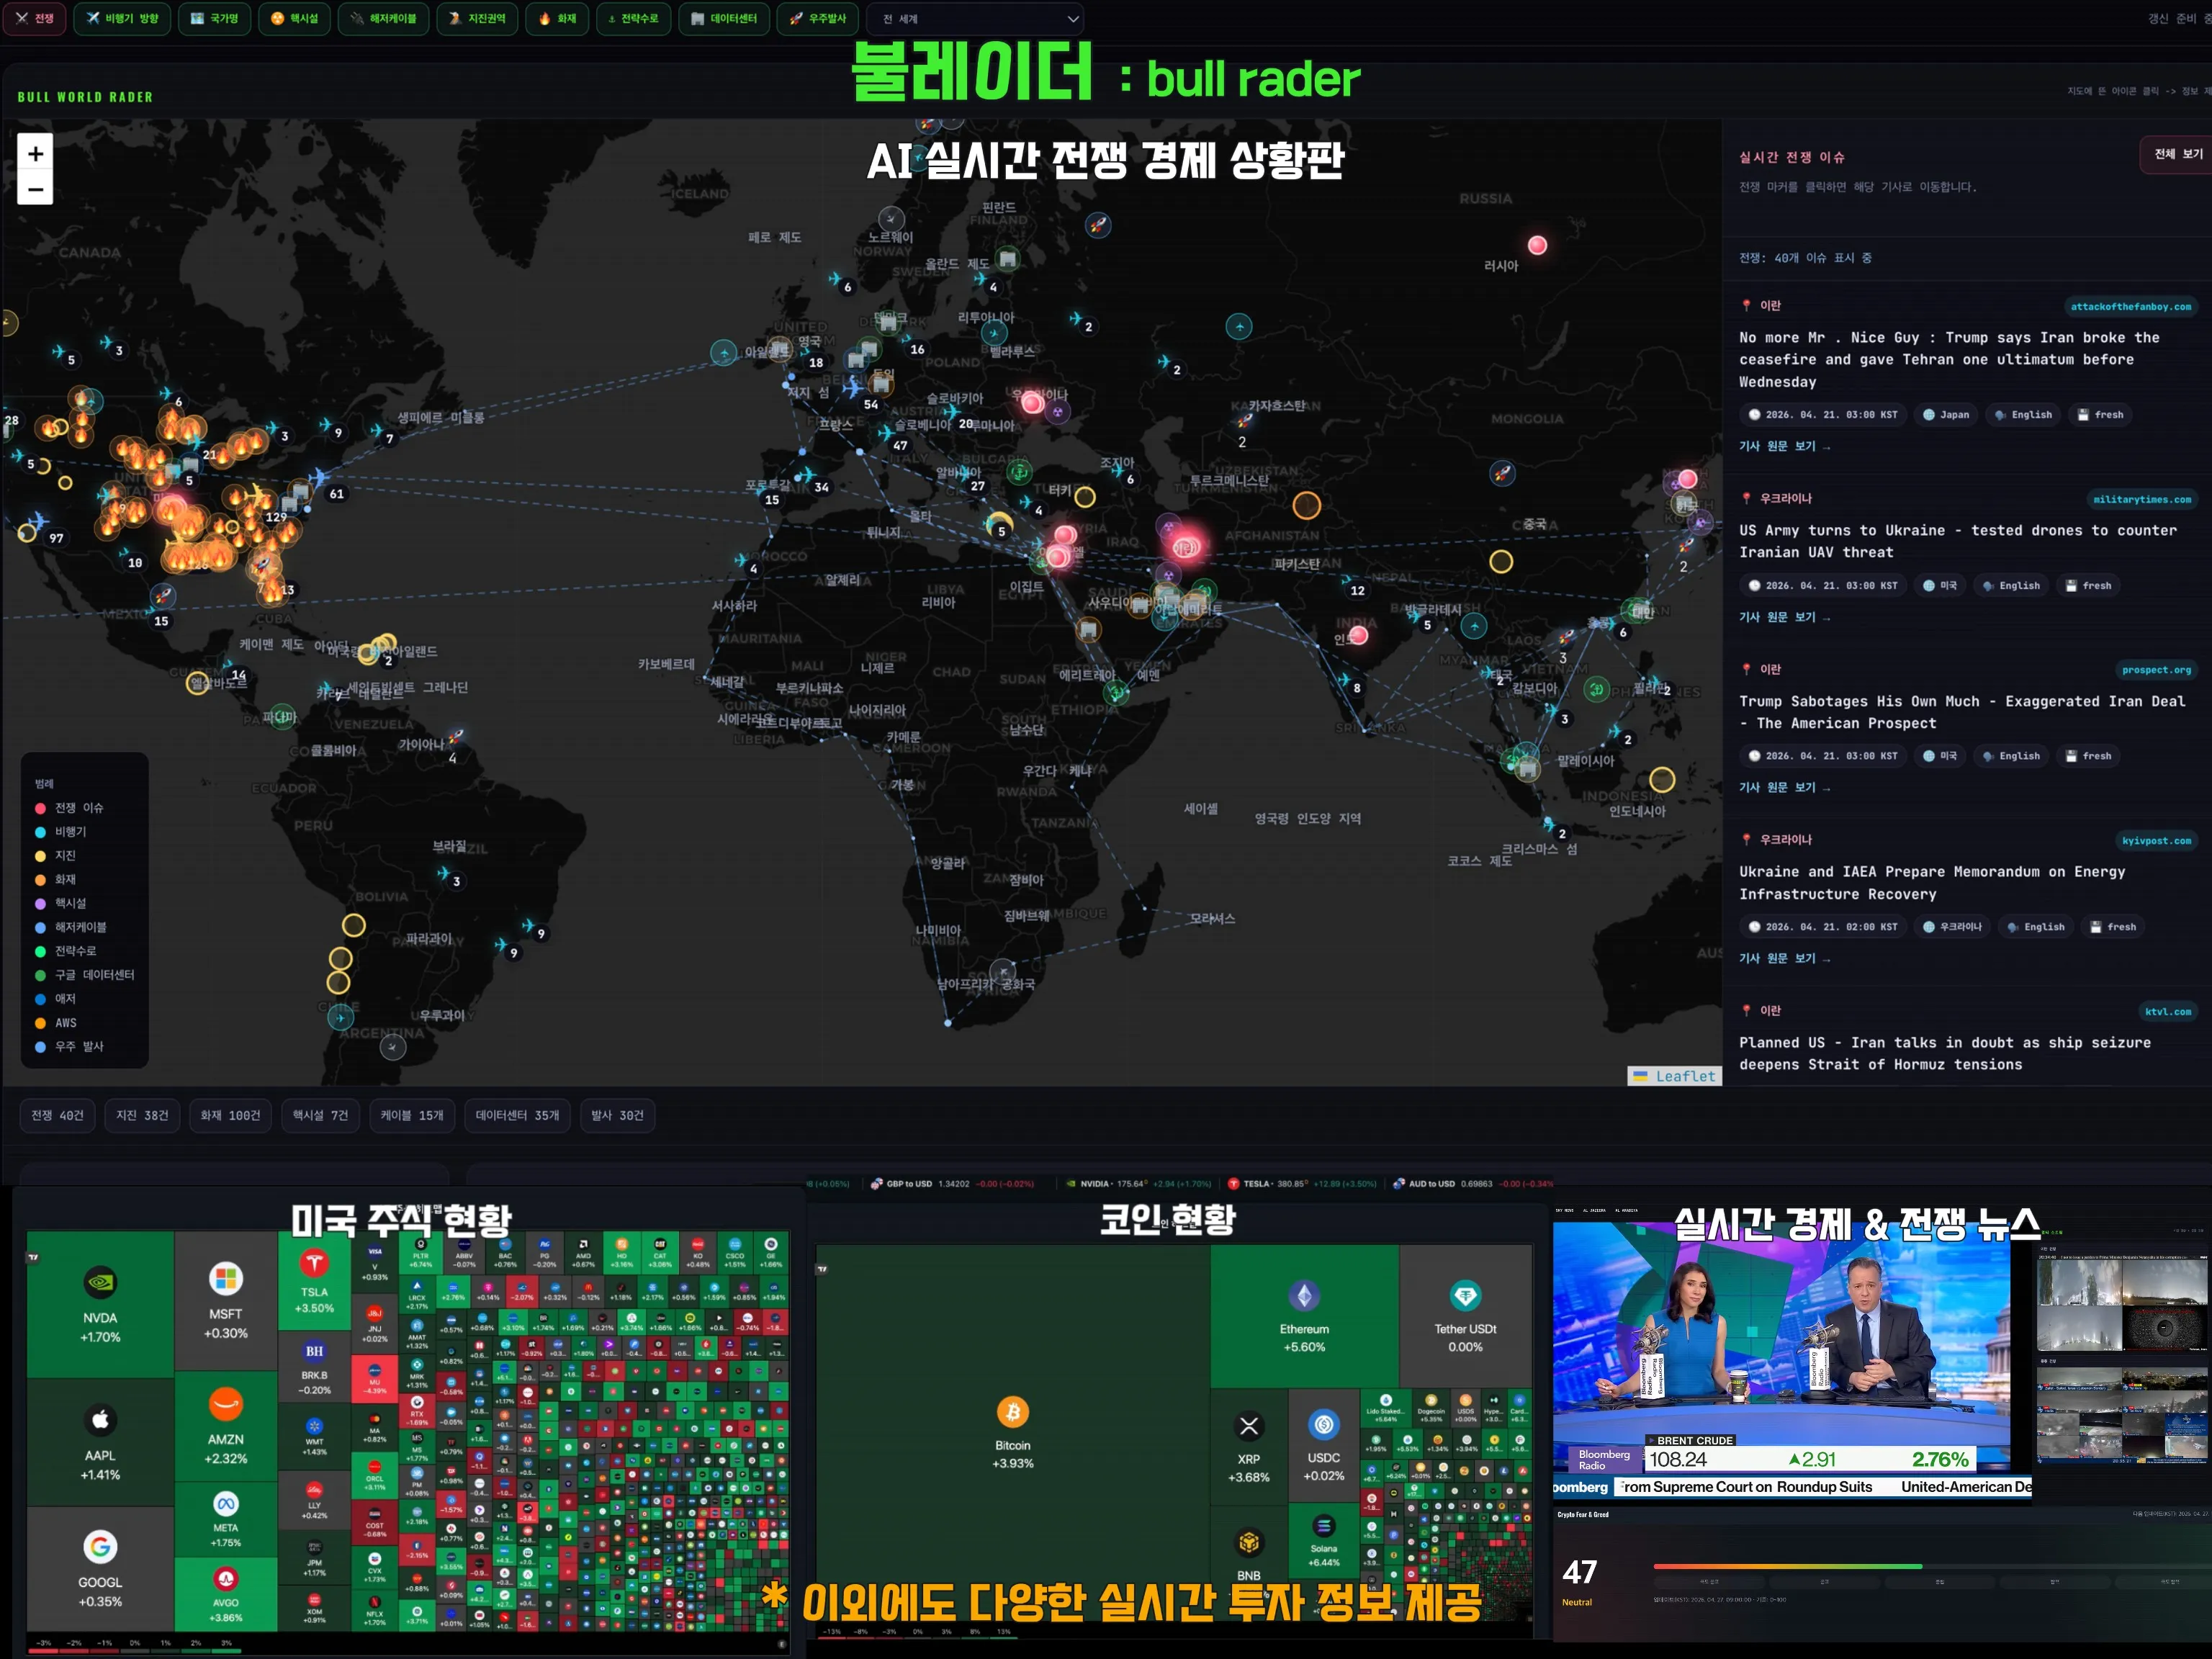
전 세계 시장, 한눈에 정리
전쟁, 금리, 원자재... 복잡한 변수들을 AI가 실시간으로 정리해드립니다.
- 글로벌 증시 흐름 실시간 확인
- 자산별 강세·약세 흐름 파악
- 전쟁에 따른 투자시장 변화


About the Author